
ルーマニア通信MNO市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
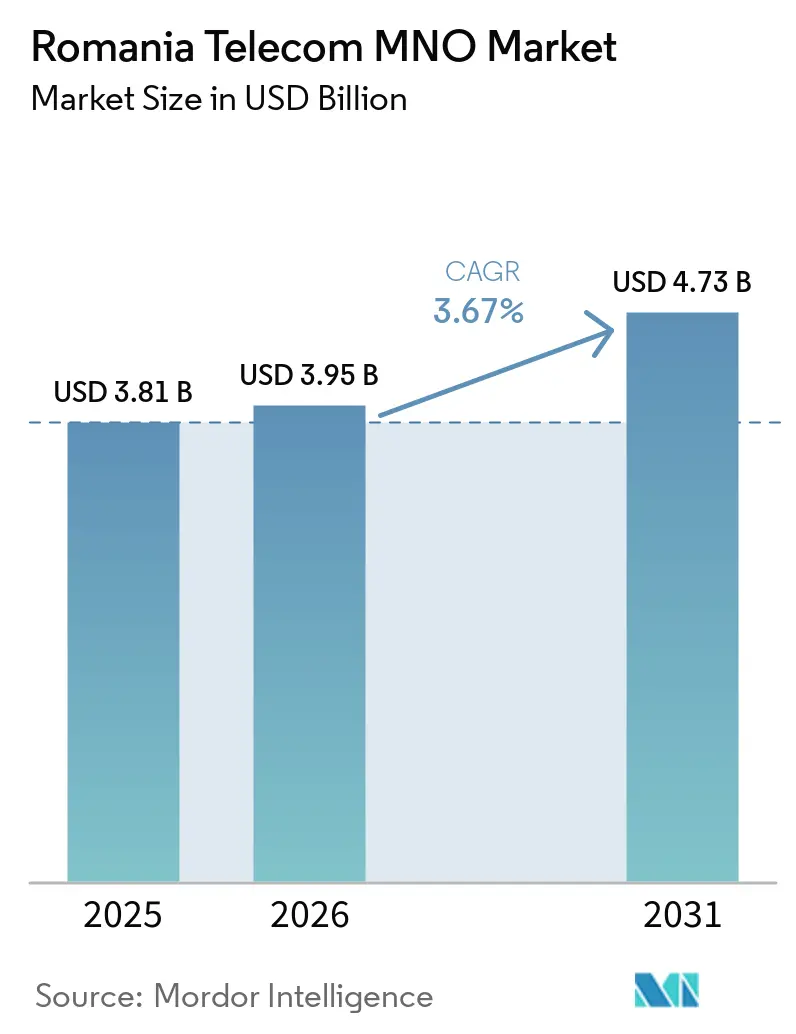
| 基準年の市場規模 (2025) | 3.81 十億米ドル |
| 市場規模 (2026) | 3.95 十億米ドル |
| 市場規模 (2031) | 4.73 十億米ドル |
| 成長率 (2026 - 2031) | 3.67 % |
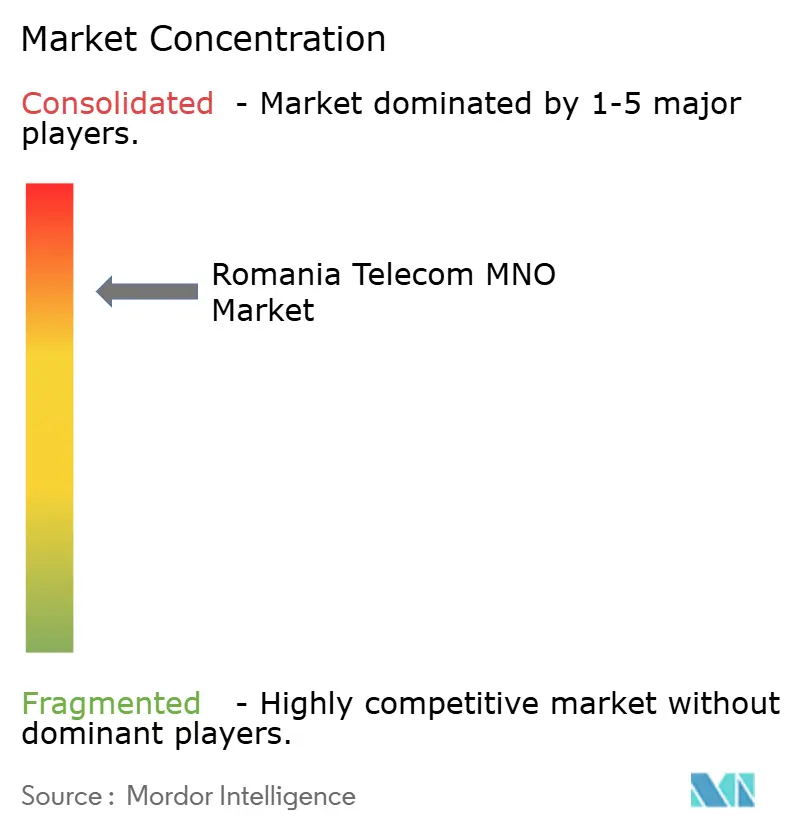
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるルーマニア通信MNO市場分析
ルーマニア通信MNO市場規模は、2025年の38.1億米ドルから2026年には39.5億米ドルに増加し、2031年までに47.3億米ドルに達すると予測されており、2026年から2031年にかけてCAGR 3.67%で成長する見込みです。加入者数においては、市場は2025年に2,616万人の加入者を記録し、2026年の2,713万人から2031年には3,251万人に成長すると予測されており、予測期間(2026年から2031年)中のCAGRは3.69%となっています。
この軌跡は、事業者が純粋な加入者数の拡大から、全国的な5G展開、企業のデジタル化、固定・モバイル融合を中心とした価値創造戦略へと移行する、緩やかな拡大フェーズを示しています。欧州最高水準となる同国の96.5%の家庭向け光ファイバー普及率は、通信事業者にギガビットバックホール、シームレスなサービスバンドル、およびユーザー一人当たり平均収益の向上に向けた比類なきプラットフォームを提供しています。無制限4GがUSD 6.58 PPP、5GがUSD 8.29 PPPという極めて低廉な料金は、マージンを圧迫しているものの、モバイルデータトラフィック全体を拡大させるデータ使用量の弾力性を促進し、2023年の5G接続数を250万件へと3倍に増加させる一因となりました。2024年および2025年には、Orangeが固定・モバイル統合を完了し、Digi CommunicationsがTelekom Romania Mobileの買収に動いたことで競争環境が激化し、規模、技術の多様化、および差別化された企業向けポートフォリオの重要性が高まっています。一方、EUR 292億相当のEU復興・強靭化ファシリティ補助金が5G展開、農村部ブロードバンド、およびデジタル政府サービスを支援しており、事業者が義務的なHuawei機器交換に伴う設備投資圧力に対処しながらも、長期的な需要の追い風を生み出しています。
主要レポートのポイント
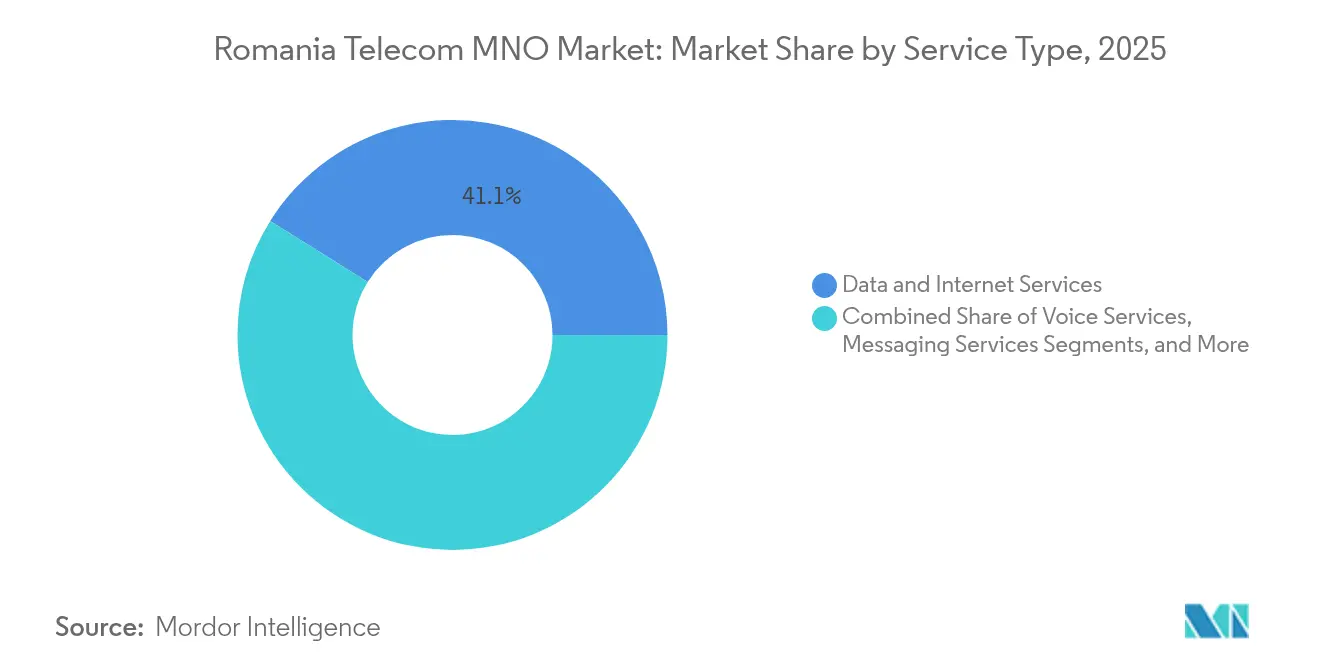
- サービスタイプ別では、データおよびインターネットサービスが2025年のルーマニア通信MNO市場シェアの41.10%を占めてトップとなり、IoTおよびM2Mサービスは2031年にかけてCAGR 4.10%で拡大する見込みです。
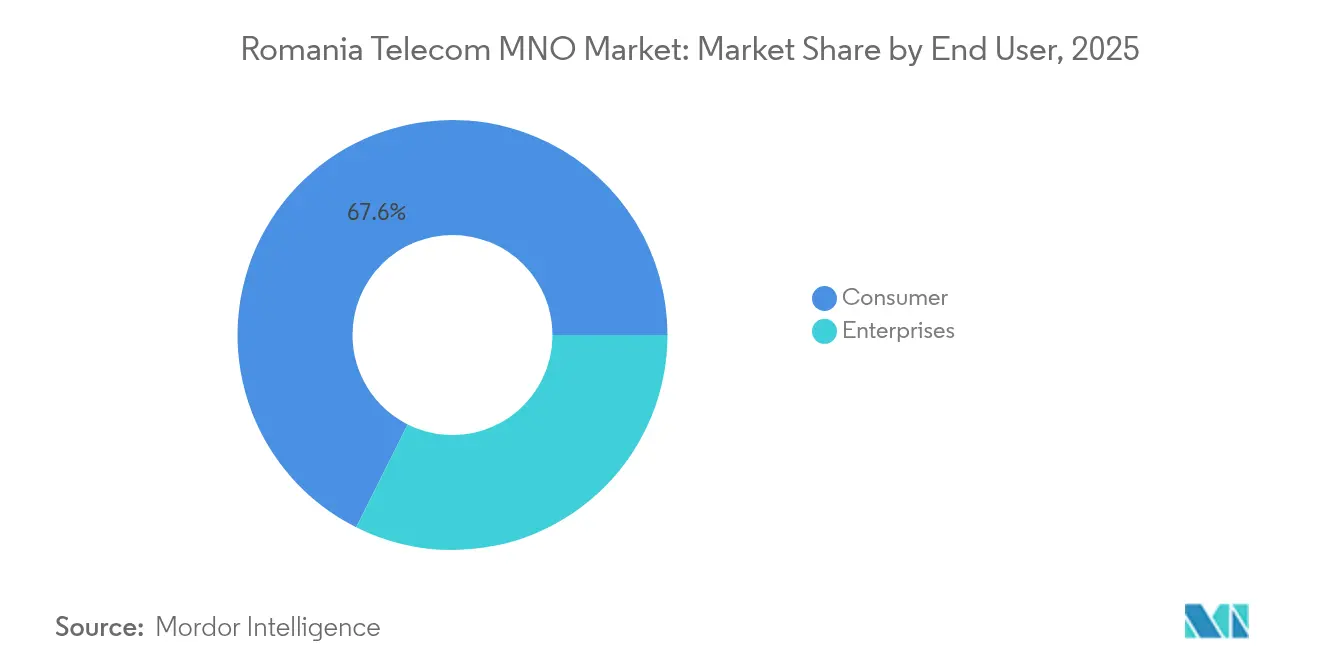
- エンドユーザー別では、消費者セグメントが2025年のルーマニア通信MNO市場規模の67.60%を占め、企業セグメントは2031年にかけてCAGR 4.05%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(約)% 予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| EU復興基金に支援された急速な5G展開 | +0.8% | ブカレスト、クルージュ=ナポカ、ティミショアラを優先とした全国規模 | 中期(2〜4年) |
| ARPUを向上させる固定・モバイル融合 | +0.6% | 全国規模、都市部に集中 | 長期(4年以上) |
| 自治体ダークファイバー構想による光ファイバーバックボーンの高密度化 | +0.4% | 第1層都市に重点を置いた全国規模 | 中期(2〜4年) |
| ニアショアリングITサービスセクターからのクラウド・エッジ需要 | +0.5% | ブカレストおよび主要都市に集中した全国規模 | 長期(4年以上) |
| EU義務によるローミング追加料金の撤廃 | +0.3% | EU全域への影響を伴う全国規模 | 短期(2年以内) |
| 使用量弾力性を促進するEUR 0.50/GB未満のデータ料金 | +0.4% | 全国規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
EU復興基金に支援された急速な5G展開
ルーマニアはデジタルおよび通信プロジェクト向けに国家復興・強靭化計画の下でEUR 59億7,000万を確保し、スペクトラム費用、無線アクセス機器、およびトランスポート層の近代化を支援することで全国的な5G利用可能範囲の上限を引き上げるパッケージを整備しました[1]。Orangeはすでに3.4〜3.8 GHzライセンスおよびRANアップグレードにUSD 2億8,800万を投じた後、50都市で約260 Mbpsのダウンロード速度を持つ5Gを提供しており、VodafoneはEricsson及びSamsungと提携して農村部カバレッジの迅速化を目指したオープンRANの展開を加速しています。2025年までに交通回廊および全都市部をカバーするという政府目標は、ネットワーク構築のタイムラインを短縮しますが、ルーマニア通信MNO市場を中央・東欧における5Gの先駆者として位置づけます。スペクトラム利用率が上昇するにつれ、事業者は高マージンのサービス収益を拡大する低遅延の企業向けユースケースの容量を獲得し、フリーキャッシュフローへの短期的な負担を相殺します。
ARPUを向上させる固定・モバイル融合
Orangeの統合事業体とDigiの光ファイバー中心モデルは、融合が超高速光ファイバーバックボーンをクラウド、コンテンツ、モビリティの複合提案へと転換し、解約率を低下させてユニットエコノミクスを向上させる方法を示しています。規制当局と共有された事業者内部のベンチマークによれば、バンドル加入世帯は通常、シングルプレイ顧客よりも15〜25%高いライフタイムバリューを生み出します。これは、加入者がブロードバンド、モバイル音声、ペイTV、IoTアドオンの支出を1つの請求書に集約するためです。ルーマニア独自の全国規模のGPONフットプリントは、隣接市場で同様の戦略を遅らせるラストマイルのボトルネックを排除することで、融合型展開を簡素化します。この戦術はまた、購買基準を料金からサービスの幅へとシフトさせることで価格のみの競争から事業者を守りますが、成功はマーケティングの実行力とレガシープリペイド顧客を契約バンドルへ移行させる能力に依存します。
自治体ダークファイバー構想による光ファイバーバックボーンの高密度化
地方自治体は、2025年12月までに945村のギガビット接続を目標とするパッシブインフラプロジェクトを支援しており、通信事業者は人口希薄地域でバックホールを自己資金で賄う代わりにダークファイバーをリースできるようになっています[2]。ルーマニアの650万固定ブロードバンド回線の91%がすでに超高速として認定されているため、ダークファイバー構築は現在、エッジコンピュートノードが設置される工業団地、郊外クラスター、および地域物流回廊に焦点を当てています。共有パッシブ資産はキロメートル当たりの設備投資を削減し、ブカレスト、クルージュ=ナポカ、ティミショアラにおける重複したメトロループが圧迫してきた投資収益率を改善します。このモデルはスウェーデンおよびポルトガルにおける成功した卸売光ファイバーの取り組みを踏襲しており、収益化までの時間を短縮しながら自治体が通信リースからユーティリティ型の年金収入を得ることを可能にします。
ニアショアリングITセクターからのクラウド・エッジ需要
ルーマニアのITサービス産業は年間約8%成長し、2023年にはソフトウェア輸出でEUR 32億を生み出し、現在はブカレスト、クルージュ、ヤシ、ティミショアラに集積する約192,000人の開発者を雇用しています。西欧からワークストリームを移転する多国籍企業は、地域データセンターへの低遅延リンク、オンプレミスエッジアプライアンス、およびセキュアなマルチクラウドゲートウェイを優先します。そのため通信事業者は、リテールプリペイドの30%未満のマージンに対して2桁のEBITDAマージンを実現するSD-WAN、プライベート5G、およびマネージドセキュリティサービスと接続性をパッケージ化しています。Googleがルーマニア政府とデジタルインフラの共同開発に関する覚書を締結したことは、グローバルなハイパースケーラーが追加のアベイラビリティゾーンを設置し、音声・データユーティリティからエッジクラウドファシリテーターへと進化する意欲のある通信事業者の卸売バックホールおよびピアリング収益を倍増させることを示しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(約)% 予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| Huawei機器の撤去・交換に伴う設備投資の重荷 | -0.7% | 全国規模 | 中期(2〜4年) |
| RF技術者の労働力流出 | -0.4% | 主要都市部 | 長期(4年以上) |
| プリペイドの根強い優位性 | -0.3% | 全国規模 | 長期(4年以上) |
| 第1層都市における光ファイバーの過剰構築 | -0.2% | ブカレスト、クルージュ=ナポカ、ティミショアラ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
Huawei機器の撤去・交換に伴う設備投資の重荷
2021年に制定されたセキュリティ法により、事業者は2026年までにコアネットワークから、2028年までにRANレイヤーからHuaweiハードウェアを撤去することが義務付けられており、OrangeおよびVodafoneは予算外の設備投資とプロフェッショナルサービス費用を割り当てざるを得ず、収益を生む製品革新から資金が流用されています[3]。サービス中断なしに機器を交換するには、並行ネットワーク、スペクトラムの再割り当て、および大規模なフィールドエンジニアのスケジューリングが必要となり、サイト当たりのコストが膨らみます。フリーキャッシュフローへの影響は、移行がEU補助金に紐付いた加速された5G拡張スケジュールと重なるため特に深刻です。Huawei機器の露出が少ないDigiなどの事業者は直接コストが少ない一方、業界全体として交換サイクルが完了するまでネットワークスライシングなどの高度な機能の収益化が遅延するという負担を共同で担っています。
RF技術者の労働力流出
ルーマニアのRF技術者はドイツ、フランス、北欧諸国でプレミアム賃金を得ており、オープンRAN、スタンドアロン5Gコア、エッジクラウド統合という最も複雑な時代に国内事業者は人員不足に陥っています。展開速度を維持するため、通信事業者は現在、最適化および統合機能を機器サプライヤーのマネージドサービス部門にアウトソーシングしており、運営費が増加し社内イノベーションが抑制されています。この不足はまた、ベンチマークレポートが四半期ごとではなく週次でセルレベルのパラメータを調整できる事業者をますます優遇するため、サービス品質の差別化を損なっています。賃金体系または職場内スキルアップ研修プログラムが西欧との報酬格差を縮小しない限り、ルーマニア通信MNO市場の事業者は長期的な競争力を侵食する構造的な人材不足のリスクに直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
データ中心の消費がポートフォリオを再形成データおよびインターネットサービスにおけるルーマニア通信MNO市場規模は、EUR 0.50/ギガバイト未満の料金によって実現されたトラフィック弾力性を背景に、ルーマニア通信MNO市場シェアの41.10%に相当します。IoTおよびM2Mは収益の4.6%に過ぎませんでしたが、クルージュ=ナポカのスマートシティパイロットおよびプロイェシュティの産業自動化プロジェクトが低遅延SIMを必要とするため、2031年にかけて最速のCAGR 4.10%を記録する見込みです。音声およびメッセージングは長期的な低下傾向を続けていますが、代替固定回線を持たない企業向けPBX相互接続および農村世帯にとっての関連性は維持されています。VodafoneのDisney+独占契約およびOrangeのOrange TV Goアップグレードによって強化されたOTTおよびペイTVサービスは、コンテンツ集約を通じてARPUを向上させますが、パッケージングの成功は著作権経済とデバイスバンドルに依存します。
2025年第1四半期に加入者一人当たりの1日のモバイルデータ使用量がEU-27平均の3倍となる9 GBを超え、エンドユーザー料金が欧州最低水準にとどまる中、事業者の戦術はギガバイト当たりのコストを抑制するためのスペクトラム効率とエッジキャッシュ配置を優先するようになっています。すでに7地域をカバーするOrangeの3G停波は900 MHzおよび2100 MHzの容量をLTEおよび5Gへ移行させ、エネルギー消費を11%削減し農村部のスループットを向上させます。一方、企業向けIoT普及率は10%にとどまり、欧州平均の29%を大きく下回っており、デバイス認証とシステム統合に関するエコシステムの断片化が緩和されれば、NB-IoT、LTE-M、プライベート5Gソリューションの相当な対応可能市場が残されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
デジタルトランスフォーメーションの要請に基づく企業モメンタムの構築消費者アカウントは2025年のルーマニア通信MNO市場規模の67.60%を占めました。企業セグメントは、銀行、自動車、シェアードサービスセンターにおけるクラウド移行、リモートワーク推進、サイバーレジリエンス支出に支えられ、CAGR 4.05%で成長すると予測されています。通信事業者はこの価値を獲得するため、SD-WAN、マネージドファイアウォール、Microsoft 365ティアを5G接続とバンドルしており、2025年第3四半期に記録されたVodafoneのルーマニアビジネスサービス収益の前年比5.3%成長を反映しています。
新規大企業契約では、往復遅延20ミリ秒未満のサービスレベル保証を規定するケースが増えており、通信事業者はブカレストのハイパースケーラーのデータセンター内にモバイルエッジコンピューティングノードを共同設置するよう促されています。中小企業向けには、既製の融合型パッケージがPOSゲートウェイ、クラウドストレージ、無制限5Gデータを2022年のUSD 14から引き上げた月額USD 23から提供しており、ギガバイト当たりの価格からサービス品質の収益化へのシフトを示しています。電子政府およびサイバーセキュリティ向けにEUR 41億が充当された継続的な公共部門のデジタルアジェンダ資金は、高度な接続性注文の数量アンカーとして機能します。ただし、事業者は契約全額を解放するために政府部門に典型的な調達の複雑さと長い販売サイクルを克服する必要があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
地域別パフォーマンスは、国内ICT収益の63%を生み出し最密の5Gマクロセルグリッドを有するブカレストにルーマニア通信MNO市場規模が集中していることを示しています。首都の5Gダウンロード速度の中央値は2025年上半期に270 Mbpsに達し、メディア制作およびテレメディシンにおける初期の企業向けエッジパイロットを支えています。クルージュ=ナポカとティミショアラは第2層クラスターを形成しており、Digi、Orange、Vodafoneが自動車R&D施設のキャンパスネットワークパイロットを供給するスモールセルおよびミリ波トライアルに注力しています。
農村部では、政府資金によるダークファイバー回廊と700 MHzスペクトラム割り当てが、2025年の70%から2027年までに98%へと5G人口カバレッジを引き上げ、EUデジタルデケードの目標を達成することを目指しています。通信事業者は現在、カバー市民一人当たりのコストを膨らませることなく義務を果たすため、マクロセル共有とオープンRAN構造の経済的メリットを検討しています。スチャヴァなどの北部郡では平均LTEスループットが22 Mbpsにとどまっているため、Orangeの3G廃止決定はサービスギャップを避けるためにLTE 900の再割り当てと同期させる必要があります。Ooklaのスピードテストデータセットはオラデアをモバイル遅延23ミリ秒でトップに位置付けており、通信事業者が地域B2Bピッチで宣伝する卓越したポケットを示しています。
EUマイルストーン追跡によると、ルーマニアは2024年第4四半期までに43の接続性成果物のうち39を達成し、農村部の鉄塔建設と交通回廊5Gを補助する第2回EUR 28億の支払いを解放しました。この資金流入は設備投資リスクを軽減し、小規模な鉄塔会社プロジェクトおよびMVNOがコンプライアンス監査と報告要件を処理するために大規模なネットワーク所有者との提携を求める中、さらなる統合を促進します。それにもかかわらず、ブカレスト、クルージュ=ナポカ、ティミショアラにおける光ファイバーの過剰構築は卸売料金に下方圧力をかけており、多様な収益ストリームにわたってネットワークコストを償却するための規模を欠く事業者の投下資本利益率に課題をもたらしています。
競争環境
ルーマニア通信MNO市場は、市場集中度を徐々に高めながらも競争の激しさを排除しない統合サイクルにある4つの全国規模の事業者を特徴としています。Orange RomaniaはOrange Romania SAとOrange Romania Communicationsを統合した後、690万モバイルユーザー、120万ブロードバンド回線、および規制関係を安定させる20%の政府持分を引き継ぎ、統合市場リーダーとなりました。歴史的に固定回線の強者であるDigi Communicationsは、Telekom Romania Mobileの190万加入者を買収することで第2位のランキングを目指しており、この取引によりDigiの合算ベースは640万に達し、1800 MHzおよび2100 MHz帯のスペクトラム保有量が増加します。Vodafone Romaniaは、Huawei撤退規則の中でベンダー多様化に対する規制当局の評価を得たオープンRANの早期採用を通じて差別化されたポジションを維持しており、Disney+パートナーシップがファミリーバンドルの粘着性をさらに高めています。
技術ロードマップは、ビット当たりのネットワークコストを抑制するためにオープンRANとクラウドネイティブ5Gコアを重視しています。OrangeとVodafoneは共同でオープンRANの農村パイロットを230サイトに拡大し、Wind River Linux上でSamsung vRANソフトウェアをDell PowerEdgeハードウェアで稼働させており、Digiも新規加入者資産を消化しながら同じスタックへの関心を示しています。同時に、鉄塔会社の分離が次のステップとして浮上する可能性が高く、市場の約24,000のマクロサイトを独立した事業体に移管することで、Huawei交換と新規メトロセル展開の資金調達に必要なバランスシートの柔軟性を解放できます。
ルーマニア通信MNO産業リーダー
-
Orange Romania SA
-
Vodafone Romania SA
-
Digi Romania S.A.
-
Telekom Romania Mobile SA
- 注:主要企業の掲載順は順位を示すものではありません。
ルーマニア通信MNO市場 このレポートでカバーされる企業
- Orange Romania SA
- Vodafone Romania SA
- Digi Romania S.A.
- Telekom Romania Mobile SA
最近の産業開発事情 ルーマニア通信MNO市場
- 2025年4月:Orange RomaniaはスペクトラムおよびRANアセットにEUR 2億6,500万を投資した後、50都市で5G/5G+を展開した初の事業者となりました。
- 2025年3月:Digi Romaniaは、2024年に収益がEUR 19億3,000万へ13.9%成長した後の拡大を支援するため、ルーマニアおよびポルトガルのネットワーク強化に向けて4年満期のEUR 5,476万の輸出信用融資を確保しました。
- 2025年2月:規制当局は、190万ユーザーに影響するVodafoneとDigiによるTelekom Romania Mobile買収交渉に際し、厳格なサービス品質条件を課しました。
- 2024年5月:Orangeは政府承認を経て固定・モバイル事業体の統合を完了し、2024年6月から完全融合型事業者を創設しました。
- 2024年5月:OrangeとVodafoneは、Samsung vRANソフトウェア、Wind Riverインフラ、Dellハードウェアを使用した共有オープンRAN 4Gネットワークパイロットをルーマニア農村部全域に拡大しました。
- 2024年2月:Vodafone Romaniaはサムスンとの商用オープンRANネットワークを拡大し、20都市にサイトを追加して2G、4G、5G容量を強化しました。
ルーマニア通信MNO市場レポートの範囲
本調査はルーマニアの通信セクターの詳細な分析を提供します。
ルーマニア通信MNO市場は、サービス(音声サービス(有線および無線)、データおよびメッセージングサービス、OTT、ペイTVサービス)によってセグメント化されています。市場規模および予測は、上記すべてのセグメントについて価値(USD)の観点から提供されています。
セグメンテーション概要
| 音声サービス |
| データおよびインターネットサービス |
| メッセージングサービス |
| IoTおよびM2Mサービス |
| OTTおよびペイTVサービス |
| その他のサービス(付加価値サービス、ローミングおよび国際サービス、企業・卸売サービスなど) |
| 企業 |
| 消費者 |
| サービスタイプ | 音声サービス |
| データおよびインターネットサービス | |
| メッセージングサービス | |
| IoTおよびM2Mサービス | |
| OTTおよびペイTVサービス | |
| その他のサービス(付加価値サービス、ローミングおよび国際サービス、企業・卸売サービスなど) | |
| エンドユーザー | 企業 |
| 消費者 |
レポートで回答される主要な質問
2026年のルーマニア通信MNO市場の規模はどのくらいですか?
2026年にはUSD 39億5,000万と評価されており、2031年までにUSD 47億3,000万に達すると予測されています。
ルーマニアのモバイルネットワーク事業者の予想成長率はどのくらいですか?
市場のCAGR 3.67%は、数量拡大から付加価値型5Gおよび企業向けサービスへの移行を反映しています。
どのサービスラインが通信事業者の収益を主導していますか?
データおよびインターネットサービスが2025年のルーマニア通信MNO市場シェアの41.10%を占めており、欧州最低の料金での大量使用によって牽引されています。
事業者が企業顧客に注力する理由は何ですか?
企業収益は2031年にかけてCAGR 4.05%で成長し、バンドル型接続、クラウド、サイバーセキュリティソリューションを通じてより高いARPUを提供します。
政府資金は5G展開にどのような影響を与えますか?
EUR 59億7,000万相当のEU復興補助金がスペクトラムとインフラを資金援助し、設備投資負担を軽減しながら5G展開を加速させます。
Huawei禁止はどのような課題をもたらしますか?
通信事業者は2028年までにHuawei機器を交換しなければならず、追加の設備投資により市場CAGRに推定0.7パーセントポイントの下押し圧力がかかります。