
道路安全市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
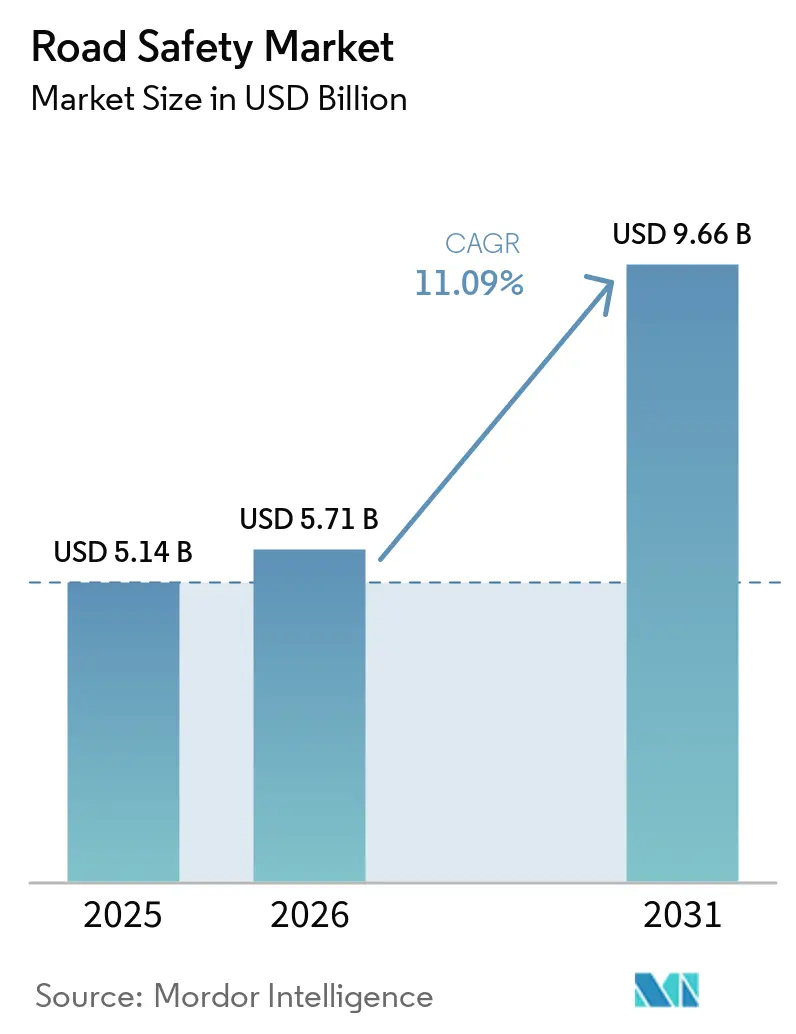
| 市場規模 (2026) | 5.71 十億米ドル |
| 市場規模 (2031) | 9.66 十億米ドル |
| 成長率 (2026 - 2031) | 11.09 % |
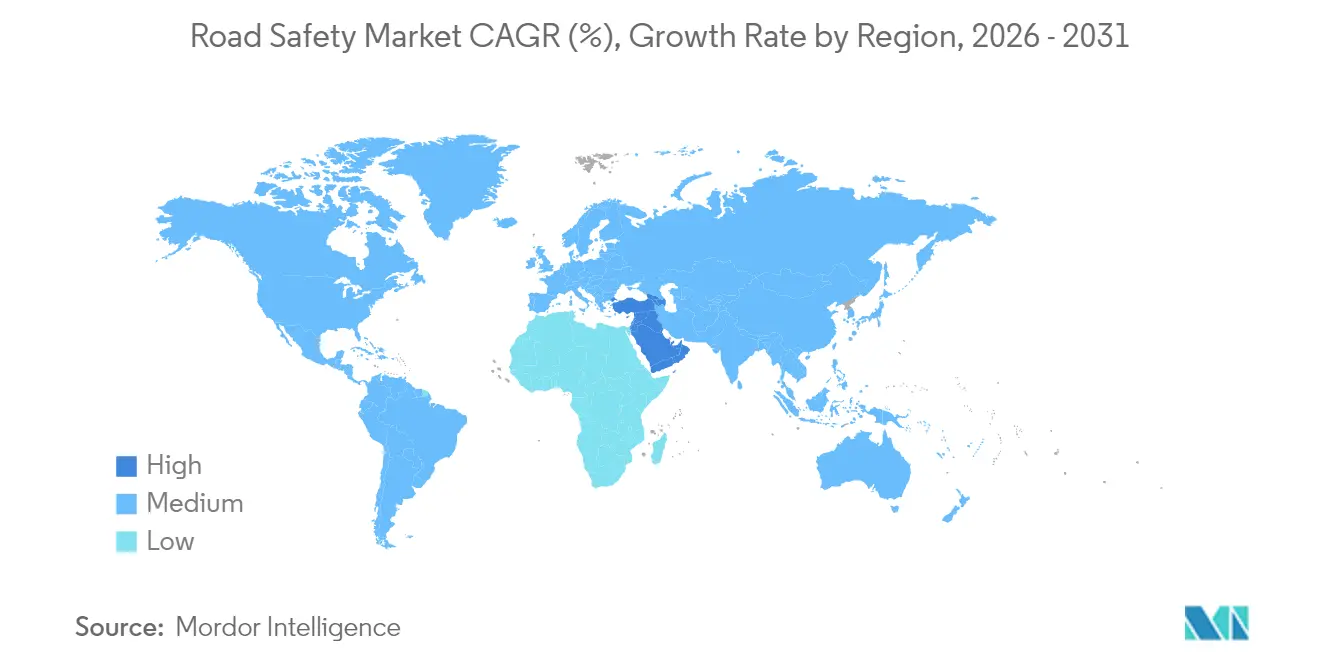
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | 北米 |
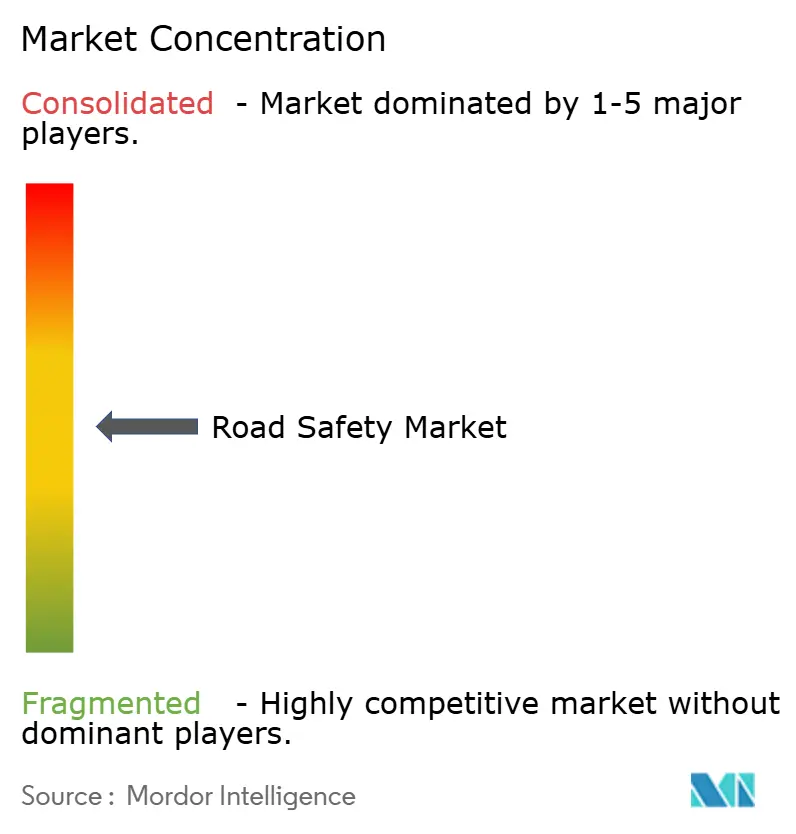
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる道路安全市場分析
道路安全市場は、2025年のUSD 51.4億から2026年にはUSD 57.1億に成長し、2026年~2031年の年平均成長率(CAGR)11.09%で2031年までにUSD 96.6億に達すると予測されています。EU規則2019/2144、米国のビジョン・ゼロプログラム、アジアの国家主導型ITS(高度道路交通システム)基金に関連した投資が、ハードウェア、ソフトウェア、サービス全体にわたって同期した需要サイクルを生み出しています。赤信号・速度取締りのアップグレードは引き続き収益の根幹を担っていますが、回廊型監視、AI(人工知能)アナリティクス、V2X(車両対あらゆるもの)統合が調達仕様を再定義しています。北米の成果連動型契約と欧州のプライバシー重視型アーキテクチャがベンダー戦略を形成する一方、中東のスマートシティプロジェクトとアフリカの回廊近代化が地理的アドレッサブルベースを拡大しています。こうした背景のもと、ハードウェアの更新はデータサービス年金型収益へと進化しており、導入済み資産にアナリティクスおよびコンプライアンスモジュールを組み合わせられるサプライヤーに競争優位が傾いています。
主要レポートの概要
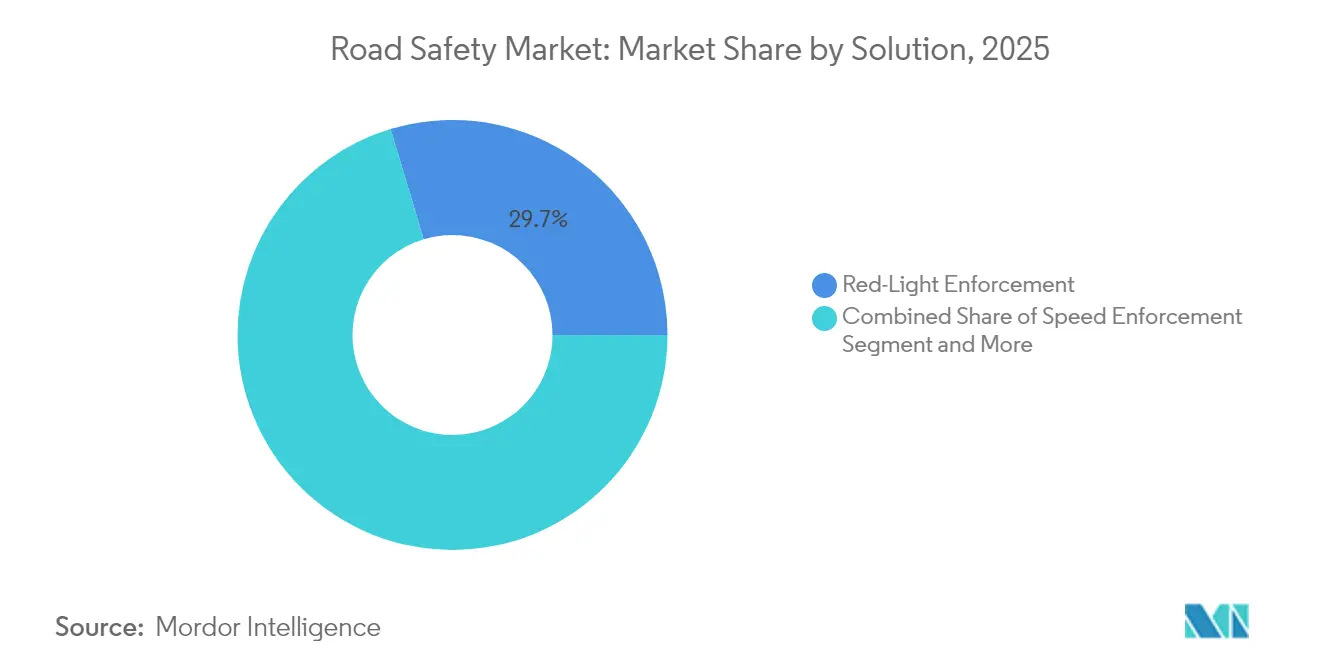
- ソリューション別では、区間/平均速度取締りが2031年にかけて12.35%のCAGRで拡大しており、赤信号システムは2025年に道路安全市場シェアの29.65%を維持しました。
- コンポーネント別では、ソフトウェアが2026年から2031年にかけて10.8%のCAGRで拡大する見込みであり、一方でハードウェアは2025年の道路安全市場規模の54.85%を依然として占めています。
- 取締りタイプ別では、固定設置型が2025年の道路安全市場規模の61.35%を占め、モバイル/車載プラットフォームは12.1%のCAGRで成長しています。
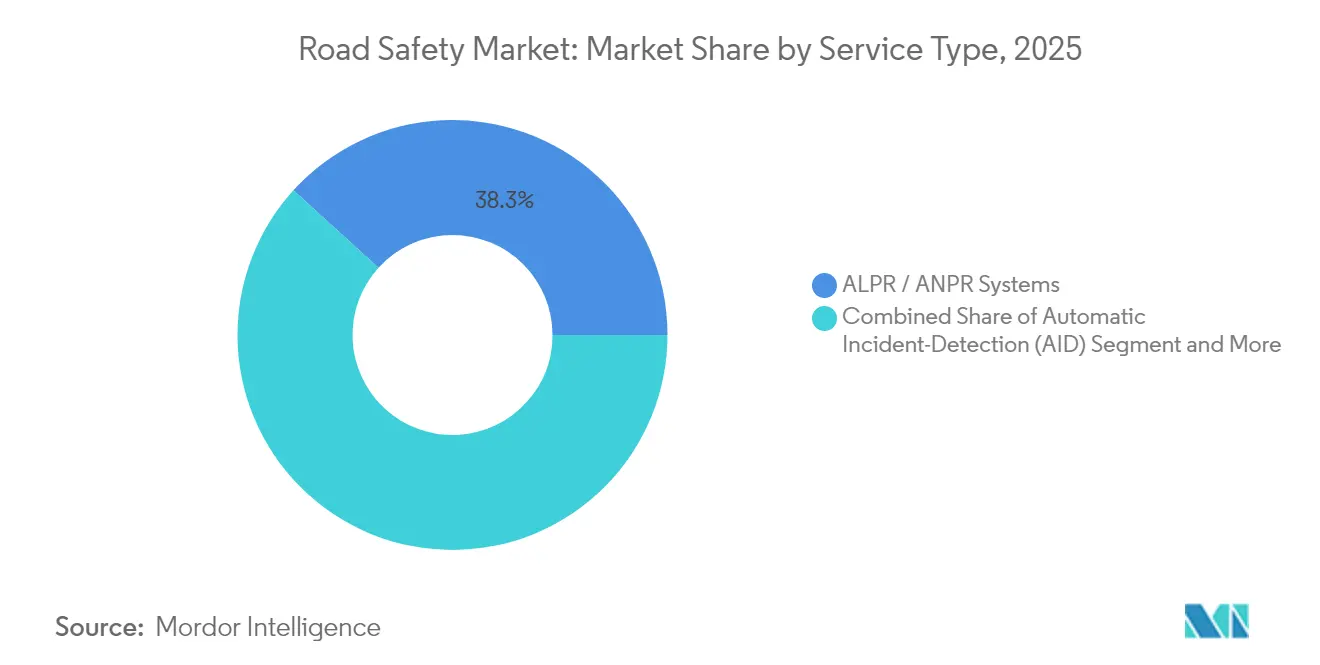
- システムタイプ別では、ALPR/ANPRソリューションが2025年に道路安全市場シェアの38.25%を占め、自動インシデント検知が12.75%のCAGRで成長をリードしています。
- エンドユーザー別では、地方自治体および都市道路当局が2025年の支出の45.85%を占め、商業フリートが12.6%のCAGRで前進しています。
- 地域別では、北米が2025年の収益の38.55%を生み出し、中東およびアフリカは12.3%のCAGR見通しを示していす。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| EU 2030年の取締りカメラ義務化が機器更新を促進 | +2.1% | 欧州、 北米への波及 | 中期 (2~4年) |
| ビジョン・ゼロ 計画が米国の速度管理予算を押し上げる | +1.8% | 米国 | 短期 (2年以内) |
| 中国の ITS高度化基金がANPRの普及を加速 | +1.6% | 中国 | 中期 (2~4年) |
| インドの バーラトマーラII高速道路安全回廊 | +1.4% | インド | 長期 (4年以上) |
| スマートシティ 大規模プロジェクトがAI道路安全アナリティクスを採用 | +1.2% | 中東を中心に | 中期 (2~4年) |
| 保険テレマティクス パートナーシップが映像アナリティクスを促進 | +0.9% | 北米 および欧州 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
EU 2030年の取締りカメラ義務化が機器更新を促進
2024年7月に施行された高度安全規定の義務化により、欧州の市区町村は旧来のカメラを刷新し、インテリジェント速度支援および緊急ブレーキシステムと接続することを余儀なくされています。Yunex TrafficによるプラハのAI対応交通管制ロールアウトは、取締り資産がプラットフォームベースの予測的エコシステムへと移行する様子を示しています。[1] 国境を越えたサプライヤーはEU準拠ファームウェアを標準化し、同様の更新プログラムを輸出市場にも展開しています。契約形態は一回限りのハードウェア販売から、アナリティクスサブスクリプションおよびサイバーセキュリティ更新を組み込んだ7年~10年のマネージドサービス契約へと移行しています。
ビジョン・ゼロ計画が米国の速度管理予算を押し上げる
USD 50億の「安全な道路・道路のためのすべて」助成金および先進技術賞USD 9,600万が、都市予算を事後的な違反切符モデルからデータ主導型の速度管理へと転換させています。[2] オークランド、サンフランシスコ、ニューヨーク市はVerra Mobilityと速度安全プログラムの一括請負契約を締結し、衝突削減指標に連動したパフォーマンス条項を規定しています。この成果保証モデルは、ベンダーがAIアナリティクス、センサー校正、クラウド証拠管理を単一サービススタックにバンドルするインセンティブを与えています。
中国のITS高度化基金がANPRの普及を加速
北京のV2XおよびANPRに向けた協調的な資金調達は、2034年までに年間3,000万台の接続車両追加を目標とし、予測型違反防止のための実験場を確立しています。国内生産の拡大に伴いユニットエコノミクスが改善し、世界的なハードウェア価格を圧縮するとともに中国のプロトコル標準が輸出されています。HikvisionおよびDahuaは、歴史的に欧州ブランドが優位であったラテンアメリカおよびアフリカの調達においても競争力のある入札を行っています。
インドのバーラトマーラII高速道路安全回廊
バーラトマーラIIは、ベンガルールの165交差点適応型制御ネットワークで実証されたように、グリーンフィールドの高速道路建設にAIモニタリングを組み込んでいます。[3] 計画段階から安全センサーを組み込むことで回収期間が短縮され、舗装ライフサイクルスケジュールに沿った予測可能なアップグレードパスが生まれます。都市スマートシティモジュールと国家回廊プロジェクトを統合できるベンダーは、クロスドメインの信頼性を強化します。
制約影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| GDPRおよびCCPAによる 取締りカメラのデータ保持制限 | -1.5% | 欧州 および北米 | 短期 (2年以内) |
| 低・中所得国における AIマルチセンサーシステムの高い初期投資 | -1.1% | アジア太平洋、 中東・アフリカ | 中期 (2~4年) |
| 自動速度取締りへの 訴訟による反発 | -0.8% | 米国、欧州への波及 | 中期 (2~4年) |
| 道路脇IoTセンサーの サイバー脆弱性 | -0.6% | グローバル | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
GDPRおよびCCPAによる取締りカメラのデータ保持制限
2025年のMetaに対するEUR 12億(USD 12.96億)の制裁は、規制当局がコンプライアンス違反に対して積極的に制裁を科す姿勢を示しました。道路安全事業者はローカル処理ノードの構築、国境を越えた証拠保管の回避、および証拠連鎖規則と場合によって相反する削除ルーティンの自動化が求められます。コンプライアンスにかかるオーバーヘッドは、社内法務・セキュリティ・DevSecOpsリソースを持つ多国籍企業に有利な競争環境をもたらします。
低・中所得国におけるAIマルチセンサーシステムの高い初期投資
交差点レベルへのUSD 50,000~100,000の投資は、多くの新興市場の市区町村の税収を超えています。譲許的融資やレベニューシェアモデルは存在しますが、調達サイクルを長期化させ、安全効果の実現を遅らせます。モジュラーかつアップグレード対応型キットを提供するベンダーは、予測精度を損なうことなく潜在需要を解放することができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューション別:
回廊型監視が安全成果を加速赤信号システムは2025年に道路安全市場シェアの29.65%を維持しており、交差点保護が市区町村の安全戦略の基盤であり続けることを示しています。しかし、回廊型アプローチが区間/平均速度取締りを12.35%のCAGRに押し上げており、継続的な運転行動調整が特定地点の抑止力を上回ることを示しています。この勢いは、米国のビジョン・ゼロダッシュボードや仏国の速度カメラネットワークに提供される全国速度被害研究によってさらに強化されています。回廊型監視に紐付く道路安全市場規模は、従来の交差点プログラムよりも速いペースで拡大すると予測されており、サプライヤーが隣接するセグメント全体にレーダー、ライダー、ALPRをバンドルするインセンティブを与えています。
事後的な違反切符から予防的なアナリティクスへの転換が収益メカニズムを再構築しています。機関は現在、入札者を衝突削減予測で評価し、進化する交通パターンに適応可能な設定可能なAIモデルを要求しています。違反、渋滞、グリーンウェーブ指標を統合ダッシュボードに統合できるベンダーは、より高い継続的収益と長期サポート契約を確保し、一括ハードウェアマージンを緩和しています。

コンポーネント別:
ソフトウェアの知性が資産価値を変革するハードウェアは、カメラ、レーダー、センサーの調達サイクルにより、2025年の道路安全市場規模の54.85%を依然として支配しています。しかし、ソフトウェアの10.8%のCAGRは、競争差別化を決定するのは鉄とシリコンではなく分析層であることを示しています。クラウドネイティブモジュールはリアルタイムエッジ処理、GDPR対応の映像秘匿化、フリート事業者向けAPIを提供し、助成金の条件が変化した際に都市が迅速に転換できるようにします。ISSのIntelliSectionは、土木工事なしに交差点の競合をトリアージし、最適な位相を推奨するコンピュータービジョンアルゴリズムを組み込んでいます。
24時間365日モニタリングとKPIコンプライアンス報告に支えられたサービス収益は、機関が人件費抑制のために保守業務を外部委託するにつれて着実に増加しています。このサービスのグライドパスは、従来の違反一件当たり課金への依存を低下させ、M&Aデューデリジェンスにおける導入済み資産の評価倍率を引き上げています。
取締りタイプ別:
モバイルの多様性がフリート需要を解放する固定キャビネットは2025年の導入価値の61.35%を記録しましたが、フリート統合型モバイルプラットフォームは保険テレマティクスドライバーを反映して12.1%のCAGRで推移しています。警察車両や商用車両に組み込まれたモバイルユニットは、高価な土木工事なしに取締りカバレッジを拡大し、AIオブジェクト検知がオペレーターの判断を不要にします。ポータブル三脚キットは、恒久的な設備投資対効果が低い小規模自治体や建設ゾーンプロジェクトのエントリーポイントとして残っています。
商用フリートは、保険免責額の低減と訴訟リスクの軽減により投資対効果(ROI)を実現しています。Verra Mobilityの車載取締りスイートは、OEM(相手先ブランド製造)を問わないセンサーとクラウドアナリティクスが導入の摩擦を低減し、調達をサブスクリプションモデルへと誘導する様子を示しています。
システムタイプ別:
AI検知が状況認識を高めるALPR/ANPRプラットフォームは2025年に道路安全市場シェアの38.25%を占め、ナンバープレート認識が料金収受と取締りの成熟したベースラインとして定着していることを裏付けています。しかし、機関が衝突を未然に防ぎ動的車線制御をトリガーするためにコンピュータービジョンを導入するにつれ、AI主導の事故検知が12.75%のCAGRで拡大しています。Currux Visionのサンノゼへのロールアウトはレガシーシステムを凌駕し、90%以上の違反検知精度とリアルタイムアラートを提供しました。
可変メッセージ標識と交差点安全カメラは、交通管制センターにアラートを送信するAIモジュールとの統合が進み、取締りと交通流最適化を連携させています。コンピュータービジョンパイプラインとセキュアなV2Xプロトコルの両方に精通したサプライヤーは、標準が収束するにつれて防御可能な優位性を獲得します。
エンドユーザー別:
民間セクターの採用が販売ファネルを書き換える市区町村・都市道路当局が2025年の支出の45.85%を占めましたが、商用フリートは2031年まで12.6%のCAGRで増加しています。賠償責任を嫌うオペレーターは、保険割引を確保し訴訟リスクを軽減するためにドライバーモニタリングカメラと前方衝突センサーを設置しています。国家高速道路機関は、料金収受と走行中重量計測のアップグレードと連携した回廊プログラムに資本を配分しており、有料道路コンセッション事業者は投資家のIRR(内部収益率)向上のために収入徴収アーキテクチャ内に取締りを組み込んでいます。
ベンダーのロードマップには、フリートマネージャーがコンプライアンスデータをロジスティクスプラットフォームと整合させることを可能にするエンタープライズグレードAPIと統合資産ダッシュボードが増えています。この結果として生まれる粘着性が複数年のライセンスコミットメントを促進し、一回限りのハードウェア取引を継続的ARR(年間経常収益)へと転換しています。
地域分析
北米道路安全市場
北米は2025年収益の38.55%を創出し、ビジョン・ゼロ義務化およびアリゾナ州、テキサス州、ユタ州の高速道路における総額6,000万米ドル相当の連邦V2X補助金によって支えられている。同地域は成果ベースの調達を引き続き重視しており、ベンダーはパフォーマンス保証を引き受け、サービスレベル合意書に継続的改善条項を組み込むことを余儀なくされている。カナダのITS重点インフラ銀行およびメキシコの高速道路近代化目標は対応可能需要を拡大しており、NAFTA全域の相互運用性要件が標準の調和を推進している。
欧州道路安全市場
欧州の軌跡は、2019/2144規制が同期的な更新サイクルを調整する中で安定した推移を維持している。プライバシーおよびサイバーセキュリティ指令は厳格であるが、アジアおよびラテンアメリカに採用される輸出対応型コンプライアンスフレームワークを生み出してもいる。統合が加速しており、SWARCOによるElmore Groupの買収およびLacroixへの入札はサプライチェーンの垂直統合を深め、ソフトウェアスタックを拡充している。東欧はEU資金によるスマートモビリティ回廊の恩恵を受け、相応の競争激化を伴わずに対応可能市場規模を拡大している。
中東・アフリカ道路安全市場
中東およびアフリカは世界最速となる12.3%のCAGRを達している。サウジアラビアのNEOM構想およびUAEのITSマスタープランは、レガシー資産に制約されることなくスマートシティインフラを展開しており、AIネイティブプラットフォームが旧来システムを飛び越えることを可能にしている。ケニアの道路安全行動計画などのアフリカ連合安全回廊は、ソブリン債務負担を軽減するブレンデッドファイナンスパッケージを呼び込み、中堅サプライヤーに予測可能なパイプラインを創出している。
規制環境
道路安全技術の需要は、分岐するコンプライアンスモデルと急速に進化する自動運転規則によって形作られている。欧州では、EU型式認証フレームワークが路上取締りおよび証拠管理要件へと波及し続けており、欧州委員会実施規則(EU) 2026/481(2026年3月)は完全自動運転車における自動運転システムの型式認証に関する技術手続きを詳細化し、コネクテッドかつデータ豊富な安全アーキテクチャへの広範な整合を後押ししている。
米国では、コンプライアンスはメーカーによるFMVSSへの自己証明と、NHTSAおよび米国運輸省が自動運転車の運用や従来型手動操作を持たない車両に対応するために進める更新の取り組みが組み合わさっている。世界レベルでは、UNECE GRVAによるADS(自動運転システム)向け世界統一技術規則(GTR)案の策定作業(2026年の審査に向けて準備中)が新たな標準化の層を加え、V2Xの準備状況、サイバーセキュリティ、AI駆動の検知・取締りワークフローの監査可能性に影響を与えている。
バリューチェーン分析
道路安全のバリューチェーンは、センシングハードウェア(カメラ、レーダー、LiDAR、可変情報標示板)、エッジコンピューティングと接続性、コアソフトウェア(映像解析、ALPR/ANPR、事故検知、事案・証拠管理)、およびサービス(設計、設置、キャリブレーション、運用、長期保守)を包含する。調達はこれらの層をますますマネージドサービス構造に統合している。Sensys Gatsoは交通取締りをサービスとして提供する「Traffic Enforcement as a Service(TRaaS)」を位置付け、Engie Solutionsなどのパートナーを通じて公共部門からの受注を確保している。一方、Kapsch TrafficComはプラットフォーム統合と地域全体でのプロジェクト遂行を重視している。
上流の依存関係には、半導体・光学部品の供給、耐環境性筐体、セキュアな通信部品が含まれる。価値は下流において、交通管制センターおよび行政のITスタック(認証、決済、審査、記録)への統合を通じて実現される。サプライチェーンの強靭性に関するOECDの取り組みは、デジタルツール、電子取引環境、技術的相互運用性の役割を強調しており、これは道路安全導入における実情と一致する。すなわち、複数ベンダー間の相互運用性、ローカル処理、セキュアなデータ交換が、パイロット導線からネットワークレベルの計画への拡張時のライフサイクルコストと実現可能性を左右する。
競合状況
道路安全産業は中程度に分散しています。Kapsch TrafficComはEUR 5億3,900万(USD 5億8,210万)の収益を計上し、USD 140万のハワイトンネル契約を獲得し、北米での参照可能性を活かしています。Jenoptikはライダー知財権を活用したハイブリッドライダー・レーダーカメラを展開し、Sensys Gatsoはマネージドサービス契約によるサブスクリプション価格設定を推進しています。SWARCOは2022年以降10件の買収という無機的な拡大戦略で、コントローラー、V2Xラジオ、アナリティクスにわたる多様な交通技術スタックを構築しています。
Currux Vision、Omnisight、DerqなどのAIネイティブ挑戦者は、コンピュータービジョンの精度とクラウドに依存しない展開で差別化しています。ThalesとCubicのパートナーシップによるeSIM車両接続の開始は、航空宇宙グレードのセキュリティを道路脇ドメインに拡張しています。既存の大手企業は内部研究開発またはボルトオン買収を通じてAIモジュールを組み込み、エコシステム参加を加速させるベンチャーファンドを創設することで対応しています。
道路安全産業リーダー
-
Kapsch TrafficCom AG
-
Jenoptik AG
-
Sensys Gatso Group AB
-
SWARCO AG
-
Verra Mobility Corp.
- 注:主要企業の掲載順は順位を示すものではありません。
道路安全市場 このレポートでカバーされる企業
- Kapsch TrafficCom AG
- Jenoptik AG
- Sensys Gatso Group AB
- SWARCO AG
- Verra Mobility Corp.
- Redflex Holdings Ltd.
- FLIR Systems Inc.
- VITRONIC GmbH
- Motorola Solutions Inc.
- Thales Group
- Siemens Mobility
- Cubic Transportation Systems
- Information Engineering Group Inc.
- Clearview Intelligence Ltd.
- Conduent Business Services LLC
- Connected Wise LLC
- Dahua Technology Co. Ltd.
- Hikvision Digital Technology Co.
- Iteris Inc.
- Citilog SA
- AllGoVision Technologies Pvt Ltd.
- FRED Engineering
市場機会と将来展望
自動運転および先進運転支援システムの要件がより規範的になるにつれ、車両安全規制と路上取締りプラットフォームの交差点に空白領域が形成されつつある。2026年7月7日に施行される新たな先進安全規則(乗用車・バンにおける交通弱者向け緊急ブレーキおよび運転者注意散漫警告などの機能を対象)をEUが施行する動きは、道路当局とベンダーが取締り・交通管理システムをより豊富で高頻度な安全信号に合わせる動機を高めており、これには従来車両と増加する自動運転車の混在交通に対応できる証拠管理ワークフローも含まれる。
もう一つの機会領域は、データガバナンスの強化のもとで運用上の摩擦を減らす、コンプライアンス対応でプライバシーおよびサイバーセキュリティに配慮したアーキテクチャであり、特にカメラおよびALPR/ANPR導入において重要である。これに加え、米国運輸省の2026年規制アジェンダは自動運転車の規則制定とFMVSSの現代化を加速させ、ADS向け世界統一技術規則を目指すUNECE GRVAの取り組みは、相互運用可能なV2X、セキュアな認証、監査対応の分析への需要を後押ししている。エッジ処理、ポリシー駆動のデータ保持、プラットフォーム統合を複数年のサービス契約にまとめられるベンダーは、行政機関が単発のハードウェア更新から回廊型・ネットワーク型プログラムへ移行する中で、継続的な収益を維持できる立場にある。
最近の産業開発事情 道路安全市場
- 2026年6月:Kapsch TrafficCom AGは、スペイン・レオンの交通システムに関する297.5万ユーロ、3年間の保守・現代化契約を発表し、EcoTrafiXプラットフォームへのハードウェア統合を含む。この契約はサービス・保守能力を支える一方で、既設インフラ全体で統一されたソフトウェア基盤の推進を進めるものである。これはスペインの取締り現代化の継続的な動きと、導入済み資産に分析・コンプライアンスモジュールを組み込む動きを反映している。
- 2026年6月:Kapsch TrafficCom AGは、ニュージーランド(Bay of Plenty、Takitimu North Link 第1段階、Ō Mahurangi - Penlink)における映像ベースの通行料課金プロジェクト3件を報告し、2025年11月から12月にかけて受注した。これらのプロジェクトは地域的な存在感を拡大し、プロジェクトベースの収益源を多様化させる。これはアジア太平洋地域における映像通行料課金の拡大の一歩であり、パイプライン主導の成長モデルを強化するものである。
- 2026年5月:Sensys Gatso Group ABは、GCC加盟国の一国から老朽化した交通監視インフラをスピードおよび赤信号取締りシステムに置き換える2,500万スウェーデンクローナ超の受注を発表した。この更新は中東における取締り事業基盤を強化し、更新された取締りプラットフォームへの移行を加速させる。この動きは地域の現代化の取り組みと資産レベルの収益性向上に一致するものである。
道路安全市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、道路安全市場は、高速道路および都市道路における安全な道路利用の防止、検知、および取締りを支援するソリューションとサービスを対象としており、公共機関および民間事業者が調達するモニタリング、アナリティクス、および取締り関連システムを含みます。
対象範囲の除外事項:直接的な安全システムまたは取締り目的を持たない一般的な道路建設および維持管理作業は除外します。
セグメンテーション概要
- ソリューション別
- 赤信号取締り
- 速度取締り
- 区間/平均速度取締り
- バス専用レーン取締り
- 事故検知と対応
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 取締りタイプ別
- 固定システム
- モバイル/車載システム
- ポータブル/三脚システム
- システムタイプ別
- ALPR/ANPRシステム
- 自動事故検知(AID)
- 交差点安全カメラ
- 可変メッセージ/警告標識
- エンドユーザー別
- 市区町村・都市道路当局
- 国家高速道路機関
- 法執行機関・警察部門
- 有料道路/コンセッション事業者
- 商用フリート事業者
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- 北欧諸国
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- オーストラリア
- ニュージーランド
- アジア太平洋その他
- 中東・アフリカ
- 中東
- GCC(湾岸協力会議)
- トルコ
- イスラエル
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、数値を構築する前に、何が計上され何が除外されるかについて明確な境界を設定するのに役立ちます。米国のNHTSAおよびFHWA、ならびに他国の同等の交通省などの参照資料を用いて、道路死亡者数・事故統計、車両走行距離、取締りプログラム指標など、公開されている道路安全シグナルから着手します。
採用状況と支出パターンを推定するために、公開入札、プロジェクト発表、安全プログラム計画などの調達・予算追跡データも確認するとともに、特定の車両安全または交通インフラ監視機能を義務付ける規則など、購買サイクルを明確に促進する基準・規制も参照します。供給側については、企業の開示資料、投資家向けプレゼンテーション、および信頼性の高い報道を活用して、製品構成と収益エクスポージャーを把握します。必要に応じて、企業財務情報、特許調査、および入札追跡のために選択的な有料サブスクリプションを活用し、情報の欠落を減らし、時期の整合性を保ちます。ここで挙げたデスクソースは例示であり、インプットの収集、検証、および明確化のために他の公開資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、実際に見積もり、導入、および更新サイクルを現場で把握している人々とともにデスクの前提を検証するために活用されます。ソリューションプロバイダー、コンポーネントサプライヤー、システムインテグレーター、道路事業者、および公共部門のバイヤーを組み合わせてヒアリングを行い、特定の地域が解釈を支配しないよう、アジア太平洋、欧州・中東・アフリカ、および南北アメリカにわたって回答をクロスチェックします。
これらの議論は、契約に何がバンドルされているか(ハードウェア、ソフトウェア、およびサービス)、価格が数量とともにどのよう変動するか、そしてどの採用障壁が導入を遅らせているかを確認するのに役立ちます。そうした実地に基づく知見は、モデルのインプットにフィードバックされます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部(CXO):13% | アジア太平洋:37% |
| 中位層:52% | 部門/ユニットリーダー:38% | 欧州・中東・アフリカ:36% |
| 中小規模プレイヤー:18% | マネージャー:49% | 南北アメリカ:27% |
市場規模算定と予測
規模算定は、取締り・監視の展開状況、道路ネットワークのカバレッジニーズ、および公共支出能力を用いて国・地域別の需要プールを再構築し、典型的なシステム構成と契約構造を用いて市場価値に換算するトップダウンアプローチから始まります。この初期見解が形成された後、入札からのサンプル契約価格、開示資料からのサプライヤー収益エクスポージャーチェック、および主要システムタイプの平均販売価格×導入台数の簡易計算など、選択的なボトムアップ検証によって裏付けを行います。
道路安全において特に重要なインプットとしては、カメラおよびセンサーの導入ペース、ソフトウェアおよびメンテナンスの更新サイクル、取締りおよびコンプライアンスプログラムの強度、スマートコリドーおよびITSプロジェクトの開始状況、ならびに高支出国における政策主導の調達タイミングが挙げられます。小規模市場でデータが薄い場合は、道路延長、都市化率、既知のプログラム資金などの代理指標を使用し、利用可能な証拠が支持できない精度に依存しないよう推定を行います。
予測については、政策変更や資金投入が支出を急速に変化させる可能性があるため、シナリオ分析を活用します。導入ペース、価格推移、およびサービスアタッチ率に関する前提は専門家のフィードバックに基づいて調整され、最終的な見通しは現実的な調達および実装リードタイムと整合性が保たれます。
データ検証と更新サイクル
検証は、一つのデータストリームが結果に過度な影響を与えないよう、複数のチェックを通じて実施されます。モデルのアウトプットは、入札量、プログラム予算、および観測された導入強度などの独立したシグナルと比較され、大きな乖離はサインオフ前に精査されます。
異常が発見された場合は、スコープマッピング、通貨タイミング、および一時的なプロジェクトが定常的な需要として扱われていないかを再確認します。それでも乖離が説明できない場合は、証拠を補完するためにソースに再コンタクトします。レポートは年次で更新され、支出または規制に重大な変化が生じた場合は中間更新が行われます。納品前にアナリストが最終確認を行い、クライアントが最新の更新済み見解を受け取れるようにします。
Mordor Intelligenceの道路安全市場規模と他の公表推計との比較
道路安全の公表市場価値が大きく乖離して見えることがありますが、それは基礎となる対象範囲がほとんど同一でなく、導入と継続サービスの背後にある計算が常に明示されているわけではないためです。差異は通常、道路安全として何が計上されるか、契約バンドルがどのように分割されるか、そして価格と採用がどの程度の速さで進むと想定されるかに起因します。
最大の乖離は、一般的なITSの近代化、土木工事、または車両のみの安全コンテンツなどの隣接領域が含まれているどうかから生じます。Mordor Intelligenceは、明確な取締りまたは監視のユースケースを持つ道路安全ソリューションまたはサービスに紐付いている場合にのみ道路安全として計上し、入札フローと更新タイミングに照らして境界を検証します。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5.71 ビリオン 米ドル(2026年) | |
| 産業速報A | 4.45 ビリオン 米ドル(2025年) | より古い基準年を使用しており、ソフトウェアとサービスをハードウェア重視の合計に圧縮する傾向があり、継続的な収益の捕捉が減少し、タイミングがずれる。 |
| 調査ノートB | 3.90 ビリオン 米ドル(2022年) | 古い支出サイクルに基づいており、より狭い取締りソリューションのみを含むことが多く、コリドー監視、アナリティクス、および複数年のサービス契約を見逃す可能性がある。 |
価値の乖離は主に対象範囲の境界とタイミングによって説明され、計算上の誤りによるものではありません。計上されたユースケース、契約構成、および年度定義が明示されると、市場価値は観測可能な導入・調達シグナルを用いて経時的に再現・追跡しやすくなります。
レポートで回答された主要な質問
道路安全市場の現在の規模はどれほどで、どのくらいの速度で成長していますか?
市場は2026年にUSD 57億1,000万の価値があり、2031年までにUSD 96億6,000万に拡大すると予測されており、11.09%のCAGRを反映しています。
現在、どの地域が道路安全支出をリードしていますか?
北米がグローバル収益の38.55%を占め、ビジョン・ゼロプログラムと連邦V2X助成金が支えています。
最も急速に拡大しているソリューションカテゴリーはどれですか?
区間/平均速度取締りシステムは、機関が回廊型監視へ移行するにつれて2031年まで12.35%のCAGRを示しています。
将来の調達サイクルにおいてソフトウェアはどの程度重要ですか?
ソフトウェア収益は10.8%のCAGRで成長しており、カメラハードウェアからAI主導のアナリティクスサブスクリプションへの転換を示しています。