
ベトナム住宅用不動産市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
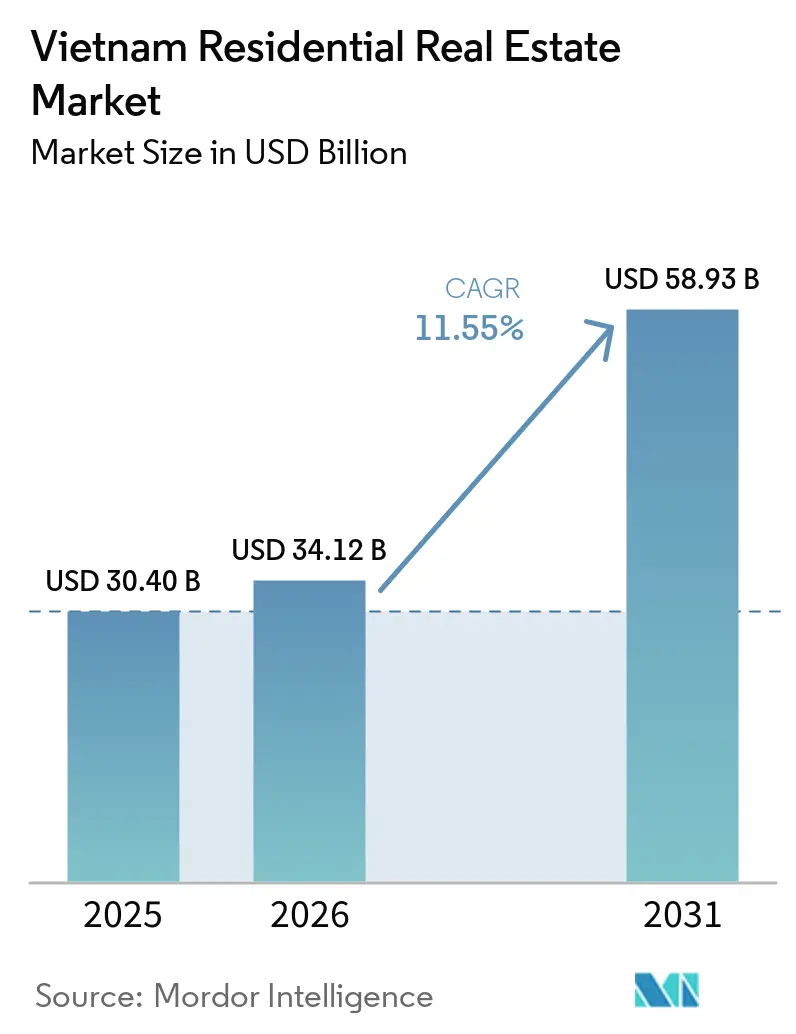
| 基準年の市場規模 (2025) | 30.40 十億米ドル |
| 市場規模 (2026) | 34.12 十億米ドル |
| 市場規模 (2031) | 58.93 十億米ドル |
| 成長率 (2026 - 2031) | 11.55 % |
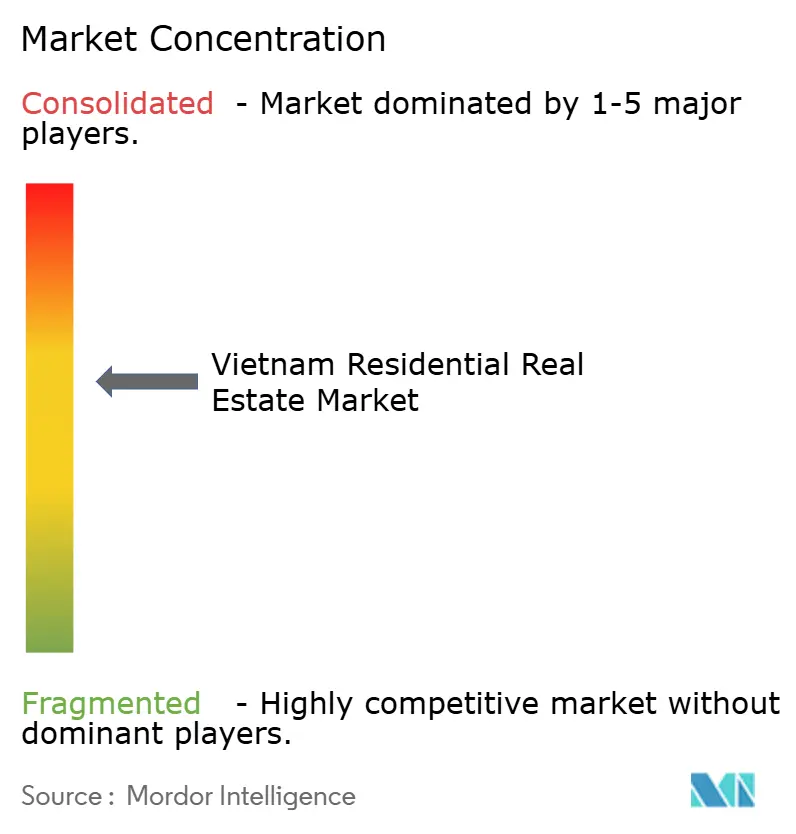
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナム住宅用不動産市場分析
ベトナム住宅用不動産市場規模は2026年に340億1,200万米ドルに達し、予測期間中に11.55%のCAGRで成長し、2031年までに589億3,000万米ドルに達する見込みです。急速な都市化、良好な人口動態、大規模な交通インフラ整備が引き続きベトナム住宅用不動産市場への需要を牽引する一方、規制改革が資本流入を改善し、承認サイクルを短縮しています。2030年までに3,600万人を超えると予測される中間層の購買力向上がミッドマーケットの吸収を押し上げており、社会住宅向けインセンティブが手頃価格帯を拡大しています。ホーチミン市メトロ1号線および8路線からなるハノイネットワークに連動した交通指向型開発プロジェクトが新たな沿線の地価を押し上げ、マンション、ヴィラ、商業スペースを組み合わせたマスタープランコミュニティの建設を促進しています。競争の激化により、デベロッパーは合弁事業、PropTech導入、グリーン認証マンションからビルド・トゥ・レントポートフォリオに至る差別化製品へと向かっており、ベトナム住宅用不動産市場の二桁成長モメンタムの維持に貢献しています。
主要レポートのポイント
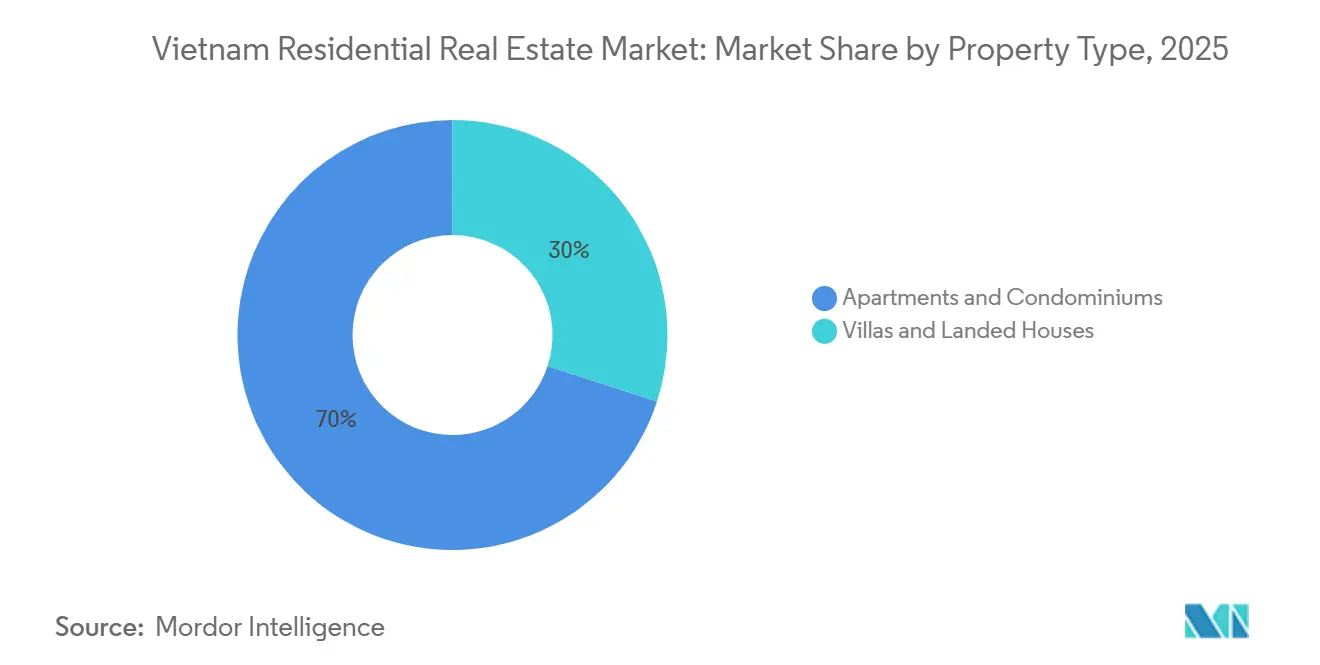
- 物件タイプ別では、マンション・コンドミニアムが2025年のベトナム住宅用不動産市場シェアの70%を占めてリードしており、ヴィラ・戸建住宅は2031年にかけてCAGR 12.17%で拡大する見込みです。
- 価格帯別では、ミッドマーケット住宅が2025年のベトナム住宅用不動産市場規模の48%を占め、手頃価格帯セグメントは補助付き住宅ローンを背景に2026年から2031年にかけてCAGR 13.28%で成長する見込みです。
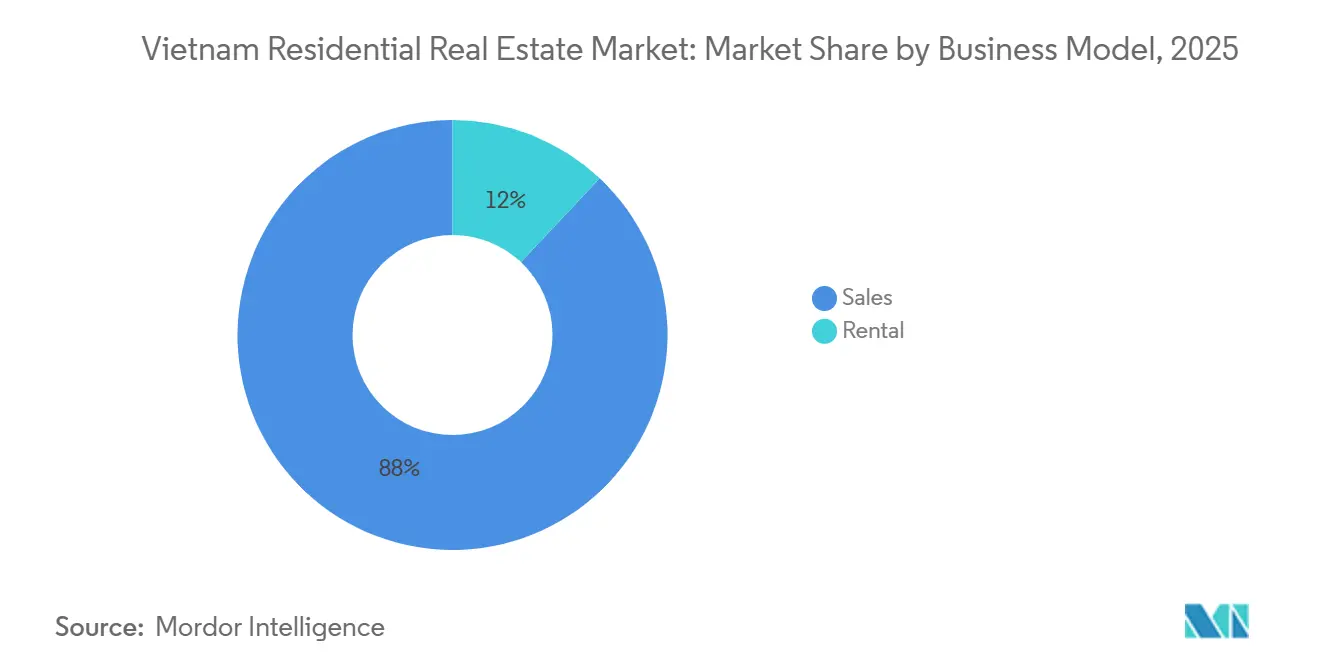
- ビジネスモデル別では、販売が2025年の取引の88%を占め、賃貸は駐在員の流入および機関投資家によるビルド・トゥ・レント活動に支えられ、2031年にかけてCAGR 12.59%で増加する見込みです。
- 販売形態別では、一次販売が2025年の売上高の57%を占め、二次転売はデジタル土地権利証プラットフォームが移転の摩擦を低減することで、CAGR 13.86%で加速しています。
- 地域別では、ホーチミン市が2025年のベトナム住宅用不動産市場シェアの48%を維持し、ハイフォンは工業地帯投資の強みを背景にCAGR 13.86%で最も急成長している都市です。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ベトナム住宅用不動産市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 第1層および新興第2層都市における 都市中間層の拡大と世帯形成 | +3.2% | 全国、 ホーチミン市、ハノイ、ハイフォン、ダナンへの集中 | 長期 (4年以上) |
| 工業団地近隣の住宅需要を創出する FDI主導の工業回廊の急増 | +2.8% | 北部省(ハイフォン、バクニン、クアンニン)、南部工業ベルト(ビンズオン、 ドンナイ、ロンアン) | 中期 (2〜4年) |
| 周辺部の土地バンクを解放する MRTおよび環状道路プロジェクトの急速な拡大 | +2.4% | ホーチミン市 (メトロ1〜6号線)、ハノイ(2〜8号線)、ダナン沿岸回廊 | 中期 (2〜4年) |
| 2023年住宅法改正による 外国人所有上限の緩和 | +1.9% | ホーチミン市、 ハノイ、ダナン沿岸地区 | 短期 (2年以下) |
| 住宅資産に振り向けられる 海外送金の増加(140億米ドル以上) | +1.6% | ホーチミン市 (96億米ドル)、ハノイ、メコンデルタ省、中部沿岸 | 長期 (4年以上) |
| 融資までの期間を5日以内に短縮する デジタル住宅ローンプラットフォーム | +1.3% | 全国、 ホーチミン市、ハノイ、ダナンでの早期導入 | 短期 (2年以下) |
| 情報源: Mordor Intelligence | |||
第1層および新興第2層都市における都市中間層の拡大と世帯形成
ベトナムの人口ボーナスは、都市中間層の拡大と世帯規模の縮小により、持続的な住宅吸収に転換されています。2024年の国勢調査では都市化率38.2%、年間都市人口増加率3.06%が確認され、マッキンゼーは2030年までに中間層消費者が2020年の約1,300万人から3,600万人に増加すると予測しています。この層は1平方メートルあたり1,300〜3,000米ドルのミッドマーケットマンションを購入できるようになっており、このセグメントは2024年のハノイの新規供給の57%を占めました。ハイフォン、カントー、ビエンホアなどの第2層都市では、第1層の価格上昇が初回購入者をより手頃な市場へと押し出すことでスピルオーバー需要が生じており、ハイフォンのマンション価格は2023年第4四半期に1平方メートルあたり4,500万ベトナムドンで、ハノイより23.5%低いにもかかわらず、VinhomesやMasterise Homesなどの大手デベロッパーが総投資額20億米ドルを超えるプロジェクトで参入しています。多世代世帯から核家族への移行は、一人当たり所得の上昇とともに住宅ユニット需要を加速させており、成熟市場よりも景気循環的な金利変動の影響を受けにくい構造的な追い風を生み出しています。
FDI主導の工業回廊の急増による工業団地近隣の住宅需要創出
ベトナムの工業団地への外国直接投資は2024年1〜11月に56億3,000万米ドルに達し、前年同期比89.1%増となり、その相当部分が北部省および南部工業ベルトに流入しました。この資本流入は、製造業クラスターへの通勤圏内における労働者向け住宅、中間管理職向けマンション、駐在員向けヴィラへの派生需要を生み出しています。ハイフォンの工業団地だけで2023年に35億米ドルを誘致し、前年比140%増となり、デベロッパーはVinhomes Happy Home Trang Catなどの社会住宅プロジェクトを立ち上げました。これは総投資額5兆8,000億ベトナムドン(約2億3,800万米ドル)の4,300戸の開発で、2024年1月に引き渡しを開始しました。ビンズオンおよびドンナイ省でも、電子機器、繊維、自動車工場に隣接した住宅建設ブームが起きており、CapitaLandがUOAとの合弁でビンズオンに展開するSycamoreマスター開発(18.9ヘクタール、3,500戸以上を目標、総開発価値10億シンガポールドル超)は、外資系デベロッパーが工業雇用センター近くに住宅、小売、レクリエーション施設を集積させる方法を示す好例です。工業・住宅の連携は、従来の都市中心部よりも販売サイクルが短く、賃貸利回りが高く、空室率が低いという特徴を持つ独自のサブマーケットを形成しています。
MRTおよび環状道路プロジェクトの急速な拡大による周辺部の土地バンクの解放
インフラ投資はベトナムの住宅地理を塗り替えており、地下鉄および高速道路プロジェクトがこれまでアクセス困難だった郊外の土地を開発可能な区画に変えています。2024年12月に開業したホーチミン市メトロ1号線は、1区のベンタインから9区のスオイティエンまで19.7キロメートルを結び、14駅が沿線の交通指向型開発を可能にしています。地元の評価調査によると、メトロ1号線の駅から500メートル以内の地価はプロジェクト発表から開業までの間に推定20〜30%上昇し、デベロッパーはトゥドゥック、ビンタイン、2区の駅周辺に複合用途プロジェクトを集積させています。ハノイは8路線の地下鉄を推進しており、2号線(ナムタンロン〜チャンフンダオ)と3号線(ニョン〜ハノイ駅)が建設中で、総事業費150億米ドルの南北高速道路はニンビン、タインホア、ゲアン省の土地バンクを住宅・工業開発向けに解放しています。ダナンの沿岸環状道路と6.17ヘクタールに計画されている国際金融センターは、同市を国内購入者と外国人退職者の双方にとっての二次住宅ハブとして位置づけています。インフラ主導の土地解放は、郊外立地が低い一戸当たりコストと広い区画面積を提供し、デベロッパーが制約された販売価格でも目標利益率を達成できる手頃価格帯およびミッドマーケットセグメントにとって特に重要です。
2023年住宅法改正による外国人所有上限の緩和
2023年8月に施行された2023年住宅法および不動産法の改正は、外国人所有手続きを合理化し、所有期間を延長することで、ベトナムのコンドミニアム市場への越境投資の波を触媒しました。外国人個人は最長50年間マンションを所有でき、コンドミニアムプロジェクトあたり30%の外国人所有上限は維持されていますが、デジタル登録と海外身分証明書の受け入れにより行政上の障壁が低減されています。2025年1月1日施行の2024年土地法は、海外在住ベトナム人の権利をさらに拡大し、国内市民と同等の土地使用権を付与し、特定の歴史的基準日以前に保有していた未登録土地の赤書(土地使用権証書)取得を可能にしました。ベトナムへの送金は2024年に160億米ドルに達し、ホーチミン市だけで96億米ドルを受け取り、これらの流入の推定22%が住宅用不動産購入に充てられています。ダナンは外国人購入者の焦点となっており、外国人所有を認める17の商業住宅プロジェクトがあり、そのうち8件がソントラ半島、6件がハイチャウ地区にあり、海岸の眺望とリゾートスタイルのアメニティがプレミアム価格を形成しています。規制緩和はラグジュアリーセグメントに特に大きな影響を与えており、地元仲介業者のレポートによると、2024年のホーチミン市のハイエンドプロジェクトにおける取引の推定15〜20%を外国人購入者が占めました[1]。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| ベトナム国家銀行による 不動産融資への定期的な信用上限 | -2.1% | 全国、 信用依存型購入者が多いホーチミン市とハノイへの不均衡な影響 | 短期 (2年以下) |
| 土地権利証書の分断されたシステムと 土地使用権証書の長期にわたる煩雑な手続き | -1.8% | 全国、 農村・都市移行地帯および地籍デジタル化が不完全な省での深刻なボトルネック | 中期 (2〜4年) |
| 高い建設資材インフレ(鉄鋼、セメント)と 横ばいの販売価格 | -1.5% | 全国、 価格弾力性が高いミッドマーケットおよび手頃価格帯セグメントへの深刻な圧力 | 短期 (2年以下) |
| 米ドル建て債務に影響を与える 海外金利サイクルへの脆弱性 | -1.2% | 全国、 外国資本またはドル建て債券で資金調達されたプロジェクトへの集中 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
ベトナム国家銀行による不動産融資への定期的な信用上限
ベトナム国家銀行の不動産信用に対するマクロプルーデンス的スタンスは、定期的な引き締めが購入者の住宅ローンへのアクセスとデベロッパーの建設資金へのアクセスを制約するため、住宅需要に景気循環的な変動をもたらします。ベトナム国家銀行は2024年の不動産信用成長目標を15%、2025年を16%に設定し、需要に対応するため2024年8月と11月の2回上限を引き上げましたが、不動産信用の総与信残高に占める割合は2025年9月に23%に達し、近年で最高水準となり、規制当局の精査を促しています。2025年初頭に発行された通達14/2025号は、商業用不動産融資の資本リスクウェイトを引き上げる一方、社会住宅のウェイトを引き下げ、信用を手頃価格帯セグメントに誘導しましたが、ミッドマーケットおよびラグジュアリープロジェクトの流動性を低下させました。不動産信用残高は2024年9月に3,150兆ベトナムドンに達し、前年比9.15%増となり、そのうち約60%が消費者向け住宅ローン、40%がデベロッパー向けに配分されましたが、成長率は2024年11月時点の全体的な信用拡大率11.12%を下回り、選択的な引き締めを示しています。信用上限はホーチミン市とハノイに不均衡な影響を与えており、購入者が住宅ローンのレバレッジに大きく依存しているためです。2024年第4四半期のホーチミン市の平均マンション価格1平方メートルあたり3,672米ドルは、70平方メートルのマンションの総費用が25万米ドルを超えることを意味し、ローン・トゥ・バリュー比率が70〜80%に上限設定されている場合、相当額の頭金が必要となります。ベトナム国家銀行の調整の定期的な性質は、複数年のプロジェクトパイプラインを計画するデベロッパーに不確実性をもたらします。信用の利用可能性によって販売吸収率が大きく変動する可能性があり、収益予測と土地取得の意思決定が複雑になります。
土地権利証書の分断されたシステムと土地使用権証書の長期にわたる煩雑な手続き
ベトナムの土地行政は、最近のデジタル化の取り組みにもかかわらず、取引速度とデベロッパーの信頼に対する構造的な制約となっています。土地使用権証書(一般に赤書として知られる)の発行は、歴史的に複数機関の調整、国家・省データベース間の不完全な同期、土地使用履歴の手動確認を伴い、複雑な区画では処理に数ヶ月かかることがありました。2024年8月1日施行の政令101/2024/ND-CP号は、初回登録に20営業日、証書発行に3営業日という法定期限を導入し、初回発行の権限を commune レベルの人民委員会に分散しました。しかし、実施は依然として不均一です。ドンナイ省の土地登録局は2025年7月1日から9月20日の間に11万2,000件の新規記録と11万6,000件の移行記録を処理し、99.6%の正確かつ早期解決率を達成しましたが、国家公共サービスポータル、省の土地管理ソフトウェア間の不完全な同期、納税者の支払い遅延などのボトルネックが確認されました。ハノイのフーズエン commune は2025年8月にモバイル赤書発行チームを試験導入し、複数のサブエリアにわたる440世帯以上を支援しましたが、多くの申請者が土地使用起源を証明する法的書類を欠いており、追加調査と上位機関の承認が必要でした。この分断は、異なる歴史的文書を持つ複数の区画を集約しなければならない二次市場取引および大規模プロジェクトの土地集約において特に深刻であり、プロジェクトのタイムラインを遅延させ、デベロッパーの保有コストを増加させています[2]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物件タイプ別:富裕層の増加に伴うヴィラのシェア拡大
アパートおよびコンドミニアムは2025年のベトナム住宅用不動産市場シェアの70%を占め、高密度な都市中心部における優位性を確固たるものとしている。一方、ヴィラおよび戸建て住宅は、世帯収入の上昇と郊外交通インフラの整備を背景に、2031年にかけて12.17%のCAGRで成長し、市場全体を上回るペースで拡大する見通しである。ハノイでは2024年に3,900戸の戸建て住宅が供給され、2024年第4四半期の平均価格は1平方メートルあたり11,934米ドルに達し、前年同期比で2倍以上となった。地価が比較的低い郊外地区であるロンビエンおよびホアンマイが、その供給量の98%を占めた。ホーチミン市は依然として供給不足の状態にあり、2025年第2四半期には61戸の戸建て住宅が1平方メートルあたり12,277米ドルで取引されるにとどまったが、第7区およびビンチャンにおけるパイプライン供給の動向は回復の兆しを示している。
アパートセグメントは依然として新規供給の中核を担っている。これは、高層プロジェクトが高価な都心部の土地を効率的に活用し、中間所得層の購買者に訴求するためである。ホーチミン市では2025年第2四半期に2,800戸のハイエンド住宅が供給され、2,642戸という高い吸収率は、規制上のボトルネックが解消されれば需要が底堅いことを示している。海外資本もこうした高層開発に積極的に参入しており、CapitaLandのLumi Hanoiは9棟にわたり4,000戸のアパートを供給する予定であり、マスマーケットの流動性に対する信頼を示している。ヴィラの勢いが増す中でも、高密度な住宅形態は都市交通回廊近辺での価格競争力を維持しており、ベトナム住宅用不動産市場は高層住宅の効率性と低層住宅の高級感のバランスを保ち続けている[3]。
価格帯別:政策支援による手頃価格帯のモメンタム
ミッドマーケット住宅は2025年のベトナム住宅用不動産市場規模の48%のシェアを占めましたが、1平方メートルあたり1,300米ドル未満の手頃価格帯は2031年にかけてCAGR 13.28%で拡大する見込みです。2025年6月の6.1%金利の住宅ローンプログラムが初回購入者の予約を促し、Vinhomes Happy Home Trang Catの在庫を迅速に吸収しました。通達14/2025号に基づく資本リスクウェイトの調整により、銀行が社会住宅に資金を振り向けることが促進され、デベロッパーと購入者双方の流動性が改善されています。
ラグジュアリーはニッチなままであり、一部のタワーが1平方メートルあたり10,000米ドルを超え、2023年住宅法を活用した外国人購入者を引き付けるホーチミン市とハノイの主要地区に集中しています。しかし、ベトナム住宅用不動産市場は安定性のために手頃価格帯とミッドマーケットの供給量に依存しています。ハノイ郊外は2024年の新規マンションの75%を供給しており、デベロッパーが地域の給与水準に合わせた価格設定を行いながら、将来のメトロ延伸が通勤の利便性を約束していることを示しています。
ビジネスモデル別:機関投資家を引き付ける賃貸
販売取引は2025年の全体活動の88%を占め、ベトナムに根付いた所有文化を反映しています。NCBのRLOSなどのデジタル住宅ローンポータルは5分での承認を提供し、取引サイクルを大幅に短縮し、デベロッパーのキャッシュフローを強化しています。頭金に充てられる送金が一次吸収をさらに支えています。
それでも、賃貸セグメントは2031年にかけてCAGR 12.59%を達成し、機関投資家を引き付ける見込みです。CapitaLandは工業地帯隣接プロジェクト内に賃貸ブロックを組み込み、駐在員マネージャーにシャトルバスとコワーキングラウンジを提供しています。ホーチミン市の主要地区の利回りは平均5%で、地域の同業他社と同水準であり、株式市場の変動が大きい中で魅力的です。プロフェッショナルな家主の台頭は出口オプションを多様化し、ベトナム住宅用不動産市場全体の流動性を高めています。
販売形態別:二次市場の流動性改善
一次販売は2025年の売上高の57%を占め、マスタープランコミュニティの安定したパイプラインに支えられました。2024〜2025年にかけてホーチミン市の停滞していた34プロジェクトの規制承認が得られ、1万戸以上のユニットが引き渡し可能となり、購入者の信頼が回復しました。繰り延べ支払いプランとゼロ金利分割払いが予算制約のある世帯への訴求力を高めています。
二次取引は勢いを増しており、2031年にかけてCAGR 13.86%で成長する見込みです。政令101/2024号に基づいて義務付けられた電子土地権利証書は、従来の赤書と同等のデジタル証明を提供し、確認時間を短縮しています。Meey Groupなどの PropTech 企業は価格履歴、バーチャルツアー、CRMツールを統合し、転売プロセスを標準化して、確立された住宅地を好むミレニアル世代を引き付けています。この変化はベトナム住宅用不動産市場の深みと回復力を高めています。
地域分析
ホーチミン市は2025年に48%の市場シェアで首位を維持し、価格と供給速度のベンチマークを設定し続けています。ハイエンドマンションの供給は2025年第2四半期に2,800戸に達し、メトロ1号線の接続性向上と34件の既存プロジェクトのパイプライン再参入により、販売は前四半期比124%急増しました。平均マンション価格は前年比34%上昇し1平方メートルあたり3,672米ドルとなり、将来の在庫36,427戸はトゥドゥックに偏っており、大規模な区画がタウンシップ規模のアメニティを可能にし、若い家族に訴求しています。戸建住宅セグメントは慢性的に供給不足が続いており、富裕層世帯を7区以遠のヴィラへと向かわせています。1平方メートルあたり12,277米ドルでも同様です。
ハイフォンはベトナム住宅用不動産市場で最も急成長している都市であり、2026年から2031年にかけてCAGR 13.86%で成長する見込みです。2023年の35億米ドルの工業地帯への資本流入が旺盛な住宅需要を引き起こし、24億米ドルのヴーイエン島開発だけで7,000戸以上のヴィラが追加される予定です。平均マンション価格は1平方メートルあたり1,840米ドルで、ハノイより23.5%低く、初回購入者と港湾物流およびカットビ空港への近接性を重視する駐在員マネージャーを引き付けています。市の予測では2026年までに25,000戸の新規ユニットが供給され、そのうち56%がトゥイグエン地区に集中し、新しい橋が成長回廊と都心部を結んでいます。
ハノイ、ダナン、および第2層省が残りの市場を形成しています。ハノイは2024年に28,700戸のマンションを供給し、前年の3倍となり、一次価格は1平方メートルあたり2,917米ドルに上昇しました。郊外地区が新規供給の4分の3を担い、今後のメトロ路線と環状道路を活用しています。ダナンは複合用途の沿岸居住のニッチを開拓しており、4億6,000万米ドルのトゥアンフオック新都市区域が2028年までに5,000戸を追加する予定です。その他では、ビンズオン、ドンナイ、ロンアンが工業スピルオーバーに乗っており、CapitaLandの工場回廊を中心とした3,500戸のSycamoreタウンシップがその好例です。これらの多様な地域が集合的にベトナム住宅用不動産市場の機会マップを広げ、集中リスクを軽減しています。
規制環境
ベトナムの住宅用不動産市場は、住宅法2023、不動産事業法2023、および土地法2024(2025年1月1日施行)を基盤とする急速に進化する住宅・土地枠組みの下で運営されている。建設省(MoC)は施行ガイダンスの統合を継続しており、2026年3月に発行された統合文書には、住宅法に関する従来の通達や政令を一本化し、各省間の手続きの分断を減らすことを目的とした内容が含まれている。
2026年には、複数の政令が市場のコンプライアンスとデータの透明性をさらに形作った。政令357/2025/ND-CPは2026年1月3日に施行され、各住宅用不動産に固有の電子識別コードを付与することを義務付け、住宅・不動産データベースの集中化への移行を強化した。政令54/2026/ND-CP(2026年2月)および政令136/2026/ND-CP(2026年4月7日施行)は複数の住宅・不動産事業関連規制を改正し、政令100/2024/ND-CPに関連する社会住宅の開発・管理規則に重点を置いた。
バリューチェーン分析
ベトナムの住宅用不動産のバリューチェーンは通常、土地取得と計画(土地使用権、用地整理、ゾーニング、建設許可)から始まり、開発と資金調達(デベロッパーの自己資本、銀行融資、ジョイントベンチャー)へと進む。その後、建設引き渡し(元請業者と専門下請業者)、市場投入(デベロッパーチャネルとブローカーネットワークを通じた一次販売に加え、PropTechによるリード獲得)、竣工後サービス(不動産管理、施設維持、二次市場の転売支援)を経る。政策主導のデジタル化は取引・登録の各段階においてますます統合されつつあり、政令357/2025/ND-CP(2026年1月施行)は住宅・不動産市場向けの集中情報システムおよびデータベースを義務付け、より標準化された物件掲載、検証、譲渡プロセスを支えている。
建設資材、特に砂、砂利、埋め戻し材は依然として運営上の依存要因であり、認可の複雑さと同時進行するインフラ需要により、調達コストが公式価格発表を上回ることが定期的に生じている。首相の公文85/CĐ-TTg(2025年6月)は建設資材価格の安定化と鉱業改革を求めた。この上流の変動性は調達パートナーシップと実行能力の価値を高め、デベロッパーが国内外の請負連携を通じて引き渡しリスクを管理することを促し、また小規模請負業者の資材調達可能性と運転資金の制約に合わせてローンチのタイミングを調整することを促している。
競争環境
上位5社のデベロッパー(Vinhomes、Novaland、Dat Xanh、Sun Group、Hung Thinh)が全国供給量の約30〜35%を占め、ベトナム住宅用不動産市場は中程度の集中プロファイルを示しています。限定的な支配力は地域専門業者と外資系参入者に余地を残しています。国内プレーヤーは、購入者が完成間近の物件に明確な選好を示す中、土地バンキングから実行力の卓越性へと軸足を移しています。融資上限の厳格化はこの転換を後押しし、投機的な土地保有よりも効率的な資本リサイクルを促しています。
戦略的提携が主要なテーマとなっています。CapitaLandの2025年5月のVinhomesとの覚書は、敵対的な土地入札を国際的な資金と地元の土地バンクを組み合わせた協力的なベンチャーに置き換え、プロジェクトのタイムラインを加速させています。Keppel Landはサイゴンスポーツシティなどのノンコア資産を整理し、Khang Dienとの高マージン事業に資金を再配分しており、NovalandのAqua City再開は再構築がパイプラインの信頼性を回復させる方法を示しています。合弁事業は規制リスクを軽減し、ブランドを結集して顧客の信頼を獲得します。
テクノロジーが今やリーダーと遅れをとる企業を分けています。Meey GroupのISO認証PropTechスタックは、マッピング、CRM、3Dビジュアライゼーションを一つのエコシステムに統合し、顧客獲得コストを削減しています。NCBの5分での住宅ローン承認は販売サイクルから数週間を削減し、デベロッパーの保有コストを縮小しています。デジタル能力や外国パートナーを持たない中堅企業は流動性ストレスに直面しており、39%が投資を延期し、21%が2025年に支出を凍結し、統合への道を開いています。全体として、競争力学は政策変化を乗り越え、差別化された製品を提供できる十分な資本を持つテクノロジー対応企業に傾いており、ベトナム住宅用不動産市場の成熟軌道を強化しています。
ベトナム住宅用不動産業界のリーダー
-
Vinhomes
-
Novaland Group
-
Dat Xanh Group
-
Sun Group
-
Phat Dat Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
政策に裏打ちされた手頃な価格の住宅と社会住宅は、決議07/NQ-CP(2026年1月12日)に基づく各省の定量目標と、2026年の社会住宅供給加速を求める建設省の公文08/CD-BXD(2026年4月28日)を含むフォローアップ措置に支えられ、最も明確に構造化された機会分野を提供している。2026年初頭時点で220件のプロジェクト(約215,000戸)が建設中と報告されており、デベロッパーおよび資金提供者は、適合プロジェクトの選定、用地整備、建設引き渡し、エンドユーザー向け融資にわたって参加できる活発なパイプラインを有している。これは特に、商業不動産エクスポージャーに対して社会住宅を優遇する融資インセンティブが存在する場合に該当する。
第二の機会分野は透明性と取引インフラである。2026年初頭に政府が示した、国営の不動産・土地使用権取引センターの整備方針、および政令357/2025/ND-CPに基づく物件レベルの電子識別の義務化は、掲載の正確性、権利検証、評価、標準化された二次譲渡をデジタル化するプラットフォームやサービスプロバイダーにとって実用的な空白領域を生み出している。同時に、2026年1月に報じられた投機抑制税制の議論は、規制された価格発見とコンプライアンスへの移行を示しており、これは明確な法的書類、明瞭な土地使用権、標準化された買主開示プロセスを備えたデベロッパーに有利に働く。
最近の業界動向
- 2026年7月:SkyWorld Development Bhdはホーチミン市ライティエウ地区でSkySOLISの起工式を行い、ベトナムにおける初の住宅プロジェクトとなった。この動きは、主要な需要中心地における競争環境に新たな外国企業参入者を加え、ベトナムの都市住宅パイプラインへの国境を越えたデベロッパー参加の拡大を示している。
- 2025年10月:Meey Groupは資本市場との関わりの一環として、NASDAQおよびシンガポールで投資家向けロードショーを実施した。この活動は、一次・二次取引全体にわたる販売、転売、顧客管理ワークフローの標準化におけるPropTechプラットフォームの役割を強化した。
- 2024年12月:ホーチミン市メトロ1号線が開通し、ベンタイン(第1区)からスオイティエン(第9区)まで14駅を結んだ。この運用上のマイルストーンは交通指向型開発モデルを強化し、トゥドゥックおよび周辺駅圏における沿線主導の住宅ローンチへのデベロッパーの関心を高めた。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本レポートにおける市場は、ベトナム国内で居住目的に使用される住宅から生み出される年間価値として定義され、全国の売買および賃貸活動を対象とし、各年の単一の米ドル価値に換算している。
対象除外範囲:タイムシェアユニット、目的建設型学生寮、および企業の社員宿舎は対象外としており、市場規模の算定が特定の宿泊カテゴリーではなく主流の住宅需要に基づくものとなるよう設計されている。
セグメンテーション概要
- 販売
- 賃貸
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、業界関係者へのヒアリングを行う前に、マロ的な前提条件を設定し、仮定を現実的な範囲に保つために活用された。参照した公開・無料情報源としては、ベトナム統計総局の公表データ、建設省による住宅供給および法改正に関する最新情報、ベトナム国家銀行の金利・信用統計、建設資材の代替指標としてのベトナム税関貿易統計、ならびに省・市当局が公表した公式の土地・都市計画通知などが挙げられる。
また、上場企業の開示書類および投資家向けプレゼンテーションを精査し、プロジェクトパイプライン、引き渡し時期、および報告済みプレセールスを把握することで、取引量と価格の動向を検証した。政策変更、デベロッパーの新規供給、および購買者センチメントの追跡には、信頼性の高い報道機関および業界団体のウェブサイトを活用し、企業財務情報を網羅した有料サービスおよびニュース・財務情報の有料サービスにより、タイムラインの確認と主要取引のクロスチェックを行った。なお、本リストはあくまで例示であり、データ収集・検証・確認のために追加の情報源も活用している。
一次インタビューおよびサーベイ
一次調査は、デベロッパー、ブローカー、プロパティマネージャー、貸し手、および関連サービス企業へのインタビューおよび構造化アンケートを中心に実施し、取引価格の設定方法、在庫の回転速度、および活発な購買者層の特定を検証した。ベトナムについては、吸収率、取引単価、および融資条件が同一年内でも地域によって大きく異なるため、主要需要拠点および地方省の幅広いカバレッジを確保した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:29% | 最高経営幹部(CXO):14% |
| 中位層:51% | 部門・ユニットリーダー:27% |
| 中小規模プレイヤー:20% | マネージャー:59% |
市場規模算定と予測
市場規模の算定は、ベトナムにおける住宅活動および需要シグナルから対象住宅価値プールを再構築するトップダウンアプローチから始まり、そのプールを年次の米ドル市場価値に換算する。合計値の妥当性を担保するため、サンプリングしたプロジェクトの価格表に観測された販売可能面積を乗じた選択的なボトムアップ検証、中古市場の取引単価関するチャネルチェック、および代表的な住宅タイプにわたる月額賃料の試算を補完的に実施しており、データの空白部分は保守的な範囲で補完している。
モデルは、新規供給・竣工ペース、吸収率と在庫過剰、住宅ローンの利用可能性と平均貸出金利、一次市場対二次市場の比率、主要都市における賃貸利回りの方向性など、年次で追跡可能な少数の入力変数によって駆動される。予測にはシナリオ分析を用いており、金利の推移、政策の緩和・引き締め、および供給リリースのタイミングを並行して検証した上で、現在の市場動向に最も合致するシナリオを専門家の確認により特定する。複数のソース間で入力値が乖離する場合は、時系列の一貫性が高く、明確なドライバーによって説明可能な系列を優先する。
データ検証と更新サイクル
アウトプットは複数回のチェックを経て検証され、最終値を家計向け信用成長、活発なマイクロマーケットにおける観測価格の動向、および新規供給の市場参入ペースといった独立したシグナルと照合する。特定の年に異常な急騰が見られた場合は、前条件を再検討し、それがミックスシフト、単発プロジェクト、または真の市場全体の価格変動によるものかを確認するため、回答者に再連絡する。
最終承認前に、別のアナリストがモデルのロジック、単位換算、および通貨処理を精査し、回避可能な誤差を排除する。レポートは年次で更新され、購買者資格や融資に影響を与える重大な政策変更など、重要なイベントが発生した場合には中間更新が実施される。納品直前に最終チェックを行い、クライアントが古いスナップショットではなく最新の更新済みビューを受け取れるようにしている。
Mordor Intelligenceのベトナム住宅用不動産市場規模と他の公表推計値との比較
ベトナム住宅市場の公表市場規模が大きく乖離して見える場合があるのは、通貨換算のタイミング、価格(平均販売価格)変動の取り扱い、および市場取引として計上される対象の定義が必ずしも統一されていないためである。基準年の選択も重要であり、特に政策変更が短期間に吸収率と価格モメンタムに影響を与える場合はなおさらである。
米ドル価値を一貫したサイルで更新し、平均販売価格の推移を現在の新規供給価格、中古市場の取引単価、および達成可能な賃料と照合して再確認することで、市場合計値は最新の現地実態に近づく傾向がある。これがMordor Intelligenceによる検証ステップである。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 34.12 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 26.32 ビリオン 米ドル(2024年) | より古い基準年と異なる予測期間を使用しており、公開サマリーでは中古市場の再販および賃貸収入が計上されているかどうかが明確でなく、対象価値プールが圧縮される可能性がある。 |
| 業界出版社B | 25.26 ビリオン 米ドル(2024年) | 取引境界と価格更新ルールに関する明確な詳細なしに2024年の値を報告しており、一次市場と二次市場の活動がどのように単一の米ドル数値に統合されているかについての透明性が低い。 |
表中の乖離は主に、基準年の選択、取引として計上される対象、および期間を通じた価格と通貨換算のタイミングの取り扱いによって説明される。観測可能な活動シグナルにモデルを紐付け、換算と価格設定のステップを再現可能な形に保つことで、明確なドライバーに遡って追跡でき、新たなデータが入手された際に再検証可能な実用的な数値を導き出している。
レポートで回答される主要な質問
ベトナム住宅用不動産市場の現在の価値はいくらですか?
2026年に340億1,200万米ドルに達し、2031年までに589億3,000万米ドルに上昇する見込みです。
ホーチミン市セグメントはどのくらいの速さで拡大していますか?
同市のマンション価格は2025年第2四半期に前年比34%上昇し、将来のパイプラインはトゥドゥックに集中した36,427戸を抱えています。
どの都市が最も急速に成長すると予測されていますか?
ハイフォンは大規模な工業投資と大型タウンシッププロジェクトに支えられ、2026年から2031年にかけてCAGR 13.86%を記録する見込みです。
手頃価格帯住宅がなぜ勢いを増しているのですか?
6.1%という低い政府の住宅ローン金利と銀行向けの低い資本リスクウェイトが、社会住宅プロジェクトへの信用を誘導しています。
外国人所有ルールはどのように変化していますか?
2023年8月施行の改正により、外国人購入者に50年の権利証書が付与され、登録が合理化され、ラグジュアリーセグメントの取引が促進されています。
PropTechプラットフォームはどのような役割を果たしていますか?
Meey Groupなどのソリューションはマッピング、CRM、バーチャルツアーを統合し、転売サイクルを短縮し、バリューチェーン全体の透明性を高めています。