
リモートモニタリングおよび制御市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
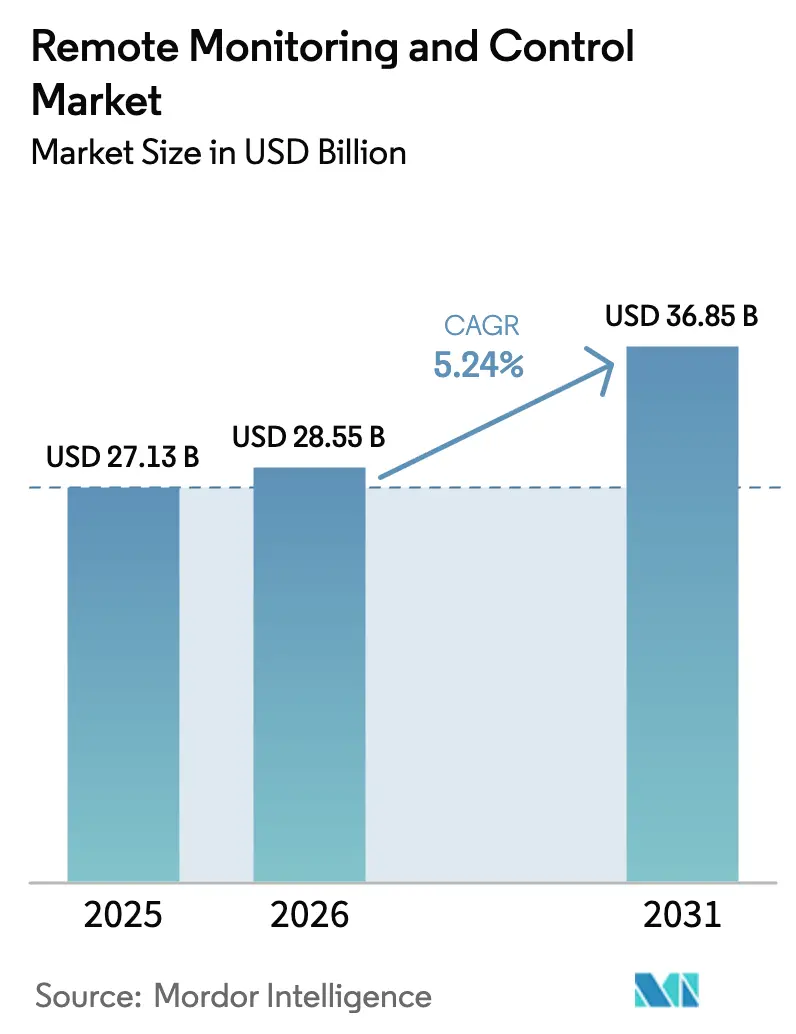
| 市場規模 (2026) | 28.55 十億米ドル |
| 市場規模 (2031) | 36.85 十億米ドル |
| Growth Rate (2026 - 2031) | 5.24 % |
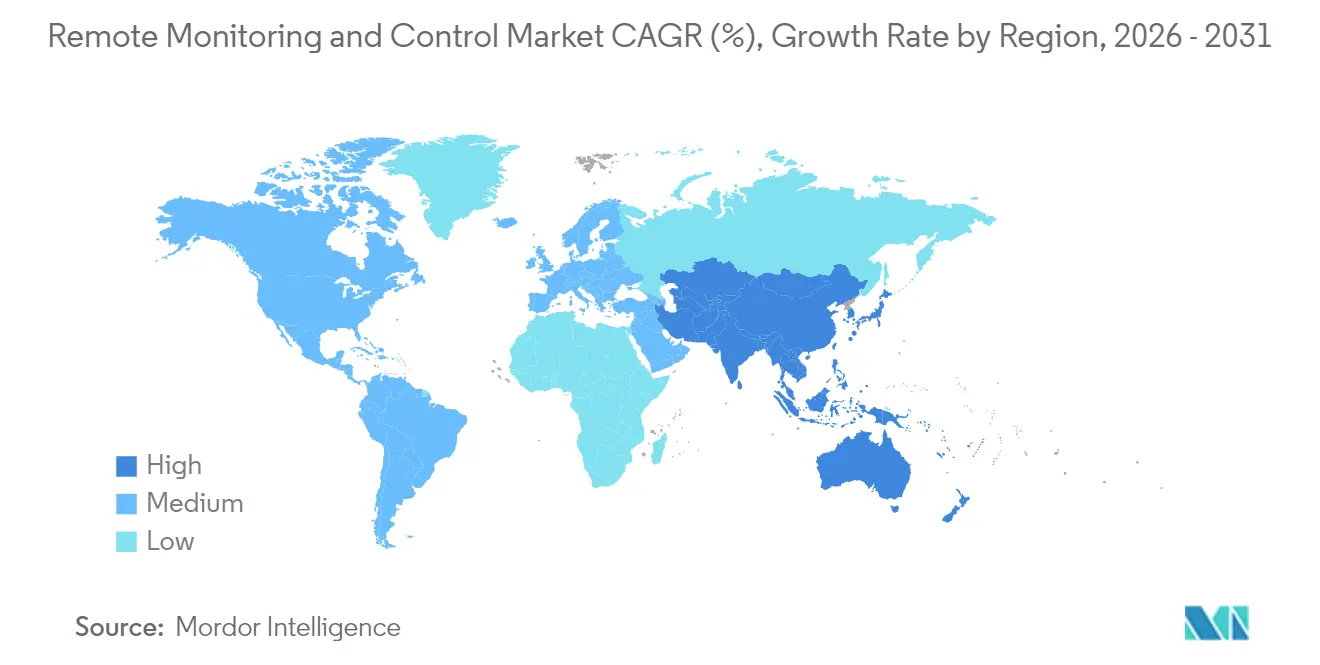
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
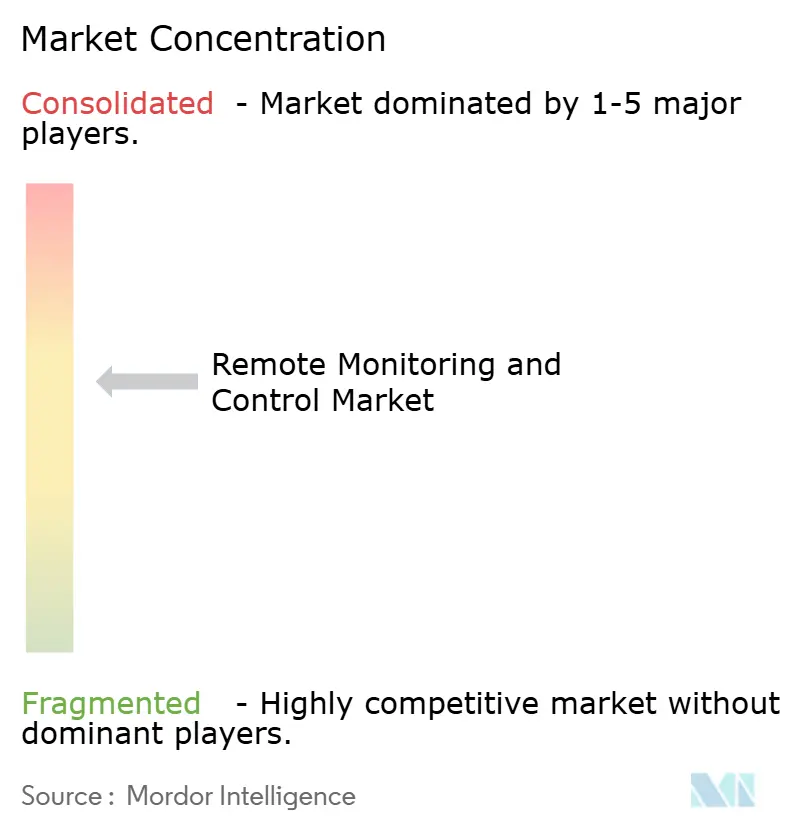
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリモートモニタリングおよび制御市場分析
リモートモニタリングおよび制御市場規模は、2025年の271億3,000万米ドルから2026年には285億5,500万米ドルへと成長し、2026年から2031年にかけて年平均成長率5.24%で推移し、2031年には368億5,000万米ドルに達すると予測されています。この成長は、オペレーショナルテクノロジーと先進的な接続性の融合、厳格化する炭素排出追跡規制、ダウンタイムおよびメンテナンスコストを削減するIIoT導入の拡大を反映しています。[1]米国環境保護庁、「温室効果ガス報告規則に基づくデータ要素の改訂および機密性判定」、epa.gov プライベート5Gネットワークおよびエッジ・AIコントローラーは、危険区域においてリアルタイム分析を実現し、現場訪問を削減するとともに安全性を向上させています。クラウドネイティブのSCADAプラットフォームは設備投資コストを抑制し、サブスクリプション型の料金体系により中小規模の事業者もこの技術を利用可能となっています。石油・ガス分野が最大のユーザーシェアを維持する一方、ライフサイエンス施設はFDAのデジタルデバイスガイダンスへの対応を目的にリモートモニタリングを急速に採用しています。地域別では、北米が環境規制の後押しにより首位を占め、アジア太平洋は自動化投資と大規模インフラプロジェクトを背景に最も急速な拡大を示しています。
主要レポートの要点
- コンポーネント別では、ソリューションが2025年のリモートモニタリングおよび制御市場シェアの59.70%を占め優位を保っており、フィールド機器は2031年にかけて年平均成長率7.86%で拡大する見込みです。
- 展開モード別では、オンプレミスシステムが2025年のリモートモニタリングおよび制御市場において58.05%のシェアを保持し、クラウドプラットフォームは2031年にかけて年平均成長率9.12%で進展しています。
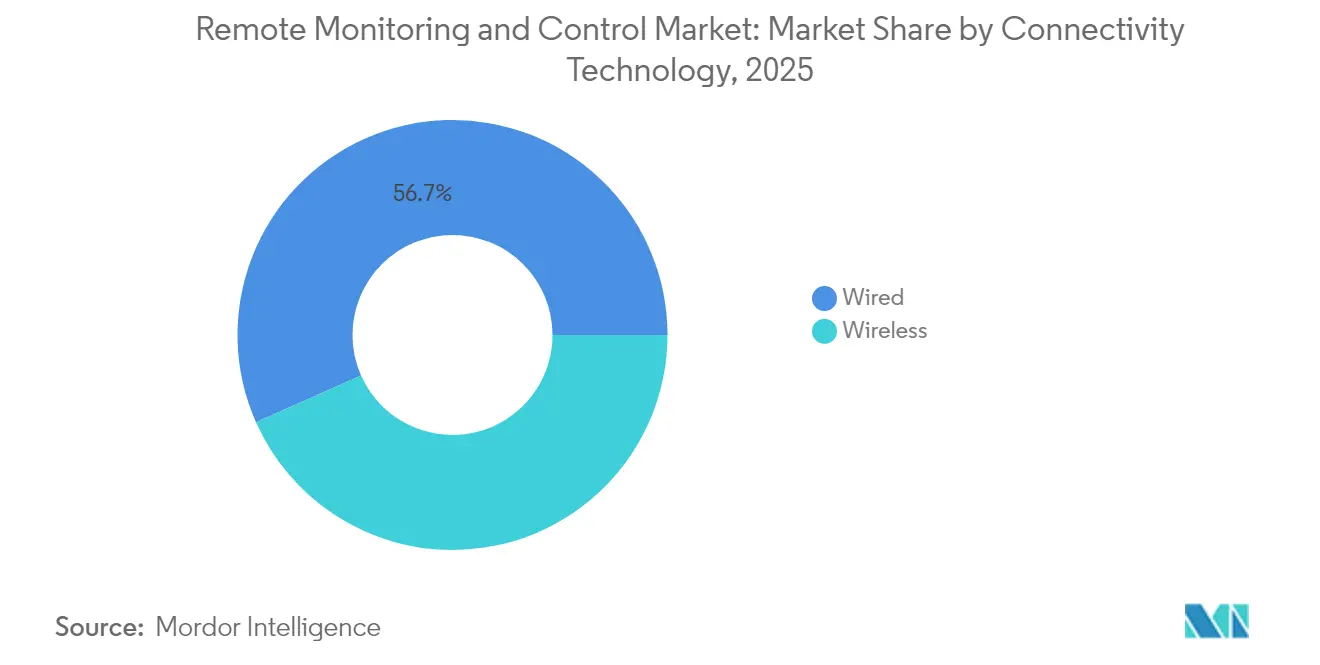
- 接続技術別では、有線ネットワークが56.65%のシェアを占める一方、無線技術は2031年にかけて年平均成長率8.43%で拡大しています。
- エンドユーザー産業別では、石油・ガスが2025年に22.05%の売上シェアで首位となり、医薬品・ライフサイエンスは2031年にかけて年平均成長率7.38%で成長する見込みです。
- 地域別では、北米が2025年のリモートモニタリングおよび制御市場規模の33.85%を占め、アジア太平洋は2026年から2031年にかけて年平均成長率7.95%で拡大する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバルリモートモニタリングおよび制御市場のトレンドと考察
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業オートメーションに対する需要の増大 | +1.2% | 世界全体;アジア太平洋および北米において最も顕著 | 中期(2~4年) |
| 産業用モビリティおよびリモート管理の利用拡大 | +0.8% | 世界全体;石油・ガスおよび鉱業地域に集中 | 短期(2年以内) |
| IIoT対応の予知保全プログラムの拡大 | +1.0% | 北米およびEUが先行;アジア太平洋での採用が加速 | 中期(2~4年) |
| 危険区域におけるエッジ・AIコントローラーの普及 | +0.7% | 世界全体;先進市場において早期採用が進む | 長期(4年以上) |
| リアルタイムデータを必要とする炭素排出追跡規制の厳格化 | +0.9% | 北米およびEUが主導;アジア太平洋にも拡大 | 短期(2年以内) |
| 超高信頼・低遅延リンクのためのプライベート5Gネットワークの出現 | +0.6% | 世界全体;産業クラスターが導入をリード | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
産業オートメーションに対する需要の増大
製造業者は、労働力不足を補い生産性を向上させる主要な手段としてオートメーションを位置づけています。Rockwell AutomationとNokiaが構築したプライベート5Gネットワークは、市民ブロードバンド無線サービス(Citizens Broadband Radio Service)スペクトラムを活用してリアルタイム制御を実現し、個別生産工場およびプロセス工場における自律的な操業を可能にしています。[2]Rockwell Automation、「5Gスタンドアローン(SA)によるデジタルトランスフォーメーション」、rockwellautomation.com 協働ロボット、AIビジョン、予測分析が統合プラットフォーム上で並行稼働し、オペレーターはダウンタイムを最小限に抑えながら生産ラインを再構成できます。その結果、単位コストの低下と安全な作業環境の実現につながっています。同様の効果は、無線センサーが障害の拡大前に技術者に警告を発する鉱山や石油化学施設においても確認されています。導入を先送りにする企業は、より短いサイクルタイムと廃棄物削減によるコスト削減効果を享受する競合他社に市場競争力を奪われるリスクがあります。
IIoT対応の予知保全プログラムの拡大
FactoryTalk Analytics Guardian AIは、資産層において機械学習モデルを活用して異常を早期に検知し、設備寿命を延長するとともに予備部品在庫を削減します。[3]Rockwell Automation、「予知保全とIIoTの進歩」、rockwellautomation.com エッジコンピューティングにより振動・温度データをローカルで処理することで、クラウドへの通信帯域を削減し、保全担当者へ即時フィードバックを提供します。過酷な鉱山環境では、無線ゲートウェイが大型ダンプトラックのドライブトレインから稼働状態指標を送信し、フリート稼働率を最大化するジャストインタイムの保全を実現しています。製造業者も同様に、CNC機械のスピンドル摩耗を監視し、コストのかかる計画外停止を防いでいます。業界全体において、これらのプログラムは1予算サイクル以内に一貫したOEE改善と測定可能なROIをもたらしています。
危険区域におけるエッジ・AIコントローラーの普及
自律型ロボットが鉱石の掘削・運搬を行いながら、作業者を爆発区域から守るリアルタイムのテレメトリーを送信しています。エッジ・AIビジョンシステムはオフショアリグでのガス漏れを監視し、数秒以内に自動停止を作動させます。各デバイスに搭載されたバッテリーバックアップ付きプロセッサーが通信途絶時の継続稼働を保証し、安全完全性要件を満たしています。ベンダーはスマートカメラ内にAIチップを組み込み、爆発危険区域における大型サーバーの必要性を排除しました。この技術はコンプライアンスレポートの自動生成にも寄与し、監査業務の負担を軽減します。コストの低下に伴い、採用はパイロットプロジェクトから化学、電力、物流における複数拠点への展開へと移行しています。
リアルタイムデータを必要とする炭素排出追跡規制の厳格化
米国環境保護庁(EPA)が改訂した温室効果ガス報告規則により、二酸化炭素換算で年間25,000メートルトン以上を排出する施設に対して継続的な排出監視が義務付けられました。石油・ガス生産者は手動検査をレーザーベースのセンサーに置き換え、毎秒メタン漏れを捕捉する体制へ移行し始めています。TotalEnergiesは、既存のSCADAレイヤーと同期するクラウド接続型検出器を活用し、2025年までにメタン排出量を60%削減することを目標としています。自動化されたログにより、コンプライアンスの検証とペナルティの回避が可能となる一方、エネルギー効率の改善機会も明らかになります。その結果、規制の確実性と運用コストの削減という二重の効果をもたらし、リアルタイムモニタリングのアップグレードに向けたビジネスケースを強化しています。
阻害要因の影響分析*
| 阻害要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期設備投資(CAPEX)と複雑なブラウンフィールド統合 | -0.8% | 世界全体;特に新興市場の中小企業に影響 | 短期(2年以内) |
| OT-IT融合におけるサイバーセキュリティの脆弱性 | -0.6% | 世界全体;重要インフラにおける懸念が高まっている | 中期(2~4年) |
| マルチベンダープラットフォームに対応する熟練人材の不足 | -0.5% | 北米およびEUが最も影響を受ける;アジア太平洋でも顕在化 | 長期(4年以上) |
| 相互運用性を制限するレガシープロトコルへの依存 | -0.4% | 世界全体;確立された産業地域において顕著 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い初期設備投資(CAPEX)と複雑なブラウンフィールド統合
数十年前のポンプ、ドライブ、バルブへの最新センサーの後付けには、カスタムゲートウェイとプロトコルコンバーターが必要となることが多くあります。エンジニアリングチームはプラントの稼働を維持しながら段階的なアップグレードを進める必要があり、プロジェクトのスケジュールが長期化し予算が膨らみます。高度なSCADAへの移行を進める水道事業者は、規制上の報告を維持しながら数千もの入出力(I/O)ポイントをマッピングするという追加的な負担を抱えています。これらの要因により、長期的な削減効果が明確であるにもかかわらず、資源の限られた地方自治体や中小企業を中心に意思決定が遅れています。
OT-IT融合におけるサイバーセキュリティの脆弱性
従来エアギャップで保護されていた制御ネットワークを接続することで、プログラマブルロジックコントローラー(PLC)がランサムウェアやフィッシング攻撃にさらされるリスクが生じます。Emersonは、すべてのデバイスを認証し最小権限ポリシーを適用するゼロトラストフレームワークを推奨しています。しかし、ITファイアウォールとOTプロトコルの両方を理解する専門家を持つオペレーターは少ないのが現状です。20年前に導入された機器を含むマルチベンダー環境では、監査とパッチ管理が依然として大きな負担となっています。予算管理者はサイバーリスクの低減と生産目標のバランスを取る必要があり、特定の業種での採用が遅れる要因となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソリューションがハードウェア移行を主導
ソリューションは2025年のリモートモニタリングおよび制御市場シェアの59.70%を占め、ソフトウェア中心のアーキテクチャへの移行を裏付けています。クラウドダッシュボード、分析エンジン、およびサイバーセキュリティモジュールが、多様なフィールドデバイスを結ぶデジタル基盤を形成しています。ベンダーはライセンス、アップデート、サポートをサブスクリプションプランにまとめ、初期費用を抑制してキャッシュフローを安定させています。フィールド機器は相対的に小さなシェアを維持しつつも、年平均成長率7.86%で最も急成長するサブセグメントとなっています。スマートセンサーにはマイクロコントローラーが組み込まれ、ローカル診断を実行することでネットワークトラフィックを軽減し、通信断絶時のレジリエンスを確保しています。早期採用企業は現場訪問の減少と異常検知の迅速化を報告しており、これが効率改善へとフィードバックされています。
フィールド機器の台頭は、エッジインテリジェンスへのより広範な移行を示しています。デバイスはかつて集中型サーバーで処理されていたアルゴリズムを搭載し、転送前にデータを圧縮してモバイル通信料を削減しています。この進化により、企業がレガシーポンプ、モーター、コンベヤーに低コストのノードを取り付けることでリモートモニタリングおよび制御市場が拡大しています。ソフトウェアパブリッシャーはドラッグ&ドロップ設定機能でプラットフォームを強化し、非専門家でも新しいセンサーパックを展開できるよう支援しています。よりスマートなハードウェアと俊敏なソフトウェアの複合的な勢いが、多様な工場やユーティリティにわたるリモートモニタリングおよび制御産業の安定した拡大を支えています。

注記: 全セグメントのシェアはレポートご購入後にご覧いただけます


展開モード別:クラウドの加速がインフラを再形成
オンプレミスシステムは2025年のリモートモニタリングおよび制御市場において58.05%のシェアを維持しており、既存投資の定着と規制上のデータ保存要件を反映しています。安全上重要なプロセスを1秒未満の制御ループが支配する環境では依然として不可欠です。しかし、企業がスケーラビリティと低いメンテナンス負担を優先するにつれ、クラウド展開は年平均成長率9.12%で増加しています。EmersonのDeltaV SaaS SCADAは、分析のための安全なブラウザアクセスとエラスティックコンピューティングを提供し、この転換の典型例となっています。
ハイブリッドトポロジーは、遅延に敏感なタスクにはエッジサーバーを、長期的な最適化にはクラウドレイヤーを組み合わせています。このような設計により、オペレーターは埋没コスト資産を廃棄することなく近代化を進め、リモートモニタリングおよび制御市場規模の拡大を加速させています。標準化されたAPIによりデータを企業資源計画(ERP)スイートへ効率的にエクスポートし、工場指標を財務ダッシュボードへと変換します。5Gカバレッジの拡大に伴い帯域幅の制約が緩和され、高速生産ラインに対してもフルクラウド制御が現実的な選択肢となっています。
接続技術別:無線イノベーションが変革を推進
有線イーサネットとフィールドバスリンクは、決定論的なパフォーマンスと電磁ノイズ耐性により、依然として工場トラフィックの56.65%を担っています。しかし、無線ノードが年平均成長率8.43%で最も急速な成長を示しています。LoRaWANやNB-IoTなどのLPWANプロトコルにより、電池駆動センサーが数年間にわたって1分ごとにデータを送信でき、遠隔地のパイプラインやタンクファームに最適です。プライベート5Gは、自律型大型ダンプトラックや協働ロボットに向けてギガビット速度の超高信頼リンクを提供します。
これらの技術革新により、リモートモニタリングおよび制御市場はかつて到達不可能と考えられていた地域にまで拡大しています。保全担当者は、数マイルを歩いて設備を点検する代わりに、ハンドヘルドタブレットで振動アラートを受信できます。一方、メッシュトポロジーは障害物を自律的に回避して稼働率を向上させます。OPC UA FX over TSNなどの相互運用性標準はロックインへの懸念を払拭し、保守的な産業における採用を拡大させています。
注記: 全セグメントのシェアはレポートご購入後にご覧いただけます
エンドユーザー産業別:石油・ガスのリーダーシップが医薬品の挑戦に直面
石油・ガスは2025年に22.05%の売上シェアを維持し、パイプラインの完全性管理、フレア管理、オフショアプラットフォームの監視がその原動力となっています。Baker Hughesのエレクトロハイドロリックバルブおよびオールエレクトリックサブシーツリーは、油圧漏れリスクを低減しながら詳細なプロセス制御を実現しています。一方、医薬品・ライフサイエンスは年平均成長率7.38%で他の分野を凌ぎ、AIを活用したデバイスに関するFDAガイダンスがプラントの継続的環境モニタリングへの移行を促進しています。
規制対象のクリーンルームでは、温度、湿度、浮遊粒子の継続的な記録が求められます。リモートダッシュボードは逸脱を即座に検知し、バッチ不合格を削減して患者安全を守ります。これらの厳格な要件が、ライフサイエンス企業においてリモートモニタリングおよび制御市場規模を拡大させています。ユーティリティ、化学、食品加工業者もトレーサビリティ規制やサステナビリティ目標への対応を目的に支出を拡大し、炭化水素への業種依存を分散させながらベンダーの収益源を多様化させています。
地域分析
北米は2025年のリモートモニタリングおよび制御市場において33.85%のシェアで首位を占めており、米国の厳格な排出規制とIIoTの成熟度の高さがその基盤となっています。連邦インフラ基金は水道・廃水処理施設のアップグレードを促進し、シェールオイル事業者は2025年のEPA規則への準拠を目的にメタン検知アレイを設置しています。カナダはリアルタイムのエネルギー分析を促進する炭素価格メカニズムにより需要を補完しています。メキシコの自動車産業クラスターは輸出競争力を維持するために組み立てラインのデジタル化を進めており、ソリューションプロバイダーへの地域からの安定した収益流入を確保しています。
アジア太平洋は年平均成長率7.95%での拡大が予測され、中国のスマート製造補助金とインドの生産連動型インセンティブ(PLI)制度の恩恵を受けています。台湾および韓国の半導体ファブは、モバイルロボットを統制するためにプライベート5Gを導入しており、オーストラリアの鉱山企業は遠隔地の砂漠における運搬作業を自動化しています。ASEAN諸国は漏水最小化を目的にクラウドSCADAに依存するスマートシティ水道網に投資しています。こうした多様なプロジェクトが、発展途上国および先進国の双方においてリモートモニタリングおよび制御市場のフットプリントを拡大させています。
欧州ではグリーンディール目標の達成と高エネルギーコストの相殺を目的とした予知保全の採用が進み、堅調な需要拡大が続いています。ドイツの自動車OEMはエッジゲートウェイでレガシーラインを改修し、英国のユーティリティ事業者は厳しい予算制約のもとで百年前のネットワークを近代化するためにSaaS SCADAを採用しています。中東は石油収益を活用してガス処理設備のデジタル化を進め、南アフリカは鉱業地域でスマートグリッドテレメトリーのパイロットプロジェクトを展開しています。これらの取り組みは全体として、地理的に広範かつユースケースに特化したグローバルな需要曲線を浮き彫りにしています。

規制環境
遠隔監視・制御に関する規制は、製品レベルのサイバーセキュリティとリモートアクセスのガバナンスをめぐって強化されており、特に重要インフラやIoT接続資産が対象となっている。米国では、連邦エネルギー規制委員会(FERC)が2026年3月にNERC CIP信頼性基準CIP-003-11を承認し、リモート接続経路を含み得る低影響度のバルク電力システムのサイバーシステムに対する協調的サイバー攻撃を緩和するための要件を強化した。
サイバーセキュリティ指針も、接続機器およびそれを支える遠隔データ処理コンポーネントに対するライフサイクル管理へと収束しつつある。NISTは2026年4月にNIST IR 8259 Revision 1(IoT製品製造業者向けの基礎的サイバーセキュリティ活動)を公表し、2026年6月にはNIST SP 800-213 Revision 1(連邦政府向けIoT製品サイバーセキュリティガイドライン)の初期公開草案を発表した。欧州連合では、サイバーレジリエンス法(CRA)が脆弱性対応・報告に関するコンプライアンス義務を追加しており、2026年には主要な適用時期が到来する。具体的には、第IV章が2026年6月11日に適用開始となり、積極的に悪用されている脆弱性に関する報告義務が2026年9月11日に発効する。
バリューチェーン分析
バリューチェーンは、フィールド層機器(センサー、トランスミッター、PLC/RTU、ゲートウェイ)、産業用接続(有線産業用イーサネット/フィールドバス、LPWAN、プライベート5G、通信キャリアネットワーク)、SCADA/HMI、ヒストリアン、分析、遠隔操作ワークフローを提供するソフトウェア層にまたがり、その後に統合・ライフサイクルサービスが続く。プラットフォームベンダーと自動化OEMは、クラウドネイティブのダッシュボード、サイバーセキュリティモジュール、デバイス管理をサブスクリプション価格でパッケージ化する一方、システムインテグレーターは規制対象プラントにおけるブラウンフィールドのプロトコル変換、制御ループの設計、検証を担う。
最近の実証事例は、バリューチェーンがエッジ・トゥ・クラウド制御とネットワーク対応の遠隔操作へと移行していることを示している。NTTと東芝は、IOWN APNとクラウドベースPLCを用い、20ミリ秒の制御周期で長距離の生産設備制御を実証した(2025年11月)。HAZAMA ANDOとNTTは、IOWNを用いて最大1,000kmの距離にわたる遠隔トンネル建設管理の取り組みを開始した(2025年8月)。導入層では、マイクロPLC監視向けのセルラーまたはWi-Fiアドオンなどのソリューションが、現地ITおよびファイアウォールのボトルネック削減を目指している一方、ITセキュリティ承認、専有エコシステムへのロックイン、リアルタイムの遠隔コマンド実行に必要な低遅延・高信頼性接続へのアクセスが、繰り返し課題となっている。
競争環境
競争環境は中程度の集中度を維持しています。ABB、Siemens、Schneider Electric、Emerson、Honeywell、Yokogawaなどの多国籍企業は、センサーから分析まで包括的なエンドツーエンドのスタックを提供しています。グローバルなサービス部門と深い業界専門知識により、スイッチングコストが高く維持されています。既存企業はシェア防衛のため、AIエンジン、サイバーセキュリティモジュール、またはクラウドオーケストレーション機能を追加するニッチなソフトウェア企業を買収しています。たとえばSiemensは、PLCロジックを仮想化環境に移行してハードウェアSKUを削減するSimatic Automation Workstationを発表しました。
Inductive AutomationやICONICSなどの挑戦者は、月単位ではなく数時間で展開できるブラウザベースのツールで中堅製造業者を開拓しています。大規模な設備投資に慎重なCFOには、サブスクリプション型の価格設定が浸透しています。オートメーションベンダーと通信キャリアのパートナーシップがバリューチェーンをさらに再形成しており、プライベート5Gオファリングは無線機器、SIM、リモートモニタリングアプリを1つのSLAのもとにまとめています。この融合により従来の製品境界が曖昧になり、遅延、サイバーセキュリティ、スケーラビリティをめぐる機能競争が激化しています。
医薬品クリーンルームモニタリング、作業者安全のためのエッジ・AIビデオ分析、再生可能エネルギー資産向けのマイクログリッド最適化にホワイトスペースの機会が存在しています。複数の規制体制のもとでソリューションを認証できるベンダーが競争優位を持ちます。一方、ゼロトラストセキュリティへの移行は、PLCとクラウドAPI全体にわたる統合IDマネジメントへの需要を喚起し、実証済みのフレームワークを持つ企業を優位に立てています。エコシステムが成熟するにつれ、差別化はハードウェア仕様よりもソフトウェアの俊敏性とライフサイクルサービスに左右されるようになるでしょう。
リモートモニタリングおよび制御産業のリーダー企業
ABB Ltd.
Emerson Electric Co.
Honeywell International Inc.
Schneider Electric SE
General Electric Co.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
エネルギー管理と産業電化のワークフローは、遠隔監視・制御の対応範囲を拡大しており、特に蓄電、分散型エネルギー資源、施設運用が協調的なテレメトリと配電を必要とする分野で顕著である。HiTHIUMとTurbo Energyは、欧州の産業施設15拠点、合計366MWhの蓄電池ストレージにAI主導のエネルギー管理プラットフォームを導入した(2026年6月)。これは、複数拠点にまたがる統合的な監視、最適化、制御への需要を示している。
産業用ネットワークとデータ標準化の取り組みも、統合の摩擦を低減しながら現場資産と企業・電力網インターフェースを接続するベンダーにとっての余地を生み出している。米国では、FLOWS法案(S. 3967、2026年)などの提案立法が、遠隔センシングやリアルタイム監視を含むデジタルインフラの導入に対する農村部の水道事業体向け助成金を対象としており、SCADAの近代化と漏水・故障検知の改善というセクターのニーズと合致している。英国では、DESNZの2025年以降のスマートメーター枠組みに、4Gサービスへの移行を支援する通信ハブのみの交換への助成が含まれており、相互運用可能で遠隔管理可能なエンドポイントおよび安全なデータ経路への需要を強めている。こうしたプログラムと並行して、業界の重点は予知保全アラートから指示保全ワークフローへとシフトしていることが観察されており、これはHannover Messe 2026でも紹介された。これにより、分散資産全体で検知から行動までを完結できる遠隔操作プラットフォームへの需要が高まっている。
最近の業界動向
- 2026年6月:ABBは、ギアレスミルドライブシステムの遠隔監視と予知保全のためのクラウドベースソフトウェアスイート「Grinding Connect」を発売し、180以上のトレンド信号を統合した。この発売により、状態監視、分析、遠隔サポートをスケーラブルな提供形態にパッケージ化することで、重要かつ高価値な回転機器を対象としたABBの鉱業向けデジタルサービス群が強化される。
- 2025年11月:Emersonは、アリゾナ州のSouth32社Hermosa鉱山の自動化事業者に選定され、統合型遠隔操作および中央集中型制御ソフトウェアを導入する。この受注により、遠隔監視、安全計装、制御室統合が統一されたアーキテクチャとして調達される大規模グリーンフィールド産業プロジェクトにおけるEmersonの足場が拡大する。
- 2024年12月:Schneider Electricは、AI主導の高密度データセンターインフラ向けのエネルギー・持続可能性管理を目的とした新ソリューション(AI対応監視・ソフトウェアを含む)を発表した。これにより、遠隔操作における高度な電力・エネルギー監視の役割が強化され、需要は従来のプロセス産業を超え、データセンターの電力・冷却エコシステムへと広がる。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、フィールド資産をオペレーターに接続する産業用遠隔監視・制御ソリューションへの支出を対象とし、これによりチームは状態を追跡し、警報を発し、遠隔制御室から制御動作を実行できる。
対象範囲の除外事項:消費者向け遠隔監視デバイス、純粋なITネットワーク監視ソフトウェア、監視・制御機能とバンドルされていない単独の保守契約は除外する。
セグメンテーション概要
- コンポーネント別
- ソリューション
- フィールド機器
- 展開モード別
- オンプレミス
- クラウド
- 接続技術別
- 有線
- 無線
- エンドユーザー産業別
- 石油・ガス
- 発電およびユーティリティ
- 化学・石油化学
- 金属・鉱業
- 水道・廃水処理
- 食品・飲料
- 医薬品・ライフサイエンス
- パルプ・製紙
- 半導体・電子機器
- その他エンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- シンガポール
- オーストラリア
- その他アジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他アフリカ
- 中東
- 北米
データソース、市場規模算定、検証
デスクリサーチ
市場の境界を設定し初期需要マップを構築するため、米国エネルギー情報局(EIA)、米国EPAの規則・コンプライアンス文書、国際エネルギー機関(IEA)、Eurostatの産業統計、世界銀行のマクロ統計など、公開されペイウォールのない参照資料から着手した。これらの情報は、公益事業、石油・ガス、プロセス産業など、遠隔操作が最も一般的な分野を把握するのに役立ち、また妥当な採用率と更新サイクルの範囲を裏付けた。
また、監視プラットフォームがどのようにパッケージ化されているか(ハードウェアゲートウェイ、ソフトウェアサブスクリプション、統合など)を理解するため、企業の年次報告書、投資家向け資料、製品カタログ、信頼できる報道を検討した。必要に応じて、企業財務・インテリジェンス、ニュースと財務情報、特許データベース、輸出入出荷レベルデータベースの有料サブスクリプションを利用し、設置ベースの兆候や価格動向を相互確認した。上記のデスクリサーチ資料は例示であり、データ収集、前提の検証、定義の明確化のために他にも多くの公開文書を使用した。
一次インタビューおよび調査
対象範囲の妥当性を検証し、モデルが現場での監視・制御の展開実態と一致するようにするため、一次インタビューと構造化調査を実施した。ソリューションプロバイダー、システムインテグレーター、エンドユーザー(主要地域の運用、保守、エンジニアリングの責任者を含む)など多様な対象者に話を聞き、典型的な契約構造やアップグレード時期など、デスクリサーチでは埋められなかったギャップを解消した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:38% | 経営幹部(CXO):15% | アジア太平洋:47% |
| ミッドティア:47% | 機能・事業部門リーダー:37% | 欧州・中東・アフリカ:29% |
| 小規模プレイヤー:15% | マネージャー:48% | 南北アメリカ:24% |
市場規模算定と予測
規模算定には、トップダウンとボトムアップを組み合わせた手法を用いた。地域と業種別に生産、能力、稼働拠点数を再構築し、その合計値を接続監視・遠隔制御の採用率でフィルタリングした。これらの採用率は、SCADAおよびテレメトリ導入の強度、遠隔・無人拠点の数、規制上の検査・排出監視要件、公益事業およびプロセスプラントにおける近代化のペースなど、実務者が追跡する指標を基準とした。
合計値の妥当性を保つため、ゲートウェイ、センサー、ソフトウェアサブスクリプション、統合サービスのサンプル平均販売価格(ASP)レンジに推定導入量と更新サイクルを乗じた、選択的なボトムアップ近似値と結果を照合した。ボトムアップの見方にギャップがある場合、例えば開示が限定的な民間インテグレーターなどでは、同業他社の価格帯やチャネルチェックを用いて補完し、複数の兆候が同じ方向を示す場合にのみ調整を行った。
予測は主にシナリオ分析に依拠した。支出はGDPだけでなく設備投資サイクルや信頼性向上施策とも連動して動くためである。予算方針に関する一次情報を用いてベースケースを設定し、その後、産業生産、エネルギー容量の増加、遠隔地における接続性の可用性などの入力値を変化させて経路を調整した。
データ検証と更新サイクル
モデルの出力結果は、自動化支出の代理指標、産業生産の動向、遠隔操作プロジェクトの入札活動といった独立した兆候と照合された。ある前提がある地域または用途で異常な急上昇を生じさせた場合、それをフラグ付けし、再検討した上で承認前に再度レビューした。
レポートは毎年更新され、価格、供給可用性、または導入ペースに重大な変化が生じた場合には中間更新を行う。納品前には、アナリストが主要な入力データについて改めて確認を行い、クライアントが発行時点で入手可能な最新の見解を得られるようにしている。
Mordor Intelligenceの遠隔監視・制御市場規模算定と他の公開推計との比較
遠隔監視・制御の市場規模の数値は、公開されている情報源によって異なることがある。これは、サービスの境界の扱い方が必ずしも統一されていないことや、ある調査では価格を一回限りのライセンスとして扱い、別の調査では継続的なサブスクリプション収益として扱っていることによる。また、古い基準年の前提を、現在の産業活動に対する十分な検証なしに繰り越している場合にも差異が生じる。
当社のモデルでは、価格表と通貨換算を年次更新サイクルの一環として更新し、その後、最近の契約パターンやハードウェア・ソフトウェア・統合間のミックスシフトと照合して検証している。これにより、Mordor Intelligenceは、より長期の予測において蓄積しうる乖離を低減している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 28.55 B (2026) | |
| 業界誌A | USD 25.70 B (2022) | より早い基準年を用い、なだらかな曲線で成長を延長しており、対象範囲はフィールド機器寄りで、後年のソフトウェアサブスクリプションを過小に計上している。 |
| グローバル予測サービスB | USD 24.81 B (2024) | コア監視機器を中心とした狭い定義を採用しており、サブスクリプションおよび統合重視の取引へのシフトを十分に反映しない緩やかなASP推移を用いている。 |
この表は、差異が主に基準年の時期設定と、継続的なソフトウェア・統合収益の計上方法によって説明されることを示している。観測可能な導入活動と再現可能な価格ロジックに前提を結び付けることで、推計は追跡可能であり、購買者が現場で目にする実態との整合性を保ちやすくなっている。


レポートで回答される主要な質問
リモートモニタリングおよび制御市場の現在の市場価値はいくらですか?
市場は2026年に285億5,500万米ドルと評価されており、2031年までに368億5,000万米ドルに達すると予測されています。
リモートモニタリングおよび制御市場内で最も急成長しているセグメントはどれですか?
クラウド展開が年平均成長率9.12%で成長を牽引しており、スケーラブルなサブスクリプション型プラットフォームへの需要を反映しています。
医薬品業界がリモートモニタリングを急速に採用している理由は何ですか?
デジタルヘルス技術に関するFDAガイダンスにより、クリーンルームおよびプロセスの継続的なモニタリングが求められており、同セグメントは年平均成長率7.38%で成長しています。
プライベート5Gネットワークはリモートモニタリングをどのように強化しますか?
超高信頼・低遅延リンクを提供し、過酷な産業環境における自律型設備とリアルタイム分析をサポートします。
より広範な採用を妨げている主な阻害要因は何ですか?
高い初期設備投資(CAPEX)と複雑なブラウンフィールド統合がプロジェクトを遅らせており、特に中小規模の事業者に影響を与えています。
最も高い成長ポテンシャルを示す地域はどこですか?
アジア太平洋は2031年にかけて年平均成長率7.95%で拡大すると予測されており、中国、インド、東南アジアにおける大規模なオートメーション投資が原動力となっています。
最終更新日:



