
冷凍トレーラー市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
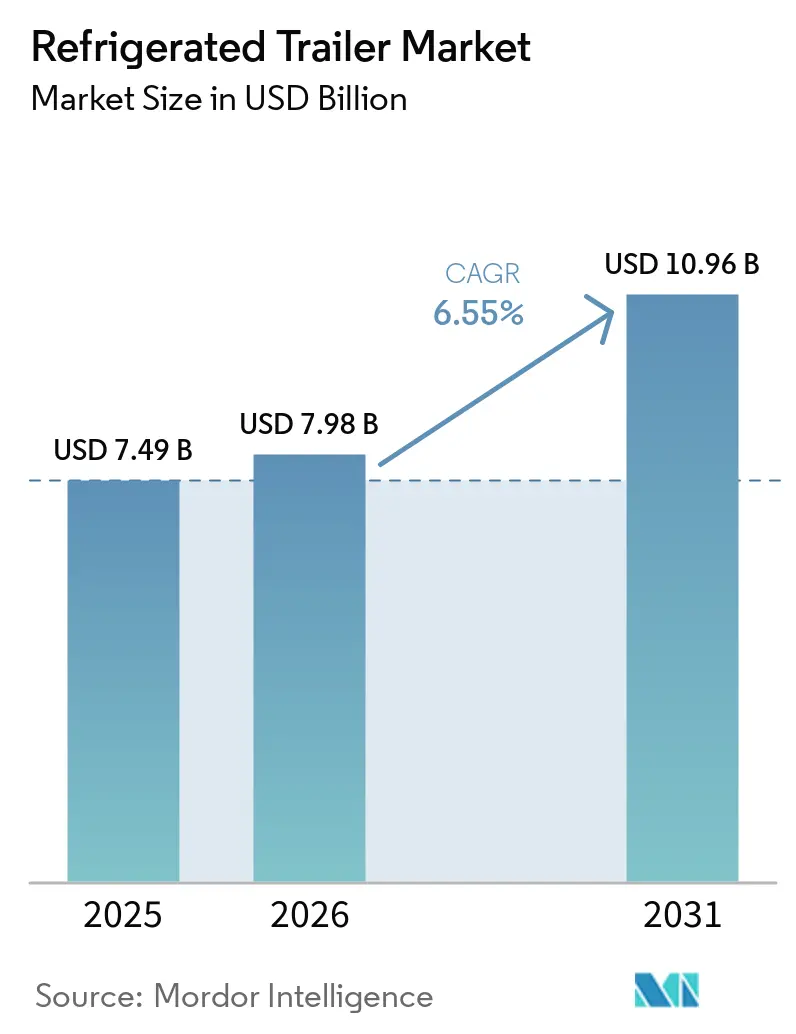
| 市場規模 (2026) | 7.98 十億米ドル |
| 市場規模 (2031) | 10.96 十億米ドル |
| 成長率 (2026 - 2031) | 6.55 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
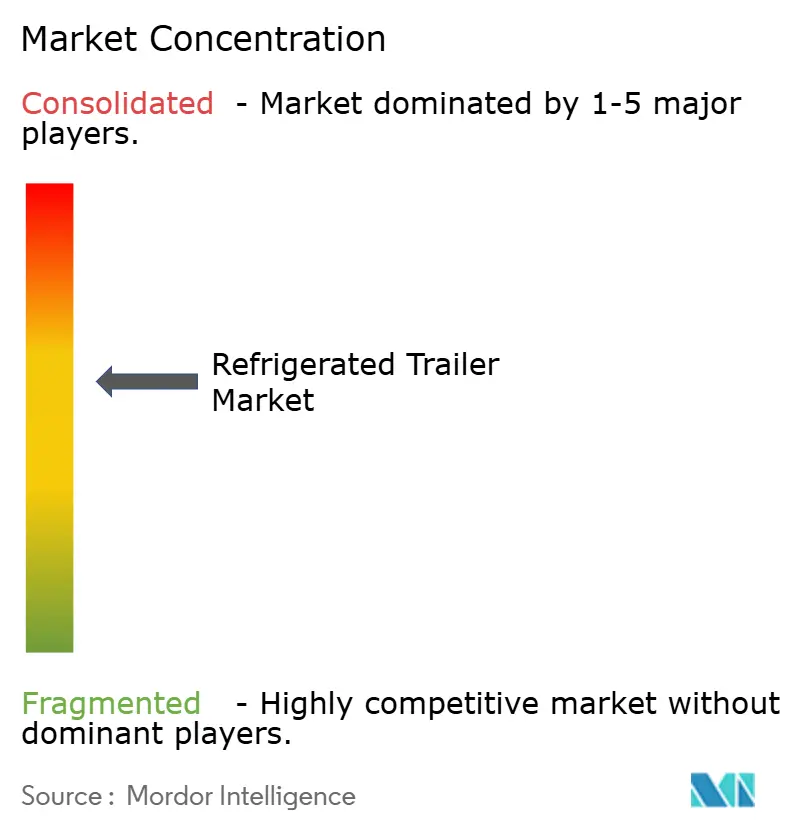
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる冷凍トレーラー市場分析
冷凍トレーラー市場規模は2025年に7.49 ビリオン 米ドルと評価され、2026年の7.98 ビリオン 米ドルから2031年には10.96 ビリオン 米ドルに達すると推定され、予測期間(2026〜2031年)中のCAGRは6.55%となっています。Eコマースの食料品フルフィルメント、厳格な食品安全義務、および電気冷凍プラットフォームへの移行が成長を促進しています。冷凍トレーラー市場は、医薬品、生鮮農産物、および動物性タンパク質の流通における不可欠なインフラニーズから引き続き恩恵を受けており、マクロ経済の低迷時においても需要を下支えしています。競争戦略は現在、テレマティクス統合、サブスクリプションベースのアセットサービス、および環境規制の強化に準拠した低GWP冷媒を中心に展開されています。同時に、大規模フリートオペレーターはカリフォルニア州大気資源委員会(CARB)および欧州Fガス規制への準拠に向けて機器の更新サイクルを加速させています。また、新興経済国では都市化進む人口に対応するためにコールドチェーン能力を拡大しています。
主要レポートのポイント
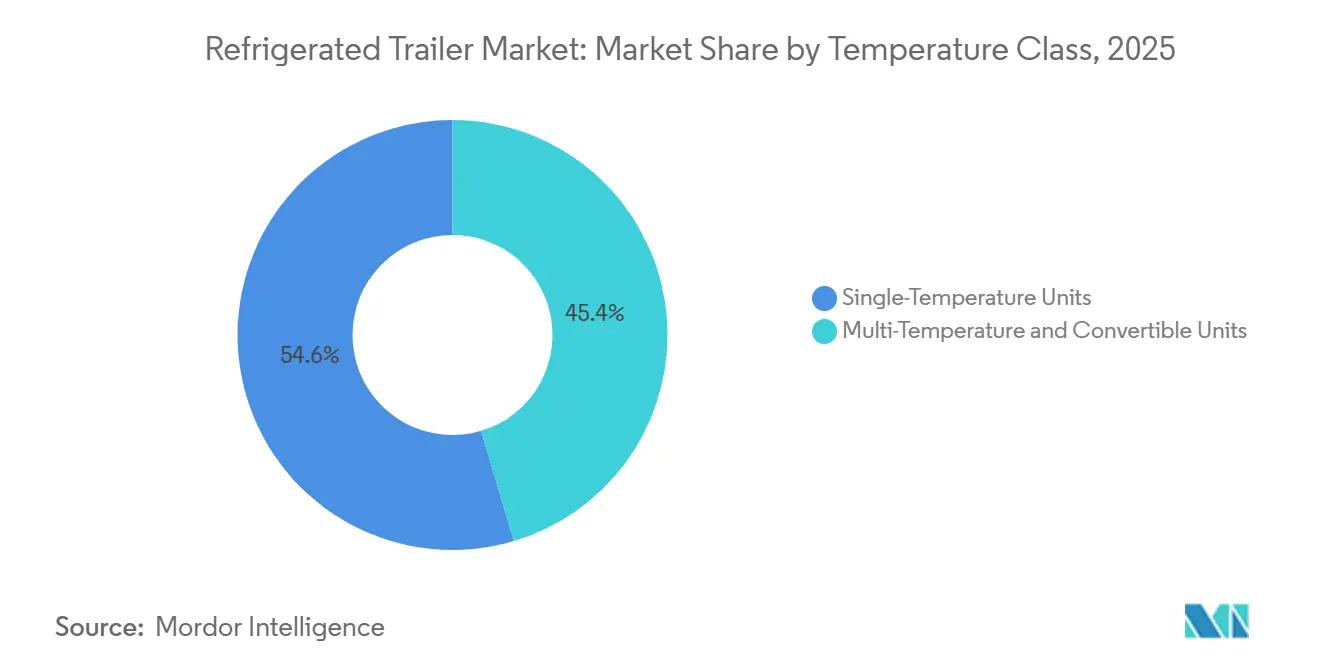
- 温度クラス別では、単一温度ユニットが2025年の冷凍トレーラー市場シェアの54.62%を占め、マルチ温度・コンバーチブルユニットは2031年までに8.33%のCAGRで拡大すると予測されています。
- トレーラー長別では、49フィート超のユニットが2025年の冷凍トレーラー市場シェアの52.05%を占め、28フィート以下のトレーラーは2031年までに最速の8.05%のCAGRを記録する見込みです。
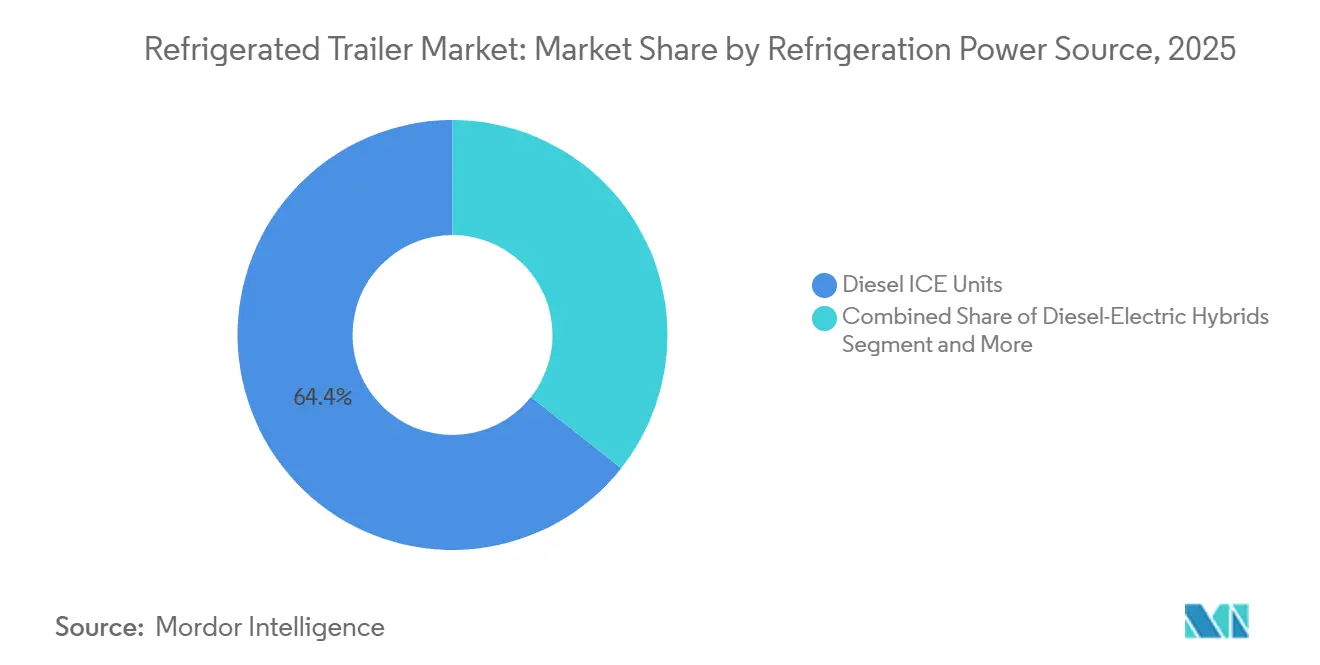
- 電源別では、ディーゼルICEユニットが2025年の冷凍トレーラー市場規模の64.35%を占め、完全電気システムは2026〜2031年の間に11.22%のCAGRで成長すると予測されています。
- エンドユーザー別では、食肉・水産物が2025年の冷凍トレーラー市場シェアの38.86%をリードし、医薬品・ライフサイエンスが7.05%のCAGRで最も急成長するアプリケーションとなっています。
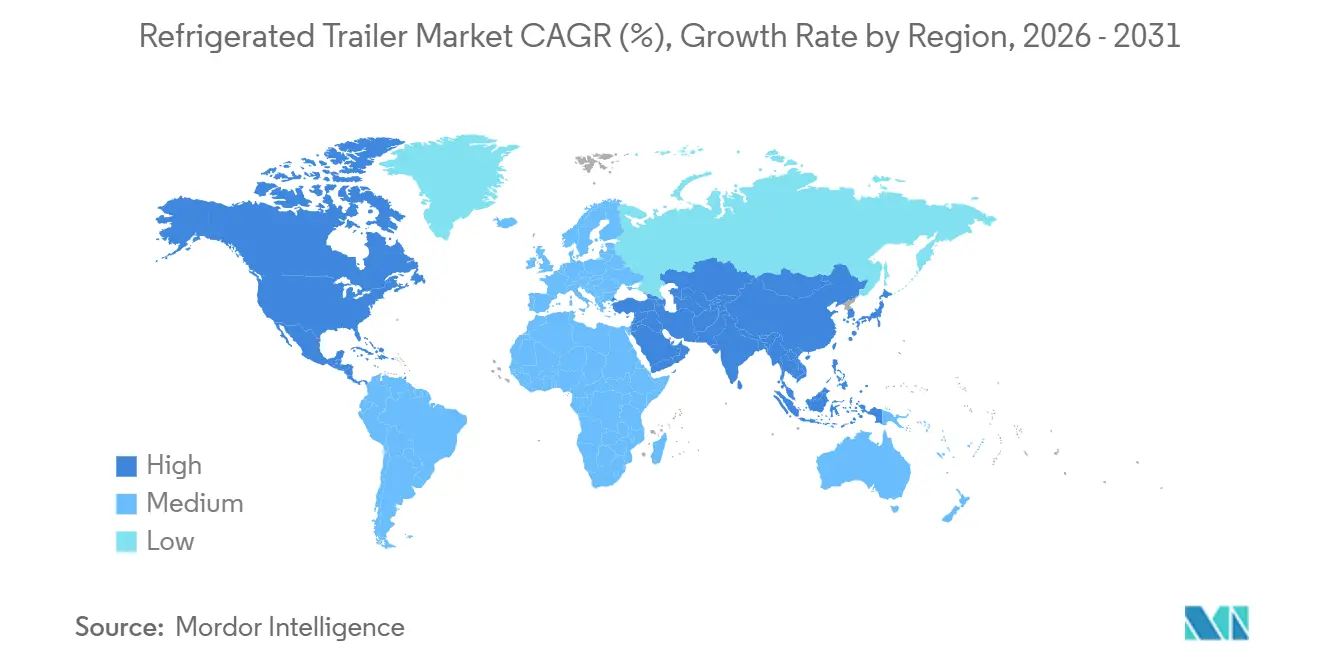
- 地域別では、北米が2025年の冷凍トレーラー市場シェアの39.15%を占め、アジア太平洋地域は予測期間を通じて8.92%のCAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| Eコマース主導のラストマイル配送 | +1.8% | 世界全体;北米・欧州に注力 | 中期(2〜4年) |
| ハイブリッドおよび電気冷凍へのシフト | +1.5% | 北米中心;アジア太平洋が追随 | 長期(4年以上) |
| 食品安全規制の強化 | +1.2% | 北米・欧州;アジア太平洋へ拡大 | 長期(4年以上) |
| コールドチェーン拡大の加速 | +1.1% | アジア太平洋中心;中東・アフリカ、南米に波及 | 中期(2〜4年) |
| 予知保全と稼働率向上を推進するアナリティクス | +0.8% | 世界全体;北米・欧州での早期採用 | 短期(2年以下) |
| ESGによるフリート近代化の加速 | +0.5% | 世界全体;先進市場に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
Eコマース主導のラストマイル・コールドチェーン配送に対する需要拡大
オンライン食料品サースは配送頻度とトレーラー設計を再構築し、フリートは密集した都市回廊を走行できるマルチ温度ゾーンを備えた短くて機動性の高いユニットを導入するようになっています。Performance Food Groupはカリフォルニア州でゼロエミッションフルフィルメントセンターを支援するために30台以上のバッテリー電気冷凍トレーラーを導入し、電気システムの商業的実行可能性を実証しました [1]。28フィート以下のユニットの汎用性がその成長を支えており、Thermo KingのTracKingプラットフォームなどの精密テレマティクスは、断続的な走行中も±0.9°F以内で貨物の品質を維持しています [2]。電気トレラーに投資するフリートは、自治体の騒音低減規制や、ディーゼルユニットでは実現不可能な深夜配送枠も活用できます。都市部が混雑課金やゼロエミッションゾーンを導入するにつれ、オペレーターは電気冷凍トレーラーを将来のアクセス制限に対するヘッジとして位置づけています。したがって、Eコマースの成長と持続可能性政策の融合により、コンパクトなバッテリー駆動機器が次世代コールドチェーンの不可欠なノードとして定着しています。
ディーゼルフリーのハイブリッドおよび完全電動輸送冷凍ユニットへのシフト
カリフォルニア州の新規制はディーゼル駆動の輸送冷凍ユニット(TRU)からの脱却を加速させてり、フリートはゼロエミッションの代替手段を採用するよう促されています。再生可能燃料を使用するCarrierの先進ユニットに代表されるハイブリッドソリューションは、この移行期間中に排出量を効果的に削減しています。完全電動TRUはメンテナンス要件が低いという利点がある一方、充電インフラへの依存という課題に直面しています。屋根上および回生エネルギーを活用するソーラー駆動リーファーなどの革新的技術は、運用範囲を拡大するだけでなく燃料コストも大幅に削減しています。カリフォルニア州の基準が全国的な先例を設定する中、かつて主流であったディーゼルはスケーラブルな電動プラットフォームに徐々に道を譲っています。
高リスク食品の温度記録とトレーサビリティを義務付ける食品安全規制の強化
米国でのFSMA 204の実施により、荷送人はリスクの高い食品の端から端までの温度履歴を記録することが義務付けられています。コンプライアンス違反は、機器コストの増分を上回るリコールや民事罰則を引き起こす可能性があり、自動データアップロードが可能なテレマティクス対応トレーラーの採用を促進しています。Great DaneはFleetPulseテレマティクスを新しい冷凍モデルの標準として提供し、監査対応を簡素化するためのリアルタイムアラートを提供しています[3]。EUの規則(EC)852/2004は同様のトレーサビリティ要件を支え、フリートがBluetoothプローブとクラウドダッシュボードでレガシートレーラーを改修することを促しています。規制の推進は、ハードウェア、ソフトウェア、およびコンプライアンスレポートをサブスクリプションパッケージにまとめるサプライヤーに恩恵をもたらします。長期的には、温度記録の義務化がグローバルに調和し、冷凍トレーラー市場のすべての参加者にとって基準仕様が引き上げられる可能性があります。
予知保全と稼働率向上を実現するフリートデータアナリティクス
人工知能(AI)は冷蔵トレーラーの運用に革命をもたらしています。AIはアルタイムのセンサーデータと過去のメンテナンス記録を統合することで、部品の故障を予測できるようになっています。この先見的な戦略は緊急修理の必要性を最小化し、温度管理が必要な積荷を保護します。機械学習モデルは冷蔵保管施設における在庫精度を向上させ、腐敗リスクを軽減します。フリートオペレーターはテレメトリーを活用してタイヤ空気圧を監視し、冷凍サイクルを中断させる可能性のある故障を防止しています。予知保全は技術者のスケジューリングを合理化し、部品の可用性を確保し、トレーラーの稼働率を向上させ、保証コストを管理します。テレマティクスがますます手頃になるにつれ、中規模フリートもアナリティクスプラットフォームを採用しており、データ駆動型の運用が冷蔵輸送における重要な競争優位性として位置付けられています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 電動・ハイブリッドTRUのプレミアムコスト | –1.2% | 世界全体;新興国で最も顕著 | 中期(2〜4年) |
| 充電およびショアパワーインフラ | –0.8% | 北米・欧州;世界的に拡大 | 長期(4年以上) |
| 冷蔵能力を制約するドライバー不足 | –0.6% | 北米・欧州;アジア太平洋では初期段階 | 短期(2年以下) |
| 不安定なHFCフェーズダウン法制 | –0.4% | 世界全体;地域別規制 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電動・ハイブリッドTRUとディーゼルの高い初期コストプレミアム
バッテリー電気TRUはディーゼルユニットの2〜3倍のコストがかかる場合があり、補助金へのアクセスがないフリートでは回収期間が5年を超えることがあります。商業ローンに依存する小規模キャリアは高い金利に直面し、キャッシュフローの調整が困難になります。Wabash Nationalはトレーラー・アズ・ア・サービスのサブスクリプションを通じてこの障壁に対処してお、ハードウェア、メンテナンス、テレマティクスを月額支払いにまとめ、設備投資を運用費用に転換しています [4]。高電圧システムを安全に保守するための技術者訓練は間接コストを増加させ、地域の電力価格が総所有コストに影響します。バッテリー価格が下落するか、インセンティブが拡大するまで、燃料課税と排出ペナルティが低い地域ではディーゼルが継続して使用されるでしょう。
長距離輸送回廊における充電・陸上電源インフラの不足
トラクター向けに設計された全国的な充電ネットワークはトレーラー冷凍負荷を考慮していないことが多く、フリートは迂回路を計画するかディーゼルバックアップをアイドリングさせることを余儀なくされています。Performance Food Groupはカリフォルニア州のフリートの航続距離不安を軽減するために、高速道路沿いに15台のブーストチャーャーを設置しました。わずかな充電遅延でも生鮮貨物の温度ドリフトのリスクがあり、オペレーターは走行中にディーゼルに切り替えられるハイブリッド構成に傾いています。岸壁電源ペデスタルを備えた配送センターはアイドリングを大幅に削減できますが、改修には電気設備のアップグレードが必要であり、テナントが費用負担を拒む場合があります。ゼロエミッションフリートの義務化に合わせてインフラのタイムラインを調整するには、電力会社間の幅広い協力が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
温度クラス別:
単一温度ユニットが優位単一温度ユニットは2025年の冷凍トレーラー市場シェアの54.62%を占めました。このセグメントは、単一の均一な温度プロファイルを必要とする地点間コールドチェーン物流によって牽引されています。バルク冷凍品、生鮮タンパク質、または医薬品輸送を行うフリートは、単一ゾーンの貨物価値が1積荷あたり100,000 ミリオン 米ドルを超えることが多いため、高品質な断熱材と高出力冷却システムへの投資を正当化しています。これらの専用トレーラーは大量輸送の標準として残っいますが、現代の流通需要はオペレーターにアセット構成の見直しを促しています。排出規制の強化とグローバルな品質基準により、OEMは単一ゾーンシステムを最適化して、より広く信頼性の高い温度エンベロープを実現し、熱漏洩を防ぐことを求められています。
マルチ温度・コンバーチブルユニットは、2031年までに8.33%のCAGRで最も急速な成長を記録すると予測されています。この成長は、オムニチャネル食料品ネットワークの急速な拡大と、36〜46°F間の精密な監視を必要とする医薬品バイオロジクスの厳格な安定性要件によって牽引されています。フリートを最大限に活用するため、コールドチェーン物流キャリアは多様なペイロードを同時に処理するマルチゾーンライナーと急速冷却エバポレーターに投資しています。技術的な発展により従来の境界が曖昧になっています。Great DaneのEverestプラットフォームは可動式バルクヘッドと可変速コンプレッサーを使用し、オペレーターが容易に構成を切り替えられるようにしています。二重計上を防ぐため、これらの柔軟なアセットは輸送する貨物プロファイルではなく、マルチ排出製造能力によって分類されています。
トレーラー全長別:
長距離輸送のリーダーシップと都市部での機動性49フィート超のトレーラーは2025年の冷蔵トレーラー市場シェアの52.05%を占め、ドックドアとクロスドックが53フィートの資産を中心に標準化されている州間幹線での規模の経済を反映しています。このセグメントの持続性は、予測可能な積載効率とトン・マイルあたりの輸送回数の削減に大きく依存しています。一方、28フィート以下のトレーラーは、大型車両を規制する都市物流の混雑規制が強化されるにつれ、最速の8.05%のCAGRを記録する見込みです。
自治体の配送時間帯は小回りの利く車両と路肩への駐車が可能な車両を優遇しており、シカゴ、パリ、シンガポールでは小型冷蔵ボディがEグロサリーとミールキットの輸送を担っています。ハイブリッドフリートは48フィートの幹線ユニットと28フィートのサテライトユニットを組み合わせ、ハブアンドスポーク型の航空貨物ロジックを踏襲しています。OEMはシャーシ長に適応可能なモジュール式冷凍パッケージで対応し、フリートマネージャーが部品在庫を統合できるようにしています。
冷凍電源別:
ディーゼルの既存勢力と電気化の破壊的変革ディーゼルICEソリューションは2025年の冷凍トレーラー市場シェアの64.35%を占め、成熟した給油インフラと技術者の習熟度に支えられています。運用コストの予測可能性と迅速な給油により、2,500マイルの大陸横断区間でもディーゼルは魅力的であり続けています。しかし、CARBとEUの排出上限が厳しくなるにつれ、完全電気システムは年間11.22%の成長が見込まれています。カリフォルニア州のHVIPなどのインセンティブが初期コストを削減し、バッテリーエネルギー密度は260Wh/kgを超え、12時間のコールドソーク耐久性を実現しています。
ハイブリッドおよび極低温バリアントはブリッジ市場に対応しています。例えば、液体窒素システムは深夜の都市配送にける騒音を低減しますが、補充ステーションの不足という課題があります。Thermo KingのAdvancerはコンプレッサーを電動化しながらもTier 4ジェネレーターを維持し、充電ネットワークが成熟するまでキャリアにコンプライアンスのヘッジを提供しています。リチウム価格が正常化し、グリッドミックスにおける再生可能エネルギーの割合が上昇するにつれ、総生涯排出量の再計算は電気TRUに有利に働きます。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー別:
タンパク質の優位性と医薬品の成長食肉・水産物は2025年の冷凍トレーラー市場シェアの38.86%を占め、グローバルなタンパク質需要と−4°Fの設定温度を必要とする厳格な病原体管理規範によって牽引されています。加工業者間の統合により大量契約が生まれ、フリートのアセット稼働率を支えています。医薬品・ライフサイエンスは7.05%のCAGRで成長すると予測されており、±2°Fの精度と監査証跡付きの24時間365日テレマティクスへの需要を喚起し、プレミアム機能に対する価格設定の余地を生み出しています。
乳製品と生鮮農産物は健康志向の食生活に支えられて中一桁台の成長を維持し、ベーカリー・菓子類はホリデーシーズン出荷に向けた季節的な急増能力を必要としています。FDAのGDPガイドラインは、医薬品荷送人に冗長電源モジュールとドア開閉分析の指定を促しています。これらの機能は時間をかけて食品セグメントにも普及し、冷凍トレーラー市場全体の技術基準を引き上げています。
地域分析
北米は2025年の冷凍トレーラー市場において39.15%の収益シェアをリードし、堅固な州間高速道路、倉庫自動化、およびデジタル温度記録を義務付けるFSMA規則に支えられています。中核需要は年間平均44,000ユニットで、2025年の受注はシャーシ遅延による2024年の一時的な落ち込みから回復しています。フリートは小売業者のESGスコアカードを満たすためにサブスクリプションモデルと電気TRUを採用し、テレマティクスの普及率は70%を超え、予知保全とルート最適化を可能にしています。
アジア太平洋地域は8.92%のCAGRで最も急速な地域成長を記録する見込みであり、JBSの1億米ドルのベトナム食肉ハブへの投資や、一人当たりのコールドチェーン支出を押し上げる急速な都市化によって牽引されています。現地組立ラインにより輸入関税が削減され、地域フリートにとってコンプライアンス対応トレーラーがより手頃になっています。中国とインドの農業コールドストレージに対する政府補助金がトレーラー需要を間接的に刺激し、ライドヘイリングプラットフォームは共有容量コールドバンの実験を行っており、モーダルコンバージェンスの可能性を示しています。
欧州では、改訂されたFガス規制が高GWPのR404Aシステムを特にドイツ、フランス、北欧諸国においてCO₂やプロパンなどの自然冷媒に置き換えることを促進し、引き続き拡大しています。総所有コストの計算は、十分な岸壁電源を備えた密集した流通ルートにおいて完全電気トレーラーに有利に働きます。ラテンアメリカとアフリカの新興市場も続いており、開発銀行が資金提供するインフラプロジェクトが進んでいますが、通貨の変動がフリート投資のペースを抑制しています。
規制環境
規制はTRUエンジン排出量、冷媒管理、およびデジタルトレーサビリティに関する並行要件を通じて、冷蔵トレーラーの仕様をますます形成しています。米国では、カリフォルニア州大気資源局(CARB)がTRU大気有害物質規制措置(ATCM)の実施を継続しています。米国環境保護庁(EPA)は2025年1月にCARBの2022年TRU改正(粒子状物質基準、冷媒GWP制限、および報告要素を対象)の部分的な承認を付与し、カリフォルニア州フリートにおけるコンプライアンス主導の更新活動を強化しました。
環境規制はより広範な大型車両脱炭素化フレームワークとも収束しています。2026年5月、米国EPAはAIM法に基づく道路および複合輸送コンテナTRUの漏洩修理要件に影響する規則案を発表し、2026年1月1日から有効となります。同時に、2026年5月には欧州連合理事会がトレーラー関連のCO₂性能の計算に関する修正アプローチを議論し、電動化TRUを貨物輸送における温室効果ガス排出削減の経路として明示的に認識しました。オーストラリアでは、政府支援のクリーンエネルギーファイナンスコーポレーション(CEFC)が2026年5月に最大1,000万豪ドルのコミットメントを行い、100台以上のSunswap Endurance電動輸送冷凍ユニットの導入を支援しました。これは、排出規制の強化と並行してコンプライアンス対応設備の普及を加速するために公的資金がどのように活用されているかを示しています。
バリューチェーン分析
バリューチェーンは、鉄鋼・アルミニウム原材料、断熱パネルおよび複合ボディ製造、シャーシ・アクスルサプライヤー、TRU OEM(ディーゼル、ハイブリッド、バッテリー電動)、センサーおよびテレマティクス向け電子部品プロバイダーにまたがっています。トレーラーOEM(Great Dane、Utility Trailer、Wabash、Schmitz Cargobull、Kroneを含む)は通常、ボディと走行装置を統合し、工場での最終組立専用工程またはディーラーネットワークを通じてTRUの取り付けを調整します。アフターマーケット層には冷媒サービス、部品流通、およびモバイルメンテナンス契約が含まれます。トラックトレーラーメーカー協会(TTMA)やCLCCRなどの業界団体は、メーカーとサプライヤー全体にわたる標準設定、技術指導、および提言活動を支援しています。
コンプライアンスと貿易政策はチェーン内でより顕著な制約となっています。欧州連合では、委員会実施規則(EU)2024/2215(2024年9月発効)がフッ素化温室効果ガスを含む冷凍システムを取り扱う人員の最低認証要件を設定し、フリートとディーラーにとって資格を持つサービスネットワークの重要性を高めています。米国では、Great Dane、Stoughton Trailers、Strick Trailers、およびWabashを含む連合が商務省に対し、鉄鋼・アルミニウムに関するセクション232関税の対象に冷蔵トレーラーを含めるよう要請し、材料コストと調達戦略がトレーラー価格と製造スケジュールに影響を与える可能性を示しています。需要促進の観点では、新興回廊におけるコールドチェーンインフラのギャップ(パラグアイの評価で指摘された港湾ベースの冷蔵保管の限界を含む)がトレーラーの稼働パターンを変化させ、疎なノードネットワークを橋渡しする信頼性の高い長距離リーファ資産への需要を高める可能性があります。
競争環境
Wabash National、Great Dane、Utilityなどの確立したOEMはブランド認知度と広範なディーラーネットワークを有しています。しかし、市場は中程度に分散したままです。戦略的差別化はテレマティクスを中心に展開されており、Great Daneはリアルタイムのタイヤ、ブレーキ、温度データを提供するFleetPulseセンサーをバンドルしています。Wabash Nationalはトレーラー・アズ・ア・サービスを通じて価値提案を拡張し、設備投資を予防保全を含むマネージドサブスクリプションに転換しています。
電動化はCarrierやTrane Technologiesなどの多角化産業企業がHVACの研究開発を輸送用途に応用することで競争を激化させています。トレーラーメーカーと電動パワースペシャリストのパートナーシップが増加しており、TIP GroupのSolarEdgeおよび三菱重工業との三者同盟はソーラー補助バッテリー充電のパイオニアとなり、垂直統合の機会を示しています。中規模の挑戦者は極低温または水素燃料電池冷凍のニッチを開拓し、アジアの参入者はコスト優位性を活用して価格感応度の高い市でシェアを獲得しています。
サービスエコシステムの重要性が高まっており、OEMは稼働率を保証するために部品デポとモバイル修理カバレッジを拡大し、予知アナリティクスプラットフォームはパフォーマンスベースの契約を通じてデータを収益化しています。規制コンプライアンス能力が参入障壁となり、CARB、EPA、EUFガス基準に対応した設備を認証できるメーカーは複数地域のフリート契約を獲得できます。知的財産の開発はバッテリー管理、熱断熱複合材、および低GWP冷媒回路に偏重しており、新規参入者に対する知識障壁を強化しています。
冷凍トレーラー業界のリーダー企業
-
Wabash National Corporation
-
Great Dane LLC
-
Utility Trailer Manufacturing Company
-
Schmitz Cargobull AG
-
Fahrzeugwerk Bernard Krone GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
冷凍トレーラー市場 このレポートでカバーされる企業
- Wabash National Corporation
- Great Dane LLC
- Utility Trailer Manufacturing Company
- Schmitz Cargobull AG
- Kogel Trailer GmbH
- Lamberet SAS
- Fahrzeugwerk Bernard Krone GmbH
- Montracon Ltd
- Randon Implementos
- Gray & Adams Ltd
- Hyundai Translead
- CIMC Vehicles Group
- Chereau (The Reefer Group)
- Polar King International Inc.
- Stoughton Trailers LLC
- Vanguard National Trailer Corp.
- SOR Iberica
市場機会と将来展望
電動化と低GWPコンプライアンスパッケージは、OEMとTRUサプライヤーが設備、ソフトウェア、サービスを監査対応のオファリングにまとめる明確な機会を生み出しています。CARBのTRUプログラムとEUのFガス指令は、フリートにハイブリッドおよび完全電動TRUアーキテクチャの評価を促しており、これにより検証済みの熱効率アップグレード(断熱材、ライナーシステム、エネルギー回収機能)および温度記録とコンプライアンスレポートをサポートするテレマティクスへの需要が高まっています。公的資金も大規模な導入を支援しており、2026年5月のCEFCのコミットメント(最大1,000万豪ドル)はオーストラリアで100台以上のSunswap Endurance電動TRUを支援するもので、電動冷凍プラットフォームの現地サービスエコシステムと部品供給の触媒となり得ます。
コールドチェーン施設の建設は、特に医薬品、タンパク質輸出、および輸出入フローにおいて、倉庫ノードと冷蔵トレーラーの稼働率の連携を強化しています。2026年6月、Americoldはニューブランズウィック州セントジョン港に統合コールドチェーン施設を開設しました。2026年7月、UPSは医薬品・バイオテクノロジー物流向けに27か所の温度管理クロスドック施設を開設するために4,800万米ドルの投資を発表し、一貫したトレーラー性能とデータキャプチャに依存する温度管理ハンドオフのネットワークを拡大しました。新興市場の自動化プロジェクトは、互換性のあるトレーラーとTRU設計に対する別の機会を追加しています。例えば、マレーシアにおけるAlly Logistic PropertyのRM5億のOMEGA 2シャーアラム多層コールドチェーン開発(2026年5月発表)では、高スループットのドック運営が急速な温度引き下げ性能、耐久性のある断熱材、およびリモート診断の価値を高めています。中国では、2024年1月からGB 29753-2023の実施により冷蔵車両の設備試験と安全要件が強化され、大量生産市場におけるコンプライアント設計のより明確な基準が支持されています。
最近の産業開発事情 冷凍トレーラー市場
- 2026年9月:温度管理およびドライバン輸送を専門とする貨物仲介・サードパーティロジスティクスプロバイダーのCircle Logisticsが、食品・飲料荷送人向けの冷蔵混載(LTL)サービスを拡大しました。冷蔵LTLは複数のパレット貨物を単一の温度管理トレーラーに統合し、小規模生産者がフルトラックロードの料金を支払うことなく部分的な積荷を輸送できるようにします。
- 2026年5月:Big Chill Distributionは、TR Groupとのパートナーシップのもと、ニュージーランドでSchmitz Cargobullの完全電動冷蔵トレーラーの試験運用を発表しました。ニュージーランドにおけるSchmitz Cargobullの独占パートナー兼ディストリビューターであるFruehauf NZは、S.KOe Coolトレーラーが従来のディーゼル駆動冷凍ユニットの必要性を排除することで「持続可能なフレート技術における大きな前進」を示すと述べまた。
- 2026年3月:Utility Trailer Manufacturing Companyが次世代Cargobull 625+ モノ温度ハイブリッドおよび655MT+ マルチ温度ハイブリッド輸送冷凍ユニットを発売しました。このリリースにより、ゼロエミッション規制とショアパワーの制約に対応するフリート向けのハイブリッドTRUの選択肢が拡大し、混載運用のためのマルチ温度機能が維持されました。
冷凍トレーラー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、温度管理が必要な貨物の輸送に使用される冷蔵トレーラーから得られる収益を対象としており、トレーラーボディが能動的な冷凍システムと組み合わされ、商業輸送用途に販売または供給されるものです。
調査範囲の除外事項:冷蔵トラック輸送サービス、トラクターユニット、および能動的な冷凍システムを持たない受動的断熱ボックスは除外しています。
セメンテーション概要
- 製品タイプ(温度クラス)別
- 冷凍食品トレーラー
- チルド食品トレーラー
- トレーラー全長/容量別
- 28フィート以下(パップおよびシティ)
- 29〜49フィート(スタンダード)
- 49フィート超(長距離輸送/53フィート)
- 冷凍電源別
- ディーゼルICEユニット
- ディーゼル電気ハイブリッド
- 完全電気/バッテリー駆動ユニット
- 極低温・代替燃料ユニット
- エンドユーザー別
- 乳製品
- 果物・野菜
- 食肉・水産物
- 医薬品・ライフサイエンス
- パン・菓子類
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- 北米のその他
- 南米
- ブラジル
- アルゼンチン
- 南米のその他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州のその他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア・ニュージーランド
- アジア太平洋のその他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- 中東・アフリカのその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、コールドチェーンフレートの需要コンテキストとトレーラーの供給コンテキストを構築し、次に冷蔵ユニットに絞り込むことから始まりました。米国運輸省および運輸統計局の公表データ、ユーロスタットの輸送・貿易統計、国連コムトレード、世界銀行のマクロ指標など、冷蔵輸送需要が高まっている場所を説明するのに役立つ公開データセットを活用しました。
仮定を現実的に保つため、EPA冷媒・排出規制参照資料やEUの冷媒に関する政策ノートなど、更新サイクルや設備選択を変える可能性のある基準とコンプライアンスの方向性も検討しました。これらは企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い物流・食品コールドチェーン協会の出版物と組み合わせ、さらに収益の内訳と大規模フリート注文のタイミングを相互確認するための企業財務・ニュースの有料サブスクリプションも活用しました。ここに記載されているソースは例示的なものであり、ギャップを埋め仮定を検証するために他の多くの公開・二次資料も使用されました。
一次インタビューおよびサーベイ
一次調査は、特に平均販売価格の範囲、更新行動、ディーゼル・ハイブリッド・電動冷凍電源間のミックスシフトについて、公開データで確認した内容を検証するために実施されました。トレーラーOEMおよびコンポーネントエコシステム参加者、フリートおよびリース意思決定者、食品・医薬品分野のコールドチェーンユーザーと幅広く対話し、主要購買地域全体をカバーすることで地域の規制と運用条件が平均化されないようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:17% | アジア太平洋:46% |
| 中位層:45% | 機能・ユニットリーダー:36% | 欧州・中東・アフリカ:31% |
| 小規模プレーヤー:18% | マネージャー:47% | 南北アメリカ:23% |
市場規模算定と予測
規模算定はトップダウンの構築から始まり、コールドチェーンフレートの拡大とフリート更新ニーズを新規トレーラー登録とトレーラー生産シグナルに結び付け、価格帯を使用して金額に換算することで冷蔵トレーラーの需要プールを再構築します。このコアトータルが形成されると、地域別のサンプリングされたOEMおよびサプライヤーの収益集計、納入台数と典型的なトレーラーの平均販売価格(ASP)範囲のチャンネルチェックなど、選択的なボトムアップ近似値で裏付けを行い、外れ値の調整に役立てます。
この市場で重要なインプットには、リーファートレーラーの台数納入(登録とメーカーのコメントを通じて確認できる場合)、平均トレーラー価格の推移、冷凍ユニットの技術ミックス(ディーゼル対ハイブリッド対電動)、倉庫フットプリトとスループットシグナルなどのコールドチェーン能力の追加、および低GWP冷媒と電動システムの採用を変化させる規制上の圧力点が含まれます。ボトムアップシグナルが不完全な場合、ギャップは可視的な地域生産とフリート規模指標に基づく保守的なシェアベースの配分によって処理され、インタビューフィードバックで再テストされます。
予測には主にシナリオ分析と多変量回帰チェックを組み合わせて使用します。これは、需要が食品インフレ、国境を越えた貿易量、フリート稼働率によって変動する可能性があり、これらのドライバーが直線的に動かないためです。最終的な予測パスは、インタビュー対象者が更新サイクル、技術採用速度、および規制主導のアップグレードのタイミングについて期待することと一致するよう保たれています。
データ検証と更新サイクル
モデルの出力は、出荷・貿易動向、発表されたフリート追加、トレーラーおよび冷凍システムの観察された価格変動など、独立したシグナル間の三角測量によって検証されます。ある地域で異常な急増が見られた場、仮定が見直され、別のアナリストによって計算が再確認され、変化が構造的なものかタイミングに関連するものかを確認するためのフォローアップ通話が行われます。
レポートは年次で更新され、主要な規制変更、急激な通貨変動、食品・医薬品物流における需要ショックなど、重要なイベントが発生した場合には中間更新が行われます。納品前に最新のレビューパスが完了し、クライアントが古いスナップショットではなく最新の見解を受け取れるようにしています。
Mordor Intelligenceの冷蔵トレーラー市場規模と他の公表推計との比較
冷蔵トレーラーの公表市場規模は、類似した成長ドライバーについて言及していても大きく異なって見える場合があります。これは、調査範囲と価格の適用方法が常に一致しているわけではないためです。差異はまた、基準年として使用された年、インフレと通貨換算の処理方法、および合計が台数と更新シグナルに対して検証されているかどうかからも生じます。
当社の調査では、最大の差異要因は通常、カウントがトレーラー収益のみに限定されていかどうか、電源ミックスの変化がASPにどのように反映されているか(ディーゼル対ハイブリッド対電動)、および冷媒・排出規制が地域全体の購買行動を変化させた際にモデルが更新されているかどうかから生じます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 79.8 ビリオン 米ドル(2026年) | |
| 業界専門誌A | 65.2 ビリオン 米ドル(2024年) | より古い基準年を使用し、価格と技術ミックスをより静的に保つ傾向があり、新規注文における電動・ハイブリッド冷凍採用による価値上昇を過小評価する可能性があります。 |
| グローバルコンサルタントB | 89.0 ビリオン 米ドル(2026年) | 広範なエンドユース拡大の仮定に大きく依存し、隣接する温度管理設備の定義を混在させる可能性があり、トレーラーのみの収益が明確に分離されていない場合に合計が上方に押し上げられる可能性があります。 |
この表は、ほとんどの差異がタイミングとトレーラー価値に何が含まれるかによって説明されており、需要の方向性に関する意見の相違によるものではないことを示しています合計をトレーラーのみの収益に結び付け、更新サイクルシグナルでASPと技術ミックスを再確認することで、推計は再現可能な状態に保たれており、これがMordor Intelligenceが採用するアプローチです。
レポートで回答される主要な質問
2026年の冷凍トレーラー市場規模はどのくらいになりますか?
冷凍トレーラー市場は2026年に7.98 ビリオン 米ドルと推されており、Eコマース食料品サービスの拡大と食品安全規制の強化によって牽引されています。
冷凍トレーラーの予測成長率はどのくらいですか?
世界的な需要はCAGR 6.55%で増加し、2031年までに売上がUSD 109.6億に達すると予測されています。
2025年の販売をリードした温度クラスセグメントはどれですか?
単一温度ユニットが2025年の販売の54.62%を占め、単一の均一な温度プロファイルを必要とする地点間コールドチェーン物流によって牽引されています。
規制はトレーラー技術にどのような影響を与えますか?
CARBのゼロエミッションTRU要件とEUのFガス段階的廃止は、電気冷凍システムと低地球温暖化係数(GWP)冷媒の採用を加速させています。
電気トレーラーの購入を支援する資金調達モデルはどのようなものですか?
Wabash Nationalのトレーラー・アズ・ア・サービスなどのサブスクリプションモデルは、初期設備投資を月額運用費用に転換し、高コストの電気ユニットの採用を促進しています。