
欧州軽商用車トレーラー市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 3.84 十億米ドル |
| 市場規模 (2026) | 3.98 十億米ドル |
| 市場規模 (2031) | 4.73 十億米ドル |
| 成長率 (2026 - 2031) | 3.54 % |
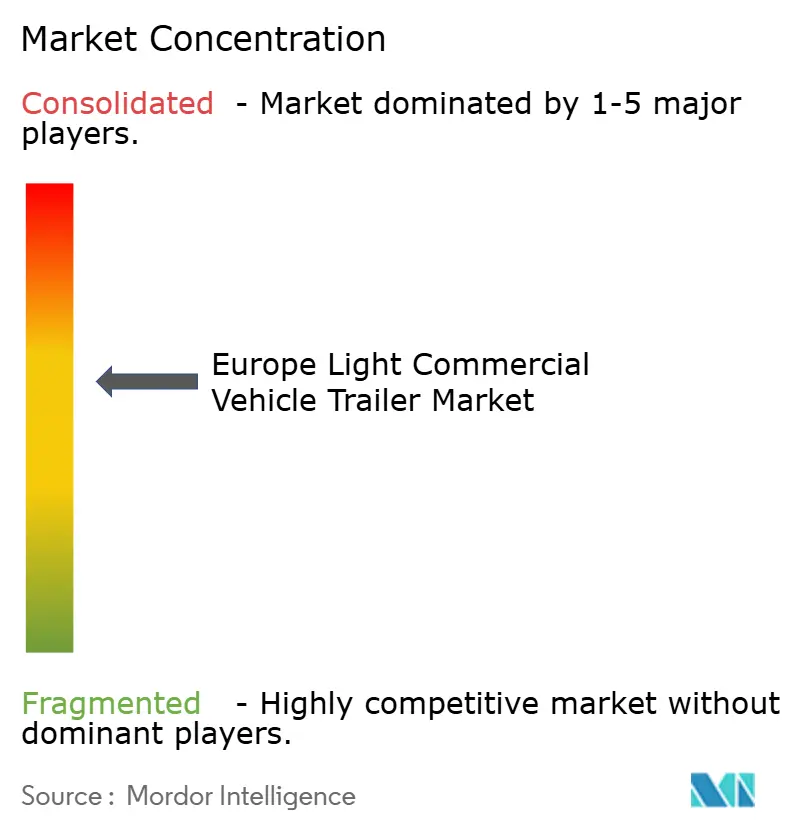
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州軽商用車トレーラー市場分析
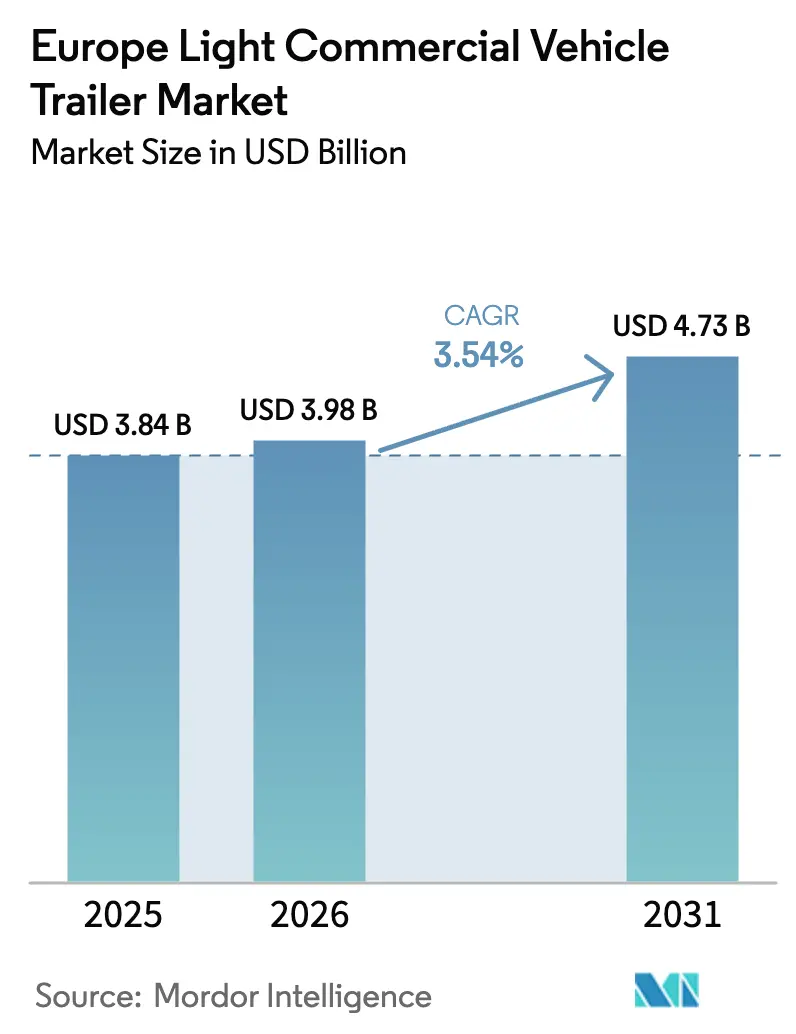
2026年における欧州軽商用車トレーラー市場規模は39億8,000万米ドルと推定され、2025年の38億4,000万米ドルから成長し、2031年には47億3,000万米ドルに達する見込みで、2026年〜2031年にかけて年平均成長率3.54%で拡大します。成長の背景には、eコマース・フルフィルメントネットワークの着実な拡大、軽量構造を優遇する厳格なCO₂目標、そしてフリート事業者をコンパクトで高い機動性を持つトレーラー形式へと誘導する都市アクセス規制があります。汎欧州マイクロフルフィルメント物流の構造的高度化、医薬品・生鮮品向けコールドチェーンの急速な拡大、テレマティクス対応フリート管理ツールの普及拡大が市場浸透を深めています。一方で、原材料コストの変動やディーゼル価格の乱高下が利益率を圧迫し、更新サイクルを長期化させており、多くの事業者が購入よりもリースを選好する傾向にあります。競争の焦点は基本的な製造効率から、総所有コストを削減する統合デジタルサービスおよび規制対応機能へとシフトしています。
レポートの主要ポイント
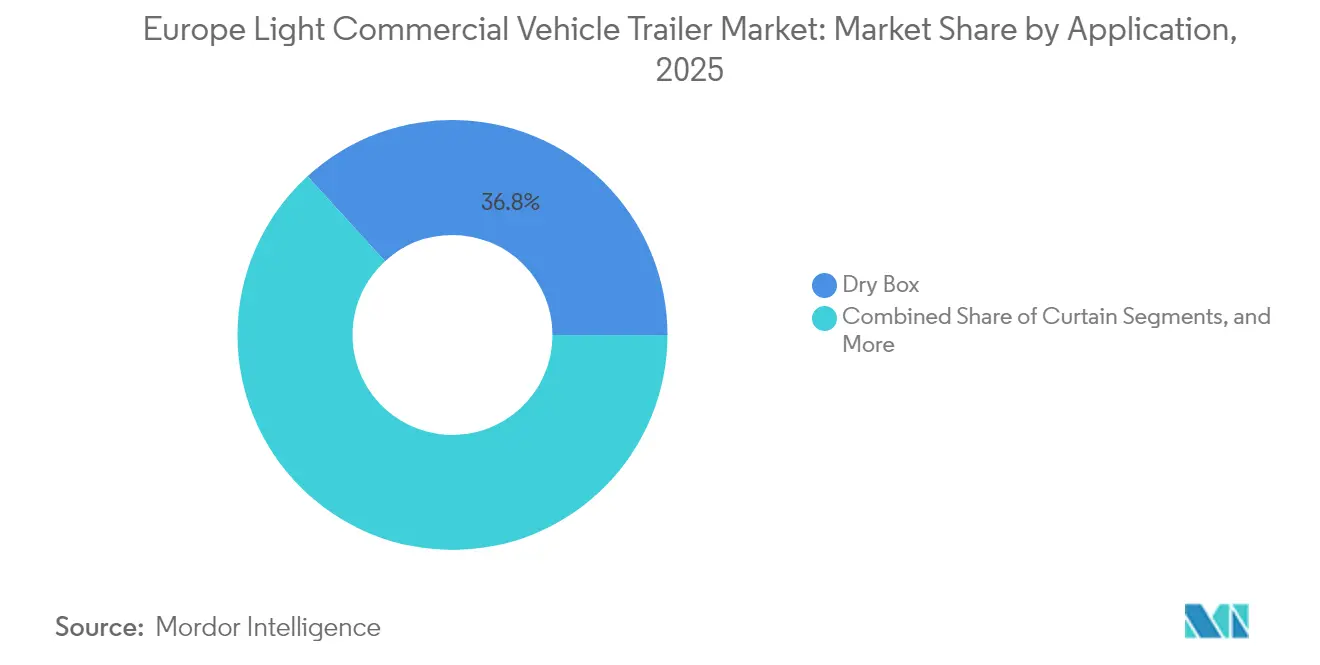
- 用途別では、ドライボックスが2025年の欧州軽商用車トレーラー市場シェアの36.78%を占め、冷蔵は2031年にかけて年平均成長率7.68%で加速しています。
- トレーラー総重量別では、3.5t以下のユニットが2025年の欧州軽商用車トレーラー市場で51.85%のシェアを獲得し、2031年にかけて年平均成長率6.25%で成長する見込みです。
- 車軸構成別では、タンデムアクスル設計が2025年の欧州軽商用車トレーラー市場で41.72%をリードし、シングルアクスルモデルが2031年にかけて最高の予測年平均成長率5.78%を記録しています。
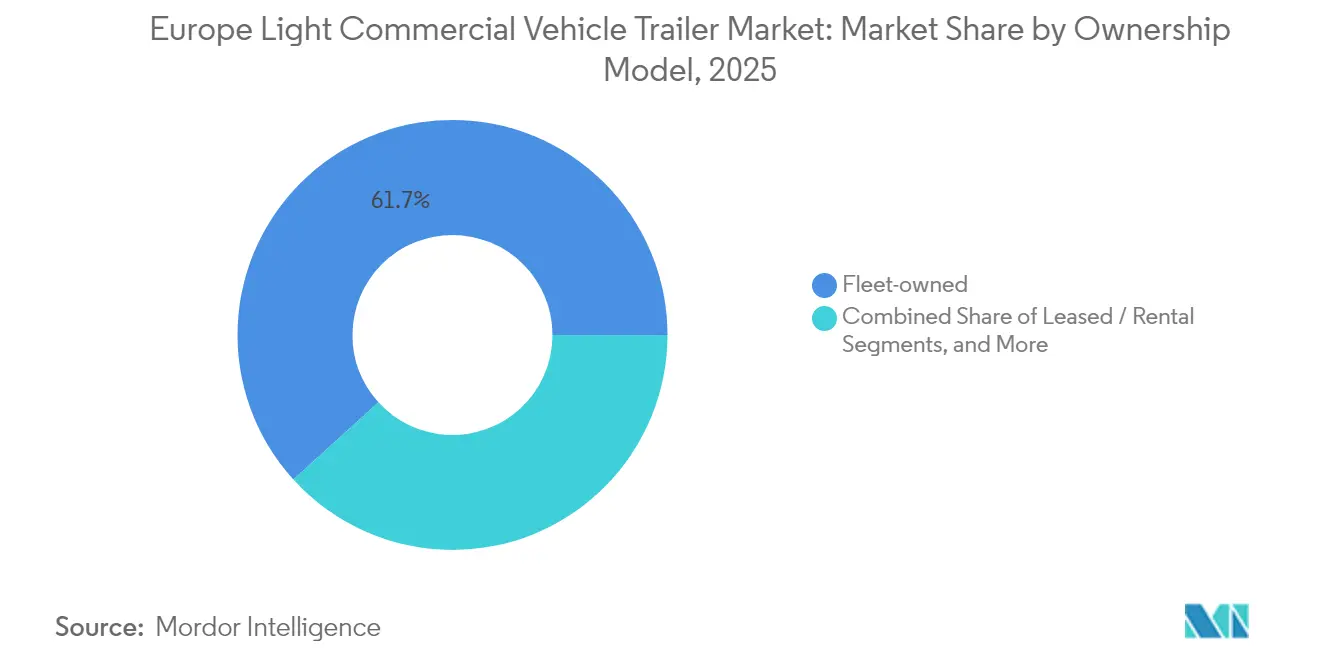
- 所有モデル別では、フリート所有資産が2025年の欧州軽商用車トレーラー市場の61.74%を占め、リース・レンタルフリートが年平均成長率5.21%で最速の拡大を示しています。
- エンドユーザー産業別では、宅配・物流事業者が2025年の欧州軽商用車トレーラー市場の33.88%を確保し、食品・飲料需要は2031年にかけて年平均成長率5.28%で上昇する見込みです。
- 国別では、ドイツが2025年の欧州軽商用車トレーラー市場の25.10%を維持し、スペインは予測期間中に年平均成長率6.37%で上昇すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
欧州軽商用車トレーラー市場のトレンドと考察
促進要因の影響分析*
| 促進要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| eコマース宅配ブーム | +0.8% | グローバル、ドイツ・オランダ・英国に集中 | 中期(2〜4年) |
| 軽量化を促進するCO₂基準 | +0.6% | 欧州全域、ドイツ・フランス・オランダで最も強い | 長期(4年以上) |
| 小型トレーラーを優遇する都市アクセス規制 | +0.5% | 欧州主要都市、ロンドン・パリ・アムステルダムで先行採用 | 短期(2年以内) |
| 軽量ソリューションを必要とするLCVフリートの電動化 | +0.4% | 北欧、オランダ・ノルウェー・ドイツ | 長期(4年以上) |
| 汎欧州マイクロフルフィルメントネットワークの急速な拡大 | +0.3% | 欧州中核市場、東欧への波及 | 中期(2〜4年) |
| OEMに依存しないテレマティクスとトレーラーのバンドル | +0.2% | ドイツ・英国・フランス、南欧への拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
eコマース宅配量ブーム
急増するオンライン販売が欧州全域のルート密度と出荷プロファイルを根本的に変えています。宅配ネットワークは今や大容量よりも機動性と迅速な積み降ろし能力を重視しており、フリート管理者は狭い都市の通路に適したカーテンサイドや短尺ドライボックス形式へとシフトしています。都市圏内のマイクロフルフィルメントノードが、1日複数回の運行が可能な小型トレーラーの需要を牽引しています。事業者はまた、ルート計画と位置情報に基づくメンテナンスを効率化するテレマティクスサブスクリプションを好み、デジタル対応トレーラープラットフォームの必要性を高めています。
軽量材料を促進するCO₂基準の強化
EU規則2019/1242は、メーカーに対して2019年を基準として2025年までにフリート全体のCO₂排出量を15%、2030年までに30%削減することを義務付けています[1]「CO₂基準に関する規則2019/1242」、欧州議会、europarl.europa.eu。規制への適合が、アルミニウム外板、高張力鋼、複合パネルの急速な採用を促し、標準的な車両重量から200〜300kgを削減しています。アルミニウム生産者価格指数は上昇しており、需要が増加する中でもコスト圧力が持続しています。重量削減はまた、改正ユーロビネット指令の下でのトール料金を引き下げ、高い材料コストにもかかわらず軽量トレーラーを財務的に魅力的なものにしています。2040年までに排出量を90%削減するという継続中の政策議論が、軽量構造の長期的な必要性をさらに確固たるものにしています。
小型トレーラーを優遇する都市配送アクセス規制
欧州の数十都市が、大型車両のアクセスを制限する重量規制を伴う低排出または無排出ゾーンを施行しています。ロンドンの拡大されたULEZとパリのZFE-m規制は、より軽量な機材への傾向を象徴しています。指令96/53/ECの改正の下、電動配送の組み合わせは都市特権を失うことなく標準総重量を1〜2t超過することが認められており、電動バンに対応した3.5t以下のトレーラーの採用を促しています。都市が夜間制限や荷積みベイの時間枠を厳格化するにつれ、迅速に方向転換し狭い場所に駐車できる小型トレーラーが具体的な運用上の優位性を提供しています。
軽量トレーラーソリューションを必要とするLCVフリートの電動化
バッテリーパックはディーゼル車と比較して牽引能力を200〜400kg低下させるため、電動バンへ移行するフリートは超軽量で空力効率の高いトレーラーを必要としています。国際クリーン交通委員会は、主要なEU都市のほとんどで2025年から2028年の間にバッテリー電動都市配送トラックの総所有コストが同等になると予測しており、電動化フリートの商業的実現可能性を高めています[2]「バッテリー電動都市配送トラックの総所有コスト見通し」、国際クリーン交通委員会、theicct.org。トレーラーメーカーは800kg未満の断熱ボディシェル、低転がり抵抗アクスル、冷蔵またはリフトゲート用の統合電源システムで対応しています。一部のOEMはまた、トラクターとトレーラー間でグリッド接続を共有するための充電スルーケーブルを組み込んでおり、コアTEN-T回廊の60km間隔での公共充電器設置を義務付ける代替燃料インフラ規則と整合しています。
抑制要因の影響分析*
| 抑制要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アルミニウムおよび鉄鋼価格の急騰 | -0.4% | 欧州全域、製造拠点のドイツ・イタリアで最も強い影響 | 短期(2年以内) |
| フリートの設備投資を削減する不安定なディーゼル価格 | -0.3% | 欧州全域、国別燃料税政策により異なる | 短期(2年以内) |
| サプライチェーンの混乱とシャシー不足の継続 | -0.2% | ドイツ、東欧の生産回廊 | 中期(2〜4年) |
| 連結LCVの保険料上昇 | -0.15% | 英国、オランダ、高密度都市市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
アルミニウムおよび鉄鋼価格の急騰
トレーラーメーカーはアルミニウム価格の変動、利益率の圧迫、調達の複雑化に苦慮しています。原材料コストの上昇に伴い、生産者は定価をわずかに引き上げています。しかし、中小フリート事業者の購買力の低下がこれらの値上げの範囲を制限し、バリューチェーン全体に圧力をかけています。特に欧州によるロシア産アルミニウムへの制裁などの地政学的事象が供給制約を高めています。これに対応して、メーカーは長期契約の締結と調達先の多様化を進めていますが、物流上の課題が増加するコストを伴っています。
フリートの設備投資を削減する不安定なディーゼルコスト
中央欧州の道路貨物事業者は、燃料価格の変動とトール料金の上昇による財務的圧力の増大に苦慮しています。ディーゼル価格は、世界の原油指標の変動と各国の税制政策の影響を受けて大きく変動しています。燃料が運営費の大きな割合を占めることから、予期せぬ価格急騰により多くの運送業者が現在の車両の使用を延長し、新しいトレーラーの購入を先送りせざるを得ない状況です。
オーストリアでは、新たなトール追加料金の導入とCO₂ベースの料金の大幅な引き上げが利益率をさらに圧迫しています。財務的な余裕が限られた中小事業者は、資本集約的な購入よりもレンタルモデルを選択するケースが増えています。燃料コストの見通しが明確にならない限り、業界の投資意欲は低調なままとなる可能性が高いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:コールドチェーンがプレミアム成長を牽引
ドライボックスボディは2025年の欧州軽商用車トレーラー市場シェアの36.78%を保持し、宅配ハブから産業中間業者への一般貨物輸送における主力としての地位を維持しています。カーテンサイダーは側面積み込みを必要とする多目的業務で引き続き人気があり、プラットフォームおよびカートランスポーター型は建設・自動車物流に関連するニッチな需要に対応しています。冷蔵トレーラーのプレミアム価格設定力が高い生産コストを相殺し、コールドチェーンの専門知識を持つメーカーにとって利益源となっています。
冷蔵ユニットは欧州軽商用車トレーラー市場において最も急速な拡大をもたらし、医薬品および生鮮食品需要の急増を背景に2031年にかけて年平均成長率7.68%で上昇しています。このセグメントは、温度検証とリアルタイム追跡を規定する消費者直送型食料品プラットフォームと厳格な優良流通規範ガイドラインの恩恵を受けています。Schmitz CargobullのS.Ko COOLなどの新設計はバッテリー電動冷蔵と太陽光補助充電器を統合しており、コールドチェーン要件と電動化の必要性の融合を反映しています。


トレーラー総重量別:都市アクセスが軽量カテゴリーを優遇
3.5t以下のユニットは2025年の欧州軽商用車トレーラー市場シェアの51.85%を占め、2031年にかけて年平均成長率6.25%で成長する見込みで、渋滞課金ゾーンにおける軽量組み合わせへの強い規制的推進力を反映しています。これらのトレーラーは、認定牽引限界が1.6tを超えることがほとんどない電動バンと完全に適合し、ドイツのMAUT距離料金の低減対象となります。3.5〜7tの中重量トレーラーは地域配送のペイロードと容量のバランスを維持し、7t超の大型モデルは建設および国際バルク貨物に対応しています。
拡大する都市部の無排出回廊が3.5t以下のリグのビジネスケースを強化しています。フリートはまた、多くのEU加盟国が軽量組み合わせをC種免許の要件から免除しているため、低い保険料とシンプルな運転免許の恩恵を受けています。メーカーは制限ゾーン外で使用する際に上方再評価できるモジュラーシャシーを提供しており、再販の柔軟性を高めています。
車軸構成別:シングルアクスルが都市での優位性を獲得
タンデムアクスルボディは2025年の欧州軽商用車トレーラー市場シェアの41.72%を占めています。しかし、シングルアクスルトレーラーは都市業務が小さな旋回半径を必要とするため、2031年にかけて5.78%という最高の成長率を記録しています。シングルアクスルは車両重量を120〜150kg削減し、宅配品や冷蔵品のための追加ペイロードを確保します。コスト上の優位性はタイヤ摩耗とブレーキ整備間隔にも及び、5年間のリースサイクルにわたる総所有コストの節約は約8%に達します。オランダの新規制では夜間配送に騒音最適化機器のみが許可されており、シングルアクスル設計はブレーキとサスペンションの質量が少ないためこれらの基準をより容易に満たします。
マルチアクスル型は、重量配分が重要な建設パネルやモジュラーホームなどの高密度積載物に引き続き対応しています。しかし、車軸ごとに課金するトール制度が一般貨物における軽量レイアウトへの経済的傾向をさらに強めています。
所有モデル別:リースの柔軟性が加速
フリート所有資産は2025年に欧州軽商用車トレーラー市場の61.74%を占めて優位を保ちましたが、2031年にかけてのリースの年平均成長率5.21%は、原材料価格と規制の方向性に対する不確実性の高まりを示しています。長期リースは予防保全、タイヤ交換、テレマティクスサブスクリプションをバンドルし、予測不可能なコストを固定月額費用に変換します。メーカーはまた、規制が変化した際の減価償却リスクを軽減する残存価値を保証するバイバック条項を導入しています。大手3PLは現在、数千台のトレーラーをカバーする5年間のマスターリースを共有データダッシュボードとともに交渉し、デポ間での精密な資産ローテーションを可能にしています。
農業や小売の繁忙期における季節的事業者や燃料価格変動をヘッジする小規模運送業者の間でレンタルの利用が拡大しています。軽量複合ボディが高い初期価格を伴うにつれ、資本集約的な所有は現金負担を分散するOPEX志向のリースに取って代わられています。
エンドユーザー産業別:食品セクターが成長をリード
宅配・物流ネットワークは2025年の欧州軽商用車トレーラー市場シェアの33.88%を占め、翌日配送と返品処理に対する消費者の選好を反映しています。しかし、食品・飲料セグメントは食料品業者やミールキット提供業者が温度認証マイクロハブを展開するにつれ、2031年にかけて年平均成長率5.28%という最速の軌跡を記録しています。医薬品卸売業者は冗長な冷却システムとリアルタイム温度ログを追加することでGDP(優良流通規範)コンプライアンスを深め、より高価値な機器の注文につながっています。
建設資材の輸送業者は国家復興計画の下での公共事業支出により堅固な基盤を維持し、農業は収穫強度に連動した周期的な変動を示しています。小売・FMCGフリートはオムニチャネル補充へとシフトし、より小さく頻繁な積荷を好むeコマース集荷ポイントと店舗配送を組み合わせています。
地理的分析
ドイツは2025年の欧州軽商用車トレーラー市場シェアの25.10%を占め、密なアウトバーンネットワークとノルトライン・ヴェストファーレン州を中心とした成熟したサプライヤー基盤を活用しています。財務的圧力と不確実な運営コストに直面し、運送業者はフリートの更新を遅らせており、セミトレーラーの国内需要を軟化させています。登録データは顕著な下降トレンドを示しており、更新を先送りする広範なトレンドを浮き彫りにしています。これは特に、燃料価格の変動と狭い利益率に苦慮する中小事業者の間で顕著です。
スペインは最も成長の速い地域であり、2031年にかけて年平均成長率6.37%を記録しています。地中海港湾物流と北アフリカとの国境を越えた貿易ルートへの投資がトレーラーの回転率を拡大し、EU結束基金がカスティーリャ・ラ・マンチャとアラゴンへの道路接続を近代化しています。バレンシアとバルセロナ近郊のスペインのコールドチェーン倉庫も増加しており、冷蔵トレーラー需要を刺激しています。
2024年後半に企業倒産が顕著に増加したにもかかわらず、フランスの道路輸送セクターは安定した貨物活動を維持し、回復力を示しています。一方、英国はブレクジットがもたらした行政上の課題と依然として格闘しており、国際物流が著しく制限されています。しかし、国内宅配の急増が一定の緩和をもたらし、国境を越えた貿易の落ち込みを軽減しています。
ポーランド、チェコ、バルト三国が主導するその他の欧州全体では、OEMがエネルギーコストの高い西欧工場から調達を多様化するにつれ、組立投資が増加しています。
規制環境
EU型式認証および安全適合性は、規則(EU) 2019/2144(一般安全規則2)およびEUの技術要件に組み込まれたUNECE WP.29規則に基づき、欧州全体でトレーラーの設計と市場アクセスを形作っている。これらの規則はトレーラーカテゴリーOに影響を及ぼし、トレーラー装備および装着要件を含み、メーカーに対して市場固有の適応に依存するのではなく、適合ハードウェアと文書を標準ビルドに組み込むことを促している。
脱炭素化関連の義務は、規則(EU) 2019/1242(およびその改訂)を通じて並行して強化されており、これに加えてCO2関連の監視・シミュレーション枠組みの拡大により、トレーラーの性能が連結体のエネルギー使用と結び付けられている。運用上の適合性も、施行のマイルストーンを通じて構築が進んでおり、特定のトレーラーカテゴリーに対する2026年7月の登録関連技術仕様の期限、および国際輸送における軽商用車へのスマートタコグラフ要件の2026年7月の適用拡大が含まれ、これらが仕様選択と国境を越えた利用に影響を与えている。
バリューチェーン分析
バリューチェーンは、原材料(鋼、アルミニウム、複合材、断熱パネル)、車軸およびブレーキシステム、カプラー、車体製造・組立、仕上げ(REACH関連の化学物質規制に準拠したコーティングを含む)を経て、ディーラー網を通じた流通、そしてフリート、リース会社、レンタル事業者への直接販売へと移行する。アルミニウムと鋼の価格変動、加えて断続的なシャシーおよび部品の制約により、複数調達源の確保と長期的な供給契約の重要性が高まっている。同時に、軽量化とエアロダイナミクスパッケージは、CO2会計枠組みの厳格化に伴い、オプションのアップグレードから中核的な設計優先事項へと移行している。
下流では、調達と利用がサービス主導型モデルへと移行しており、大規模フリートおよびリース購買者は、テレマティクス、メンテナンス、稼働率保証をトレーラーとセットで提供している。これにより、購買決定に対するデジタルプラットフォームおよびアフターマーケット支援の影響力が増大している。製造・サプライヤー側では、VECTOに基づくトレーラーCO2処理が業界の恒常的な議題となっており、欧州の主要トレーラーOEMグループ(Schmitz Cargobullや同業のKRONEなど)からの公式見解が、コンプライアンス工学、検証データ、ソフトウェア統合の重要性が製造規模と並んで高まっていることを浮き立たせている。
競争環境
競争の激しさは中程度を維持しています。Schmitz Cargobullは、堅固な生産の実績と最先端のデジタルソリューションを背景に、地域のセミトレーラー市場で重要な地位を維持しています。同社はWebfleetやFrotcomなどのプラットフォームと協力して統合テレマティクスソリューションを展開しています。これらのイノベーションはフリートの可視性と運用効率を向上させ、顧客ロイヤルティを深めています。さらに、Schmitz Cargobullが200万本のアクスル生産を達成したことは、その製造力と信頼性の証です[3]「2024年年次報告書」、Schmitz Cargobull、cargobull.com。
KRONEはTratonの子会社であるRIOとのテレマティクス提携を通じて地位を強化し、ドイツとオーストリアの共同顧客にライブデータフィードを提供しています。SchwarzMüllerはSWITデジタルスイートに投資し、ダウンタイムを削減する予知保全アルゴリズムを展開しています。家畜・植物トレーラーの専門化を通じて売上を伸ばすIfor Williamsなどの中規模企業は、長距離貨物サイクルの影響を最も受けにくい立場にあります。
合併・買収は能力拡大に焦点を当てており、OEMはデジタルサービスを利益乗数として捉えるようになっているため、多くが定期収益を確保するためにニッチなテレマティクス企業を買収しています。競争環境は、複数年のリース契約を通じて顧客を囲い込むハードウェアの卓越性とソフトウェアエコシステムの融合へと傾いています。
欧州軽商用車トレーラー業界リーダー
Böckmann Fahrzeugwerke GmbH
Debon Trailers
Humbaur GmbH
Indespension Ltd.
Ifor Williams Trailers Ltd
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
規制に紐づく効率性要件は、連結体のエネルギー使用を低減するトレーラー設計にとって実質的な機会を生み出しており、需要は軽量構造、改善されたエアロダイナミクス、デジタルで検証可能な性能特性へとシフトしている。規則(EU) 2024/1610に基づくトレーラーCO2目標の導入(2030年開始、新規トレーラー対象、VECTO-Trailerで評価)は、明確な適合の基準点を提供し、軽量ボディおよび車軸・転がり抵抗の最適化における製品差別化を強化しており、TCOを重視する購買者向けに使用・メンテナンス履歴を記録できるコネクテッド構成も含まれる。
電動化に関連したトレーラーのイノベーションは、型式認証の進展と目に見える製品パイプラインを通じて構想の段階を超えて進んでおり、オンボードバッテリー、eアクスル、回生機能を備えたeトレーラーなどが、業界のロードマップ(ERTRAC、2026年4月)で議論されている。また、Trailer Dynamicsが2026年下半期にeCurtainsiderと電動冷凍トレーラーをeBoxラインナップに追加する計画などの企業計画も示されている。一方、コールドチェーンおよび医薬品配送のニーズにより、冷蔵設備の更新は依然として優先事項の上位にあり、統合エネルギー管理への需要も高まっており、欧州の製品ラインナップにはバッテリー電動冷蔵のコンセプトも既に見られる。より多くの活動がオペレーティングリースおよびレンタルフリートに移行するにつれ、購買者は標準化されたテレマティクス、迅速な部品供給、保証付きの稼働率保証をますます求めるようになっており、これはハードウェアとスケーラブルなデジタル・アフターマーケットサービス能力を組み合わせられるメーカーにとって有利となる。
最近の業界動向
- 2026年7月:Boeckmann Fahrzeugwerke GmbHは、Champion CおよびChampion Rモデルを含むChampionトレーラーシリーズを再発売した。この更新は、大量生産される製品ラインを現行の構成に更新するもので、ディーラーの仕様選定の標準化を支援し、小売および軽商用用途における受注転換の迅速化を後押しする。
- 2025年9月:Sono Solar(Sono Group N.V.)とMitsubishi Heavy Industries Thermal Transport Europe(MTTE)は、電動トレーラー冷凍ユニット向けの太陽光発電システムを発売し、MTTEのTEF1500 eTRUおよびバッテリーパックとSono Solarの太陽光電池モジュールおよび充電制御を組み合わせた。この統合は、温度管理運用における電力網依存の低減と運用自律性の向上を目指し、コールドチェーン向けトレーラー仕様を電動化フリート戦略に整合させる。
- 2024年7月:規則(EU) 2024/1610が採択され、VECTO-Trailerシミュレーション手法を用いて2030年から新規トレーラーのCO2削減目標を定めた。この政策上のマイルストーンは、OEMによる空力・軽量化技術への注力を加速させ、トレーラー調達の意思決定における検証済み効率性能の価値を高めている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、欧州全域で軽商用車と共に使用されるトレーラーから得られる収益を対象とし、トレーラー自体の販売時点で計上されるものであり、貨物、サービス、専門輸送ニーズに使用される新規トレーラーを含む。
対象範囲の除外事項:大型トラック向けセミトレーラー、乗用車用キャラバン、および融資、保険、通常の修理作業などの下流サービスは除外する。
セグメンテーション概要
- 用途別
- カーテン
- 冷蔵
- ドライボックス
- フラットベッド・プラットフォーム
- ティッパー
- カートランスポーター
- その他の用途
- トレーラー総重量別
- 3.5t以下
- 3.5〜7t
- 7t超
- 車軸構成別
- シングルアクスル
- タンデムアクスル
- マルチアクスル
- 所有モデル別
- フリート所有
- リース・レンタル
- 個人・オーナーオペレーター
- エンドユーザー産業別
- 宅配・物流
- 建設・建材
- 食品・飲料
- 小売・FMCG
- 農業・畜産
- その他
- 国別
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- スウェーデン
- デンマーク
- エストニア
- その他の欧州
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、欧州全体のトレーラー生産と需要シグナルに関する明確なファクトベースの構築から始まり、次にこれらのシグナルがLCVトレーラーの出荷量と価格にどのように反映されるかをマッピングする。定義と時系列の基盤として、Eurostatの製造業・貿易データ、各国の車両登録当局、欧州委員会の運輸・道路安全に関する公表資料、UNECEの車両規制文書などの公的資料が用いられる。関連がある場合は税関・貿易分類も確認し、業界団体の公表資料(トレーラーまたは車体製造業団体など)や企業の年次報告書、製品カタログ、投資家向け資料と照合を行う。
見落とされる企業を減らし、国別の分割を現実的に保つため、企業財務および業界インテリジェンスに関する有料サブスクリプション、さらにニュースおよび財務情報も利用し、報告された生産能力の動向や製品構成の変化と比較する。公開統計に不足がある場合(例えば、トレーラーカテゴリーがLCVの範囲より広い場合)、それらの前提は一次検証のためにフラグ付けされる。上記のソースは例示に過ぎず、データの収集、検証、疑問点の明確化には他にも多くの公的・有料ソースが用いられた。
一次インタビューおよび調査
一次調査は、トレーラーメーカー、ディストリビューターおよびディーラー、フリート運営者、レンタル・リース参加者、および宅配便や建設業などの分野のエンドユーザーへのインタビューに重点を置いている。これらの議論を通じて、平均販売価格、国別の需要変化、専門ボディ(冷蔵、カーテンなど)の比率、規制と荷重ニーズが更新サイクルにどのような影響を与えているかを検証する。対象範囲が欧州であるため、主要西欧市場と、より急速に変化する中欧・東欧市場の間でフィードバックのバランスを取り、モデルが生産地だけでなく各地域の購買行動を反映するようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:29% | 経営幹部(CXO):13% |
| ミドルティア:51% | 機能・部門リーダー:38% |
| 小規模事業者:20% | マネージャー:49% |
市場規模算定と予測
規模算定は、生産、貿易フロー、国別需要シグナルを用いてLCV使用に関連する対象トレーラー市場を再構築するトップダウン方式から始まる。これらの合計値は、頻度の高いトレーラーカテゴリーのサンプリング、用途別の一般的な価格帯の適用、出荷方向と在庫回転に関するチャネル確認などの選択的なボトムアップ推定を用いて検証される。国によってトレーラーのサブタイプ間の公的な分割が限られている場合、インタビューを通じて検証され、その後登録・貿易動向に対してストレステストされる、少数の統一比率を用いてギャップを補完する。
モデルへの入力には、軽商用車の保有台数と新規登録数、物流およびラストマイル活動の指標、建設および中小企業の運営動向、ボックス、カーテン、ダンプ、冷蔵ボディ間の構成シフト、価格動向に影響を与える鋼材・部品コストの観測動向が含まれる。予測には、国別需要系列に対する指数平滑法を組み合わせたシナリオ分析を用い、最終的な経路は、規制主導の重量制限や更新タイミングの持続的な変化など、構造的な変化をインタビューフィードバックが示した場合のみ調整される。これにより、予測は実用的であり、毎年更新可能な観測変数に紐づいたものとなっている。
データ検証と更新サイクル
検証は、繰り返しのクロスチェックを通じて行われ、市場合計値は製造出力、輸出入方向、国別の登録または保有台数動向の代理指標などの独立したシグナルと比較される。ある国で貿易または需要指標では説明できない急激な変化が見られる場合、その前提は再検討され、回答者に再度連絡を取り、それが一時的な契約、価格急騰、または分類上の問題であったかを確認する。承認前に、モデルは複数段階のアナリストレビューを経て、計算、単位の整合性、通貨換算が一貫した方法で確認される。
本レポートは年次サイクルで更新され、規制変更、供給制約、出荷や価格に影響を与える大規模な生産能力の追加など、重大な事象が発生した場合には中間更新が行われる。納品直前には主要な入力に対する最新の見直しを行い、クライアントには最新の公開情報と検証済みの市場フィードバックに整合した最新の見解が提供される。
Mordor Intelligenceの欧州軽商用車トレーラー市場規模算定と他の公表推定値の比較
欧州のLCVトレーラーに関する公表された市場価値は、企業ごとに異なる基準年、トレーラーの定義、価格構築方法を選択するため、しばしば一致しない。これらの選択は、成長率よりも最終的な数値を大きく変動させる可能性がある。相違は、一部のソースが軽トレーラーと重トレーラーのカテゴリーを混在させている場合や、貿易価値と最終市場の販売価値を同一視している場合にも生じる。
公表されている数値の一部は、広範なトレーラー・セミトレーラーの定義に依拠し、車両クラス全体に単一の平均価格前提を適用している。Mordor Intelligenceでは、算定対象を欧州における軽商用車トレーラーの収益に限定し、価格は用途別構成と各国の実情に基づいて構築されており、重量級製品や比較不可能な価値層による膨張を抑えている。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.98 B (2026) | |
| グローバルコンサルティング会社A | USD 4.50 B (2024) | より早い基準年を採用し、後年に向けてより高い成長プロファイルを適用する傾向があり、トレーラーの用途構成や国別価格帯の取り扱いに関する透明性が限定的である。 |
| 貿易データ発行機関B | USD 97.90 B (2035) | トレーラーおよびセミトレーラーを広範な貨物輸送カテゴリーとして追跡しており、その値は名目値で示されているため、LCVトレーラーのみの収益モデルと直接比較することはできない。 |
これらの数値を全体的に見ると、その差異は主に製品範囲と測定されている価値層の違い、そして起点として選択される年の違いによって説明される。観測可能な需要シグナル、用途レベルの価格設定、繰り返し可能な国別チェックにモデルを紐づけることで、この推定値は新しいデータが公表された際にも整合させやすく、更新しやすい状態を保っている。


レポートで回答される主要な質問
欧州軽商用車トレーラー市場の現在の規模はいくらですか?
欧州軽商用車トレーラー市場は2026年に39億8,000万米ドルと評価されており、2031年までに47億3,000万米ドルに達すると予測されています。
最も成長が速い用途セグメントはどれですか?
冷蔵トレーラーは、医薬品および生鮮食品のコールドチェーン需要の拡大を背景に、年平均成長率7.68%で成長をリードしています。
EU CO₂規制はトレーラー設計にどのような影響を与えていますか?
規則2019/1242とVECTO測定は、トール料金とフリート目標をトレーラー重量に連動させ、軽量材料の急速な採用を促進しています。
トレーラーリース需要を促進する要因は何ですか?
原材料価格の変動、電動化の不確実性、テレマティクスアップグレードの必要性が、事業者に柔軟なリース契約を選好させています。
最も高い成長見通しを持つ国はどこですか?
スペインは2031年にかけて年平均成長率6.37%という最高の成長率を示しており、港湾物流への投資と地中海貿易フローの拡大がその背景にあります。
最終更新日:



