
義肢・装具市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 7.68 十億米ドル |
| 市場規模 (2031) | 9.88 十億米ドル |
| 成長率 (2026 - 2031) | 5.15 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる義肢・装具市場分析
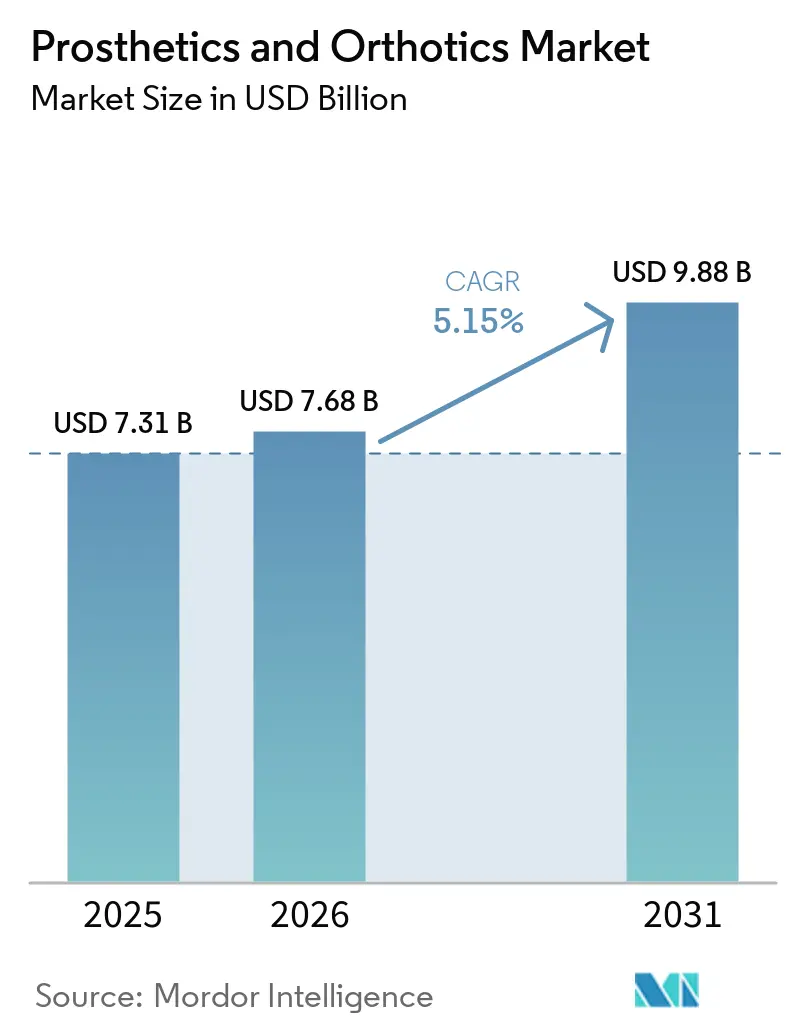
義肢装具市場規模は、2025年の73億1,000万米ドルから2026年には76億8,000万米ドルに成長し、2026年〜2031年の5.15%のCAGRで2031年までに98億8,000万米ドルに達すると予測されています。
糖尿病関連の切断増加、世界的な高齢化、マイクロプロセッサー制御デバイスの急速な技術進歩が需要を持続的に支えています。プロバイダーは遠隔フォローアップを可能にするデジタル歩行解析プラットフォームの統合を進める一方、支払者は転倒関連の再入院を削減するプレミアムコンポーネントへの保険適用を拡大しています。専門クリニックチェーンへのプライベートエクイティの関心が競争力学を激化させており、3Dプリンティングはソケット製作のリードタイムを短縮し、患者体験を向上させています。同時に、軍事研究開発パイプラインが民間イノベーションを加速させ、機能的ベンチマークを再定義する動力関節やニューラルインターフェースを生み出しています。
レポートの主要ポイント
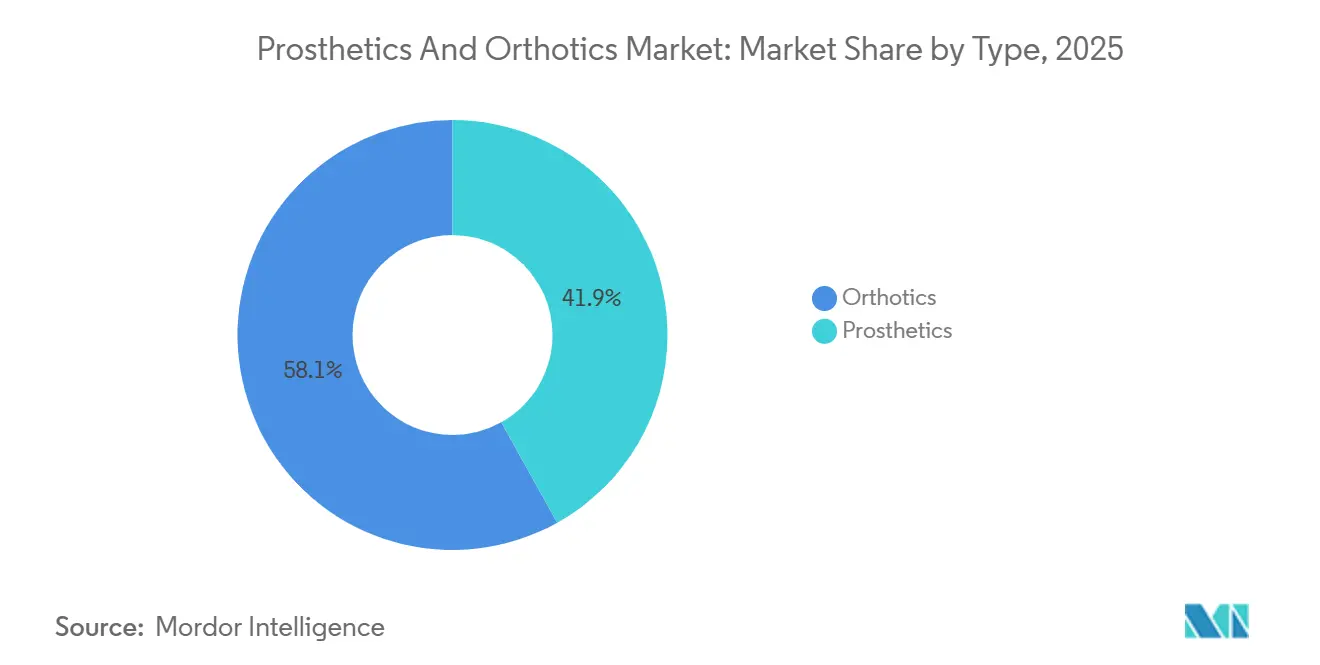
- タイプ別では、装具が2025年の義肢装具市場シェアの58.1%をリードし、義肢は2031年に向けて6.22%のCAGRを記録する見通しです。
- 技術別では、従来型の身体駆動システムが2025年の義肢装具市場規模の45.11%を占め、マイクロプロセッサー制御システムは2031年にかけて6.11%のCAGRで拡大しています。
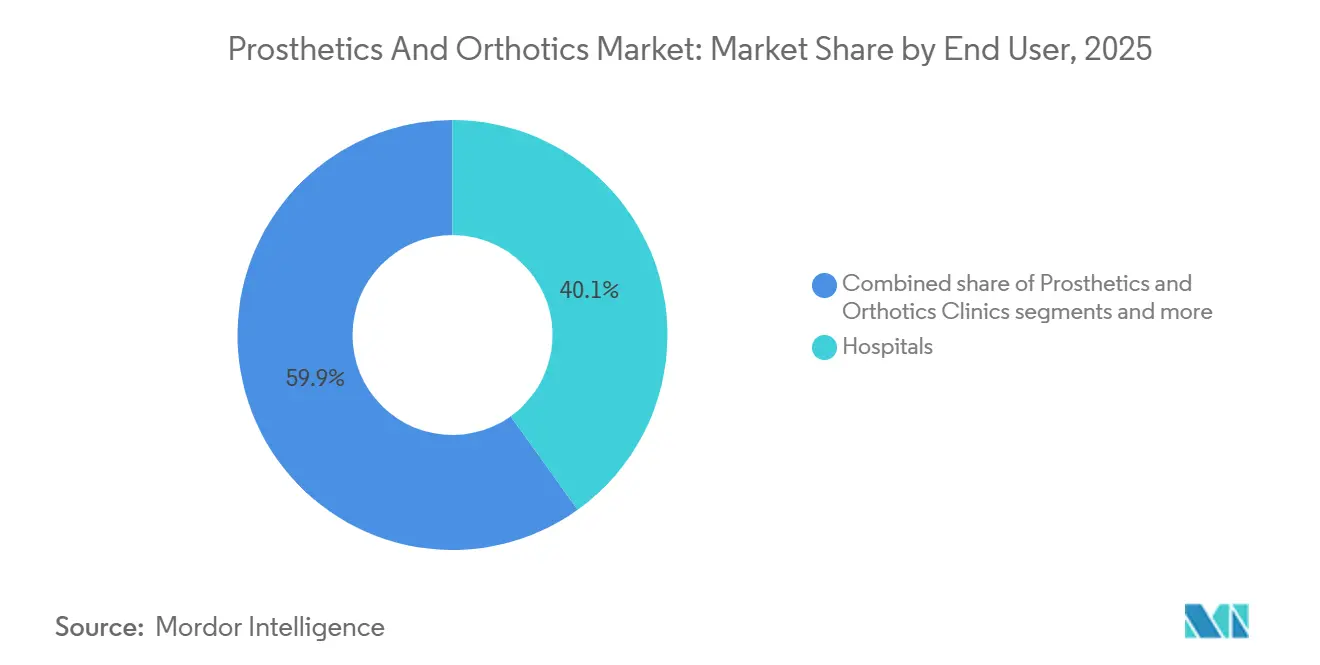
- エンドユーザー別では、病院が2025年の収益の40.1%を占めましたが、専門義肢装具クリニックは2031年にかけて7.43%のCAGRで拡大すると予測されています。
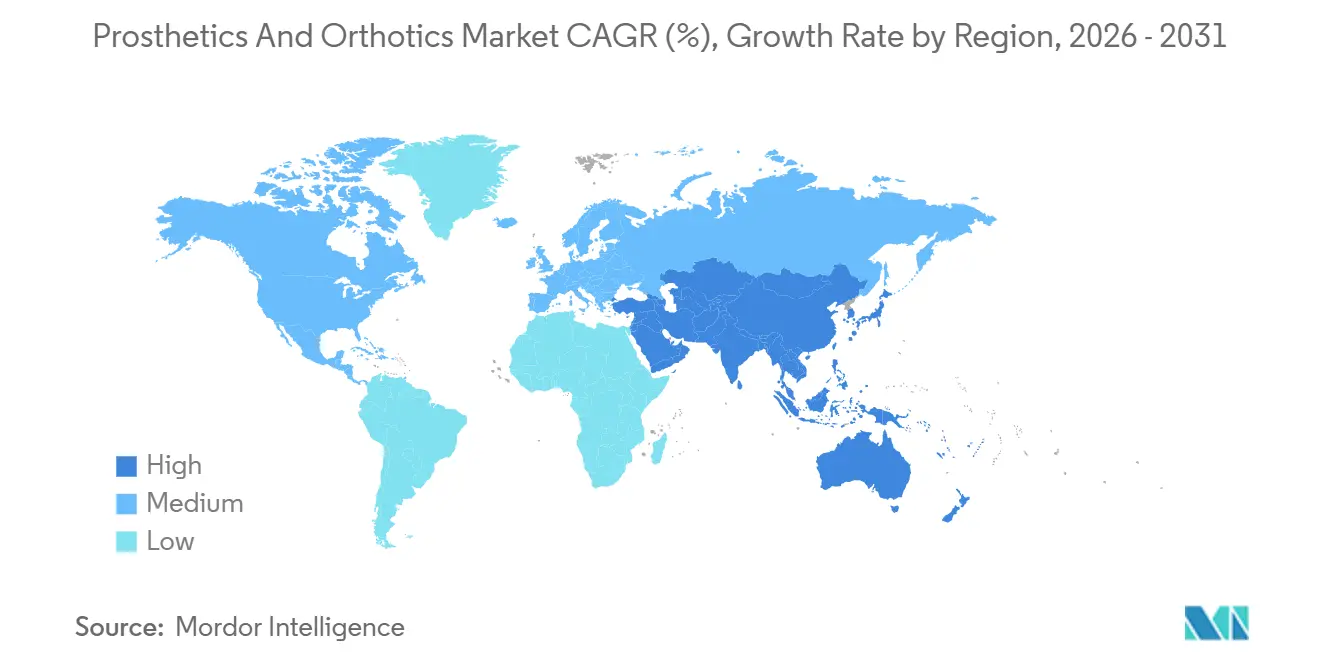
- 北米が2025年の義肢装具市場シェアの43.3%を占め、アジア太平洋地域は2026年から2031年にかけて7.91%のCAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 糖尿病関連切断の 急速な増加 | +1.2% | 世界全体、 北米・中東・南アジアで顕著 | 中期 (2〜4年) |
| 高齢化人口と 変形性関節症の負担 | +1.0% | 北米、 欧州、日本 | 長期 (4年以上) |
| マイクロプロセッサーおよび 筋電技術の進歩 | +0.9% | 北米、 欧州、アジア太平洋 | 中期 (2〜4年) |
| 先進国市場における 償還範囲の拡大 | +0.8% | 北米、 西欧 | 短期 (2年以下) |
| AI駆動型 予測歩行解析の普及 | +0.6% | 北米・欧州でパイロット実施中、アジア太平洋で新興 | 中期 (2〜4年) |
| 軍事研究開発の 民間デバイスへの波及 | +0.5% | 米国、 NATO加盟国、イスラエル | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
糖尿病関連切断の急速な増加
糖尿病に関連した下肢切断は義肢の基本的な需要を支えるとともに、先進デバイスを四肢温存アウトカムに結びつける償還推進活動を促進しています。国際糖尿病連合は2024年に5億8,870万人の糖尿病患者を集計し、2050年までに8億5,250万人に達すると予測しています [1]。米国では年間約165,000件の切断入院が発生しており、黒人系アメリカ人の発生率が著しく高い状況です。カナダは直近の報告サイクルで7,720件の糖尿病関連切断を記録しており、単一支払者制度における課題を浮き彫りにしています。残存肢の健康センサーを組み込んだメーカーは、価値に基づくケアのパートナーとして位置づけられ、収益を単発的な販売から継続的な解析サブスクリプションへと移行させています。
高齢化人口と変形性関節症の負担
世界保健機関は、2024年の14億人から2050年までに60歳以上の人口が21億人に達すると予測しています [2]。膝の変形性関節症だけで3億6,500万人の患者が影響を受けており、人工関節置換術を遅らせる装具処方の需要を高めています。65歳以上が人口の29%を占める日本では、超軽量カーボンファイバー製足関節足部装具が開発され、現在は欧米市場にも普及しています。装具とテレリハビリテーションプラットフォームを組み合わせたベンダーは、アウトカムベースの支払いを求める支払者が重視するアドヒアランスデータを取得しています。
マイクロプロセッサーおよび筋電技術の進歩
メディケアの2024年方針により、マイクロプロセッサー膝のK2歩行者への適用が拡大され、毎年数万人規模の新たな対象者が生まれています。OttobockのC-Leg 4とÖssurのPOWER KNEEは、階段での転倒リスクを低減する機械学習アルゴリズムを搭載しています。ネイチャーメディシン誌の研究では、アゴニスト・アンタゴニスト筋神経インターフェースが検証され、切断者が従来の方法と比べて41%速く歩行し、最大出力が187%向上することが示されました。AMI技術に関する外科医教育に投資する企業は、プレミアム四肢喪失セグメントを支配する立場に立つことができます。
先進国市場における償還範囲の拡大
北米および欧州の支払者は、転倒関連入院の減少に関するエビデンスを受けて、先進コンポーネントへの適用範囲を拡大しています。ヘルス・ケア・サービス・コーポレーションなどの米国民間保険会社は、メディケアの方針に追随して自社の方針を更新しました。ドイツの疾病金庫は医療上必要なデバイスを償還する一方、直接価格交渉を求めており、利益率を圧迫しています。英国では、国民保健サービスの待機リストのボトルネックにより、自己負担による優先診療市場が生まれています。
抑制要因影響分析*
| 抑制要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| デバイスの高コストと 不均一な償還 | -0.7% | 世界全体、低・中所得国で顕著、米国の無保険層でも問題 | 短期 (2年以下) |
| 認定義肢装具士の 不足 | -0.5% | 米国、カナダ、西欧、アジア太平洋の新興国 | 中期 (2〜4年) |
| カーボンファイバーの サプライチェーンの不安定性 | -0.3% | 世界全体、航空宇宙グレード複合材ユーザーに集中 | 短期 (2年以下) |
| 成果連動型 償還リスク | -0.2% | 米国でパイロット実施中、欧州での普及は限定的 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
デバイスの高コストと不均一な償還
マイクロプロセッサー膝の定価は18,000〜100,000米ドルで、OttobockのC-Legは50,000〜70,000米ドル前後です [3]。メディケイドの上限や州ごとのばらつきにより、多くの米国患者が依然として利用できない状況にあり、低所得国では自己負担額が年収を上回ることもあります。アップグレードパスを備えた段階的なポートフォリオは依然として少なく、新規参入者にとっての機会となっています。
認定義肢装具士の不足
米国では約10,000人の認定装具士・義肢士が従事しており、高齢化が進むこの人材プールは加速する需要に追いつけていません。地方のユーザーはフィッティングのために長距離を移動しなければならず、コンプライアンスが損なわれています。ソケットを事前設計する自動化ツールは臨床医の作業負担を軽減できますが、規制上は依然として有資格者の承認が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
装具が優位、義肢が加速装具は2025年の義肢・装具市場シェアの58.1%を占め、3億6,500万人の膝関節症患者向けの下肢装具が牽引しました。脊椎および上肢サポートは安定した収益をもたらし、電子商取引経由で発注されるプレハブSKUの恩恵を受けています。一方、義肢は相対的に小さなベースを形成しているものの、可変ケイデンスを可能にするマイクロプロセッサー制御膝継手に牽引され、6.22%のCAGRを記録する見込みです。3Dプリント義肢にはカスタマイズされた義肢ソケットが含まれます。ライナーやサスペンションスリーブなどの消耗品は、交換サイクル全体にわたって義肢・装具市場規模の成長を支える安定した継続的売上をもたらします。
ISO 22523およびISO 8549への準拠により、CEマーキングおよびFDA 510(k)の申請プロセスが合理化されます。3Dプリンティングが参入障壁を低下させるにつれて装具のコモディティ化リスクが高まる一方、独自の制御アルゴリズムが義肢のマージンを保護します。ブレースにデジタル理学療法コンテンツをバンドルするベンダーは、競争の激しい市場においてさらなる差別化を図っています。


技術別:
マイクロプロセッサーシステムが台頭従来のボディパワード式デバイスは、手頃な価格と低メンテナンス性により、2025年の義肢装具市場規模の45.11%を占めました。一方、マイクロプロセッサー膝関節および足関節は、2031年までに6.11%のCAGRを記録すると予測されています。電動筋電義手は、オフィス業務における精密把持を求めるユーザーをターゲットとしており、ハイブリッドシステムは軍事ユーザーに重宝されるバッテリー不要のバックアップ機能を提供しています。
積層造形製ソケットは製作時間を48時間に短縮しますが、疲労特性の制限により恒久的な義肢への採用は抑制されています。ロボットリハビリテーション用外骨格はセラピーセンターにおいてセッション単位の収益を生み出しており、IntegrumのOPRAなどの感覚フィードバックプロトタイプは直感的な義肢制御への道を切り開いています。マイクロプロセッサーシステムは2024年の収益の57.7%を占め、ロボット義肢市場の主力であり続けています。このように、技術の組み合わせは高い平均販売価格を維持するスマートなサービス対応ハードウェアへと傾いています。
エンドユーザー別:
クリニックが専門フィッティングを獲得病院とクリニックが2025年収益の40.1%を占め、急性期ケア、リハビリ、初回フィッティングデバイスを一括提供しました。しかし、専門義肢装具クリニックはプライベートエクイティの資金調達により当日デジタルスキャンを提供するロールアップが進み、7.43%のCAGRを記録する見込みです。在宅ケアチャネルは、テレコーチングとともに提供される既製装具を通じて拡大しており、退役軍人省センターは交渉価格で予測可能なデバイスサイクルを維持しています。
新興のダイレクト・トゥ・コンシューマーポータルは、フィッティング規制に違反することなく、コスメティックカバーやアクティビティフットを販売してアクセサリーシェアを獲得しています。病院での急性期フィッティング、専門クリニックでの複雑なケース、オンラインでの消耗品というオムニチャネルモデルが、進化するユーザーニーズに最も適合しています。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
北米の義肢・装具市場
北米は2025年に義肢・装具市場シェアの43.3%を占め、VA(退役軍人省)の資金援助およびメディケア改革がその原動力となっている。カナダの単一支払者モデルは臨床上必要なデバイスを償還しているが、長い待機列が並行する自費払いセグメントを促進している。メキシコは慈善活動および医療ツーリズムの流入に依存しており、プレミアム製品の普及を制限している。
欧州の義肢・装具市場
欧州は金額ベースで第2位にランクされる。ドイツの法定制度はデバイスに資金を提供しているが、関税上限がフルコストを下回る水準に設定されており、販売量は増加する一方で収益性が圧迫されている。欧州連合の医療機器規制は認証機関の処理能力を逼迫させ、製品上市を遅延させるとともに、短期的な義肢・装具市場規模の拡大を抑制している。
アジア太平洋・中東アフリカ・南米の義肢・装具市場
アジア太平洋地域は2031年にかけて7.91%のCAGRが予測されており、インドの障害者支援補助金制度、中国にける都市部の保険適用範囲の拡大、および軽量装具を求める日本の超高齢化人口がその原動力となっている。韓国とオーストラリアは普遍的な制度のもとで一人当たりの普及率が高い。東南アジアはコスト重視の傾向が続き、低コストの機械式義肢が好まれている。中東はプレミアムデバイスを償還するGCC諸国と、NGOの寄付が主流のサブサハラアフリカとに二極化している。南米の成長はブラジルおよびアルゼンチンの財政的制約により抑制されている。
規制環境
米国では、多くの義肢装具は21 CFR Part 890, Subpart D(理学療法用義肢装具)に基づきFDA規制の対象となり、その多くが一般的管理下のクラスIに分類され、製品コードや効能表示によっては市販前届出が免除される場合がある。この枠組みにより、汎用的な装具や部品の市場投入までの時間は短縮されるが、製造業者はなお、ラベリング、有害事象報告、そして機器分類や流通モデルに応じた品質システム上の義務を管理する必要がある。
欧州では、規則(EU)2017/745(EU MDR)により、臨床評価と市販後臨床フォローアップ(PMCF)を軸としたライフサイクル全体でのコンプライアンス対応が求められ、UDIおよびEUDAMEDアーキテクチャによるトレーサビリティに関する追加要件も課される。オーダーメイド機器は特定の条項(附属書XIII)で規定されており、標準的なCEマーキング手続きの対象外であっても、特注装具やソケットに対するコンプライアンス要求水準は高くなる。世界的には、ISO/TC 168を通じた規格活動(ISO 22523:2006を含む)が性能・安全性試験の整合性を支え、多国籍ベンダーが複数市場への申請や部品互換性要件を管理する助けとなっている。
競争環境
市場集中度
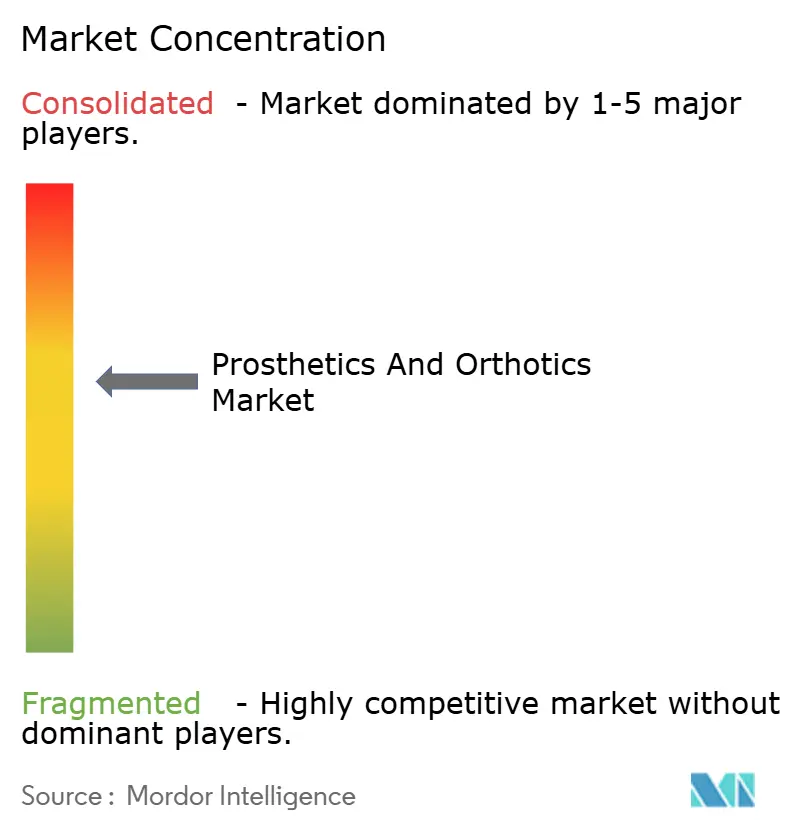
Ottobock、Össur、Hanger Inc.は世界収益の相当部分を占めており、地域専門業者や受託製造業者の断片化した裾野が残っています。Patient Square CapitalによるHangerの12億米ドルの買収は、キャッシュフローが安定したクリニックチェーンへのプライベートエクイティの高まる関心を示しています。既存企業は独自のマイクロプロセッサーアルゴリズム、垂直統合クリニック、ブランド間の混在を抑制するコンポーネントエコシステムによって差別化を図っています。
新興の挑戦者は3Dプリンティングを活用してカスタムソケットを割引価格で提供していますが、規制上の監視が急速なスケールアップを抑制しています。Integrumの骨結合インプラントと感覚フィードバック経路は、外科的複雑性に守られたプレミアムニッチを形成しています。特許出願は現在ソフトウェアに集中しており、Össurの2024年の機械学習ソケットフィットアルゴリズムがその一例であり、競争優位がハードウェアと同様にデータへと移行していることを示しています。
Ekso BionicsやCyberdyneなどのロボット外骨格サプライヤーはセラピーセッション単位のモデルで収益化し、個人用義肢との直接競争を回避しています。全体として、中程度の集中度と技術セグメンテーションが、規模・デジタルインフラ・臨床医パートナーシップが純粋な製造能力を上回る市場を定義しています。
義肢・装具業界のリーダー企業
-
Össur
-
Ottobock
-
Bauerfeind AG
-
Blatchford Limited
-
Hanger Inc
- 注:主要企業の掲載順は順位を示すものではありません。
義肢装具市場 このレポートでカバーされる企業
- Bauerfeind
- Blatchford Group
- College Park Industries
- Cyberdyne
- Ekso Bionics
- Enovis
- Fillauer
- Hanger Inc.
- Integrum AB
- Johnson & Johnson
- Ortho Europe
- Ossur
- Ottobock
- Proteor
- Smiths Group
- Spinal Technology Inc.
- Steeper Group
- Stryker
- Thuasne
- Trulife
- WillowWood Global
- Zimmer Biomet
市場機会と将来展望
能動型神経装具およびニューロモジュレーション連動ソリューションは、装具が受動的な支持機能から治療機能へと移行する実用的なホワイトスペースを形成している。2026年7月、Ottobockは、神経装具向けに機能的電気刺激(FES)機能を追加するためFesia Technologyの買収を発表し、既存企業のポートフォリオが、従来のO&Pフィッティング業務に隣接する麻痺および神経筋障害のユースケースへと拡大していることを浮き彫りにした。OTWorld 2026で公表された製品ロードマップ(Ottobockの早期リハビリテーション向けC-Brace Interimコンセプトを含む)も、ケアパスのより早い段階で導入可能な臨床対応機器への需要を示唆している。
デジタル化された製造とスケーラブルなソケット生産は、臨床医不足と長いリードタイムによる供給能力の制約をさらに緩和している。2026年6月、VYTRUVEは、2020年以降デジタルプラットフォームを通じて製造した3Dプリント義肢ソケットが13,000個を超えたと報告し、積層造形が臨床業務における継続的なスループットの一部として定着したことを示した。高価格帯市場では、マイクロプロセッサ制御膝が依然として主要な差別化の焦点であり、PROTEORは2026年7月に米国でQUATTRO 2マイクロプロセッサ制御膝を発売し、2026年9月にはより広範な世界展開を予定しており、転倒リスク低減と歩行適応性能を重視するプロバイダーや支払者向けの選択肢を拡大している。
最近の産業開発事情 義肢装具市場
- 2026年7月:Ottobockは、神経装具向け機能的電気刺激(FES)分野への進出として、Fesia Technology, S.L.の買収を発表した。この買収により、Ottobockは神経筋疾患に対応する能動型装具システムにおける存在感を強化し、従来の機械式装具および部品販売を超えて対応可能なセグメントを拡大した。
- 2025年10月:Motoricaは、スマートフォンによる3Dスキャンとクラウドホスト型モデリングを用いた、上肢義肢向けのデジタルファーストなワークフローを開始した。このアプローチにより物理的な型取りへの依存が減少し、機器設計における遠隔かつ迅速な反復対応が可能となり、従来の製造・臨床ワークフローに対する競争圧力が高まった。
- 2025年4月:Ossurは、BASFと共同開発し、Cellastoマイクロセルラー素材を使用して機械的調整なしに歩行条件に適応するPro-Flex Terra足部義肢を発売した。この発売は、エネルギー還元型足部における継続的な素材革新を示すものであり、下肢義肢における快適性と地形対応力を通じた差別化を強化している。
義肢装具市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、臨床および施設ケアの現場において移動能力と機能の回復または支援を目的として使用される義肢・装具デバイスから生じる収益を対象としています。フィッティングおよびフォローアップ使用のために定期的に供給される主要なデバイスシステムおよび関連コンポーネントが含まれます。
対象外の範囲:外科的整形外科インプラント、一般的なリハビリテーション機器、および義肢・装具デバイスの提供に含まれない通常の理学療法サービスは除外します。
セグメンテーション概要
- タイプ別
- 装具
- 下肢装具
- 足関節足部装具(AFO)
- 膝装具
- 股関節装具
- 上肢装具
- 脊椎装具
- 下肢装具
- 義肢
- 下肢義肢
- マイクロプロセッサー膝
- 動力足首・足部
- 上肢義肢
- ライナー、ソケット、モジュラーコンポーネント
- 下肢義肢
- 装具
- 技術別
- 従来型・身体駆動型
- 電動型・筋電型
- マイクロプロセッサー制御型
- ハイブリッド型
- 3Dプリント型・積層造形型
- ロボット型・動力外骨格型
- 感覚フィードバック対応型
- エンドユーザー別
- 病院
- 義肢装具クリニック
- リハビリテーションセンター
- 在宅ケア施設
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクフェーズでは、市場範囲が実用的かつ測定可能であり続けるよう、ケアパスウェイとデバイスフローをマッピングします。公的情報源は需要プールと医療的背景を裏付けるものとして活されており、具体的にはCDCおよびWHOの障害・傷害指標、医療費と医療アクセスに関するOECDの統計、ならびにコーディングと償還の方向性に関するCMS/メディケアの参考資料(該当する場合)が含まれます。また、査読済みの臨床ジャーナルを活用して、典型的な交換サイクルやマイクロプロセッサー膝継手およびその他の動力式ソリューションの採用状況を把握し、患者アウトカムが処方に与える影響を確認します。
この背景情報を規模算定のインプットに変換するため、企業の年次報告書、投資家向けプレゼンテーション、決算説明会のコメント、および製品発売や生産能力拡大に関する信頼性の高い報道を精査します。また、企業財務情報やインテリジェンスのための有料データベース、およびデバイスタイプ別のイノベーション強度を追跡するための特許データベースも活用します。デスクソースリストはあくまで例示であり、相互確認、検証、および明確化のために追加の公開文書やデータセットが使用されています。
一次インタビューおよびサーベイ
一次調査は、特に価格設定、交換行動、およびチャネルミックス国によって異なる領域において、公開情報から構築した内容をストレステストするために実施しました。義肢装具士、リハビリテーション臨床医、流通業者、ならびに製造・製品マネージャーへのヒアリングを行い、現地の償還パターンやテンダー行動が最終数値を歪めないよう、主要地域全体でインプットを確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:15% | アジア太平洋:39% |
| 中位層:45% | 部門・ユニットリーダー:36% | 欧州・中東・アフリカ:35% |
| 中小プレイヤー:17% | マネージャー:49% | 南北アメリカ:26% |
市場規模算定と予測
規模算定は、疫学データと治療患者の仮定をベースとしたトップダウンの構築から始まり、医療アクセスと償還の強度を通じてフィルタリングすることで年間デバイス需要プールに変換されました。この需要プールは、カテゴリーおよび地域別の典型的なデバイスミックスと平均販売価格(ASP)レンジを用いて価値に換算され、インタビューのフィードバックが異なる交換タイミンやアップグレード率を示した場合には仮定が調整されました。
モデルで使用した主要インプットには、糖尿病関連切断および外傷の発生率、加齢に伴う移動能力の低下、ならびに病院対専門義肢装具クリニックを経由するフィッティングの割合が含まれます。主要なブレースおよび四肢システムの交換・再フィッティングサイクル、ならびにマイクロプロセッサーおよび電動デバイスの採用ペースをモデル化しています。予測には、償還の見通し、臨床採用パターン、および価格負担能力の制約に紐づいたシナリオ分析を使用しています。人為的な段階的変化を避けるため、成長経路は時系列ロジックを用いて平滑化されており、急激な変動はフラグが立てられ再確認されます。実用的なクロスチェックとして、チャネルチェックおよびサプライヤーの収益分割から推定した年間ユニット数にサンプリングされたASPを乗じた選択的なボトムアップ近似値を構築し、国レベルの情報が乏しい場合には保守的な普及率レンジを適用してデータギャップに対処しています。
データ検証と更新サイクル
モデルのアウトプットは、報告された企業収益の方向性、処置・障害指標、およびモデルが算出した患者一人当たりの推定支出を含む独立したシグナルによるトライアングレーションを通じて検証されました。外れ値は段階的に精査され、まず通貨タイミングとインフレ仮定を確認し、次にデバイスミックスと交換サイクルを再検討し、最終的に差異が説明できない場合は特定の専門家に再連絡します。承認前に別のアナリストが仮定の全連鎖をレビューし、需要ドライバーから最終価値までのロジックが追跡可能であることを確認します。
レポートは年次で更新され、償還変更、大型買収、または主要製品クラスの変化など重要なイベントが発生した場合には中間更新が行われます。納品直前に最終更新パスを実施し、クライアントが反復可能なチェックに裏付けられた最新の見解を受け取れるようにしています。
Mordor Intelligenceの義肢・装具市場推計と他の公表推計との比較
義肢・装具に関する公表市場数値がばらつくことが多いのは、各出版社が市場の定義を異なる形で設定し、独自の価格設定と成長仮定を適用するためです。最大の差異は通常、隣接するリハビリ関連品目が計上されているかどうか、ASPが時間の経過とともにどのように繰り越されるか、および政策やテンダー変更後に仮定がどの程度の頻度で見直されるかという点に現れます。
一部の公表推計は、より広範な移動補助機器やリハビリテーション機器を含めたり、長期ケアパスウェイからのサービス収益を混在させたりしています。Mordor Intelligenceでは、合計値を義肢・装具デバイスおよびそのコアコンポーネントに限定しており、2025年から2026年のステップはマイクロプロセッサーおよび電動システムの採用状況と地域別の現実的な交換サイクルに照らして確認されています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 7.31 ビリオン 米ドル(2025年) | |
| 業界調査出版社A | 7.84 ビリオン 米ドル(2025年) | より広範なデバイスの枠組みを使用しており、追加のリハビリ志向製品を取り込む可能性があり、また償還主導の価格上限に対する感度が低い、より均一なグローバルASP推移を適用することが多い。 |
| 業界団体B | 2.40 ビリオン 米ドル(2021年) | 北米のみの視点を反映しており、支払者および提供者の文脈に紐づいているため、同年のグローバルデバイス市場価値とは直接比較できない。 |
総じて、このばらつきは主に地理的カバレッジと製品スコープ内で何が計上されるかによって説明され、次いで予測において価格がどのように繰り越されるかによって説明されます。需要プールを治療患者数、交換行動、および地域固有のチャネル実態に紐づけることで、算出された市場価値は読者が追跡・再確認できるインプットに対してトレーサブルな状態を維持しています。
レポートで回答される主要な質問
2031年における義肢装具市場の予測金額は?
2031年までに98億8,000万米ドルに達すると予測されています。
義肢装具市場において最も成長が速い技術セグメントはどれですか?
マイクロプロセッサー制御技術が2026年〜2031年の6.11%のCAGR予測でリードしています。
アジア太平洋地域が最も魅力的な成長地域と見なされる理由は何ですか?
インドの政策補助金、日本の超高齢化人口、中国の保険適用拡大が7.91%のCAGR見通しを牽引しています。
2024年にメディケアが米国の需要にどのような影響を与えましたか?
マイクロプロセッサー膝のK2歩行者への適用を拡大することで、数万人規模の新たな適格受給者が加わりました。