
加工卵市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
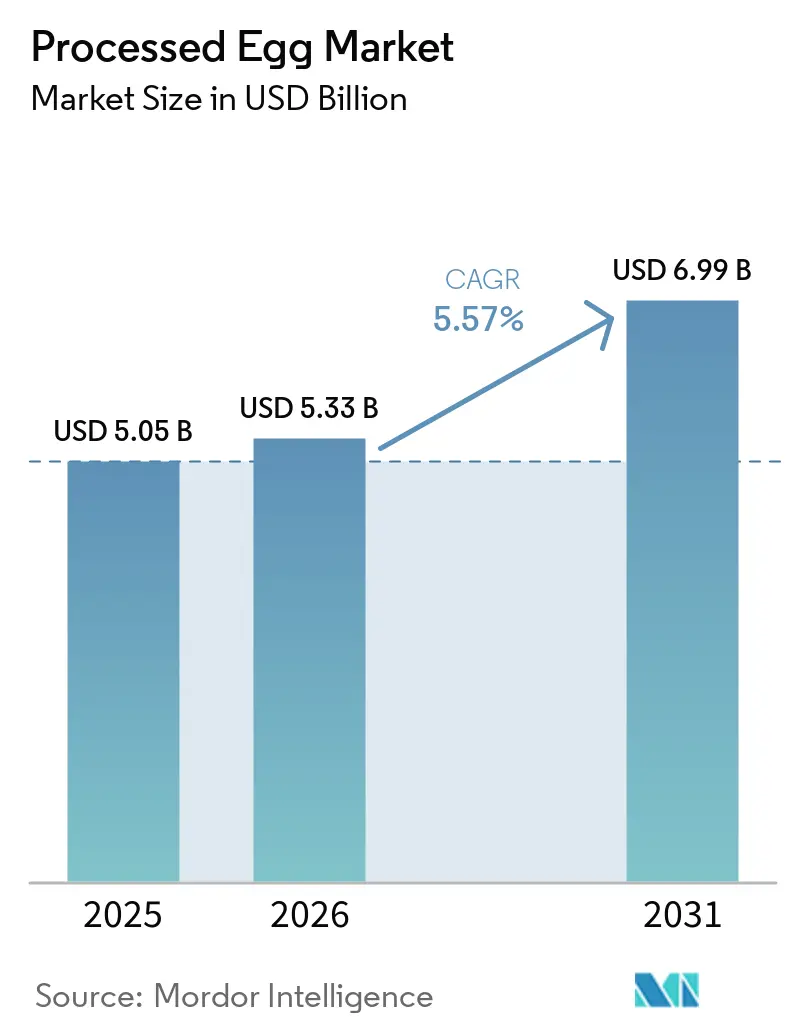
| 市場規模 (2026) | 5.33 十億米ドル |
| 市場規模 (2031) | 6.99 十億米ドル |
| 成長率 (2026 - 2031) | 5.57 % |
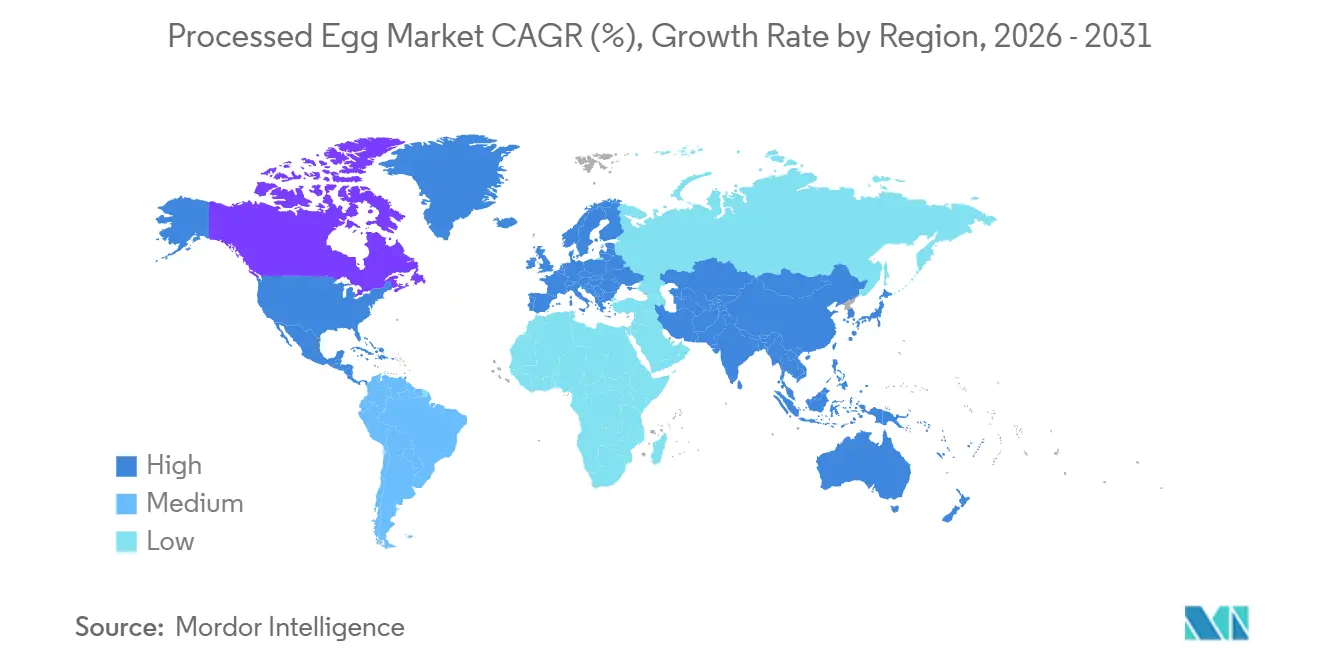
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
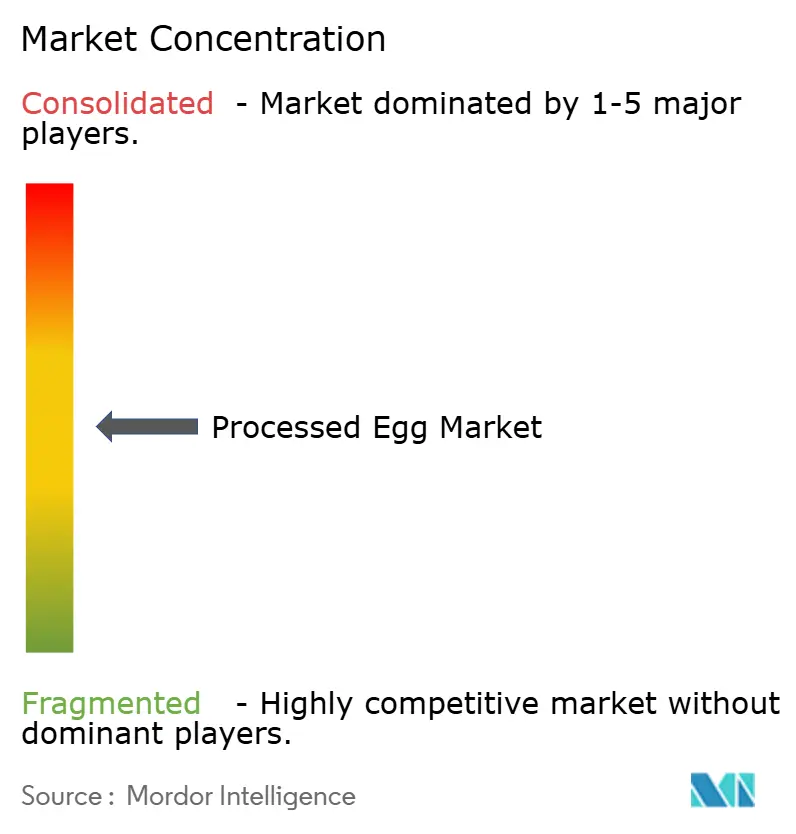
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる加工卵市場分析
加工卵市場規模は、2025年の50億5,000万米ドル、2026年の53億3,000万米ドルから、2031年までに69億9,000万米ドルへと拡大する見込みであり、2026年から2031年にかけて5.57%のCAGRを記録します。従来の殻付き卵から常温保存可能で病原体が低減された加工卵製品への移行は、食品メーカー、ホレカ(ホテル、レストラン、ケータリング)事業者、および現代的な小売業者によって推進されています。これらの加工代替品は、食品安全性の向上、賞味期限の延長、物流の簡素化など複数の利点を提供しており、好まれる選択肢となっています。加工卵市場は、殻付き卵の供給を混乱させた高病原性鳥インフルエンザ(HPAI)の発生などの課題に直面しながらも、回復力を示してきました。さらに、製パン、菓子、スポーツ栄養産業は、製品の品質を一定に保つために標準化されたタンパク質原料に依存しているため、市場需要の主要な牽引役となっています。新興経済国では、加工卵の形態が殻付き卵の供給を妨げるコールドチェーン流通の制約に対応しています。さらに、これらの形態は殺菌済み製品をますます優遇する厳格な食品安全規制と合致しており、その普及をさらに促進しています。
主要レポートのポイント
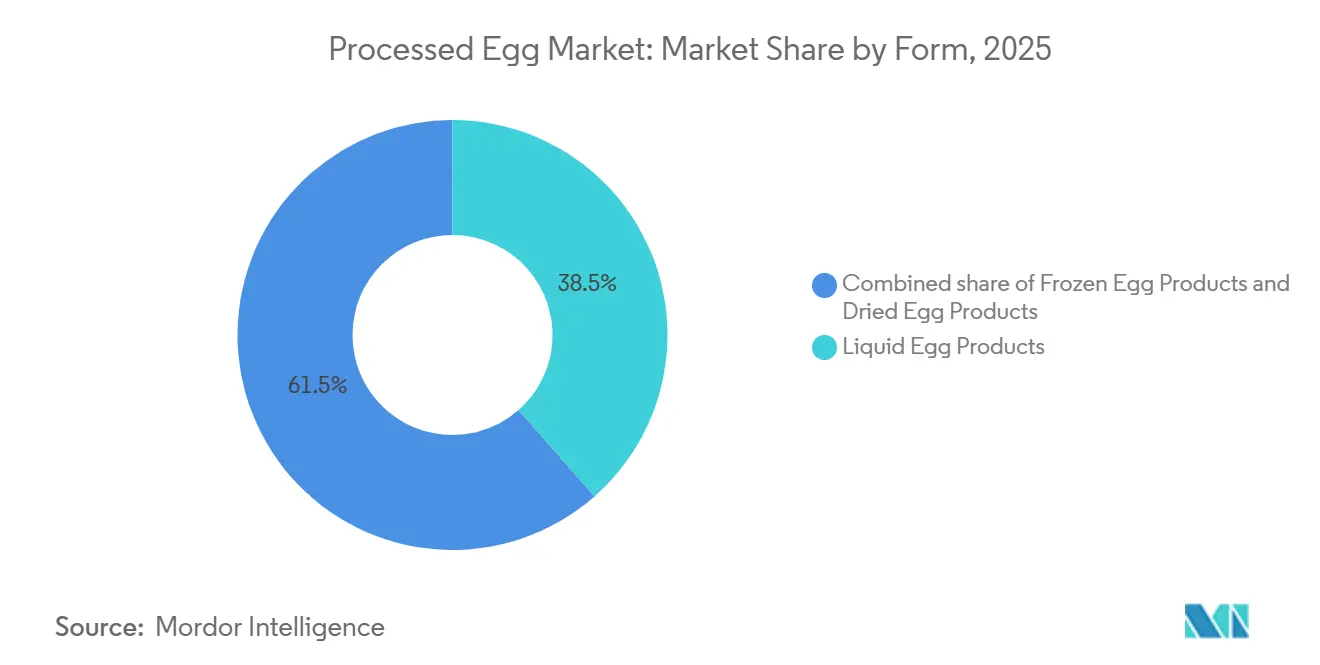
- 形態別では、液体卵製品が2025年の加工卵市場シェアの38.52%をリードし、冷凍卵製品は2031年にかけて7.35%のCAGRで拡大する見込みです。
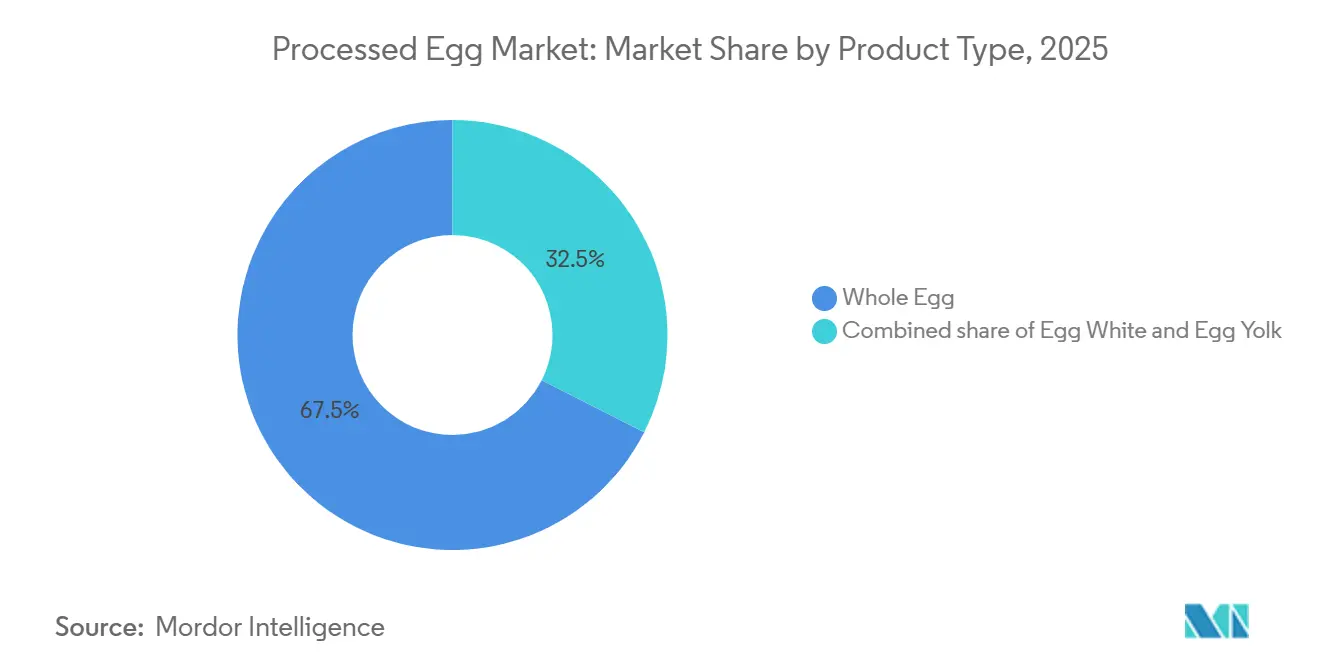
- 製品タイプ別では、全卵が2025年の加工卵市場規模の67.54%を占め、卵白は2031年にかけて6.91%のCAGRで拡大しています。
- エンドユーザー別では、ホレカセグメントが2025年の収益の52.20%を占め、2026年から2031年にかけて7.15%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年に36.24%のシェアを維持し、アジア太平洋は2031年にかけて8.43%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(%)(概算) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 製パン・菓子業界の成長 | +1.2% | 北米、欧州、都市部のアジア太平洋に集中した世界規模 | 中期(2〜4年) |
| 利便性食品の需要と都市型ライフスタイル | +1.4% | アジア太平洋が中核、中東・中南米への波及 | 長期(4年以上) |
| タンパク質豊富な食事とスポーツ栄養の急増 | +0.9% | 北米・欧州、アジア太平洋で新興 | 中期(2〜4年) |
| 食品安全への注目と殺菌義務化 | +0.8% | 北米・EUで規制主導の世界規模 | 短期(2年以内) |
| 卵加工・保存技術の進歩 | +0.7% | 北米・欧州、アジア太平洋での段階的普及 | 長期(4年以上) |
| フードサービスにおける液体卵製品の採用拡大 | +1.1% | 北米・アジア太平洋のホレカで加速した世界規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
製パン・菓子業界の成長
産業用製パン業者や菓子メーカーは、バッチの一貫性を確保し、殻付き卵の割卵・分離に伴う人件費を削減するため、加工卵を生産ラインに組み込む動きを強めています。このトレンドは、サンドイッチブレッド、ケーキ、ペストリーなどの大量生産カテゴリーで特に顕著です。これらの製品では、液体全卵や卵黄が乳化と水分保持を担い、殻付き卵に伴うばらつきを排除します。市場はまた、プレミアムベーカリーの増加トレンドにも支えられています。アメリカベーカーズ協会は、2024年の米国商業製パン生産量が4.2%増加したと報告しました[1]出典:アメリカベーカーズ協会、「製パン業界の現状2025年」、americanbakers.org。この成長は、プレミアムアルチザンブレッドとクリーンラベルスナックケーキへの需要急増によって牽引されており、いずれも高い卵固形分含有量を必要とします。食品安全への懸念も、製パン業界が加工形態へ移行する背景にある推進力です。汚染された殻付き卵が1個あるだけでバッチ全体がリスクにさらされますが、殺菌済み液体卵を使用することで、原料段階でサルモネラ・エンテリティディスの脅威を軽減できます。一方、欧州では、有機認証済み加工卵への需要が高まっています。これは主に、有機製パン製品に関するEU規則2092/91によるものであり、メーカーは複数国にまたがる事業のコンプライアンスを簡素化することを目指しています。
利便性食品の需要と都市型ライフスタイル
アジア太平洋地域および中東市場における都市化の進展により、食事準備時間が大幅に短縮されており、即食・即調理型の食事フォーマットに対する需要が急増しています。これらのフォーマットは、利便性の高い信頼性のあるタンパク質源として加工卵にますます依存しています。こうした消費者行動の変化により、ラストマイル配送時に割れやすい殻付き卵と比較して耐久性が高く破損しにくい、常温保存可能な加工卵製品および冷蔵加工卵製品への需要が高まっています。中国では、中国国家統計局の報告によると、2024年の卵生産量は3,588万メトリックトンという印象的な数値に達しました[2]出典:中国国家統計局、「国家データ」、data.stats.gov.cn。都市化は流通の構造を再編しており、消費者は伝統的な生鮮市場から離れ、現代的な小売店舗やフードサービスチャネルを積極的に利用するようになっています。この移行が液体卵および冷凍卵製品への需要を押し上げています。さらに、利便性への高まるニーズはフードサービス部門においても顕著であり、労働力不足を背景にクイックサービスレストランやホテルのキッチンでは、殻付き卵の手作業による割り作業を事前に分量が計量された液体卵製品に置き換える動きが進んでいます。これらの製品は調理時間を短縮するだけでなく、業務効率の向上にも貢献しています。
タンパク質豊富な食事とスポーツ栄養の急増
卵白タンパク質は、完全なアミノ酸プロファイル、高い生物学的価値、そしてホエイや大豆タンパク質単離物と比較したクリーンラベルとしての位置づけから、スポーツ栄養や機能性食品への応用においてますます人気を集めています。1スクープあたり25グラムのタンパク質を提供するGaspari NutritionのProven Eggラインは、スポーツサプリメントカテゴリーにおける卵白タンパク質の商業化の進展を示す顕著な例です。この高まるトレンドは、合成添加物に対する消費者の不信感の増大によってさらに促進されています。卵白タンパク質の単一原料としての透明性は、クリーンラベル支持者に強く訴求し、全食品ベースのタンパク質源への移行という世界のスポーツ栄養市場の継続的な動向と合致しています。さらに、国際食品情報評議会によると、米国の栄養素消費者の70%が2025年までにタンパク質摂取を優先すると予想されており、高品質なタンパク質オプションへの需要の高まりが浮き彫りになっています[3]出典:国際食品情報評議会、「食品・健康調査2025年」、ific.org。
食品安全への注目と殺菌義務化
北米と欧州では、卵のサプライチェーンからサルモネラ・エンテリティディスを排除するための規制上の取り組みが、殺菌済み加工卵の採用拡大を促進しています。FDAの卵安全規則は殻付き卵に対して環境検査と冷蔵保管を義務付けていますが、殺菌済みの液体・乾燥・冷凍形態は、農場での管理に依存することなくUSDA FSISの病原体低減基準に準拠した信頼性の高い代替手段を提供します。従来の熱殺菌の高コストを避けながら食品安全を強化しようとする中規模プロセッサーは、電磁場を使用してサルモネラを5対数低減しながら卵の機能特性を保持する高周波殺菌を採用しています。さらに、コールドプラズマやオゾンベースのシステムが、賞味期限を延長し微生物負荷を低減する非熱処理法として台頭していますが、その商業的応用はパイロット規模の操業に限られています。HACCP認証は、機関向けフードサービスや小売プライベートブランド市場にサービスを提供する加工卵サプライヤーにとって標準的な要件となっており、監査対応可能なトレーサビリティシステムを持つ既存プレーヤーに有利な参入障壁を生み出しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(%)(概算) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 殻付き卵の価格変動 | -0.9% | 北米・欧州、アジア太平洋では断続的 | 短期(2年以内) |
| 鳥インフルエンザおよびその他の家禽疾病の発生 | -1.2% | 北米・欧州で深刻な世界規模 | 短期(2年以内) |
| 厳格な食品安全・衛生規制 | -0.5% | 北米・EU、アジア太平洋で新興 | 中期(2〜4年) |
| 植物性卵代替品との競争激化 | -0.4% | 北米・欧州、アジア太平洋では初期段階 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
殻付き卵の価格変動
プロセッサーは、飼料穀物のインフレ、エネルギー価格の上昇、採卵鶏群の混乱によって引き起こされる原材料コストの変動により、利益率の縮小と不安定な契約価格という重大な課題に直面しています。固定価格の供給契約のもとで操業するプロセッサーは、投入コストが増加した際に価格を調整できないため、利益率の圧縮を経験します。逆に、これらのコスト増加を顧客に転嫁するプロセッサーは、植物性代替品や自社で殻付き卵の割卵を行う大規模フードサービス事業者などの競合他社に市場シェアを奪われるリスクがあります。この問題は、疾病関連の殺処分後に採卵鶏群を再建するために必要な18〜24ヶ月という長期間によってさらに悪化します。この長い回復期間は、供給不足が長期化する結果をもたらし、自社の専属鶏群を持つ垂直統合型生産者に有利に働く傾向があります。一方、スポット市場での購入に依存するマーチャントプロセッサーは、このような供給逼迫の時期に競争上の不利な立場に置かれます。
厳格な食品安全・衛生規制
中小規模のプロセッサーは、FDAの卵安全規則、USDA FSISの病原体低減基準、およびHACCPプロトコルへの準拠に伴う資本・運営コストにより、重大な課題に直面しています。FDAの卵安全規則は、環境検査、保管・輸送中の冷蔵、および殻付き卵を原産農場に結びつけるトレーサビリティシステムの導入など、厳格な要件を課しています。これらの措置は、複数のサプライヤーから調達するプロセッサーにとって特に規制コンプライアンスコストを大幅に増加させます。同様に、欧州連合では、規則834/2007により、有機として販売される卵製品は有機認証を取得することが義務付けられています。このプロセスには第三者監査と分離された加工ラインの設置が含まれ、生産者の資本集約度を高めます。これらの規制は食品安全を強化し消費者の信頼を高めることを目的としていますが、意図せず参入障壁を生み出しています。これらの障壁は競争を制限し、コストへの配慮が重要な機関向けフードサービスや小売プライベートブランドチャネルなど価格に敏感な市場において、加工卵の普及を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
液体が主導、冷凍が加速2025年、液体卵製品は市場の38.52%という支配的なシェアを占め、産業用製パン業者、ファストフードレストラン、機関向けフードサービス事業における重要な役割を裏付けています。これらのセクターは、液体形態が提供する取り扱いの容易さと正確な分量管理を重視しています。液体形態を使用することで、企業は殻付き卵の割卵・分離という労働集約的な作業を回避し、割れた殻による廃棄物を最小化し、大量食品メーカーが好む自動混合・分配システムにシームレスに統合できます。一方、常温保存が可能で賞味期限が長い乾燥卵製品は、軍用食料、緊急食料備蓄、輸出市場で特化した用途に使用されています。これらの市場はしばしば限られたコールドチェーンインフラという課題を抱えています。さらに、スプレードライ技術の使用により、プロセッサーは液体卵を水分含有量5%未満の粉末に変換できます。これにより製品の賞味期限が延長されるだけでなく、プロセッサーが余剰生産を活用し季節的な価格変動に対応することも可能になります。
冷凍卵製品は、2031年にかけて7.35%のCAGRという予測で先頭を走ることが見込まれています。この成長は、フードサービスハブを中心としたアジア太平洋および中東における冷蔵保管インフラへの戦略的投資に支えられています。両方の長所を兼ね備えた冷凍形態は、液体卵の即時利便性を提供しながら、乾燥製品に特有の長期保存安定性を誇ります。冷蔵保存期間が12〜18ヶ月に及ぶため、地域流通業者や複数店舗を展開するレストラン事業者の在庫管理ニーズに完璧に対応しています。このセグメントの上昇軌道は、国際的なホテルチェーンや欧米スタイルのファストフードレストランの存在感の高まりによってさらに促進されています。ベトナム、インドネシア、フィリピンなどの市場では、これらの施設が冷凍卵製品を活用してメニューを標準化し、地元の殻付き卵サプライチェーンへの依存を回避しています。
注記: 全セグメントの個別セグメントシェアはレポート購入後に入手可能


製品タイプ別:
全卵がリード、卵白が急増2025年、全卵製剤は市場の67.54%を占め、卵黄の乳化特性と卵白の泡立て能力の恩恵を受ける製パン、菓子、調理済み食品セクターにおける適応性によって牽引されています。全卵はマヨネーズ、カスタード、パスタ生地の製造に不可欠であり、卵黄と卵白の複合機能が望ましい食感と風味を実現するために重要です。このセグメントは成熟度を示しており、需要の大幅な変化よりも主に人口増加と一人当たりの卵消費量によって安定した成長を示しています。卵黄は市場シェアが小さいながらも、ソース、ドレッシング、アイスクリームで特化した役割を担っています。その独自の乳化特性とリッチな口当たりが、分離・加工の追加コストを正当化しています。
卵白は2031年にかけて6.91%という力強いCAGRで成長すると予測されています。この成長は、スポーツ栄養、タンパク質サプリメントにおける人気と、卵白の83.3%という高いタンパク質密度と完全なアミノ酸プロファイルを活用したクリーンラベル機能性食品への需要増加によって促進されています。1スクープあたり25グラムのタンパク質を提供するGaspari NutritionのProven Eggラインは、スポーツサプリメントにおける卵白の商業的成功を体現しています。同様に、Sussex Wholefoodsはフィットネス愛好家やミールリプレースメントブランドに卵白粉末を提供しています。製パン業界もこの成長を支えており、メレンゲ、マカロン、エンジェルフードケーキにおける卵白の比類ない泡立て特性を活用し、植物性代替品を凌駕しています。しかし、課題も残っています。卵白の分離技術への依存と副産物である卵黄を収益化する必要性が利益率への圧力を生み出しており、この状況は多様な製品ポートフォリオを持つ垂直統合型プロセッサーにますます有利に働いています。
注記: 全セグメントの個別セグメントシェアはレポート購入後に入手可能
エンドユーザー別:
ホレカが主導・加速2025年、ホレカチャネルはエンドユーザー需要の52.20%を占め、2031年にかけて7.15%のCAGRで成長すると予測されています。この成長は、人手不足と賃金上昇を背景に、レストラン、ホテル、ケータリングサービスが殻付き卵の割卵からあらかじめ計量された液体形態へと移行していることに起因しています。ファストフードレストランやホテルの朝食ビュッフェは、一定の分量管理を確保し、準備時間を短縮し、割れた殻による廃棄物を最小化するために、液体卵製品の採用を拡大しています。フードサービス業界の液体卵への選好は、食品安全への懸念によってさらに支えられています。汚染された殻付き卵が1個あるだけで保健所からの指摘を受けるリスクがありますが、5対数の病原体低減を達成した殺菌済み液体卵は規制上のセーフハーバー基準に準拠しています。
食品製造や非食品セクターを含む産業用エンドユーザーは、バッチの一貫性、病原体低減、および機能的パフォーマンスのために加工卵に依存しています。これらの用途は、パスタや焼き菓子から化粧品や医薬品まで多岐にわたります。食品メーカーは、自動化された生産ラインにシームレスに統合できる液体・乾燥卵形態を好み、殻付き卵の割卵・分離に伴うばらつきと人件費を排除しています。規模は小さいながらも、非食品用途は重要です。医薬品錠剤における卵ベースのバインダーや化粧品における卵白は、低アレルゲン性と皮膜形成特性を活用しており、プレミアム価格設定を正当化しています。
地域分析
北米加工卵市場
2025年、北米は加工卵市場収益の36.24%を占め、厳格な安全規制および採卵鶏農場からプロセッサーをつなぐ統合サプライチェーンによって牽引された。2024年には、高病原性鳥インフルエンザ(HPAI)が供給を大幅に減少させ、殻付き卵の価格が過去最高値に達し、2025年初頭にはブラジルからの輸入が急増した。この混乱にもかかわらず、プロセッサーはバイオセキュリティの改善と再飼育の取り組みを通じて生産能力を回復させた。2025年末までに、Cal-Maineは飼育羽数を4,451万羽に安定させた。カナダとメキシコが追加供給量を提供し、メキシコは米国のバイヤーにとってコスト効率の高い加工拠点として台頭した。カリフォルニア州のケージフリー義務化は西海岸のサプライチェーンを変革しており、資本集約型のケージフリー鶏舎の導入と、季節的な価格変動を抑制するため加工フォーマットの採用を促進している。
アジア太平洋加工卵市場
アジア太平洋地域は最も成長の速い地域となる見込みであり、2031年までに8.43%のCAGRが予測されている。世界最大の生卵生産国である中国では、加工卵の普及率が10%未満にとどまっており、都市部の生鮮市場が衰退するにつれて大きな成長ポテンシャルが存在する。インドでは、近代的な採卵鶏農場およびコールドチェーン設備への支援が行われているものの、規制の断片化が小売加工食品の普及を遅らせている。東南アジアでは、観光業に牽引されたフードサービス投資を背景に、ベトナムおよびフィリピンにおける液卵輸入が二桁成長を記録している。
欧州・中東・アフリカおよび南米加工卵市場
欧州、南米、中東・アフリカが世界市場のランドスケープを形成している。欧州では、動物福祉およびオーガニック表示への重点化がコスト上昇をもたらす一方で、プレミアム市場の機会を創出している。Eurovo、Interovo、Groupe Avrilなどの企業は、複数国にわたる事業展開を活かして競争優位を確立している。HPAIに関連する供不足の際にブラジルが米国向け輸出を急増させたことは、南米が緊急供給国としての役割を担うことを示した。湾岸協力会議(GCC)加盟国では、冷蔵保管施設への投資が拡大するホスピタリティ市場を支援することを目的としており、冷凍卵の需要を押し上げている。

規制環境
加工卵製品は、病原体管理、衛生、および貿易における施設の適格性検証に重点を置いた、国際基準と各国の検査制度の組み合わせによって規制されています。国際レベルでは、コーデックス委員会が液卵製品に関連する基準を発行しており(例えば、食品添加物一般規格(GSFA)の食品カテゴリー10.2.1内)、世界的に取引される卵原料に関する原材料および添加物のコンプライアンスの国境を越えた整合を支援しています。
米国では、卵製品検査法(Egg Products Inspection Act)が、USDA FSIS(9 CFR Part 590)によって実施される液卵、冷凍卵、乾燥卵製品の継続的な連邦検査を支えています。FDAの食品GMPおよび卵関連ガイダンスも、より広範な予防的管理と取扱いに関する要件に反映されています。欧州連合では、規則(EC)No 853/2004が卵製品の衛生規則を定めており、委任規則(EU)2023/2465および実施規則(EU)2023/2466によって補完され、施設はDG SANTEのリスト登録を通じて貿易資格を得る必要があります。英国については、卵製品の輸入条件は、保持されたEU法の下での輸入情報通知(IIN)A/16でカバーされており、承認施設および出荷に対する適合的な衛生証明の必要性を強化しています。
競合環境
加工卵市場は中程度の集中度を示しており、主要プレーヤーが世界の生産能力の相当なシェアを保有しています。しかし、液体卵の腐敗しやすい性質と地域加工の物流上の優位性により、地域的な断片化が依然として存在しています。米国各州で4,451万羽の鶏を管理するCal-Maine Foodsのような生産者は、専属の採卵鶏群に依存しています。このアプローチは原材料コストの安定化を助け、フードサービス流通業者や産業用クライアントとの長期供給契約を確保します。Michael FoodsやRembrandt Enterprisesのような多角化プロセッサーは、液体・乾燥・冷凍卵に加え、ファストフードレストランに特に有益な調理済みスクランブルエッグや分量管理されたオムレツなどの付加価値オプションを含む幅広い製品ラインナップで競争しています。Vital Farmsのような専門プレーヤーは、放牧認証と透明なサプライチェーンに注力することでプレミアム小売ニッチを開拓しています。
技術の進歩が競合環境を変えています。高周波殺菌、コールドプラズマ、オーミック加熱などのイノベーションにより、中規模プロセッサーは従来の熱処理法に必要な高い資本投資なしにUSDA FSISおよびFDA卵安全規則の基準を満たすことができます。Sanovo Technology GroupとMoba B.V.は設備イノベーションの最前線にあり、割卵、殺菌、無菌包装を単一のコンパクトなシステムに統合したモジュール式加工ラインを提供し、市場に参入する地域プロセッサーの資本要件を削減しています。
ホワイトスペースの機会としては、スポーツ栄養向け卵白タンパク質、アジア太平洋フードサービスセクター向け冷凍卵製品、欧州小売向け有機認証形態が挙げられます。これらのセグメントは、利益率への圧力や限られた流通リーチにより、既存プレーヤーに課題をもたらしています。FabuminやBurcon-Puratosなどの植物性卵スタートアップという新興の破壊的存在は、ビーガン製パンやフードサービス用途で支持を集めています。しかし、ほとんどの産業用途において、その機能的パフォーマンスとコスト競争力は依然として従来の卵に及びません。
加工卵業界のリーダー企業
Cal-Maine Foods Inc.
Michael Foods
Rose Acre Farms
Rembrandt Enterprises
Eurovo Group
- 注:主要企業の掲載順は順位を示すものではありません。
加工卵市場
- Cal-Maine Foods Inc.
- Michael Foods (Post Holdings)
- Rose Acre Farms
- Rembrandt Enterprises
- Eurovo Group
- Ovostar Union N.V.
- Interovo Egg Group B.V.
- Bouwhuis Enthoven
- Igreca S.A.
- Pulviver
- Sanovo Technology Group
- Actini Group
- Moba B.V.
- Pelbo S.p.A.
- OVO Tech
- Cargill (Egg Products)
- Kewpie Corp.
- Avangardco PLC
- Dakota Layers
- Deb-El Foods
- Daybreak Foods
- Eggland's Best
- Vital Farms

市場機会と将来展望
北米およびアジア全域における能力拡張と新たな加工拠点の展開は、食品製造とフードサービスの両方にとって対象となる加工卵市場を広げています。インドでは、SKM Egg Productsが4,800万米ドルの拡張を承認し、飼育施設を近代化し、200万羽を追加することで、ベーカリー、調理済み食品、業務用チャネルに液卵、乾燥卵、冷凍卵製品を販売する加工業者向けの川上供給を強化しています。北米では、Herbruck社がインディアナ州ケンダルビルに7万5,000平方フィートの卵加工施設(年間4億2,000万個の卵を処理する能力)を開設し、Lovo社がケベック州サン・イアサントに60万平方フィートの産業用卵工場団地を立ち上げたことは、より高い量の低温殺菌卵および高付加価値卵原料を支えることができる格付け・加工プラットフォームの継続的な構築を示しています。
もう一つの機会軸は、食品安全の優先事項と鳥インフルエンザによる供給の変動性によって形作られる、従来型卵形態を超えた製品・ポートフォリオの多様化です。The Every Companyは、アイオワ州クリントンのADM施設で、動物性成分を含まない卵白タンパク質(OvoPro)の商業規模生産を開始し、卵の機能性を利用しつつ代替原料を求めるタンパク質強化顧客向けに新たな原料選択肢を追加しました。より広く見ると、政府の検証および施設承認要件(例えば、USDAの輸出プログラムやEUのDG SANTEリスト登録要件)を満たすことができる加工業者は、監査済みのHACCPシステム、一貫した機能性能、殻付き卵の調達に対する予測可能な物流を優先する国境を越えた産業向け購入者を獲得するために競争することができます。
Recent Industry Developments in 加工卵市場
- 2026年6月:Cal-Maine Foodsは、米国司法省および17州の司法長官との請求解決に関する合意を発表し、150万米ドルの支払いと、フードバンクや非営利団体への3,000万個の卵の寄付を約束しました。この解決により、目立った法的懸念が軽減され、卵のサプライチェーンにおけるコンプライアンスと利害関係者の監視が浮き彫りになり、加工卵の取扱量に関する顧客資格審査や契約に影響を与える可能性があります。
- 2026年5月:Cal-Maine FoodsとSara Lee Frozen Bakery, LLCは、Cal-MaineによるVan's Foods事業からの資産取得を発表しました。この動きにより、Cal-Maineの調理済み食品事業への露出が拡大し、コモディティ殻付き卵サイクルへの依存を減らしながら加工卵原料を吸収できる、ブランド化された消費者向け販路が追加されます。
- 2026年4月:Michael Foodsは、2026年春向けに、Papetti'sのフレンチトーストスライスやケージフリー卵白バイトを含む3つの新しい朝食イノベーションを発表しました。この発売は、加工卵の利用をフードサービスにおける携帯性の高い高タンパクメニューと結びつけ、低温殺菌液卵および調理済み卵製品に対する需要を後押しします。


加工卵市場 レポートの範囲と調査方法論
市場の定義と対象範囲
加工卵市場は、割卵後に食品用途向けの安定化されたフォーマットに変換された卵の販売として定義されており、主に液体卵、乾燥卵、または冷凍卵製品として取引・原材料として使用されます。
対象範囲の除外事項:本市場規模の算定は、家庭での直接消費向けに販売される新鮮な殻付き卵、および実際の卵成分を使用しない卵代替品を除外しています。
セグメンテーション概要
- 形態別
- 液体卵製品
- 乾燥卵製品
- 冷凍卵製品
- 製品タイプ別
- 全卵
- 卵黄
- 卵白
- エンドユーザー別
- 産業用
- 食品製造
- 非食品用途
- ホレカ
- 小売
- スーパーマーケット・ハイパーマーケット
- 専門店
- オンライン小売店
- その他の流通チャネル
- 産業用
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- スウェーデン
- ベルギー
- ポーランド
- オランダ
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- タイ
- シンガポール
- インドネシア
- 韓国
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- サウジアラビア
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、特に卵の生産地、取引量、および産業加工に流入する割合に関して、モデルの基準を設定するために使用されます。卵生産シリーズについてはFAOSTAT、貿易フロー(卵製品および関連カテゴリー)についてはUN Comtrade、供給・価格の背景についてUSDAおよびその他の国家農業統計、EU生産・貿易の確認についてはEurostatなどの公開情報源を活用しています。
モデルを単一のデータセットに依存させないよう、業界団体の刊行物や食品安全・検査に関する最新情報、ならびに生産能力、稼働率、製品ミックスについて言及した企業の財務報告書、年次報告書、投資家向けプレゼンテーションも参照しています。企業財務および企業インテリジェンスに特化した有料サブスクリプションサービスは、収益の内訳を標準化し、企業構造および地理的エクスポージャーを確認するために選択的に使用されています。これらのデスクリサーチ情報源は網羅的なものではなく、主にデータの収集、前提条件の検証、および加工形態(液体、乾燥、冷凍)に関連する未解決の疑問点の明確化を目的として、その他の公開文書も参照されています。
一次インタビューおよびサーベイ
一次調査は、加工卵の数量と実現価格が形態およびエンドユーザーによって異なる動きをする可能性があるため、需要プールおよび価格前提条件の検証に使用されます。主要消費地域における産業用食品製造、フードサービス、および小売分野の加工業者、流通業者、大口バイヤーと対話を行い、変換比率、典型的な契約構造、ならびに低温殺菌・乾燥コストが価格に反映される仕組みを確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:14% | アジア太平洋:51% |
| 中位層:45% | 部門・ニットリーダー:42% | 欧州・中東・アフリカ:31% |
| 中小規模プレイヤー:17% | マネージャー:44% | 南北アメリカ:18% |
市場規模算定と予測
コアとなる市場規模算定は、国家レベルの卵生産量と貿易シグナルを加工卵の対象プールに再構築し、情報源およびインタビューから収集した加工シェアと使用パターンを用いて形態別・エンドユーザー別に配分するトップダウン方式から始まります。需要プールが構築された後、卵の投入価格の観測された動向と、低温殺菌、乾燥、包装、コールドチェーン処理に伴う典型的な付加価値を用いた価格ロジックが適用されます。
これらの合計値は、サンプリングされた加工業者群のサプライヤーロールアップや、液体卵・乾燥卵・冷凍製品の代表的な実現価格を乗じた数量など、選択的なボトムアップ推計によって検証されます。モデルで追跡される投入データには、卵生産量、卵製品の輸出入数量、食品製造産出量(特にベーカリーおよび即食食品)、フードサービス活動指標、ならびに賞味期限と物流によって促進される液体卵と乾燥卵のフォーマットのミックスシフトが含まれます。予測においては、アウトブレイク、飼料コストサイクル、規制強化が直線的なトレンドでは捉えられない段階的な変化を供給・価格に生じさせる可能性があるため、シナリオ分析が使用されます。小規模国においてボトムアップのカバレッジが不完全な場合、フォローアップコールで確認した類似市場の比率を適用してギャップを補完し、貿易・消費シグナルと照合して妥当性を確認します。
データ検証と更新サイクル
検証は独立したシグナル間のトライアンギュレーションによって行われ、承認前に地域別・製品形態別の分散チェックが実施されます。国レベルのアウトプットが想定範囲を逸脱した場合、例えば卵の投入価格の変動を伴わない価格急騰や、貿易・加工能力の裏付けのない数量急増が見られた場合、前提条件を再検討し、一次情報源への確認を行います。
ロジック、単位、換算が別のアナリストによって確認されてから数値が確定されるよう、複数ステップのレビューが採用されています。レポートは年次で更新され、主要な疾病アウトブレイ、貿易制限、大規模な生産能力増強など、重要なイベントが発生した場合には中間更新が行われます。納品前に、アナリストがコアとなる投入データとメモの最新確認を実施するため、クライアントはその時点で利用可能な最新の更新済みビューを受け取ることができます。
Mordor Intelligenceの加工卵市場規模と他の公表推計値との比較
加工卵の公表市場価値は、製品が単純に見えても大きく異なる場合があります。これは、卵加工と広義の卵経済の境界が必ずしも同一の方法で扱われていないためです。また、ある推計が広範な収益プロキシに依存し、別の推計が生産・貿易・エンドユーザー消費シグナルを用いて需要を再構築している場合にも差異が生じます。
卵製品カテゴリーの貿易フローチェックおよび国レベルの卵生産シリーズは、Mordor Intelligenceの2025年推計を加工形態のみに紐付け、新鮮な殻付き卵の価値が合計に含まれることを防ぐためのアンカーとなっています。その他のギャップは、より広範な卵加工サービスの包含、下流の調理済み食品の計上、異なる通貨換算タイミングの使用、またはバイヤーの契約規範や形態別スプレッドによる確認なしに積極的な価格上昇を採用することから生じることが多いです。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 50.5億米ドル(2025年) | |
| グローバルパブリッシャーA | 4億9,154万米ドル(2025年) | この数値が大幅に低い理由は、対象範囲がより狭い加工卵収益の計上セットを捉えているように見え、貿易・生産・使用シェアチェックで確認できる産業用およびフードサービス需要の一部を見逃している可能性があるためです。 |
| 業界パブリッシャーB | 371億米ドル(2024年) | この数値が大幅に高い理由は、境界が広義の卵および調理済み食品のバリューチェーンにまで拡大しているように見え、広範な収益マッピングを通じて新鮮な卵の価値や下流の食品カテゴリーが合計に取り込まれている可能性があるためです。 |
3つの数値間の乖離は、主に対象範囲の境界と、形態別・エンドユーザー別に数量と価格を組み合わせる方法によって説明されます。モデルを生産・貿易シグナルに追跡可能な状態に保ち、バイヤーよび加工業者のフィードバックで価格ロジックを検証することで、推計は再現性が高く、前提条件が更新された際に監査しやすい状態を維持しています。


レポートで回答される主要な質問
2031年までに加工卵市場はどのくらいの規模になりますか?
2026年から5.57%のCAGRで成長し、2031年までに69億9,000万米ドルに達すると予測されています。
最も急速に拡大している形態はどれですか?
冷凍卵製品は、アジアおよび中東のフードサービス需要に牽引され、2031年にかけて7.35%のCAGRを記録すると予測されています。
ホレカバイヤーが液体卵に切り替える理由は何ですか?
液体卵は準備時間を最大40%短縮し、人件費を削減し、厳格な食品安全基準を満たすことで、ホレカの採用において7.15%のCAGRを牽引しています。
卵白タンパク質の台頭を促進する要因は何ですか?
卵白は83.3%のタンパク質密度とクリーンラベルとしての訴求力を持ち、特にスポーツ栄養において卵白需要の6.91%のCAGRを支えています。
最終更新日:



