
ポルトガルのファシリティマネジメント市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
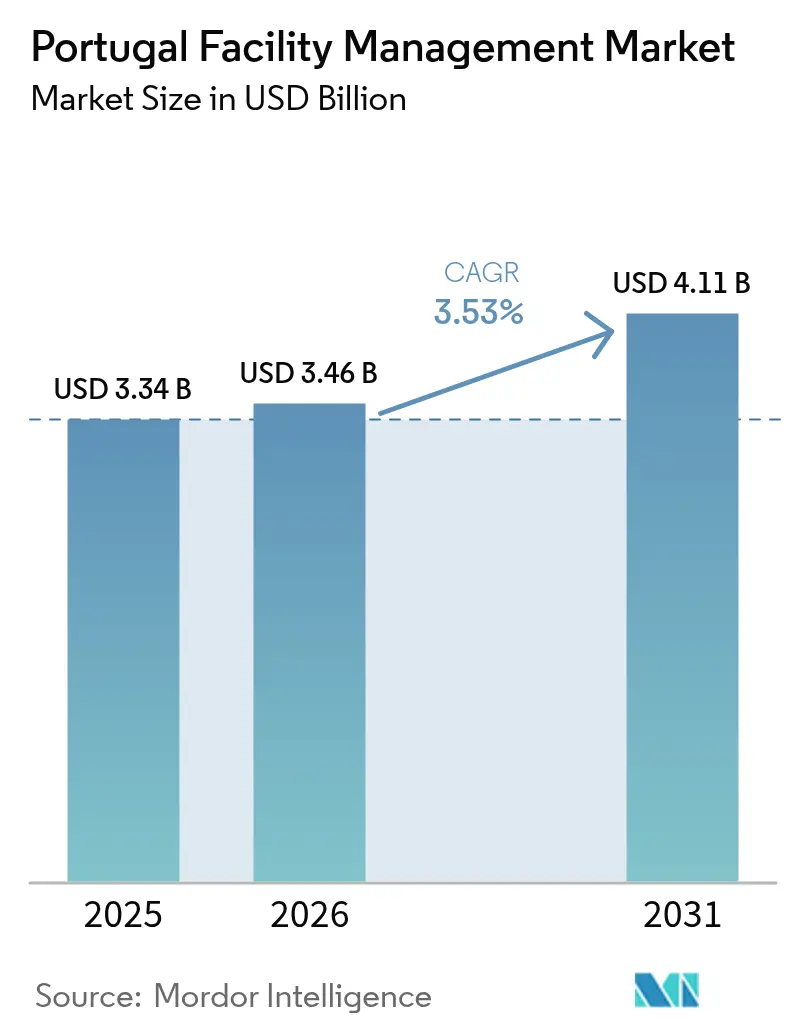
| 基準年の市場規模 (2025) | 3.34 十億米ドル |
| 市場規模 (2026) | 3.46 十億米ドル |
| 市場規模 (2031) | 4.11 十億米ドル |
| Growth Rate (2026 - 2031) | 3.53 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポルトガルのファシリティマネジメント市場分析
ポルトガルのファシリティマネジメント市場規模は2025年に33.4億米ドルと評価され、2026年の34.6億米ドルから2031年には41.1億米ドルに達すると推定されており、予測期間(2026年〜2031年)中の年平均成長率(CAGR)は3.53%です。ファシリティマネジメントサービスが新興サービスから大多数の組織にとって標準的な運営支出へと移行したことで、成長は緩やかになっています。より厳格なエネルギー効率規制、2030年までに建物ストックの69%を対象とする国家建物改修プログラム、および10億ユーロ(11.6億米ドル)のポルトメトロ3.0拡張などの安定したインフラ投資パイプラインが、予測可能な契約フローを生み出しています。同時に、慢性的な労働力不足と技術職における持続的な賃金インフレが、サービスプロバイダーを急速な地域拡大よりも効率志向の技術へと向かわせています。統合・集約化が依然として主要な競争テーマであり、国際的な大手企業がシェアを守る一方、地域の技術専門企業がIoT駆動システムを活用して段階的なパフォーマンス向上を提供しています。
主要レポートのポイント
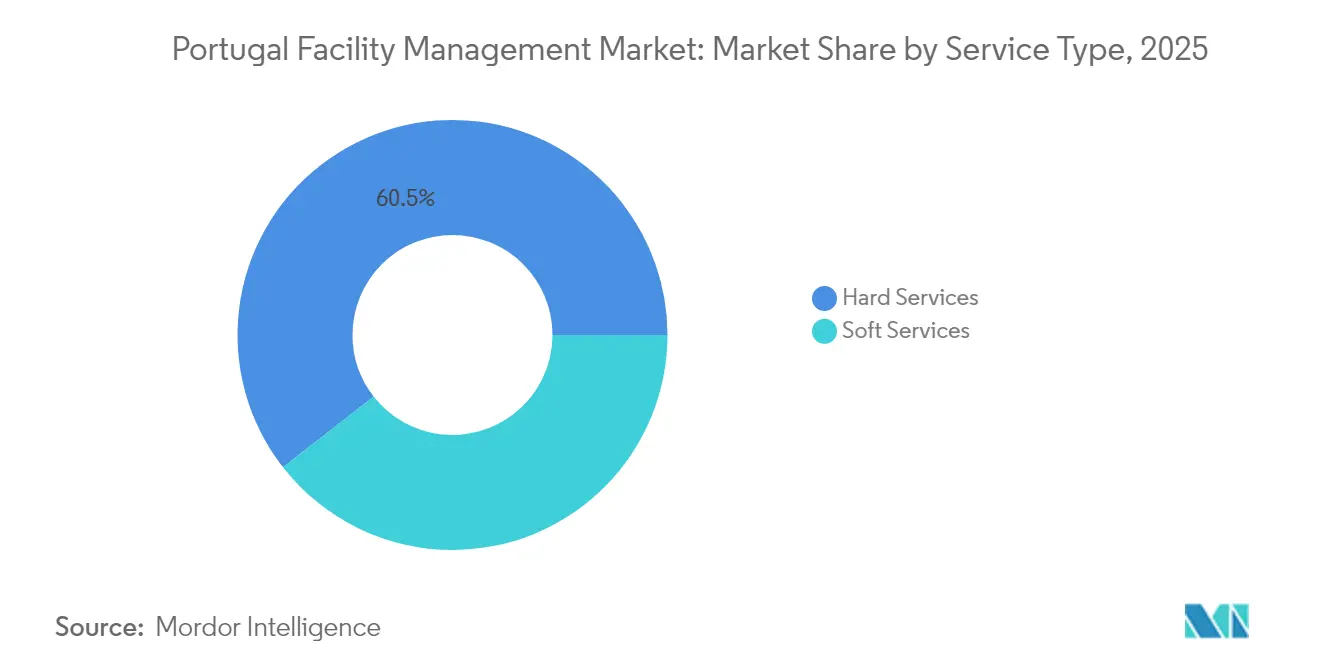
- サービスタイプ別では、ハードサービスが2025年のポルトガルのファシリティマネジメント市場シェアの60.55%をリードしました。
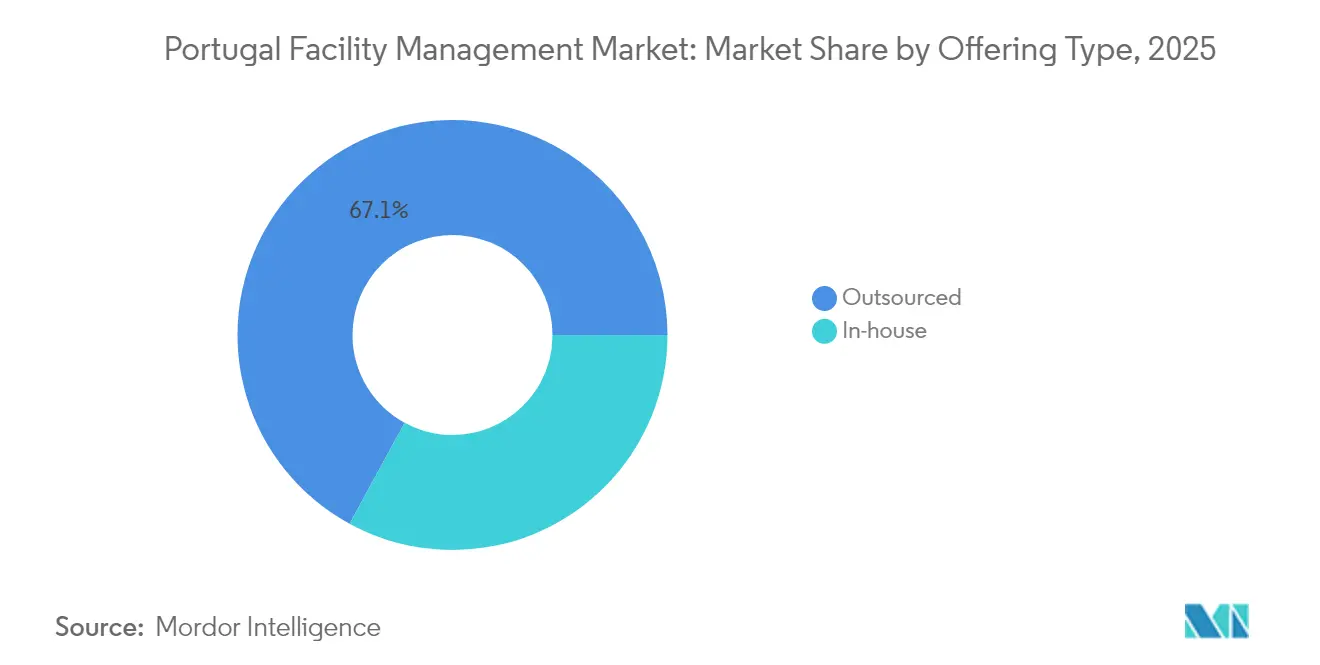
- 提供タイプ別では、アウトソーシングモデルが2025年のポルトガルのファシリティマネジメント市場規模の67.05%を占め、2031年まで年平均成長率(CAGR)4.66%で拡大しています。
- エンドユーザー別では、商業セグメントが2025年のポルトガルのファシリティマネジメント市場において収益シェアの40.25%を生み出し、機関・公共インフラは2031年まで年平均成長率(CAGR)4.74%で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ポルトガルのファシリティマネジメント市場のトレンドとインサイト
推進要因の影響分析*
| 推進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ポルトガルの主要都市圏における都市化と人口増加 | +0.8% | リスボン、ポルト、アマドーラ、ブラガ、コインブラ | 中期(2〜4年) |
| 輸送、エネルギー、社会資産にわたる国家インフラパイプライン投資 | +1.1% | リスボン〜ポルト回廊に集中した全国規模 | 長期(4年以上) |
| より厳格な労働・労働安全規制がコンプライアンス主導のファシリティマネジメント需要を高めている | +0.7% | 全国 | 短期(2年以内) |
| 統合ファシリティマネジメントのテクノロジー主導の採用(IoT、BMS、予測分析) | +0.9% | 都市中心部、工業地帯 | 中期(2〜4年) |
| EUグリーンディールのエネルギー効率義務がレトロフィットファシリティマネジメントサービスを加速 | +0.6% | 全国、EU全体との整合 | 長期(4年以上) |
| グリーンビルディング認証取得に向けたESG準拠・データ駆動型ファシリティマネジメントへの需要急増 | +0.5% | 商業地区、企業本社 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ポルトガルの主要都市圏における都市化と人口増加
2025年から2030年にかけて、リスボンとポルトは住民と企業活動を引き続き引き付け、合わせて国内GDPの40%以上を占めました。交通回廊周辺に集積した新しい複合用途プロジェクトが、需要の断続的な急増ではなく、機械・電気・配管(MEP)契約の安定したフローを生み出しました。テナントは予測可能なコスト構造を維持するために複数年の統合契約をますます好むようになり、ポルトガルのファシリティマネジメント市場の成熟への移行を強化しました。高密度な都市圏のフットプリントにより、プロバイダーは技術者を集約してサービス呼び出しを効率的にルーティングすることができ、熟練労働力不足を部分的に相殺しました。これらの都市圏のサービスポートフォリオは現在、認定エネルギーパフォーマンスに対するテナントの期待を反映して、サステナビリティ監査を標準化しています。
輸送、エネルギー、社会資産にわたる国家インフラパイプライン投資
公共部門の投資計画が市場に最も長い視界を提供しました。復興・強靭化計画は2050年まで毎年1億4,300万ユーロ(1億6,100万米ドル)を建物改修に充当し、ポルトメトロ3.0やアルコシェテ空港サイトなどの主要プロジェクトが長期的な施設要件をコンセッション契約に組み込みました。[1]Ayesa、「Ayesaがポルトメトロ3.0の新契約を獲得」、aysa.com Infraestruturas de Portugalが実施した高速鉄道電化プログラムにより、技術的保守作業のパイプラインがさらに拡大しました。これらの取り組みは、投機的な供給を刺激するのではなく、複数年の収益を確保することでポルトガルのファシリティマネジメント市場を強化しました。
コンプライアンス主導のファシリティマネジメント需要を高めるより厳格な労働・労働安全規制
労働条件局は2024年〜2025年に検査を強化し、防火システム、室内空気質、および有害物質取り扱いに関する違反ペナルティを引き上げました。2026年に施行予定の建設法典は、100の個別法令を単一の枠組みに統合し、継続的なコンプライアンスに対する施設所有者の明確な責任を定めています。そのため、クライアントは取引的な修繕から予防的なコンプライアンスプログラムへと移行し、HVAC、防火システム、職場衛生にわたる統合的な専門知識を持つプロバイダーを優先するようになりました。その結果、契約更新サイクルが長期化し、ポルトガルのファシリティマネジメント市場は裁量的支出ではなく規制上の慣行を中心に固定されました。
統合ファシリティマネジメントのテクノロジー主導の採用(IoT、BMS、予測分析)
測定されたデジタル化が前の10年間の初期段階の実験に取って代わりました。ビルマネジメントシステムに組み込まれたIoTセンサーがリスボンの公共部門パイロットで20%のエネルギー節約を実現し、施設所有者が現在期待する段階的かつ確実な収益を示しました。ルノー・カシア工場での予測保守トライアルにより保守コストが約25%削減され、産業テナントが成果ベースのSLAを交渉するよう促しました。Infraspeakなどのポルトガルのソフトウェアベンダーは、1,800万ユーロ(2,088万米ドル)のシリーズBの資金を拡張的なマーケティングではなくコラボレーション機能に充当し、市場の業務優先の考え方を強調しました。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 経済変動と不動産市場の不確実性 | -0.6% | リスボンとポルトへの影響が大きい全国規模 | 短期(2年以内) |
| 技術職における熟練労働力不足と賃金インフレ | -0.9% | 全国、特に建設・技術セクターで深刻 | 中期(2〜4年) |
| 高度に断片化したベンダー環境が標準化と規模拡大を制限 | -0.4% | 全国 | 中期(2〜4年) |
| 老朽化した建物ストックに対する保険・コンプライアンスコストの上昇 | -0.3% | 老朽化した建物ストックを持つ都市中心部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
技術職における熟練労働力不足と賃金インフレ
ポルトガルは2024年〜2025年に建設および関連技術職で8万人の人材不足を報告し、主要都市での平均清掃員・雑用係の賃金が1時間あたり8〜15ユーロ(9〜17米ドル)に上昇しました。[2]The Portugal News、「ポルトガルは慢性的な労働力不足を抱えている」、theportugalnews.com サービスプロバイダーは既存スタッフのスキルアップとリモートモニタリングツールの採用によって対応しましたが、賃金ベースの上昇が低複雑度契約のマージンを侵食しました。市場参入障壁が上昇し、既存企業のシェアを守る一方で、職業訓練パイプラインが回復するまでポルトガルのファシリティマネジメント市場の全体的な拡大を抑制しています。
経済変動と不動産市場の不確実性
家賃上限が失効した後、住宅賃料は2024年に6.94%上昇し、建設コストは同年12月までに4.3%増加しました。デベロッパーは投機的な建設を減速させ、フィットアウトサービスへの近期需要を抑制しました。GDPは2025年に2.1〜2.3%成長すると予想されているものの、金利の変動が企業の不動産意思決定を保守的に保っています。契約更新は継続していますが、ポートフォリオの拡大は控えめであり、今後2年間のポルトガルのファシリティマネジメント市場の収益成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供タイプ別:アウトソーシングモデルが過半数の選好を定着させる
組織は2025年にファシリティマネジメント支出の67.05%をアウトソーシングし、労働力不足が続く中でそのシェアはわずかに上昇すると予測されています。所有者は統合サービスバンドルをコンプライアンスリスクに対する最も信頼性の高いヘッジと認識し、ポルトガルのファシリティマネジメント市場規模内でアウトソーシング契約の年平均成長率(CAGR)4.66%を2031年まで促進しています。銀行、通信事業者、エネルギー公益事業者は、技術的保守とスペース管理分析を組み合わせた5年間のフレームワークを更新し、EU分類開示に沿ったエネルギー強度の改善を請負業者に期待しています。
インハウスチームは企業不動産ポートフォリオの戦略的管理を維持しましたが、ボイラー整備や廃棄物分別などの非中核業務を削減しました。老朽化したストックに対する保険料の上昇が、取締役会に堅牢なプロセス認証を持つ専門ベンダーへの責任移転を促しました。それでも、一部の公共部門機関は地域雇用を守るために混合モデルを維持しており、そのような取り決めが残りの32.95%のシェアに貢献していますが、ポルトガルのファシリティマネジメント市場における広範なアウトソーシングの流れを逆転させることはほとんどありません。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー産業別:商業がコア、公共インフラが上昇余地
商業分野は2025年のポルトガルのファシリティマネジメント市場収益の40.25%を生み出し、オフィス、データセンター、小売ハブを中心としたサービス経済構造を反映しています。データ主権法制が国内ホスティング需要を刺激し、1.2GWのSINESキャンパスなどの施設を24時間365日の集中的な技術保守体制下に置いています。多国籍テナントによるESGスクリーニングにより、グリーンビルディング監査が現在は契約上の基準として位置づけられ、専門認証が差別化要因から前提条件へと変化しています。
病院、大学、鉄道資産をカバーする機関・公共インフラは、2031年まで年平均成長率(CAGR)4.74%で最も急速に成長すると予測されています。リスボン東部病院と複数のPPPヘルスケア更新が、MEP、無菌環境清掃、フリート管理を組み合わせた多分野にわたる契約を供給しています。一方、教育キャンパスはパンデミック時の換気改修を恒久的なエネルギー効率プロジェクトに転換しています。EU資金によるプロジェクトの安定したパイプラインにより、このエンドユーザー分野においてポルトガルのファシリティマネジメント市場は特に強靭性を持っています。
サービスタイプ別:ハードサービスが構造的優位性を維持
ハードサービスは2025年のポルトガルのファシリティマネジメント市場シェアの60.55%を占め、義務的なコンプライアンス支出の大部分を支えた一方、ソフトサービスは衛生とワークスペース体験の向上により2031年まで年平均成長率(CAGR)4.92%で拡大しました。EUのエネルギー効率義務の集中がHVAC、MEPレトロフィット、防火システム点検に向けた資本を誘導し、ハードサービス予算を所有者のOPEXラインに組み込みました。資産管理に関連するポルトガルのファシリティマネジメント市場規模は、交通コンセッションに数十年にわたる保守契約を組み込んだ10億ユーロ(11.6億米ドル)のポルトメトロ拡張とともに急増しました。
ソフトサービスプロバイダーは、清掃・警備における正式雇用契約に関する規制要件を活用して、非公式事業者をプロフェッショナルネットワークに移行させました。Infraspeakの保守プラットフォームを通じて誘導されるロボット床洗浄機などのテクノロジー導入が清掃員1人あたりの生産性を向上させ、賃金上昇を部分的に相殺しました。ハイブリッドワーキングパターンがコンシェルジュおよびメールルームサポートへの適度なコールオフ需要を維持し、セグメント収益をパンデミック時の衛生サイクルで経験した急激な急増ではなく予測可能な上昇軌道に保っています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
ポルトガルのファシリティマネジメント市場活動は、2025年に国内支出の約59%を吸収したリスボン〜ポルト軸に集中したままでした。リスボンの政府庁舎、企業本社、複合用途開発のストックがその優位性を確固たるものにし、ESGコンプライアンスとISO-41001認証が現在ほとんどの更新入札に組み込まれ、技術的複雑性と平均契約価値を高めています。ポルトはメトロ3.0の土木工事とソフトウェアスタートアップエコシステムの恩恵を受け、輸出可能なソリューションを示すための予測保守パイロットを推進しました。
ブラガ、コインブラ、アマドーラなどの二次都市クラスターは、スマートキャンパス構想に流入した大学連携のR&D資金を引き付けました。アヴェイロ・テック・シティ・リビングラボのプロジェクトは、中規模自治体が交通安全分析や廃棄物収集ルーティングにAIを展開する方法を示し、センサー統合に精通した地域ファシリティマネジメント企業のニッチを開拓しました。 アルガルヴェ海岸沿いでは、ホスピタリティ主導の季節性がハウスキーピングとHVACサービスの周期的なピークを維持しました。しかし、事業者はハイシーズン中の労働力不足に備えるために12ヶ月のリテイナー契約をますます締結し、収益曲線を平滑化しています。シネスなどの工業地帯は、電力密度管理、水処理監視、変電所保守に関する専門契約を固定しました。農村地域は断片化しているものの、長期モニタリングのためのファシリティマネジメント条項を束ねたエネルギー改修助成金を受け取り始め、都市圏以外でのポルトガルのファシリティマネジメント市場の浸透を広げています。
規制環境
ポルトガルのファシリティマネジメント需要は、建物のエネルギー性能および安全コンプライアンスに支えられている。デコレ・ロー101-D/2020に基づく建物エネルギー認証制度(SCE、DGEGが監督)は、建物技術システムの継続的な運用・保守を、文書化されたエネルギー管理実務と結び付けており、所有者に対して体系的な保守計画と監査対応可能な記録の整備を促している。建物の火災安全(SCIE)は国家緊急事態・市民保護庁(ANEPC)が監督し、リスクの低いカテゴリーは自治体が対応しており、HVAC、警報装置、消火設備、非常用システム全般にわたる定期点検・試験・是正作業の実施を後押ししている。
デジタルおよび建設分野のコンプライアンス要件が強化され、通信およびデータ集約型施設におけるFMの適用範囲が拡大している。デコレ・ロー125/2025はNIS2を国内法制化する新たなサイバーセキュリティ法制度を定めており、2026年4月3日に施行される。これにより、レジリエンス、インシデント対応準備、サプライヤー統制への期待が高まっている。FMにとっては、重要施設向け契約においてより厳格なSLAと検証義務への転換を意味する。並行して、建設活動に関する法制度(法律41/2015、IMPICが管理)、および通信インフラに関する義務(ITED規則やANACOMの適合インフラ情報システム(SIIA)など)が、FM提供事業者が建物の通信室、構造化配線スペース、共有パッシブインフラを支援する際の標準化された技術実施と文書化を強化している。
バリューチェーン分析
ポルトガルのファシリティマネジメント・バリューチェーンは、資産所有者および利用者(商業オフィス、公共インフラ、医療、ホスピタリティ、産業施設)がコンプライアンスおよびパフォーマンス要件を定義することから始まり、その後、単一契約、バンドル契約、または統合型FM契約のアウトソーシング調達へと進む。インプットには、労働力(MEP技術者、清掃員、警備員)、専門下請業者(消防安全、エレベーター、水処理)、消耗品・予備部品、ならびにパフォーマンスベースの報告に活用されるBMS/IoTセンサーなどの建物技術コンポーネントが含まれる。ポルトガル・ファシリティマネジメント協会(APFM)やPortugal DC(データセンター協会)などの業界団体は、知識・標準化の推進役として機能し、研修、サービス期待水準、重要デジタルインフラのレジリエンス実務の形成に寄与している。
サービス提供は、作業指示、資産台帳、コンプライアンス文書、エネルギーデータを連携させるソフトウェアプラットフォームによって仲介される傾向が強まっており、多くの組織が依然としてBIM-FM成熟度の低い水準にとどまっているというデジタル成熟度のギャップが指摘されている。ポルトガルのFMソフトウェア専門企業やソリューションプロバイダーを含むプラットフォームベンダーおよびインテグレーターは、BMSハードウェアと報告レイヤー間の相互運用性を支援しており、大規模FM事業者や不動産管理会社は、リアルタイムの運用管理、予知保全、自動報告のために統合管理プラットフォームを導入している(例えば、MVGMは2025年7月にポルトガルにおけるデジタル化を強調した)。下流工程では、パフォーマンス検証とクライアントガバナンスがKPI、監査、サステナビリティ報告を通じてループを完結させ、労働力のみの契約ではなく、測定可能なサービス成果への需要を強化している。
競争環境
競争ダイナミクスは成熟した効率志向の競技場を反映していました。ISSは複数国にわたるフレームワークを通じてリーディングシェアを維持し、英国雇用年金省との7年間・年間12億デンマーク・クローネ(1億9,000万米ドル)の契約を含む大型案件により、ポルトガルの契約においてオフショア調達を活用するスケールを獲得しました。[4]ISS A/S、「ISSが雇用年金省との画期的な契約を開始」、issworld.com Sodexoはヨーロッパで2.1%の安定したオーガニック成長を維持し、既存企業が積極的な展開よりも契約最適化を優先する方法を示しました。
地域の技術専門企業は直接的なシェア争いではなく水平的な提携を強化しました。InfraspeakはBMSハードウェアとのAPI統合に1,800万ユーロ(2,092万米ドル)の投資を充当し、既存企業がリアルタイムテレメトリをレガシーワークオーダーシステムに組み込めるようにしました。NextBITTはカーボンフットプリントモジュールに500万ユーロ(581万米ドル)を配分し、CSRD報告義務の高まりの中でコンプライアンスエンジンとして自社を位置づけました。
M&Aは選択的に展開されました。SamsicによるPro Impecの買収が清掃の深みを強化し、国際的なエネルギーサービスコングロマリットがデータセンター冷却の機会を狙いました。ベンダー選定基準はESG資格をますます中心に置くようになり、2024年にポルトガルのオフィスのわずか7%しかサードパーティの環境ラベルを持っておらず、欧州平均の22%を大きく下回っており、ポルトガルのファシリティマネジメント市場内で認証に対する価値ギャップが生まれています。
ポルトガルのファシリティマネジメント業界リーダー
Infraspeak
Apleona GmbH
TDGI SA
BMG-Services
NextBITT
- *免責事項:主要選手の並び順不同
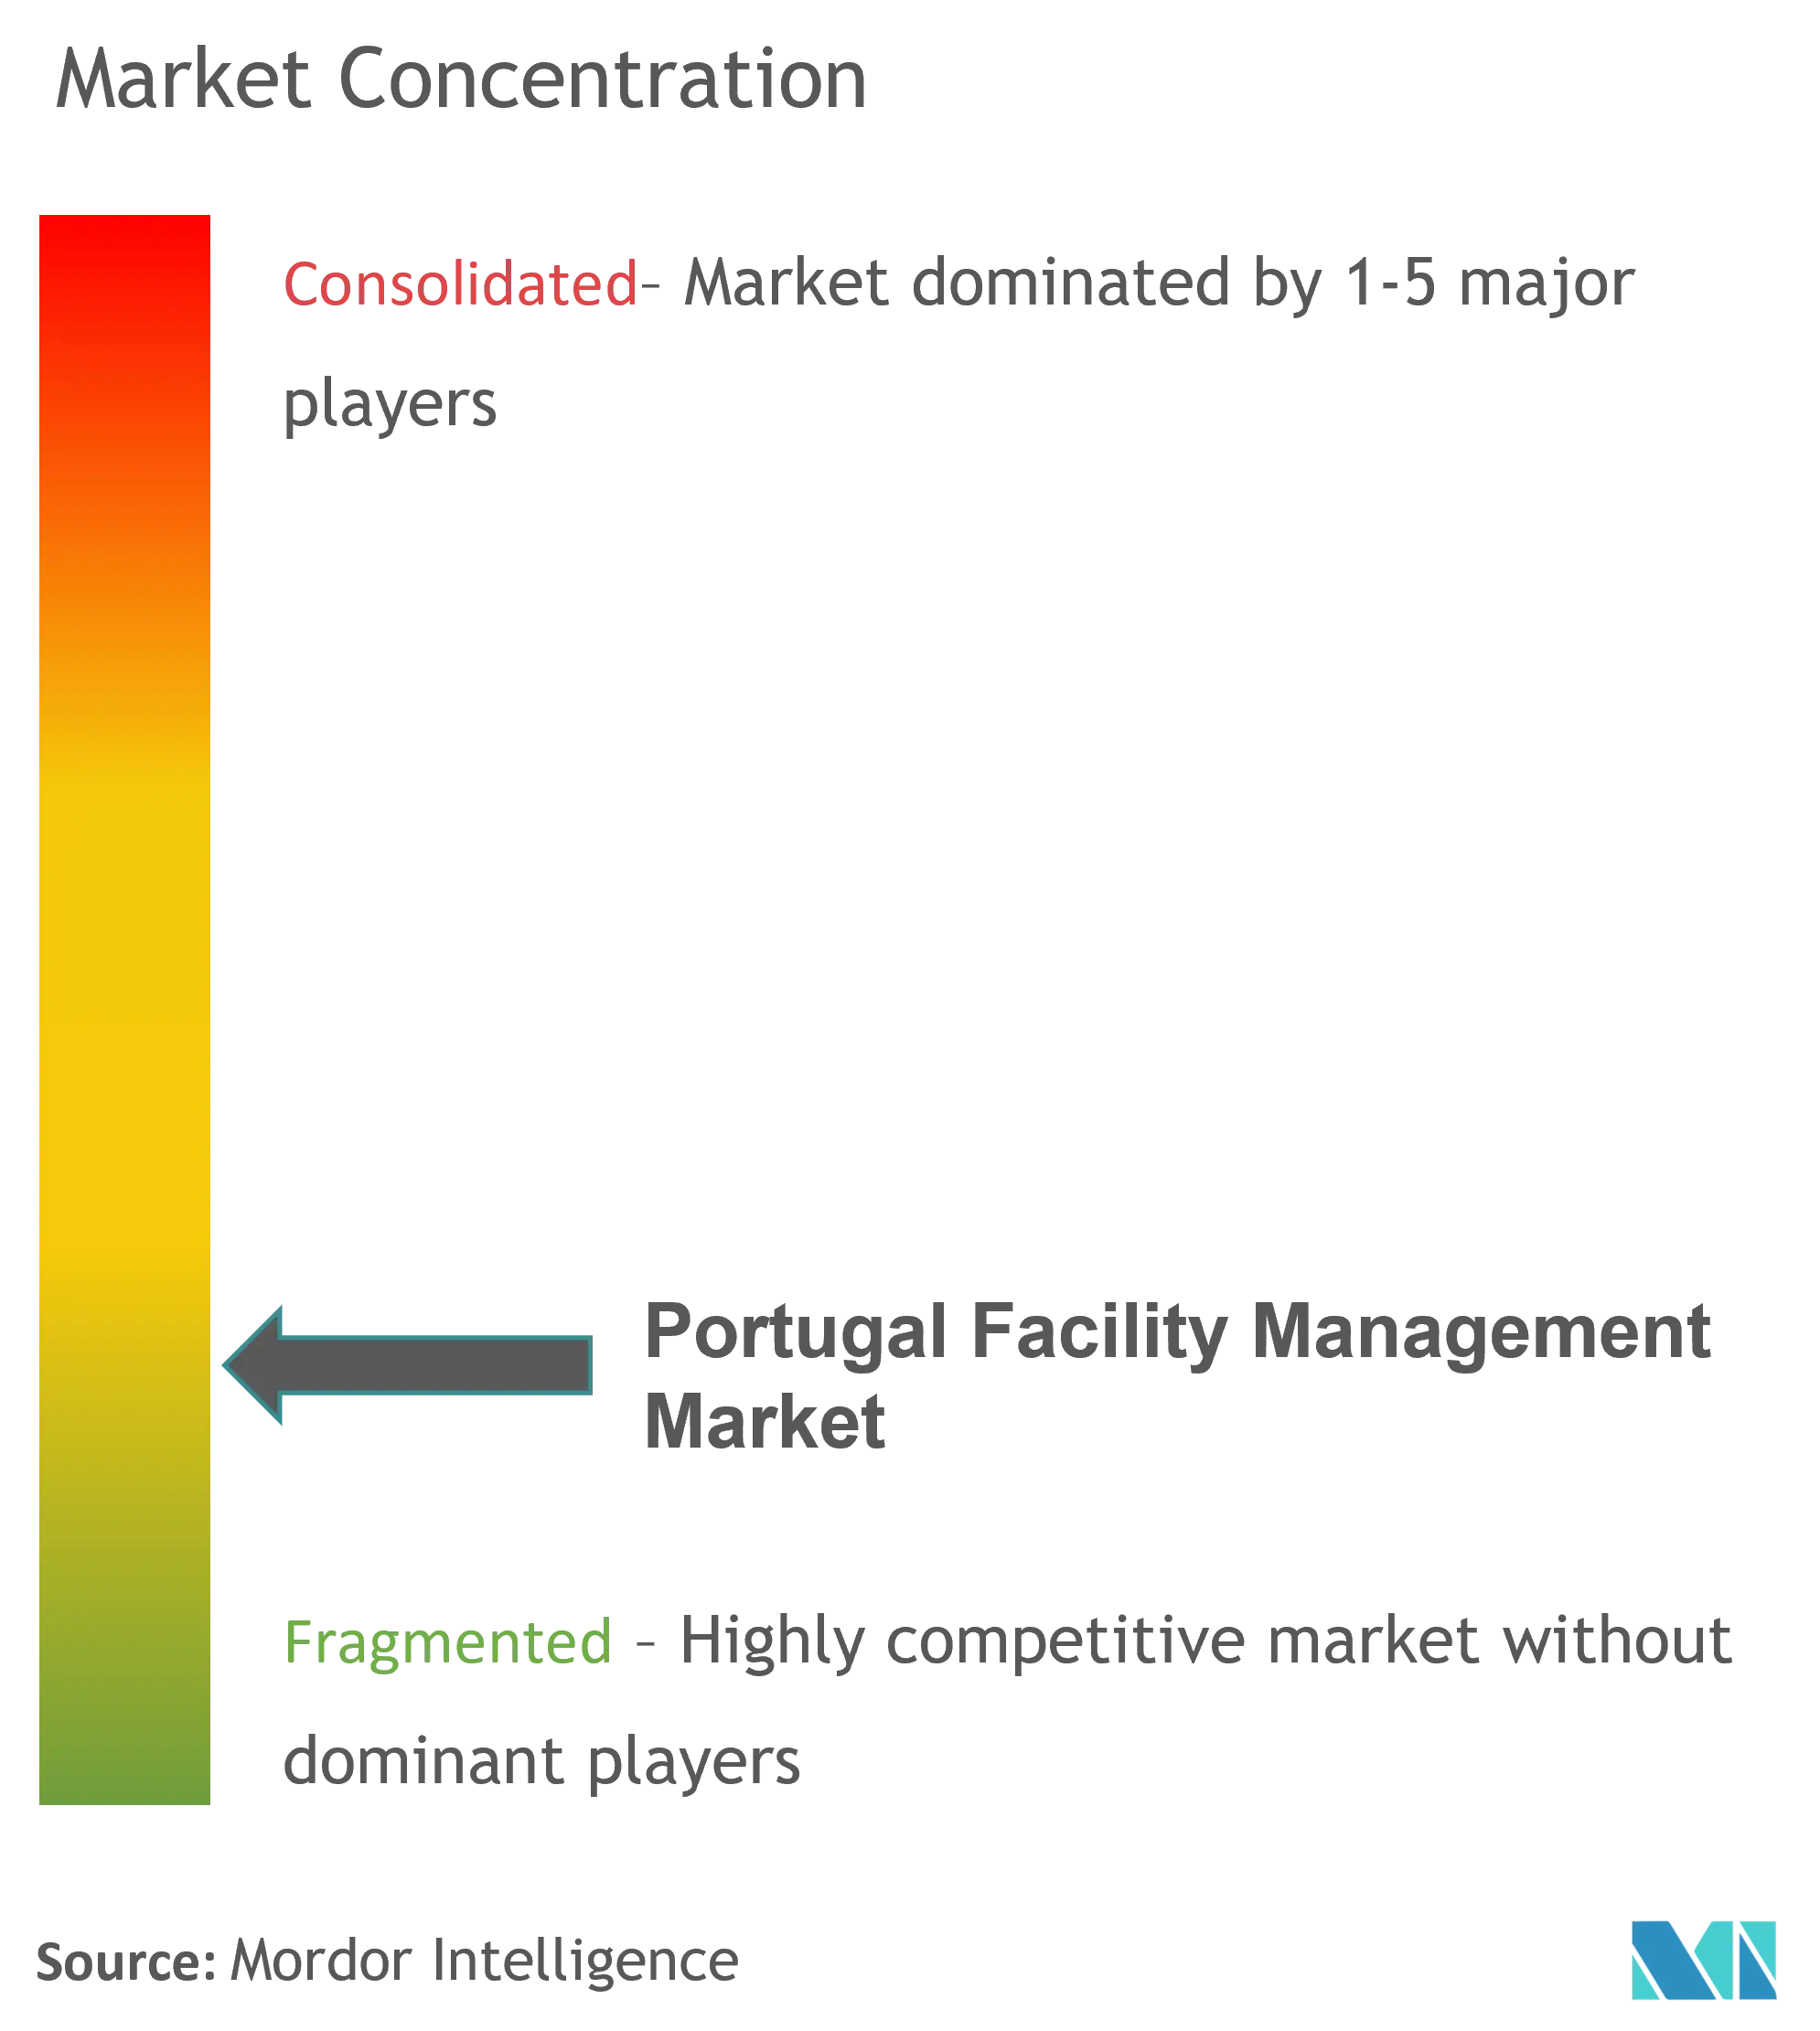

市場機会と将来展望
主要なホワイトスペースは、物理的FMとデジタルインフラ運用の融合であり、特に政府および企業のプログラムがソブリンクラウド、AI、データセンター容量を重視する中で顕著となっている。2026年4月、政府は国家データセンター計画を優先事項とし、デジタルインフラへの資金配分を明記した「国家デジタル戦略2026-2027年行動計画」を発表した。これにより、電力、冷却、安全システムなどの24時間365日のハードサービス対応、ならびに体系化された報告およびレジリエンス対応が求められる施設群が生まれつつある。この機会は、エネルギー最適化、重要環境の保守、顧客要件に沿ったガバナンス対応可能な文書化を組み合わせた統合型FMパッケージへとシフトしている。
技術主導型のサービスモデルは、通信および産業分野において具体的な参照事例を積み重ねている。2026年4月、MEOはMicrosoft Azure上にAIファクトリーアーキテクチャを展開し、現場活動やトラブルシューティングの運用インテリジェンスを自動化した。これにより、テレメトリの統合、ワークフローの自動化、成果連動型SLAを支援できるFMパートナーへの需要が高まっている。産業施設では、CIMPORがVodafone PortugalおよびEriccsonとの提携により複数のプラントでプライベート5G展開を完了し(2026年1月)、よりセンサー化された保守とより安全な遠隔操作を支援しており、予知保全、状態監視、エネルギー消費分析の対象範囲が拡大している。同時に、2026年4月3日に施行されたポルトガルのNIS2ベースのサイバーセキュリティ制度は、重要施設における監査可能性とサプライヤー統制の水準を引き上げており、物理システムとデジタル依存の建物システムの両方にわたってコンプライアンスを運用化できるFM提供事業者の価値を高めている。
最近の業界動向
- 2026年4月:InfraspeakがInfraspeak FM Awards 2026を開催し、FM運用に関する組織を表彰した。これにはインテリジェント運用や統合型FMに関連する受賞も含まれる。本プログラムはデータ駆動型かつ標準化された運用モデルの可視性を強化し、ポルトガルにおける協調型CMMSおよび統合サービスワークフローの幅広い普及を後押しした。
- 2026年3月:Apleonaは英国のMorrison Facilities Services Limitedを買収し、自社実施能力と公共部門への展開を拡大した。この買収により、Apleonaの技術サービスプラットフォームと脱炭素化提供の深度が強化され、ポルトガルのFM業務範囲を含む多国籍アカウントにおいて活用され得る。
- 2024年10月:Infraspeakは成長資金調達ラウンドを実施し(欧州向け報道では1,800万ユーロ、米国向け報道では1,950万米ドルと報じられた)、ファシリティマネジメント向けの協調機能を拡大した。この資金調達により、連携ワークフローと統合機能への製品投資が支えられ、アウトソーシングおよび統合型FM契約におけるプラットフォーム主導の提供の加速に寄与した。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、ポルトガルのファシリティマネジメント市場は、国内全体の建物および施設の運用、保守、支援に使用されるサービスの価値を対象としており、自社チームまたはアウトソーシング契約を通じて提供される日常的なソフトサービスおよび技術的なハードサービスを含む。
対象範囲外:継続的なファシリティマネジメント・サービス契約の一部でない、一回限りの新規建設工事および純粋な機器販売は除外する。
セグメンテーション概要
- 提供タイプ別
- インハウス
- アウトソーシング
- シングルFM
- バンドルFM
- 統合FM
- エンドユーザー産業別
- 商業(ITおよび通信、小売・倉庫)
- ホスピタリティ(ホテル、飲食店・レストラン)
- 機関・公共インフラ(政府、教育、交通)
- ヘルスケア(公立・民間施設)
- 産業・プロセス(製造、エネルギー、鉱業)
- その他のエンドユーザー産業(集合住宅、エンターテインメント、スポーツ・レジャー)
- サービスタイプ別
- ハードサービス
- 資産管理
- MEPおよびHVACサービス
- 防火システムと安全
- その他のハードFMサービス
- ソフトサービス
- オフィスサポートと警備
- 清掃サービス
- ケータリングサービス
- その他のソフトFMサービス
- ハードサービス
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ポルトガルで何が管理対象となっているか、また支出が公的記録にどのように反映される傾向があるかをマッピングすることから始まる。建物ストックおよびセクター活動の指標についてはINE(ポルトガル統計局)、マクロおよび建設関連の系列については欧州委員会およびEurostat、サービス提供における賃金圧力を理解するためにOECDおよびILOの労働市場統計を参照した。
モデルの精度を確保するため、公共調達ポータルおよび政府公告も活用し、公的機関における契約パターンを観察した上で、企業の年次報告書や投資家向けプレゼンテーションを用いてサービス構成や顧客集中度を確認した。特許データベースは、自動化やエネルギー管理ツールが時間の経過とともにサービス強度をどのように変化させ得るかを理解するために選択的にレビューした。さらに、企業財務情報およびニュースの有料購読サービスを利用し、事業展開範囲、契約獲得、主要イベントを検証した。ここに挙げたソースは例示にすぎず、データ収集、検証、確認のために他の多数の公開文書も使用した。
一次インタビューおよび調査
一次調査は、ポルトガルにおけるサービスの価格設定およびバンドル方法、ならびに自社実施が依然として好まれる領域とアウトソーシングが好まれる領域を確認するために実施した。商業施設、医療、ホスピタリティ、産業拠点、公共インフラにわたるファシリティマネージャー、調達担当者、サービス提供事業者、専門家など複数の関係者に聞き取りを行い、これによりデスクリサーチだけでは十分に説明できない前提の確認やギャップの解消に役立てた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:27% | CXO:17% |
| ミドル層:56% | 機能/部門責任者:34% |
| 小規模プレーヤー:17% | マネージャー:49% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップの両方の論理を用いて構築されており、トップダウンの視点は管理対象建物の全国的な需要プールから出発し、それをサービス支出へと変換している。ポルトガルについては、建物基盤とエンドユーザー別の活動(商業オフィスおよび小売、ホスピタリティ施設、病院・診療所、産業・プロセス施設、公共インフラ)を、典型的なアウトソーシング浸透率とサービス強度と組み合わせることで需要プールを再構築した。
需要プールを設定した後、ハードサービスとソフトサービスの構成比、典型的な契約期間、統合型/バンドル型契約の割合、フロントライン職種の賃金インフレ、エネルギー効率コンプライアンスに関連する保守サイクルなど、実務者が一貫して参照する市場の特徴を適用した。予測はシナリオ分析を用いて構築されており、アウトソーシング採用、労働コスト圧力、改修活動の異なる進路を、単一の直線的トレンドに固定することなく反映できるようにした。その後、ボトムアップの検証を行って総額を裏付けており、これにはサンプリングした平方メートル当たり価格およびサービス頻度の前提、ならびに利用可能な範囲での公開情報からの限定的な積み上げが含まれ、ギャップについては保守的な範囲で対応し、フォローアップの聞き取りを通じて再検証した。
データ検証と更新サイクル
算出結果は、サービス分野の雇用動向、公共契約のフロー、FM提供に影響するコストの方向性など、独立した指標と照合された。セグメントの結果が整合しないように見える場合は、前提を再検討し、計算過程を別のアナリストが確認し、変動が価格設定、範囲、浸透率のいずれに起因するかを確認するために対象を絞った再ヒアリングを実施した。
本レポートは毎年更新され、主要な政策変更や大規模な契約発表など、需要または価格設定の前提に重大な影響を与える事象が発生した場合には中間更新を行う。納品前には最終的なアナリストレビューを実施し、最新の公開情報およびインタビューから得られた知見が、クライアントに提供される数値に反映されるようにしている。
Mordor Intelligenceによるポルトガル・ファシリティマネジメント市場規模算定と他の公表推計値との比較
ポルトガルにおけるファシリティマネジメントの市場規模の値は、ソースによって同一のサービス範囲を対象としていないことが多いため、しばしば異なる。また、自社実施、バンドル契約、公共部門施設をモデル化するかどうかについても一貫性に差がある。労働集約型サービスにおける価格改定の時期によっても、数量が安定していても総額の見出し値が変動し得るため、タイミングも重要な要因となる。
その他の一般的な要因としては、ハードサービスとソフトサービスのグルーピング方法、統合契約を単一パッケージとして計上するか複数の項目に分割するか、また現地価格が年度中に更新された場合の通貨換算のタイミングが挙げられる。この表は、これらの差異を可視化することで、購入者が数値を計画に用いる前に、何が含まれているかを把握できるようにするものである。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.34 B (2025) | |
| 業界団体A | USD 2.95 B (2025) | アウトソーシング契約価値のみに重点を置く傾向が強く、公共インフラや産業施設の一部で依然として利用されている自社実施分を過小評価する可能性がある。 |
| グローバルコンサルティングB | USD 3.78 B (2025) | 隣接する建物サービスおよびエネルギー管理支出をFMに組み込むことで対象範囲を拡大する傾向があり、複数年契約についてより積極的な価格引き上げの前提を用いる。 |
この表は2025年時点で狭い範囲に収まっていることを示しており、主な差異はFMとして計上する範囲と隣接する建物サービスとの区分、および自社実施活動の扱い方に起因する。Mordor Intelligenceのモデルでは、ポルトガルの総額はエンドユーザー全体にわたる継続的なハードおよびソフトFMサービスを中心に構築されており、一回限りのプロジェクト作業ではなく、継続的な運用・保守提供に結び付いた支出のみを計上している。この選択により、推計値をサービス強度、アウトソーシング構成、賃金連動型の価格変動に立ち返って照合しやすくなっており、新たな指標が現れるたびに説明・再検証することが可能である。


レポートで回答される主要な質問
ポルトガルのファシリティマネジメント市場の現在の規模はどのくらいですか?
ポルトガルのファシリティマネジメント市場規模は2026年に34.6億米ドルに達し、2031年までに41.1億米ドルに達すると予測されています。
最大のシェアを持つサービスセグメントはどれですか?
ハードサービスが2025年のポルトガルのファシリティマネジメント市場シェアの60.55%を占め、義務的なMEPおよび防火安全コンプライアンスにより優位性を維持しています。
なぜインハウスモデルよりもアウトソーシングが好まれるのですか?
2025年の67.05%のシェアは、労働力不足と規制の複雑化の中で専門スキルを必要とする雇用主のニーズを反映しています。
2031年までに最も急速に成長するエンドユーザーセクターはどれですか?
機関・公共インフラは、EU資金による近代化プロジェクトの展開に伴い、年平均成長率(CAGR)4.74%を記録すると予想されています。
テクノロジートレンドは市場をどのように形成していますか?
IoT対応BMSと予測保守がパイロットサイトで約20%のエネルギー節約を実現し、データ駆動型ファシリティマネジメントを調達の定番にしています。
市場成長を加速させる主な障壁は何ですか?
技術職における8万人の人材不足が賃金を押し上げ、サービスプロバイダー全体での能力拡大を制約しています。
最終更新日:



