
ポリウレアコーティング市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
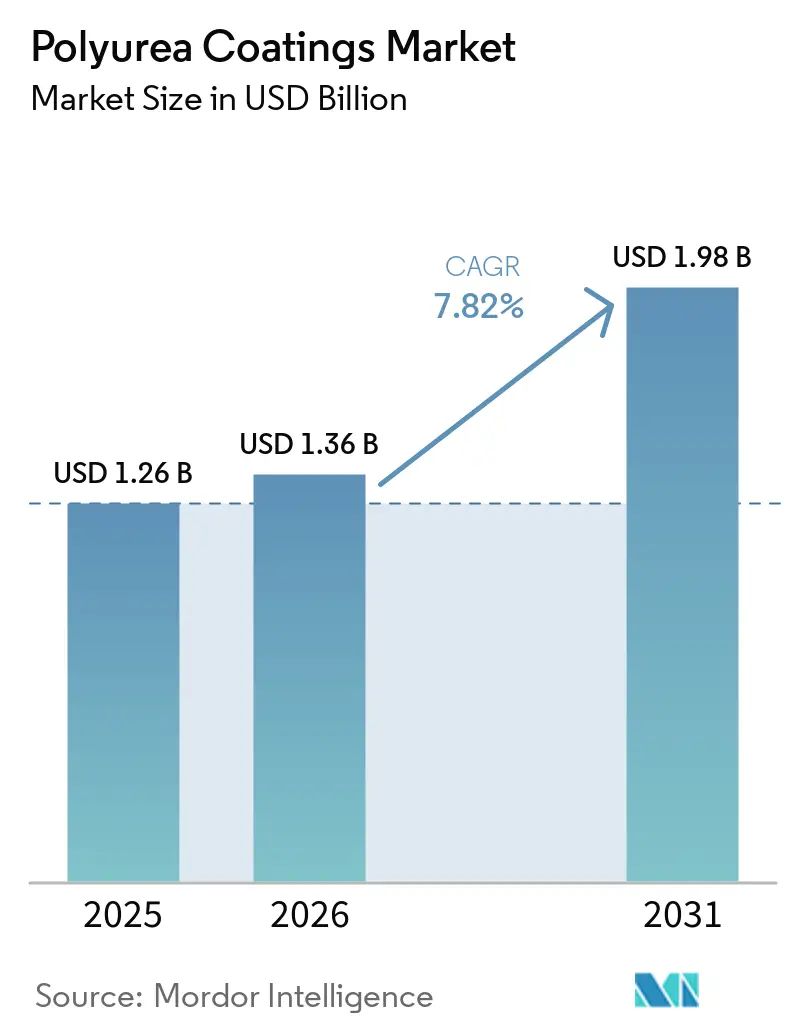
| 市場規模 (2026) | 1.36 十億米ドル |
| 市場規模 (2031) | 1.98 十億米ドル |
| 成長率 (2026 - 2031) | 7.82 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリウレアコーティング市場分析
ポリウレアコーティング市場規模は2026年にUSD 13億6,000万と推定されており、2025年のUSD 12億6,000万から成長し、2031年にはUSD 19億8,000万に達する見通しで、2026〜2031年にかけて7.82%のCAGRで拡大します。インフラのアップグレード、産業用フローリングの改修、輸送機器OEM仕様が用途基盤を拡大させており、設備革新およびハイブリッド配合が導入障壁を低下させています。主要生産者がポートフォリオを合理化し、持続可能性に向けて投資配分を変えるにつれ、競争力学は変化しており、高性能環境における先進ポリウレアシステムがエポキシおよびポリウレタンの代替として優先的に位置付けられています。
主要レポートのポイント
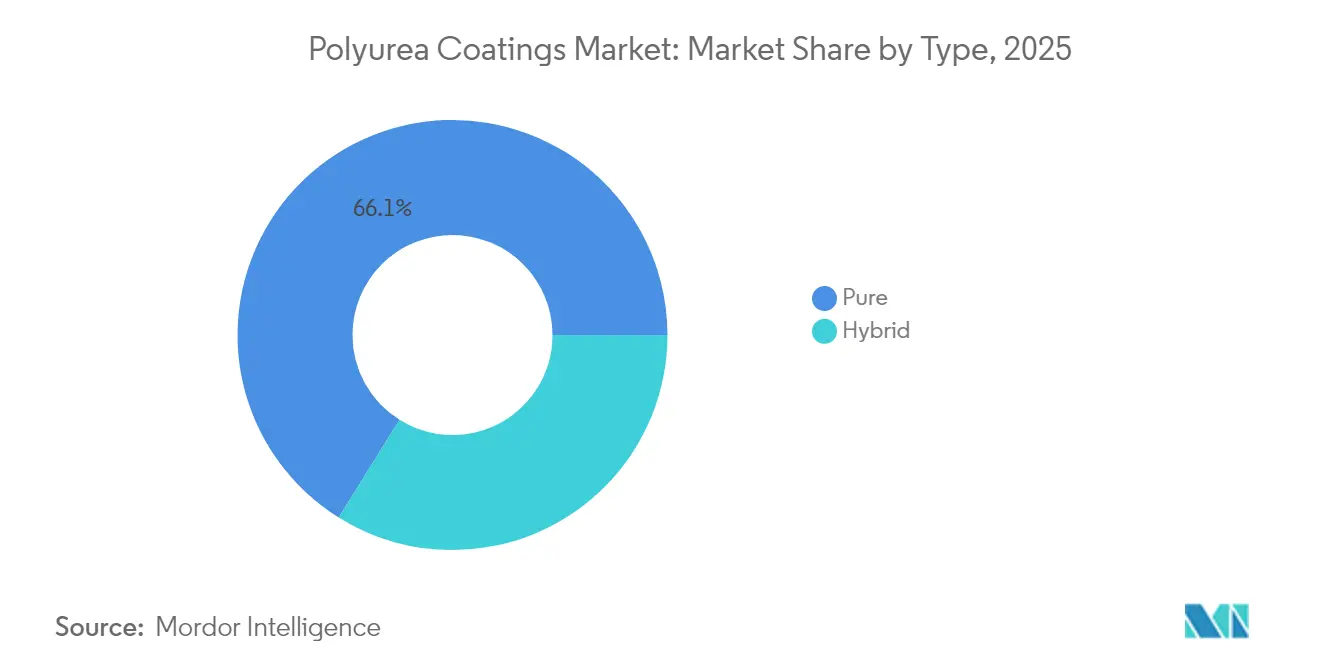
- タイプ別では、ピュア配合が2025年のポリウレアコーティング市場シェアの66.12%を占め、ハイブリッド品種は2031年まで9.07%のCAGRで成長すると予測されています。
- 技術別では、スプレーが2025年に69.68%の売上シェアをリードしており、手混合は2031年まで9.46%のCAGRで進展しています。
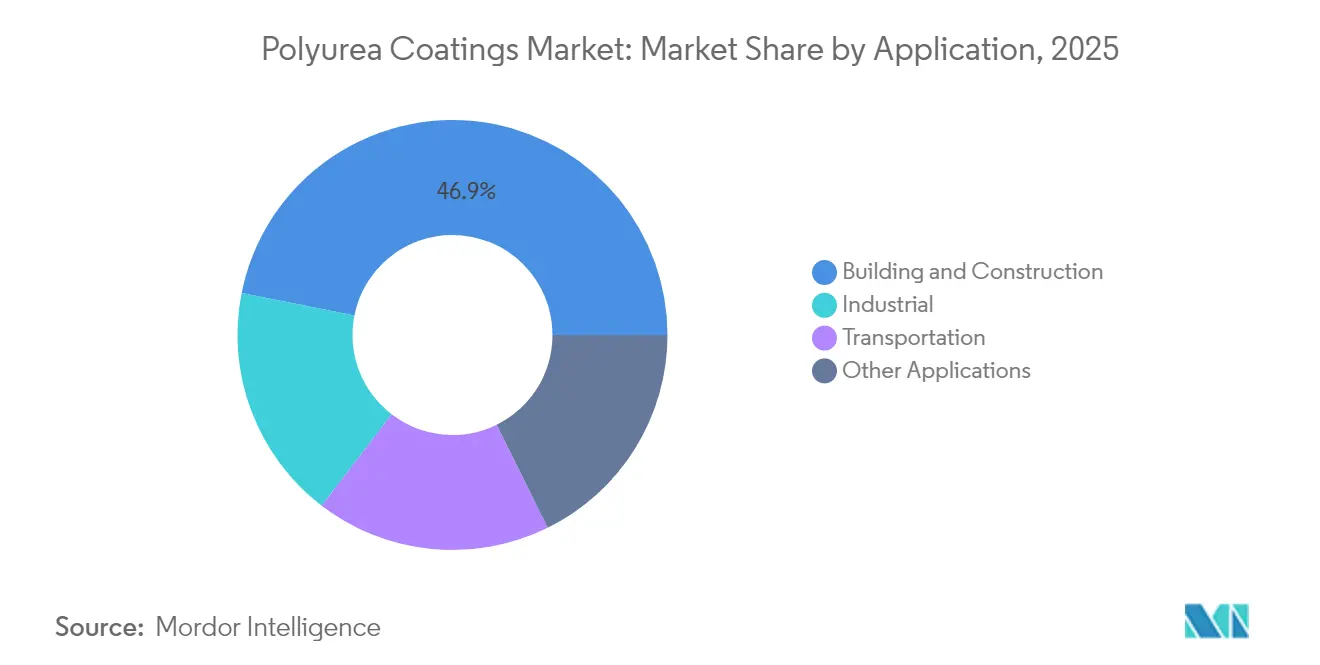
- 用途別では、建築・建設が2025年のポリウレアコーティング市場規模の46.88%を占め、輸送用途は2031年まで9.18%のCAGRで拡大しています。
- 地域別では、アジア太平洋が2025年のポリウレアコーティング市場シェアの40.85%を占め、2031年まで9.31%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ポリウレアコーティング市場の促進要因影響分析*
| ドライバー | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 建築・建設活動の拡大 | +2.5% | アジア太平洋を中核とし中東・アフリカへの波及を含むグローバル | 中期(2〜4年) |
| VOCおよびHAP排出規制の強化 | +1.8% | 北米およびEU、アジア太平洋へ拡大中 | 長期(4年以上) |
| エポキシ/ポリウレタンから高性能ポリウレアシステムへの移行 | +1.2% | 先進国市場が主導するグローバル | 中期(2〜4年) |
| 食品・飲料および医薬品における産業用フローリングのアップグレード | +0.9% | 北米、EU、および先進アジア太平洋市場 | 短期(2年以内) |
| 緊急インフラ修繕向け速硬化型脂肪族ポリウレア | +0.6% | 老朽化インフラ地域に焦点を当てたグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
建築活動の拡大
不動産支出、インフラメガプロジェクト、および都市化が、数分で硬化し広い温度域に耐えるコーティングを優先する請負業者によってポリウレア消費を加速させています。屋根の修復、ポジウムの防水、および目地シーリングは、地震および熱サイクル領域でのひび割れ伝播を緩和する400%の伸びから恩恵を受けています。プレファブモジュールは現在、工場でポリウレア層が施工されており、現場に完全硬化した状態で届き、労働要件を削減します。アジア太平洋が数量面で支配的な地位を占めているのは、中国の輸送回廊およびインドのスマートシティ計画が耐久性のある膜を仕様に盛り込んでいるためであり、中東の複合用途施設は厳しい建設スケジュールでの迅速な施工のためにポリウレアを採用しています。
VOCおよびHAP排出規制の強化
米国の国家VOC排出基準は、工業用メンテナンスコーティングを450 g/Lに制限しており、カリフォルニア州では100〜250 g/Lが適用されているため、ポリウレアコーティング市場のフォーミュレーターは100%固形分ポリウレア技術への移行を迫られている。EPAが提案するポリエーテルポリオールNESHAPの改正案は、有害大気汚染物質を年間157トン削減する見込みであり、上流サプライチェーンの品質基準を一層厳格化する。EUおよび韓国における同様の規制指令は、地域固有のコンプライアンス上の障壁を生み出しており、強固な規制対応能力を持つサプライヤーに優位性をもたらしている。大手企業は、BASFが北米の主要拠点で再生可能エネルギーによる電力を全面採用するなど、グリーンエネルギー転換を活用して低炭素フットプリントをアピールし、VOC規制に対応した入札を獲得している。
エポキシ/ポリウレタンから高性能ポリウレアシステムへの移行
資産オーナーは、迅速な供用再開、耐薬品性、または伸び率が重要な用途においてエポキシおよびポリウレタンからの切り替えを進めている。2023年に1億4,200万ポンドのポリウレタンを使用した自動車OEMは、車体下部の耐候性および色調保持のために脂肪族ポリウレアのテストを実施している。下水道事業者は、活性亀裂を橋渡しし硫化水素による腐食に耐えるピュアポリウレアライニングを指定することで、コンクリートの耐用年数を数倍に延ばしている[1]。52.9 MPaの引張強度を実現する最適化された7:3 TDI/MDIブレンドなどの材料科学の進歩が、ポリウレアの性能上の優位性を確固たるものにしている。
緊急インフラ修繕向け速硬化型脂肪族ポリウレア
交通省は、ポリウレアコーティング市場において橋梁デッキオーバーレイに脂肪族フォーミュレーションを採用しており、数時間以内に車線を再開通させ、交通流を維持することを可能にしている。ポリウレアは−40°Fでも吹き付け施工が可能であり、露出環境においてもUV安定性を保つため、冬季施工が実現可能となっている。これらの特性は、全面的な再建工事を待つパイプライン、流出物封じ込めバーム、および空港滑走路の緊急補修戦略を支えている。
ポリウレアコーティング市場の抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 原材料コストの高い変動性 | -1.5% | 価格に敏感な市場に急激な影響を与えるグローバル | 短期(2年以内) |
| 専門的な複数液混合スプレー機器と技術の要件 | -0.8% | 発展途上市場および中小請負業者セグメント | 中期(2〜4年) |
| 紫外線照射による色彩安定性の低さ | -0.7% | 建築・意匠および輸送用途において特に顕著なグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料コストの高い変動性
イソシアネートおよびポリアミン原料は原油価格の変動に連動しており、供給が逼迫するとマージンが圧縮される。バイオベースのポリTHFおよびリサイクルPETポリオールは最終的なコスト緩和をもたらす可能性があるが、現時点では小規模な施工業者が吸収できないプレミアム価格が設定されている。インドネシアなどの新興市場は、プロジェクト受注を停滞させる価格急騰に対して特に脆弱である。
専門的な複数液混合スプレー機器と技術の要件
5万米ドルを超えるプルーラルコンポーネントリグは精密な比率制御を必要とするため、小規模施工業者のポリウレアコーティング市場へのアクセスを制限している。メンテナンスおよびトレーニングのコストも参入障壁をさらに高めている。OEMおよび業界団体のトレーニングプログラムが学習曲線の緩和に貢献しているが、機器の複雑さは施工業者主導の地域における成長の足かせとなっている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
ポリウレアコーティング市場グメント分析
タイプ別:
ピュア配合の性能リーダーシップピュアシステムは2025年の売上高を支配し、急速なゲル化時間とクラス最高の引張特性を強みに需要の66.12%を占めた。下水道、化学処理、および海洋分野の資産オーナーは、400%の伸び率と数十年にわたる耐用年数を確保するためにピュアポリウレアを指定するケースが増加している。イソシアネート比率の最適化に関する研究が性能の上限を押し上げ続けており、ミッションクリティカルな環境におけるピュアグレードへの顧客の選好を強化している。
ポリウレアコーティング市場におけるハイブリッドグレードは、機械的特性では劣るものの、ポリオールセグメントを組み込むことで魅力的なコスト競争力を提供しており、9.07%のCAGRで住宅用防水および軽工業用フローリングへの浸透を進めている。サプライヤーは、原材料コストを削減しながらASTM C836防水基準を満たすバランスの取れたフォーミュレーションを強調している。このプラグマティックなアプローチは、ピュアシステムの強固な市場を侵食することなく、コスト制約のあるユーザー層の潜在需要を拡大している。


注記: 全セグメントの個別セグメントシェアはレポート購入後に取得可能
技術別:
スプレーの優位性と台頭する手混合の代替手段スプレー施工は2025年の売上高の69.68%を占め、タンク、橋梁デッキ、および大型屋根において均一な1〜3 mmの膜厚が不可欠な大規模施工での比類ない生産性を背景に首位を維持した。最新のプルーラルポンプ設計は、100%固形分で1:1から6:1の比率に対応し、粘度および硬化速度の現場調整を可能にしている。
一方、手混合の9.46%のCAGRは、狭小空間、遠隔地、および小規模予算プロジェクトにおける需要に起因している。メーカーは、延長されたポットライフとより安全な発熱制御を組み合わせたカートリッジまたはペール缶キットを導入しており、一般施工業者のクルーがローラーまたはノッチ付きスキージを使用してポリウレアを施工できるようにしている。膜厚の均一性にばらつきが生じる可能性はあるものの、このアプローチはアクセスを民主化し、施工量が拡大した際にスプレーへの移行を促す基盤を形成している。
用途別:
建築の優位性と加速する輸送分野の採用建設用途は2025年の支出の46.88%を占めた。建物外皮、プラザデッキ、および地下構造物がポリウレアを採用して水の浸入を防ぎ、工期を短縮したことが、ポリウレアコーティング市場シェアに貢献している。地震および허리케ーン多発地域における厳格な建築基準は、亀裂を生じさせることなく構造的な動き追従できる高伸び率膜の価値を認めるようになっている。
9.18%のCAGRで成長している輸送分野は、車体下部の耐摩耗性向上を目的とした自動車OEMによる脂肪族コーティングの採用、鉄道車両の改修プログラム、および塩水環境における船舶船体保護を反映している。OEMがライフサイクルアセスメント目標に合致し、生産ラインのスループットを向上させる薄膜・無溶剤技術を求めるにつれ、採用曲線は加速している。

注記: 全セグメントの個別セグメントシェアはレポート購入後に取得可能
地域分析
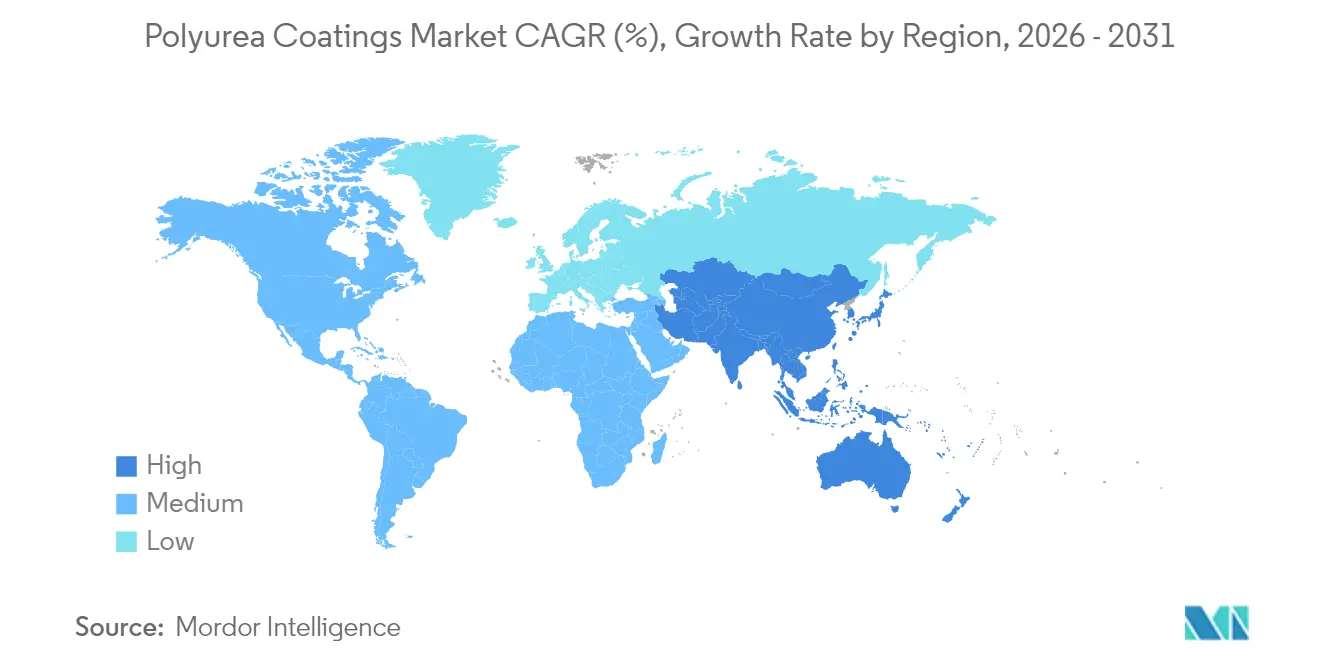
アジア太平洋地域のポリウレアコーティング市場
アジア太平洋地域は2025年に40.85%のシェアを占め、2031年に向けて最速の9.31% CAGRを記録しています。中国の一帯一路回廊およびインドの都市鉄道延伸工事では、トンネルおよび高架橋の防水処理にポリウレアが指定されており、日本では塩霧腐食の影響を受けやすい海洋ターミナルにこの素材が採用されています。インドネシアのコーティング市場は年率6.47%で拡大しており、地域全体の勢いを裏付けています。
北米のポリウレアコーティング市場
北米は、橋梁デッキの補修、工業用床材、および厳格なVOC規制を基盤とした、成熟しながらも底堅い需要を示しています。カリフォルニア州の100〜250 g/L VOC規制上限および2027年1月に迫るエアゾールコーティングのコンプライアンス期限が、100%固形分システムへの移行を加速させています。
欧州・中東・アフリカおよび南米のポリウレアコーティング市場
欧州は、安定した改修サイクルと高度な環境コンプライアンス要件のバランスを保っています。資産所者は、EN 1504ガイドラインのもとで供用期間を延長するため、駐車構造物および飲料水貯水槽へのポリウレアオーバーレイに投資しています。南米、中東およびアフリカは低い基盤から総じて前進しており、政府主導の住宅および海水淡水化プロジェクトが機会を創出していますが、施工業者のトレーニング不足および不安定な外国為替環境が即時の規模拡大を抑制しています。
規制環境
ポリウレアコーティングの採用は、大気排出規制の強化とコーティング規格の進化に密接に関連している。米国では、VOC規制は40 CFR Part 59に基づくEPA要件に基づいており、EU枠組みには指令2004/42/ECが含まれ、メンテナンスおよび建設用コーティングにおける溶剤排出を削減する100%固形分・低VOCシステムへの移行を後押ししている。
各エンドユースにおいて、コンプライアンスは仕様やコントラクターの実務に影響を与える施工・性能規格にも及ぶ。AMPPガイダンスであるSSPC-PA 14-2021(プルーラルコンポーネント機器で施工される厚膜ポリウレアおよびポリウレタンコーティング)は、現場施工の品質管理において一般的に参照されており、試験・認定にはASTM D412引張試験やASTM D4060耐摩耗性試験を含むASTM方式がよく用いられる。飲用水接触や衛生上敏感な環境では、NSF/ANSI 61に準拠した配合が求められる場合があり、中国ではGB 30981.2-2025(2026年施行)の導入により、コンクリートおよび金属基材に使用される産業用コーティングおよび補助材料における有害物質の制限に関する新たな基準が追加される。
バリューチェーン分析
ポリウレアコーティングのバリューチェーンは、上流の原材料および中間体、特にイソシアネート(主にMDIおよびTDI)とアミン末端樹脂・鎖延長剤から始まり、続いて着色、UV安定性、耐火性、加工制御のための添加剤が加わる。主要な上流化学メーカーはこれらの構成材料をシステムハウスや配合業者に供給し、純ポリウレアおよびハイブリッドポリウレアシステムを設計する。市場はさらに設備メーカー(プルーラルコンポーネント方式の高圧計量装置やスプレーガン)を経て、建築・建設、産業用フロア、輸送分野でプロジェクトを実施する認定施工業者やコントラクターへと流れる。
制約と価値の獲得は通常、2つのポイントに集中する:原材料の入手可能性と価格、そして施工能力である。主要MDIサプライヤーによる2026年初めの動きは上流の敏感さを浮き立たせ、2026年3月にMDIの価格上昇が発表された(Covestro、Huntsman、BASFで報告され、BASFは東アジアにおけるMDIおよびTDIの価格上昇についても言及)ことが、配合システムの価格やプロジェクト入札の再調整に迅速に反映される可能性を示している。下流側では、硬化時間の速さが正しい混合比と訓練された労働力の重要性を高めており、コントラクター認定プログラム(業界団体やサプライヤー主導の研修による)や販売代理店による技術サポートが、特にスプレー主体の施工工程において重要な推進要因として機能している。
競合状況
市場集中度
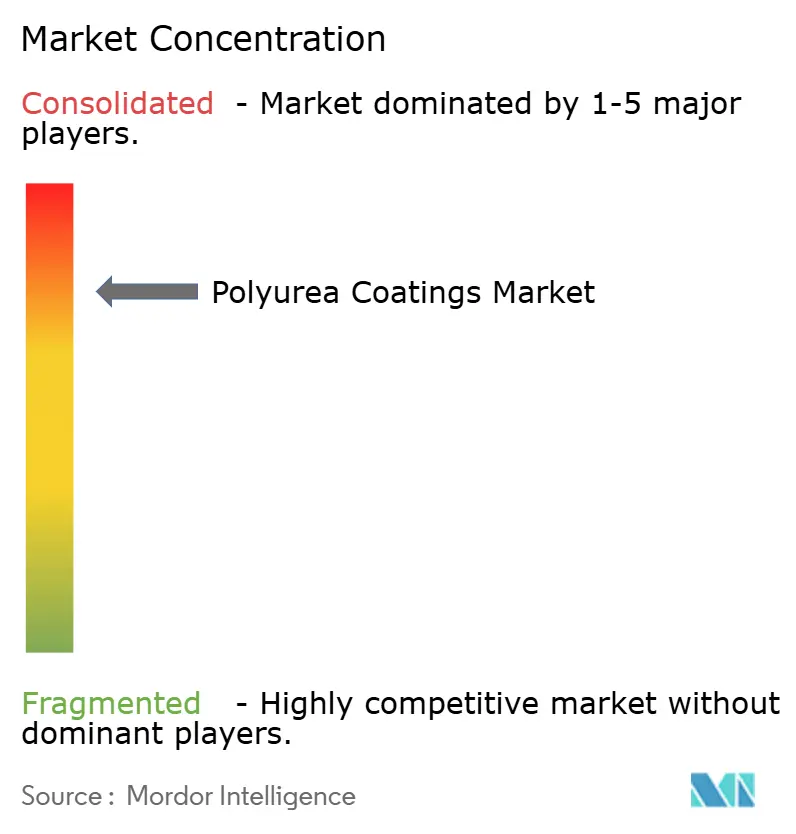
市場構造は集中型の性質を持っています。最前線企業の戦略は、垂直統合とエンドユーザー特化を中心に展開されています。The Sherwin-Williams CompanyによるDur-A-Flexの買収は、食品および医薬品クライアント向けの樹脂系フロアリング製品を強化しています。イノベーションパイプラインは、バイオベース、自己修復、および低温硬化プラットフォームへとピボットしています。原材料サプライヤーとの協業により後方統合が確保され、次世代イソシアネートおよびチェーンエクステンダーの供給が担保されています。Univarのようなディストリビューターは、技術サポート、物流、および規制ガイダンスをバンドルすることで価値を獲得し、小規模配合業者がグローバルOEMにリーチできるよう支援しています。
ポリウレアコーティング業界リーダー
-
BASF
-
Huntsman International LLC
-
PPG Industries, Inc.
-
Sika AG
-
The Sherwin-Williams Company
- 注:主要企業の掲載順は順位を示すものではありません。
ポリウレアコーティング市場 このレポートでカバーされる企業
- Armorthane
- BASF
- Chemline
- DELTA Coatings International
- Graco Inc.
- Huntsman International LLC
- KUKDO Chemical Co., Ltd.
- Line-X LLC
- MARVEL COATINGS
- Nukote Coating Systems
- Polycoat Products
- PPG Industries Inc.
- Rhino Linings
- Sika AG
- Specialty Products Inc.
- Teknos Group
- The Sherwin-Williams Company
- Ultimate Linings
- VIP Coatings Europe GmbH
市場機会と将来展望
規制主導の溶剤削減と、迅速な復旧が重視される仕様主導のインフラ保護を中心に、新たな余地が形成されている。北米および欧州では、VOC枠組み(EPA 40 CFR Part 59やEU指令2004/42/ECを含む)が100%固形分ポリウレアの技術的優位性と一致しており、ダウンタイムコストが高い産業用メンテナンス、フロア改修、防水施工における代替を後押ししている。中国もまた、GB 30981.2-2025(2026年施行)がコンクリートおよび金属に使用される産業用コーティングにおける有害物質限度の明確な基準を導入することで、コンプライアンス主導の道筋を追加し、現地化された配合文書やコンプライアンス対応製品ラインの必要性を高めている。
施工主導の機会は、耐久性と迅速な硬化を従来の膜システムより優先する所有者が多い、高リスク保護や大規模改修の分野でも拡大している。例えば、防衛および重要インフラの爆発緩和は目立つニッチ分野となっており、ArmorThaneは2026年4月に8か国で12件以上の爆発緩和契約を確保したと報告し、高性能ポリウレアシステムを使用した強化インフラの調達が活発であることを示している。実行能力は依然として短期的な課題であり、業界団体はプルーラルコンポーネントスプレー技術者向けの専門認定の重視や継続的な研修の必要性の高まりを指摘しており、サプライヤー、販売代理店、設備メーカーが認定、現場QA/QC、施工サポートをサービスに組み込む余地が生まれている。
ポリウレアコーティング市場における最近の業界動向
- 2026年7月:IDI(Insulation Distributors Inc.)がMCC Equipment & Service Centerを買収し、スプレーフォームおよびポリウレアの流通における中西部での事業基盤を拡大し、リグ製造およびサービス能力を追加した。この取引により、プルーラルコンポーネント施工設備とサポートの下流での入手可能性が強化され、コントラクターのリードタイム短縮と施工の一貫性向上につながる可能性がある。
- 2026年5月:Kimpurは、ポリウレタンおよびポリウレアシステムの開発において協業するため、Kobe Polyurethaneとの戦略的パートナーシップを発表した。この協業は、より迅速なシステム開発とより広範な配合の選択肢を目指しており、防水、産業用メンテナンス、専門保護のためにカスタマイズされた性能プロファイルを必要とするサプライヤーおよび施工業者を支援する。
- 2026年3月:DELTA Coatings Internationalは、防衛インフラの爆発緩和向けに位置付けられたDELTAShield High Impact Protection(HIP)ポリウレアシステムの世界的な提供開始を発表した。この発売により、より高い耐衝撃保護システムへの商業的アクセスが拡大し、重要インフラおよび安全性重視のエンドユースに向けた製品専門化の継続を示している。
ポリウレアコーティング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場は工業、建設、および輸送環境における保護・機能的表面コーティング用途向けに販売されたポリウレアコーティング材料から生じる売上高を対象とし、バリューチェーンにおける販売時点で計上している。
対象範囲の除外事項:ポリウレアソリューション以外として販売・流通されているポリウレタンおよびポリアスパルティックコーティングシステムは、類似の保護コーティング用途で競合する場合であっても除外する。
セメンテーション概要
- タイプ別
- ピュア
- ハイブリッド
- 技術別
- スプレー
- 注入
- 手混合
- 用途別
- 建築・建設
- 産業
- 輸送
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ポリウレアコーティングの用途と需要を動かすエンドユーズドライバーをマッピングし、それを潜在的な支出額に換算することから始まる。米国国勢調査の建設支出データ、米国労働統計局の化学品および建設資材の価格系列、関連化学品カテゴリーのUN Comtrade貿易フロー、ならびに保護コーティングのガイダンスおよび関連規格の文脈を公表している業界団体などの公開情報源を活用している。
また、企業の年次報告書、投資家向けプレゼンテーション、製品技術データシート、および信頼性の高い報道を精査し、アプリケーションミックス、チャネル構造、および迅速な供用再開が求められる際に使用される仕様言語を把握している。利用可能な場合は、企業財務情報およびインテリジェンスの有料サブスクリプション、技術動向を追跡するための特許データベース、ならびに地域別の供給可用性を検証するための輸出入データを活用している。これらの例は網羅的なものではなく、インプットの収集、検証、および明確化のために他の多くの公開・内部参照情報源も使用している。
一次インタビューおよびサーベイ
一次調査は、施工業者、販売代理店、原材料関係者、ならびにフロア、屋根、タンク、およびインフラ補修向けコーティングを指定するエンドユーザーへのインタビューおよびサーベイを通じて、需要プールおよび価格ロジックを検証するために活用した。また、APAC、EMEA、およびアメリカ大陸全体でバランスよくインプットを収集し、特定の建設サイクルへの過度な依存を避けながら、地域ごとの採用状況の違いも確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:14% | APAC:48% |
| 中位層:47% | 機能・ユニットリーダー:26% | EMEA:29% |
| 小規模プレイヤー:14% | マネージャー:60% | アメリカ大陸:23% |
市場規模算定と予測
規模算定はトップダウンの需要再構築手法を用いており、建設活動、工業用メンテナンスの強度、および保護コーティングの浸透率をポリウレアの潜在的なコーティング支出額に換算している。需要プールを形成した後、インタビューを通じて検証したアプリケーションレベルの価格帯とミックス仮定を用いて市場価値に変換している。
合計値の妥当性を確保するため、エンドユーズ別のサンプル施工量、プロジェクトタイプ別の標準的な施工面積(平方メートル)、ならびに販売代理店および施工業者のチャネル確認などの選択的なボトムアップ推計と照合し、両者の結果が一致しない場合は調整を行っている。モデルで使用する主要インプットには、インフラ補修支出のトレンド、工業用フローリングの改修サイクル、タンクおよび二次封じ込めにおける腐食防止要件、スプレーと手混合施工の技術ミックス、ならびに主流仕様におけるピュアとハイブリッドポリウレアの比率が含まれる。
予測においては、建設および工業用設備投資サイクルに関するシナリオ分析を実施し、建設生産高や製造業活動などの先行指標を用いた回帰チェックによってパスを精緻化している。小規模国のボトムアップ代理指標が不足している場合は、地域別強度比率(建設生産高単位当たりのコーティング面積)を用いてギャップを補完し、インタビューの価格帯と照合して算出された価格の妥当性を再確認している。
データ検証と更新サイクル
アウトプットは、モデル、貿易フローおよび化学品価格動向からの独立したシグナル、ならびに発注および施工活動に近い立場にある一次回答者からのフィードバックとの三角測量によって検証している。外れ値は調査対象とし、特定の国またはアプリケーションカテゴリーに予期せぬ急増が見られた場合は、承認前に基礎となるドライバーと仮定を精査している
各レポートは年次サイクルで更新されており、原料価格の急激な変動、主要な規制変更、または建設活動の異常な変化など、重要なイベントが発生した場合には中間更新が実施される。納品前には最終更新作業を実施し、クライアントが市場規模と見通しに関する最新の一貫した見解を得られるようにしている。
Mordor Intelligenceのポリウレアコーティング市場規模と他の公表推計値との比較
ポリウレアコーティングの公表市場価値は必ずしも一致しておらず、その差異は通常、製品境界の違い、基準年の選択、およびアプリケーション全体への価格投影方法に起因している。一部の情報源は、何を計上しているかを明確に示さずに数量と価値のロジックを混在させており、これが数値を大きく変動させる可能性がある。
ポリウレタンおよびポリアスパルティック保護コーティングは、本市場におけるMordor Intelligenceの対象範囲外であり、これが隣接する速硬化コーティング化学品をまとめて集計している推計値と比較して2026年の数値が低く見える一因となっている。もう一つの一般的なギャッは基準年そのものであり、一部の出版物は2024年または2025年を起点として単一のCAGRで外挿しているのに対し、本調査ではスプレー採用やピュア対ハイブリッドの使用比率などのアプリケーションミックスの変化を用いて価格と数量のパスを形成している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 13.6億米ドル(2026年) | |
| グローバルリサーチパブリッシャーA | 9.4億米ドル(2024年) | より早い基準年と短い予測期間を使用しており、公表されている見解ではアプリケーションミックスと技術分割が時系列の価格設定にどのように反映されているかが明確に示されていない。 |
| ビジネスインサイツグループB | 10.2億米ドル(2025年) | 2025年を基準年とし、より長い予測期間を設定しており、ポリウレアコーティング売上高として計上される内容を変化させる可能性のある隣接コーティングおよびシーラントのフレーミングが含まれているようである。 |
表全体を見渡すと、差異の大部分はどの化学品が一括りにされているか、および予測の起点として扱われる年度に起因していることが分かる。対象範囲をポリウレアコーティング売上高に限定し、実際の採用シグナルおよびインタビューによる価格帯に照らして仮定を検証することで、条件の変化に応じて再現・再検証が可能な実用的な数値を得ることができる。
レポートで回答された主要な質問
ポリウレアコーティング市場の現在の規模および成長見通しはどのようなものですか?
ポリウレアコーティング市場は2026年にUSD 13億6,000万の規模を有し、7.82%のCAGRで2031年までにUSD 19億8,000万に拡大する見込みです。
企業がエポキシまたはポリウレタンからポリウレアシステムに移行している理由は何ですか?
ポリウレアは数分で硬化し、薬品への耐性を有し、最大400%まで伸びることで、過酷な環境においてダウンタイムを削減し資産寿命を延ばします。
ポリウレアコーティングの需要をリードしている地域はどこですか?
アジア太平洋はグローバル売上の40.85%を占め、中国およびインドにおける大規模なインフラおよび建設投資を背景に9.31%のCAGRで最も速く成長しています。
VOC規制はポリウレアコーティング業界にどのような影響を与えていますか?
厳格な連邦および州のVOC制限は100%固形分ポリウレアを優遇し、コンプライアントなサプライヤーに競争上の優位性をもたらし、北米およびEUにおける市場浸透を加速させています。
2031年まで市場成長を推進する主要要因は何ですか?
急速な都市化、厳格な排出規制、食品・医薬品工場での産業用フローリングのアップグレード、および迅速なインフラ修繕の必要性が需要を押し上げています。