
プラスチックフィルム市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
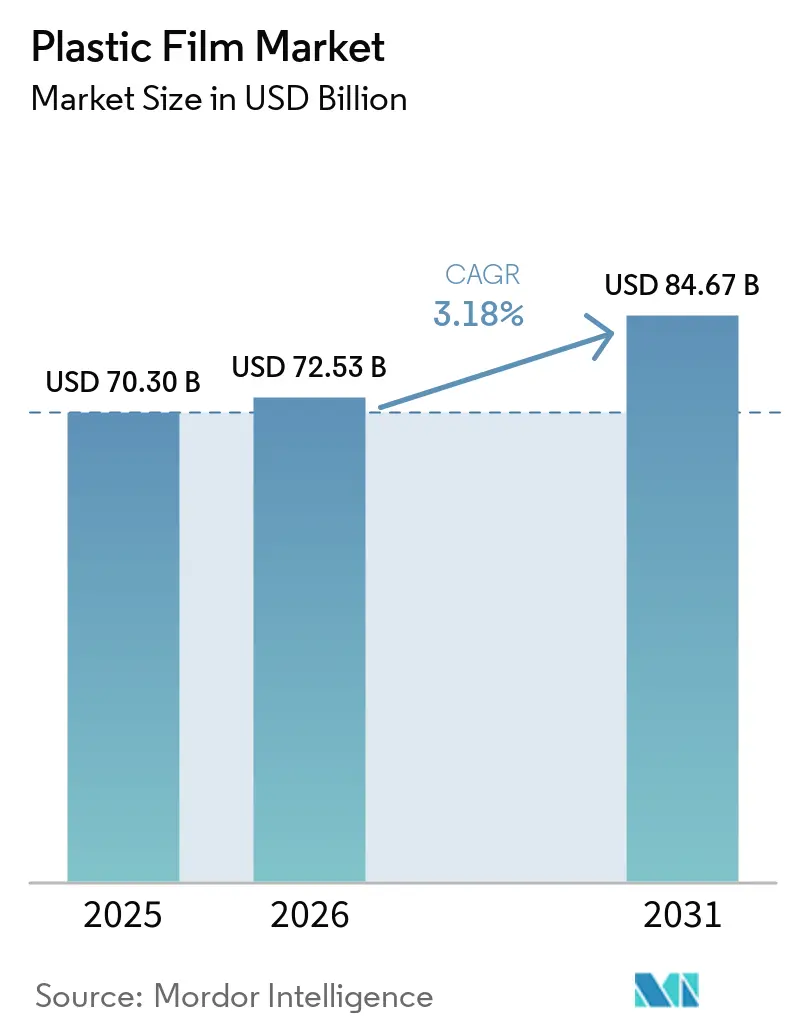
| 市場規模 (2026) | 72.53 十億米ドル |
| 市場規模 (2031) | 84.67 十億米ドル |
| 成長率 (2026 - 2031) | 3.18 % |
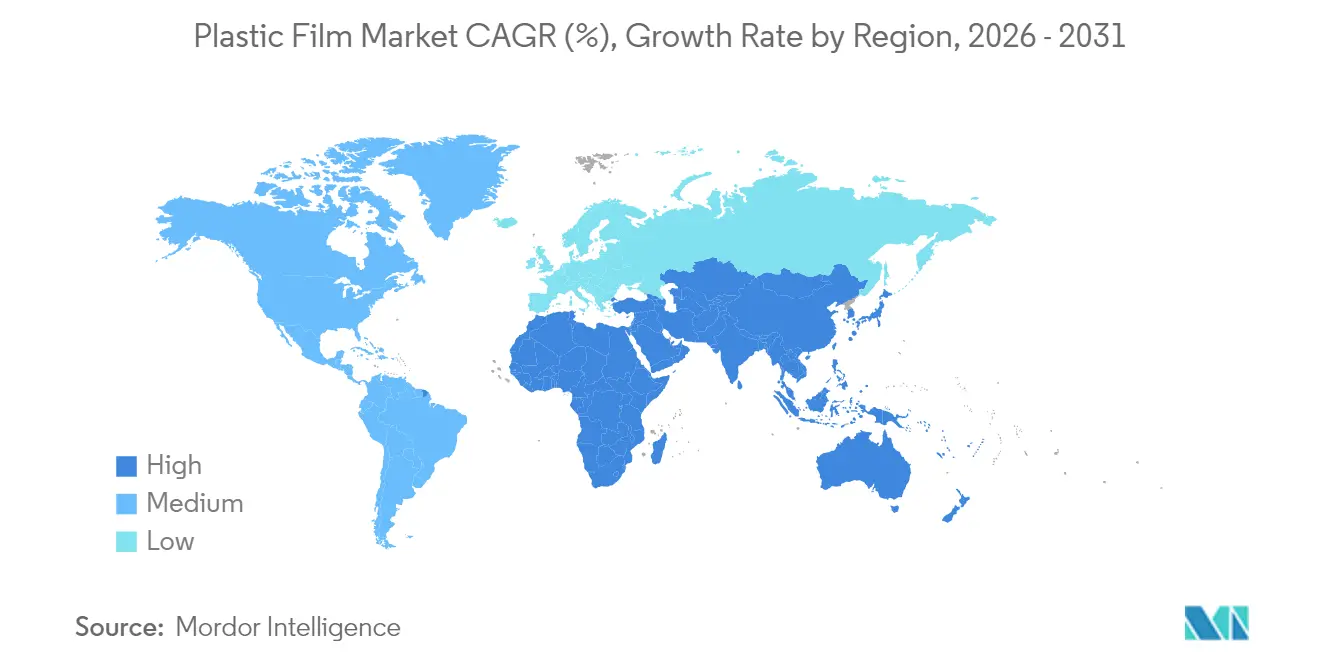
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプラスチックフィルム市場分析
プラスチックフィルム市場は、2025年のUSD 703億規模から2026年にはUSD 725億3,000万に成長し、2026年から2031年にかけてCAGR 3.18%で拡大して2031年にはUSD 846億7,000万に達すると予測されています。この実績は、医療・電子機器・電子商取引チャネルへ販売される特殊・高バリアフィルムから段階的な付加価値が生まれる成熟した市場環境を浮き彫りにしています。循環経済目標に対する規制上の注目度の高まりが、リサイクル可能なモノマテリアル構造および認定コンポスタブルグレードへの転換を加速させており、原材料価格の持続的な変動がコンバーターの収益を圧迫し続けています。樹脂とフィルム資産に対して垂直的な管理を行う統合型生産者は、ダウンゲージング、バリアコーティング、リサイクルの各取り組みを通じてボラティリティを軽減し、プレミアムスプレッドを獲得しています。
主要レポートのポイント
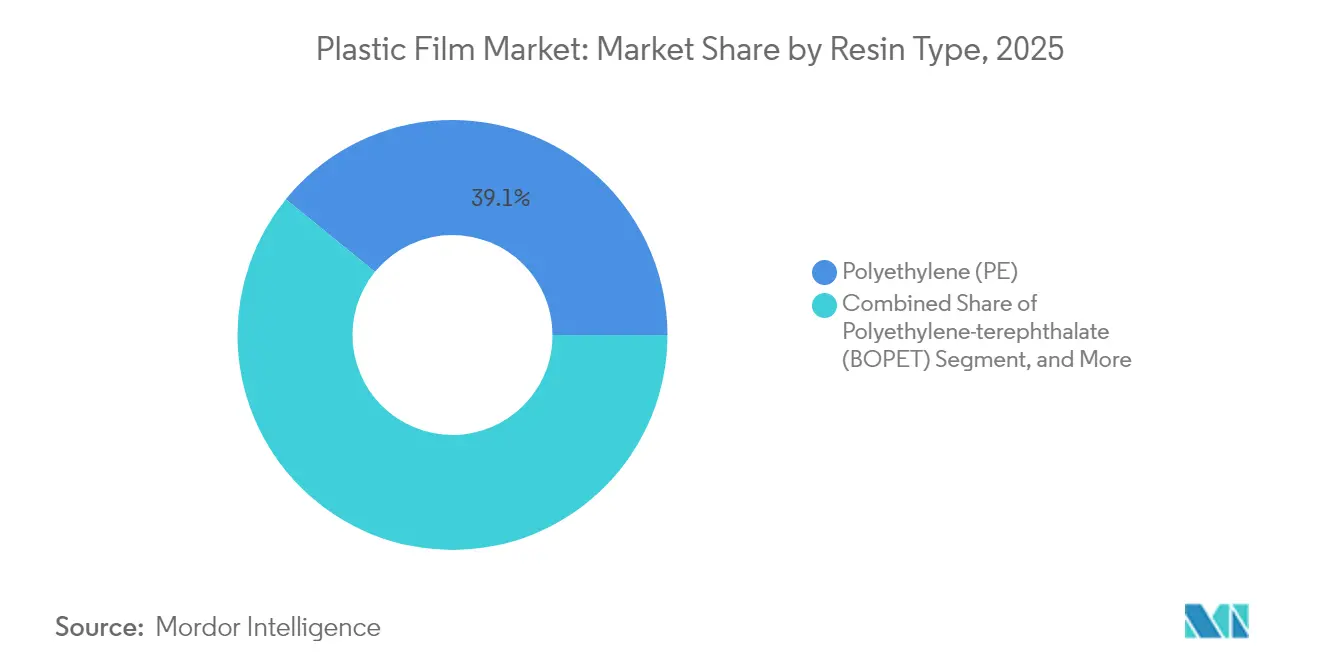
- 樹脂タイプ別では、ポリエチレンが2025年のプラスチックフィルム市場シェアの39.12%を占め、バイオプラスチックは2031年にかけて最高のCAGR 5.87%を記録しました。
- 用途別では、ポーチが2025年の収益の47.95%を占め、ラップ・オーバーラップは2031年にかけてCAGR 4.56%での成長が予測されています。
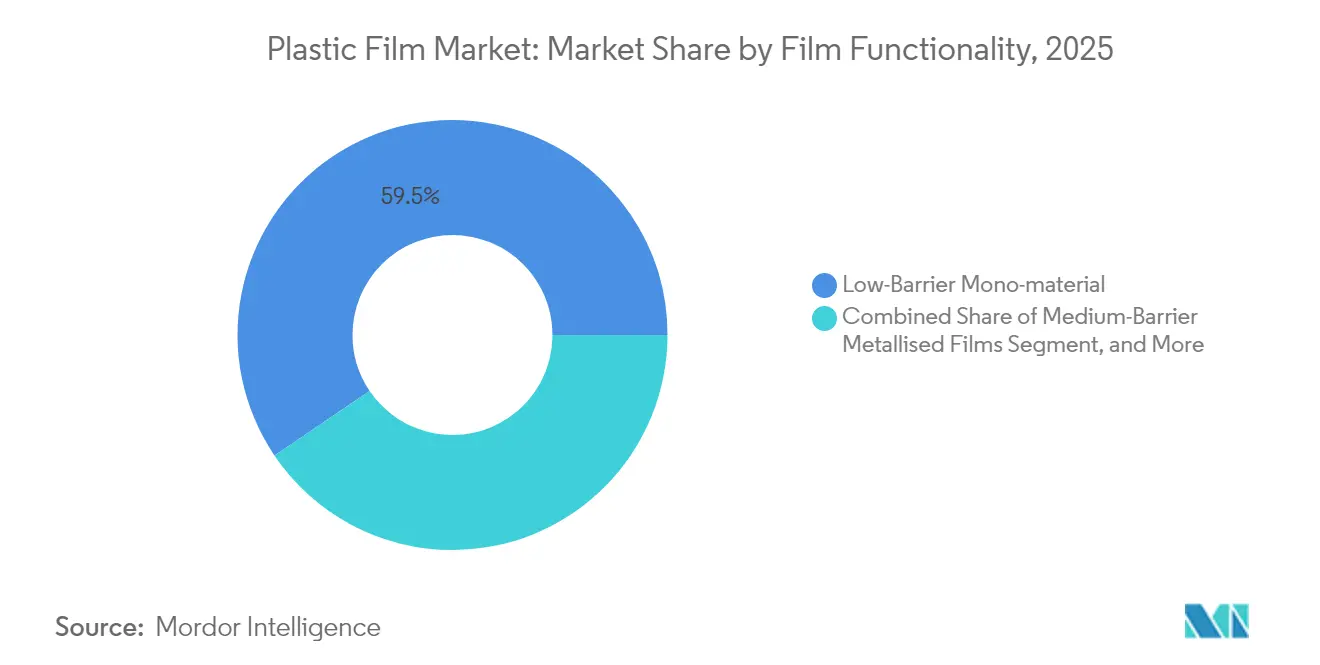
- フィルム機能性別では、低バリア・モノマテリアル製品が2025年に59.46%のシェアで首位となり、高バリア多層フィルムはCAGR 5.86%で拡大する見込みです。
- 最終用途産業別では、食品包装が2025年のプラスチックフィルム市場規模の31.89%を占め、ヘルスケア・医薬品はCAGR 4.83%で成長しています。
- 地域別では、アジア太平洋が2025年に37.98%のシェアで首位となり、中東・アフリカ地域は2031年にかけてCAGR 7.86%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響度分析*
| ドライバー | (~)CAGR予測への影響度(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| モノマテリアルリサイクル可能フィルム構造への消費者シフト | +0.8% | 欧州連合(EU)、北米、グローバルへの波及 | 中期(2〜4年) |
| 規制を背景とした生分解性・コンポスタブルフィルムの普及拡大 | +0.6% | EU、北米、一部のアジア太平洋市場 | 長期(4年以上) |
| 医療・電子機器包装における高バリアフィルムの需要拡大 | +0.5% | グローバル、特に先進国市場に集中 | 短期(2年以内) |
| 垂直農業・温室自動化における農業用フィルム使用の拡大 | +0.3% | アジア太平洋中心、中東・アフリカおよびラテンアメリカ | 中期(2〜4年) |
| 高度なメタロセン触媒によるフィルムのダウンゲージング | +0.4% | グローバル、主要ポリマーメーカーが主導 | 短期(2年以内) |
| 特殊フィルムを必要とする地域の電子商取引コールドチェーンの急増 | +0.7% | アジア太平洋、北米、中東・アフリカ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
モノマテリアルリサイクル可能フィルム構造への消費者シフト
循環経済政策は、性能を犠牲にすることなくリサイクル性の基準を満たすモノマテリアルフィルムへ、既存の多層フォーマットを急速に転換させています。2030年までの完全リサイクル性を義務付ける欧州規制はすでに、タイ層接着剤を排除しながら酸素バリアを維持するポリエチレン製ペットフード用フィルムを展開するUzel Plastikなどのコンバーターに拍車をかけています。[3]Uzel Plastik、「ペットフード向けリサイクル可能PEフィルム」、uzelplastik.com ブランドオーナーは持続可能性指標に連動した複数年の供給契約で先行採用者を優遇していますが、新規押出・接着システムへの初期設備投資が短期的な収益を圧迫しています。医薬品プレーヤーも移行を進めており、Klöckner Pentaplastは厳格な医療コンプライアンスを満たしながら下流のリサイクルを簡素化するモノマテリアルブリスターフィルムを導入しました。この勢いにより、モノマテリアルのシェアは2024年の60%から2030年までにプラスチックフィルム市場の約3分の2へ拡大することが見込まれています。
規制を背景とした生分解性・コンポスタブルフィルムの普及拡大
州・国家レベルの多様な義務規定が、特にフードサービスおよび農産物包装において認定コンポスタブルフィルムの需要を促進しています。ワシントン州のラベリングおよび施設認証規則は、世界のサプライヤーが今や対応しなければならない技術的ベンチマークを設定しています。ミネソタ州の工業用コンポスト適合性を求める法律は、スーパーマーケットチェーンのプライベートラベル仕様に影響を与えています。DNPグループなど強固な研究開発予算を持つサプライヤーは、スナック食品を保護するガスバリア特性を維持しながら90日で分解可能な多層コンポスタブル構造を商業化しています。世界的な統一基準の欠如が依然として障壁となっており、コンバーターは国ごとのSKUを生産せざるを得ず、コンプライアンスコストが増大しています。
医療・電子機器包装における高バリアフィルムの需要拡大
デバイスの滅菌プロトコルおよびフレキシブルディスプレイの低湿度要件が、バリアフィルムの水準を引き上げています。SÜDPACKの共押出医療用ラミネートは現在、1 cm³/m²/日未満の酸素透過率を保証し、原材料のボラティリティを緩和するプレミアム価格帯を実現しています。同時に、ProAmpacのUSD 5,000万のメタライゼーション設備への投資は、水蒸気透過率0.1 g/m²/日以下を求める電子機器顧客をターゲットとしています。OLEDデバイス向けにフッ素ポリマーベースのバリア層を発売したHoneywellなど上流化学品メーカーの参入は、これらの高マージンニッチ市場の獲得における垂直統合の役割を裏付けています。
垂直農業・温室自動化における農業用フィルム使用の拡大
都市農業と制御環境型農業の普及が、近赤外線を遮断し自動ハンドリングに耐える農業用フィルムの対象市場を拡大しています。Hyma Plasticの近赤外線遮断型温室カバーは、コモディティ用マルチフィルムの3倍の価格で販売されていますが、内部温度を2〜3℃下げることによるエネルギー節約効果をもたらします。ifmなど産業用オートメーションプレーヤーの統合センサーネットワークは、一定の光学特性を持つフィルムを必要とし、包装グレードのポリマーと精密農業機器の基準を融合させています。アジアのメガシティが垂直農業を採用するにつれ、農業用フィルムのサブセットは2030年まで全体のプラスチックフィルム市場成長を上回るペースで拡大する見込みです。
制約要因の影響度分析*
| 制約要因 | (~)CAGR予測への影響度(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ポリオレフィンおよびPETフィードストック価格のボラティリティ | -0.9% | グローバル、輸入依存地域 | 短期(2年以内) |
| 新興経済圏における厳格な一回使用プラスチック規制 | -0.6% | アフリカ、ラテンアメリカ、アジア | 中期(2〜4年) |
| 医療グレードPVC樹脂の供給逼迫 | -0.4% | 先進国の医療市場 | 短期(2年以内) |
| 同期二軸延伸ラインの資本集約性 | -0.3% | グローバル、主要フィルムメーカー | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ポリオレフィンおよびPETフィードストック価格のボラティリティ
PETおよびLDPEのスポット価格における四半期ごとの15〜20%の変動が、特に非統合プレーヤーを中心にコンバーターのスプレッドを圧迫しています。ChemOrbisのデータによると、2024年のPET価格はトン当たりUSD 1,200〜1,450の範囲で変動しており、スポット樹脂に依存するサプライヤーにとって長期契約はリスクを伴います。アジアのBOPETセグメントにおける過剰設備が実現価格を歴史的な低水準に押し下げ、Firsta Groupではマージンが15インドルピー/kgを下回る事例が発生し、一時的な工場停止を招きました。また、長い輸送時間による在庫管理の複雑化により、中小コンバーターは価格の反落時に損失を負担することを余儀なくされています。
新興経済圏における厳格な一回使用プラスチック規制
アフリカおよびラテンアメリカにおける政策の急速な展開が、従来のキャリーバッグやサシェの需要を縮小させています。ナイジェリアが2026年までに一回使用フィルムを禁止する計画は、年間約20万トンのフレキシブル需要を危機にさらしています。タンザニアおよびケニアでの同様の動きにより、現地コンバーターは生分解性ラインへの迅速な投資か事業撤退かの選択を迫られています。2025年のジャマイカの廃棄物削減成功を検証した進捗報告書は、近隣カリブ諸国が同様の禁止措置を検討する動きを後押しし、規制の波及効果を拡大させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:
バイオプラスチックがPE支配の下でイノベーションを牽引ポリエチレンは2025年の出荷量の39.12%を占め、フィルム厚を剛性や透明性を損なうことなく最大20%削減するメタロセン触媒技術がその優位性を支えています。この支配的地位は、石油連動のフィードストックコストが急上昇した際にも安定したキャッシュフローを供給しました。一方、バイオプラスチックはベースラインとしては控えめなものの、ブランドオーナーがESG目標達成に向けてコンポスタブル包装のパイロットを展開するにつれて、CAGR 5.87%を記録する見込みです。サトウキビバガスや藻類油を含む第二世代フィードストックの供給拡大が、従来樹脂に対するコストプレミアムを圧縮しています。ただし、高バリアの医療・電子機器用途は、加水分解安定性の制約から大部分のバイオプラスチックには依然として適用外となっています。
バイオプラスチックサブセクターを志向するコンバーターは、価格変動リスクをヘッジするために樹脂スタートアップとの複数年のオフテイク契約を交渉しています。EUおよび北米のコンポスト施設周辺の地域クラスタリングも工場立地決定に影響を与えています。ポリプロピレンは耐熱性と油脂バリア特性を活かしてレトルトパウチ用途での拡大を続けており、BOPETメーカーはアジアの過剰供給から逃れるために米国などの市場でアンチダンピング措置を求めています。環状オレフィン共重合体などの特殊ポリマーは医療診断においてニッチな役割を果たしており、プラスチックフィルム市場における性能主導の差別化の価値を示しています。
注記: 全個別セグメントのシェアはレポート購入後に確認可能


用途別:
電子商取引がラップを押し上げる一方でポーチがリードを維持ポーチフォーマットは、小分け利便性とシール完全性による食品廃棄物削減効果により2025年の売上の47.95%を占めました。スナックやペットフードの工場で一般的な自動充填・シール・包装ラインはその形状を支持しており、デジタル印刷により短期キャンペーン向けに高度にカスタマイズされたグラフィックが実現しています。しかし、オムニチャネル食料品やミールキットサービスが高速バギングロボットと互換性のある耐穿刺性フィルムを求めるにつれ、ラップ・オーバーラップはCAGR 4.56%での成長が予測されています。コールドチェーンコンプライアンスは、氷点下温度でも延性を維持する水分バリアの必要性を高めており、この分野ではBOPPベースのラミネートが最近トラクションを得ています。
コンバーターは、ラストマイルの配送状態を追跡するためのデータマトリクスコードを二次包装ラップに統合し、材料販売を超えた分析収益源を創出しています。ライナーレスラベルフィルムや複数個まとめのシュリンク包装は依然として重要ですが、炭酸飲料市場の成熟により成長は緩やかです。用途全般にわたり、呼吸を調節する穿孔農産物ラップなど資源効率を高めるフィルムフォーマットは、小売業者のサステナビリティ公約に沿うものであり、プレミアム価格にもかかわらず棚スペースを確保しています。
フィルム機能性別:
モノマテリアルへの移行が多層構造の優位性に挑戦低バリア単一素材フィルムは、FMCGブランドがドロップイン型リサイクル可能代替品に対する消費者の要求に応えた結果、2025年の出荷量の59.46%を占めた。シールレイヤーエンジニアリングの高度化と反応性押出タイレイヤーの採用により、複合ラミネートとの性能差が縮小し、中程度の賞味期限を持つ商品においては切り替えコストが現実的な水準となっている。高バリア多層フィルムは、酸素または水分の侵入がリコールを引き起こしかねない医薬品およびフレキシブルディスプレイ分野に牽引され、2031年まで5.86%のCAGRで成長軌道を維持している。
反応性押出ナノクレイマスターバッチの早期商業化により、単一素材PEフィルムの酸素バリア性能が40〜60%向上する見込みであるが、コンパウンディングラインの摩耗問題からスケールアップは遅れている。ポリエチレンフィルム性能の向上は、より広範なPEフィルム市場にとっても重要な意味を持つ。金属蒸着フィルムは、ブランドの伝統がホイル様の外観を求めるコーヒーおよび乳幼児用粉ミルク包装において引き続き存感を示している。一方、抗菌添加剤およびコントロールリリース型エチレン吸収剤は、コモディティグレードの数倍の単価を実現するホワイトスペース機会を創出している。BostikとBrücknerによる無溶剤リディング接着剤に関する協業は、スクリュープロファイル、ダイ設計、および接着剤レオロジーを同期させることで、機械サプライヤーが単一ポリマーオプションへの移行に影響を与える好例を示している。
注記: 全個別セグメントのシェアはレポート購入後に確認可能
最終用途産業別:
ヘルスケアの成長が食品セグメントのリードを上回るペースで進展食品包装は2025年のプラスチックフィルム市場規模の31.89%を占め、薄型化された高透明PE/PPブレンドの恩恵を受ける個食スナック、冷凍調理食品、ペットフードによって牽引されました。小売業者もポーチ・ツー・ポーチ回収スキームを試験導入し、消費者ロイヤルティを高めています。ヘルスケア・医薬品分野は規模こそ小さいものの、高齢化人口の動態と手術キットの標準化を背景に年率4.83%の拡大が見込まれています。無菌バリアフィルムメーカーは、クリーンルーム加工とISO認証取得の要件により、食品グレードの同業他社と比べて2〜3倍の利益率を享受しています。エジプトにおけるCaesar Packの4,840万 ミリオン 米ドル規模のリサイクル施設への投資は、回収PETフレークを医療グレードフィルムに結びつける垂直統合トレンドを裏付けています。
パーソナルケアセグメントはモノマテリアルのポンプスリーブとリフィルポーチ形式への移行が進んでおり、家庭用品ブランドは硬質ボトルの代替として耐溶剤性PE/PAブレンドを試験的に採用しています。産業用フィルムユーザーはマクロ経済サイクルの影響を受けやすい一方、電子機器の組立ラインでは超低イオン汚染フィルムが仕様として求められるようになっており、この特性が特殊クリーンルームグレードへの需要につながっています。
地域分析
アジア太平洋地域プラスチックフィルム市場
アジア太平洋地域は、規模の経済と旺盛な国内消費の組み合わせにより、2025年のプラスチックフィルム市場において37.98%のシェアを確保した。中国はBOPETおよびBOPP分野での優位性を維持しているが、設備増強が国内需要を年間約260,000トン上回っており、マージンを圧迫し、中堅コンバーター間のM&Aを促進している。インドはメタロセン触媒技術を活用して高付加価値パウチフォーマットに対応しており、新たなBOPPラインを急ピッチで稼働させている。日本の成熟しながらも高度に技術的なエコシステムは、光学フィルムおよびバッテリーセパレーターフィルムにおけるイノベーションを持続させている。
北米プラスチックフィルム市場
北米の需要は、オンショアリングの潮流とeコマース向けリサイクル可能なPEラップを推進するサステナビリティ規制に支えられ、より安定的に推移している。アラバマ州におけるPolyplexの1億米ドル規模のPETフィルム設備拡張は、貿易政策の確実性と連動した地域サプライチェーンの牽引力を示している。コンバーターは、ミールキットおよび医薬品輸送において重要なリードタイム短縮を図るため、物流ハブとの共同立地を進めている。
欧州プラスチックフィルム市場
欧州は引き続き政策の先導役として機能しており、拡大生産者責任(EPR)賦課金が非リサイクル対応フォーマットにペルティを課すことで、モノマテリアル化へのR&D投資を促進している。機械的リサイクルの設備増強が加速しており、ベンチャーファンドは硬質・軟質フィードストックの混合を対象とするケミカルリサイクルのパイロット事業を支援している。
中東・アフリカプラスチックフィルム市場
中東・アフリカ地域は、輸入代替計画および規制上のインセンティブを背景に、2031年までに7.86%のCAGRで成長する見通しである。5,480万米ドル規模のリサイクルポリエステル繊維ラインを建設するエジプトの合弁事業は、循環型ソリューションに対する地域の需要の高まりを示している。湾岸協力会議(GCC)加盟国は炭化水素の垂直統合を活用して競争力のある価格のPEを供給し、地域の食料安全保障プログラムの取り込みを目指す川下フィルムクラスターを形成している。サブサハラアフリカの需要成長は人口拡大と日用消費財の普及に牽引されているが、廃棄物管理インフラの不足がプレミアムサステナブルフィルムの普及を抑制する可能性がある。
南米プラスチックフィルム市場
南米は、ブランド品および個人ケア分野の多国籍企業が農村部の小売浸透率を高め、追加的な包装需要を創出していることから、中一桁台の成長を実現している。メルコスール加盟国間の通貨変動と規制の相違が設備計画を複雑にしているが、家計所得の上昇が基礎的な消費を下支えしている。

規制環境
プラスチックフィルムの規制環境は、リサイクル可能性、リサイクル材含有率、懸念化学物質に関して厳格化しており、欧州連合が主要な参照基準となっている。包装および包装廃棄物に関する規則(EU)2025/40(PPWR)は2025年2月11日に発効し、2026年8月12日から適用され、指令94/62/ECを置き換える。PPWRには、特定の使い捨てプラスチック包装形態(販売時点で商品をまとめるために使用される特定のフィルムやラップを含む)を対象とする規制が含まれる。また、包装の最小化(重量、体積、壁厚の制限)に関する統一規格への道筋も定めており、欧州委員会は2027年2月12日までにこれらの規格を要請することが義務付けられている。
EPRおよび報告制度も、コンプライアンスコスト構造とフィルム設計の選択を変化させている。英国の四カ国共同による包装EPR政策方針は、2026年から料金モジュレーションを導入し、生産者の料金を包装属性に連動させ、単一素材構造やリサイクル可能な構造の価値を高めている。ナイジェリアでは、連邦環境省が2025年のEPRガイドラインを、国家環境(プラスチック廃棄物管理)規則草案とともに実施しており、追跡可能システムや年間回収目標を含み、フィルム生産者や輸入業者に対する報告・データ基盤要件を増大させている。
バリューチェーン分析
プラスチックフィルムのバリューチェーンは、PE、PP、PET、バリア樹脂を供給する上流の石油化学・特殊ポリマー生産者から始まり、添加剤、インク、コーティング剤、マスターバッチも含まれる。中流のフィルム生産者は、インフレーション成形・キャスト押出および延伸フィルム設備(BOPP、BOPET)を用いて基材フィルムを製造する。下流のコンバーターはコーティング、金属化、ラミネート、印刷を行い、その後ブランドオーナー、コパッカー、小売業者、産業用最終ユーザーに販売する。単一素材設計や管理されたPCR組み込みなど、循環性要件を満たすため、材料選択と処方決定は樹脂サプライヤー、フィルム生産者、コンバーターの間でますます連携が図られている。
コストとサービスパフォーマンスは、樹脂価格の変動性と物流の信頼性、さらにコンプライアンス主導のトレーサビリティによって形成されつつある。貿易・物流の混乱(混雑やコンテナ不足を含む)や押出・コンバーティング分野の労働力確保状況がリードタイムと稼働率に影響を与え、一部の企業は生産拠点の地域化やマルチソーシングの活用を進めている。2026年8月12日からのEU PPWRの適用と、2026年の米国州レベルの包装EPR報告スケジュールも、より多くのデータ、証明書、管理連鎖の手順を調達・コンバーティング業務に取り込ませており、統合サプライヤーや認証済みPCRストリームの価値を高めている。
競合状況
世界的な市場環境は引き続き中程度の分散状態にあります。大手グループは後方連携した樹脂資産とマルチモーダルロジスティクスを活用してフィードストックの変動を抑制しています。Revolution Sustainable SolutionsによるIsland Plasticsの買収は、消費者回収後再生(PCR)フィルムのストリームを拡大し、ブランドオーナーの義務規定向けにPCRリッチなフィードストックの供給を保証するものです。[1]Revolution Sustainable Solutions、「Island Plastics買収」、revolutionsustainablesolutions.com CoverisによるS and K LabelおよびHadepol Flexoの二件の買収は、東欧のコンバーター設備を統合しながらベーカリーおよび菓子類フィルムをクロスセルするロールアップ戦略を示しています。[2]Plasticker、「CoverisによるHadepol Flexo買収」、plasticker.de
地域的な供給過剰の中でも設備投資は続いており、PolypexのインドおよびAmer市場での拡張は電子機器・医薬品向けプレミアムBOPETニッチへの確信を反映しています。Berry GlobalとVOID Technologiesの提携は、かつてEVOHまたはアルミニウム蒸着によってのみ達成可能だったバリア性能を持つモノマテリアルペットフード構造を市場に投入するものであり、競合他社を追い越す手段としてのテクノロジーパートナーシップの有効性を証明しています。Brückner Maschinenbauなどの設備サプライヤーは延伸ラインにインラインリサイクルモジュールを組み込み、規格外フィルムを即座に再取り込みできるようにすることで、パイロット導入におけるスクラップ率を8%から3%未満に削減しています。特許はソルベントフリー接着剤、ナノコーティング、および酵素分解促進剤に集中しており、サステナビリティ実現に向けた研究開発の注力を示しています。
化学的リサイクルにおける破壊的革新者が台頭しつつあり、混色の消費者使用後フィルムを機械的リサイクルの限界を回避する処女グレードのフィードストックへ解重合することを約束しています。規模と経済性が成熟した場合、樹脂サプライヤーはフィードストックの寡占に新たな競争上の脅威に直面し、従来の押出・延伸技術を超えた新たな競争次元が加わることになります。
プラスチックフィルム産業のリーダー企業
Amcor plc
Taghleef Industries LLC
Toray Industries, Inc.
Jindal Poly Films Limited
Oben Holding Group S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
プラスチックフィルム市場
- Amcor plc
- Toray Industries, Inc.
- Oben Holding Group S.A.
- Taghleef Industries LLC
- Jindal Poly Films Limited
- Cosmo First Limited
- Uflex Limited
- DuPont Teijin Films Japan Ltd.
- Sealed Air Corporation
- Mondi plc
- Huhtamki Oyj
- Polifilm GmbH
- CCL Industries Inc.
- Klckner Pentaplast Group
- Innovia Films Ltd.
- Mitsui Chemicals Tohcello, Inc.
- Inteplast Group Corporation
- AR Metallizing N.V.
- Guangdong Decro Film New Materials Co., Ltd.

市場機会と将来展望
リサイクル対応型の単一素材構造、認証済みPCRの組み込み、そして柔軟包装回収における従来の制約に対応する食品安全な分別・リサイクルソリューションを中心にホワイトスペースが広がっている。2026年8月12日からのEU PPWR適用は、再設計とコンプライアンス対応供給の具体的な需要触媒となり、確立されたリサイクルストリームに適合し、リサイクル材含有率目標を支えられるフィルムへの投資移行を促している。柔軟包装の分別改善とリサイクル原料の品質向上を目的とした技術プログラム、例えばベルギーが2026年7月に実施する、見えないウォーターマークを用いて柔軟な食品包装を分別し食品安全なリサイクルを実現する大規模試験は、性能とリサイクル可能性のバランスを取った構造をコンバーターが商業化するための道を作り出している。
生産能力の増強と設備能力の向上も、高スループット包装、産業用フィルム、バリア用途において短中期的な機会を生み出している。Oben Groupは、ブラジルにおける年間94,000メトリックトンの新設12メートルBOPPラインの契約を2026年6月に締結し、UFlexは2026年7月に、カルナータカ州の施設で54,000MTPAを追加するために70億ルピー(約8,020万米ドル)超の投資を発表し、ブランドオーナーへの地域供給の安定性とより迅速なサービスへの転換を反映している。CoverisによるGEFO Folienbetrieb GmbHの2026年6月の買収はCPPフィルムの供給を支え、Amcorが2026年4月にオランダのハーデンベルクで新しい印刷ラインへの投資を行い(年間6,000トンの産業用フィルム生産能力を追加)、性能、トレーサビリティ、コンプライアンス資格がプレミアム価格を支える高付加価値フィルムコンバーティングにおける需要成長を示している。
Recent Industry Developments in プラスチックフィルム市場
- 2026年7月:Amcorは中国東莞市の柔軟包装施設の拡張を開始し、7,000平方メートルの製造スペースと自動化倉庫を追加した。このプロジェクトは現地の生産能力を高め、地域顧客に対するより迅速な対応を支援するとともに、より高度なフィルム構造への需要に工場能力を適合させている。
- 2025年4月:Coverisはポーランドのハデポル・フレクソを買収し、中央・東欧全域におけるベーカリー・製菓用フィルム事業を拡大した。この取引はCoverisのコンバーティング範囲を強化し、より広範な地域顧客基盤にわたる柔軟フィルムソリューションのクロスセルを可能にする。
- 2024年12月:Berry GlobalはVOID Technologiesと提携し、単一素材構造内で優れた酸素バリア性能を発揮するように設計されたリサイクル可能なPEペットフードフィルムを発売した。この協業は、従来はリサイクル性の低いバリア構造に依存していた保存期間性能を維持しつつ、ブランドオーナーの持続可能性要件に対応することを目的としている。


プラスチックフィルム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、プラスチックフィルム市場は、製の保護・包装・ラッピングに使用される薄型ポリマーフィルム、および柔軟なバリア層が必要とされる産業用途から生じる収益として定義されます。
調査範囲の除外事項:硬質包装形式は除外されており、フィルムが大型の加工品の副次的な構成要素に過ぎない製品はフィルム収益の集計対象に含まれません。
セグメンテーション概要
- 樹脂タイプ別
- ポリプロピレン(PP)
- ポリエチレン(PE)
- ポリエチレンテレフタレート(BOPET)
- ポリスチレン(OPS)
- バイオプラスチック
- その他の材料タイプ
- 用途別
- ラップ・オーバーラップ
- 袋・ライニング
- ポーチ
- その他の用途
- フィルム機能性別
- 低バリア・モノマテリアルフィルム
- 中バリア・メタライズフィルム
- 高バリア多層フィルム
- 特殊アクティブ・抗菌フィルム
- 最終用途産業別
- 食品
- キャンディ・菓子類
- 冷凍食品
- 生鮮農産物
- 乳製品
- 食肉・家禽・水産物
- ペットフード
- その他の食品
- 飲料
- ヘルスケア・医薬品
- パーソナルケア・ホームケア
- 工業用包装
- その他の最終用途産業
- 食品
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ベトナム
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ポリマー需要、包装活動、貿易フローから整合性のある事実基盤を構築することから始まり、地域をまたいで市場の境界を一貫して保ちます。米国国勢調査局の製造・貿易統計、国連Comtrade貿易統計、OECDの指標、世界銀行のマクロ経済シリーズなどの公開情報源を活用し、GDP、インフレ、通貨の文脈を整合させています。
業界の方向性については、米国EPAや欧州委員会などの機関による規制・基準の更新を確認するとともに、PlasticsEuropeの刊行物や査読済みのポリマー・包装関連学術誌を含む業界団体・技術資料も参照しています。企業の年次報告書、投資家向けプレゼンテーション、プレスリリースは、設備増強、樹脂価格の転嫁に関する記述、用途ミックスの変化を追跡するために活用しています。必要に応じて、企業財務情報の有料サブスクリプションや出荷レベルの輸出入データベースを使用し、サプライヤーの拠点と主要フィルム樹脂および完成フィルムロールの地域間移動をクロスチェックしています。これらのデスクソースは網羅的なものではなく、データ収集、検証、および明確化のために追加の公開情報源も使用しています。
一次インタビューおよびサーベイ
一次調査は、需要のうち真にフィルムに該当する部分と隣接製品との区別を確認し、調達・加工・包装業務を管理する担当者と価格・数量の前提を検証するために実施されます。主要消費地域をカバーし、樹脂およびフィルムのバリューチェーン参加者と対話することで、デスクリサーチで生じたギャップを補完し、最終合計値を設備能力および観測された需要動向と照合して妥当性を確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:20% | アジア太平洋:39% |
| 中位層:45% | 機能・ユニットリーダー:32% | 欧州・中東・アフリカ:35% |
| 中小規模プレイヤー:21% | マネージャー:48% | 南北アメリカ:26% |
市場規模算定と予測
規模算定はトップダウンアプローチで構築されており、包装需要指標とポリマー加工活動を地域別のフィルム需要プールに再構成し、地域に適した平均販売価格を用いて金額で表します。モデルの信頼性を保つため、加工業者の設備能力と稼働率の確認、一般的なフィルムタイプのサンプル価格帯、典型的なミックス変化に関するチャネルフィードバックなど、選択的なボトムアップ推計によって合計値を裏付けています。
主要インプットには、軟包装の生産動向、樹脂価格の変動と転嫁タイミング、フィルムおよび主要原料樹脂の輸出入フロー、食品・飲料および医療包装における最終用途の成長、ならびにフィルム構造と価格に影響を与えるリサイクル可能なモノマテリアルおよびバリアフィルムの採用ペースが含まれます。現地データが乏しい場合は、貿易集約度や包装生産指数などの代理指標を使用してギャップを補い、示唆される数量と価格が観測された市場動向と一致するまで一次調査のフィードバックで調整します。
予測にあたっては、シンプルな多変量回帰の視点に支えられたシナリオ分析を活用しています。このフレームワークでは、需要を加工食品生産量、消費財生産量、地域の産業活動に連動させ、樹脂価格の見通しと規制主導の素材転換によって調整します。新たな価格シリーズやマクロデータが公表された際に同じ手順を繰り返せるよう、前提条件は透明性を保って設定しています。
データ検証と更新サイクル
検証は複数の層で実施され、まず算術チェックと単位の整合性確認から始まり、次に地域・最終用途をまたいだ分散レビューによって外れ値を早期に検出します。モデルの出力を包装生産の方向性、樹脂価格のトレンドライン、貿易動向などの独立したシグナルと比較し、数値がこれらの市場の手がかりから乖離している場合は情報源に再確認を行います。
最終承認前に、モデルと前提条件は多段階のアナリストレビューを経て、調査範囲の境界、換算ロジック、予測ドライバーが整合していることを確認します。レポートは年次で更新され、大規模な設備増強の発表、政策変更、または急激な通貨・原料価格の変動がフィルムの価格や需要に重大な影響を与える可能性がある場合には中間更新が実施されます。納品直前には最新の更新内容を反映するための最終レビューが完了し、クライアントは最新の見解を受け取ることができます。
Mordor Intelligenceのプラスチックフィルム市場規模と他の公表推計値との比較
プラスチックフィルムの公表市場規模がしばしば一致しないのは、各出版社が異なる基準年、通貨換算タイミング、価格ロジックを選択し、わずかに異なる境界で同じ需要を集計しているためです。もう一つの要因は調査モデルの更新頻度であり、樹脂価格が変動したり最終用途ミックスが変化したりすると、フィルムの価値は急速に変わる可能性があります。
多くの調査では、プラスチックフィルムとシート製品が混在していたり、包装専用と広範な産業用途が混在していたりするため、含まれる内容によって合計値が上下します。また、単一のグローバル平均販売価格カーブを地域全体に適用する推計もあれば、地域別価格設定と明確な転嫁ラグを適用するものもあり、数量が類似していても金額ベースの市場数値が変わる可能性があります。更新サイクルと通貨換算のタイミングもギャップを生み出す要因であり、現地価格を異なる時点で米ドルに換算すると基準年の価値が変わる場合があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 724.53 ミリオン 米ドル(2026年) | |
| 業界出版社A | 956.2 ミリオン 米ドル(2024年) | より早い基準年と、より広範な定義を使用しており、非包装フィルム用途もより多く捕捉しています。その時期の価格水準を地域別の転嫁タイミングを考慮せずに適用すると、数値が高くなる場合があります。 |
| グローバル出版社B | 1,112.5 ミリオン 米ドル(2024年) | 多くの用途にわたるプラスチックフィルムを広範なプールとして扱うことが多く、フィルムと隣接する薄型シート状製品を混在させる場合があります。また、単一の米ドル換算ウィンドウと地域全体に均一な平均販売価格成長率を前提とすることに対して、推計値が敏感に反応します。 |
この表は、年の選択と何をフィルムとして集計するかが、数値の乖離における最も大きな実際的な要因であることを示しています。更新時に価格と通貨換算タイミングを再確認し、示唆される数量を設備能力と貿易シグナルに照らして検証することで、市場数値の安定性と再現性を保つことができます。これはMordor Intelligenceが採用するモデリングアプローチです。


レポートで回答される主要な質問
プラスチックフィルム市場の2031年における予測値は?
CAGR 3.18%に基づき、2031年にはUSD 846億7,000万に達する見込みです。
2031年にかけて最も速い成長が期待される地域はどこですか?
インフラ拡充を背景に、中東・アフリカ地域がCAGR 7.86%での成長が予測されています。
現在最大のシェアを占める樹脂タイプは何ですか?
ポリエチレンが2025年の市場収益の39.12%でトップです。
モノマテリアルフィルムが普及している理由は何ですか?
リサイクル義務規定を満たしながら多層構造との性能差を縮小し、ブランドオーナーのサステナビリティ目標に沿っているためです。
最も速い成長を遂げている用途セグメントはどれですか?
電子商取引ロジスティクスに牽引されたラップ・オーバーラップがCAGR 4.56%で拡大しています。
コンバーターのマージンに最も圧力をかけている要因は何ですか?
ポリオレフィンおよびPETフィードストック価格のボラティリティが、非統合プレーヤーのスプレッドを侵食しています。
最終更新日:


