
Taille et Part du Marché Pharmaceutique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.89 Trillions de dollars américains |
| Taille du Marché (2031) | 2.62 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.73 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché Pharmaceutique par Mordor Intelligence
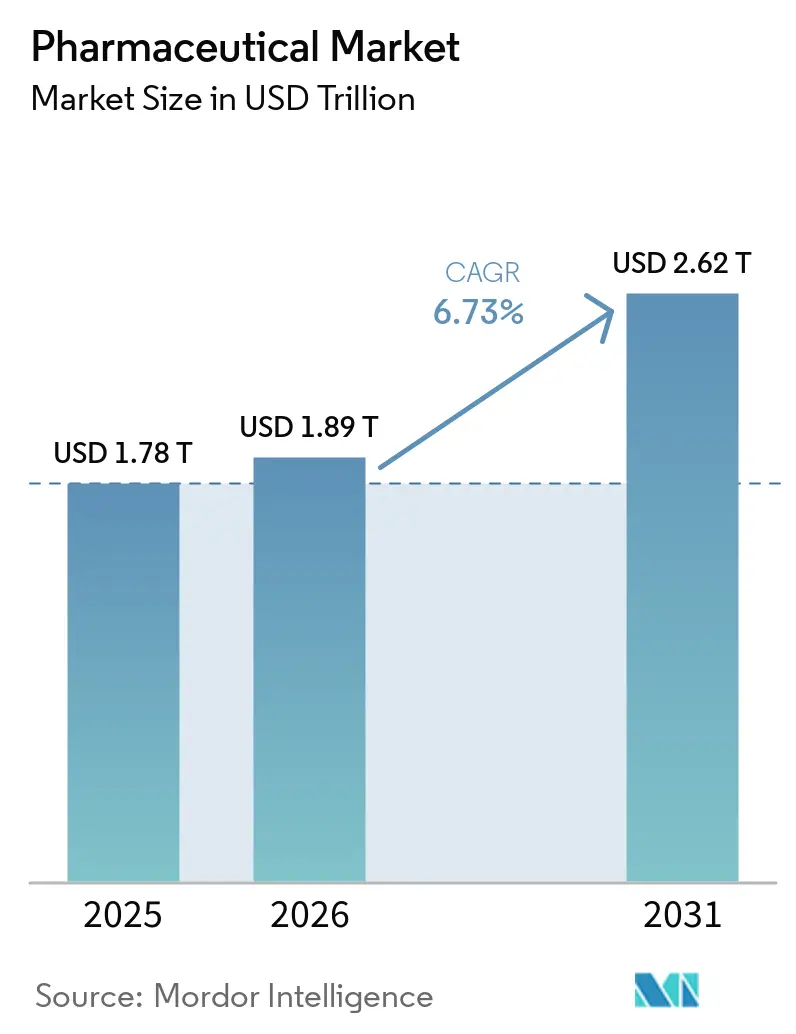
La taille du Marché Pharmaceutique devrait passer de 1,78 billion USD en 2025 à 1,89 billion USD en 2026 et devrait atteindre 2,62 billions USD d'ici 2031 à un CAGR de 6,73% sur la période 2026-2031.
Le rythme actuel est plus soutenu que la fourchette de 2% à 5% observée pendant une grande partie de la décennie précédente, car l'innovation biologique, la charge croissante des maladies chroniques et la réévaluation des prix des thérapies spécialisées stimulent la croissance de la valeur sur l'ensemble du marché pharmaceutique. La catégorie de l'obésité est soutenue par de meilleures conditions d'approvisionnement et le lancement d'agents GLP-1 oraux par Novo Nordisk et Eli Lilly. L'Amérique du Nord est restée la plus grande base régionale tandis que l'Asie-Pacifique est la zone à la croissance la plus rapide, ce qui signifie que le marché pharmaceutique tire encore l'essentiel de sa valeur des systèmes matures même si le nouvel élan se déplace vers l'Asie. La concurrence devient également plus inégale, car les entreprises exposées aux GLP-1, aux produits biologiques en oncologie et aux actifs pour les maladies rares continuent d'attirer davantage de capitaux, tandis que les entreprises confrontées à des pertes d'exclusivité à court terme s'appuient davantage sur les licences et les acquisitions pour protéger leur croissance sur le marché pharmaceutique.
Principaux Enseignements du Rapport
- Par type de molécule, les médicaments conventionnels détenaient 54,21% de la part du marché pharmaceutique en 2025, tandis que les produits biologiques et biosimilaires devraient se développer à un CAGR de 8,23% jusqu'en 2031.
- Par type de produit, les médicaments de marque détenaient une part de 67,83% en 2025, tandis que les médicaments génériques devraient croître à un CAGR de 7,28% jusqu'en 2031.
- Par type, les médicaments sur ordonnance représentaient 86,64% de la taille du marché pharmaceutique en 2025 et progressent à un CAGR de 8,85% jusqu'en 2031.
- Par indication, les maladies cardiovasculaires détenaient une part de 37,23% en 2025, tandis que la neurologie devrait croître à un CAGR de 6,95% jusqu'en 2031.
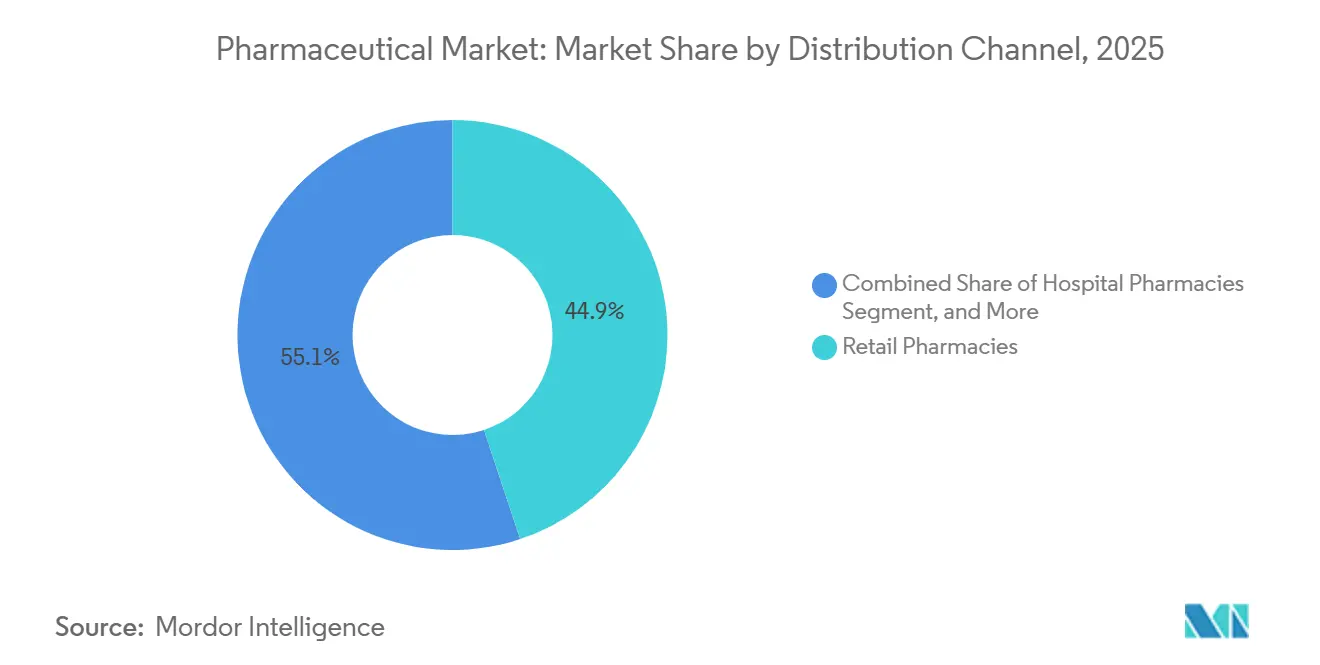
- Par canal de distribution, les pharmacies de détail étaient en tête avec une part de 44,88% en 2025, tandis que les pharmacies en ligne se développent à un CAGR de 8,12% jusqu'en 2031.
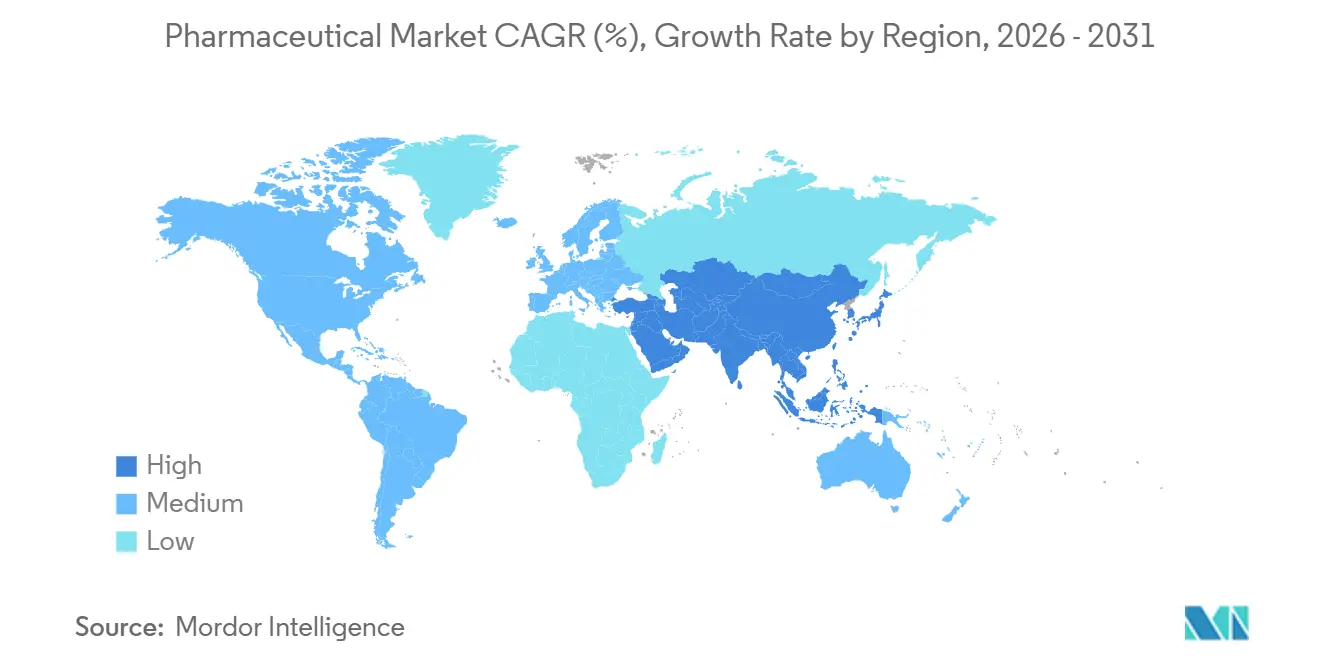
- Par géographie, l'Amérique du Nord détenait une part de 41,23% en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,92% jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Charge Croissante des Maladies Chroniques et Spécialisées | +1.5% | Mondial, avec une intensité accrue en Amérique du Nord, en Europe et sur les marchés APAC à urbanisation rapide | Long terme (≥ 4 ans) |
| Vieillissement de la Population et Durée de Traitement Plus Longue | +1.2% | Mondial, plus aigu au Japon, en Allemagne, en Italie et en Corée du Sud | Long terme (≥ 4 ans) |
| Expansion des Produits Biologiques, Biosimilaires et de la Médecine de Précision | +1.4% | Mondial, avec l'adoption des produits biologiques la plus forte en Amérique du Nord et en Europe, et l'adoption des biosimilaires s'accélérant en APAC et en Amérique latine | Moyen terme (2-4 ans) |
| Gains de Productivité dans la Découverte et le Développement de Médicaments Guidés par l'IA | +0.8% | Amérique du Nord et APAC, notamment la Chine et la Corée du Sud, avec des retombées sur les pôles de R&D de l'UE | Moyen terme (2-4 ans) |
| Diversification de la Chaîne d'Approvisionnement en API et Impératif de Double Sourcing | +0.5% | Mondial, aigu en Amérique du Nord, dans l'UE, en Inde et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Commercialisation des Thérapies pour les Maladies Rares et les Spécialités Ultra-Pointues | +0.7% | Cœur en Amérique du Nord et en APAC, avec des retombées vers le MEA et l'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Charge Croissante des Maladies Chroniques et Spécialisées
La prévalence des maladies chroniques reste le principal moteur structurel de la demande sur le marché pharmaceutique, car les besoins de traitement persistent même lorsque les conditions économiques générales s'assouplissent.[1] Les ventes en oncologie ont atteint 288 milliards USD en 2025, tandis que les tumeurs solides ont généré 194 milliards USD et ont progressé de 13 %, ce qui maintient les thérapies contre le cancer au cœur de la création de valeur sur le marché pharmaceutique. Les nouvelles modalités contribuent à cette évolution, les conjugués anticorps-médicament ayant généré 15,61 milliards USD en 2025 et devant atteindre 71,55 milliards USD d'ici 2031. Le modèle de dispensation évolue également, car les thérapies contre le cancer et la maladie d'Alzheimer se déplacent davantage vers les établissements hospitaliers, où les biologiques à coût élevé peuvent être administrés sous supervision clinique. Cela élargit l'écart entre les thérapies génériques et les portefeuilles de spécialités, et cet écart pousse les grands fabricants vers une exposition thérapeutique plus ciblée sur le marché pharmaceutique.
Expansion des Produits Biologiques, Biosimilaires et de la Médecine de Précision
Le passage des petites molécules aux thérapies biologiques modifie la composition des revenus sur le marché pharmaceutique et accroît le poids des produits liés à une fabrication complexe, à une tarification premium et à une prescription spécialisée. Les biosimilaires élargissent simultanément l'accès, car ils réduisent les obstacles financiers pour les patients et les payeurs qui ne pouvaient pas auparavant soutenir une utilisation large des biologiques. L'expiration du brevet du sémaglutide en Chine, en Inde et au Canada en 2026 pourrait ouvrir un segment de paiement privé plus large pour le traitement de l'obésité sur des marchés qui concentrent une grande part des adultes souffrant d'obésité dans le monde. Le rythme d'adoption dépendra encore de la manière dont les régulateurs et les systèmes de remboursement gèrent l'interchangeabilité, les voies d'approbation et les décisions relatives aux formulaires pour les biologiques complexes.
Gains de Productivité dans la Découverte et le Développement de Médicaments Guidés par l'IA
L'IA produit désormais des améliorations mesurables dans la R&D pharmaceutique, bien que les gains les plus nets soient encore concentrés dans la découverte en phase précoce et dans les petites entreprises biopharma émergentes. IQVIA a rapporté que les programmes activés par l'IA dans les EBP ont atteint un taux de succès en Phase I de 75% sur la fenêtre de trois ans la plus récente, ce qui est un signal fort que la découverte basée sur les modèles commence à améliorer la qualité des candidats avant le début des essais en phase avancée.[2] Le marché pharmaceutique connaît donc des gains d'efficacité précoces sans une remise à zéro complète de l'économie des essais cliniques en phase avancée. Les grandes entreprises utilisent encore des partenariats pour accéder à la découverte guidée par l'IA pour les programmes de petites molécules et d'ARN, plutôt que de s'appuyer uniquement sur des plateformes internes. Cela laisse l'avantage à court terme aux biotechs natives de l'IA, tandis que les acteurs plus importants du marché pharmaceutique protègent leur position par la collaboration, les licences et les accords de plateforme sélectifs.
Vieillissement de la Population et Durée de Traitement Plus Longue
Le vieillissement de la population élargit la base de patients traités dans les catégories cardiovasculaire, métabolique et neurodégénérative sur le marché pharmaceutique. L'allongement de l'espérance de vie prolonge également la durée moyenne des traitements, accroît la polymédication et soutient une demande de renouvellement plus stable pour les thérapies chroniques. Le Japon illustre les deux facettes de ce phénomène, les recettes pharmaceutiques nationales ayant atteint 11,8 billions JPY, soit 79 milliards USD, au cours de l'exercice 2025, soutenues par les thérapies en oncologie et en diabétologie.[3] Les ventes de tirzépatide au Japon ont été multipliées par 3,2 pour atteindre 131 milliards JPY, soit 876 millions USD, au cours de l'exercice 2025, les révisions régulières des prix continuant de limiter les rendements des fabricants. Cette expérience montre que le vieillissement soutient la demande sur le marché pharmaceutique, mais qu'il s'accompagne également d'un contrôle budgétaire plus strict dans les systèmes de santé matures.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Falaises Brevetaires et Érosion des Revenus des Médicaments de Marque | -1.3% | Mondial, plus sévère en Amérique du Nord et en Europe o les principaux produits biologiques perdent leur exclusivité en premier | Moyen terme (2-4 ans) |
| Pression sur les Prix des Payeurs, des PBM et des Réformes Gouvernementales | -1.1% | Amérique du Nord et Europe, avec des retombées sur les systèmes de tarification de référence des marchés émergents | Moyen terme (2-4 ans) |
| Coût Élevé de la R&D et Risque d'Échec Clinique | -0.7% | Mondial | Long terme (≥ 4 ans) |
| Concentration de l'Approvisionnement et Dépendance à la Chaîne du Froid | -0.5% | Mondial, avec l'APAC au cœur et des retombées vers le MEA et l'Amérique du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Falaises Brevetaires et Érosion des Revenus des Médicaments de Marque
La perte d'exclusivité reste une contrainte majeure sur le marché pharmaceutique, car les revenus des marques leaders peuvent s'affaiblir avant que les produits de remplacement ne soient pleinement développés. Ce cycle est plus difficile à gérer car les actifs les plus exposés sont des produits biologiques, où la concurrence vient des biosimilaires plutôt que de simples copies de petites molécules. L'érosion de la première année est généralement plus lente que lors des événements génériques traditionnels, mais les flux de trésorerie des médicaments de marque subissent tout de même une pression à mesure que les payeurs préparent leurs formulaires et que les médecins commencent à changer de patients. Les entreprises fortement dépendantes d'un ensemble restreint de produits blockbusters font face à la réinitialisation la plus brutale, ce qui rend le calendrier de lancement et la profondeur du pipeline en phase avancée plus importants sur l'ensemble du marché pharmaceutique. L'effet est inégal, car les entreprises disposant de lancements solides en oncologie, immunologie ou maladies rares peuvent compenser l'érosion plus rapidement que leurs pairs qui manquent d'actifs de remplacement à court terme.
Pression sur les Prix des Payeurs, des PBM et des Réformes Gouvernementales
L'intervention gouvernementale sur les prix devient un vent contraire commercial direct pour le marché pharmaceutique, en particulier aux États-Unis, où les changements de politique affectent désormais à la fois la stratégie des fabricants et le comportement des payeurs. La directive de la Nation la Plus Favorisée d'avril 2025 a lié les attentes de prix américaines aux prix plus bas observés dans d'autres pays développés, ce qui a accru la pression sur l'économie des thérapies de marque. En janvier 2026, AbbVie a lié son accord avec l'administration à un engagement d'investissement de 100 milliards USD aux États-Unis en R&D et en fabrication, montrant que la politique de prix influence déjà les décisions d'allocation de capital. Les dispositions de négociation Medicare sont actives en 2026, ce qui ajoute une couche supplémentaire de pression sur les produits de marque à forte utilisation sur le marché pharmaceutique. Ces mesures n'affectent pas chaque thérapie de la même manière, mais elles créent un contexte de prix plus difficile pour les entreprises qui dépendent de marques à large volume plutôt que d'actifs spécialisés hautement différenciés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Molécule :
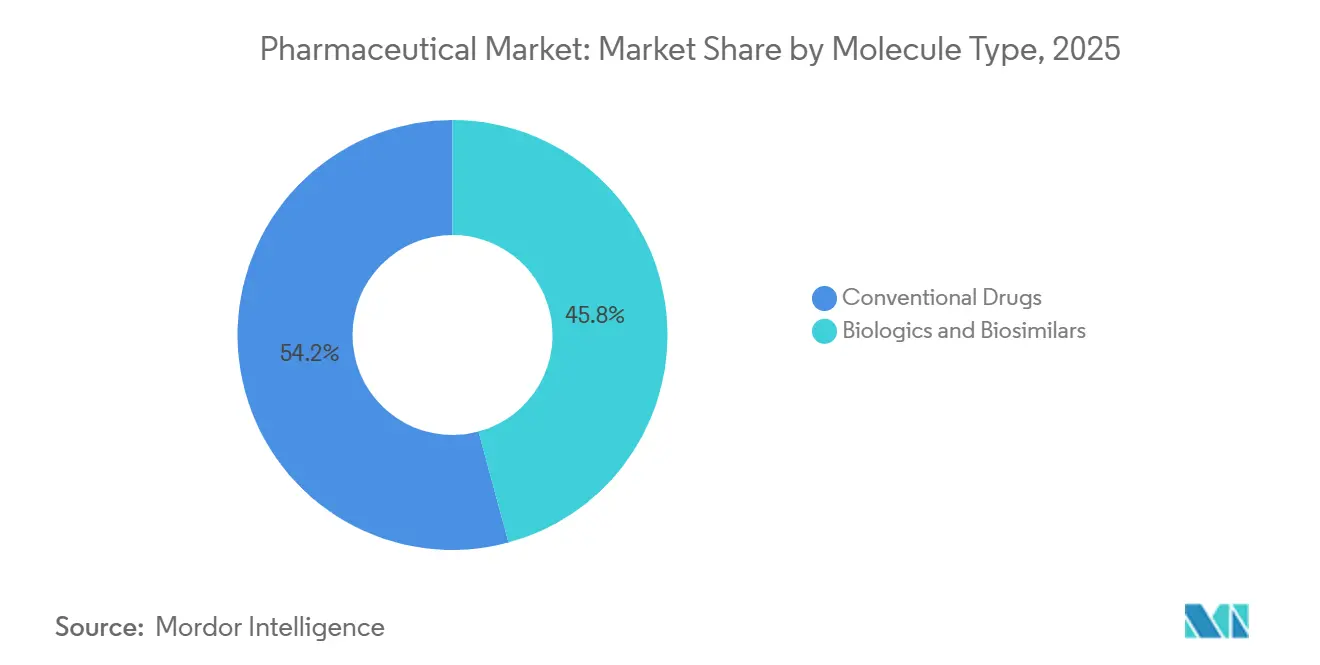
Pipeline Biologique Compensé par la Base de Médicaments ConventionnelsLes médicaments conventionnels détenaient une part de 54,21% en 2025, ce qui signifie qu'ils constituaient encore la plus grande base de volume et de revenus sur le marché pharmaceutique malgré la forte croissance des thérapies spécialisées. Les produits biologiques et biosimilaires devraient croître à un CAGR de 8,23% jusqu'en 2031, ce qui est bien au-dessus du rythme global du marché pharmaceutique et maintient la composition prospective orientée vers des modalités à haute valeur ajoutée. Cette croissance est soutenue par les anticorps monoclonaux, les conjugués anticorps-médicament, les anticorps bispécifiques et les thérapies cellulaires de nouvelle génération qui entrent dans une utilisation clinique plus large. Néanmoins, les médicaments conventionnels restent importants car les génériques, les marques orales matures et les thérapies chroniques standard continuent de fournir une grande part des volumes de traitement quotidiens sur le marché pharmaceutique.
L'évolution de la Chine d'une base à prédominance générique vers des produits biologiques innovants influence désormais la façon dont cette répartition se développe sur le marché pharmaceutique. Les molécules innovantes chinoises représentaient 33% de toutes les nouvelles molécules innovantes dans les pipelines mondiaux en 2026, contre 4% en 2014, tandis que l'Asie représentait 48% des pipelines innovants et 90% de la croissance mondiale des molécules innovantes. Cela signifie que la composition conventionnelle et biologique sera façonnée non seulement par les tendances de la demande, mais aussi par l'endroit où les nouveaux pipelines sont construits. Pour le marché pharmaceutique, cela indique un avenir où les médicaments conventionnels continuent d'ancrer l'échelle, tandis que les produits biologiques captent une part plus importante de la valeur incrémentale et des investissements stratégiques.
Par Type de Produit :
Les Génériques Prêts à Profiter des Opportunités des Falaises BrevetairesLes médicaments de marque détenaient une part de 67,83% en 2025, reflétant le pouvoir de fixation des prix des produits biologiques spécialisés et la pertinence continue des portefeuilles de marques établies dans les principales aires thérapeutiques. Les médicaments génériques devraient croître à un CAGR de 7,28% jusqu'en 2031, ce qui les place en avance sur l'ensemble du marché pharmaceutique et les positionne pour bénéficier d'une activité de perte d'exclusivité plus large. Cette configuration apporte de nouvelles opportunités aux grands fabricants de génériques et aux CDMO et fournisseurs d'API indiens qui soutiennent des délais de lancement rapides. La pression des payeurs encourage également la substitution avant l'expiration de certains brevets, en particulier dans les catégories où des alternatives thérapeutiques moins coûteuses sont déjà disponibles. Le secteur pharmaceutique entre donc dans une phase où la durabilité des marques dépend davantage de la différenciation que de la seule échelle héritée.
Il existe encore une limite importante à la vitesse à laquelle la part des génériques peut s'étendre. Une plus grande partie du cycle d'exclusivité actuel concerne des produits biologiques, et la conversion aux biosimilaires est plus lente car l'engagement des médecins et l'approbation des formulaires comptent davantage que la substitution automatique au comptoir de la pharmacie. Cela signifie que les gains de parts peuvent s'étaler sur plusieurs années plutôt qu'en une seule étape. Pour le marché pharmaceutique, la répartition par type de produit devrait continuer à évoluer vers les génériques et les biosimilaires, mais la vitesse de cette transition variera considérablement selon la classe thérapeutique et le système de remboursement.
Par Type :
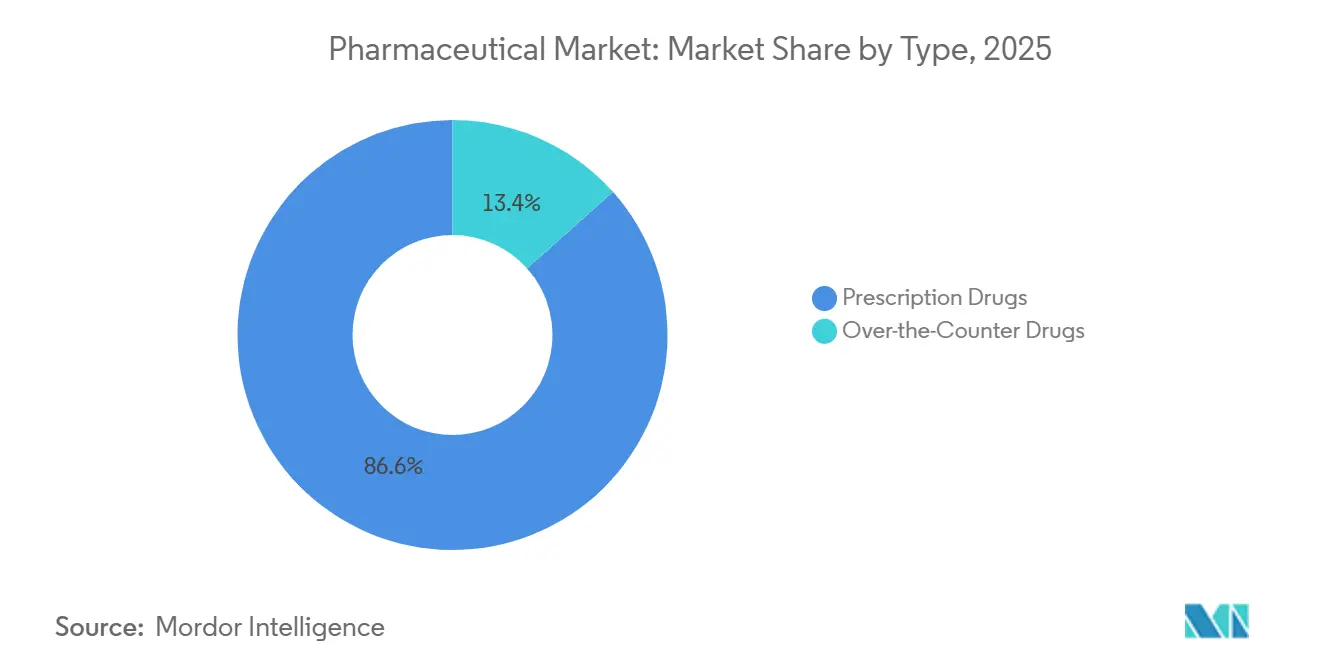
La Prescription Génère de la Valeur Tandis que les Médicaments sans Ordonnance Migrent en LigneLes médicaments sur ordonnance représentaient 86,64 % de la taille du marché pharmaceutique en 2025 et constituent également le segment de type à la croissance la plus rapide, avec un CAGR de 8,85 % projeté jusqu'en 2031. Cette combinaison reflète la forte concentration des thérapies spécialisées à haute valeur ajoutée, des médicaments orphelins et des thérapies biologiques avancées dans le circuit de la prescription. L'environnement mondial de lancement a soutenu cette tendance, avec 73 lancements de nouvelles substances actives enregistrés en 2025, ce qui a renforcé le rôle des nouveaux produits sur ordonnance dans la génération de revenus. Les traitements des maladies rares, les biologiques en oncologie ainsi que les thérapies cellulaires et géniques restent fermement dans le circuit de la prescription, ce qui maintient les dépenses en médicaments sur ordonnance en avance sur la croissance globale des volumes. Sur le marché pharmaceutique, la prescription reste clairement le centre de création de valeur.
Les produits en vente libre jouent toujours un rôle important, mais ils sont remodelés par la migration des canaux plutôt que par des ruptures de prix. Les consommateurs vieillissants continuent de soutenir les achats de vitamines, de minéraux et de produits de soins personnels, mais une part plus importante de cette demande se déplace en ligne. Cela laisse le marché pharmaceutique avec un schéma clair où les thérapies sur ordonnance stimulent la croissance de la valeur, tandis que les produits en vente libre s'adaptent grâce à la commodité, à l'efficacité de la distribution et à l'accès numérique.
Par Indication :
Le Cardiovasculaire Ancre les Volumes Tandis que la Neurologie s'AccélèreLes maladies cardiovasculaires détenaient une part de 37,23% en 2025, ce qui en faisait la plus grande base d'indication sur le marché pharmaceutique car l'hypertension, la dyslipidémie, l'insuffisance cardiaque et la fibrillation auriculaire nécessitent toutes une longue durée de traitement. La neurologie devrait croître à un CAGR de 6,95% jusqu'en 2031, soutenue par les thérapies modificatrices de la maladie d'Alzheimer et un pipeline plus large en SNC. L'oncologie est restée un moteur de valeur majeur avec 288 milliards USD de ventes mondiales en 2025, ce qui montre que les thérapies à forte croissance sont réparties dans plusieurs grandes spécialités plutôt que dans un seul domaine. L'endocrinologie progresse également rapidement à mesure que les thérapies GLP-1 continuent de modifier les schémas de traitement de l'obésité et du diabète. Cela maintient le marché pharmaceutique équilibré entre de très grandes catégories chroniques et des spécialités à croissance plus rapide portées par l'innovation.
Les catégories des maladies infectieuses et respiratoires font face à un contexte plus mitigé car la normalisation post-pandémique réduit les comparaisons liées aux antiviraux et aux vaccins contre la COVID-19. Dans le même temps, les thérapies contre le VIH, le VRS et les agents pathogènes émergents soutiennent encore une croissance sélective. L'approbation par la FDA en mars 2026 de TECVAYLI associé à DARZALEX FASPRO de Johnson & Johnson dans le myélome multiple en rechute ou réfractaire montre comment les associations thérapeutiques créent de la valeur ajoutée dans l'hémato-oncologie. Pour le marché pharmaceutique, la composition des indications reste large, mais le leadership de la croissance se déplace vers la neurologie, l'oncologie et l'endocrinologie où les thérapies plus récentes élargissent la valeur du traitement.
Par Canal de Distribution :
Le Détail Ancre l'Échelle Tandis que le Numérique Gagne des PartsLes pharmacies de détail ont dominé la distribution avec une part de 44,88% en 2025, ce qui confirme que la dispensation communautaire gère encore les plus grands volumes de prescriptions sur le marché pharmaceutique. Les pharmacies en ligne devraient croître à un CAGR de 8,12% jusqu'en 2031, ce qui en fait le canal à la croissance la plus rapide à mesure que la distribution numérique devient plus acceptée. Les pharmacies hospitalières jouent un rôle différent car les produits biologiques en oncologie perfusés, les thérapies CAR-T et autres traitements sous surveillance clinique transitent par des établissements de soins spécialisés plutôt que par des canaux de vente au détail ouverts. Cette structure signifie que la composition des canaux évolue autant en fonction de la complexité thérapeutique que des préférences des consommateurs. Le marché pharmaceutique continue donc de s'appuyer sur le détail pour l'étendue, les systèmes hospitaliers pour la dispensation en soins aigus, et les canaux numériques pour la croissance axée sur la commodité.
L'Allemagne illustre clairement la divergence des canaux. Le marché hospitalier a progressé de 6% en revenus en 2025 tandis que les volumes unitaires ont diminué de 0,7%, ce qui montre que la valeur est tirée par des produits spécialisés coûteux plutôt que par un nombre plus élevé de prescriptions. La croissance des pharmacies en ligne reflète également l'adoption de la télépharmacologie et la volonté des clients de renouveler à distance les traitements auto-administrés et les produits sans ordonnance. Néanmoins, les exigences de conformité concernant les substances contrôlées et les produits biologiques à chaîne du froid limiteront la part du secteur pharmaceutique pouvant migrer vers une dispensation entièrement numérique.
Analyse Géographique
Marché pharmaceutique en Amérique du Nord
L'Amérique du Nord détenait une part de 41,23 % en 2025, ce qui lui confère la position régionale la plus importante sur le marché pharmaceutique. Le marché américain devrait également contribuer à une croissance absolue sur cinq ans supérieure à celle du reste du monde combiné, ce qui maintient l'Amérique du Nord au cœur de la création de valeur. Le Mexique apporte une contribution régionale plus modeste, mais l'expiration prochaine des brevets des médicaments GLP-1 lui offre une ouverture à court terme visible pour l'expansion des génériques. L'Amérique du Nord présente ainsi de solides fondamentaux en matière de demande, mais aussi les pressions les plus fortes en matière de prix et de remboursement au sein du marché pharmaceutique.
Marché pharmaceutique en Europe
Le chiffre d'affaires pharmaceutique de l'Allemagne a progressé de près de 6 % pour atteindre 67,9 milliards EUR, soit 72 milliards USD, en 2025, tandis que les volumes unitaires ont reculé de 0,7 %, ce qui montre que la croissance en valeur provient davantage du mix produit et de la tarification que d'un élargissement de l'accès. La loi européenne sur les médicaments critiques a accéléré les approbations de fabrication pour les produits dépendant des chaînes d'approvisionnement chinoises, illustrant ainsi la manière dont la sécurité des approvisionnements influence désormais la politique industrielle. Le défi à moyen terme de l'Europe réside dans le fait que sa part dans les pipelines innovants s'érode, tandis que la mise en place des essais cliniques reste plus lente qu'aux États-Unis et en Chine, ce qui affaiblit sa position concurrentielle sur le marché pharmaceutique.
Marché pharmaceutique en Asie-Pacifique et au Moyen-Orient et Afrique
L'Asie-Pacifique est le segment régional à la croissance la plus rapide, avec un CAGR de 8,92 % jusqu'en 2031, ce qui en fait le principal moteur de croissance du marché pharmaceutique en dehors de l'Amérique du Nord. La Chine consolide sa position de deuxième marché pharmaceutique mondial, tandis que l'Inde gagne en importance en tant qu'alternative de double sourcing et de principes actifs pharmaceutiques (API), avec des importations d'API de 4,35 milliards USD au cours de l'exercice 2025, la Chine fournissant encore 73,7 % de ce total. Le rôle de la région s'élargit donc tant du côté de la demande que de l'offre, ce qui confère à l'Asie-Pacifique une influence croissante sur la constitution des pipelines, la stratégie de fabrication et la taille future du marché pharmaceutique. Le Moyen-Orient et l'Afrique ont également enregistré une croissance annuelle de 18 % en 2025, ce qui montre que l'expansion portée par l'accès dans le Golfe crée un nouveau palier de croissance au-delà du cœur de la zone Asie-Pacifique.
Paysage Concurrentiel
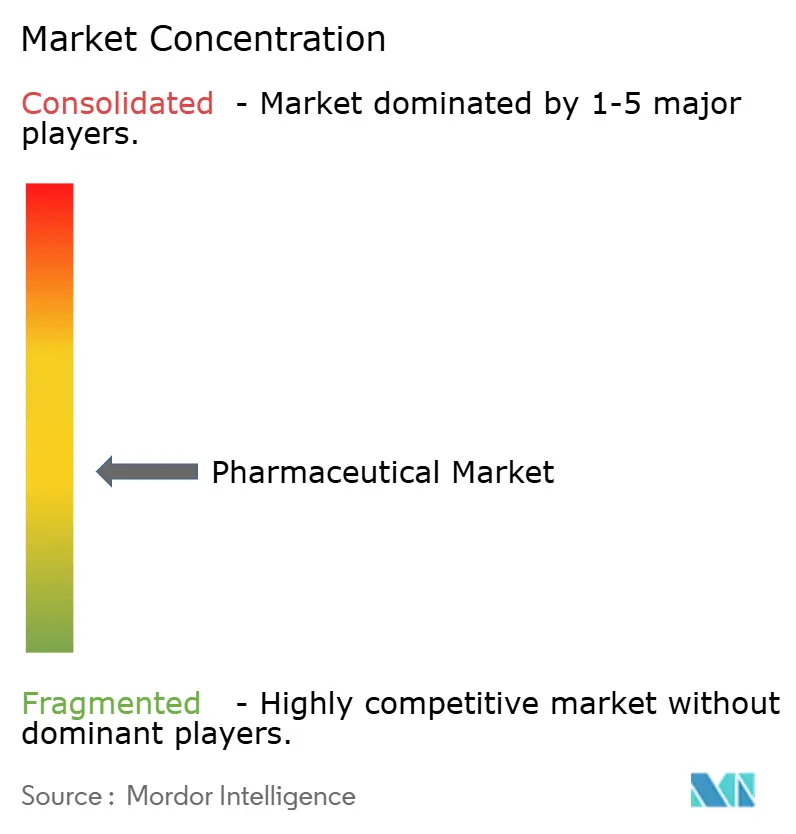
Le marché pharmaceutique est modérément concentré au sommet, où un groupe limité de grandes entreprises biopharma mondiales capte une grande part de la valeur des prescriptions de marque, mais il reste fragmenté dans les génériques, les biosimilaires et la fabrication sous contrat. Les performances concurrentielles sont de plus en plus inégales, car les entreprises disposant de thérapies GLP-1, de produits biologiques en oncologie ou d'actifs pour les maladies rares attirent davantage de capitaux et un élan commercial plus fort que leurs pairs qui restent exposés à des portefeuilles blockbusters plus anciens. Cela pousse le marché pharmaceutique vers une construction de portefeuille plus ciblée plutôt que vers une large diversification. L'innovation externe est devenue particulièrement importante, les licences, les acquisitions complémentaires et l'accès aux plateformes jouant désormais un rôle plus important dans le positionnement concurrentiel. En conséquence, le marché pharmaceutique récompense les entreprises capables de combiner profondeur de lancement, orientation spécialisée et gestion disciplinée des transactions.
Roche a donné un exemple clair de ce schéma en juin 2026 lorsqu'elle a conclu une collaboration avec Nurix Therapeutics pour co-développer et co-commercialiser le bexobrutideg dans l'hématologie maligne, l'immunologie et la neurologie. Roche s'est également positionnée dans la couche de données de la médecine de précision grâce à son accord de mai 2026 pour acquérir PathAI, ce qui a renforcé son lien diagnostique avec les thérapies ciblées. Eli Lilly a élargi ses franchises métaboliques les plus solides en acceptant d'acquérir Kelonia Therapeutics en avril 2026 et en annonçant 3 acquisitions dans les maladies infectieuses en mai 2026, ce qui a élargi son exposition aux thérapies cellulaires et géniques, aux vaccins et aux anti-infectieux. AbbVie a également renforcé sa position en oncologie en janvier 2026 en accordant une licence pour l'anticorps bispécifique PD-1 et VEGF de RemeGen pour les tumeurs solides avancées, ce qui montre que les actifs d'origine chinoise deviennent une partie plus importante de la stratégie de portefeuille mondiale.
La concurrence ne se limite pas aux fusions et acquisitions. L'approbation par la FDA en mars 2026 de TECVAYLI associé à DARZALEX FASPRO de Johnson & Johnson a amélioré sa position dans le myélome multiple en rechute ou réfractaire et a montré comment les acteurs établis extraient davantage de valeur des associations thérapeutiques. L'approbation en mars 2026 d'Awiqli par Novo Nordisk, la première insuline basale hebdomadaire pour les adultes atteints de diabète de type 2, lui a conféré une position de dosage différenciée dans un segment mature. L'acquisition d'Arcellx par Gilead en avril 2026 a renforcé son rôle dans la thérapie cellulaire avant un lancement commercial potentiel dans le myélome multiple, ce qui montre que le marché pharmaceutique accorde encore une prime aux plateformes d'oncologie avancées. Pris ensemble, ces mouvements montrent que le marché pharmaceutique reste vaste, mais que le leadership est de plus en plus déterminé par la profondeur spécialisée, l'accès technologique et la rapidité à transformer les actifs du pipeline en franchises commerciales.
Leaders du Secteur Pharmaceutique
-
AbbVie Inc.
-
AstraZeneca PLC
-
Boehringer Ingelheim International GmbH
-
F. Hoffmann-La Roche Ltd
-
Novo Nordisk A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché pharmaceutique Entreprises couvertes dans ce rapport
- Abbvie
- Amgen
- AstraZeneca
- Bayer
- Boehringer Ingelheim
- Bristol-Myers Squibb
- Eli Lilly and Company
- Roche
- GlaxoSmithKline
- Hikma Pharmaceuticals
- Johnson & Johnson
- Merck
- Novartis
- Novo Nordisk
- Pfizer
- Sanofi
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- UCB
- Viatris
Développements industriels récents dans Marché pharmaceutique
- Juin 2026 : Roche a conclu une collaboration avec Nurix Therapeutics pour co-développer et co-commercialiser le bexobrutideg, un dégradeur de BTK, dans l'hématologie maligne, l'immunologie et la neurologie. Nurix a reçu 700 millions USD à l'avance avec une valeur totale potentielle de l'accord pouvant atteindre 2,3 milliards USD ; cela approfondit les capacités de dégradation ciblée des protéines de Roche dans les indications vulnérables à la résistance aux inhibiteurs de BTK existants.
- Juin 2026 : La FDA a accepté la Demande de Nouveau Médicament de Roche pour le giredestrant, un SERD oral, sous Examen Prioritaire pour le cancer du sein précoce à récepteurs aux œstrogènes positifs, avec une décision d'approbation attendue pour novembre 2026. Le giredestrant, s'il est approuvé, représenterait le premier SERD oral avec des résultats positifs de Phase III en contexte curatif, remodelant potentiellement les normes de thérapie adjuvante dans le cancer du sein précoce.
- Mai 2026 : Eli Lilly a annoncé des accords pour acquérir 3 entreprises spécialisées dans les maladies infectieuses, Curevo Inc., LimmaTech Biologics AG, jusqu'à 780 millions USD, et Vaccine Company Inc., jusqu'à 1,55 milliard USD, élargissant son pipeline aux plateformes de vaccins et d'anti-infectieux et signalant une diversification stratégique au-delà de son cœur GLP-1 et oncologie.
- Mai 2026 : Roche a conclu un accord de fusion définitif pour acquérir PathAI, une entreprise américaine de pathologie numérique et de diagnostics par IA, afin d'intégrer des algorithmes de diagnostic compagnon activés par l'IA dans sa division diagnostics. La transaction renforce le positionnement concurrentiel de Roche à la jonction des thérapies ciblées et des diagnostics de précision.
Périmètre du Rapport sur le Marché Pharmaceutique Mondial
Le marché pharmaceutique désigne le système économique mondial dans lequel les entreprises recherchent, développent, fabriquent, distribuent et commercialisent des médicaments, des vaccins et d'autres produits médicaux pour répondre aux besoins de santé. Il s'agit d'un secteur hautement réglementé, concurrentiel et axé sur l'innovation, essentiel pour garantir l'accès à des médicaments sûrs et efficaces.
Le marché pharmaceutique est largement segmenté en plusieurs catégories. Par type de molécule, il comprend les Produits Biologiques et Biosimilaires ainsi que les Médicaments Conventionnels. Par type de produit, le marché est divisé en médicaments de Marque et Génériques. Par type, il comprend les Médicaments sur Ordonnance et les Médicaments sans Ordonnance. En termes d'indication, le marché couvre des aires thérapeutiques telles que l'Oncologie, les Maladies Cardiovasculaires, l'Endocrinologie, l'Immunologie, la Neurologie, les Maladies Infectieuses, les Maladies Respiratoires et les Autres Indications. Par canal de distribution, le marché est segmenté en Pharmacies Hospitalières, Pharmacies de Détail et Pharmacies en Ligne. Géographiquement, le marché est divisé en grandes régions : Amérique du Nord (États-Unis, Canada, Mexique) ; Europe (Allemagne, Royaume-Uni, France, Italie, Espagne et Reste de l'Europe) ; Asie-Pacifique (Chine, Japon, Inde, Australie, Corée du Sud et Reste de l'Asie-Pacifique) ; Moyen-Orient et Afrique (CCG, Afrique du Sud et Reste du Moyen-Orient et de l'Afrique) ; et Amérique du Sud (Brésil, Argentine et Reste de l'Amérique du Sud).
Aperçu de la segmentation
| Produits Biologiques et Biosimilaires |
| Médicaments Conventionnels |
| Médicaments de Marque |
| Génériques |
| Médicaments sur Ordonnance |
| Médicaments sans Ordonnance |
| Oncologie |
| Maladies Cardiovasculaires |
| Endocrinologie |
| Immunologie |
| Neurologie |
| Maladies Infectieuses |
| Maladies Respiratoires |
| Autres Indications |
| Pharmacies Hospitalières |
| Pharmacies de Détail |
| Pharmacies en Ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Molécule | Produits Biologiques et Biosimilaires | |
| Médicaments Conventionnels | ||
| Par Type de Produit | Médicaments de Marque | |
| Génériques | ||
| Par Type | Médicaments sur Ordonnance | |
| Médicaments sans Ordonnance | ||
| Par Indication | Oncologie | |
| Maladies Cardiovasculaires | ||
| Endocrinologie | ||
| Immunologie | ||
| Neurologie | ||
| Maladies Infectieuses | ||
| Maladies Respiratoires | ||
| Autres Indications | ||
| Par Canal de Distribution | Pharmacies Hospitalières | |
| Pharmacies de Détail | ||
| Pharmacies en Ligne | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelles sont les perspectives actuelles de croissance du marché pharmaceutique jusqu'en 2031 ?
Le marché pharmaceutique est évalué à 1,89 billion USD en 2026 et devrait atteindre 2,62 billions USD d'ici 2031 à un CAGR de 6,73%.
Quelles aires thérapeutiques génèrent la plus forte expansion dans le secteur pharmaceutique ?
L'oncologie, l'immunologie et l'endocrinologie, incluant le diabète et l'obésité, ont représenté une part significative de l'expansion des 10 premières aires thérapeutiques.
Pourquoi l'Asie-Pacifique devient-elle plus importante pour les entreprises pharmaceutiques ?
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 8,92% jusqu'en 2031, soutenue par une demande de soins de santé plus forte, une innovation croissante en Chine et une pertinence croissante de la chaîne d'approvisionnement en Inde.
Les produits biologiques prennent-ils des parts aux médicaments conventionnels dans le secteur pharmaceutique ?
Les médicaments conventionnels détenaient encore la tête avec une part de 54,21% en 2025, mais les produits biologiques et biosimilaires croissent plus rapidement à un CAGR de 8,23%, ce qui signifie qu'une plus grande part de la croissance future de la valeur se déplace vers les thérapies complexes.
Comment les pharmacies en ligne modifient-elles la distribution des médicaments ?
Les pharmacies de détail détenaient encore la tête avec une part de 44,88% en 2025, mais les pharmacies en ligne croissent plus rapidement à un CAGR de 8,12% à mesure que la distribution numérique devient plus courante pour les produits sans ordonnance et les traitements auto-administrés.
Quels sont les principaux risques auxquels font face les entreprises pharmaceutiques en 2026 ?
Les principaux risques sont l'expiration des brevets, la réforme gouvernementale des prix, la pression des payeurs et la concentration de la chaîne d'approvisionnement, en particulier pour les entreprises qui dépendent fortement d'un ensemble restreint de produits de marque.