
医薬品ガラス包装市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 32.85 十億米ドル |
| 市場規模 (2031) | 41.74 十億米ドル |
| Growth Rate (2026 - 2031) | 4.91 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医薬品ガラス包装市場分析
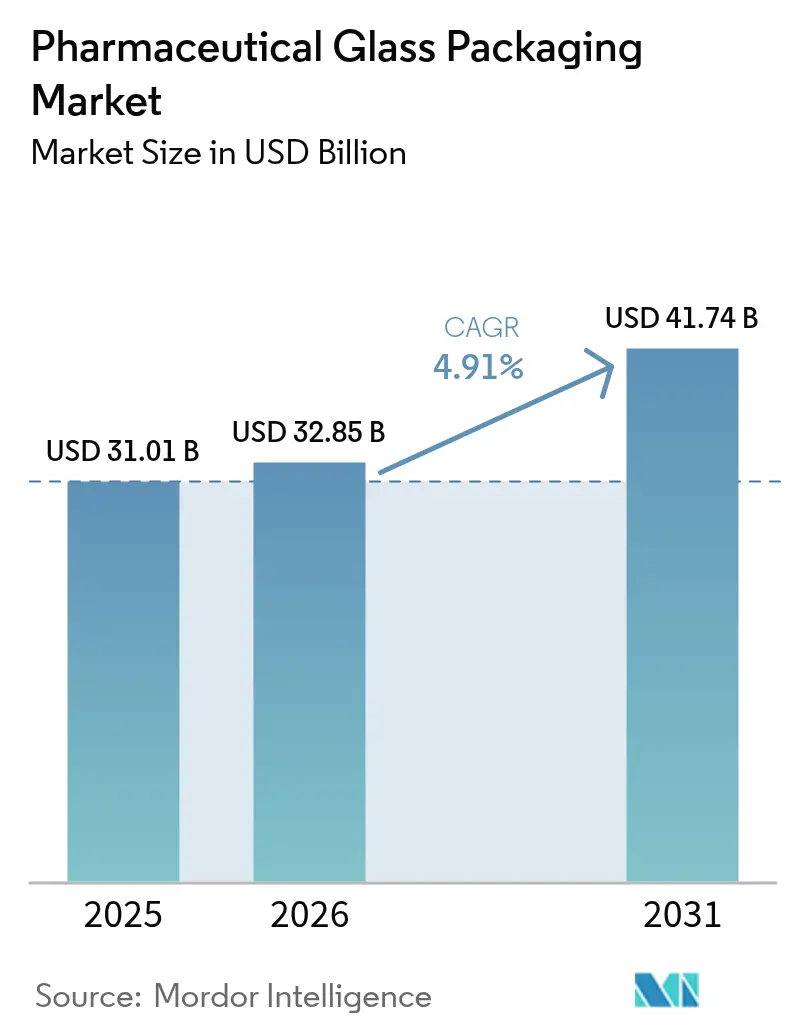
医薬品ガラス包装市場の規模は2025年に310億1,000万米ドルと評価され、2026年の328億5,000万米ドルから2031年には417億4,000万米ドルに達すると推定され、予測期間(2026〜2031年)中のCAGRは4.91%です。
需要の高まりは、成熟しつつあるバイオロジクスパイプライン、パンデミック緊急事態後も継続するワクチン充填・仕上げへの投資、および無菌性を保護しラインの切り替えを迅速化する使用準備済み容器に対する製薬業界の選好から生じています。生産者はタイプIホウケイ酸塩炉およびAI対応検査設備への資本投入にシフトし、外観不良品を削減するとともに大手バイオファーマ企業との供給契約を確保することで対応しています。医薬品ガラス包装市場はまた、ガラスのリサイクル性を評価する政府の持続可能性義務付けからも恩恵を受けていますが、環状オレフィンポリマーシリンジが1〜3ミリリットルセグメントへの侵食を始めています。
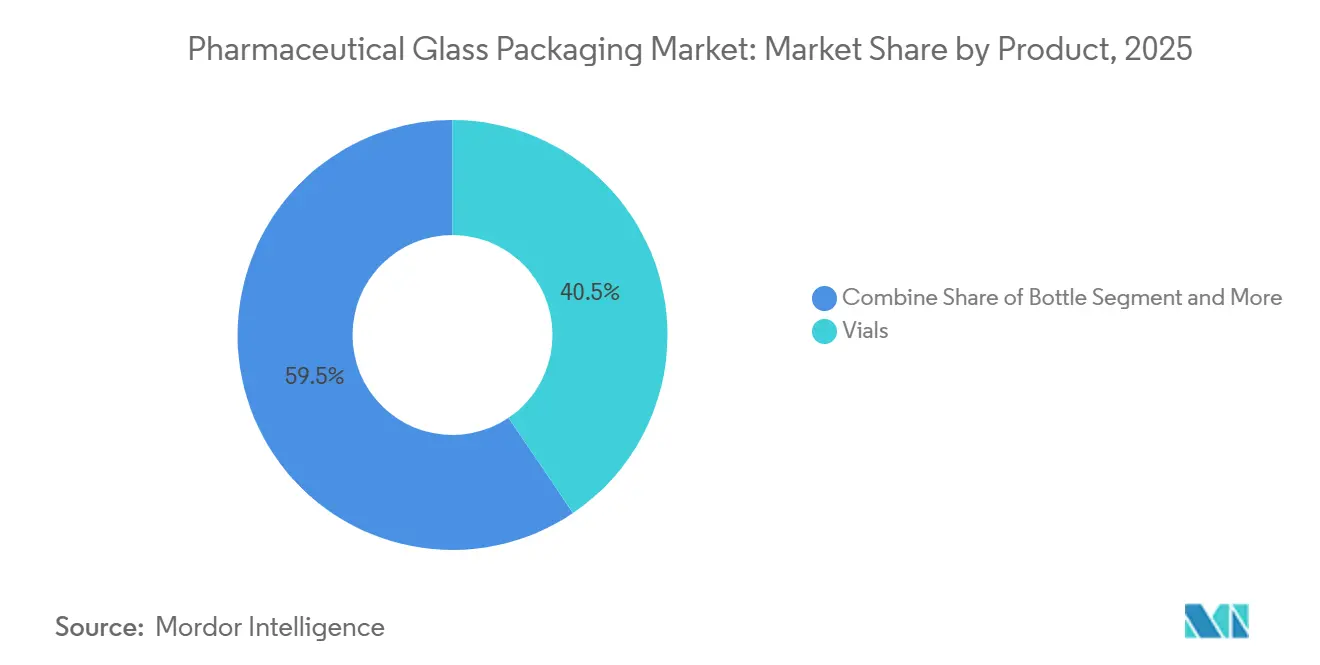
アジア太平洋地域が数量面で優位を占める一方、北米と欧州はプレミアムRTUフォーマットおよび表面加工バイアルを通じて収益を集中させています。バイアルは2025年収益の40.53%を占めましたが、製薬メーカーが高付加価値療法を患者自己投与に向けるにつれ、カートリッジおよびプレフィラブルシリンジが最も高い成長を記録すると予測されています。ソーダ灰および天然ガスの価格変動は最も顕著なコスト上の脅威であり、デュアルソーシングおよびアジア生産能力の迅速な拡大を促しています。競争の激しさは中程度であり、上位3社が2025年の収益のほぼ半分を支配していましたが、充填・仕上げが新興市場の消費者に近づくにつれ、地域の専門企業が急速に規模を拡大しています。
レポートの主要なポイント
- 製品別では、バイアルが2025年の医薬品ガラス包装市場シェアの40.53%を占め、カートリッジおよびプレフィラブルシリンジは2031年までに5.93%のCAGRで成長すると予測されています。
- ガラスタイプ別では、タイプIホウケイ酸塩が2025年に54.56%の収益シェアを記録し、5.67%のCAGRで拡大すると予測されている一方、タイプII処理ソーダ石灰は全体成長率を下回っています。
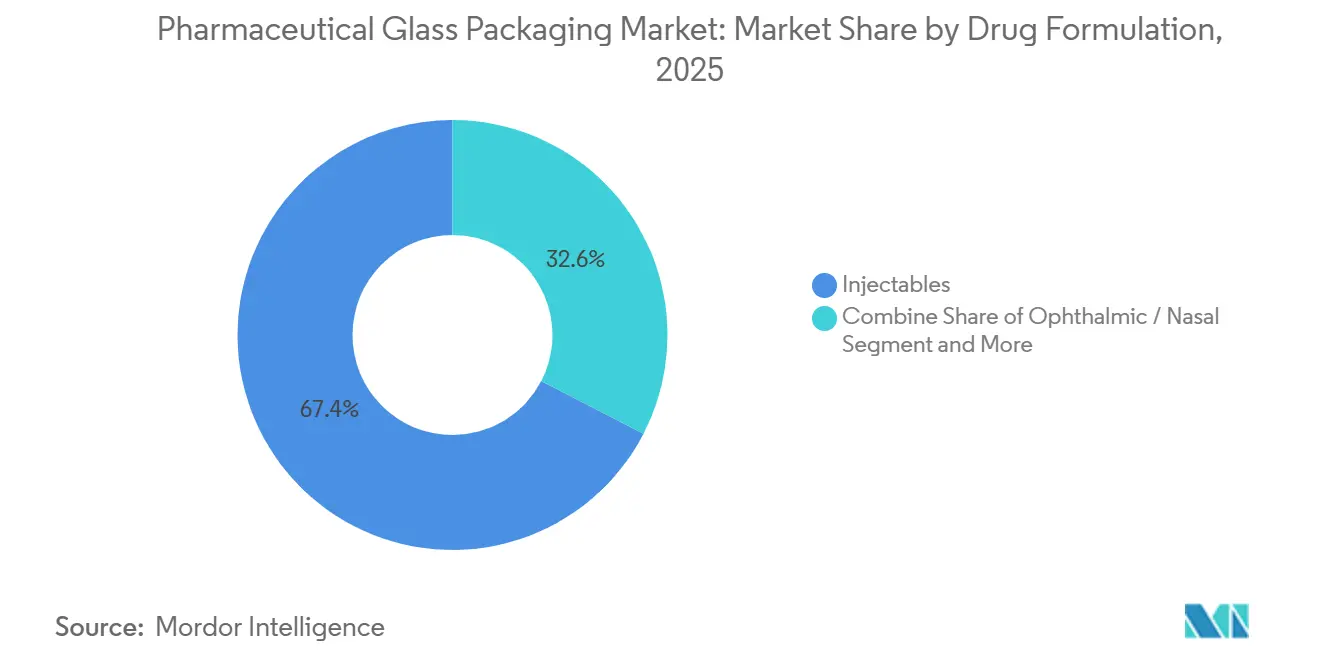
- 薬剤製剤別では、注射剤が2025年の医薬品ガラス包装市場の67.41%を占め、2026〜2031年にかけて5.71%のCAGRで成長すると予測されています。
- エンドユーザー別では、バイオテク企業が5.89%のCAGRで最も急成長しているセグメントですが、製薬イノベーター企業は依然として2025年需要の47.31%を占めています。
- 地域別では、アジア太平洋地域が2025年に34.96%の収益シェアで首位を占め、2031年までに5.88%の最高地域CAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の医薬品ガラス包装市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バイオロジクスおよび注射剤パイプラインの拡大 | +1.2% | 北米、欧州、アジア太平洋地域主導のグローバル | 長期(4年以上) |
| COVID後のワクチン充填・仕上げ能力の増大 | +0.8% | アジア太平洋地域、アフリカ、南米 | 中期(2〜4年) |
| 使用準備済みバイアルおよびシリンジへのシフト | +0.7% | 北米、欧州、アジア太平洋地域 | 中期(2〜4年) |
| 高付加価値ホウケイ酸塩タイプIガラスへの需要増加 | +0.9% | 北米、欧州、グローバル | 長期(4年以上) |
| ガラスのリサイクル性を促進する製薬持続可能性義務付け | +0.4% | 欧州、北米、一部アジア太平洋地域 | 長期(4年以上) |
| ガラス欠陥率を低減するAI対応インラインQC | +0.5% | 北米、欧州、アジア太平洋地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
バイオロジクスおよび注射剤パイプラインの拡大
医薬品ガラス包装市場は後期段階のバイオロジクスの急増に乗っており、2025年までにフェーズIIおよびIIIに2,517件の候補品が存在します。[1]IQVIAインスティテュート、「研究開発のグローバルトレンド2025」、iqvia.com 3分の2以上が、24ヶ月の保存期間中にタンパク質構造を保護するために低抽出性タイプI容器での非経口投与を必要とします。モノクローナル抗体療法の年間発売量は1億5,000万本以上のバイアルまたはプレフィラブルシリンジに達することがあり、設備稼働率を平準化する複数年にわたる基本負荷を確立しています。細胞・遺伝子療法はパイプラインのほぼ5分の1を占めるようになり、抽出物が1 ppm未満の滅菌済みバイアルを必要とし、競合材料に対する技術的障壁を高めています。West Pharmaceutical ServicesとStevanato GroupによるRTU充填ラインへの投資が、高純度フォーマットへのこのシフトを支えています。
COVID後のワクチン充填・仕上げ能力の増大
世界の充填・仕上げスループットは2020〜2024年の間に47%拡大し、主にインド、インドネシア、南アフリカ、ブラジルで年間83億回分が追加されました。[2]世界保健機関、「世界ワクチン市場レポート2024」、who.int これらのラインはmRNAおよびウイルスベクターワクチンに対応した2ミリリットルおよび5ミリリットルのタイプIバイアルに標準化されました。インドのSerum Instituteは、COVID時代の生産量の80%を定期予防接種向けに維持する意向であり、年間約12億本のバイアルを確保しています。23の低・中所得国が現在、国内ワクチンラインを設立または拡大しており、そのうち19カ国がタイプIガラスを指定しており、規制上の親しみやすさを反映しています。
使用準備済みバイアルおよびシリンジへのシフト
RTU容器はすでに北米および欧州のバイアル市場の3分の1を占めています。87社のCDMOを対象とした2024年の調査では、RTUフォーマットを優先して社内洗浄が62%減少し、バッチ不合格が40%削減され、施設適格性確認が6〜9ヶ月短縮されたことが示されました。2024年に発行されたFDAガイダンスは、保存期間が18ヶ月を超える非経口製剤に対して検証済みRTUサプライチェーンを事実上義務付け、採用を加速させています。現在上位20製薬企業のうち14社に組み込まれているEZフィルバイアルは、統合検査とレーザーコーディングが代替サプライヤーへの切り替えコストをいかに高めるかを示しています(ISPE.ORG)。
高付加価値ホウケイ酸塩タイプIガラスへの需要増加
2024年のCorningのホウ素フリーValor組成に対するFDA認可は、1世紀ぶりの新しい医薬品ガラスカテゴリーを示しています。[2]Corning Inc.、「Valor Glassによって変革された医薬品ガラス包装業界」、corning.com Valorは層間剥離を排除しながら、強力な注射剤に不可欠な化学的耐久性を維持しています。並行するUSP草案第1660章は、内面耐久性をスクリーニングするための予測アッセイを業界に提供し、医薬品開発の早期段階での容器選択を促進しています。インドにおけるSGD PharmaのVelocity Vialsジョイントベンチャーなどのパートナーシップは、急増するバイオロジクス生産量に対応するために地域のタイプI供給を拡大しています。超高濃度モノクローナル抗体が主流になるにつれ、容器性能要件が高まり、プレミアムホウケイ酸塩ラインへのシェア集中が進み、医薬品ガラス包装市場における価格決定力が強化されています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| COP/COCポリマーシリンジの急速な採用 | -0.6% | グローバル、特に北米と欧州 | 中期(2〜4年) |
| ガラスコストを押し上げるソーダ灰およびエネルギー価格の変動 | -0.4% | グローバル、欧州およびアジア太平洋地域で最も深刻 | 短期(2年以内) |
| 超強力薬剤における層間剥離および破損への懸念 | -0.3% | グローバル、北米と欧州に集中 | 中期(2〜4年) |
| 地域の容器ガラス炉の生産能力不足 | -0.2% | 欧州および北米、アジア太平洋地域でも顕在化 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
COP/COCポリマーシリンジの急速な採用
ポリマーシリンジは、製薬企業がガラスバレルからシリコンオイルおよびタングステン浸出物を排除するために移行したことで、2025年に市場シェア18%に達しました。Terumoによる2025年3月のRecipharmの資産買収により、ポリマーシリンジ能力は2027年までに6億ユニットに3倍増し、ガラスメーカーへの競争圧力が強まります。デバイス設計者はまた、寸法精度が25%向上したことを挙げており、追加のビジョン検査なしに高速充填が可能となり、高スループットバイオロジクスラインの総所有コストを低下させています。FDAが2024年の容器・閉鎖システムに関するガイダンスでCOPおよびCOCを適切な非経口容器材料として認めた後、規制上の受け入れが拡大しています。
ガラスコストを押し上げるソーダ灰およびエネルギー価格の変動
生産者物価指数データは、他の材料が安定する中、2024年にガラス価格が4.5%上昇したことを示しています。WE SodaによるGenesis Alkaliの14億2,500万米ドルの買収は、950万トンのソーダ灰能力を1グループに集中させ、コンバーターにとっての供給リスクを浮き彫りにしています。欧州の炉はエネルギーインフレに直面しており、Veralliaはコスト管理を目的とした炉の電化計画にもかかわらず、収益が17.6%落ち込んだと報告しています。[3]ガラス包装協会、「ガラスリサイクルおよび持続可能性レポート2025」、gpi.orgこのような圧力はマージンを圧迫し、ガラスの転嫁価格設定が持続不可能であることが判明した場合、ポリマー代替を加速させる可能性があります。それでも、医薬品容器はプレミアム価格を維持しており、一部の変動を緩和し、医薬品ガラス包装市場のCAGRへの悪影響を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:バイアルがワクチンおよび低分子需要を支える
バイアルは2025年の医薬品ガラス包装市場の40.53%のシェアを保持しており、ワクチン充填・仕上げ、凍結乾燥バイオロジクス、および多回投与注射用途における確固たる地位を反映しており、確立された充填ラインと規制上の親しみやすさがこのフォーマットに優位性をもたらしています。カートリッジおよびプレフィラブルシリンジは2026〜2031年にかけて5.93%のCAGRで成長すると予測されており、慢性疾患に対する患者中心の投与と、アドヒアランスを改善し入院を減らすデバイスへの製薬業界の転換が牽引しています。経口液剤および眼科用製剤に使用されるボトルは、インドと中国のジェネリックメーカーが小児用懸濁液ポートフォリオを拡大するにつれて緩やかな成長を示す一方、アンプルは自動充填時の破損リスクが一回使用の利便性を上回るため減少しています。
バイアルからプレフィラブルシリンジへの移行はバイオロジクスで加速しており、Stevanato GroupのEZフィルネストおよびGerresheimerのGx RTFシリンジが二次包装とコールドチェーンの複雑さを回避しています。Niproによる2024年10月のCorningとのVelocity Vial配布パートナーシップ(微粒子レベルを最大96%削減)は、シリンジ採用が増加する中でもバイアルの関連性を維持しようとする取り組みを示しています。カートリッジはインスリンおよびGLP-1デバイスで主流を占め、多回投与精度とWest Pharmaceutical ServicesのWestar使用準備済みコンポーネントを事実上の標準として活用しています。アンプルは気密封止を重視する救急医療および獣医市場に引き続き対応しており、「その他製品」ニッチ(デュアルチャンバーバイアルおよびブロー・フィル・シール)は、CDMOがバイオシミラー代替を抑止する独自パッケージを追求するにつれて4.2%のCAGRで拡大しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


ガラスタイプ別:タイプIホウケイ酸塩が高付加価値療法を支配
タイプIホウケイ酸塩ガラスは2025年の医薬品ガラス包装市場シェアの54.56%を占め、バイオロジクス、ワクチン、および高pH注射剤がその化学的耐久性を標準化するにつれて2031年までに5.67%のCAGRで拡大すると予測されています。二酸化硫黄表面処理によってアップグレードされたタイプII処理ソーダ石灰は、価格に敏感なジェネリック向けに対応していますが、世界的な申請が高コストの再バリデーションを避けるためにタイプIをデフォルトとするにつれて地位を失っています。経口液剤や外用剤などの非非経口フォーマットに限定されるタイプIIIソーダ石灰は、軽量プラスチックが小児用懸濁液のシェアを侵食するにつれてCAGR 3.8%にとどまっています。
パドヴァ大学のプラズマイオン交換研究は、改質タイプI表面がタンパク質吸着を68%、ナトリウム浸出を82%削減し、粘度低下剤なしに150 mg/ml以上の濃度を可能にすることを示しており、抗体薬物複合体開発者を引き付けるブレークスルーとなっています。2025年に発表されたSchottの4億5,000万米ドルの投資プログラムは、ドイツとインドにまたがり、カスタムタイプI金型の12〜18ヶ月のリードタイムを短縮することを目指しています。タイプIIガラスは予算上の制約を受ける市場、特にサハラ以南のアフリカと南アジアに留まっていますが、35〜50%の価格割引は厳格な抽出物試験によってタイプIに縛られたイノベーターを引き付けることができません。「その他ガラス」ライン(光感受性薬剤向けアンバーフォーマットおよびVelocity Vialのような低摩擦コーティング)は、企業が機能的差別化を追求するにつれてCAGR 6.1%を達成し、ISO 15378トレーサビリティ規則がタイプIの優位性をさらに強固にしています。
薬剤製剤別:注射剤が需要の3分の2を牽引
注射剤は2025年の医薬品ガラス包装需要の67.41%を占め、非経口投与を必要とする後期試験段階のバイオロジクスおよびバイオシミラー2,517件に支えられ、2031年までに5.71%のCAGRで成長すると予測されています。治療効果、初回通過代謝の回避、および厳格な容器・閉鎖完全性要件により、24〜36ヶ月の保存期間を必要とする用量にはタイプIバイアルおよびシリンジが不可欠です。経口液剤、小児用懸濁液、制酸剤、および咳止めシロップはインドと中国のジェネリックが拡大するにつれてCAGR 3.9%で増加していますが、サシェおよび口腔内崩壊錠が冷蔵を不要にすることでガラスボトルを圧迫しています。
眼科用および鼻腔用フォーマットは2025年需要の8.2%を占め、防腐剤フリー多回投与点眼薬のガラスバリア特性に依存していますが、富裕市場ではプラスチックドロッパーに直面しています。外用剤は最小のスライスで4.1%を占め、化粧品グレードのプラスチックが重量と耐破損性で優位に立つにつれて縮小しています。注射剤の軌跡は、超低抽出性ガラスを必要とする皮下製剤にかかっており、Bormioli Pharmaのプラズマ処理バイアルは現在0.5 ppm未満の抽出物を測定し、上位15バイオテク企業のうち7社に使用されています。2024年に最終化されたUSP 1207に基づくFDAガイダンスは、保存期間が18ヶ月を超える非経口製剤に対して検証済みガラス・エラストマーシステムを事実上義務付け、使用準備済みシリンジの採用を大幅に加速させています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:バイオテク企業が既存製薬企業を上回る成長
製薬イノベーター企業は2025年収益の47.31%を占め、Gerresheimer、Schott、Stevanato Groupとの複数年供給契約を活用していますが、バイオテク企業は細胞・遺伝子療法パイプラインがバリデーションタイムラインを短縮する統合RTUシリンジを優先するにつれて5.89%のCAGRでより速く拡大しました。ジェネリックおよびCMOは需要の28.4%を占め、CAGRは4.3%であり、極めて薄いマージンとコモディティ化された注射剤を乗り越えながらも、イノベーターの包装を模倣するバイオシミラーの発売がベースラインボリュームを支えています。調剤薬局は3.7%のシェアで、規制当局が無菌規則を強化し事業者を事前充填単回投与パックに誘導するにつれてCAGR 3.2%で緩やかに前進しています。
獣医用製薬は隠れた成長分野であり、アジア太平洋地域と南米で家畜ワクチン接種が強化され、コンパニオンアニマルバイオロジクスが投与精度のために人間グレードのバイアルを採用するにつれてCAGR 6.2%を記録しています。バイオテクのプレフィラブルシリンジおよびオートインジェクターカートリッジへの選好は、サプライヤーに粘着性の高い高マージン契約をもたらしており、Westはバイオテク顧客が2022〜2025年の間に独自製品売上の31%から39%に増加したことを開示しています。ジェネリックメーカーはコストと供給安全性を追求し、地域の規制当局が許可する場合は複数年のタイプIIガラス契約を締結することが多いです。新興バイオテク企業による患者への直接配送は、デジタルトラック・アンド・トレースとコールドチェーン統合を提供する包装サプライヤーへの交渉力をさらにシフトさせています。
地域分析
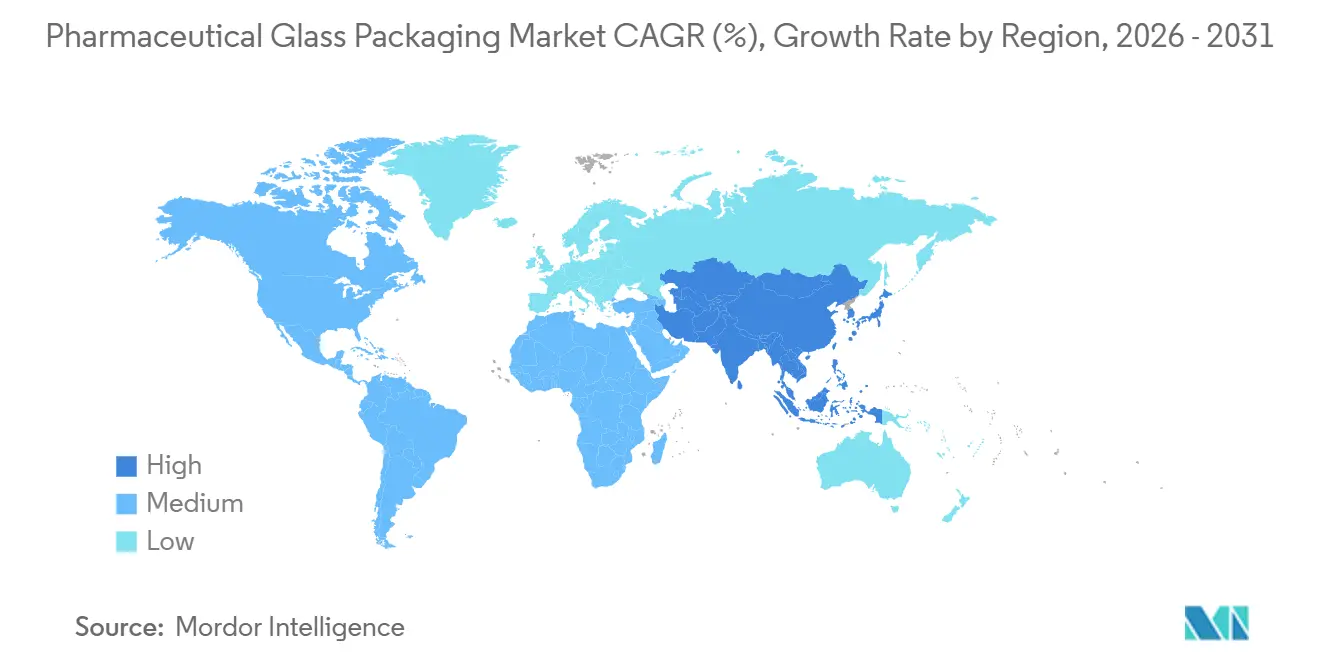
アジア太平洋地域は2025年に34.96%を占め、中国の90億ユニットの生産量とインドの世界的な充填・仕上げハブとしての台頭を反映しています。日本企業は世界中に輸出される高精度シリンジおよび表面加工バイアルに注力しています。ICH Q3Dとの規制整合はタイプIガラスを中心とした標準化を促進し、地域CAGRを5.2%に押し上げています。
アジア太平洋地域は5.88%のCAGRが見込まれており、地域のワクチン義務付けとアフリカワクチン製造イニシアチブが牽引しています。南アフリカ、ケニア、ナイジェリアでの炉建設は、原材料輸入に関連する物流上のハードルを相殺しています。生産能力は依然として需要に追いついておらず、多国籍企業は早期の市場シェアを確保するためにジョイントベンチャーに参入しています。
欧州と北米は合わせて2025年需要の42.1%を占め、RTU転換とAI検査の展開を通じて取引量の成長とマージン向上を牽引しています。EUグリーンディールの下でのリサイクル目標は、主要加盟国でのカレット回収率を78%に引き上げ、ガラスの持続可能性の物語を強化しています。南米はブラジルのバイオシミラー推進と包装を地域化する政府調達規則に牽引されてCAGR 4.7%で前進しています。

規制環境
規制市場向けの医薬品用ガラス包装は、非経口用途における容器性能、材料適格性評価、および文書化を定める薬局方およびGMP要件によって形作られている。米国では、加水分解耐性および化学的耐久性に関する一般章を含むガラス容器に関するUSP-NF要件が中心的な参照点となっており、一方でEUでの申請は通常、包装材料および容器・閉鎖系の完全性に関する欧州薬局方の要件およびCTDモジュール3におけるEMAの申請資料要件に依拠している。
規制の焦点は、ガラス包装システムに関して性能に基づく特性評価とより広範な材料ファミリーへと移行している。2026年5月、USP Pharmacopeial Forum PF 52(3)は、USP 660章および1660章の更新に関する草案提案を発表し、識別および分類方法の近代化を目指し、ICPベースの試験などの手法を追加するものとした。さらに2026年6月に開催されたUSPおよびPDAのワークショップにも、業界の連携強化の動きが反映されている。サプライヤーおよび製薬事業者にとって、この方向性は、抽出物・溶出物パッケージ、表面耐久性スクリーニング、およびISO 15378のような追跡可能なGMPシステムに対する必要性を、グローバルな申請全体で高めるものとなっている。
バリューチェーン分析
バリューチェーンは、シリカ砂、ホウケイ酸ガラス用のホウ素含有原料、ソーダ灰、石灰石、アルミナ、カレットなどの上流原材料およびユーティリティから始まり、エネルギー(天然ガスおよび電力)が炉の運転におけるコストおよび入手可能性の主要な決定要因となる。生産者はこれらの原料を高温溶融(多くの場合1500℃以上)によって変換し、その後チューブ成形および成型容器経路を含む成形工程に進み、続いて徐冷および多段階の寸法・外観検査を行う。非経口製剤用容器では、欠陥防止と表面化学制御(剥離やパーティクルリスクを抑制するため)が、スループットと同等に重要である。
中流の参加者には、Gerresheimer、Schott、Stevanato Group、SGD Pharma、Nipro、Shandong Medicinal Glassなどのメーカーに加え、設備・検査の専門企業、および洗浄、滅菌、即時使用可能(RTU)なネスティング・包装の下流サービスが含まれる。下流では、販売は長期の適格性評価主導の供給契約を通じて製薬イノベーター、バイオテック企業、CDMOに直接流れるか、あるいは現地の充填・仕上げ生態系への流通を通じて行われ、そこではISO 15378認証と検証済みの追跡システムが門番的役割を果たす。ボトルネックは、迅速な生産能力対応を制限する資本集約型の炉、高純度原材料における集中リスク、および工具、金型適格性評価、規制された変更管理に起因するリードタイムに関連している。
競合環境
3つのグローバルリーダーであるGerresheimer、Schott、Stevanato Groupが2025年収益のほぼ半分を支配していますが、Shandong Medicinal Glass、Piramal Glass、Şişecam Groupが需要センターに近い生産能力を拡大するにつれて市場は断片化しています。既存企業はインドとアフリカでホウケイ酸塩炉を拡大しながら、検査ソフトウェアと低摩擦コーティングを組み込んで切り替えコストを高めることでヘッジしています。
Stevanato検査ラインに統合されたKörber PharmaのAIビジョンシステムは、サブミクロン粒子検出を改善し、誤検知を35%削減しています。Niproが配布するCorningのVelocity Vialは充填ライン効率を20〜50%向上させ、表面加工が炉の規模を上回ることができることを証明しています。ポリマーシリンジ専門企業のDaikyo Seiko、Ypsomed、Terumoは、シリコンオイル汚染のリスクを排除することで1〜3ミリリットルのガラスの牙城を侵食しています。
ISO 15378認証は現在ゲートキーパーとして機能しており、2025年までにこの基準を満たしたガラスメーカーはわずか37社であり、適合供給を集中させプレミアム価格を正当化しています。したがって、地域の挑戦者は規制市場に参入するために炉のアップグレードとコンプライアンス監査の両方に投資する必要があります。
医薬品ガラス包装業界のリーダー企業
Gerresheimer AG
Corning Incorporated
SGD SA(SGD Pharma)
Stevanato Group
Schott AG
- *免責事項:主要選手の並び順不同


市場機会と将来展望
機会は、高耐久性のタイプIガラス容器を、検証済みのRTU供給チェーン、高度な検査、剥離および抽出物対策を目的とした表面工学的内層と組み合わせることで、注射剤の適格性評価期間および汚染リスクを低減する取り組みを中心に絞り込まれている。ガラス関連章のUSP更新が性能に基づく評価に向かうにつれ、サプライヤーには、2026年5月に発表されたUSP 660章および1660章の更新提案で言及されているアルミノシリケートおよび石英を用いた手法など、追加の材料ファミリーで差別化を図る余地が生まれている。製薬事業者は、組成のみの主張ではなく、より予測的なデータパッケージによってこれを支持する可能性がある。
地域化とレジリエンス強化プログラムもまた、規制市場への地域化された供給に向けた明確な道筋を生み出している。SCHOTT Pharmaは、BARDAの支援を受けて2026年にペンシルベニア州レバノンの拠点でバイアル生産の拡張を開始した。これは、国内医薬品供給の安全性、ワクチンおよび必須医薬品への備えに関連する資金提供・調達の優先事項を反映している。SGD Pharmaが2026年3月にPrince Sterilization Servicesと提携し、タイプIガラスバイアルを用いた「My Sterinity Nasal」プラットフォームを北米で検証・展開したように、包装と検証済みの滅菌・投与形態サポートを結び付けるプラットフォーム戦略は、単価競争だけではなく、統合された製造・投与ワークフローへの需要を反映している。
最近の業界動向
- 2026年1月:Stevanato Groupは、レーザーコーディングおよびインラインカメラ検査に対応した次世代RTUバイアルネストの検証を開始した。このプログラムは2026年第4四半期の商業化を目標としており、容器の追跡可能性と自動化されたQCが生産ライン設計にますます組み込まれる中で、より高スループットかつ低介入の充填・仕上げ工程を支援するものである。
- 2025年9月:Schott AGは、ドイツおよびインドでタイプIホウケイ酸ガラス生産を追加するため、4.5億米ドル規模のプログラムを発表した。この計画は、高付加価値注射剤用包装の供給を拡大し、バイオ医薬品およびワクチンの充填・仕上げ需要が高水準を維持する中で、プレミアムバイアルのリードタイムおよび入手可能性の制約に対応するものである。
- 2024年10月:Niproは、Corningと提携し、Velocity Vialを流通させることで、パーティクルレベルを低減し充填ライン性能を改善する表面工学的バイアル製品を展開した。この協業は、RTUの採用拡大とパーティクル規制の強化が適格性評価済み包装システムのスイッチングコストを高めている状況下で、差別化されたバイアル製品の強化につながっている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、主要地域にわたり、瓶、バイアル、アンプル、カートリッジ、プレフィルドシリンジなどの容器を含む、医薬品の充填、保管、および供給に使用されるガラス製一次包装の価値を対象としている。
対象範囲外:二次包装の紙製カートン、プラスチック製一次包装、および非医薬品用の産業用ガラス容器は本サイジングに含まれない。
セグメンテーション概要
- 製品別
- ボトル
- バイアル
- アンプル
- カートリッジおよびプレフィラブルシリンジ
- その他製品
- ガラスタイプ別
- タイプIホウケイ酸塩
- タイプII処理ソーダ石灰
- タイプIIIソーダ石灰
- その他ガラスタイプ
- 薬剤製剤別
- 注射剤
- 経口液剤
- 眼科用/鼻腔用
- 外用剤
- エンドユーザー別
- 製薬イノベーター企業
- ジェネリックおよびCMO
- バイオテク企業
- 調剤薬局
- 獣医用製薬
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他欧州
- アジア太平洋地域
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- その他アジア太平洋地域
- 中東およびアフリカ
- 中東
- アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
市場の境界を定め、現実的な需要像を構築するため、まず米国FDAの容器・閉鎖系に関するガイダンス、ガラス容器に関連するUSP章、および包装材料に関する欧州薬局方の情報などの公的・公式な参照資料を確認した。貿易および生産の指標については、ガラス容器の動向および製造トレンドを示すUN Comtrade、各国統計局、税関発表などの資料も使用した。
その後、生産能力の増強、品質の変化(例えばタイプIホウケイ酸ガラス対ソーダ石灰ガラス)、および注射剤対応形態への構成変化を理解するため、企業年次報告書、投資家向け説明資料、サステナビリティ関連の最新情報、および信頼性の高い報道を用いてデスクワークを拡張した。有用な場合には、企業財務情報およびインテリジェンスの有料サブスクリプション、特許データベース、出荷レベルの輸出入データを用いて、製品の焦点および地域的なエクスポージャーを相互検証した。これらのデスクソースは網羅的ではなく、データ収集、検証、および研究の明確化のために追加の資料も参照した。
一次インタビューおよび調査
一次調査は、デスクソースだけでは十分に確認できない前提、特に容器構成、価格動向、および成型容器とチューブ容器の間での需要移行について、その妥当性を検証するために用いられた。APAC、EMEA、南北アメリカ全域のパッケージングサプライヤー、製薬製造関係者、下流ユーザーなど、さまざまな関係者に取材を行い、地域ごとの注射剤利用強度、規制要件、供給の入手可能性の違いをモデルに反映させた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:25% | CXO:15% | APAC:50% |
| ミドルティア:58% | 機能・事業部門リーダー:38% | EMEA:29% |
| 中小規模プレイヤー:17% | マネージャー:47% | 南北アメリカ:21% |
市場規模算定と予測
サイジングは、地域ごとに医薬品生産量および構成指標をガラス容器需要プールに変換するトップダウン方式から始まり、その後、各薬剤形態に典型的に使用される容器形式にマッピングされる。この構造が整った後、サンプリングされたサプライヤーの収益構成、ユニット出荷に関するチャネル確認、主要容器のASP×ボリューム概算といった選択的なボトムアップ確認を用いて合計値を検証し、ギャップが見られる箇所は調整を行う。
モデルで使用する入力には、地域別の製薬製造における注射剤対経口液剤の比率、バイアル、アンプル、瓶、プレフィルドシリンジ間の構成変化、ガラスタイプの選好変化(タイプI対タイプIIおよびタイプIII)、ガラス容器の輸出入動向、およびエネルギーコストと品質向上に関連して観察される価格変化(例えば、感受性の高いバイオ医薬品向けの高価値容器)が含まれる。予測にあたっては、注射剤成長、地域別医薬品生産拡大、および高性能包装への構成変化との間の単純な多変量関係に支えられたシナリオ分析に依拠している。小規模国においてボトムアップの指標が不完全な場合は、一次調査で検証された地域比率を用い、貿易・生産パターンとの比較によってギャップを埋めている。
データ検証と更新サイクル
モデルの出力は、地域別医薬品製造成長、ガラス容器の貿易動向、公表された生産能力増強などの独立した指標と照合され、大きな差異はレビュー対象として指摘される。異常値については、基礎となる変換係数、価格の前提、および構成比率を再確認することで見直しを行い、その後、確定前に二次的なアナリストレビューが実施される。
本レポートは年次で更新され、大規模な生産能力の変化、エネルギー要因による急激な価格変動、医薬品包装要件に影響する政策変更などの重要な事象が発生した場合には、中間更新が実施される。提供前には、最新の公開情報の更新および受領した新たな一次情報を取り込むための最終確認が行われ、クライアントが最新かつ整合性のある見解を得られるようにしている。
Mordor Intelligenceの医薬品用ガラス包装市場推計と他の公表推計との比較
医薬品用ガラス包装の公表市場規模は、各社が必ずしも同じ容器セットを対象としているわけではなく、注射剤対経口液剤についてそれぞれ異なる価格・構成の前提を適用している場合があるため、大きく異なるように見えることがある。基準年もまた結果を変える要因であり、エネルギーコストと品質向上によりASPが急速に変動しうる一方で、すべての調査が同じペースで入力を更新しているわけではない。
実際には、最大のギャップの要因は、プレフィルドシリンジおよびカートリッジが完全に含まれているかどうか、タイプIホウケイ酸ガラスが処理済みおよび通常のソーダ石灰ガラスと比較してどのように価格付けされているか、そして需要が地域別の現実的な注射剤生産構成に結び付けられているか、あるいは広範な包装支出の代理指標に基づいているかという点である。バイオ医薬品について生産能力や貿易指標との相互検証を行わずに積極的な成長経路を用いる場合、この差はさらに拡大する。そのため、容器構成の分析と検証のステップが重要となり、これはMordor Intelligenceが採用しているモデリング上の選択である。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 32.85 B (2026) | |
| グローバル調査発行機関A | USD 20.97 B (2025) | より早い基準年とより長い予測期間を採用しており、公開されている概要では、注射剤用容器の構成およびガラスタイプ別の価格設定がどのように価値総計に変換されているかが明確に示されておらず、これが開始値を下方に引き下げる可能性がある。 |
| グローバル調査発行機関B | USD 23.40 B (2025) | より速い成長プロファイルを適用し、2025年の水準を低く報告している。これは、対象範囲がより広範な包装収益プールに依拠し、明示的なASPロジックを伴う地域別の容器形式別構成(バイアル、アンプル、瓶、プレフィルド形式)への依拠が少ない場合に起こり得る。 |
この表は、異なる基準年や容器需要をドル価値に変換する異なる方法によって、結果が数十億単位で変動しうることを示している。対象範囲を医薬品用一次ガラス容器に厳密に限定し、モデルを注射剤構成、形式シェア、および観察可能な貿易・生産能力指標に基づいて構築することで、最終的な数値は追跡しやすく、更新間で再現しやすいものとなる。


レポートで回答される主要な質問
2031年までに医薬品ガラス容器の世界需要はどの程度になりますか?
医薬品ガラス包装市場は2031年までに417億4,000万米ドルに達すると予測されています。
現在、どの製品カテゴリーが売上をリードしていますか?
バイアルは2025年に40.53%の収益シェアで首位を占め、主にワクチンおよび低分子注射剤向けです。
最も急成長している容器フォーマットは何ですか?
カートリッジおよびプレフィラブルシリンジは、自己投与デバイスの普及に伴い、2031年までに5.93%のCAGRで成長すると予測されています。
タイプIホウケイ酸塩ガラスはなぜこれほど優位なのですか?
その化学的耐久性が層間剥離を防ぎ、バイオロジクスの規制基準を満たしており、2025年に54.56%のシェアを支えています。
どの地域が最も急速に拡大しますか?
アジア太平洋地域は地域のワクチン製造義務付けに牽引されて2026〜2031年にかけて5.88%のCAGRを記録する見込みです。
最終更新日:



