
ペルー コンテナボード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.12 十億米ドル |
| 市場規模 (2026) | 1.18 十億米ドル |
| 市場規模 (2031) | 1.64 十億米ドル |
| 成長率 (2026 - 2031) | 6.81 % |
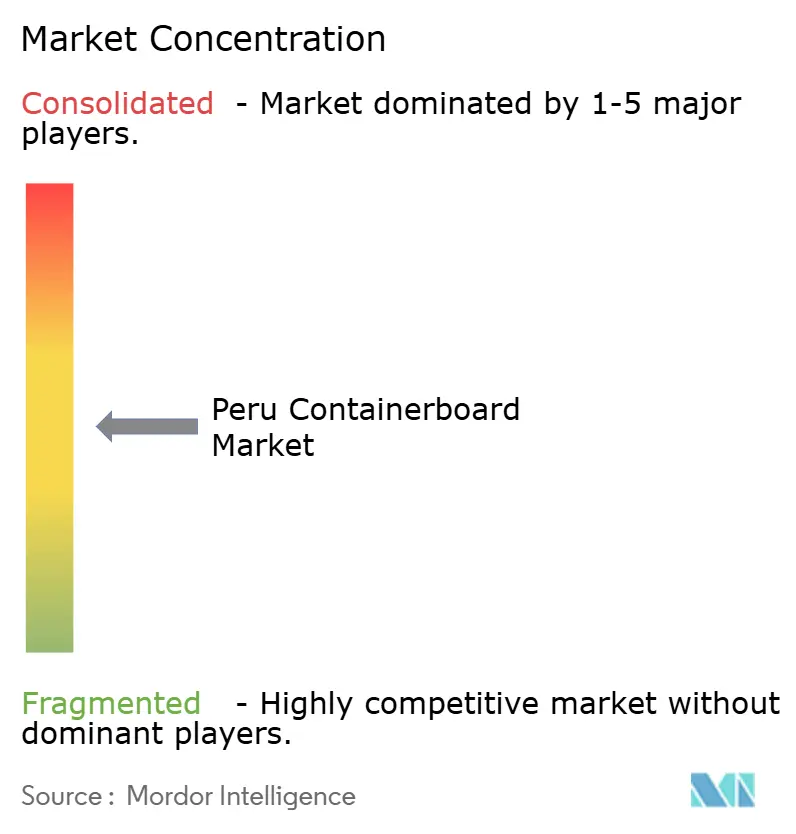
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるペルー コンテナボード市場分析
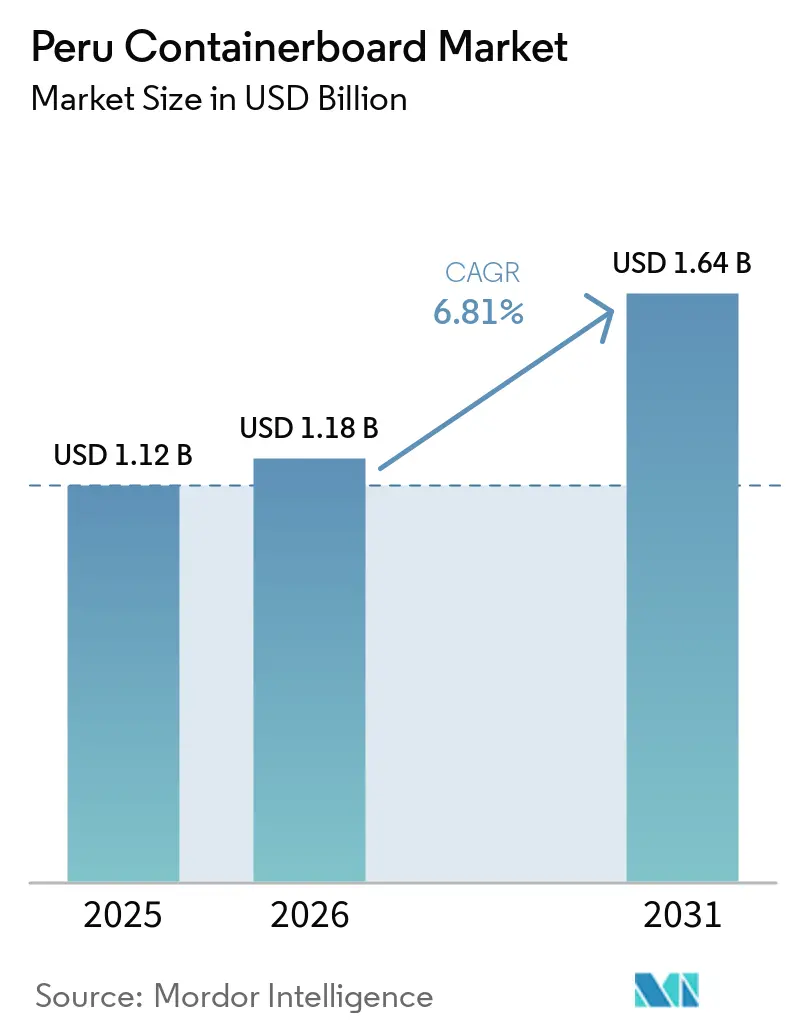
ペルー コンテナボード市場規模は、2025年の11億2,000万米ドル、2026年の11億8,000万米ドルから、2031年までに16億4,000万米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 6.81%を記録すると予測されています。ペルー コンテナボード市場は、ブルーベリー、テーブルグレープ、アボカドの輸出国としてのペルーの役割に支えられており、これらの産品は長距離の海上輸送および低温輸送チェーンの取り扱いに耐えられる段ボール箱を必要としています。農産物輸出収益は2025年に150億1,300万米ドルに達しており、その規模により段ボール需要は短期的な産業活動だけでなく、構造的な輸出基盤に結びついています。また、食品加工生産の増加やモダンリテールにおける二次包装の普及により、農産物輸出を超えた安定した国内需要層が形成されつつあります。競争環境は高度に集約されているわけではなく、国内規模、輸入クラフトライナーへのアクセス、加工品質、沿岸輸出回廊への近接性がサプライヤーの競争優位を形成しています。近期的には気象に連動した作物変動、輸入原材料コスト、内陸輸送の制約による圧力が続いていますが、ペルー コンテナボード市場は予測期間を通じて輸出量と低温輸送チェーン能力の継続的な改善に伴い、拡大を続ける見通しです。
主要レポートのポイント
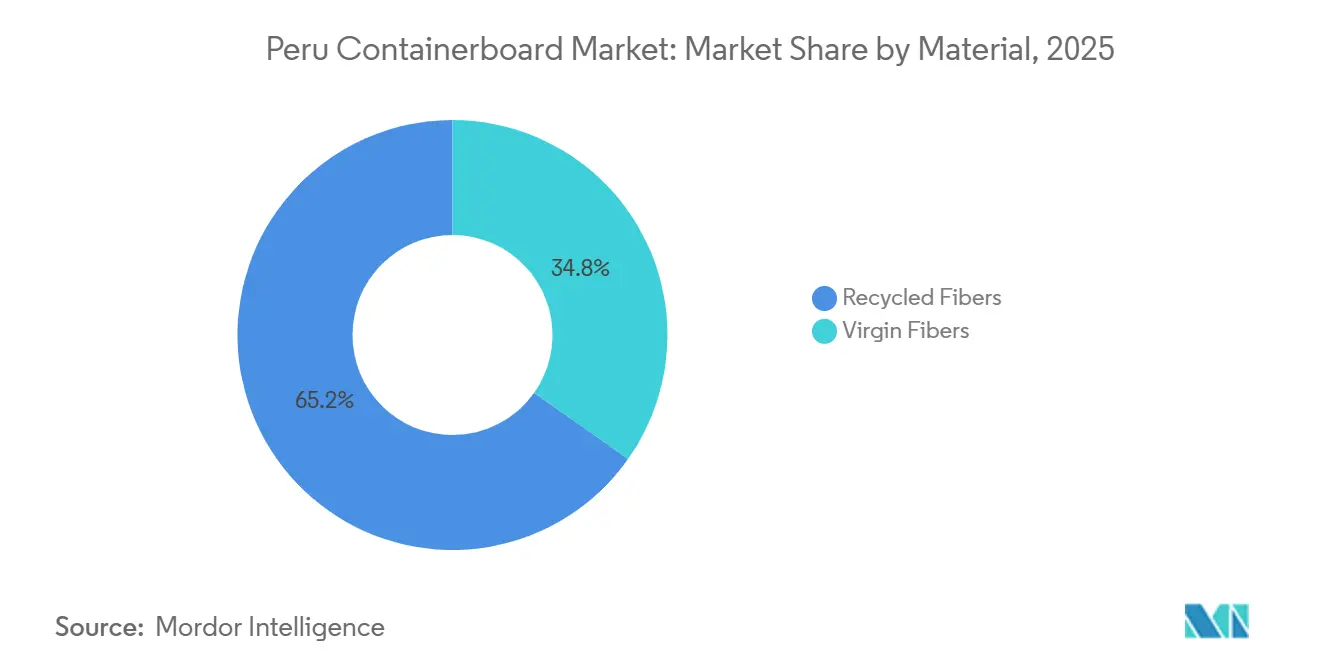
- 素材別では、リサイクルファイバーが2025年のペルー コンテナボード市場シェアの65.21%を占めました。
- 製品タイプ別では、クラフトライナーセグメントのペルー コンテナボード市場規模は2031年にかけてCAGR 7.38%で拡大する見込みです。
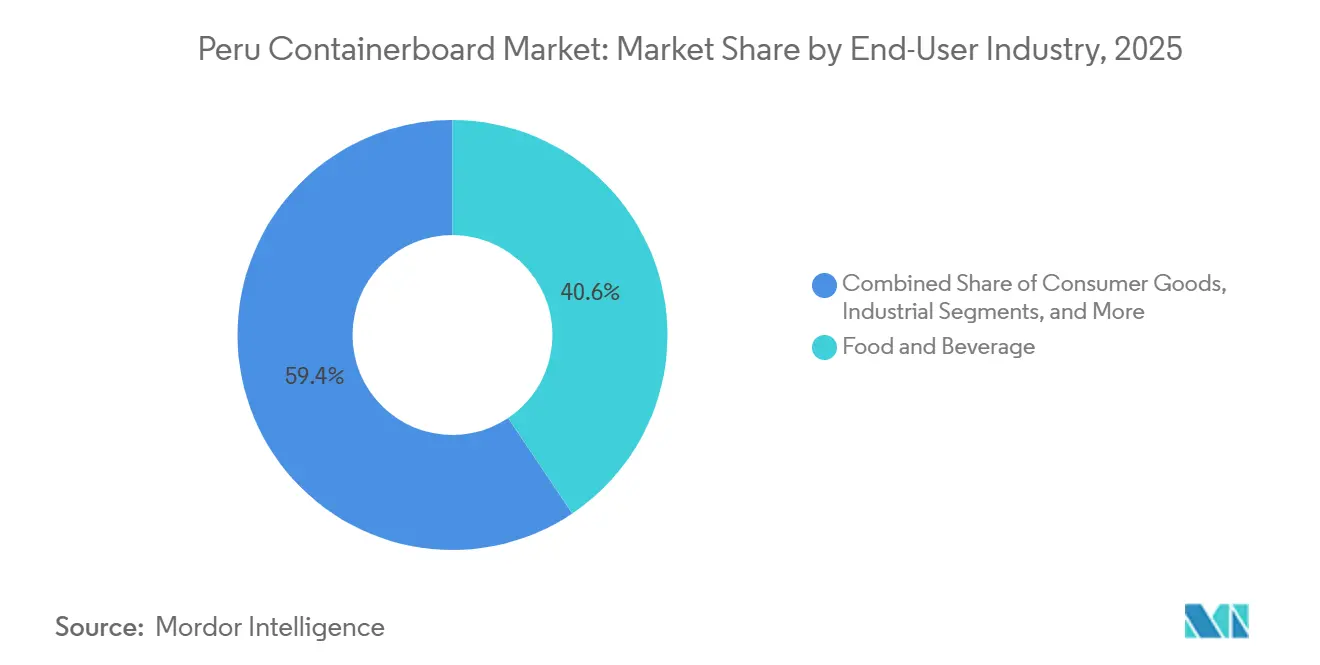
- エンドユーザー産業別では、食品・飲料が2025年のペルー コンテナボード市場シェアの40.59%を占めました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ペルー コンテナボード市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ブルーベリー、ブドウ、アボカドにおける農産物輸出の拡大 | +2.3% | 沿岸農産物輸出回廊、ラ・リベルタッド、ランバイエケ、イカ、リマ加工ハブへの波及 | 短期(2年以内) |
| 長距離輸送向け低温輸送チェーン輸出段ボールのアップグレード | +1.1% | 北部ペルー、ピウラ、ランバイエケ、ラ・リベルタッド、カヤオ港湾物流ゾーン | 中期(2〜4年) |
| 食品加工およびモダンリテール包装需要 | +0.8% | リマ首都圏、アレキパ、トルヒーヨ、ピウラを含む地方都市 | 中期(2〜4年) |
| リサイクルファイバー採用の増加とプラスチックから紙への代替 | +0.7% | グローバル、近期的にはリマおよび沿岸都市での普及が最も強い | 短期(2年以内) |
| 電子商取引と宅配便の小口化 | +0.5% | リマ首都圏中心部、アレキパおよびトルヒーヨへの拡大 | 中期(2〜4年) |
| 食品接触リサイクル包装に関する規制整備 | +0.2% | 全国、MINSAおよびDIGESAの監督下でリマに規制活動が集中する初期段階 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ブルーベリー、ブドウ、アボカドにおける農産物輸出の拡大
農産物輸出量は、生鮮農産物の出荷が収穫集約、冷蔵保管、輸出積み込みのほぼすべての段階で段ボール箱を必要とするため、ペルー コンテナボード市場における主要な需要の拠り所であり続けています。ペルーの農産物輸出収益は2025年に17.3%増の150億1,300万米ドルに達し、生鮮ブルーベリー、ブドウ、アボカドが非伝統的農産物輸出額の44.2%を占めました。[1] この品構成が重要なのは、これらが低仕様の出荷ではないためです。輸出業者は、欧州および北米の小売・物流要件を満たす換気、湿度管理、積み重ね強度、表面品質を備えた段ボール箱を必要としています。輸出カレンダーも年間を通じて分散しているため、加工業者は狭い農産物経済のように単一の収穫期に集中するリスクを負いません。この安定したフローは、工場稼働率、季節的な在庫計画、年間を通じた加工コストの回収改善を支えています。農産物輸出収益が2026年に160億米ドルを超えると予想される中、ペルー コンテナボード市場は広範で高付加価値かつ包装集約型の出荷基盤から引き続き支援を受けるでしょう。
長距離輸送向け低温輸送チェーン輸出段ボールのアップグレード
低温輸送チェーンへの投資は、輸出業者が冷蔵輸送と長距離海上輸送後も強度を維持できる段ボール箱をますます必要とするようになっているため、ペルーのコンテナボード市場における需要の品質構成を変えつつあります。2025年7月、Maerskはランバイエケ州オルモスに1万7,500平方メートルの統合梱包・冷蔵保管ハブを開設し、1時間あたり38トン以上の処理能力、7基の急速冷却トンネル、420基の統合冷蔵コンテナスロットを備えています。農園近くに低温輸送チェーンインフラが設置されると、加工業者は基本的な輸送包装ではなく、より長い滞留時間と厳格な取り扱い基準に耐えられる箱を供給しなければなりません。この変化により、目的地の棚に到達するまでに数週間の輸送期間を要する農産物向けに、より高性能なライナー、優れたフルーティングの組み合わせ、重量のあるボードグレードへの需要が高まっています。チャンカイの深水港物流整備が迫りつつある影響も同じ方向を示しており、輸送コストの低下と低温輸送チェーンの強化は、包装仕様の低下よりも輸出量の増加を促す傾向があります。その結果、ペルー コンテナボード市場では品質主導の成長が数量成長と並行して見られており、より厳格な段ボール基準を満たせるサプライヤーの地位が向上しています。
食品加工およびモダンリテール包装需要
国内包装需要は、食品加工とモダンリテールの両方が直接輸出箱を超えた段ボールソリューションを必要とするため、ペルー コンテナボード市場にとってより持続的な第二の支援層となっています。ペルーの食品加工セクターは2025年に6.3%成長し、産業GDPの約24%を占め、加工食品、飲料、乳製品、スナック、缶詰製品の産業基盤における重要性を示しています。[2] これがボード需要にとって重要なのは、加工品が二次包装、棚対応ケース、流通ユニットを通じて流通し、生鮮農産物よりも農場レベルの季節性の影響を受けにくいためです。小売チェーンも、輸送から棚への移動を最小限の再梱包で行えるディスプレイ対応フォーマット、より高い印刷品質、箱を求めるようになっています。このトレンドは、単純な輸送段ボールだけでなく、ダイカットフォーマットのより広い使用と高付加価値の加工作業を支えています。したがって、ペルー コンテナボード市場はより広い需要基盤から恩恵を受けており輸出農業が依然としてリードしているものの、食品加工と小売包装が年間を通じてより多くの継続性を加えています。
リサイクルファイバー採用の増加とプラスチックから紙への代替
リサイクルファイバーは、国内コスト構造が標準グレードの回収原料を優遇し、リマの回収ネットワークが国内バージンファイバー基盤よりも確立されているため、ペルー コンテナボード市場の中心であり続けています。リサイクルファイバーは2025年の素材構成をリードしており、その地位は買い手の価格規律と地域の紙回収・再処理チャネルの運営成熟度の両方を反映しています。一回使い捨てプラスチックからの脱却も、代替が技術的に実現可能なサプライチェーンの一部、特に二次包装と輸送フォーマットにおいて、紙ベースの包装選択を支援しています。同時に、この移行はすべての用途で均一ではありません。高付加価値の生鮮輸出は、低グレードのリサイクル原料が一貫して提供できるよりも厳格な性能と耐湿性を依然として必要としているためです。これが、リサイクル採用が輸出段ボールにおけるプレミアムバージンベースライナーへの需要に取って代わるのではなく、並行して拡大している理由です。実際には、ペルー コンテナボード市場はより細分化されつつあり、リサイクルグレードがその規模の役割を維持しながら、ファイバー代替政策と顧客の期待がより多くの包装決定において紙ソリューションを関連性のあるものに保っています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入クラフトライナー依存と外国為替エクスポージャー | -1.0% | 全国、最大の加工業者エクスポージャーはカヤオおよびリマ工業地区に集中 | 短期(2年以内) |
| 気象による混乱と作物連動の需要変動 | -0.7% | 北部および沿岸農産物輸出回廊、ラ・リベルタッド、ランバイエケ、イカ | 短期(2年以内) |
| アンデス内陸物流による配送箱コストの上昇と損傷リスク | -0.4% | アンデス高地および内陸アマゾン地域 | 長期(4年以上) |
| フレキソおよびデジタル印刷機の熟練労働力不足 | -0.3% | 全国、リマ以外の地方都市で最も強い圧力 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
輸入クラフトライナー依存と外国為替エクスポージャー
ペルーには国内のバージンファイバー クラフトライナー製紙工場能力がないため、輸入クラフトライナーはペルー コンテナボード市場にとって構造的な圧力点であり続けています。これは、強度、印刷仕上げ、耐湿性が低グレードの代替品を排除する用途において、加工業者が輸入供給に依存することを意味します。この依存は、季節的な輸出契約の下で箱の価格が確定されている場合に管理が難しくなります。外国為替条件が不利に転じた際に、加工業者が常に高い原材料コストを転嫁できるわけではないためです。このリスクは市場全体で不均等であり、最大手と同じ調達規模や顧客交渉力を持たない中堅業者に最も重くのしかかります。したがって、ペルー コンテナボード市場は需要が堅調な場合でも利益率の制約に直面します。輸出量の改善よりも収益が早く圧迫される可能性があるためです。この問題は競争にも影響を与えており、より強固な調達関係とより柔軟なサプライチェーンを持つ企業が、輸入コスト変動時に収益性を守るうえで有利な立場にあります。
気象による混乱と作物連動の需要変動
ペルー コンテナボード市場は農業生産にして高い露出を維持しており、段ボール需要の多くが農産物輸出と収穫条件に結びついています。コンテナボード消費量は2022年の42万7,000トンから2023年に30万3,000トンへと落ち込み、その後2024年に31万トン、2025年には推定31万9,000トンへと回復しており、気象と政治的条件が輸出フローを混乱させた際に需要がいかに急速に変化するかを示しています。2026年第1四半期にペルーの農産物輸出は6.4%増加しましたが、そのペースは2025年第1四半期に記録された16%成長を下回り、ブドウとマンゴーの出荷減少が減速を反映しました。[3] これが重要なのは、いくつかの生鮮商品グループが依然として段ボール消費量の大きなシェアを占めているため、不作のシーズンが国内食品・消費者包装からの安定した支援を急速に上回る可能性があるためです。長期的な輸出見通しが良好であっても、加工業者は通常の設備能力の決定では平準化が難しい短期的な数量変動に備えて計画を立てる必要があります。ペルー コンテナボード市場にとって、気象は農業問題にとどまらず、生産計画、在庫水準、価格規律に直接影響する操業変数です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:リサイクルファイバーの規模とバージンファイバーの品質需要
リサイクルファイバーは2025年のペルー コンテナボード市場の65.21%を占め、標準グレードの箱生産において価格規律を重視する市場での回収原料の明確なコスト優位性からそのリードが生まれました。このセグメントの地位は、リマを中心とした回収・再処理の成熟度も反映しており、国内の製紙工場と加工業者にバージンファイバー調達よりも信頼性の高い紙原料の流れを提供しています。実際には、リサイクル素材は入手可能性と競争力のある箱価格を優先する買い手が多い一般的なテストライナーおよびフルーティング用途のデフォルト選択肢であり続けています。これにより、ペルー コンテナボード産業の大部分が輸入パルプやバージンクラフトシステムではなく、地域の回収経済に結びついています。また、プレミアム輸出用途が高い仕様に移行している中でも、リサイクルグレードが支配的であり続ける理由も説明しています。
この話のもう一方の側面は、バージンファイバー生産がより速く成長しており、バージンファイバーのペルー コンテナボード市場は2031年にかけてCAGR 7.24%で拡大すると予測されていることです。この成長は、破裂強度、より滑らかな印刷面、優れた耐湿性が原材料コスト優位性よりも重要な輸出段ボール要件によって牽引されています。欧州および北米の小売サプライチェーンも、より強力な認証とより一貫した物理的性能をサポートできる段ボールへと輸出業者を誘導しています。これにより、ペルー コンテナボード市場内に分割構造が生まれており、リサイクルグレードが数量基盤を維持しながら、バージンベースのライナーが高付加価値用途でウェイトを増しています。時間の経過とともに、生鮮農産物輸出に対応する加工業者は、より広い素材構成が回収ファイバーによってリードされ続けるとしても、輸入プレミアムライナーの使用を深める能性が高いです。その結果は、リサイクルボードの代替ではなく、コモディティグレードと輸出グレードの包装需要のより明確な分離です。
製品タイプ別:テストライナーの数量リーダーシップとクラフトライナーのアップグレード勢い
テストライナーは2025年のペルー コンテナボード市場の金額ベースで43.15%を占め、コスト重視の段ボール箱生産における標準ライニング材としての役割を反映しています。その強固な地位は、リサイクルファイバー製造と日常的な国内包装ニーズ、特に食品流通、消費者向け生活必需品、一般輸送ケースとの適合性から生まれています。テストライナーは、バージンクラフトライナーに付随する輸入コスト負担なしに幅広い標準用途に十分な強度を提供するため、ペルー コンテナボード市場の中心であり続けています。フルーティングも同様の論理に従っており、リマおよびその他の商業センターに供給する中・大規模加工業者が使用するコア段ボール構造を支えています。これらのグレードは合わせて国内箱システムの操業基盤を形成し、依然として日常的な加工活動の多くを占めています。
しかし、クラフトライナーは最も成長が速い製品タイプであり、クラフトライナーのペルー コンテナボード市場規模は2031年にかけてCAGR 7.38%で上昇すると予想されています。この成長は輸出包装のアップグレードサイクルに結びついており、生鮮農産物と長距離冷蔵輸送が標準的な国内用途で使用されるものよりも強く安定したライナーを必要としています。この変化は商業的でもあり、高付加価値の輸出業者は包装の失敗が出荷品質、小売業者のコンプライアンス、またはブランドプレゼンテーションを危険にさらす可能性がある場合、ファイバー性能に対してより多くを支払う意欲があります。これが、輸入クラフトライナーへの露出がコスト課題であり続けるにもかかわらず、ペルー コンテナボード市場が徐々により豊かな性能グレードライナーの構成に移行している理由です。その構成が変化するにつれて、プレミアムベースペーパーへのより強いアクセスとより優れた加工一貫性を持つサプライヤーが輸出連動アカウントでシェアを獲得する可能性が高いです。テストライナーは広い数量リードを維持しますが、クラフトライナーは輸出マージンでより多くの付加価値を獲得する見込みです。
エンドユーザー産業別:食品・飲料のリーダーシップと消費財のより速い成長
食品・飲料は2025年のペルー コンテナボード市場の40.59%を占め、明確な差をつけて最大のエンドユーザー産業となっています。このリーダーシップは、生鮮農産物の輸出段ボール、加工食品の二次包装、小売流通における段ボールフォーマットのより広い使用の複合効果を反映しています。このカテゴリーは、農産物輸出向け輸送段ボールから加工食品向け高品質ディスプレイ対応パックまで、さまざまなボードグレードをサポートするのに十分な幅広さを持っています。この幅広さにより、ペルー コンテナボード市場は対外貿易と国内消費の両方に結びついたエンドユース市場に強固な基盤を持っています。また、製品の取り扱い、流通、棚の要件がセグメント全体で異なるため、需要が単一の包装フォーマットに依存しないことも意味しています。
消費財は最も成長が速いエンドユーザーセグメントであり、このセグメントのペルー コンテナボード市場規模は2031年にかけてCAGR 7.46%で拡大すると予測されています。この成長はオンラインフルフィルメント、小包輸送、パーソナルケアの拡大、および以前はより柔軟なフォーマットに大きく依存していたカテゴリーにおけるより硬い段ボール包装への移行から生まれています。食品加工は依然として全体的な需要の底を支えており、このセクターは2025年に6.3%成長し、産業経済の大きな部分を占め続けています。[4] 加工食品需要と成長が速い消費財チャネルの間のこの相互作用により、ペルー コンテナボード市場は農産物輸出のみに基づくよりもバランスの取れた成長プロファイルを持っています。産業用およびその他のエンドユーザーは鉱業、化学、建設関連包装において依然として需要に貢献していますが、その成長プロファイルは構造的に強くありません。そのため、食品・飲料は数量の拠り所であり続け、消費財はより広いペルー コンテナボード産業全体でフォーマットニーズが多様化するにつれて関連性を高め続けるでしょう。
注記: 個別セグメントのシェアはレポート購入後に入手可能です
地理的分析
ペルー コンテナボード市場は地理的に沿岸輸出回廊を中心としており、リマが国内需要の主要な加工、回収、物流ハブとして機能しています。リマの優位性は、製紙工場、段ボール加工能力、商業需要、カヤオを通じた輸出準備活動の集中から生まれています。これにより、この都市は国内消費センターであると同時に、出荷前に農業地域から集約された農産物の中核的な再配送拠点となっています。したがって、ペルー コンテナボード市場は純粋に地域消費マップに従うのではなく、作物が栽培される場所だけでなく、産業能力と輸出物流が交差する場所でボード需要が高まります。この構造は、リマを拠点とするインフラへのアクセスと沿岸貨物チャネルへの強いつながりを持つ規模のある企業に有利です。
北部ペルーは、農産物輸出量と低温輸送チェーン投資がピウラ、ランバイエケ、ラ・リベルタッドの生産地帯に近づくにつれて、より重要性を増しています。2025年7月のMaerskによるオルモスへの統合梱包・冷蔵保管ハブの開設は、主要な果物栽培地域近くに高容量の輸出インフラを追加することでその変化を強化しました。これが重要なのは、梱包・冷却活動への地域アクセスがリマだけでなく収穫地点近くでの段ボール需要を強化するためです。また、より短いリードタイムで季節のピークに対応するために北部にさらなる設備を配置したい加工業者の投資論理も支えています。ペルー コンテナボード市場において、北部の地理は輸送上の優位性と同様に性能上の優位性でもあり、輸出取り扱いでは段ボールの品質とタイミングの両方が重要です。
南部ペルーは二次的な回廊を形成しており、イカが主導し、輸出志向の農業と、より強いボードグレードを優遇する長距離輸送ルートに支えられています。これらの南部フローは、より長い輸送期間が包装の失敗に対するペナルティを高めるため、より重いゲージの段ボールを必要とすることが多いです。内陸のアンデスおよびアマゾン地域は、急峻な地形、長い配送ルート、箱の損傷リスクの高さが配送コストを押し上げ、より広い段ボール採用を制限するため、依然として構造的な不利を抱えています。ペルー コンテナボード市場はまた、ペルーが特にプレミアムグレード向けに主要なベースペーパーを輸入し、地域の加工業者が完成段ボールソリューションの生産で競争するより広い南米サプライチェーンの中に位置しています。これにより、調達経済は国内需要だけでなく、地域サプライヤーとの貨物条件と為替レートの動向にも結びついています。予測期間を通じて、最も強い地理的成長は沿岸輸出回廊に結びついたままであり、内陸開発は物流の摩擦がコア需要の入手可能性よりも解決が難しいため、遅れる可能性が高いです。
競争環境
ペルー コンテナボード市場は上位では適度に集約されており、中堅層ではより分散しており、Trupal S.A.が最も強い国内生産地位を保持し、Smurfit Westrock plcが主要な多国籍加工企業として際立っています。Trupalの優位性は、製紙工場能力、回収ファイバーへのアクセス、リマから北部ペルーに広がる工場フットプリントから生まれており、規模と地域的なリーチの両方を提供しています。Smurfit Westrockは異なる方法で競争しており、グローバル調達、設計能力、要求の厳しい海外バイヤーに対応する輸出業者に適したコンプライアンス志向の段ボール製品を活用しています。より広い分野には、EcoPacking Cartones S.A.、Cartones Villa Marina S.A.、Packingtech Perú S.A.C.などの国内加工業者が含まれており、地域アクセス、価格、収穫ピーク時の短い対応時間で競争する傾向があります。これにより、ペルー コンテナボード市場は規模が重要でありながら、専門的なサービスと立地が依然として顧客の意思決定を形成する階層構造を持っています。
2025年および2026年の戦略的動向は、競争が価格だけでなく、能力、品質、物流を中心としていることを示しています。Trupalの1億ソル(約2,700万米ドル相当)の投資計画とピウラへの新しい段ボール製造機の取得は、北部農産物輸出回廊における地位を強化しました。同社はまたスジャナおよびエビタミエント工場での生産記録を報告し、低温輸送チェーン輸出段ボールをサポートするためにスジャナに新しい印刷・ダイカットプレスを追加しました。一方、Smurfit Westrockは2025年度第3四半期にペルーで段ボール箱数量が25%成長したと報告しており、同社が性能グレードの包装と供給信頼性を重視するアカウントで勢いを増していたことを示しています。これらの動向は、サプライヤーが次の利益プールがどこにあると考えているかを示しているため、ペルー コンテナボード市場において重要です。すなわち、コモディティボード生産だけでなく、輸出包装品質、地域近接性、加工一貫性にあります。
地域の生産者もより広い南米物流と輸出戦略を通じてペルーでの地位を改善しようとしています。Empresas CMPC S.A.は2026年1月にリオグランデドスル州に15億ブラジルレアル(2億8,000万米ドル)の港湾ターミナル投資を発表しており、このステップはペルーを含む南米市場へのクラフト紙輸送の貨物経済を改善できます。デジタル印刷、インラインダイカット、より高度なディスプレイ対応フォーマットには競争上の空白が残っており、多くの中堅加工業者は依然として高仕様の作業のために外部委託の仕上げに依存しています。ペルー コンテナボード市場はまた、湿気バリア、改質雰囲気包装コンポーネント、より厳格な認証要求が輸出段ボールでより関連性を持つようになるにつれて、より性能ベースの差別化に向けた段階的な移行を見せる可能性があります。これは技術サポートとプレミアムライナーへの安定したアクセスを持つ企業に有利であり、小規模企業は原材料の変動と季節的な需要変動に対してより露出したままです。それでも、複数の中堅および地域プレーヤーの存在は市場が少数のグループによって厳密に管理されていないことを意味し、国内および輸出志向のアカウント全体で顧客の選択肢は依然として意味のあるものです。
ペルー コンテナボード産業のリーダー企業
-
Smurfit Westrock plc
-
Trupal S.A.
-
Cartones Villa Marina S.A.
-
EcoPacking Cartones S.A.
-
Packingtech Peru S.A.C.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年5月:ペルー保健省(MINSA)は省令第388-2026/MINSA号を公布し、食品接触包装においてPETを超えるリサイクル原料の承認拡大に関する最高令草案について90日間のパブリックコンサルテーョンを開始し、DIGESA監督下での直接食品接触用途におけるリサイクルコンテナボードに向けた規制上の開放を示唆しました。
- 2026年4月:Smurfit Westrockは2026年6月1日付でコンテナボードの価格を1トンあたり50米ドル引き上げると発表し、4月に実施された1トンあたり50米ドルの引き上げに続くもので、グローバル生産者からの輸入クラフトライナーに依存するペルーの加工業者への持続的なコスト圧力を示しています。
- 2026年1月:Empresas CMPC S.A.は「プロジェト・ナトゥレーザ」プログラムの一環として、ブラジルのリオグランデドスル州の港湾ターミナルに15億ブラジルレアル(2億8,000万米ドル)の投資を発表しました。この開発はペルーを含む南米市場へのCMPCのクラフト紙輸出の物流経済を改善することが期待されています。
- 2026年1月:ペルー農業開発省は、2025年に115の目的地に300万トン以上の農産物を輸出したと発表し、アボカド(76万7,230トン)、テーブルグレープ(55万5,524トン)、ブルーベリー(34万3,537トン)が数量ベースの輸出商品上位3品目を占め、主要な加工ハブ全体で記録的な段ボール需要を牽引しました。
ペルー コンテナボード市場レポートの範囲
ペルー コンテナボード市場は、段ボール包装ソリューションの製造に使用されるコンテナボードの生産、流通、消費を包含しています。バージンファイバーおよびリサイクルファイバーから製造されたコンテナボードを含み、クラフトライナー、テストライナー、フルーティングなどの主要な製品タイプをカバーしています。これらの素材は主に、食品・飲料、消費財、産業用、医薬品、農業を含むさまざまなエンドユーザー産業における保護・輸送包装用途に使用されています。市場は、持続可能で軽量かつ耐久性のある包装ソリューションへの需要増加によって牽引されています。
ペルー コンテナボード市場レポートは、素材別(バージンファイバーおよびリサイクルファイバー)、製品タイプ別(クラフトライナー、テストライナー、フルーティング)、エンドユーザー産業別(食品・飲料、消費財、産業用、その他のエンドユーザー産業)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
| バージンファイバー |
| リサイクルファイバー |
| クラフトライナー |
| テストライナー |
| フルーティング |
| 食品・飲料 |
| 消費財 |
| 産業用 |
| その他のエンドユーザー産業 |
| 素材別 | バージンファイバー |
| リサイクルファイバー | |
| 製品タイプ別 | クラフトライナー |
| テストライナー | |
| フルーティング | |
| エンドユーザー産業別 | 食品・飲料 |
| 消費財 | |
| 産業用 | |
| その他のエンドユーザー産業 |
レポートで回答される主要な質問
ペルー コンテナボード市場の現在および将来の規模は?
ペルー コンテナボード市場規模は2025年に11億2,000万米ドルであり、2026年には11億8,000万米ドルと評価され、2026年から2031年にかけてCAGR 6.81%で2031年までに16億4,000万米ドルに達すると予測されています。
ペルーにおけるコンテナボード需要を牽引しているものは何ですか?
最も強い需要促進要因は、ブルーベリー、ブドウ、アボカドにおける農産物輸出の成長であり、低温輸送チェーンの拡大、食品加工生産の強化、モダンリテールおよび消費財流通における段ボール包装のより広い使用によって支えられています。
ペルーにおけるコンテナボード需要をリードしている素材セグメントはどれですか?
リサイクルファイバーは2025年に65.21%のシェアでリードしており、コスト競争力と確立された回収ネットワークに支えられていますが、バージンファイバーは輸出段ボールがより高い仕様に移行するにつれてCAGR 7.24%でより速く成長すると予測されています。
ペルーで最も速く成長している製品タイプはどれですか?
クラフトライナーは2031年にかけてCAGR 7.38%で最も速い成長を記録すると予想されており、テストライナーは2025年に43.15%のシェアで最大の製品タイプであり続けています。
需要の最大シェアを占めるエンドユーザー産業はどれですか?
食品・飲料は2025年に40.59%のシェアでリードしており、生鮮農産物輸出段ボール、加工食品包装、成長する小売対応段ボールフォーマットを組み合わせているためです。
ペルーのサプライヤーが直面する主なリスクは何ですか?
主なリスクは、輸入クラフトライナー依存、外国為替エクスポージャー、気象に起因する作物変動、高い内陸輸送コストであり、これらはすべて輸出需要が堅調であっても利益率を圧迫する可能性があります。