
パキスタンコンテナボード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
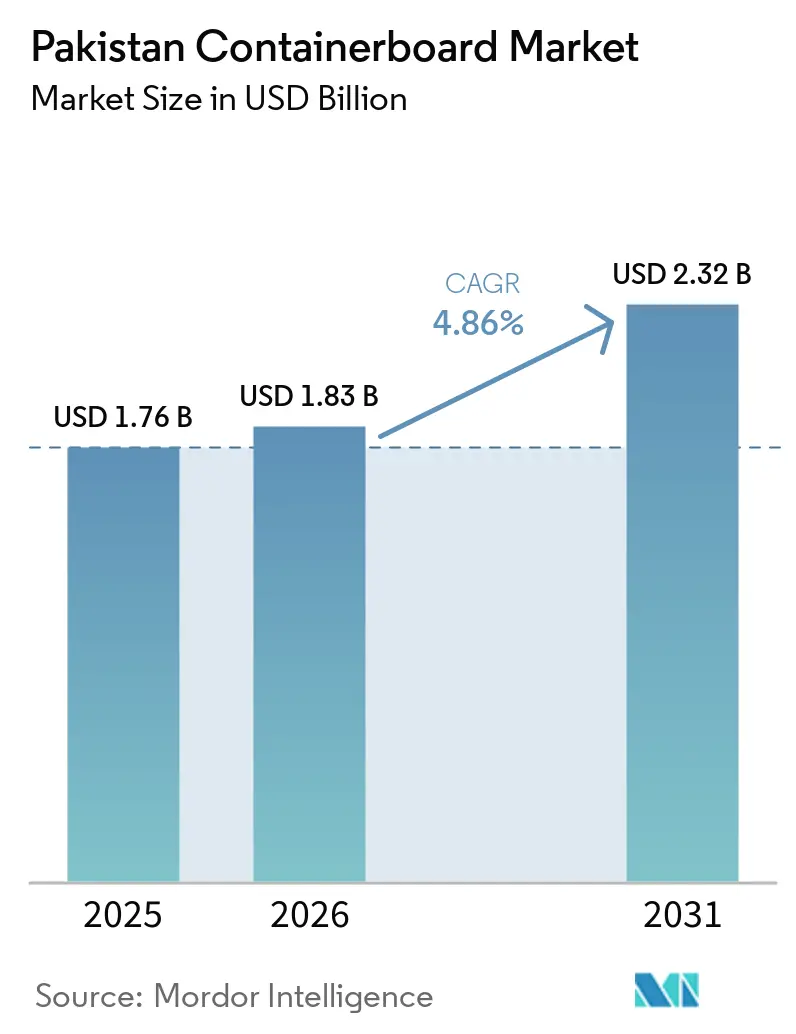
| 基準年の市場規模 (2025) | 1.76 十億米ドル |
| 市場規模 (2026) | 1.83 十億米ドル |
| 市場規模 (2031) | 2.32 十億米ドル |
| 成長率 (2026 - 2031) | 4.86 % |
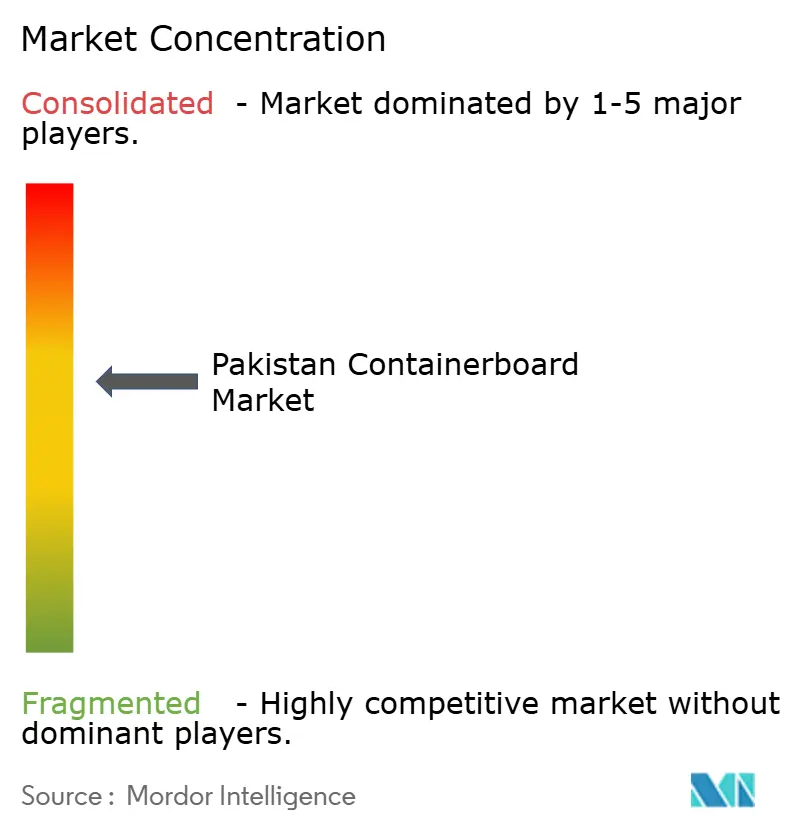
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるパキスタンコンテナボード市場分析
パキスタンコンテナボード市場規模は、2025年の17.6 ビリオン 米ドルから2026年には18.3 ビリオン 米ドルに増加し、2026年から2031年にかけて4.86%のCAGRで成長して、2031年までに23.2 ビリオン 米ドルに達する見込みです。
需要は、より大きな包装消費基盤、段ボール箱への転換における着実な成長、そして依然としてリサイクルファイバーに大きく依存する原料ミックスによって支えられています。パキスタンの紙生産量は以前の期間において現在の予測レンジを上回る速度で成長していましたが、この減速はエネルギーコストと原材料調達コストによる圧力を反映しており、最終需要における明確な弱さを示すものではありません。パキスタンコンテナボード市場はまた、より一貫したボード強度と印刷性能を必要とする輸出志向のコンバーターや多国籍FMCG購買者からの厳格な品質要求によっても形成されています。これより、リサイクル素材がコスト経済の中心であり続ける中でも、プレミアムグレードが拡大する余地が生まれています。競争優位性は、ファイバーを確保し、電力コストを管理し、より優れた統合と自動化によって転換効率を改善できる生産者に引き続き集中する可能性が高いです。
主要レポートのポイント
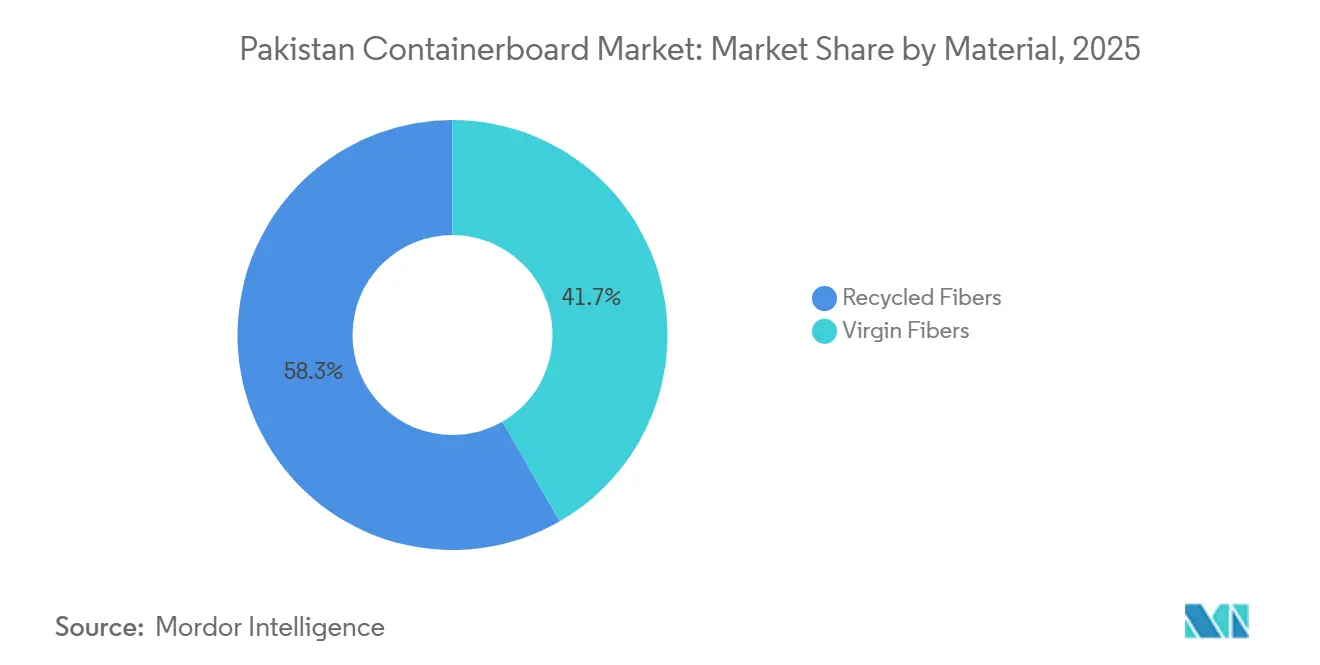
- 素材別では、リサイクルファイバーが2025年のパキスタンコンテナボード市場シェアの58.32%を占め、バージンファイバーは2031年までに5.37%のCAGRで最も速い成長を記録すると予測されています。
- 製品タイプ別では、クラフトライナーが2025年のパキスタンコンテナボード市場規模の46.43%のシェアを占め、フルーティングは2031年までに5.69%のCAGRで拡大する見込みです。
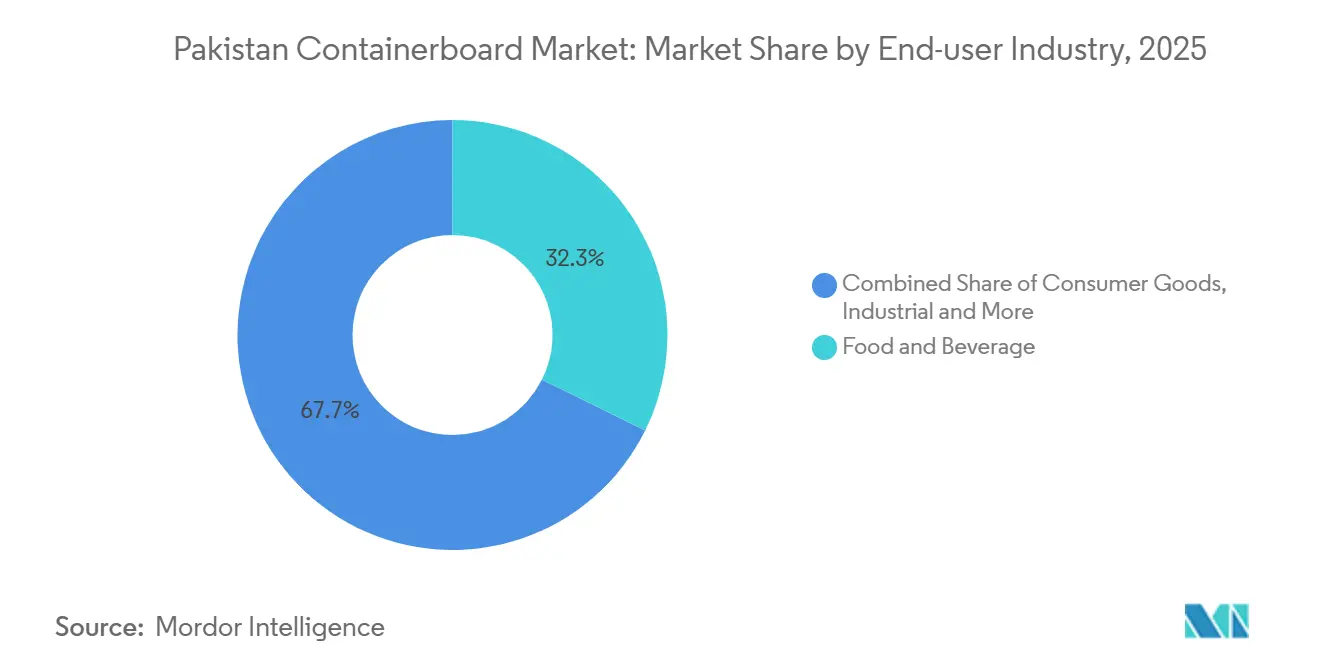
- エンドユーザー産業別では、食品・飲料が2025年の需要の32.32%を占め、産業用途は2031年までに6.15%のCAGRで最も速い成長が予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
パキスタンコンテナボード市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 包装済み食品・飲料生産量の成長 | +1.5% | 全国規模、パンジャブ州、ラホール、ファイサラバード、シンド州、カラチに主要集中 | 中期(2〜4年) |
| Eコマースおよびモダンリテール物流の拡大 | +1.1% | 全国規模、ラホール、カラチ、イスラマバードで早期に集中 | 短期(2年以内) |
| リサイクルファイバー包装への持続可能性主導のシフト | +0.8% | 全国規模、カラチおよびラホールの産業回廊で加速 | 長期(4年以上) |
| 消費財サプライチェーンからの段ボール需要の増加 | +0.6% | 全国規模、グジュランワーラ、シアルコット、ファイサラバードの輸出クラスターへの波及あり | 中期(2〜4年) |
| 果物、繊維製品、産業用出荷向け輸出カートン化 | +0.4% | 繊維製品輸出向けパンジャブ州、マンゴーおよびコメ輸出ベルト向けシンド州 | 短期(2年以内)〜中期(2〜4年) |
| 自動化された段ボール加工および高性能ボード転換への投資 | +0.3% | パンジャブ州の産業団地およびカラチ港隣接のコンバーターハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
包装済み食品・飲料生産量の成長
包装済み食品・飲料生産量の成長は、2026年においてパキスタンコンテナボード市場に対する最も強力な需要支援要因であり続けました。上場食品・飲料企業は2026年第1四半期に売上高5%増、税引後利益15%増を報告し、飲料カテゴリー単独では消費者購買力がインフレのピークから回復したことで売上高が17%増加しました。ネスレパキスタンは四半期売上高を7%増加させ、FrieslandCampina Engro Pakistanは売上高を10%増加させ、包装集約型カテゴリーが小売・流通チャネルを通じてより多くの数量を動かしていることを示しました。乳製品、飲料、包装済み食品の数量増加は通常、より大型の段ボール二次包装の需要増加を必要とするため、製紙工場とコンバーターはクラフトライナーおよびテストライナーグレードへの強い引き合いを見込んでいます。パキスタンの上場消費者セクターの利益は28%増加してPKR 2,440 ビリオン(2025年パキスタン国立銀行の為替参照レートPKR 279.7/米ドルを使用して8億7,240万米ドル)となり、主要ブランドオーナーが包装を標化し出荷量を拡大する余地が広がりました。この背景は、ボード需要を裁量的サイクルだけでなく日常的な包装消費に結びつけています。
Eコマースおよびモダンリテール物流の拡大
Eコマースおよびモダンリテール物流の拡大は、パキスタンコンテナボード市場を従来の食品主導の基盤を超えて広げています。パキスタンのEコマース市場は2024年に55 ビリオン 米ドルに達し、2027年まで年率17%で成長すると予測されており、電子機器、アパレル、中小企業商品、ソーシャルコマース注文において新たな段ボール需要を生み出しました。この変化が重要なのは、落下耐性とリングクラッシュ性能に関するフルフィルメント要件が、従来の小売チャネルで使用される軽量ボックスではなく、より強固なボード仕様に向けて出荷の相当な割合を押し上げているためです。Darazなどのプラットフォームもフルフィルメントパートナーに対してより厳格な包装コンプライアンスを要求しており、出荷条件がより優れた保護を必要とする場合にコンバーターが単純なシングルウォール形式からアップグレードすることを促しています。配送・フルフィルメント企業による地域倉庫の拡大により、段ボール消費が二次都市にも広がっており、ボックス需要はもはやカラチとラホールに限定されていません。パキスタンコンテナボード市場にとって、実際の効果はフルーティング消費の増加、より速い再注文サイクル、そして以前は段ボール輸送包装に依存していなかった企業からの需要増加です。
リサイクルファイバー包装への持続可能性主導のシフト
持続可能性に関連した包装の変化はまだ緩やかですが、パキスタンコンテナボード市場に対するより確固たる支援となりつつあります。2025年には、食品・飲料企業、NGO、リサイクル業者、包装企業がCoRE Allianceを結成し、パキスタン固有の拡大生産者責任フレームワークについて政府代表者と協力し始めました。この提案には、包装回収機関に対する5年間の税免除と、リサイクル機器に対するゼロ関税制度が含まれており、実施されればファイバー回収とリサイクルボード生産の経済性が改善されます。この政策の方向性は、確立されたリサイクル経路を持つ素材を優遇するため重要であり、コンテナボードは多くのプラスチック形式よりもそのシステム内に明確に位置づけられています。2026年には、アジアのプラスチック包装価格がイラン紛争関連の供給混乱により4年ぶりの高値に達し、以前から素材転換を遅らせていたブランドオーナーから紙ベース形式への代替問い合わせが加速しました。長期的には、規制圧力とコスト圧力の組み合わせにより、食品、消費財、輸送包装全体でリサイクルファイバーソリューションへの需要が強化されるはずです。
消費財サプライチェーンからの段ボール需要の増加
消費財サプライチェーンからの段ボール需要の増加は、全国流通ネットワークが下位都市へとより深く拡大するにつれて、パキスタンコンテナボード市場を引き続き支えています。パキスタンの消費者必需品企業は2025年に合計PKR 1,100 ビリオン(2025年パキスタン国立銀行の為替参照レートで3億9,330万米ドル)の利益を計上し、前年比13%増となりました。[1] この利益改善は、全国流通向けのより優れた二次包装を含むサプライチェーン標準化への再投資能力の強化を示しています。Ismail Industriesは2025年7月〜12月に総売上高PKR 615 ビリオン(同為替参照レートで2億1,990万米ドル相当)を報告しており、そのマルチブランドポートフォリオは広範な流通ネットワーク全体で標準化された段ボールカートン仕様に依存しています。モダントレードと組織化された小売が拡大するにつれて、より多くの商品が非公式な大量出荷ではなく個別の段ボールSKUで移動するようになり、一貫したクラッシュ強度、印刷品質、取り扱い性能の必要性が高まっています。これは、大規模で繰り返し可能なボード品質を提供できる組織化されたコンバーターに有利に働きます。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギー関税インフレと自家発電コスト圧力 | -1.2% | 全国規模、パンジャブ州とシンド州の系統依存製紙工場への影響が最大 | 短期(2年以内)〜中期(2〜4年) |
| ルピー変動と輸入ファイバーコストへのエクスポージャー | -0.9% | 全国規模、カラチを拠点とするOCCおよびパルプ輸入業者で深刻 | 中期(2〜4年) |
| 回収紙収集の非効率性とファイバー品質のばらつき | -0.5% | 全国規模、ラホール、カラチ、ファイサラバード、シェイクプラに収集が集中 | 長期(4年以上) |
| 買い手抵抗のある転換市場における限定的な価格転嫁 | -0.3% | 全国規模、断片化した小規模コンバーターセグメントで最も深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
エネルギー関税インフレと自家発電コスト圧力
エネルギー関税圧力は、連続製紙プロセスが途切れない蒸気と電力を必要とするため、パキスタンコンテナボード市場に対する最も明確な制約の一つであり続けています。産業用税引前電力関税は2024年3月にPKR 49.19/ユニット(0.18米ドル)で、改定された産業用関税が発効した後、2026年3月にはPKR 34.75/ユニット(0.12米ドル)に低下しました。NEPRAの2026年2月の改定により、産業用基本料金がPKR 33.58/ユニット(0.12米ドル)からPKR 29.54/ユニット(0.11米ドル)に引き下げられ、系統依存の事業者にある程度の緩和をもたらしました。[2] その削減後でも、産業ユーザーが負担するクロスサブシディの重荷により、パキスタンの電力コストは補助金を受けた中国の製造関税と比べて競争力が低く、買い手が着地ボード価格を比較する際に国内製紙工場の競争力を弱めています。Century PaperのCoGen-1(12.3 MW)とCoGen-2(22 MW)ユニットは、コスト管理とマージン回復力において自家発電がいかに重要かを示しています。その結果、自家発電を持つ統合型生産者と系統価格に依然さらされている小規模コンバーターとの間の格差が拡大しています。
ルピー変動と輸入ファイバーコストへのエクスポージャー
ルピー変動と輸入ファイバー依存は、パキスタンコンテナボード市場全体の収益可視性を引き続き制限しています。紙は包装産における総原材料コストの約70%を占めるため、OCC、バージンクラフトパルプ、化学木材パルプの価格変動は製紙工場の経済性に迅速に影響します。パキスタンの通貨は2025年に平均PKR 279.7/米ドルで推移し、ストレス期よりも安定していましたが、2022年以前のレンジと比較すると依然として高水準でした。PACRAはまた、化学木材パルプの輸入が2025年に金額ベースで減少したことを指摘しており、これは投入コストの吸収が困難になるにつれて調達が縮小したことを反映しています。輸入ファイバーコストを引き上げる同じ通貨安が、現地通貨での高いボード価格を受け入れる買い手の意欲も低下させるため、この圧迫はより深刻です。これにより、マージンの薄いコンバーターは世界価格で決まる投入物と完全な価格転嫁に抵抗する国内市場との間に挟まれることになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:リサイクルファイバーの優位性が品質主導のバージンファイバー復活を覆い隠す
リサイクルファイバーは2025年の需要の58.32%を占め、素材別でパキスタンコンテナボード市場のリードを維持しました。このセグメントの強みは、国内回収紙と輸入OCCの経済性から生まれており、いずれも現在の為替条件下でバージンパルプへの大規模依存よりも国内製紙工場基盤にとって扱いやすいものです。パンジャブ州の産業団地にある中規模生産者の多くは、輸入バージン原料へのシフトが現在の為替条件下でコストエクスポージャーを大幅に高めるため、引き続きリサイクルファイバー配合で操業しています。バージンファイバーは現在の数量では小さいものの、輸出志向のコンバーターや多国籍FMCG購買者がより優れた破裂強度とリングクラッシュ性能を求めるにつれて、2026年〜2031年にかけて5.37%のCAGRで成長すると予測されています。したがって、パキスタンコンテナボード産業は、大量のリサイクルセグメントとプレミアム品質のバージンセグメントに分かれており、両者がそれぞれ異なる理由で拡大しています。
Bulleh Shah Packagingの2025年8月のTetra Pak Pakistanとの覚書により、使用済み飲料カートンをライナー、フルーティング、クラフト紙にリサイクルするチャネルが生まれ、国内回収ファイバーのより構造化された供給源が加わりました。このステップは、世界の回収ファイバー価格が引き締まった際にマージンを圧迫することが多かったOCC輸入依存を直接解消するため重要です。収集から生産までのチェーンにおけるデジタルトレーサビリティも、透明な回収システムをますます優遇する提案されたEPRフレームワークのコンプライアンス方向に合致しています。同時に、Bulleh Shah Packagingはカナダのサプライヤーから化学パルプを引き続き輸入しており、パキスタンコンテナボード市場のプレミアムグレードは、性能要件がリサイクル配合の能力を超える場合に依然として国際的なファイバー調達ネットワークに依存していることを示しています。
製品タイプ別:クラフトライナーがリードし、フルーティングが段ボール加工機の拡大を反映
クラフトライナーは2025年の製品タイプ別パキスタンコンテナボード市場の46.43%を占め、段ボールボード構造における外側フェーシング層としての中心的な役割を反映しました。このリーダーシップはパキスタンの包装需要の構造に結びついており、食品、消費財、産業用出荷、輸出カートンはすべて信頼性の高い外側ライナー強度に依存しています。テストライナーも、印刷と耐湿性の要求がプレミアム用途より低い標準・中グレードボックスにおいて重要な地位を維持しました。フルーティングは2031年まで5.69%という最も速い成長率で拡大すると予測されており、段ボール加工機のスループットが増加し、コンバーターがEコマースおよび消費財チャネル全体でより多くの出荷量を処理するにつれて成長します。実際には、フルーティング需要の増加は、パキスタンコンテナボード産業において新しい段ボール加工機の能力が稼働し始めた最初のサインであることが多いです。
Roshan Packagesの垂直統合計画は、Roshan Sun Tao Paper Millsを通じて年間10万トンの茶色紙生産を目標とし、クラフトライナーとフルーティングの両グレードに明確に焦点を当てていました。このプロジェクトの経済特区立地により、10年間の税免除と設備・機械への輸入関税の低減が提供され、操業が拡大した際の構造的なコスト競争力が向上します。この戦略は、物流の強度が高まった際に最も速く動くグレードへの上流アクセスをコンバーターが求めているため、製品ミックスがますます重要になっている理由を示しています。BOBSTの2025年の完全自動化段ボール生産ラインの発売も、より広い技術的方向性を示しており、パキスタンの大手コンバーターは労働、品質、スループットの圧力が増す中で同様の自動化の道を評価しています。
エンドユーザー産業別:食品・飲料が数量を支え、産業用需要が加速
食品・飲料は2025年の需要の32.32%を占め、パキスタンコンテナボード市場において最大のエンドユーザー基盤となりました。このセグメントの規模は、継続的なFMCG生産、定期的な補充サイクル、および小売チャネル全体でのチルド、冷凍、常温包装製品の幅広い普及に基づいています。2026年第1四半期の実績がその地位を強化し、飲料売上高が17%増、調味料・料理製品が16%増となり、二次包装スループットの強化を示しました。消費財もマクロ条件が不均一な場合でも家庭用・パーソナルケアカテゴリーが動き続けるため、安定したボード需要を提供しています。医薬品や農薬化学品の流通を含む他のエンドユーザー産業は規模が小さいものの、段ボール包装需要に対して安定した基本負荷を供給しています。
産業用途は2026年〜2031年にかけて6.15%のCAGRで成長すると予測されており、エンドユーザーカテゴリーの中で最も速い拡大プロファイルを持っています。この成長は、輸送保護と取り扱いの一貫性のために重い段ボール形式が使用されるセメント、ハードウェア、自動車部品、農業化学品流通における包装ニーズの増加を反映しています。このパターンは、パキスタンコンテナボード市場を食品主導の需要を超えて広げ、将来の成長を国内製造活動とより密接に結びつけるため注目に値します。産業顧客はまた、段ボールボードが出荷あたりのコスト削減、軽量化、地域流通ルート全体での取り扱いの容易さを提供する場合に、非公式でより重い包装形式から離れつつあります。このシフトが続くにつれて、より厳格なボード仕様と信頼性の高い供給を持つ組織化されたコンバーターが、主に短期価格で競争する小規模事業者よりも有利な立場に置かれます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
パキスタンコンテナボード市場の生産と消費は引き続きパンジャブ州とシンド州に集中しており、ラホール・カスール・シェイクプラ回廊とカラチが主要な製紙工場とコンバーターの中心地として機能しています。Century Paper and Board Millsはラホール・ムルタン高速道路沿いのカスール近郊に統合生産拠点を構えており、内陸需要センターと農業残渣供給に近い立地を維持しています。Bulleh Shah Packagingの主要生産拠点とRoshan Packagesのラホール産業ゾーン周辺の操業基盤は、ボードおよび段ボール転換における最強の製造クラスターとしてのパンジャブ州の役割を強化しています。パンジャブ州はまた、継続的な二次包装を必要とする主要な食品加工、消費財、繊維製品生産センターの本拠地であるため、下流需要の大きなシェアを担っています。パキスタンの繊維製品輸出は2025〜26年に109 ビリオン 米ドルに達し、ファイサラバード、グジュランワーラ、シアルコットなどの輸出志向製造ベルトからのカートン需要を支えています。
カラチを中心とするシンド州は、OCCと化学パルプの主要な輸入・流通ゲートウェイとして機能しており、パキスタンコンテナボード市場において異なる役割を担っています。カラチを拠点とするメーカーは港湾物流への直接アクセスの恩恵を受けており、より北方の製紙工場と比較して輸入ファイバーの内陸輸送コストを低減しています。Bulleh Shahの顧客ミックス(ユニリーバ、ネスレ、コカ・コーラ、ペプシを含む)も、商品がカラチの商業ネットワークを通じて移動するにつれて、南部回廊にとって大規模な全国流通リンクがいかに重要かを示しています。カラチの需要ミックスは、都市がFMCG製造、医薬品、対外貿易フローの交差点に位置しているため、一部の内陸センターよりも産業・輸出活動により多くさらされています。
小規模な州は依然として浸透が不十分ですが、流通ネットワークが広がり主要製紙工場回廊外での輸出活動が増加するにつれて、より関連性が高まっています。カイバル・パフトゥンクワ州と北部生産地帯は果物・野菜の出荷向けに輸出グレードのカートンをより多く必要としていますが、その供給の多くは依然としてパンジャブ州とシンド州から移動しています。商務省の2026年6月のイランおよび中央アジアルートへのマンゴー輸出に対する金融手段要件の免除は、6月〜9月の出荷期間中に季節的なカートン需要を押し上げると予想されています。パキスタン果物・野菜輸出業者協会の2025年のマンゴー輸出目標12万5,000トンも、季節的な輸出ベルトにおけるカートン化需要の強化を示しており、従来のハブ外での地域的な箱製造活動の余地を生み出しています。
競争環境
パキスタンコンテナボード市場は統合製紙工場層では適度に集中していますが、後方統合なしに競争する小規模コンバーターの長いテールがあるため、転換レベルでは依然として断片化しています。Bulleh Shah Packagingは国内最大の統合プラットフォームを運営しており、紙・ボード能力24万トンと年間段ボール箱能力2億1,000万ユニットを有しています[3] Century Paper and Board Millsはこれに続き、23万MTの設置製紙能力、統合パルプ操業、コスト管理を強化する自家発電資産を有しています。[4] これらの統合プレイヤーの下では、Roshan Packages、Jahangir Packages、Sufi Brothers、Sardar Family Packagesなどのコンバーターが上流規模よりも価格、立地、納期で競争しています。
垂直統合は競争構造における最も明確な戦略的分水嶺になりつつあります。Roshan PackagesのRoshan Sun Tao Paper Millsプロジェクトは年間10万トンの茶色紙生産を目標とし、外部調達ボードへの依存を減らしてバリューチェーン全体でより多くのマージンを獲得するよう設計されています。Packages Limitedもまた、普通株式、劣後債、潜在的なローンから株式への転換の組み合わせを通じてBulleh Shah PackagingにPKR 80 ビリオン(2025年パキスタン国立銀行の為替参照レートを使用して2,860万米ドル)を注入しており、グループが統合規模をいかに強力に支持しているかを示しています。Bulleh Shah PackagingのTetra Pak Pakistanとのリサイクルパートナーシップは、国内回収ファイバーへのアクセスを拡大し、選択されたグレードにおける輸入OCC依存を低減することで別の戦略的層を加えました。自動化も競争ツールとして台頭しており、BOBSTクラスの統合ラインは従来の設備と比較して1箱あたりの労働コストを30〜40%削減しながら、ライン一貫性と速度を改善できます。
最も強いホワイトスペース機会は、耐湿性フルーティングや小売対応包装向けマイクロフルート形式などの高性能グレードに依然として存在しています。これらのグレードは、より厳格なプロセス管理とより優れたボード投入品質を必要とするため、小規模コンバーターが一貫して供給することが困難です。南部流通回廊も大規模統合能力に対して開かれたままであり、需要は増加しているものの、パンジャブ州で見られるような深さでそれらのルートを支配する単一プレイヤーはいません。全体として、競争環境はファイバー調達、電力経済性、転換品質、顧客サービスを同時に管理できる企業に有利です。
パキスタンコンテナボード産業リーダー
-
Bulleh Shah Packaging (Pvt.) Limited
-
Century Paper & Board Mills Limited
-
Roshan Packages Limited
-
Sardar Family Packages Pvt. Ltd.
-
Jahangir Packages (Pvt) Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年5月:パキスタン商務省は、イランおよびイラン経由の中央アジア諸国へのマンゴー輸出に対する金融手段要件について、2026年6月1日〜9月30日の4ヶ月間の免除を付与しました。この政策はマンゴーの最盛期に、パンジャブ州とシンド州の果物輸出業者からの輸出グレード段ボール外装カートンへの需要を直接刺激し、コンテナボードコンバーターの季節的なカートン化量を拡大します。
- 2026年3月:パキスタン電力部門は、産業用税引前電力関税が2024年3月のPKR 49.19/ユニット(0.18米ドル)から2026年3月にはPKR 34.75/ユニット(0.12米ドル)に低下し、累積でPKR 14.44/ユニット(0.05米ドル)の削減となり、1ユニットあたりの生産コストの構造的に大きなシェアを占める製紙操業に対して大幅なエネルギーコスト緩和をもたらしたと報告しました。
- 2026年2月:NEPRAは産業用基本電力関税をPKR 33.58からPKR 29.54/ユニットへ、1ユニットあたりPKR 4.04の削減として、2026年2月1日付で正式に通知しました。この改定はまた、産業界に対するPKR 1,010 ビリオンのクロスサブシディ負担を解消し、系統依存の段ボールボードメーカーとコンバーターに操業コストの緩和をもたらしました。
パキスタンコンテナボード市場レポートの範囲
パキスタンコンテナボード市場は、段ボール包装ソリューションの製造に使用されるコンテナボードの生産、流通、消費を包含しています。バージンファイバーとリサイクルファイバーから製造されたコンテナボードを含み、クラフトライナー、テストライナー、フルーティングなどの主要製品タイプをカバーしています。これらの素材は主に、食品・飲料、消費財、産業用、医薬品、農業を含む様々なエンドユーザー産業における保護・輸送包装用途に使用されています。市場は、持続可能で軽量かつ耐久性のある包装ソリューションへの需要増加によって牽引されています。
パキスタンコンテナボード市場レポートは、素材別(バージンファイバー、リサイクルファイバ)、製品タイプ別(クラフトライナー、テストライナー、フルーティング)、エンドユーザー産業別(食品・飲料、消費財、産業用、その他のエンドユーザー産業)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
| バージンファイバー |
| リサイクルファイバー |
| クラフトライナー |
| テストライナー |
| フルーティング |
| 食品・飲料 |
| 消費財 |
| 産業用 |
| その他のエンドユーザー産業 |
| 素材別 | バージンファイバー |
| リサイクルファイバー | |
| 製品タイプ別 | クラフトライナー |
| テストライナー | |
| フルーティング | |
| エンドユーザー産業別 | 食品・飲料 |
| 消費財 | |
| 産業用 | |
| その他のエンドユーザー産業 |
レポートで回答される主要な質問
パキスタンコンテナボード市場の2026年の規模はいくらで、2031年までにどこに達すると予測されていますか?
パキスタンコンテナボード市場規模は2026年に18.3 ビリオン 米ドルで、4.86%のCAGRで2031年までに23.2 ビリオン 米ドルに達すると予測されています。
パキスタンでどの素材セグメントが需要をリードしていますか?
リサイクルファイバーが2025年に58.32%のシェアで需要をリードしており、国内製紙工場基盤がコスト管理のために依然として回収紙と輸入OCCに大きく依存しているためです。
2031年まで最も速く成長している製品タイプはどれですか?
フルーティングは5.69%のCAGRで最も速く成長すると予測されており、段ボール加工機のスループットの増加と小売・物流チャネル全体でのより頻繁な出荷活動によって支えられています。
コンテナボードに対して最大の数量基盤を生み出しているエンドユーザーグループはどれですか?
食品・飲料は2025年の需要の32.32%を占め、安定した包装済み食品、乳製品、飲料の数量によって支えられ、最大のエンドユーザーグループであり続けています。
なぜ統合型生産者は小規模コンバーターよりも有利な立場にありますか?
統合型プレイヤーはファイバー調達、電力経済性、ボード品質に対してより強い管理力を持っており、小規模コンバーターは原材料の変動と系統ベースのエネルギーコストにより多くさらされています。
2031年までの成長に影響を与える主なリスクは何ですか?
主なリスクはエネルギー関税圧力、ルピー変動、輸入ファイバーへの依存であり、これらはすべてマージンの安定性を制限し、より高いコストを買い手に転嫁する能力を低下させます。