
コロンビア コンテナボード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.38 十億米ドル |
| 市場規模 (2026) | 1.45 十億米ドル |
| 市場規模 (2031) | 1.98 十億米ドル |
| 成長率 (2026 - 2031) | 6.43 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコロンビア コンテナボード市場分析
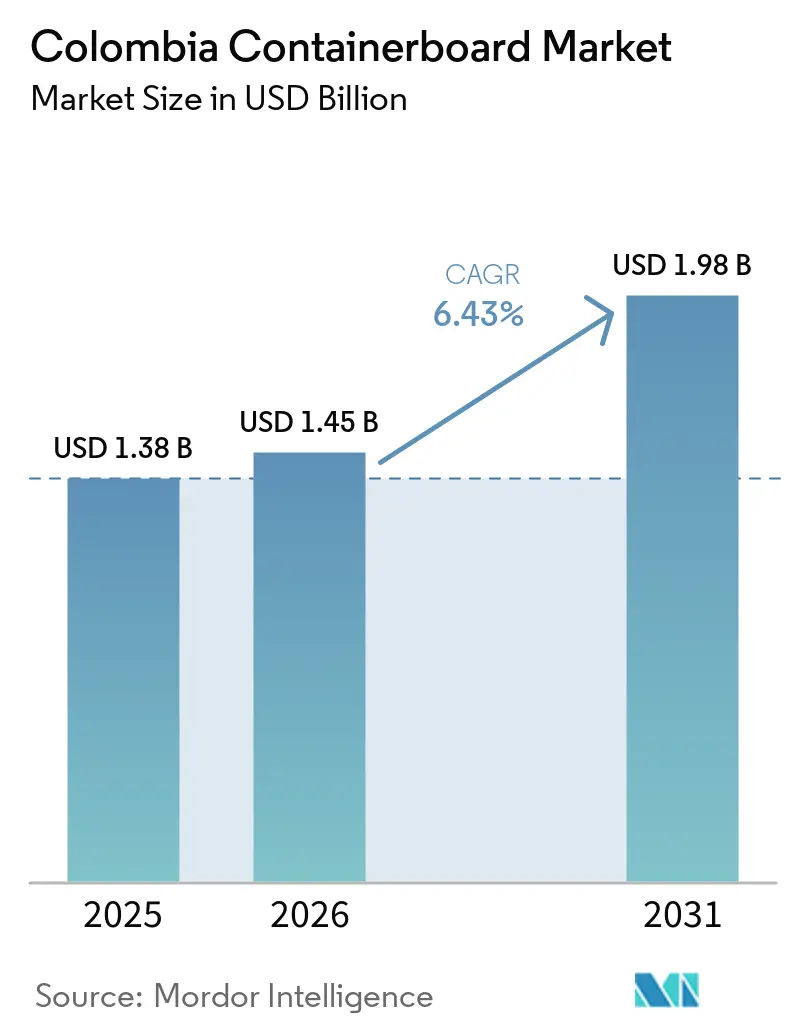
コロンビア コンテナボード市場規模は、2025年に13.8億米ドル、2026年に14.5億米ドルと予測され、2026年から2031年にかけてCAGR 6.43%で成長し、2031年までに19.8億米ドルに達する見込みです。コロンビア コンテナボード市場の成長は、特定のエンドユーズカテゴリーにおける一時的な回復ではなく、包装需要の持続的な構造変化を反映しています。Eコマースは、より多くの消費財を小型の段ボール小包で流通させており、都市部の物流ネットワーク全体でボックスのスループットを高め、コンバーターのリードタイムを逼迫させています。プラスチック廃止規制により、二次包装および配送包装がファイバーへと移行しており、食品加工業の回復は、製紙工場とコンバーターの稼働率を支える安定した出荷量を取り戻しつつあります。国内消費は国内生産を上回るペースで推移しており、輸入依存度が引き続き重要な要素となっているため、ファイバー調達とエネルギー使用を管理し、優れたサービスを提供できる生産者の価値が高まっています。大規模な統合投資、食品安全認証、バリアコーティング紙の開発は、OCC、パルプ、フレート、電力コストがマージンを圧迫し続ける中でも、コロンビア コンテナボード市場における機会の幅を広げています。
主要レポートのポイント
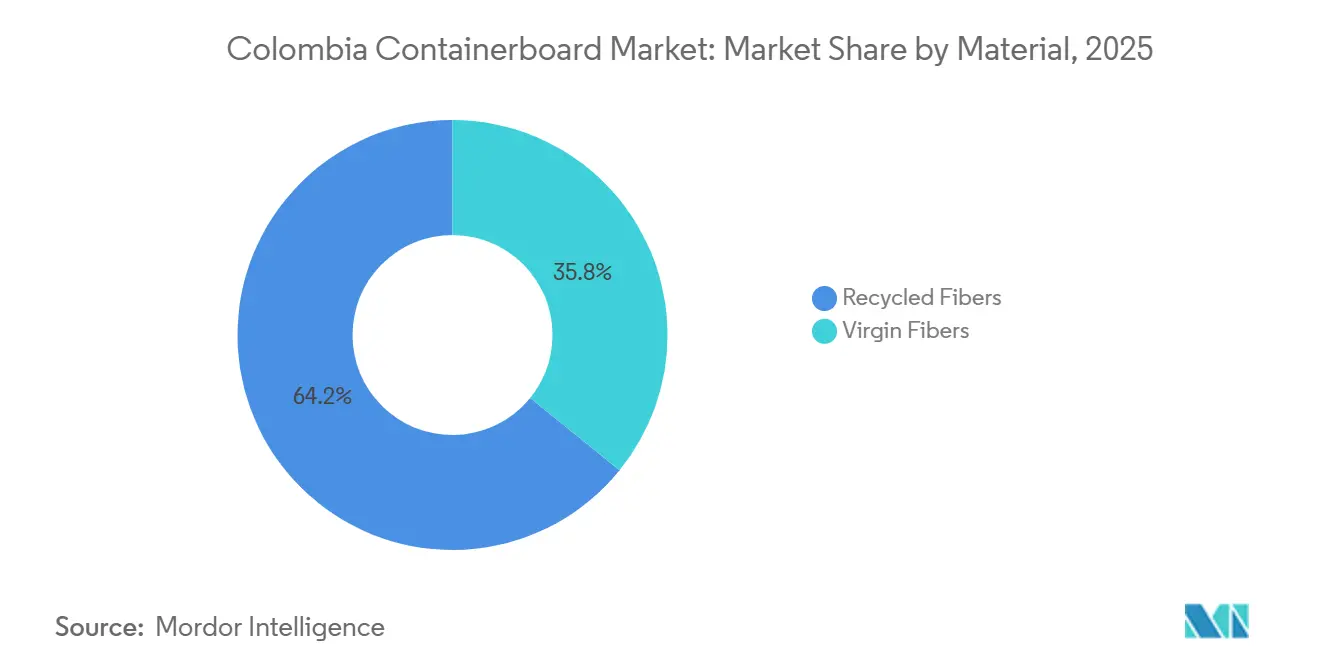
- 素材別では、リサイクルファイバーが2025年のコロンビア コンテナボード市場シェアの64.17%を占めました。
- 製品タイプ別では、クラフトライナーセグメントのコロンビア コンテナボード市場規模は2031年にかけてCAGR 7.02%で拡大する見込みです。
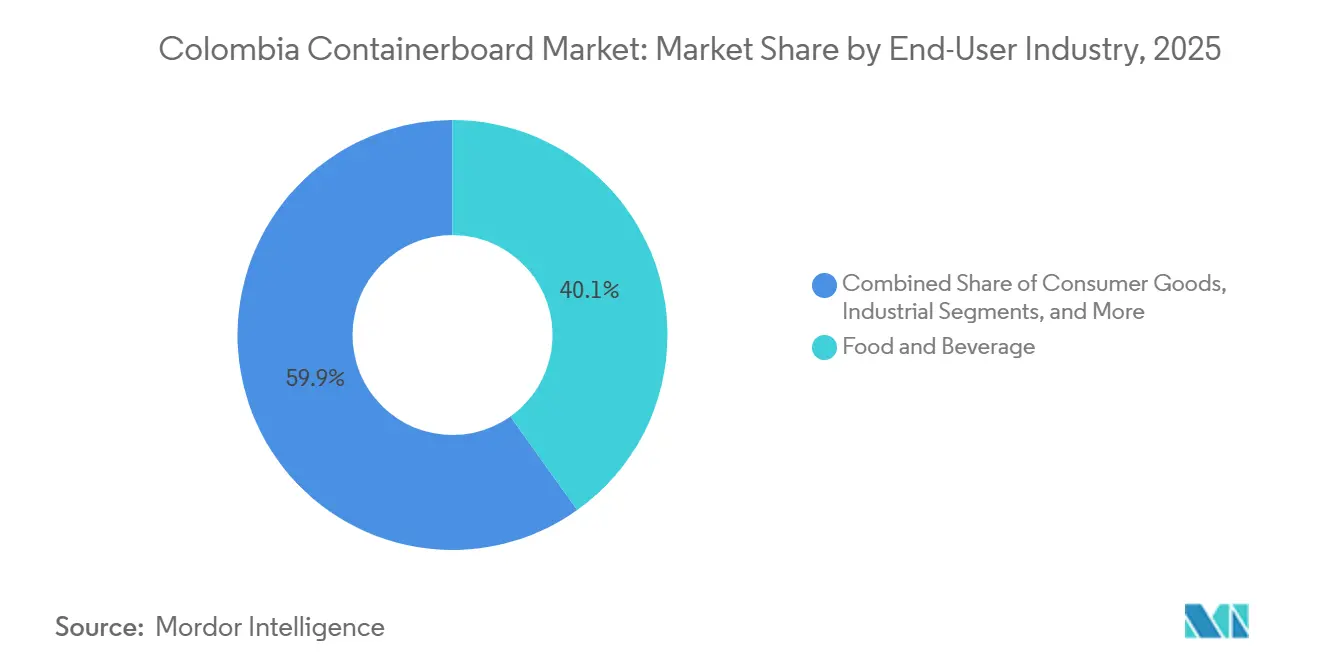
- エンドユーザー産業別では、食品・飲料が2025年のコロンビア コンテナボード市場シェアの40.14%を占めました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
コロンビア コンテナボード市場のトレンドとインサイト
ドイバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースの小包密度が段ボール箱のスループット需要を押し上げる | +1.4% | 全国規模、ボゴタ、メデジン、カリ、バランキージャで早期の恩恵 | 短期(2年以内) |
| プラスチック代替規制が二次包装・配送包装をファイバーへ誘導 | +1.2% | 全国規模、主要都市中心部の商業・小売ゾーンに集中 | 中期(2〜4年) |
| 食品・飲料の回復が基本負荷カートン需要を支える | +1.0% | 全国規模、ボゴタ、バジェ・デル・カウカ、大西洋岸が主要消費ゾーン | 中期(2〜4年) |
| 回収ファイバーのエコシステムがリサイクル コンテナボードの参入障壁を低下させる | +0.8% | 全国規模、ボゴタ、メデジン、カリ、バランキージャに回収インフラが集中 | 長期(4年以上) |
| バリア・耐油脂性紙のイノベーションがファイバー包装の用途を拡大 | +0.5% | 全国規模、アンティオキアおよびバジェ・デル・カウカの輸出向け農業包装へも波及 | 長期(4年以上) |
| バイオマスおよび製紙工場のアップグレードが国内供給の信頼性を向上 | +0.3% | 全国規模、ユンボ(バジェ・デル・カウカ)およびバランキージャ(アトランティコ)を中心に展開 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
Eコマースの小包密度が段ボール箱のスループット要件を高めている
コロンビアのEコマースチャネルは2025年末に取引額COP 145.4兆(345.6億米ドル)を記録し、前年比11.1%増となりました。1取引あたりの平均チケット額がCOP 212,373(57.69米ドル)と低下していることは、ネットワーク内でより小型・軽量の小包が流通していることを示しています。この変化が重要なのは、コロンビア コンテナボード市場のコンバーターが同じ商品価値に対してより多くのボックスイベントを処理しなければならず、ボックス総重量よりもボックス数が厳しい運営上の制約となるためです。小売業者と物流事業者も、都市部の配送チャネルにおける空隙充填材の削減と寸法重量課金の軽減を目的として、BフルートおよびEフルートのマイクロ段ボール形式を要求しています。これは、標準的なブラウンボックス生産のみに依存するのではなく、より精密な印刷・裁断精度への投資が可能なコンバーターに有利に働きます。また、ボタとメデジンでは小包密度が既存の工場レイアウトの設計能力を超えるペースで上昇しており、設備増強が配送圧力を完全には緩和できていない理由もここにあります。
プラスチック代替規制が二次包装・配送包装をファイバーへ誘導している
環境省は2024年7月に決議0803号を発令し、法律2232号に基づく段階的廃止の道筋を開始しました。これは2030年までに21カテゴリーの使い捨てプラスチックを対象としています。[1] 最初の規制は2024年7月7日に発効し、8品目が市場から禁止されました。この規制はEコマースチャネルを通じて販売される製品にも適用されるため、デジタル販売業者が包装変更を先送りする抜け道がなくなります。コロンビア コンテナボード市場では、需要はキャリーバッグにとどまらず、配送・テイクアウト・小売流通向けの輸送対応二次包装にまで及んでいます。Smurfit Westrockがプラスチコス・フェニックス向けに設計した段ボールは、年間30トン以上の使い捨てプラスチックを代替し、クライアントのカリブ地域売上を20%向上させました。これはファイバーへの代替が法令遵守と販売促進の両方を支援できることを示しています。拡大生産者責任規制はボトル入り飲料水包装にもリサイクル含有量を義務付けており、隣接する包装カテゴリー全体でバージンプラスチック形式からの移行圧力がさらに高まっています。[2]
食品・飲料の回復が基本負荷カートン需要を支えている
コロンビアの食品加工セクターは製造業全体の29%を占め、2024年の消費額は590億米ドル達しました。[3] 同セクターの生産は2024年に0.7%減少しましたが、その要因は一部食品への課税、高い輸送コスト、家計支出の軟化であり、包装食品需要の構造的な崩壊ではありませんでした。小売食品売上は2024年に12%増加し、コンパクトな店舗ネットワーク全体で頻繁な段ボール補充を必要とするハードディスカウントチェーンに支えられました。また、2025年のGDP成長率は2.6%と予測されており、現代的な小売を通じて流通する包装品の消費環境を下支えしました。これはコロンビア コンテナボード市場にとって重要であり、食品包装需要は安定的で仕様主導型であり、多くの産業用途と比べて急激な裁量的変動にさらされにくいためです。コーヒー加工、食肉・家禽、砂糖はいずれも2024年にプラス成長を記録し、これらの製フローは国内流通と輸出取り扱いにおいて段ボールケースに大きく依存しています。
コロンビアの回収ファイバーエコシステムがリサイクル コンテナボードの参入障壁を低下させている
コロンビア コンテナボード市場は、同程度の所得水準にある南米の多くの競合市場よりも発展した二次ファイバーシステムの恩恵を受けています。[4] Smurfit Westrockは年間20万トン以上の紙・板紙を回収し、自社のファイバー需要の半分を賄い、ボゴタ、バランキージャ、カルタヘナ、メデジン、カリに圧縮工場を運営しています。同社はまた46の自治体にわたる480社以上のサプライヤーと連携しており、すでに構築されている回収ネットワーの規模と地理的広がりを示しています。密度の高いリサイクル業者基盤は、リサイクルグレードに特化した製紙工場の原材料調達リスクを低減し、国内ボックス需要が高まった際の迅速な対応を支援します。また、輸出包装においてプレミアムバージングレードが台頭する中でも、リサイクルファイバーがコロンビア コンテナボード市場の運営基盤であり続ける理由を説明しています。Corrugados Andinaは自社プロセスで使用する原材料の100%をリサイクルしていると報告しており、最大の統合生産者以外でも厳格なファイバー管理が実現可能であることを示しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| OCC、パルプ、化学品、エネルギーコストの変動がマージンを圧縮 | -1.2% | 全国規模、ファイバー回収拠点から遠い内陸製紙工場で最も高い影響 | 短期(2年以内) |
| 内陸フレートおよび物流のボトルネックが包装の配送コストを押し上げる | -0.8% | 全国規模、ボゴタ〜ブエナベントゥラおよびボゴタ〜メデジン回廊で最も深刻 | 中期(2〜4年) |
| 回収ファイバーの品質ばらつきがプロセスロスを増加させ、プレミアムグレードの安定供給を制限 | -0.5% | 全国規模、主要回収ゾーン外の地域でより大きな影響 | 長期(4年以上) |
| 国内製紙能力の逼迫が輸入ショックに対するバッファーを縮小 | -0.4% | 全国規模、ユンボ工場の操業停止後はバジェ・デル・カウカで深刻な逼迫 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
OCC、パルプ、化学品、エネルギーコストの変動がマージンを圧縮している
コロンビア コンテナボード市場における主要なコストリスクはOCC価格に限定されず、輸入パルプ、化学品、電力からの圧力も存在します。Carvajal Pulpa y Papelは2024年に累積営業損失COP 1,709.57億(4,110万米ドル)を計上し、その悪化の一因として人為的に低い輸入紙価格と供給難を挙げました。コロンビア商務省も、ブラジルからの紙輸入における不当廉売疑惑を調査し、加重平均ダンピングマージン45.5%を記録しました。これにより、国内製紙工場は損益計算書の両側で圧力にさらされています。輸入供給が販売価格を圧迫する一方で、輸入原材料が生産コストを押し上げる可能性があるためです。この環境下では、統合エネルギーシステムを持つ製紙工場が、電力・燃料の大部分を市場価格で購入する小規模プレイヤーに対して明確な優位性を持ちます。Smurfit Westrockのユンボバイオマスプロジェクトはそのヘッジを強化し、コロンビア コンテナボード市場における統合リーダーとスタンドアロンコンバーターのコスト格差を拡大させています。
内陸フレートおよび物流のボトルネックが包装の配送コストを押し上げている
コロンビアの国内物流コストは2024年に総売上の15.6%を占め、2022年から低下したものの、OECDの水準である8%を大幅に上回っています。輸送単独で物流コスト全体の44.5%を占めており、包装流通が依然として道路網に大きく依存していることを示しています。2025年1月から9月にかけて、ColfecarのBloqueómetroは700件の道路封鎖、10,930時間の混乱、COP 1.9兆(4億5,200万米ドル)の損失を記録しました。これはすべてのボックスの配送コストを引き上げ、出荷を迂回させる広域工場ネットワークを持たない小規模コンバーターに最も大きな打撃を与えます。また、収穫期や社会的混乱時に配送遅延を吸収できない、タイトな補充サイクルで運営する食品顧客にとってもサービスリスクとなりす。未発達なコールドチェーンはこの制約をさらに悪化させ、農業輸送の効率を制限し、コンバーターが顧客に近い場所でより多くの在庫を保有することを余儀なくさせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:リサイクルファイバーがリードし、バージングレードが品質ニーズで台頭
リサイクルファイバーは2025年のコロンビア コンテナボード市場シェアの64.17%を占め、国内OCC回収ネットワークの規模とリサイクルグレード生産に伴う低い資本負担を反映しています。この地位は、バージン原料の均一性のみに依存するのではなく、プロセス管理を通じてファイバーの品質ばらつきを管理することを学んだコンバーターと製紙工場によって長年にわたり構築されてきました。この運営モデルは、回収古紙へのアクセスが輸入プレミアムパルプへのアクセスよりも広範かつ迅速であるため、コロンビア コンテナボード市場の基盤であり続けています。Corrugando Digitalは、デンプン処理、COBB値、プレスが厳密に管理されれば、リサイクルファイバー段ボールが要求の高い剛性・圧縮要件を満たせると指摘しています。この点は重要であり、多くの農業・産業用途においてリサイクルグレードとバージングレードの品質差を縮小させるためです。
バージンファイバーは最も成長の速い素材セグメントであり、2026〜2031年にかけてCAGR 6.88%を記録する見込みです。一部のアプリケーションでは、より高い純度、強力な破裂強度、容易な食品安全認証が求められるようになっているためです。Smurfit Westrockのカリ工場は漂白ユーカリパルプとバージン コンテナボードを生産しており、より高付加価値グレードへの移行を支援しています。輸出向け生鮮農産物および加工食品顧客はこの移行の主要な担い手であり、その包装仕様は賞味期限リスク、積み重ね性能、小売業者のコンプライアンスに連動しています。2025年6月のグアルネ段ボール工場におけるBRCGS認証取得も同じパターンを強化しており、プレミアムな食品安全認証は認証済みファイバー原料とより厳格なプロセス管理が整っている場合に取得しやすくなります。
製品タイプ別:テストライナーが規模を維持し、クラフトライナーが成長ペースを牽引
テストライナーは2025年に市場の43.61%を占め、コロンビア コンテナボード産業のリサイクルファイバー志向と最大バイヤーグループのコスト規律に合致しています。食品・飲料ユーザーおよび多くの消費財顧客は、標準的な輸送用途においてプレミアムライナー特性よりも適切な配送コストでの安定したパフォーマンスを依然として重視しています。これにより、テストライナーは日常的な出荷形式全体のコンバーター購買決定の中心に位置し続けています。フルーティングはテストライナーと並んで不可欠であり、リサイクルメディアおよびコルゲーティングセミケミカルメディアは国内製箱基盤の主要原料です。これらのグレードは、プレミアム輸出包装を考慮する前でも、コロンビア コンテナボード市場の広範な数量構造を支えています。
クラフトライナーは2031年にかけてCAGR 7.02%で成長する見込みであり、この市場の他のいかなる製品タイプよりも速い成長率です。アボカド、バナナ、熱帯果物を出荷する農業輸出業者は、冷蔵・多湿条件下でリサイクルグレードが常に満たせるとは限らない湿潤強度と積み重ね性能をますます必要としています。Smurfit WestRockのバランキージャ工場はリサイクルライナーと段ボールメディアに特化し、カリ工場はバージン コンテナボードを生産しており、同社は製品レンジの両端にわたって実用的な供給ポジションを確立しています。より薄くより強いライナーグレードへの移行もクラフトライナー需要を支えており、ユーカリベースのバージンパルプはコンバーターが必要な性能を犠牲にすることなく坪量を削減するのに役立ちます。輸出品質、素材最適化、統合供給のこの組み合わせが、コロンビア コンテナボード市場においてクラフトライナーが他の製品ミックスを上回るペースで成長している理由です。
エンドユーザー産業別:食品・飲料がリードし、消費財がより速く拡大
食品・飲料は2025年に40.14%のシェアを持つ最大のエンドユーザーカテゴリーであり、コロンビアの広範な製造業基盤におけるセクターの規模と一致しています。米国農務省は食品加工が製造業活動の29%を占めると報告しており、コンバーターに対して飲料、加工肉、スナック、ベーカリー品にわたる安定した継続的なボックス需要の流れを提供しています。これらのアプリケーションが重要なのは、仕様が安定しており、定期的に出荷され、一部の産業用途と比べて急激な変動にさらされにくいためです。産業用エンドユーザーも、特に重量物輸送包装を必要とする化学品、建設資材、耐久消費財において相当な数量を提供しています。農業、花卉栽培、Eコマースネイティブ小売を含む他のエンドユーザー産業は、地域のコンバーター稼働率を支える小規模ながら重要な需要の流れを加えています。
消費財は2026〜2031年にかけてCAGR 7.11%で成長すると予測されており、コロンビア コンテナボード市場において最も成長の速いエンドユーザーセグメントとなっています。パーソナルケア、ホームケア、玩具ブランドは二次包装をプラスチックから段ボールファイバーへと移行させており、より高品質な印刷品質、優れた棚陳列、輸送保護への需要を牽引しています。この需要は、標準的な輸送カートンだけでなく、リソラミネート段ボールや小売対応包装などの高付加価値形式を支えています。Smurfit WestrockのGDUSAパッケージアワード2025は、コロンビアの玩具メーカーが使用したプラスチック代替段ボールデザインに対して授与されたものであり、このデザインはクライアントのカリブ地域売上を20%向上させ、この動きの商業的可能性を示しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地理的分析
コロンビア コンテナボード市場は、まずボゴタ高原と広域クンディナマルカ地域を中心としており、これらは段ボール包装の国内最大消費ゾーンを形成しています。この地位は、消費財製造、食品加工、コロンビアの主要Eコマース流通拠点が首都およびその周辺に集中していることに由来します。ボゴタはまた、その人口規模とリサイクル密度が他の多くの都市よりも深い回収古紙流れを支えるため、OCC入手可能性においても優位性を持ちます。同時に、都市内の渋滞は小口注文の配送コストを増加させ、原材料へのアクセス改善の恩恵の一部を相殺する可能性があります。アンティオキアは第二の主要需要回廊であり、Smurfit Kappaが2024年5月に5,000万米ドル超の投資でグアルネ段ボール工場を開設したことは、生産者がこの地域での持続的な成長を見込んでいることを示しています。
カリとユンボ工業地帯を中心とするバジェ・デル・カウカは、統合製紙とバージングレード・特殊紙能力へのアクセスを組み合わせているため、最も高付加価値な生産ゾーンであり続けています。Smurfit Westrockのカリ工場と2025年のユンボにおける1億1,550万米ドルのバイオマスボイラーおよびデバーカープロジェクトがその役割を強化し、地域のエネルギー耐性を高めました。2025年4月のCarvajal Pulpa y Papelのユンボ工場の無期限操業停止は、輸入価格が国内コスト構造を下回った場合にこの産業中核地域でさえ脆弱であることを示しました。北部沿岸では、バランキージャ、カルタヘナ、サンタマルタがクラフトライナー需要を生鮮農産物輸出活動と結びつけており、特にバナナや熱帯果物の梱包作業がコンテナ輸送向けのより強固なボックスを必要とする場所で重要です。
アンデス山脈はコロンビアを大西洋、太平洋、内陸の各回廊に分断しており、その地理的構造はコロンビア コンテナボード市場を全国規模で供給する際の物流負担を増大させています。国家計画局は2024年の物流コストが売上の15.6%に相当すると報告し、輸送単独でその44.5%を占めました。道路混乱は2025年にさらなる圧力を加え、700件の封鎖が10,930時間の混乱とCOP 1.9兆(4億5,200万米ドル)の損失をもたらしました。この地理的条件は、単一拠点の競合他社よりも短い輸送距離で全国顧客にサービスを提供できる複数拠点のコンバーティング能力を持つ統合プレイヤーに有利に働きます。
競合環境
コロンビア コンテナボード市場は、製紙工場レベルでは中程度に集約されており、コンバーティングレベルではより分散しており、二速の競争構造を生み出しています。Smurfit Westrockはバランキージャとカリの製紙工場、ボゴタ、メデジン、カリ、バランキージャの段ボールコンバーティング工場を通じて最も強力な統合ポジションを保持しています。Papeles y Cartones S.A.やCarton de Colombia S.A.を含む同社のSEC上場子会社構造は、小規模競合他社が単独では対応できない広範な顧客リーチを支えています。また、2025年11月にIndustria Papelera Indugevi S.A.S.を買収し、中堅リサイクルファイバープレイヤー間の継続的な統合の兆候を示しました。このパターンは、コロンビア コンテナボード市場においてコスト圧力がスタンドアロン事業の維持をより困難にする中、規模の重要性が高まっていることを示唆しています。
現在最も明確な機会は、食品安全・直接接触包装、ならびにEコマース小包やブランド小売形式向けの短納期精密コンバーティングにあります。Smurfit Westrockの2025年6月のグアルネ工場におけるBRCGS認証取得は、コロンビアで同基準を達成した最初の段ボール包装工場として明確な食品安全ベンチマークを確立しました。同工場はまた48ポイント中46ポイントでLEED認証を取得しており、環境基準でサプライヤーを審査する多国籍消費財顧客に対するポジションを強化しています。これらの動きは、競争がもはやトン数と価格のみで定義されないことを示しており、コロンビア コンテナボード市場の高付加価値部分では認証とプロセス能力がより重要になっています。
Smurfit Westrockの2024年の合併は、多くのコロンビア中堅企業が容易に複製できない国際調達規模も加えました。グアルネ工場の開設、ユンボバイオマス投資、BRCGSおよびLEED認証は、能力、コスト管理、認証の深さを中心とした明確な戦略的行動の連鎖を形成しています。対照的に、小規模コンバーターはフレートインフレ、原材料変動、短納期・食品安全対応のための設備アップグレードの必要性にさらされています。これにより、コロンビア コンテナボード市場はさらなる中堅M&Aに開かれていますが、少数のサプライヤーが全国のコンバーティング需要を完全に支配するには至っていません。
コロンビア コンテナボード産業リーダー
-
Smurfit Westrock plc
-
Papeles y Cartones S.A. Papelsa
-
EMPACOR S.A.
-
Empaques Industriales de Colombia S.A.S.
-
CARTONES AMERICA S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年4月:Smurfit Westrockは2026年第1四半期の業績を発表しました。コロンビアを含むラテンアメリカは純売上5億4,000万米ドル、調整後EBITDAは1億900万米ドルを達成し、約20%のマージンを記録しました。経営陣は「コロンビアにおける力強い数量成長」を強調しました。第1四半期には北米のコンテナボード価格が1トンあたり20米ドル上昇し、4月にはさらに1トンあたり30米ドル上昇し、価格サイクルの回復を示しました。これはコロンビアにとって、特に輸入価格の転嫁に関して影響があります。
- 2026年3月:Smurfit Westrockはエクアドルのカルトマナビの買収を完了し、年間5万トンを超える生産能力を誇ります。この動きにより、Smurfit Westrockは南米最大の段ボールサプライヤーとしての地位を固め、コロンビアのネットワークに恩恵をもたらす汎地域サプライチェーンを強化しました。
- 2026年2月:Smurfit Kappa WestRockは2030年に向けて南米市場の2.0%成長を予測しました。同社は2030年までにグループEBITDA 70億米ドル(約19%マージン)の達成と、2026年から2030年にかけての累積フリーキャッシュフロー140億米ドルの積み上げという野心的な目標を設定しました。特に、コロンビアを含む南米が平均を上回る成長とマージンの主要エンジンとして強調されました。
- 2025年11月:EMPACOR S.A.は、アンティオキア州サバネを拠点とするリサイクルファイバー包装メーカーで約365名の従業員を擁するIndustria Papelera Indugevi S.A.S.の株式100%の取得を完了しました。この取引により、2つのリサイクルクラフトおよび段ボール箱メーカーが共同所有下に統合され、近年のコロンビア市場における重要なセクター内M&Aの一つとなりました。
コロンビア コンテナボード市場レポートの調査範囲
コロンビア コンテナボード市場は、段ボール包装ソリューションの製造に使用されるコンテナボード素材の生産、流通、消費を包含しています。バージンファイバーおよびリサイクルファイバーから製造されたコンテナボードを含み、クラフトライナー、テストライナー、フルーティングなどの主要製品タイプをカバーしています。これらの素材は主に、食品・飲料、消費財、産業用、医薬品、農業を含む様々なエンドユーザー産業における保護・輸送包装用途に使用されています。市場は、持続可能で軽量かつ耐久性のある包装ソリューションへの需要増加によって牽引されています。
コロンビア コンテナボード市場レポートは、素材別(バージンファイバーおよびリサイクルファイバー)、製品タイプ別(クラフトライナー、テストライナー、フルーティング)、エンドユーザー産業別(食品・飲料、消費財、産業用、その他のエンドユーザー産業)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
| バージンファイバー |
| リサイクルファイバー |
| クラフトライナー |
| テストライナー |
| フルーティング |
| 食品・飲料 |
| 消費財 |
| 産業用 |
| その他のエンドユーザー産業 |
| 素材別 | バージンファイバー |
| リサイクルファイバー | |
| 製品タイプ別 | クラフトライナー |
| テストライナー | |
| フルーティング | |
| エンドユーザー産業別 | 食品・飲料 |
| 消費財 | |
| 産業用 | |
| その他のエンドユーザー産業 |
レポートで回答される主要な質問
コロンビア コンテナボード市場の現在の規模と見通しは?
コロンビア コンテナボード市場は2025年に13.8億米ドルと評価され、2026年には14.5億米ドルとなり、CAGR 6.43%で2031年までに19.8億米ドルに達すると予測されています。
コロンビアで需要をリードしている素材セグメントはどれですか?
リサイクルファイバーは2025年に64.17%のシェアでリードしており、コロンビアには確立された回収古紙回収システムとリサイクルグレードを中心に構築されたコンバーター基盤があるためです。
2031年にかけて最も速く成長している製品タイプはどれですか?
クラフトライナーはCAGR 7.02%で最も速く成長している製品タイプであり、生鮮農産物および加工食品の輸出包装ニーズに支えられています。
コロンビアのボックス需要においてEコマースが重要な理由は何ですか?
Eコマースは2025年にCOP 145.4兆(345.6億米ドル)に達し、小型小包形式が収益成長単独が示す以上の速さでボックスのスループットを増加させています。
生産者とコンバーターが直面する主なリスクは何ですか?
最大のリスクは、OCC、パルプ、化学品、エネルギー、フレートの変動によるマージン圧力であり、特に統合エネルギーや複数拠点の配送ネットワークを持たない内陸事業者にとって深刻です。
最も重要なエンドユーザーグループはどれで、最も速く成長しているのはどれですか?
食品・飲料は2025年に40.14%のシェアを持つ最大のエンドユーザーセグメントであり、消費財は2031年にかけてCAGR 7.11%で最も速く拡大しています。