
スペインコンテナボード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.96 十億米ドル |
| 市場規模 (2026) | 2.02 十億米ドル |
| 市場規模 (2031) | 2.18 十億米ドル |
| 成長率 (2026 - 2031) | 1.53 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスペインコンテナボード市場分析
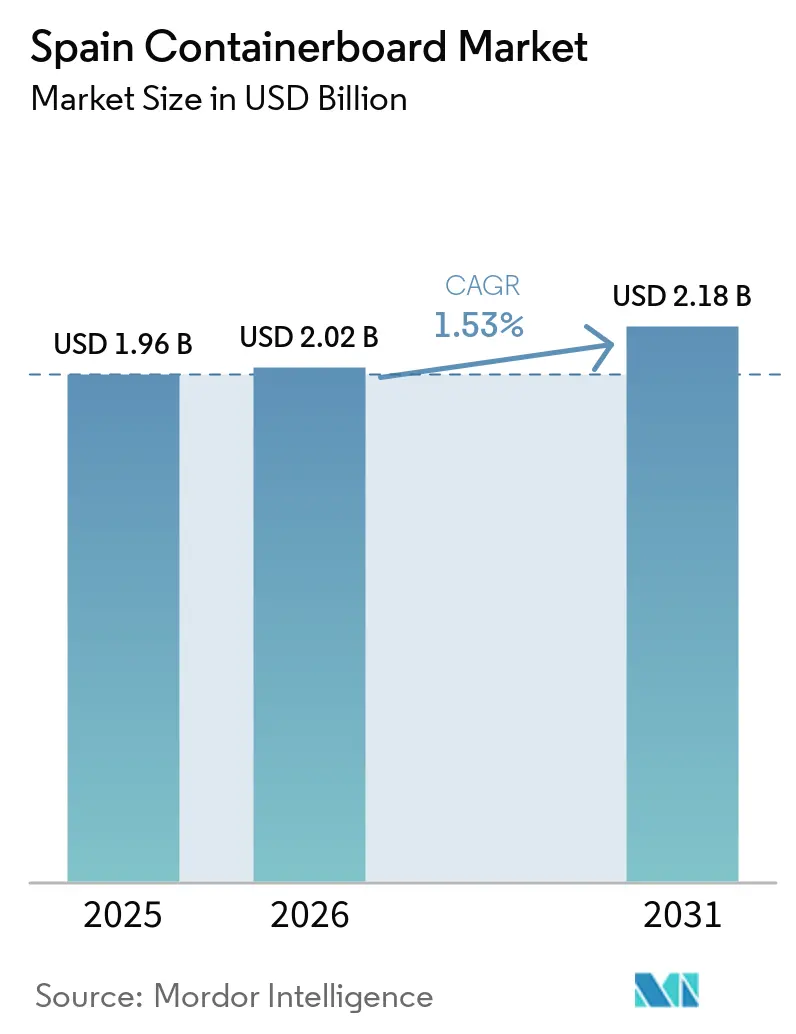
スペインコンテナボード市場規模は2025年に19.6億米ドルと評価され、2026年の20.2億米ドルから2031年には21.8億米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは1.53%です。スペインコンテナボード市場は成熟した需要基盤によって形成され続けていますが、食品輸出の拡大、小包輸送の増加、および規制変更がグレード選択と価格実現に影響を与えるにつれ、需要構成が変化しています。スペインがヨーロッパ第3位の段ボール生産国としての地位を持つことから、スペインコンテナボード市場は国内の設備稼働率よりも下流の消費パターンと密接に結びついています。2026年8月に施行されたEU包装・包装廃棄物規制の運用開始は、ヘッドライン数量成長にその効果が完全に反映されていない場合でも、リサイクル可能なファイバーフォーマットの地位を強化しています。スペインコンテナボード市場における競争行動も、大手生産者が規模、回収ファイバーへのアクセス、および物流リーチを活用して優位性を拡大するにつれ、統合と選択的な集約化へと移行しています。2026年~2031年にかけてスペインコンテナボード市場に対する主な圧力は、エンドユーザー需要の根本的な弱体化ではなく、特に回収ファイバーと天然ガスを中心とした投入コストから生じています。
主要レポートのポイント
- 素材別では、リサイクルファイバーが2025年のスペインコンテナボード市場シェアの60.18%を占めました。
- 製品タイプ別では、クラフトライナーセグメントのスペインコンテナボード市場規模は2031年までにCAGR 2.03%で拡大する見込みです。
- エンドユーザー産業別では、食品・飲料が2025年のスペインコンテナボード市場シェアの38.62%を占めました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
スペインコンテナボード市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食品輸出と生鮮農産物向け段ボール需要 | +0.4% | アンダルア州、バレンシア州、ムルシア州に集中した利益を伴う全国規模 | 短期(2年以内) |
| Eコマース小包とライトサイジングの成長 | +0.35% | マドリード、バルセロナ、バレンシアの物流ゾーンで早期に集中する全国規模 | 短期(2年以内) |
| リサイクル可能性規制がファイバー包装を優遇 | +0.3% | スペインの食品およびFMCGサプライチェーンで強度が高いEU全域のコンプライアンス圧力 | 中期(2年~4年) |
| 強固な回収ファイバーとリサイクルインフラ | +0.2% | アラゴン州、カタルーニャ州、バスク州をファイバー処理の拠点とする全国規模 | 中期(2年~4年) |
| イベリア半島の物流における自動化対応包装需要 | +0.15% | サラゴサとバルセロナの物流回廊に集中する全国規模 | 中期(2年~4年) |
| より強固なリサイクルライナーボード向け農業残渣ナノセルロース | +0.1% | アンダルシア州とアラゴン州での初期段階の利益を伴う全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
食品輸出と生鮮農産物向け段ボール需要
スペインの農業食品輸出基盤は、スペインコンテナボード市場を生鮮農産物の貿易フローと密接に結びつけています。生鮮果物・野菜の輸出は2025年に186.66億ユーロ(202億米ドル)を生み出し、輸送量が4%減少したにもかかわらず、高付加価値カテゴリーが輸送単位あたりの包装価値強度を高めたことを示しています。[1] アンダルシア州は2025年の国内果物・野菜輸出量の33%を占め、バレンシア州は28%を占めており、両地域が段ボール需要の中心的な発注拠点となっています。輸出業者が低付加価値農産物からベリー類、核果類、特産野菜へとシフトするにつれ、包装仕様はより厳格になり、平均ボードグレードが上昇しています。スペインの農業食品輸出は2024年に中国向けで77億米ドルに達し、物流距離が延び、輸出チェーンに対応した段ボールフォーマットの圧縮強度と積み重ね要件が高まっています。2024年12月に署名されたEU・メルコスール協定は、スペインの貿易を0.6%~1.4%押し上げると予想されており、マルチモーダル輸送に適した輸出対応ボードへの需要をさらに支援します。これにより、スペインコンテナボード市場は輸出量だけでなく、スペインが海外に輸出する品目の変化する価値構成にも結びついています。
Eコマース小包とライトサイジングの成長
小包活動は、スペインコンテナボード市場に変換ボードの漸進的な需要の安定した源泉を提供しています。スペインは2024年に記録的な13.03億件のEコマース出荷を処理し、2019年の5.38億件から240%増加しており、物流パッケージ量は2026年に1日あたり330万件で推移しています。ICEXは2025年のEコマース成長率を5.4%と予測しており、現在の期間における継続的な小包処理量を支援しています。実質的な変化は箱の数だけでなく、フォーマットの精度にもあり、物流ネットワークは小包ロッカーや自動処理ラインにより適したライトサイズの可変形状包装へと移行しています。スペインの物流事業者はルート最適化と倉庫自動化を高い割合で採用しており、自動フルフィルメントと効率的なキューブ利用をサポートできる包装資材が優遇されいます。需要は食料品やクイックコマースチャネルにも広がっており、密集した都市配送ネットワーク全体で段ボール二次包装が標準的な輸送手段として残っています。このパターンにより、スペインコンテナボード市場は単純なコモディティ量だけでなく、付加価値の高い変換フォーマットからより多くの支援を受けています。
リサイクル可能性規制がファイバー包装を優遇
規制変更は現在、遠い政策テーマとしてではなく、実際の購買要因としてスペインコンテナボード市場に影響を与えています。規則(EU)2025/40は2025年2月に発効し、2026年8月12日に一般適用となり、EU市場のすべての包装を2030年1月1日までにリサイクル可能にすることを義務付けています。[2] 紙と段ボールは2030年までに85%のリサイクル率を達成しなければならず、スペインの段ボールセクターは2025年にすでに90%の回収率で稼働しており、地域のファイバーフォーマットを有利なコンプライアンス状況に置いています。同規則はまた、2030年1月1日から1.5kg未満の生鮮果物・野菜向け使い捨てプラスチック包装を禁止し、ファイバーベースのトレイやラップへの注目を促しています。エコモジュール化された拡大生産者責任手数料も重要であり、リサイクル可能性の低いグレードは全面禁止が発効する前に高い手数料負担を負う可能性があります。[3] これにより、リサイクル設計の認証を文書化できる製紙会社やコンバーターに有利な形で、包装コスト計算全体がシフトします。スペインコンテナボード市場にとって、これは規制上の整合性が価格の回復力と顧客の優先事項の源泉としてますます重要になっていることを意味します。
強固な回収ファイバーとリサイクルインフラ
回収紙の収集は、スペインコンテナボード市場の主要な構造的支柱の一つであり続けています。スペインの段ボールセクターは2025年に90%の回収・リサイクル率を達成し、段ボールのヨーロッパ基準は95%に達しており、スペインがすでにベストプラクティスの循環性レベルに近い水準で稼働していることを確認しています。[4] 統合事業者はその優位性を拡大しており、Saica NaturはスペインにおけるFCC Ámbito社の紙回収事業の買収を完了し、7施設を追加してスペインにおける工場数を36に増やしました。このようなネットワークは、OCC調達の急激な混乱へのエクスポージャーを低減し、市場環境が悪化した際に統合製紙会社がより安定したスループットを確保できるようにします。スペインの農業残渣の野焼きに対する法的禁止は、園芸廃棄物や小麦わらなどの残渣がリサイクル板紙の補強投入材として研究されており、原料多様化への長期的な道筋も開いています。スペインの研究では、農業残渣由来のナノセルロースがリサイクルライナーボードシステムの性能特性を向上させることがすでに示されています。これは近期の原材料依存を変えるものではありませんが、スペインコンテナボード市場の中期的な操業基盤を強化します。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 回収ファイバーとエネルギーコストの変動性 | -0.25% | アラゴン州とバスク州のリサイクルライナーボードおよびテストライナー製紙会社で最も高いエクスポージャーを持つ全国規模 | 短期(2年以内) |
| 再利用可能輸送包装の義務化 | -0.15% | スペインの食料品小売および飲料流通でコンプライアンス圧力が集中するEU全域 | 中期(2年~4年) |
| 生鮮農産物の再利用可能プラスチックコンテナへのシフト | -0.1% | スペインの主要生鮮農産物輸出回廊であるアンダルシア州、バレンシア州、ムルシア州 | 中期(2年~4年) |
| スペインのリサイクルコンテナボード基盤における製紙会社の操業停止リスク | -0.05% | 統合された単一サイト製紙会社複合施設に集中する全国規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
回収ファイバーとエネルギーコストの変動性
スペインコンテナボード市場に対する主なリスクは、エンドユーザー需要の崩壊ではなくコスト転嫁にあります。リサイクルファイバーは2025年の需要の60.18%を占めており、市場の大部分がOCC価格とエネルギーコストの変動にさらされていることを示しています。ヨーロッパのOCCベンチマーク価格は、2025年初秋の1トンあたり120ユーロ(135.4米ドル)から年末には1トンあたり105ユーロ(118.5米ドル)に下落し、下流需要の低迷、中国による乾式粉砕リサイクルパルプ輸入の停止、および西ヨーロッパの過剰在庫を反映しています。この価格下落はリスクを排除しませんでした。不安定なファイバー価格は、非統合生産者のマージン計画と在庫戦略を引き続き混乱させています。エネルギーエクスポージャーはさらなる層を加えており、EU段ボール生産で消費されるエネルギーの68%が天然ガスに由来し、ガス価格が1MWhあたり10ユーロ(11.2米ドル)上昇すると、リサイクル包装紙の変動生産コストが1トンあたり最大20ユーロ(22.5米ドル)上昇します。スペインコンテナボード市場において、この圧力は自家発電、バイオマス支援、または長期エネルギーヘッジを持たないリサイクルグレード製紙会社で最も強くなっています。
再利用可能輸送包装の義務化
再利用可能輸送規則は、スペインコンテナボード市場に対してより標的を絞った逆風を生み出しています。PPWRは、2030年1月1日までに輸送包装の少なくとも40%が再利用システム内で運用されることを要求しており、購買者が再利用を優先基準と解釈した場合、一部の物流用途で硬質プラスチックプーリングシステムが優遇される可能性があります。段ボール箱は第29条4項の下でこれらの再利用目標から免除されており、段ボールフォーマットの直接的な強制的置き換えを制限しています。したがって、圧力は法的禁止よりも調達行動、小売業者の持続可能性目標、および包装システムの再設計から生じています。スペインの物流プロファイルは大規模な再利用ループを複雑にしており、道路輸送が物品移動の95%以上を占めているため、返送物流コストが洗浄可能な再利用システムの優位性を希薄化する可能性があります。これは、プールシステムが効率的に運用されるために高い流通密度が必要な食料品・飲料流通で最も重要です。スペインコンテナボード市場への影響は選択かつ段階的ですが、輸送量の多い生鮮流通チェーンでは依然として関連性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:リサイクルライナーボードの優位性が維持され、バージンファイバーが周辺で成長
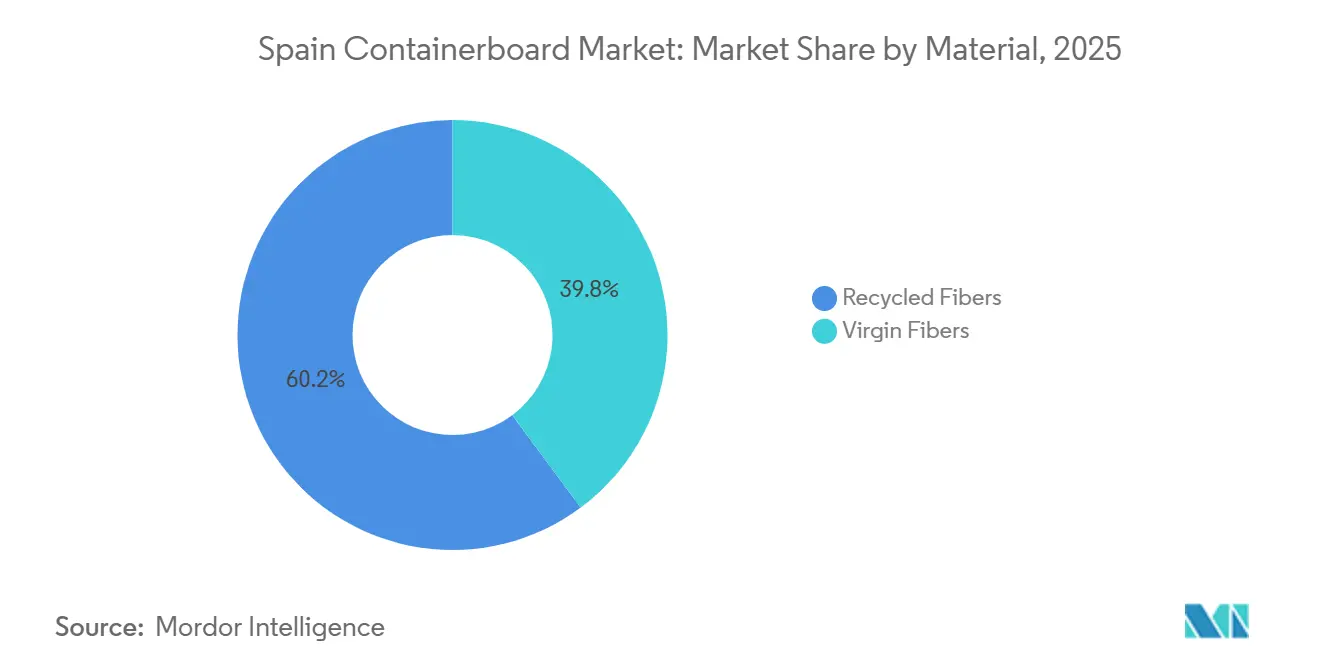
リサイクルファイバーは2025年のスペインコンテナボード市場の60.18%を占め、原料構成全体でリーディングポジションを維持しています。このシェアは、スペインの確立された製紙会社基盤、高い段ボール回収率、および多くの標準用途において輸入バージンクラフトよりも回収紙調達のコスト優位性を反映しています。Saicaのエル・ブルゴ・デ・エブロにあるPM9は、100%回収ファイバーから年間40万メトリックトン以上の軽量リサイクルコンテナボードを生産しており、この機械は2026年3月に効率性と持続可能性を向上させるための計画的なアップグレードを完了しました。スペインの90%の段ボール回収率は安定した原料アクセスを支援していますが、自社収集を持たない製紙会社は、2025年に見られた1トンあたり105~120ユーロ(118~135米ドル)の範囲でOCC価格が変動する際にエクスポージャーが残ります。
バージンファイバーは2031年までにCAGR 1.79%で成長すると予測されており、より小さな出発点からでも成長が速い原料基盤となっています。この成長は、破裂強度と圧縮強度が依然として高性能ファイバー投入材を優遇するプレミアム生鮮農産物輸出とEコマース用途からの強い需要を反映しています。セグメントの観点では、バージンファイバーはスペインコンテナボード市場規模の中で、原材料コストだけでなく性能仕様がより重要な、より速く動いている部分です。エンセのアス・ポンテスにおける漂白リサイクルファイバーバイオプラントの計画は、2025年8月に発行された統合環境認可に支援され、2470万ユーロ(2780万米ドル)の暫定政府資金援助を受けており、生産者がリサイクルグレードとバージンスタイルグレードの性能差を縮小しようとしていることを示しています。したがって、スペインコンテナボード産業はリサイクルファイバーが主導し続けていますが、より強力で特殊化されたグレードへの商業的な引力がバージン連動ソリューションに緩やかな成長優位性を与えています。
製品タイプ別:テストライナーがコアを維持し、クラフトライナーがプレミアム需要から恩恵を受ける
テストライナーは2025年のスペインコンテナボード市場シェアの41.76%を占め、最大の製品カテゴリーとしての地位を維持しました。そのスケールは、スペインの広範な食品サプライチェーンと、標準化された需要が依然として大量リサイクルライナーグレードを優遇するリサイクルファイバー製造システムの深さを反映しています。SaicaのサラゴサペーパーコンプレックスはPM6の年間生産能力23.5万メトリックトンとPM7の年間最大33万メトリックトンを有しており、スペインにおけるテストライナーの供給を支える生産規模を示しています。フルーティングは依然として重要な構成要素ですが、その成長は特定のエンドユーザーシフトよりも段ボール総生産量と密接に結びついています。
クラフトライナーは2031年までにCAGR 2.03%で拡大すると予測されており、スペインコンテナボード市場で最も成長が速い製品セグメントとなってます。その勢いは、より長距離ルートで輸送する生鮮農産物輸出業者と、混合物流条件下でより強い積み重ねを必要とするEコマースユーザーから生まれています。製品の観点では、クラフトライナーは顧客がより強いトップライナー性能とより良い包装プレゼンテーションへと移行するにつれ、スペインコンテナボード市場の最も成長が速いセグメントを代表しています。Smurfit Westrockが2025年1月にスペイン国内のサプライチェーン向けにネルビオン工場から完全リサイクル可能なNertop Stretch Kraftペーパーパレットラップを発売したことも、スペイン独自のサプライチェーン内での高仕様クラフトベース物流フォーマットの商業的牽引力を示しました。2026年8月からのPPWRのPFAS制限は、ファイバーベースの食品接触包装の選択をさらに支援し、より強力でクリーンなクラフト由来ソリューションへのグレードミックスシフトへの支援をさらに強化します。
エンドユーザー産業別:食品・飲料が規模を提供し、消費財がより速く拡大
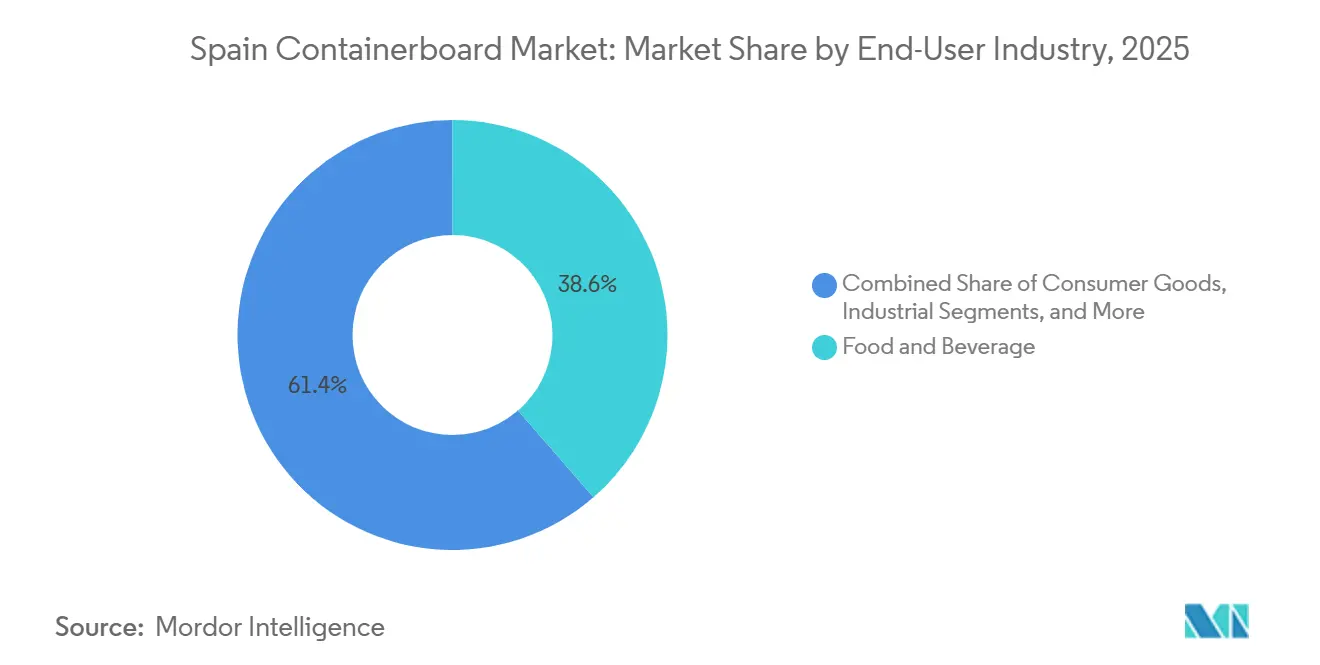
食品・飲料は2025年のスペインコンテナボード市場規模の38.62%を占め、金額ベースで最大のエンドユーザーセグメントとなっています。この地位は、食品が2025年にスペインで消費されたすべての段ボールの61%を占めたというAFCOデータと一致しており、農業食品出荷量を製紙会社の受注パターンと密接に結びつけています。Real Decreto 888/1988に基づくスペインの法律も、生鮮の包装されていない腐敗しやすい商品の使い捨て包装を支援しており、国内食品流通の重要な部分における代替リスクを制限しています。このセグメントはまた、食品グレードライナーボードと多層段ボール構造の密度が高く、出荷単位がカテゴリー間で不均等に動く場合でも価値を支援します。
消費財は2031年までにCAGR 1.87%で成長すると予測されており、スペインコンテナボード市場で最も成長が速いエンドユーザーセグメントとなっています。この拡大は、ファッション、電子機器、家庭用品などの小包集約型小売カテゴリー、およびオンライン注文量とフルフィルメント活動の継続的な成長と結びついています。HinojosaのBottleClip Carrierは、飲料マルチパック向けプラスチックフィルムのリサイクル可能な段ボール代替品であり、包装された消費財内での代替がファイバー需要を標準的な輸送ケースを超えて拡大していることを示しています。物流とEコマースは合わせて2025年の段ボール需要の9.14%を占め、2023年の4.3%から急増しており、エンドユーザー需要がフルフィルメント主導の包装ニーズへといかに急速にシフトしているかを示しています。したがって、スペインコンテナボード市場は食品・飲料に根ざしたままですが、消費財が漸進的成長のより明確な源泉となっています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
地理的分析
2025年にヨーロッパ第3位の段ボール生産国としてのスペインの地位は、製造クラスター、輸出農業、および物流回廊を中心にスペインコンテナボード市場の地理的パターンを形成しました。アラゴン州はコンテナボード生産の中核基盤であり続けており、エル・ブルゴ・デ・エブロとサラゴサにあるSaicaの双子製紙会社の拠点が主導し、合計リサイクルコンテナボード生産能力は年間100万メトリックトンを超えました。この立地は、エブロ渓谷の農業チェーンに近く、地中海港と中央ヨーロッパルートへの効率的な道路・鉄道リンクを維持しているため機能しています。カタルーニャ州は国内で最も進んだ変換基盤を代表しており、Saica Packのバルセロナにあるサンテステベ・セスロビレス施設は、1億ユーロ(1億1280万米ドル)の投資に続いて2025年初頭に操業を開始し、合計生産能力を最大45%増加させました。バスク州も、産業サプライチェーンと国境を越えた需要サイクルに結びついたコンテナボード変換と回収活動を通じて重要であり続けています。
地中海農産物回廊は、スペインコンテナボード市場の主要な地域需要エンジンです。バレンシア州とムルシア州は合わせて2025年のスペインの生鮮果物・野菜輸出量の48%を生み出しており、この弧が農業段ボール需要の中心的な目的地となっています。Vegabaja PackagingやCartonajes de la Planaなどの企業はこの回廊内に位置しており、Grupo La Planaは2026年2月にカステジョンで1400万ユーロ(1580万米ドル)を自動化高架ラック保管に投資し、物流効率とサービス速度を向上させました。アンダルシア州は最大の単一生鮮農産物地域であり、2024/25年のキャンペーンで輸出量の33%と温室野菜輸出額42.62億ユーロ(48.1億米ドル)を占めています。アンダルシアの園芸残渣に基づく研究では、農業廃棄物がリサイクルライナーボードの性能を向上させることができることも示されており、テストされたシステムでTEMPO酸化ナスナノファイバーを4.5%添加することで破裂指数が62.68%向上しました。
中央内陸地域は、スペインコンテナボード市場内の物流バランシングポイントとしてより関連性が高まっています。エストレマドゥーラ州とカスティーリャ・ラ・マンチャ州は、半島中央部の位置がスペインとモロッコの両方にサービスを提供する農業・産業顧客の流通コストを低減するため、注目を集めています。Ondupackのナバルモラル・デ・ラ・マタにあるグリーンフィールド施設は、4900万ユーロ(5530万米ドル)の投資と年間2億m²の総生産能力で2025年に稼働を開始し、一部はモロッコ向け生鮮農産物フローを中心に設計されています。マドリードは物流面から需要を強化しており、この地域は2026年にスペインの1日330万件のEコマースパッケージの相当な割合を処理しており、標準化された自動化対応の段ボールフォーマットを優遇しています。ラ・リオハ州とナバラ州は、ワイン、食品加工、およびブランド品向け高グラフィック二次包装に結びついた、より小規模ながら安定した需要の流れを加えています。
競争環境
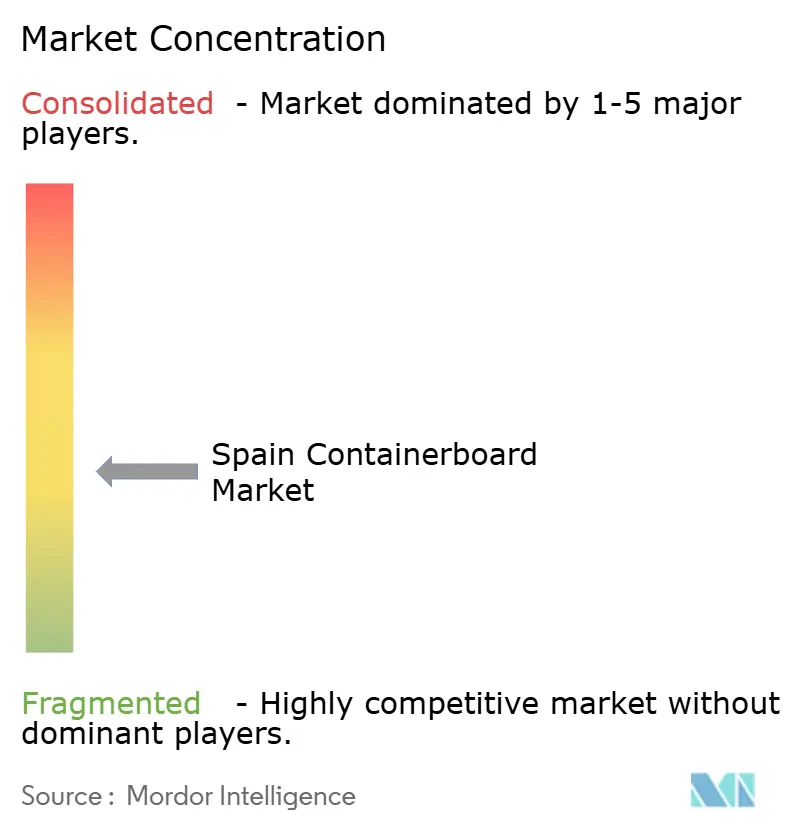
スペインコンテナボード市場は中程度に分散しており、2~3社の垂直統合された多国籍企業が標準化ボードセグメントをリードし、幅広い地域生産者がスピード、立地、カスタマイズで競争しています。2025年にスペインで66社以上の段ボール会社が89の工場を運営しており、規模の優位性が上位で強化される中でも中間層は分散したままでした。Smurfit WestrockとSaicaは、両社が紙、包装、ネットワークリーチを下流需要へのより強いアクセスと組み合わせているため、最も明確な参照点であり続けています。Smurfit Westrockのイベリア半島とモロッコの事業は2025年に12億ユーロ(13億米ドルの収益を生み出し、顧客の70%が食品・飲料分野にあり、スペインで構造的需要が集中している場所の有用な指標となっています。
統合化は、スペインコンテナボード市場における競争テーマの一つとなっています。Smurfit Westrockは2026年5月に、2026年~2030年戦略の一環としてスペインとヨーロッパでの買収を追求する計画を表明し、ヨーロッパの包装セクターが米国の包装セクターよりもはるかに分散していることを統合機会として挙げました。Saicaは垂直統合を通じて異なるが関連する優位性を強化しており、2026年1月のFCC Ámbitoの7つの回収施設の追加により、国内回収紙収集プラットフォームが拡大しました。これは、OCCとエネルギーの変動期において、原料の安定確保が単純な製紙会社の規模よりも持続的な競争上の堀となっているためです。Smurfit Westrockはまた、以前のSmurfit Kappa-Westrock合併後に強力な財務能力を持ってこの段階に入り、この合併は4億米ドル以上のシナジーを生み出したと報告されており、さらなる取引活動の余地を広げました。
技術とプロセスへの投資も、スペインコンテナボード市場において強いプレイヤーとそれ以外を分けています。Hinojosaは2025年にアルケリア製紙会社の生産能力、自動化、エネルギー回収に6000万ユーロ(6770万米ドル)以上を投じ、循環エネルギーシステムが副次的なプロジェクトではなく戦略的ツールとなっていることを示しました。HinojosaがLIFE-NANOPAPの取り組みに産業パートナーとして参加したことも、セルロースナノファイバーを商業規模でリサイクルコンテナボード用途に導入するための積極的な取り組みを示しました。Ondupack、Vegabaja、Cartonajes各社などの小規模グループは、最大の統合サプライヤーとの直接的な価格競争ではなく、輸出ニッチ、自動化倉庫、地域サービスの応答性に注力することで対応しています。これにより、スペインコンテナボード市場は地域レベルでは競争力を維持していますが、バリューチェーンの最もスケールに敏感な部分では統合生産者に向けてますます傾いています。
スペインコンテナボード産業リーダー
-
SAICA Pack, S.L.
-
Smurfit Westrock plc
-
International Paper Company
-
Hinojosa Packaging Group, S.L.
-
Cartonajes de la Plana, S.L.U.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年5月:Smurfit Westrockのスペイン・ポルトガル・モロッコ担当CEOは、ヨーロッパの包装市場の分散を合機会として挙げ、同社の2026年~2030年戦略計画の一環としてスペインとヨーロッパでの買収を追求する計画を公式に確認しました。イベリア半島とモロッコ地域は2025年に約12億ユーロ(13.6億米ドル)の収益を生み出し、その90%がスペインから生じており、同グループはSmurfit Kappa-Westrock合併が4億米ドル(3億5400万ユーロ)以上の営業シナジーを生み出したとも述べました。
- 2026年4月:Hinojosa Packaging Groupは2025年の連結収益が8億4750万ユーロ(9億1530万米ドル)と6%増加したと報告し、フランスの包装グループASVの完全統合の完了と、2025年に生産能力、自動化、アルケリア製紙会社のエネルギー回収システムへの6000万ユーロ(6480万米ドル)以上の投資を確認しました。同グループは現在、スペイン、フランス、ポルトガル、イタリアにわたって24の工場を運営し、3,000人以上の従業員を擁しています。
- 2026年3月:Saicaグループは、Voithとの協力のもと、サラゴサのエル・ブルゴ・デ・エブロにあるPM9製紙機械の計画的なアップグレードを完了し、100%回収ファイバーから年間40万メトリックトン以上の軽量リサイクルコンテナボードを生産する機械のさらなる効率性と持続可能性の向上を目指しました。
- 2026年2月:2026年2月14日にSaicaグループのサラゴサ製紙生産・リサイクルサイトで火災が発生し、2棟のうち1棟の機械に深刻な損傷を与えました。製紙生産は中断されましたが、2月16日に操業制限のもとで部分的に再開されました。このサイトはPM6(年間23.5万メトリックトン)とPM7(年間最大33万メトリックトン)の生産能力を有しており、近年のスペインのコンテナボードセクターにおける最も重大な単一サイト生産中断の一つとなっています。
スペインコンテナボード市場レポートの範囲
スペインコンテナボード市場は、段ボール包装ソリューションの製造に使用されるコンテナボードの生産、流通、消費を包含しています。バージンファイバーとリサイクルファイバーから製造されたコンテナボードを含み、クラフトライナー、テストライナー、フルーティングなどの主要製品タイプをカバーしています。これらの素材は主に、食品・飲料、消費財、産業用、医薬品、農業を含む様々なエンドユーザー産業における保護・輸送包装用途に使用されています。持続可能で軽量かつ耐久性のある包装ソリューションへの需要の増加が市場を牽引しています。
スペインコンテナボード市場レポートは、素材別(バージンファイバーおよびリサイクルファイバー)、製品タイプ別(クラフトライナー、テストライナー、フルーティング)、エンドユーザー産業別(食品・飲料、消費財、産業用、その他のエンドユーザー産業)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
| バージンファイバー |
| リサイクルファイバー |
| クラフトライナー |
| テストライナー |
| フルーティング |
| 食品・飲料 |
| 消費財 |
| 産業用 |
| その他のエンドユーザー産業 |
| 素材別 | バージンファイバー |
| リサイクルファイバー | |
| 製品タイプ別 | クラフトライナー |
| テストライナー | |
| フルーティング | |
| エンドユーザー産業別 | 食品・飲料 |
| 消費財 | |
| 産業用 | |
| その他のエンドユーザー産業 |
レポートで回答される主要な質問
スペインコンテナボード市場の現在の規模は?
スペインコンテナボード市場は2025年に19.6億米ドルと評価され、2026年には20.2億米ドルと評価されています。Mordor Intelligenceによると、CAGR 1.53%で2031年までに21.8億米ドルに達すると予測されています。
スペインで需要をリードする素材セグメントはどれですか?
リサイクルファイバーは2025年に60.18%のシェアでリードしており、スペインの強固な回収紙ネットワークと90%の段ボール回収率に支えられています。
2031年まで最も速く成長する製品タイプはどれですか?
クラフトライナーはCAGR 2.03%で最も速く成長すると予測されており、輸出包装ニーズとEコマースおよび生鮮農産物における強度向上への需要に支えられています。
食品・飲料がコンテナボード需要にとって依然として重要な理由は何ですか?
食品・飲料は2025年の金額の38.62%を占め、食品はスペインで消費されたすべての段ボールの61%を占めており、農業食品出荷を需要の中心に置いています。
規制はスペインの包装選択をどのように変えていますか?
PPWRはブランドをリサイクル可能なフォーマットへと推進しており、紙と段ボールはすでに新しい規則の方向性に多くの代替包装材料よりも適合しています。
生産と需要にとって最も重要な地域はどこですか?
アラゴン州が主要な生産拠点であり、アンダルシア州、バレンシア州、ムルシア州は生鮮農産物輸出と包装集約型農業フローにより最も強い需要センターとなっています。