
フィリピンコンテナボード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
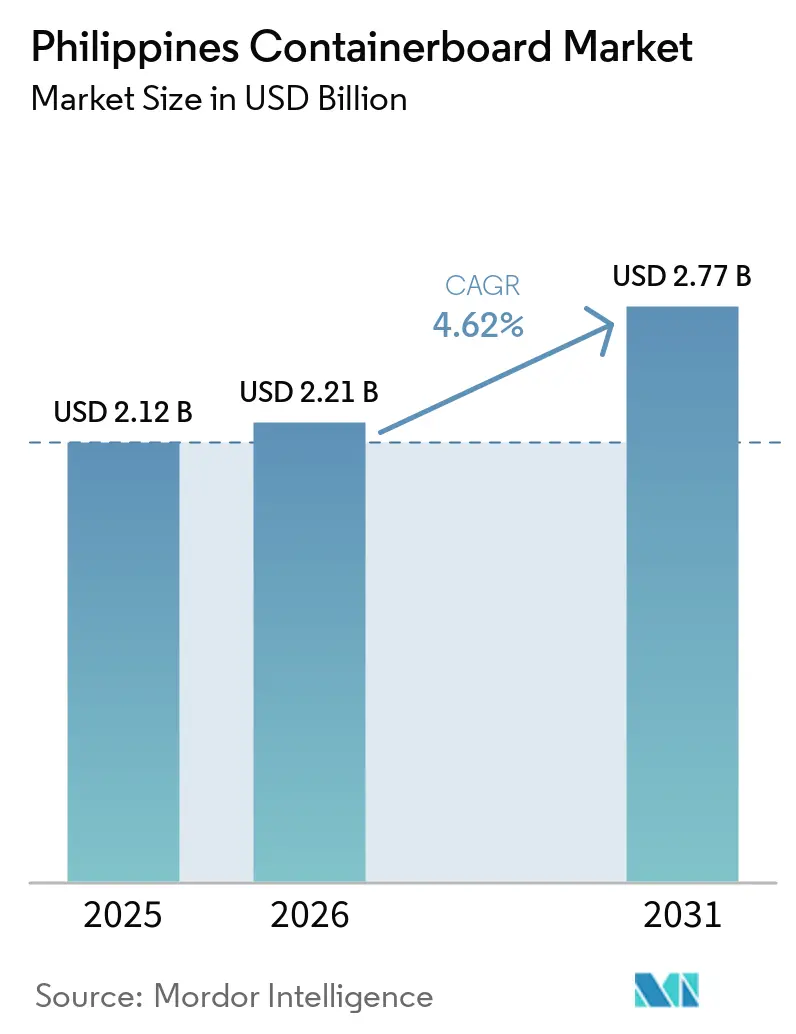
| 基準年の市場規模 (2025) | 2.12 十億米ドル |
| 市場規模 (2026) | 2.21 十億米ドル |
| 市場規模 (2031) | 2.77 十億米ドル |
| 成長率 (2026 - 2031) | 4.62 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフィリピンコンテナボード市場分析
フィリピンコンテナボード市場規模は、2025年の21億2,000万USD、2026年の22億1,000万USDから2031年には27億7,000万USDへと拡大し、2026年から2031年にかけてCAGR 4.62%を記録する見込みです。
フィリピンコンテナボード市場は、同国の群島的な貿易構造に支えられています。これは、食品・消費財・工業製品の島間輸送において、段ボール包装が最も実用的な保護形態であり続けているためです。国内供給は一定の内在的な耐性を持っており、単一のエンドユーズ分野に依存せず、加工食品、オンライン小売フルフィルメント、輸出製造、地方流通ニーズから幅広い支持を得ています。
フィリピンコンテナボード市場はまた、構造的な原材料制約を反映しています。商業規模のバージンパルプ農園が国内に存在しないため、地元製紙工場はリサイクルファイバーに大きく依存しており、古紙回収政策と輸入原料の入手可能性がコスト安定の中心的課題となっています。バリューチェーン全体での競争は不均等であり、上流の製紙工場供給は下流の段ボール加工よりも集中度が高いため、価格圧力は加工業者側に向かう傾向があり、国内製紙工場の稼働率は輸入競争とエネルギーコストに敏感です。
主要レポートのポイント
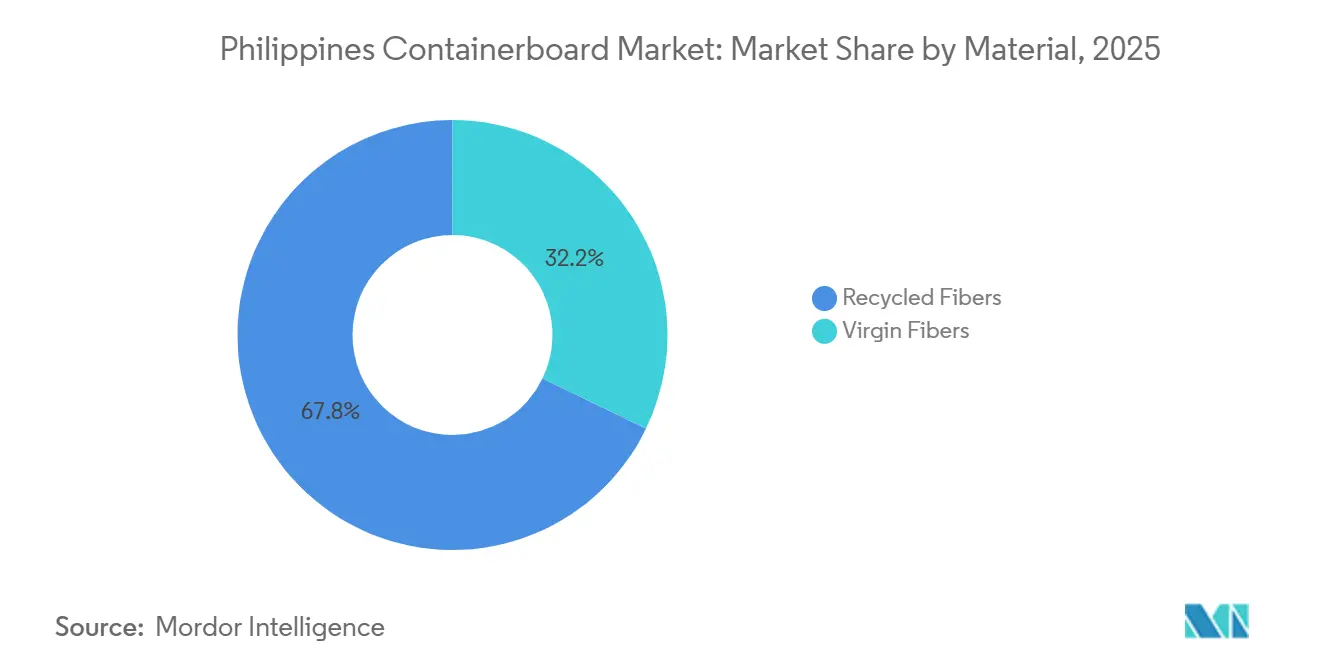
- 素材別では、リサイクルファイバーが2025年のフィリピンコンテナボード市場シェアの67.83%を占め、バージンファイバーは2031年までに5.37%のCAGRで拡大する見込みです。
- 製品タイプ別では、クラフトライナーが2025年のフィリピンコンテナボード市場規模の43.79%を占め、フルーティングは2031年までに5.69%のCAGRで成長すると予測されています。
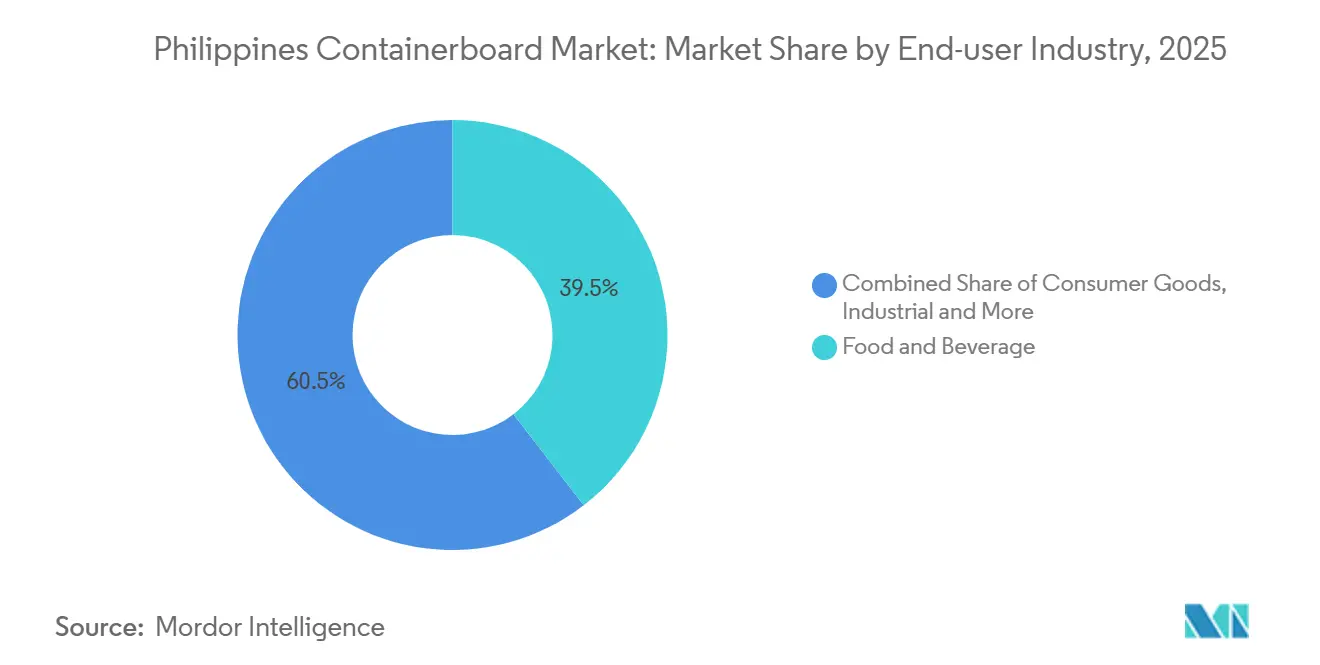
- エンドユーザー産業別では、食品・飲料が2025年のフィリピンコンテナボード市場の39.54%を占め、産業用途は2031年までに6.15%のCAGRで拡大すると予想されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
フィリピンコンテナボード市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 加工食品・ 飲料生産量の拡大 | +1.4% | 全国規模、 マニラ首都圏、中部ルソン、CALABARZONに活動が集中 | 中期 (2〜4年) |
| 電子商取引 小包量の増加 | +1.2% | 全国規模、 ルソン島が主導、セブ・ダバオへの波及 | 中期 (2〜4年) |
| 電子機器・ 産業用輸出包装需要 | +0.8% | ルソン島、 特にカビテ、ラグナ、バタンガスの経済特区およびCALABARZON | 長期(≥ 4年) |
| 国内古紙 回収・再利用の改善 | +0.6% | 全国規模、 マニラ首都圏、第III地域、第IV-A地域に初期の成果が集中 | 長期(≥ 4年) |
| 国内利用を支援する 段ボール中芯セーフガード措置 | +0.3% | 全国規模、 ブラカン・バターンの製紙工場レベルで恩恵 | 短期(≤ 2年) |
| 追跡可能なファイバー包装を優遇する ISO 14001:2026の採用 | +0.2% | 国内実施に重点を置いた グローバルコンプライアンス基準 | 長期(≥ 4年) |
| 情報源: Mordor Intelligence | |||
加工食品・飲料生産量の拡大
加工食品・飲料の生産は、フィリピンコンテナボード市場において最も強力な需要の柱であり続けています。これは、都市部・地方・島間の流通チャネル全体にわたって継続的な輸送ニーズを生み出しているためです。フィリピン統計局は、食品の生産量指数が2025年5月に前年比15.7%上昇し、その後2026年2月には広範な産業活動が不均一なままであったにもかかわらず3.4%増加したと報告しており、食品製造が他の多くの工場カテゴリーよりも防御的であることを示しています。米国農務省海外農業局も2026年の継続的な拡大を予測し、その支援の一部を食品加工業者の物流摩擦軽減を目的とした政府の取り組みに結びつけています。[1] バランガイ主導の小売モデルは、商品がスーパーマーケット中心のシステムよりも小口の出荷形態でより頻繁な補充サイクルで動くことが多いため、箱の需要にさらなる層を加えており、販売製品単位あたりの箱加工強度を高めています。このパターンは、見出しとなる産業生産が軟化した場合でも、フィリピンコンテナボード市場が食品用途から持続的な支持を得る理由を説明するのに役立ち、日用消費財に結びついた加工業者が主に裁量的カテゴリーにさらされている企業よりも安定した受注基盤で操業する傾向がある理由を示しています。
電子商取引小包量の増加
電子商取引は、小包配送と返品処理に用される一回使い切りの段ボール形態への包装需要をシフトさせることで、フィリピンコンテナボード市場を引き続き再形成しています。オンライン小売の流れは従来の卸売移動とは異なり、注文が小口の出荷に分割されるため、箱の仕様が変わり、取り扱い単位数が増加し、軽量かつ一貫した段ボールグレードへの繰り返し需要が生まれます。これにより、すべての用途に輸出グレードのボードを必要とせず、小包輸送に適したリサイクルテストライナーと軽量フルーティング構造への需要が支えられています。この恩恵は、ソーシャルコマースやマーケットプレイスチャネルを通じて販売する事業者向けに、短い生産ロット、多様な寸法、迅速な納期に対応できる地元加工業者にとって最も大きいです。その結果、フィリピンコンテナボード市場の顧客基盤が広がっています。これは、包装需要が大口契約バイヤーを超えて、国内販売業者、フルフィルメント事業者、宅配業者連携アカウントのより広いプールへと広がっているためです。
電子機器・産業用輸出包装需要
産業用輸出活動は、フィリピンコンテナボード市場に、大量の国内包装用途とは異なるプレミアム需要層をもたらしています。フィリピン統計局は2026年3月の電子機器輸出額が48億2,000万USDに達したと報告し、2026年第1四半期の商品輸出総額を227億USDに押し上げ、前年比12.7%増となり、現在の貿易統計シリーズが始まって以来最高の輸出四半期となりました。SEIPIも2026年の電子機器輸出が500億USD超になると予測し、AIペリフェラル、自動車用半導体、IoTデバイスに関連する需要に支えられています。これらの輸出フローは、耐湿性カートン、保護インサート、帯電防止ライナー、精密機器用多層外装シッパーを含む、より高い仕様の段ボール包装を必要とします。これにより、フィリピンコンテナボード市場の一部は、電子機器・産業輸出業者にサービスを提供する加工業者が、最低ボードコストだけでなく性能・認証・信頼性が重視される用途で操業するため、コモディティ型の価格設定にさらされにくくなっています。
国内古紙回収・再利用の改善
国内古紙回収の改善は、リサイクルファイバーが地元生産の主要な実用的原料であり続けているため、フィリピンコンテナボード市場の操業基盤を向上させています。投資委員会のPAPELS調査によると、回収率は2021年の51%から2022年の56%に改善し、2022年には回収された紙の94%が国内の製紙生産に使用されました。[2] 貿易産業省製品標準局も、国内回収紙の品質をOCCおよび混合回収グレードの産業受入基準に合わせるため、フィリピン国家規格PNS 2162:2021およびPNS 2163:2021を発行しました。[3] 回収ネットワークは原材料の品質を超えた重要性を持っており、投資委員会は広範な回収チェーンを100万人の間接的な生計に結びつけており、政策立案者がその拡大と正式化を支援する強い理由となっています。回収の質とカバレッジが改善されるにつれて、フィリピンコンテナボード市場はより安定した地元ファイバー基盤を獲得し、輸入OCCの変動へのエクスポージャーを低減し、製紙工場と段ボール加工業者の両方に対する価格圧力を長期的に緩和できる可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 地元製紙工場に対する 輸入ボードの価格圧力 | -0.9% | 全国規模、 ブラカン・バターンの製紙工場が最も高いエクスポージャー | 中期 (2〜4年) |
| ASEAN諸国と比較した 高い電力コスト | -0.7% | 全国規模、 高料金配電区域のエネルギー集約型製紙工場に最大の影響 | 長期(≥ 4年) |
| 主要都市圏外での リサイクルセンターの不足 | -0.5% | ビサヤ諸島、 ミンダナオ、地方ルソン | 中期 (2〜4年) |
| 港湾混雑と 高騰するコンテナ海上運賃 | -0.4% | マニラ首都圏の港湾、 特にMICTとサウスハーバー、および島間国内航路 | 短期(≤ 2年) |
| 情報源: Mordor Intelligence | |||
地元製紙工場に対する輸入ボードの価格圧力
輸入コンテナボードは、地元製紙工場がより優れた規模の経済と低い操業コストを持つ大規模な地域生産システムのサプライヤーと競合しているため、フィリピンコンテナボード市場に対する深刻な制約であり続けています。投資委員会は、国内製紙セクターには合計年間165万メートルトンの生産能力を持つ22の非統合製紙工場が含まれており、地元市場にとっては相当な規模ですが、地域の大手と比較するとまだ分散していると指摘しています。貿易政策の支援も、関税委員会が2026年1月にインドネシア産段ボール中芯の輸入が深刻な損害を与えていないと判断した後に弱まり、貿易産業省は後に確定的なセーフガード関税の申請を却下し、輸入業者への現金保証金の返還を命じました。この結果、特に国内生産者が旧式の機械を使用しているか、より高い操業コストに直面しているコモディティグレードにおいて、外国産ボードがより自由に競争できる余地が再び開かれました。この圧力は、加工業者が地元製紙工場の価格設定に対する交渉上のチェックとして輸入品を利用できるため、エンドユーザー需要が健全なままであっても国内マージンを圧縮するフィリピンコンテナボード市場において特に重要です。
ASEAN諸国と比較した高い電力コスト
高い電力コストは、紙板生産がエネルギー集約的であり、主要なプロセス段階全体で継続的に稼働するため、フィリピンコンテナボード市場に対する持続的な足かせであり続けています。2025年および2026年における産業用電力価格はASEAN域内で最も高い水準の一つであり、輸送条件が一時的に国内生産を有利にする場合でも、国内製紙工場が地域サプライヤーとのコスト格差を縮める能力を制限しています。地元報道に掲載された企業のコメントも、電力料金への課税とシステム損失改革の深化の欠如に問題を結びつけており、これが一時的なものではなく構造的な問題であることを示唆しています。これは、輸入ボードの圧力がすでに強く、エネルギーインフレが製品再設計や短期的な調達変更によって加工業者が容易に相殺できないコストラインに直接影響するフィリピンコンテナボード市場にとって重要です。製紙工場が規模の効率性、自家発電ソリューション、または広範な電力セクター改革を確保しない限り、電力はマージン回復を制限し、国内価格の柔軟性を低下させ続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:リサイクルファイバーの優位性が構造的な原材料依存を示す
リサイクルファイバーは2025年に市場の67.83%を占めており、フィリピンコンテナボード市場がOCCおよび混合古紙を操業基盤としてどれほど深く依存しているかを示しています。投資委員会のPAPELS調査は、フィリピンの製紙生産におけるリサイクルファイバー含有量が95〜100%で推移していると述べており、この状況が単純な商業的選好ではなくインフラの現実を反映していることを意味します。実際には、フィリピンコンテナボード産業は、商業規模のバージンパルプ農園が国内に存在しないため、地元製紙工場が回収紙を使用する原料モデルを中心に構築されています。これにより、リサイクルボードは安定した数量的役割を持ち、その需要はエンドユーザーの包装選択の変化だけでなく、回収効率、自治体の回収システム、国内調達古紙の品質と密接に結びついています。
バージンファイバーは2026年から2031年にかけて5.37%のCAGRで成長すると予測されており、小さなベースからでも最も成長の速い素材ニッチとなっています。この機会は、リサイクル含有量が好まれない用途、すなわち一部の医薬品包装、プレミアム消費財、よりクリーンまたは認証されたファイバーグレードを必要とする食品用途から生まれています。確立されたバージンクラフトサプライヤーからの輸入により、加工業者はこれらの基材にアクセスできるため、国内パルプ統合なしでも付加価値需要が成長できます。これにより、フィリピンコンテナボード産業に二速構造が生まれ、リサイクル原料がトン数で支配的であり続ける一方、バージンファイバー用途がより狭い仕様主導のセグメントで増分的な価値を獲得します。SCGPの2026年投資計画である130億タイバーツ(3億5,400万USD)は、東南アジア全体のファイバー包装アップグレードを対象としており、フィリピンをネットワーク戦略に含む地域プレイヤーにとって高付加価値ポジショニングがより重要になっていることを裏付けています。
製品タイプ別:クラフトライナーが中核数量ポジションを維持し、フルーティングが成長ペースを設定
クラフトライナーは2025年に市場の43.79%を占め、製品ミックスにおける最大のポジションを持ち、フィリピンコンテナボード市場規模における多くの段ボール用途の主要な外面材としての役割を確認しています。そのポジションは、輸出輸送、組織化された食品流通、外観・表面性能・構造強度が重要な小売対応用途からの需要を反映しています。クラフトライナーは、加工業者が一貫したボード品質、より強力な取り扱い性能、またはより良い印刷面を必要とすることが多い電子機器や加工食品などのエンドユースにおいて特に重要です。テストライナーは、より厳格なコスト管理の下で運営される国内流通や小包中心のチャネル向けに、より経済的な外面材オプションを提供するため、重要な二次製品グループであり続けています。
フルーティングは2031年までに5.69%のCAGRで拡大すると予測されており、フィリピンコンテナボード市場において最も成長の速い製品カテゴリーとなっています。成長は、食品輸送、産業用取り扱い、電子商取引包装にわたる段ボール箱需要の拡大に結びついており、内部の中芯が島間輸送中の積み重ね強度と保護を決定します。2025年後半の輸入段ボール中芯に対する暫定セーフガード措置は一時的に国内フルーティングの使用を促進しましたが、その後の撤回により輸入の柔軟性が回復し、政策に基づく持続的な支援の可能性が低下しました。
エンドユーザー産業別:食品・飲料が数量を確保し、産業用需要が高付加価値成長を構築
食品・飲料は2025年に市場の39.54%を占め、最大のエンドユーザーブロックとなり、フィリピンコンテナボード市場規模における主要な数量基盤としての役割を確認しました。このセグメントは、広範な製造の深さ、繰り返しの補充パターン、および信頼性の高い保護包装で島々と小売形態にわたって加工品を移動させる国の必要性から恩恵を受けています。フィリピン統計局のデータは、2025年5月に食品製造量が15.7%成長し、2026年2月に3.4%成長したことを示しており、広範な工場活動が不均一な場合でも、このエンドユースが安定した包装需要の底を維持するという見方を支持しています。消費財は次の主要な用途グループを形成しており、家庭用、パーソナルケア用品、その他のブランド小売品は、分散した全国流通システム全体で段ボール二次包装に大きく依存し続けています。
産業用途は2026年から2031年にかけて6.15%のCAGRで成長すると予想されており、最も急速に拡大するエンドユーザーグループとなっています。そのペースは、輸出志向の電子機器組立・テスト・包装活動の強さを反映しており、包装はより高価値の商品を保護し、標準的な国内箱よりも厳格な技術要件を満たす必要があることが多いです。SEIPIは2025年の電子機器輸出を496億4,000万USDと報告し、2026年には500億USD超になると予測しており、プレミアム段ボールシッパーと保護インサートの持続的な基盤を示しています。医薬品、農業、建設資材などの他のエンドユーザーも増分的な需要に貢献していますが、それらの受注パターンは作物サイクル、プロジェクトのタイミング、より狭い製品ストリームに結びついているため、より変動しやすいです。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
フィリピンコンテナボード市場は地理的にルソン島を中心としており、ボード供給、段ボール加工能力、食品製造、輸出志向の産業需要の最大の集積がマニラ首都圏、ブラカン、およびより広いCALABARZON回廊周辺に位置しています。ブラカンにあるUPPCのカルンピット工場は国内の主要な供給拠点であり続けており、首都近くに位置することで、国内最大の加工・消費ゾーンへのサービス提供において自然な優位性を持っています。マニラ首都圏と近隣の州には主要な食品加工業者、消費財メーカー、電子機器施設も集積しており、この地域はフィリピンコンテナボード市場において最大の需要センターと主要な流通拠点の両方として機能しています。輸入ボードは、特に加工業者がコモディティグレードや地元製紙工場の提示価格に対する価格チェックを必要とする場合に、マニラのゲートウェイを通じて歴史的に国内供給を補完してきました。このパターンにより、ルソン島は全国市場全体の調達決定、在庫バッファリング、価格形成の中心に位置し続けています。
ビサヤ諸島とミンダナオは異なる操業環境を示しており、そこの加工業者はルソン島からの島間輸送またはセブやダバオなどの地域ハブを通じて手配された輸入品のいずれかに依存しています。セブは2026年3月に33%のヤード稼働率しかなく、マニラをはるかに下回っており、中部フィリピンに移動するボードにとってより混雑の少ない入港地点であることを示唆しています。ミンダナオの需要は、果物の梱包、水産加工、その他の季節的な活動を含む農産食品輸出サイクルとより密接に結びついており、地元の段ボール工場に対してより急激な受注変動もたらします。MARINAが2026年3月に最大許容運賃増加率を30%に、その後2026年4月に40%に引き上げる決定は、島間のコンテナボード輸送コストを引き上げ、主要生産地域外の加工業者の物流負担を拡大しました。これは、フィリピンコンテナボード市場が完全に均一な全国的空間として機能していないことを意味しており、運賃エクスポージャーと回収紙へのアクセスが地域によって大きく異なるためです。
今後を見据えると、電子機器主導のプレミアム需要がカビテ、ラグナ、バタンガスに集中したままであり、農産食品と地方消費者需要が島嶼市場全体に広がり続けるため、地理的な乖離は深まる可能性が高いです。電子機器輸出の強さは、家計支出よりも製造プログラムと出荷コンプライアンス基準に結びついた仕様主導の段ボール需要を支えています。同時に、回収システムとリサイクルインフラは多くの地方地域よりも主要都市圏周辺でより発展しており、地域の加工業者はマニラ首都圏近くの企業とは異なる原材料と運転資本の圧力に直面しています。したがって、フィリピンコンテナボード市場はいくつかの連結したサブ市場として機能しており、パフォーマンスは全国平均よりも、能力・調達・顧客ミックスが特定の島嶼クラスターと経済特区のニーズにどれだけ合致しているかに依存しています。
競争環境
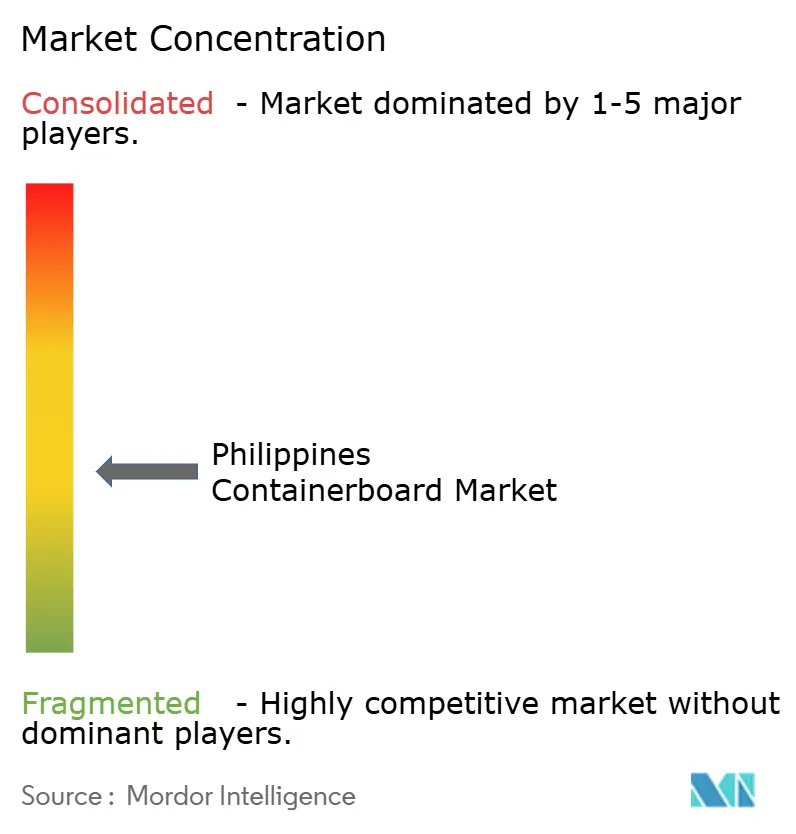
フィリピンコンテナボード市場は分割された競争構造を持っており、上流の製紙工場レベルでは下流の段ボール加工よりもはるかに高い集中度があります。SCGPの傘下にあるUnited Pulp and Paper Co., Inc.は、ブラカン州カルンピットの操業を通じて国内の主要なコンテナボードメーカーであり続けており、地元のボード供給とリードタイムに対して不均衡な影響力を持っています。対照的に、加工基盤はマニラ首都圏、セブ、ダバオ、および近隣の産業回廊に広がる多くの中小規模の事業者で構成されており、箱の加工価格を競争的に保ち、ほとんどの加工業者が上流の条件を決定する能力を制限しています。バイヤーはしばしば輸入調達オプションを維持することでこの不均衡を管理しており、地元製紙工場の価格決定力は意味があるものの絶対的ではありません。
地元加工業者の戦略は、大規模な全国的統合よりも地域的なポジショニング、顧客サービス、受注対応力によって形成されています。Corbox Corporation、Duraboard Packaging Corp.、Goldrich Industrial Packaging Corporationなどの企業は、顧客クラスターに近い場所に留まり、仕事を迅速に処理し、主要製紙工場の規模に合わせようとするのではなく、地元の需要に合わせてボード加工を調整することで競争しています。パンパンガのFifth Discipline Packaging Paper Corporationは、100%リサイクル素材の段ボール中芯とライナーボードに特化しているため、ブラカン製紙工場の最も強い影響圏外の中部ルソン加工業者に運賃上の優位性を与え、別の競争層を加えています。技術もフィリピンコンテナボード市場における競争の形を変えており、特に効率性やカスタマイズが小規模を補える場合においてそうです。UPPCのカルンピットサイトは、OCCおよび混合古紙を段ボール中芯に加工するための1日あたり870 admtの能力を持つAndritz OCC ラインを稼働させており、自動化とファイバー処理能力が製紙工場側の競争力の中心であり続けることを示しています。
もう一つの重要な戦略的動きは、SCGPの2026年投資予算130億タイバーツ(3億5,400万USD)であり、東南アジア全体のファイバー包装拡大、生産効率、下流包装能力を対象とし、フィリピンをネットワーク戦略に含む同社のより広い地域統合戦略を支援しています。[4] 加工業者レベルでのデジタル印刷の採用も拡大しており、電子商取引や小売対応包装において短いロットと高いデザイン多様性がより一般的になっているため、機動力のある地域プレイヤーが大規模なフレキソ印刷版のコミットメントなしに競争する方法を提供しています。コンプライアンスも競争上の問題になりつつあり、多国籍バイヤーがフィリピンのコンテナボード加工業者から調達するFMCGおよび電子機器バイヤーに影響するISO 14001:2026に関連したファイバーのトレーサビリティ、サプライヤー文書、環境管理移行により注意を払っています。
フィリピンコンテナボード産業のリーダー企業
-
United Pulp and Paper Co., Inc.
-
San Miguel Yamamura Packaging Corporation
-
Valenzuela Packaging Container Corporation
-
Liberty Corrugated Boxes Mfg. Corp.
-
Hyphoria Philippines Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年5月:フィリピン統計局のデータをNewsbytes.phが報じたところによると、2026年3月のフィリピン商品輸出売上高は81億7,000万USDに達し、月次記録を更新し2025年3月比20.4%増となりました。電子機器が48億2,000万USD(全体の59%)を占めました。持続的な電子機器輸出の急増は、カビテ、ラグナ、バタンガスの輸出加工区にあるATP施設全体でプレミアム段ボール包装需要を強化しています。
- 2026年5月:PortCalls Asiaによると、MARINAは2026年5月11日付けのMA No. 2026-23により、エネルギー省の石油モニタリング勧告に基づく3週間の燃料コスト下落傾向を受けて、貨物運賃割増上限を40%から30%に引き下げました。この引き下げにより、島間コンテナボード流通の運賃コストが部分的に緩和されました。
- 2026年4月:International Container Terminal Services Inc.は、中東の地政学的緊張による燃料コストの上昇を理由に、マニラ国際コンテナターミナルおよび関連国内ターミナルでの港湾料金引き上げを発表しました。Philstar.comによると、ICTSIの2026年設備投資予算は7億4,000万USD(14%増)に設定され、そのうち72%(5億3,200万USD)が拡張プロジェクトに充当されます。この料金引き上げにより、コンテナボードの輸入着地コストが上昇し、加工業者の運転資本への圧力が増しています。
- 2026年4月:ISO.orgによると、ISOは2026年4月15日にISO 14001:2026を発行し、ISO 14001:2015に取って代わり、初めて生物多様性、汚染、資源の利用可能性に関する監査可能な要件を環境マネジメントシステムに導入しました。670,000件を超えるグローバル認証を持つこの更新は、フィリピンのコンテナボード加工業者から調達する多国籍FMCGおよび電子機器バイヤーに影響する新たな包装サプライチェーンのデューデリジェンス義務を生み出しています。
フィリピンコンテナボード市場レポートの範囲
フィリピンコンテナボード市場は、段ボール包装ソリューションの製造に使用されるコンテナボードの生産、流通、消費を包含しています。バージンファイバーおよびリサイクルファイバーから製造されたコンテナボードを含み、クラフトライナー、テストライナー、フルーティングなどの主要な製品タイプをカバーしています。これらの素材は主に、食品・飲料、消費財、産業用、医薬品、農業を含む様々なエンドユーザー産業にわたる保護・輸送包装用途に使用されています。市場は、持続可能で軽量かつ耐久性のある包装ソリューションへの需要の増加によって牽引されています。
フィリピンコンテナボード市場レポートは、素材別(バージンファイバー、リサイクルファイバー)、製品タイプ別(クラフトライナー、テストライナー、フルーティング)、エンドユーザー産業別(食品・飲料、消費財、産業用、その他のエンドユーザー産業)に区されています。市場予測は金額ベース(USD)で提供されます。
| バージンファイバー |
| リサイクルファイバー |
| クラフトライナー |
| テストライナー |
| フルーティング |
| 食品・飲料 |
| 消費財 |
| 産業用 |
| その他のエンドユーザー産業 |
| 素材別 | バージンファイバー |
| リサイクルファイバー | |
| 製品タイプ別 | クラフトライナー |
| テストライナー | |
| フルーティング | |
| エンドユーザー産業別 | 食品・飲料 |
| 消費財 | |
| 産業用 | |
| その他のエンドユーザー産業 |
レポートで回答される主要な質問
フィリピンコンテナボード市場の現在および将来の規模はどのくらいですか?
フィリピンコンテナボード市場は2025年に21億2,000万USDと評価され、2026年には22億1,000万USDとなっています。2026年から2031年にかけてCAGR 4.62%で成長し、2031年までに27億7,000万USDに達すると予測されています。
フィリピンコンテナボード分野において需要をリードする素材タイプはどれですか?
リサイクルファイバーは2025年に67.83%のシェアでリードしており、地元製紙工場がOCCおよび混合古紙に大きく依存しているためです。この状況は、商業規模の国内バージンパルプ供給が存在しないことによって強化されています。
国内で最も急速に成長している製品カテゴリーはどれですか?
フルーティングは2031年までに5.69%のCAGRで最も急速な成長を示すと予測されています。その成長は、食品、産業用、電子商取引の出荷にわたる段ボール箱需要の増加に結びついています。
ボードの消費量おいて最大の数量を牽引するエンドユーザーグループはどれですか?
食品・飲料は2025年に39.54%のシェアで最大のエンドユーザーセグメントであり続けました。このセグメントは、繰り返しの出荷ニーズ、広範な製造の深さ、および国の島間流通モデルから恩恵を受けています。
フィリピンにおけるコンテナボード需要において地理的要因がなぜそれほど重要なのですか?
需要はルソン島、ビサヤ諸島、ミンダナオに分かれており、各地域は異なる運賃、調達、顧客パターンを持っています。ルソン島は製紙工場供給と輸出製造でリードしており、ビサヤ諸島とミンダナオはより高い島間物流エクスポージャーとより季節的な農産食品需要に直面しています。
地元製紙工場と加工業者の収益性を形成する主なリスクは何ですか?
輸入ボードの圧力と高い電力コストは、国内製紙工場のマージンに対する最大の制約であり続けています。港湾混雑、運賃変動、主要都市圏外での不均一なリサイクルアクセスが、運転資本と地域の操業コストにさらなる圧力を加えています。