
インドコンテナボード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 9.12 十億米ドル |
| 市場規模 (2026) | 9.58 十億米ドル |
| 市場規模 (2031) | 12.56 十億米ドル |
| 成長率 (2026 - 2031) | 5.55 % |
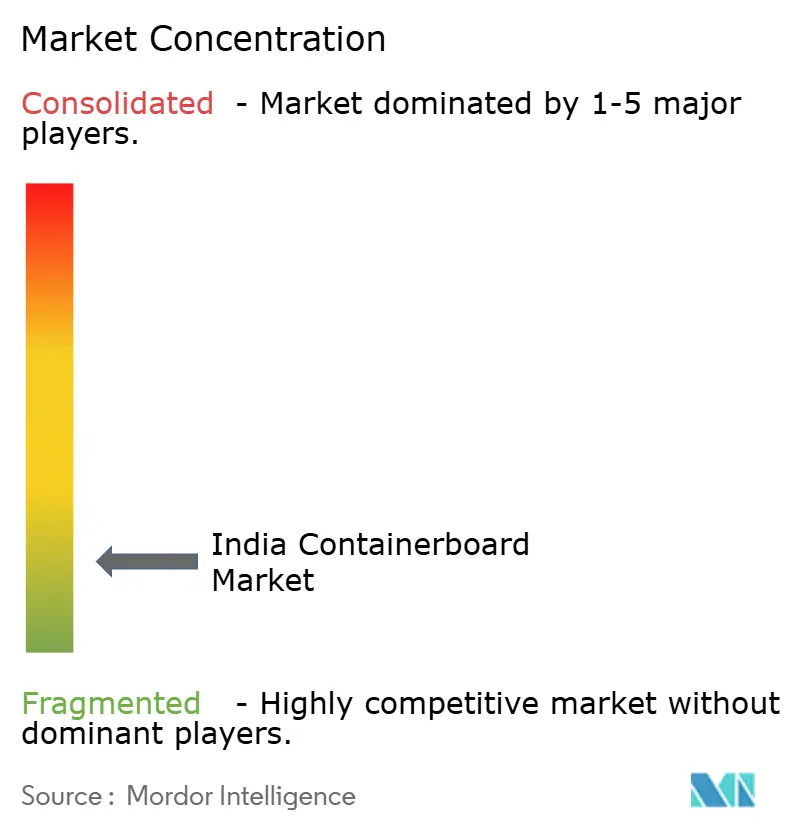
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドコンテナボード市場分析
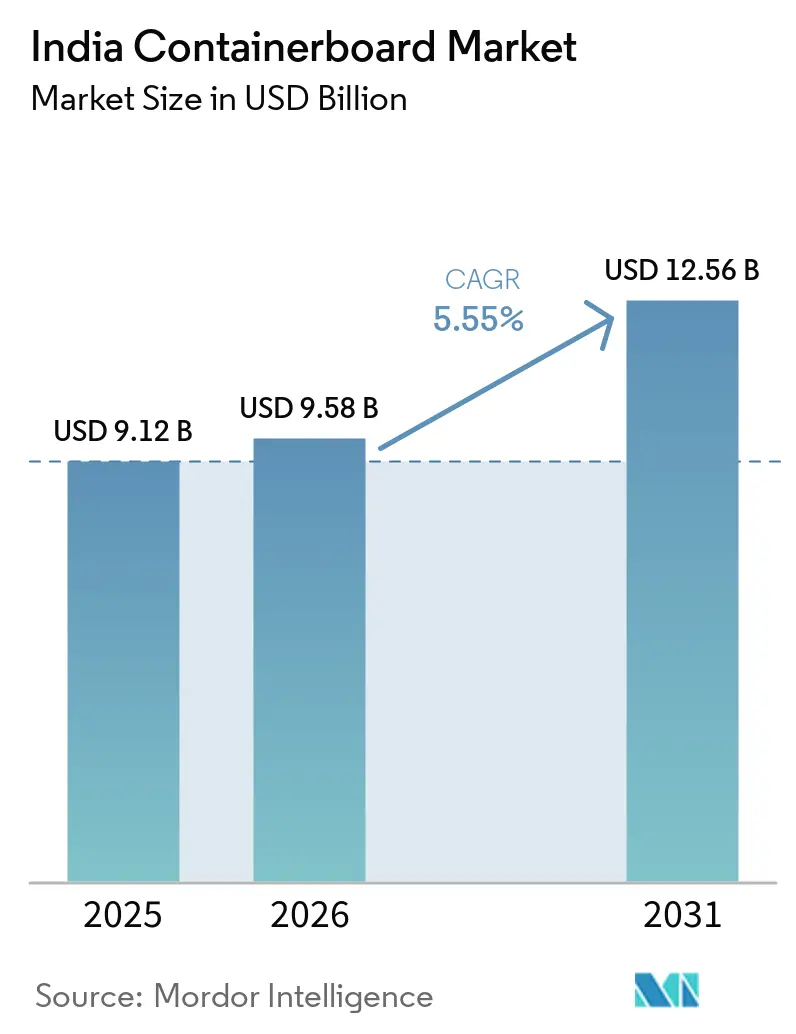
インドコンテナボード市場規模は、2025年の91.2 ビリオン 米ドルから2026年には95.8 ビリオン 米ドルへと拡大し、2031年までに125.6 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 5.55%で成長する見込みです。インドのコンテナボード市場は、Eコマースのフルフィルメント成長、食品加工の拡大、および使い捨てプラスチック形態に対する政策的圧力から支援を受けており、日常的な輸送および小売包装ニーズ全体にわたって消費が拡大しています。宅配小口荷物の取扱量は、2025年度の100億~110億個から2030年度には240億~290億個に増加すると予測されており、段ボール二次包装が数量面での中心的役割を担い続けています。インドコンテナボード市場は、小売主導の動きに主に依存するのではなく、急速回転型クイックコマース包装需要と輸出グレードの産業用段ボールを組み合わせている点で、多くの新興国市場と異なります。インドコンテナボード市場では、輸入正常化と貿易救済措置が国内生産者のマージン回復に寄与する可能性がある一方、2027年以降の欧州廃棄物輸送規制の強化により、輸入古に依存する製紙工場の低コスト回収繊維へのアクセスが阻害される可能性があります。生産連動型投資パイプラインも包装の品質基準を引き上げており、新たな製造・輸出能力は、従来の国内小売チャネルが必要としていたよりも強度が高く均一な段ボール形態を必要としています。
主要レポートのポイント
- 素材別では、リサイクルファイバーが2025年のインドコンテナボード市場シェアの64.53%を占めました。
- 製品タイプ別では、クラフトライナーセグメントのインドコンテナボード市場規模は2031年までにCAGR 6.18%で成長すると予測されています。
- エンドユーザー産業別では、食品・飲料が2025年のインドコンテナボード市場シェアの40.18%を占めました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドコンテナボード市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースおよびクイックコマース向け段ボール需要の増加 | +1.4% | ティア1都市主導のインド全土、2027年~2028年にかけてティア2・ティア3へ波及 | 短期(2年以内) |
| 食品・飲料包装のプレミアム化 | +1.1% | 南インド、西インド、および全国FMCGサプライチェーン | 中期(2~4年) |
| リサイクル可能な繊維系包装に向けた規制上の推進 | +0.9% | 全国規模、マハラシュトラ州・タミル・ナードゥ州・カルナータカ州での早期コンプライアンス効果 | 短期(2年以内) |
| 製造および輸出物流の拡大 | +0.7% | グジャラート州・マハラシュトラ州・テランガーナ州・タミル・ナードゥ州の産業回廊 | 中期(2~4年) |
| 自動化段ボール向けの軽量化と強度エンジニアリング | +0.5% | 全国規模、西インドおよび南インドの自動化段ボール拠点に集中 | 中期(2~4年) |
| プレミアムクラフトライナーの輸入代替 | +0.4% | グジャラート州・ウッタル・プラデーシュ州・アーンドラ・プラデーシュ州の製紙工場クラスター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースおよびクイックコマース向け段ボール需要の増加
インドのクイックコマースセクターは2024年に総商品取扱高33.5 ビリオン 米ドルに達し、CAGR 27.42%で2028年までに88.3 ビリオン 米ドルに成長すると予測されており、都市部フルフィルメントネットワーク全体の包装需要を再形成しています。[1] Blinkitは2025年に100都市以上で1,500店舗以上のダークストアを運営し、ZeptoおよびSwiggy Instamart も高密度なダークストアネットワークに拡大しており、短サイクル段ボール消費の対象基盤が広がっています。これらのネットワークは単に箱の数を増やすだけでなく、ピッキングから出荷までの繰り返しの横方向ハンドリングに耐えられる、コンパクトで適切なサイズの段ボールパックを必要としています。この要件により、バースト強度の閾値のみに依存するのではなく、短スパン圧縮およびエッジクラッシュのニーズをより一貫して満たすテストライナーおよびフルーティンググレードへの需要が高まっています。低コストリサイクル品を主な競争軸とする製紙工場は仕様管理の向上を迫られており、自動化された高速回転型配送システムが、従来の小売チャネルよりも迅速に弱い形成品質や不均一な圧縮性能を露呈させているためです。この変化はインドコンテナボード市場にとって重要であり、大量生産・価格重視の包装形態においても、技術的に信頼性の高いグレードへの需要シフトが進んでいます。
食品・飲料包装のプレミアム化
インドの食品加工・飲料バリューチェーンは、組織化された小売、食品安全要件、およびリサイクル可能な形態へのコミットメントがすべて同じ方向に動く中で、包装仕様を着実に厳格化しています。Coca-Cola、PepsiCo、Parle Agroなどのブランドオーナーは、包装ポートフォリオをリサイクル可能な形態に整合させており、組織化された流通チャネルにおけるモノマテリアルおよび繊維系二次包装の使用を増加させています。食品加工業者はまた、強度設計の改善とより優れたボードエンジニアリングを通じて圧縮性能を維しながら、ライナーの坪量を150 GSMから120 GSMへと移行することでパック重量を削減しています。2026年4月、インド食品安全基準局は、パン・マサラおよびタバコ包装に紙、板紙、セルロース、またはその他の天然由来素材を提案する規制通知草案を発行し、長らく多層プラスチック構造に依存してきたカテゴリーへの繊維系形態に向けた規制上の推進を拡大しました。この変化が重要なのは、南インドおよび西インドがすでにこれらの製品カテゴリーで高い需要密度を持っており、形態の移行がテストライナーおよびクラフトグレードの地域的需要に迅速に反映される可能性があるためです。インドコンテナボード市場にとって、このプレミアム化トレンドは、食品関連段ボール包装全体における印刷品質、圧縮一貫性、およびリサイクル可能性に対するベースライン期待値を引き上げています。
リサイクル可能な繊維系包装に向けた規制上の推進
環境・森林・気候変動省は2026年3月31日にプラスチック廃棄物管理改正規則2026を通知し、2025年度から2026年度にかけて硬質プラスチック包装に30%のリサイクル含有量を義務付け、2028年度から2029年度までにその閾値を60%に引き上げることを求めています。紙包装もより正式なコンプライアンス段階に入り、拡大生産者責任義務が2026年4月1日に発効し、ブランドオーナー、輸入業者、Eコマース事業者に登録と回収・リサイクル目標の達成を義務付けました。[2] これらの変更により、プラスチック多用形態のコンプライアンス負担が増大する一方、追跡可能でリサイクル可能な繊維系代替品が調達決定においてより魅力的になっています。その効果はEコマース包装の選択にすでに現れており、プラットフォームがコンプライアンスを簡素化しプラスチック使用への監視を軽減しようとする中で、紙系クッション材や段ボール代替品が支持を得ています。中央汚染管理委員会の証明書主導型フレームワークも、リサイクル繊維グレードに対するより明確な需要シグナルを生み出しており、買い手が文書化された回収・リサイクル経路を求める強い理由を持つようになっています。この規制上の圧力がインドコンテナボード市場にとって重要なのは、任意の持続可能性主張だけでなく、コンプライアンスニーズを通じて需要を支えているためです。
製造および輸出物流の拡大
生産連動型インセンティブフレームワークは2025年12月までに14の戦略的セクターにわたり836件の申請を承認し、累計投資額2兆1,600億インドルピー(248 ビリオン 米ドル)を誘致し、食品加工だけで9,200億インドルピー以上(11 ビリオン 米ドル)を集めました。2026年度から2027年度の連邦予算は過去最高の122兆インドルピー(1,400 ビリオン 米ドル)の設備投資配分を追加し、5年間にわたる1兆インドルピー(11 ビリオン 米ドル)のコンテナ製造専用イニシアチブを含み、より広範な物流・包装基盤を強化しています。これらの投資は単純な箱の数量成長を超えた意味を持ちます。輸出連動型の電子機器、医薬品、食品加工、自動車部品はすべて、より高いバースト強度、より高い耐湿性、より高い圧縮信頼性を持つ段ボール包装を必要とするためです。これにより、特に輸入された高性能ライナーグレードが品質ギャップを埋めてきた分野において、バージンファイバーまたはハイブリッドファーニッシュ能力に対する国内需要が強まっています。食品加工におけるPLI連動型の整備は、組織化された製造顧客にすでに対応している製紙工場からのカップストック、バリアコーティング形態、およびより高性能な二次包装への需要も高めています。インドコンテナボード市場にとって、産業規模の拡大は既存のグレード構造に単に数量を追加するだけでなく、ボード品質の技術的な最低基準を着実に引き上げています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 古紙および輸入繊維の価格変動 | -1.2% | 全国規模、海上回収繊維に依存する北インドおよびグジャラート州の製紙工場クラスターで特に深刻 | 短期(2年以内) |
| 電力・燃料・輸送コストのインフレ | -0.9% | 全国規模、電力網の信頼性が不安定な北インドおよび東インドの小規模製紙工場で圧力が高まる | 中期(2~4年) |
| 国内回収繊維ストリームの品質変動 | -0.5% | インド全土、特に都市周辺部およびティア2の回収集積地に影響 | 長期(4年以上) |
| 2027年以降のEU廃棄物輸送規制への露出 | -0.3% | 全国規模、欧州OCC供給に依存する西インドおよび東インドの製紙工場で重大な露出 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
古紙および輸入繊維の価格変動
インドはリサイクルボードのファーニッシュの相当部分を海上回収繊維に依存しており、その依存により多くの生産者が輸入OCCおよびその他の原料ストリームの突然のコスト変動にさらされています。このリスクは通貨変動によって増幅されており、ドル建ての国際繊維価格が安定しているように見えても、インドルピーの下落により着地コストが上昇する可能性があります。これにより、自社パルプや植林支援を持つ統合型プレーヤーと、輸入ファーニッシュおよび短期調達サイクルに大きく依存するリサイクル繊維製紙工場との間の格差が拡大しています。小規模製紙工場は特に脆弱であり、輸入条件が悪化した際に在庫バッファーを構築する財務的柔軟性を欠いており、突然の生産削減や国内価格引き上げを余儀なくされる可能性があります。この圧力は調達行動も変化させており、より高純度の回収原料を求める製紙工場が、混合国内スクラップストリームに依存するのではなく、プレミアムグレードをめぐってより直接的に競争するようになっています。インドコンテナボード市場にとって、繊維の価格変動は統合と規模を欠く生産者にとって最も直接的な収益性リスクであり続けています。
電力・燃料・輸送コストのインフレ
エネルギーはコンテナボード製造において繊維に次ぐ第2位のコスト変数であり、製紙工場は電力・燃料・輸送コストからの圧力に引き続き直面しています。ある製紙工場は1トン当たり4,500インドルピー(1トン当たり51.6米ドル)の燃料支出を開示しており、販売価格が軟化した際にエネルギーコストがいかに迅速にマージンを侵食するかを示しています。輸送コストはさらなる負担を加えており、沿岸部または遠方の段ボール加工業者に対応する内陸製紙工場は、価格競争力に直接影響する物流負担を抱えています。電力網の信頼性が不均一な地域の小規模製紙工場はこれをより鋭くじており、自家発電や多様化した調達によって混乱を平準化する能力が低いためです。2025年に特定された逆転GST構造(板紙に18%のGSTが課される一方、段ボール箱には5%のみが課される)も、コンバーターの運転資本を拘束し、国内包装チェーン全体の流動性を弱めました。インドコンテナボード市場において、このコスト構造は需要が堅調であっても、生産者とコンバーターが品質向上に投資できる速度を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別 - リサイクル繊維の優位性とバージングレードへの野心の高まり
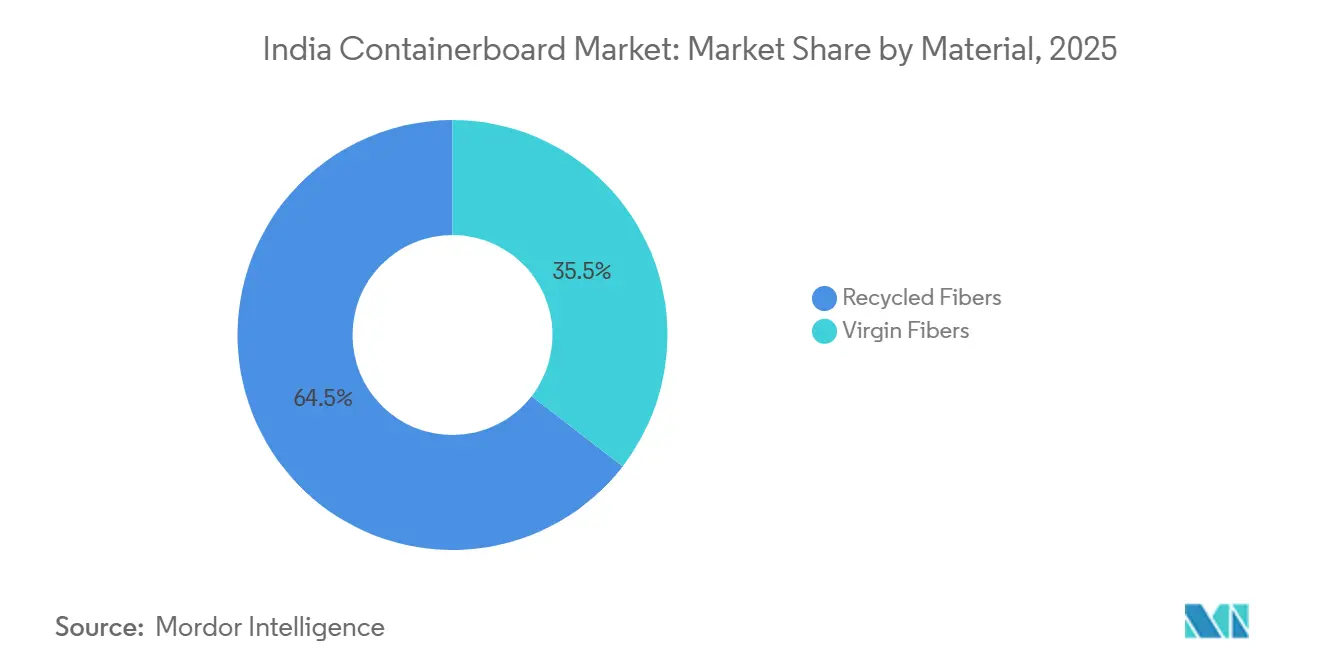
リサイクル繊維は2025年のインドコンテナボード市場の64.53%を占めており、競争力を維持するために回収繊維に大きく依存する製造基盤のコスト論理を反映しています。インドは使用済み紙・板紙の50%をリサイクルしており、先進国の85%と比較すると、国内回収効率は製紙工場のファーニッシュニーズを完全に支えるために必要なレベルをはるかに下回っています。このギャップは可用性と品質の両方に影響しており、回収システムが弱いと国内回収繊維ストリームがより不均一になり、多くの製紙工場が輸入OCCに依存し続けることになります。バージンファイバーグレードは素材セグメントの中では小さい方でしたが、ブランドのプレミアム化と輸入代替への投資が高性能クラフトライナー需要を支えることから、2031年までにCAGR 6.02%で成長すると予測されています。インドコンテナボード市場は、リサイクルグレードが依然として数量を支配しながら、より高い圧縮強度、より滑らかな表面、より高い一貫性を必要とするアプリケーションにおいてバージングレードがより魅力的になるという、二速の素材移行を経験しています。
バージングレードはまた、貿易措置からも恩恵を受けており、貿易救済総局が中国産バージン板紙に1メートルトン当たり152.27米ドル、チリ産バージン板紙に1メートルトン当たり123.18米ドルのアンチダンピング関税を勧告しており、これらの措置が維持されれば国内製紙工場の経済性が改善される可能性があります。FSC認証とEPRコンプライアンスは、インドのコンテナボード産業において、特にFMCGおよび医薬品輸出業者にとって商業的な参入要件となりつつあり、これらの業者は包装サプライヤーのトレーサビリティと持続可能性の認証をより厳密に審査するようになっています。[3] Paswara Papersはセグメント内のバランス行為を示しており、クラフト対クラフトライナーの比率を60:40からよりライナー主導の生産プロファイルへとシフトさせながら、混合グレードの回収繊維よりも米国からの高品質DSOCCの輸入を優先しています。この動きは、中堅生産者でさえコモディティリサイクル品と高仕様グレードを分離していることを示しており、低グレードの国内回収が緩やかにしか改善しない場合でも、プレミアム輸入回収繊維への需要が堅調を維持できることを示唆しています。
製品タイプ別 - テストライナーが規模を維持しクラフトライナーが勢いを増す
テストライナーは2025年のインドコンテナボード市場シェアの44.11%を占めており、国内製紙工場全体での強い可用性と、国内の広範な段ボールサプライチェーンへのコスト効率の高い適合性を反映しています。インドでは140以上の製紙工場がテストライナーグレードを生産しており、これによりFastmarketsは2026年1月に北インド、西インド、南インド向けのリサイクルコンテナボード月次価格評価を開始しました。このステップが重要なのは、ベンチマーク価格発見は通常、セグメントが透明な市場参照を支えるのに十分な深さ、反復性、および地域的差別化を持つ場合にのみ生まれるためです。フルーティングも大きな製品クラスであり続けていますが、その道筋は、より高性能なセミケミカルおよびエンジニアリンググレードがボックス性能の同等の損失なしに坪量削減を可能にするにつれて、軽量化に対してますます敏感になっています。インドコンテナボード市場は依然として数量安定のためにテストライナーに依存していますが、価値プールは、より速く自動化された包装ラインでより厳密な性能を提供するボードへと徐々にシフトしています。
クラフトライナーは、Eコマースの取り扱い基準、プレミアム小売プレゼンテーションのニーズ、および輸入高性能ライナーを国内で代替する取り組みに支えられ、2031年までにCAGR 6.18%で成長すると予測されています。バースト強度仕様からSCTおよびECTベースの評価へのシフトは、インドのコンテナボード産業においてクラフトライナーをますます有利にしており、同等の坪量レベルで高速フレキソフォルダーグルーラインをより確実に稼働させることができるためです。生産者戦略はその変化を反映し始めており、製紙工場はより良いストック調製、ヘッドボックス、シュープレス、およびプロセス制御への投資を行い、より軽い基本重量でキャリパー変動を低減し強度保持を改善しています。これは技術が製品競争における単なる効率レバーではなくなったことを意味しており、買い手の仕様が厳格化するにつれて、生産者がプレミアムライナー需要に確実に対応できるかどうかの中心的要素となっています。
エンドユーザー産業別 - 食品・飲料がリードし消費財が最速で拡大
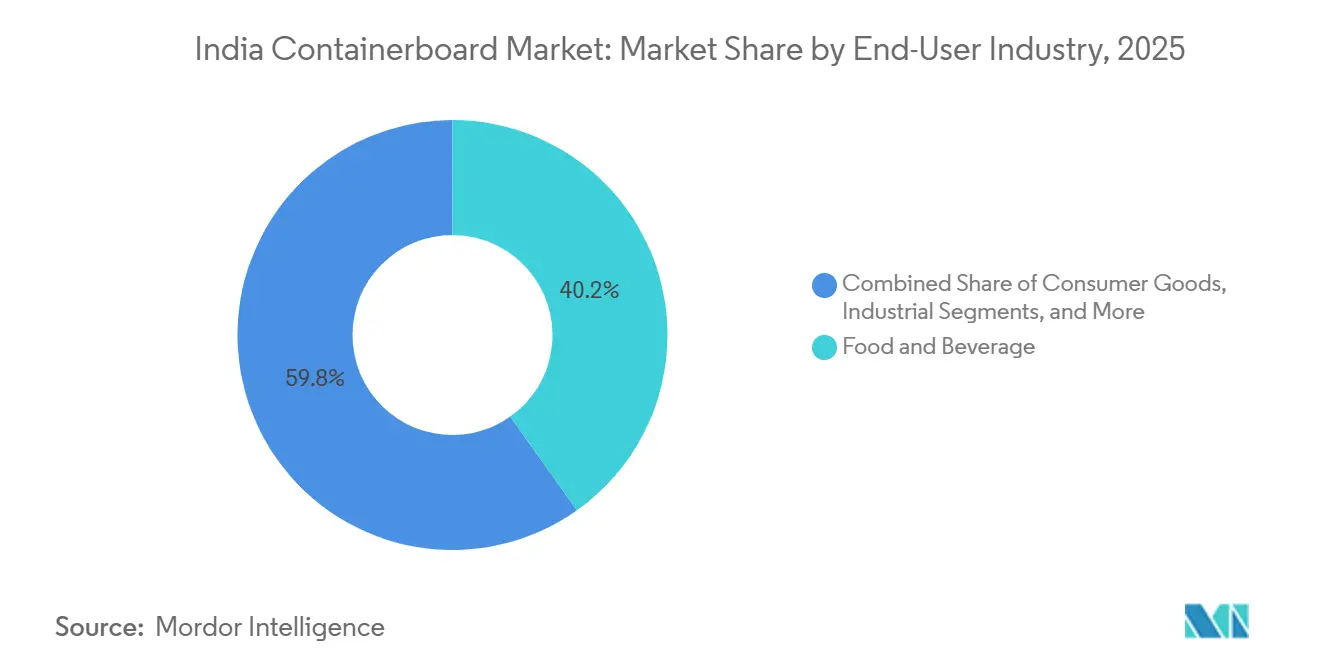
食品・飲料は2025年のインドコンテナボード市場の40.18%を占めており、コールドチェーンの拡大、輸送包装の衛生ニーズ、および組織化された食品加工の着実な規模拡大に支えられています。段ボール箱はインドの食品サプライチェーンにおける物流包装の65%から70%を占めており、このエンドユーザー基盤がライナーおよびミディアム需要に対して強く継続的な牽引力を持っています。食品加工における生産連動型投資がその地位を強化しており、新工場は国内および輸出チャネル全体で反復可能な小売対応包装を必要としています。消費財は、FMCGブランドが多層プラスチック二次パックから離れ、クイックコマースプラットフォームが都市配送システムを通じて移動する小型段ボール対応SKU形態の数を拡大するにつれて、2031年までにCAGR 6.24%で成長すると予測されています。インドコンテナボード市場は、食品関連包装の安定性という需要の錨と、消費財が引き続き生み出す急速な形態多様化という別の錨を見出しています。
産業用途は、自動車部品、エンジアリング製品、化学品がライナー性能を妥協できない高スタック圧縮段ボール形態に依存しているため、重要な数量基盤であり続けています。医薬品と農業を含むその他のエンドユーザークラスターも、輸出包装規則、コールドチェーンの正式化、およびトレーサビリティ要件が最低包装基準を着実に引き上げるにつれて、インドのコンテナボード産業で勢いを増しています。2026年4月に発効した紙包装EPR義務は、食品・飲料・消費財の調達決定にコンプライアンス層を追加し、リサイクルが困難なプラスチック構造からの移行を任意ではなく構造的なものにしています。ベースラインの産業ニーズとブランド品における規制規律の高まりのこの組み合わせは、成長を単一の買い手カテゴリーに結びつけるのではなく、需要プロファイルを広げています。

地理的分析
南インドは2026年も最も重要な生産拠点の一つであり続け、トリチーのTamil Nadu Newsprint and Papers Limited、エロードおよびティルネルヴェーリのSeshasayee Paper and Boards、ラジャムンドリのAndhra Paper Limitedなどの統合資産が地域の供給状況を形成しています。TNPLの包装ボード部門は2026年度に200,075メートルトンを生産し、設立以来最高のボード生産量を記録し、効率的な南部製紙工場が利用できる規模の優位性を示しました。Seshasayee Paperは2026年2月に、以前の環境許可に続いてMDP-IV拡張プロジェクトの実行を開始し、2年間で2.55ラクトンから4ラクトンへの20%の能力増強と7億5,000万インドルピー(8,610万米ドル)から8億インドルピー(9,180万米ドル)の投資計画を伴っています。南部はまた、TNPLのバガス系エネルギーやSeshasayeeの風力連動電力など、バイオマスおよび再生可能エネルギーとの連携からも恩恵を受けており、石炭依存の製紙工場と比較して操業コスト負担を軽減できます。インドコンテナボード市場はこの南部基盤に、能力だけでなく、地域のFMCG買い手がますます好む低コストで高品質な生産物のためにも依存しています。
グジャラート州とマハラシュトラ州が主導する西インドは、輸入繊維への港湾アクセスと国内最密のコンバータークラスターの一つを組み合わせているため、最も急速に拡大している生産・加工回廊です。JK PaperのグジャラートにあるFort Songadh製紙工場は、2025年後半にValmet製400 ADMTパーデイBCTMPラインを稼働させ、軽量コーティングボードおよびプレミアムライナーへの野心を直接支援しています。N R Agarwal Industriesも2026年2月に、別途設備投資なしにVapi Unit Iのデュプレックスボード能力を25%増の月間10,000メートルトンに増加する承認を受け、西部回廊における近期能力のプロセス最適化による解放を強調しています。マハラシュトラ州とグジャラート州の需要支援は、任意の小売数量だけでなく、医薬品、電子機器、FMCG、および輸出連動型製造に結びついているため、比較的耐久性があります。北部需要も並行して重要であり、西ウッタル・プラデーシュ州および近隣クラスターの製紙工場は、クイックコマースおよびEコマースネットワークがティア2都市により深く浸している大きな消費者基盤に対応しています。
東インドはオディシャ州と西ベンガル州を中心としており、Emami Paper Millsおよびその他の地域資産が東部FMCGおよび医薬品包装のコンバーター需要を支えています。Emamiは包装ボード能力を132,000トンから180,000トン(年間)に拡大し、2025年にバラソール工場をアップグレードし、地域の多層コーティンググレード供給能力を向上させました。テランガーナ州にあるITCのバドラチャラム工場は、4工場で年間107万トンを誇り、同社が2026年に中東および欧州への付加価値板紙輸出を20%増加させることを目標とする中、全国的な供給の錨として機能し続けています。インドコンテナボード市場はまた、ITCが2026年3月31日にウッタラーカンド州ラルクアンのCentury Pulp and Paperの買収を3,498億インドルピー(4億150万米ドル)で完了し、年間48万トンの設置能力を追加し、ネットワークの長年の地理的ギャップを解消したことで、北部製造拠点を強化しました。
競争環境
インドコンテナボード市場は生産側では依然として断片化しており、テストライナーグレードだけで140以上の製紙工場が生産し、より広い製紙工場基盤は850から900ユニットに及び、そのうち稼働中のものは約550のみです。しかし、特に付加価値包装およびコンバーター向けセグメントにおいて買い手基準が上昇するにつれて、単純なトン数の可用性よりも信頼性の高いボード品質が重要になる中で、統合が目に見えて進んでいます。最も明確な分断は、ITC Limited、JK Paper Limited、West Coast Paper Mills Limitedなどの垂直統合型生産者と、繊維コスト、エネルギーインフレ、および不均一な品質管理にさらされやすい小規模リサイクル繊維製紙工場との間にあります。[4] 大規模統合型プレーヤーは、自社パルプ、農林業、再生可能エネルギー、およびより広い流通リーチから恩恵を受けており、輸入品が国内価格を下回ったりコストが変動したりする際により強靭です。インドコンテナボード市場は、数の上では断片化していますが、能力と財務的強靭性の面ではますます二極化しています。
2024年後半以降の戦略的動向は、主要生産者がベース紙生産を超えてリーチを拡大している様子を示しています。JK PaperはBorkar Packaging Private Limitedの72%の株式を取得し、2024年12月にHorizon Packs、Securipax Packaging、JKPL Utility Packagingの合併を完了し、段ボール加工および折り畳みカートン製造における川下ポジションを強化しました。ITCはM&Aを活用してCentury Pulp and Paperの買収を通じて地理的に拡大し能力を増強し、板紙セグメントの景気循環の底で北部拠点と追加設置能力を獲得しました。市場はまた、国内バージンクラフトライナー、食品接触二次包装向けバリアコーティングテストライナー、ECT性能を維持しながら基本重量を下げる軽量フルーティングソリューションにおいて白地スペースを提示し続けています。これらの分野は、輸入代替、規制コンプライアンス、および自動化主導のボックス性能ニーズが重なる場所に位置するため、魅力的です。
技術採用は、買い手がキャリパー一貫性、水分管理、および基本強度指標に加え形成品質をますます仕様化するにつれて、より鋭い競争ツールになっています。生産者は、より速い機械でボード品質を安定させるのに役立つサイズプレス、より良いヘッドボックス、高度なストック調製システム、およびドライブ制御の改善などのアップグレードで対応しています。Ruchira Papersは2025年12月に再建されたペーパーマシン3号機を稼働させ、他の中堅プレーヤーもGSM範囲を拡大し品質一貫性を改善するために近代化しており、競争圧力が最大の統合グループだけに限定されなくなっていることを示しています。インドコンテナボード市場はまた、コンプライアンス自体が障壁になりつつあり、FSCチェーン・オブ・カストディの期待とEPR連動登録要件が、非公式またはトレーサビリティが弱い製紙工場やコンバーターの高品質な買い手関係へのアクセスを狭めています。
インドコンテナボード産業のリーダー企業
-
ITC Limited
-
JK Paper Limited
-
West Coast Paper Mills Limited
-
Tamil Nadu Newsprint and Papers Limited
-
Emami Paper Mills Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年5月:Khanna Paper MillsはVoith DuoFormerD技術を施設に統合し、紙の形成と生産性を向上させました。このアップグレードにより、Eコマース段ボール用途向けのリサイクルテストライナーグレードの形成品質が改善され、同社はより大規模な統合型生産者と並んでSCT性能指標で競争できる立場になります。
- 2026年4月:Tamil Nadu Newsprint and Papers Limitedは2026年度に設立以来最高の紙・ボード生産量を記録し、ボード生産量は200,075メートルトンに達しました。同社はANDRITZから発注した100 TPDティッシュペーパーマシンの試運転を完了し、資本集約的な製品多様化を実現し、コンテナボードのマージンサイクルからビジネスを部分的に保護しています。
- 2026年3月:ITC Limitedは、ウッタラーカンド州ラルクアンにあるAditya Birla Real Estate LimitedのパルプおよびペーパーアンダーテーキングであるCentury Pulp and Paperの買収を3,498億インドルピー(4億150万米ドル)で完了しました。取得した工場は年間48万トンの設置能力を持ち、北インドの製造拠点を提供し、最初の通年で一株当たり利益に貢献すると予想されており、ITCは2完全操業年後にEBITDA(利払い・税引き・償却前利益)を1トン当たり30%から40%増加させることを目標としています。
- 2026年2月:N R Agarwal Industriesはグジャラート汚染管理委員会から、Vapi Unit Iにおけるデュプレックスボード生産能力を月間8,000メートルトンから10,000メートルトンへ25%増加する承認を受け、即時発効かつ別途設備投資なしで実施されます。同社はまた、2025年12月に追加の大規模能力ブロックを目標とする1,200億インドルピー(1億3,770万米ドル)のUnit VIプロジェクトの土地取得を開始しました。
インドコンテナボード市場レポートの範囲
インドコンテナボード市場は、段ボール包装ソリューションの製造に使用されるコンテナボードの生産、流通、および消費を包含しています。バージンおよびリサイクル繊維から製造されたコンテナボードを含み、クラフトライナー、テストライナー、フルーティングなどの主要製品タイプをカバーしています。これらの素材は主に、食品・飲料、消費財、産業用、医薬品、農業を含む様々なエンドユーザー産業にわたる保護・輸送包装用途に使用されています。市場は、持続可能で軽量かつ耐久性のある包装ソリューションへの需要増加によって牽引されています。
インドコンテナボード市場レポートは、素材別(バージンファイバー、リサイクルファイバー)、製品タイプ別(クラフトライナー、テストライナー、フルーティング)、エンドユーザー産業別(食品・飲料、消費財、産業用、その他のエンドユーザー産業)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
| バージンファイバー |
| リサイクルファイバー |
| クラフトライナー |
| テストライナー |
| フルーティング |
| 食品・飲料 |
| 消費財 |
| 産業用 |
| その他のエンドユーザー産業 |
| 素材別 | バージンファイバー |
| リサイクルファイバー | |
| 製品タイプ別 | クラフトライナー |
| テストライナー | |
| フルーティング | |
| エンドユーザー産業別 | 食品・飲料 |
| 消費財 | |
| 産業用 | |
| その他のエンドユーザー産業 |
レポートで回答される主要な質問
インドコンテナボード市場の現在および予測規模は?
インドコンテナボード市場は2026年に95.8 ビリオン 米ドルと評価され、2031年までに125.6 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 5.55%で成長します。
インドコンテナボード需要をリードする素材セグメントはどれですか?
リサイクルファイバーが2025年に64.53%のシェアで需要をリードしており、インドの大規模な回収繊維系製紙工場ネットワークのコスト構造を反映しています。
インドコンテナボードで最も急速に成長している製品タイプはどれですか?
クラフトライナーは最も急速に成長している製品タイプであり、Eコマースおよび輸出物流において包装仕様が厳格化するにつれて、2031年までにCAGR 6.18%が予測されています。
最も多くの数量を占めるエンドユーザーグループはどれですか?
食品・飲料が2025年に40.18%のシェアでリードしており、組織化された食品加工、コールドチェーンの成長、および継続的な物流包装ニーズに支えられています。
クイックコマースがインドのコンテナボード生産者にとって重要な理由は何ですか?
クイックコマースは、ダークストアのハンドリングと迅速な出荷サイクルが信頼性の高い圧縮性能を必要とするため、コンパクトで強度の高い段ボールパックへの需要を増加させます。
2031年までの生産者にとっての主なリスクは何ですか?
最大のリスクは、輸入繊維の価格変動、エネルギーおよび輸送インフレ、ならびに欧州廃棄物輸送規制の強化後の回収繊維の可用性への圧力の可能性です。