
チリ コンテナボード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
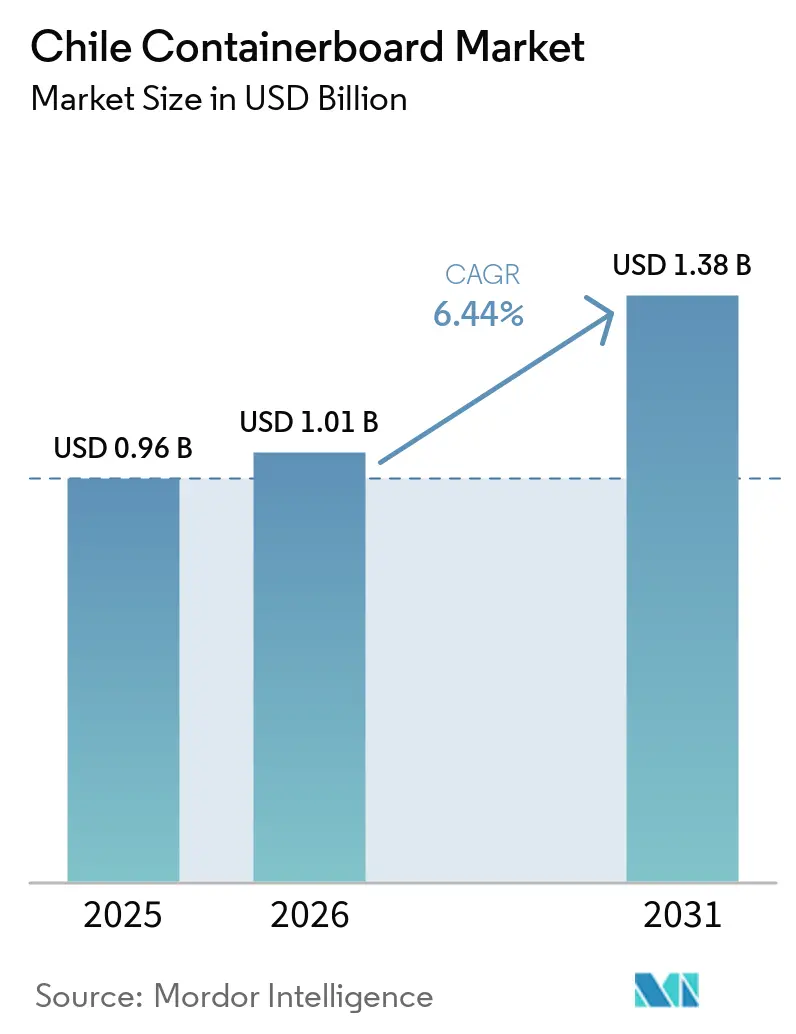
| 基準年の市場規模 (2025) | 0.96 十億米ドル |
| 市場規模 (2026) | 1.01 十億米ドル |
| 市場規模 (2031) | 1.38 十億米ドル |
| 成長率 (2026 - 2031) | 6.44 % |
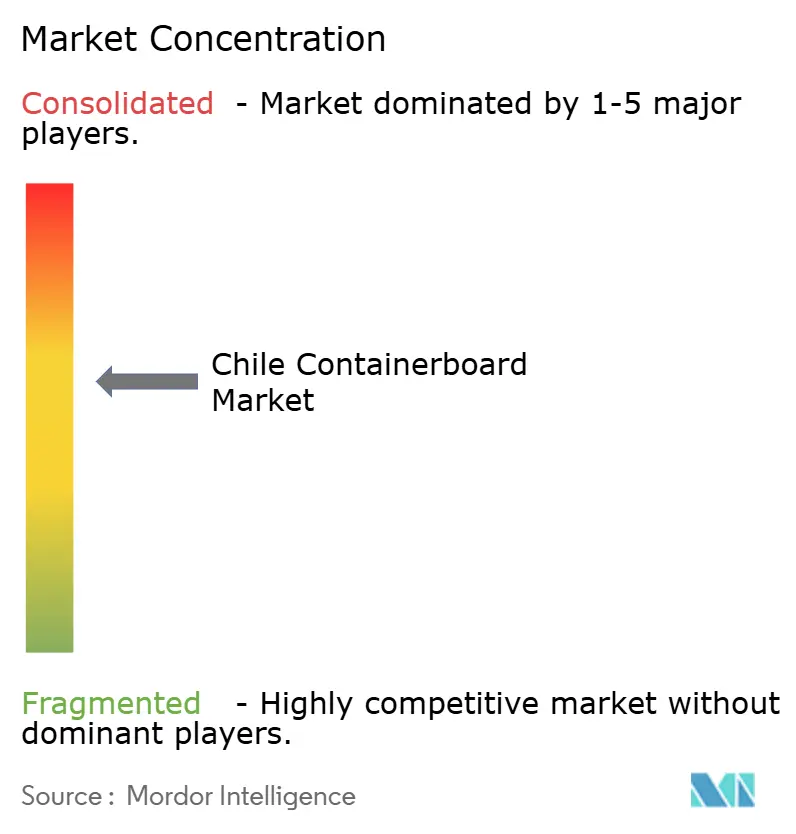
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるチリ コンテナボード市場分析
チリ コンテナボード市場規模は、2025年に9.6億米ドル、2026年に10.1億米ドルと予測され、2026年から2031年にかけてCAGR 6.44%で成長し、2031年までに13.8億米ドルに達する見込みです。チリ コンテナボード市場は、同国の輸出主導型経済に支えられており、生鮮果物や水産物の輸送が引き続き大規模な段ボール包装を安定的に必要としています。国内需要もサンティアゴを超えてeコマース物流ネットワークが拡大し、消費者向け配送チャネルへの箱の需要が増加するにつれて高まっています。チリの持続可能性への移行は、Ley REPに基づくEPRフレームワークがブランドオーナーやコンバーターをトレーサビリティが文書化されたファイバーベース包装へと誘導しているため、この需要をさらに強化しています。競争環境は国内統合グループと国際的な支援を受けた事業者に二分されており、コンバーティング能力は中央回廊に集中し、南部の一部地域は十分にサービスが行き届いていない状況です。回収ファイバーの原材料コストの変動や軟質プラスチックとの競争は依然として収益性に重くのしかかっていますが、生鮮輸出に結びついた需要は、それらのサプライチェーンに包装代替品が限られているため、構造的に堅調を維持しています。
主要レポートのポイント
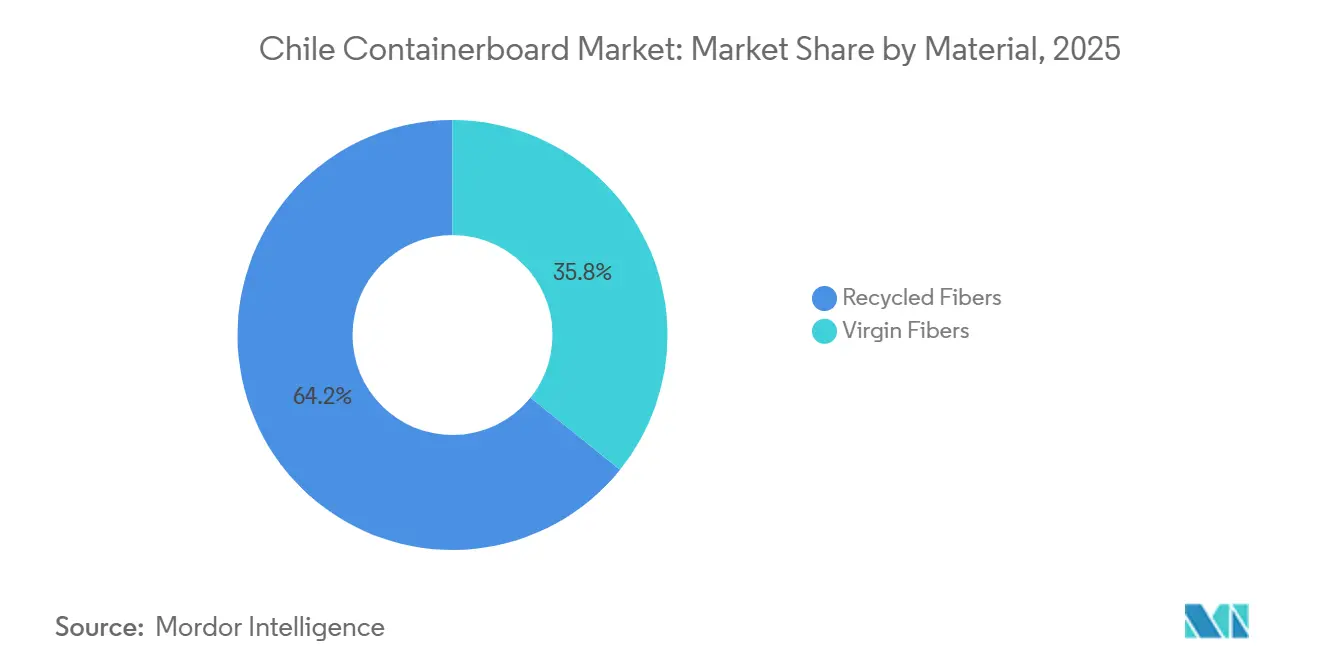
- 素材別では、リサイクルファイバーが2025年のチリ コンテナボード市場シェアの64.21%を占めました。
- 製品タイプ別では、クラフトライナーセグメントのチリ コンテナボード市場規模は2031年にかけてCAGR 7.03%で拡大する見込みです。
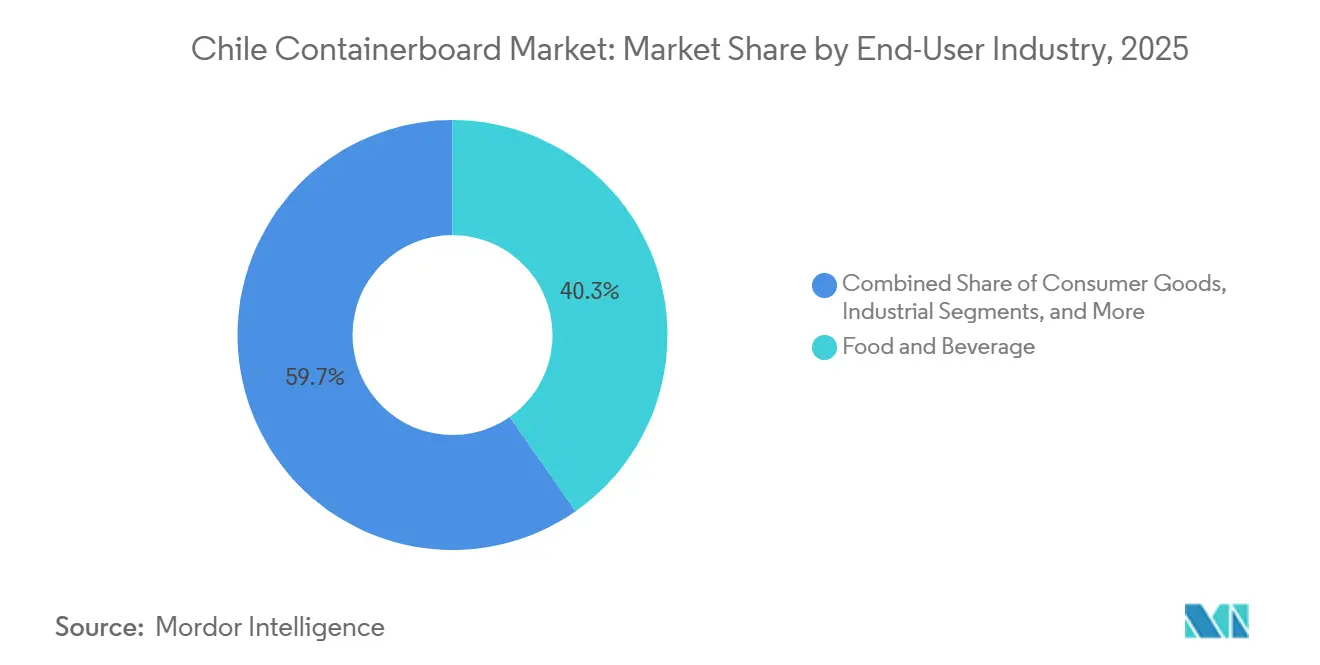
- エンドユーザー産業別では、食品・飲料が2025年のチリ コンテナボード市場シェアの40.31%を占めました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
チリ コンテナボード市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 生鮮果物輸出による輸出需要 | +1.8% | 全国規模、オイギンス州、マウレ州、首都圏、バルパライソ州に集中 | 短期(2年以内) |
| eコマース物流の拡大 | +1.5% | 全国規模、サンティアゴ、バルパライソ、コンセプシオンで先行 | 短期(2年以内) |
| EPR主導によるリサイクル可能ファイバー包装へのシフト | +1.2% | 全国規模、首都圏およびビオビオ州でコンプライアンス効果 | 中期(2〜4年) |
| サーモンおよびタンパク質サプライチェーンからの輸出包装需要 | +1.0% | チリ中南部、ロス・ラゴス州、アイセン州、ビオビオ州 | 中期(2〜4年) |
| ワックス代替耐湿性ボードのイノベーション | +0.5% | 全国規模、首都圏およびオイギンス州の輸出志向コンバーターで主に採用 | 長期(4年以上) |
| サンティアゴを超えた地域物流の分散化 | +0.4% | ビオビオ州、マウレ州、ラ・アラウカニア州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
生鮮果物輸出による輸出需要
生鮮果物の輸出は、季節性農産物が引き続き段ボール形式で大量に流通しているため、チリ コンテナボード市場における最も強力な需要促進要因であり続けています。2025〜26年シーズンには、チリはサクランボを1億1,200万箱相当(561,130トン)輸出し、そのうち87%が中国向けでした。農産物の果物・野菜輸出額は2025年に33%増加して33億9,200万米ドルに達し、数量は100万トンを超え、ヘーゼルナッツと冷凍サクランボが最も好調でした。中国のトレーサビリティ要件により、チリのコンバーターはインラインの可変データ印刷機能を導入することを迫られており、この要件がコンプライアンスに対応できる資本力のある工場と、同等の投資を吸収できない小規模事業者を選別しています。ブルーベリーやリンゴの輸出業者も、リサイクルライナーとデンプンベースの防湿バリアを組み合わせたハイブリッド構造への移行を進めており、バージンファイバーへの完全移行を必要とせずに1箱あたりの価値を高めています。
eコマース物流の拡大
チリ コンテナボード市場は、オンライン小売の成長によっても押し上げられています。物流活動が直接、配送箱、インサート、輸送対応段ボール形式への需要を増加させるためです。チリのeコマース売上は2025年に100億米ドルに達し、2026年には106億米ドルに達すると予測されており、デジタル購買が国内小売市場内でまだ拡大していることを示しています。[1] オンライン販売はチリの小売総額の14%を占め、DHL エクスプレス チリは2025年のピーク期間中のeコマース輸送量が2024年の同期間比32%増加したと報告しました。このパターンは、レギュラースロットコンテナやダイカット配送形式におけるテストライナーとフルーティングの消費を促進しており、ボードの仕様が輸出農産物パックほど要求されない場合でも、ユニット数量は多くなっています。中国のマーケットプレイスからのクロスボーダー注文も第二の需要層を生み出しており、多くの輸入品がチリの物流センターで消費者への最終配送前に再梱包されています。
EPR主導によるリサイクル可能ファイバー包装へのシフト
チリのEPRフレームワークは政策設計から実際の施行へと移行しており、そのシフトがチリ コンテナボード市場全体のサプライヤー選定を変えています。SISREPは2025年1月から運用が開始され、Ley REPフレームワークの下で包装生産者に月次デジタル報告が義務付けられました。[2] 2026年1月、決議第2993号EXENTAがEPR管理システムの環境監査プログラムを正式に確立し、規制当局が積極的な監督へとシフトしたことを確認しました。[3] 大規模な統合生産者は、既存の運営システム内で文書化、トレーサビリティ、報告コストを吸収できますが、小規模なコンバーターはより重い管理負担に直面し、ブランドオーナーとの調達関連性を一部失っています。2025年9月の調査では、チリの実際の包装リサイクルの50%以上が正式なREP管理システムの外で行われていることが判明し、公式の有価物化率が既存の回収基盤を過小評価していることを示唆しており、監査可能なファイバーループへの将来的な投資を支持しています。
サーモンおよびタンパク質サプライチェーンからの輸出包装需要
チリ中南部のタンパク質輸出は、水産物の流通が湿潤・低温物流条件下で高い性能を発揮する構造的包装を必要とするため、チリ コンテナボード市場に対してもう一つの強力な支持基盤を提供しています。チリのサーモン産業は2025年に65億4,900万米ドルを輸出し、2024年比3%増となり、銅に次ぐ同国第2位の輸出品目であり続けました。[4] 2026年第1四半期には、サーモンとマスの輸出が19億9,100万米ドルに達し、前年同期比で金額8%増・数量19%増となり、米国は70,735トン(7億600万米ドル相当)を受け取りました。海上輸送ルートに対応する輸出業者は、20日以上の航海中にアイススラリー環境での圧縮荷重に耐えられる段ボールボードを必要としています。CMPC バイオパッケージングは、REPフォーラム2024でEPSの代替品として撥水性段ボール包装を発表し、2025年にはMITdesignXおよびMulti Xと共同で国際デザインコンテストを開催し、80名以上のデザイナーがバイオベースのサーモン包装ソリューションの開発に参加しました。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 回収ファイバー価格の変動 | -0.9% | 全国規模 | 短期(2年以内) |
| 軟質プラスチック包装との競争 | -0.7% | 全国規模、加工食品およびパーソナルケアで最も顕著 | 中期(2〜4年) |
| REPトレーサビリティおよび自治体回収のギャップ | -0.4% | 全国規模、首都圏以外で構造的なギャップ | 中期(2〜4年) |
| チリ南部の輸送・気象上のボトルネック | -0.2% | アイセン州およびマガジャネス州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
回収ファイバー価格の変動
回収ファイバーの価格変動は、国内リサイクルグレードが世界のOCC(古段ボール)動向と密接に連動しているため、チリ コンテナボード市場において最も直接的なマージン抑制要因であり続けています。米国のOCC価格は2025年の大半を通じて1ショートトンあたり平均44米ドルで推移し、2025年12月には前年同期比16%下落し、東南アジア向けの輸出入札は2026年1月にFOBベースで1ショートトンあたり127〜130米ドルに上昇しました。南米の地域包装バリューチェーンは、2025年の南米における段ボール生産が2%増加し、稼働率が82%となる中、統合生産者と非統合生産者のコスト差が拡大しながら2026年に入りました。安定したOCC調達契約を持たない小規模なチリのコンバーターは、回収・製紙・コンバーティングを単一システム内で管理する統合グループよりもこれらの変動に対してより脆弱です。このコスト非対称性は、クローズドループのファイバーアクセスとより優れたコンプライアンス経済性を持つ大規模事業者に新規投資が集中し続ける可能性が高いことを示しています。
軟質プラスチック包装との競争
軟質プラスチック包装は、スナック食品、ペットフード、パーソナルケアなどのカテゴリーにおいてコスト、バリア性、軽量性の優位性を維持しているため、チリではコンテナボードと依然として競合しています。この代替リスクは、段ボールトレイからより軽量な軟質形式へのシフトが可能な国内常温カテゴリーで最も高くなっています。同じ圧力は水産物輸出においてははるかに弱く、サーモン輸送はコールドチェーン物流において軟質ソリューションが提供できない構造的性能を必要とするためです。Ley REPフレームワークとブランドオーナーの持続可能性プログラムは、リサイクル可能でトレーサブルなファイバー形式をコンプライアンスおよび公的主張においてより魅力的にすることで、この優位性を低下させています。チリのコンバーターは、軟質パウチから一部の棚アプリケーションを取り戻し始めているファインフルート小売対応形式で対応していますが、低重量の消費者包装においては脅威が依然として現実のものとして残っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:リサイクルファイバーが規模を維持しながらバージンファイバーが成長ミックスをリード
リサイクルファイバーは2025年のチリ コンテナボード市場シェアの64.21%を占め、同国の回収ネットワークとリサイクル紙インフラが箱生産の主要な規模基盤であり続けていることを確認しています。この主導的地位は、国内用途が手頃な価格とトレーサビリティを重視する市場において、EPRに準拠したリサイクルテストライナーとフルーティング生産の経済性を反映しています。eコマース包装、消費財の輸送、多くの産業用途は、トレードオフがより低コストでリサイクル目標との整合性が高い場合、リングクラッシュ性能がやや低くても許容できます。そのため、チリ コンテナボード市場は、特に水分暴露と積み重ね圧力がそれほど深刻でない用途において、国内の大半の数量にリサイクルグレードを引き続き依存しています。
バージンファイバーは2031年にかけてCAGR 6.89%で最も速い成長を記録すると予測されており、輸出主導の品質要件が製品ミックスにおけるその役割を着実に高めていることを示しています。その成長は、長い太平洋航路での高湿度下での圧縮完全性を維持しなければならない輸出包装におけるクラフトライナーとバージンフルーティング需要に結びついています。果物輸入に関する中国のトレーサビリティ規則も、インラインの可変データ印刷をより一貫して処理できる滑らかなボード表面を好むため、一部のプレミアム用途においてバージングレードに運用上の優位性をもたらしています。2025年にCellulose誌に掲載された研究では、カチオン性デンプンとカルナウバワックスコーティングシステムがCobb60値4.5 g/m²とKit評価12/12を達成したことが示され、紙板基材全体にわたるバイオベースの防湿性の事例を支持し、時間の経過とともに性能差を縮小できる可能性があります。
製品タイプ別:テストライナーが数量を維持しながらクラフトライナーが輸出性能で台頭
テストライナーは2025年のチリ コンテナボード市場規模の42.19%のシェアを占め、eコマース箱や国内食品・飲料二次包装における標準的な表面材としての役割を反映しています。その規模は、チリのリサイクルファイバーシステム内でのコスト効率と、プレミアムな表面や強度特性を必要としない大量箱形式への適合性から生まれています。特に回収紙の回収と地域コンバーティングに連携した統合生産モデルは、日常的な国内輸送においてそのコスト優位性を強化しています。フルーティングもほぼすべての段ボール構造に使用されているため製品ミックス全体で不可欠であり続けており、セミケミカルフルーティングの改善はパックハウス作業における農業用パレット荷重の積み重ね強度の向上に貢献しています。
クラフトライナーは2031年にかけてCAGR 7.03%で成長すると予測されており、チリ コンテナボード市場において最も急速に成長する製品タイプとなっています。その勢いは、防湿性と圧縮強度が不可欠な生鮮果物と水産物の輸出から来ています。チリとノルウェーは2025年の世界サーモン生産量の77%を占め、チリの収穫量は14%増加し、輸出チャネルにおける高仕様段ボール包装の需要を直接支えています。チリのコンバーターは依然として米国、ブラジル、フィンランドからの輸入クラフトライナーに依存していますが、Smurfit WestockのブラジルのTrês Barrasミルへの1億5,000万米ドルの投資は、チリ向け輸出包装グレードの地域供給信頼性を向上させると期待されています。
エンドユーザー産業別:食品・飲料が需要をリードしながら消費財がより速く拡大
食品・飲料は2025年のチリ コンテナボード市場規模の40.31%のシェアを占め、そのリーダーシップは同国の輸出主導型農食品基盤に根ざしています。生鮮サクランボ、テーブルグレープ、ブルーベリー、サーモン、加工果物・野菜製品はすべて、季節的なピーク時に安定した箱の供給を必要とする段ボール形式で流通しています。サクランボの輸出だけで2025〜26年シーズンに1億1,200万箱相当に達しており、1つの農産物カテゴリーが1年間の箱需要にとってどれほど大きな存在になり得るかを示しています。産業用エンドユーザーも重要であり続けており、鉱業・製造業のサプライチェーンは機器や部品輸送用のトリプルウォール形式を含む重量段ボール包装を使用しています。
消費財は2031年にかけてCAGR 7.12%で拡大すると予測されており、チリ コンテナボード市場において最も急速に成長するエンドユーザーセグメントとなっています。このセグメントは、eコマースの成長、より広範なデジタル購買行動、およびサンティアゴ首都圏を超えた物流活動の拡大によって支えられています。中国のマーケットプレイスからの輸入品も別の層を加えており、多くが小売対応でない形式で到着し、最終配送前に国内で再梱包されることで、物流ハブ近くに段ボールの追加需要を生み出しています。ヘルスケア、園芸資材、その他の小規模なエンドユーザーは変革的というよりも安定的ですが、輸出農業と水産物を超えて需要基盤を広げることに依然として貢献しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
地理的分析
チリ コンテナボード市場は全国規模ですが、実際の需要とコンバーティング活動は首都圏、オイギンス州、バルパライソ州を含む中央回廊に集中しています。この回廊には最も多くの段ボール製造能力が設置されており、国内物流需要と輸出梱包作業の両方における主要な事業拠点であり続けています。サンティアゴの工業団地と物流センターは、オンライン小売が依然として首都圏に集中しているため、国内箱消費の大きなシェアを占めています。バルパライソも輸出グレード需要にとって引き続き重要であり、STIは2025年シーズンに14,690本のサクランボ冷蔵コンテナを取り扱い、前年同期比17%増となり、構造的段ボール包装への季節的需要を強化しています。オイギンス州は、グラネロスにあった旧International Paper コンバーティング工場が現在Corrupac-Coipsaプラットフォーム内に位置しており、中央渓谷の農業・産業ユーザーへの供給カバレッジを強化しているため、戦略的に重要であり続けています。
マウレ州からロス・ラゴス州にかけての回廊は、果物輸出、食加工、水産養殖を組み合わせているため、チリのコンテナボード市場において最もダイナミックなサブマーケットです。農産物の果物・野菜輸出は2025年に金額ベースで33%増加し、この生産ベルト全体の包装需要を押し上げました。ロス・ラゴス州はサーモン輸出が同国最大の輸出カテゴリーの一つであり続け、大規模な防湿箱形式を必要とするため、さらなる層を加えています。2026年5月時点で、中南部の生鮮果物の92%が依然として中央ゾーンの港を経由していましたが、ビオビオ州はその流れをより多く取り込み、新たな包装需要ノードを支援するためのクロスドッキングとインターモーダルリンクを構築していました。AGUNSAのタルカワノにおける新しい21,300平方メートルの物流センターは、中南部の段ボールサプライチェーンに追加的な支援を提供し、輸出業者に近い地域在庫拠点の事例を強化しました。
チリ南部、特にアイセン州とマガジャネス州は、輸送コストと気象障害が供給効率を低下させるため、チリ コンテナボード市場において最も困難な事業ゾーンであり続けています。これらの地域の輸送費は1キロメートルあたり約650米ドルで、サンティアゴ水準より40%高く、海上リンクは冬季の遅延に直面し、箱のユーザーはより多くのバッファー在庫に依存せざるを得ません。政府の極地帯計画には54プロジェクトにわたる16億米ドルが含まれていますが、道路と港湾の改善のほとんどは2029年以前に運用開始される見込みはなく、予測期間の大半にわたって構造的な物流ギャップが残ります。その結果、コンバーターはしばしばサンティアゴからフラットブランクを輸送し、現地での組み立てに依存しており、地域の需要が存在する場合でも特殊ボードグレードの経済性を弱めています。
競争環境
チリ コンテナボード市場は中程度の集中度を示しており、3〜4の統合グループがコンバーティングおよび段ボール製造基盤の大部分を支配している一方、多数の独立系事業者がスピード、カスタマイズ、地域サービスで競争しています。その独立系グループには、Celhex Packaging、San Jorge Packaging、WINPACK、P&J Packaging、HSBOX、CartónPro、Box Factory、COMYU、Solucar、Adelpack、La Fábrica de Cajas、Distribuidora Comercial Saav SpAが含まれます。現在の期間における最も重要な競争上の動きは、Empresas Coipsa SpAがCorrupac S.A.を通じてInternational Paper Cartones Limitadaのチリ資産を取得したことであり、この取引は2026年1月にFNEに届け出られました。この取引は、廃棄物管理、製紙、段ボールコンバーティングをより緊密に統合された国内プラットフォーム内に統合し、首都圏、オイギンス州、ロス・ラゴス州全体のカバレッジを強化しました。この動きは大規模プレイヤーの規模優位性を高め、小規模な独立系コンバーターがコンプライアンスと調達の両面で競争することをより困難にしています。
CMPCは、バイオパッケージング部門と輸出志向のサーモン包装に関する取り組みを通じて、チリ コンテナボード市場における技術的な基準点であり続けています。2026年、CMPCは事業継続性に向けて6億5,800万米ドルの設備投資を振り向け、近期のグリーンフィールド推進よりも安定化とシステム効率に焦点を当てていることを示しました。Smurfit Westockも2026年4月にアルゼンチンとチリ向けのエクスペリエンスセンターを開設し、性能主導のソリューションのための包装設計、分析、プロトタイピングサポートへの顧客アクセスを提供すること地域的地位を強化しました。ブラジルのTrês Barrasミルへの1億5,000万米ドルの投資は、輸出重視の顧客にサービスを提供するチリのコンバーターへのクラフトライナー供給をさらに支援しています。
ホワイトスペースの機会は、チリが翌日配送形式に対して高い競争力のある単位コストで必要な規模のナローフルート段ボールラインをまだ欠いているため、eコマースのファインフルート用途において最も強くなっています。このギャップは、オンライン小売需要が地方都市に広がり続ける場合、地域事業者が2028年以前に投資する余地を残しています。コンプライアンスも競争上の堀になりつつあり、監査可能なSISREP文書を持つコンバーターは、Ley REPの下で防御可能なファイバートレーサビリティを必要とするブランドオーナーからますます優先されています。規模、コンプライアンス能力、地域サービスのこの組み合わせにより、チリ コンテナボード市場は中程度の集中度を維持しながら、農業および物流クラスター近くの専門コンバーターに対して引き続き開口部を残しています。
チリ コンテナボード産業のリーダー企業
-
Empresas CMPC S.A.
-
Corrupac S.A.
-
Empresas Coipsa SpA
-
Compania Papelera del Pacífico
-
Smurfit Westrock plc
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年5月:CMPCが2026年第1四半期の利益が50%減少したと報告(パルプ価格圧力の影響)。Empresas CMPCは2026年第1四半期の収益が2,477万米ドルと前年同期比50.2%減少したと報告しました。パルプ価格の低下と、中東のサプライチェーン影響に一部起因するエネルギーコストの上昇が、セルロースおよびバイオパッケージングセグメントに重くのしかかりました。フランシスコ・ルイス=タグレCEOは投資家への書簡で競争力強化策を概説し、包装部門内での再編措置を示唆しました。
- 2026年4月:Smurfit Westockがアルゼンチンとチリのエクスペリエンスセンターをオープン。Smurfit Westockは2026年4月17日にアルゼンチンとチリのエクスペリエンスセンターを開設し、デジタルツール、データ分析、共創プロセスを統合した協働型包装設計施設を創設しました。これは地域の顧客が性能最適化されたEPR準拠の包装ソリューションを開発するのを支援することを目的としています。
- 2026年3月:チリのサーモン輸出が2026年第1四半期に金額ベースで8%増加。チリは2026年第1四半期にサーモンとマスを260,533トン(19億9,100万米ドル相当)輸出し、国家税関局とSalmonChileによると、2025年第1四半期比で数量19%増・金額8%増となりました。米国は70,735トン(7億600万米ドル相当)を受け取り、ロス・ラゴス州とビオビオ州のコンバーティング事業からの輸出グレード防湿段ボール包装への需要を直接牽引しました。
- 2026年1月:CoipsaとCorrupacがInternational Paperのチリ段ボール資産を取得。Empresas Coipsa SpAは子会社Corrupac S.A.を通じて、2026年1月21日にIP México Holdings LLCおよびCartonajes Unión S.L.からInternational Paper Cartones Limitadaを取得したことをFNEに届け出ました。この取引により、オイギンス州グラネロスにあるInternational Paperの高耐性ボード工場を含むCoipsaの段ボールコンバーティングネットワークが統合され、International Paperのチリ市場からの完全撤退を示しています。
チリ コンテナボード市場レポートの範囲
チリ コンテナボード市場は、段ボール包装ソリューションの製造に使用されるコンテナボード素材の生産、流通、消費を包含しています。バージンファイバーとリサイクルファイバーから製造されたコンテナボードを含み、クラフトライナー、テストライナー、フルーティングなどの主要な製品タイプをカバーしています。これらの素材は主に、食品・飲料、消費財、産業用、医薬品、農業を含むさまざまなエンドユーザー産業における保護・輸送包装用途に使用されています。市場は、持続可能で軽量かつ耐久性のある包装ソリューションへの需要増加によって牽引されています。
チリ コンテナボード市場レポートは、素材別(バージンファイバーおよびリサイクルファイバー)、製品タイプ別(クラフトライナー、テストライナー、フルーティング)、エンドユーザー産業別(食品・飲料、消費財、産業用、その他のエンドユーザー産業)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
| バージンファイバー |
| リサイクルファイバー |
| クラフトライナー |
| テストライナー |
| フルーティング |
| 食品・飲料 |
| 消費財 |
| 産業用 |
| その他のエンドユーザー産業 |
| 素材別 | バージンファイバー |
| リサイクルファイバー | |
| 製品タイプ別 | クラフトライナー |
| テストライナー | |
| フルーティング | |
| エンドユーザー産業別 | 食品・飲料 |
| 消費財 | |
| 産業用 | |
| その他のエンドユーザー産業 |
レポートで回答される主要な質問
チリ コンテナボード市場の現在の規模はどのくらいですか?
チリ コンテナボード市場は2025年に9.6億米ドルと評価され、2026年には10.1億米ドルとなっています。2031年までにCAGR 6.44%で13.8億米ドルに達すると予測されています。
チリにおけるコンテナボードの需要を牽引しているものは何ですか?
生鮮果物の輸出、サーモンの輸送、eコマースの箱需要、EPR主導の包装シフトが主な成長促進要因です。輸出包装のニーズは、防湿性を持つ構造的段ボールボードを必要とするため、特に重要です。
チリではどの素材セグメントがリードしていますか?
リサイクルファイバーは2025年に64.21%のシェアでリードしました。チリには確立された回収紙システムとリサイクル可能包装に対する強力なコンプライアンスインセンティブがあるためです。
どの製品タイプが最も速く成長していますか?
クラフトライナーは2031年にかけてCAGR 7.03%で成長すると予測されています。その成長は、防湿性と圧縮強度がより重要な輸出農産物と水産物の包装に結びついています。
どのエンドユーザーセグメントが最大ですか?
食品・飲料は2025年に40.31%のシェアでリードしました。チリの輸出主導型農食品・水産物セクターが、段ボール箱消費においてこのセグメントを支配的に保っています。
Ley REPはチリの包装サプライヤーにどのような影響を与えていますか?
Ley REPとSISREP報告は、ブランドオーナーをトレーサビリティとファイバー回収を文書化できるコンバーターへと誘導しています。これにより、より強力なコンプライアンスシステムを持つ大規模な統合サプライヤーの優位性が高まっています。