
ベトナムコンテナボード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
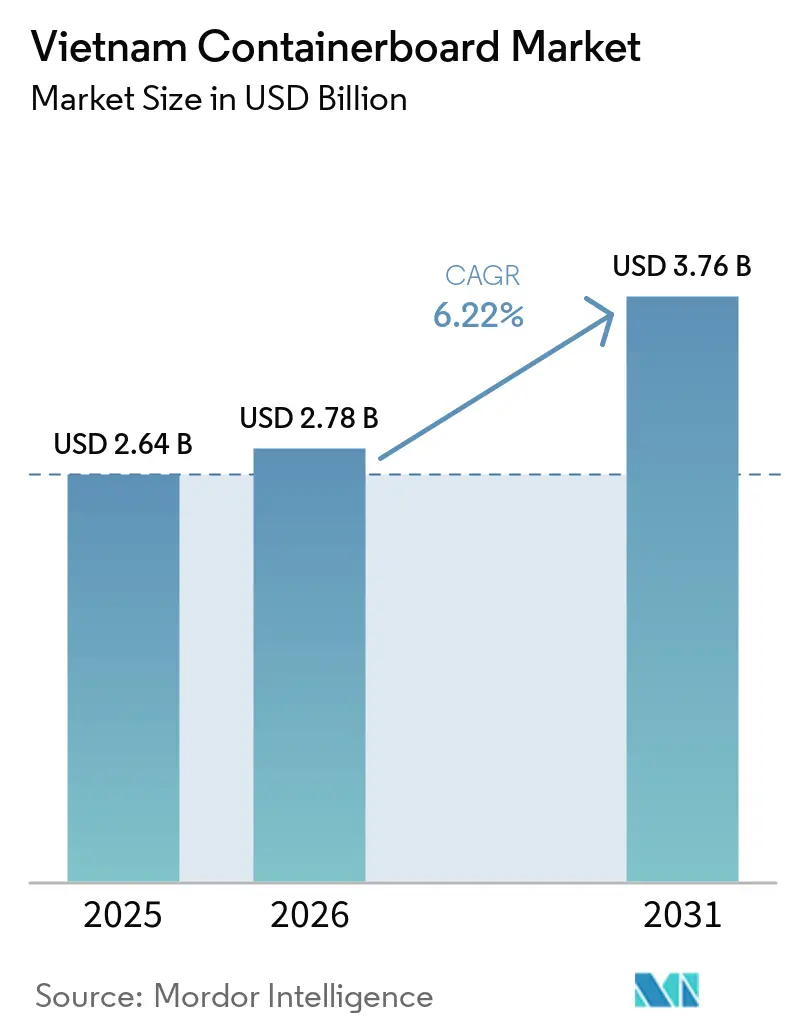
| 基準年の市場規模 (2025) | 2.64 十億米ドル |
| 市場規模 (2026) | 2.78 十億米ドル |
| 市場規模 (2031) | 3.76 十億米ドル |
| 成長率 (2026 - 2031) | 6.22 % |
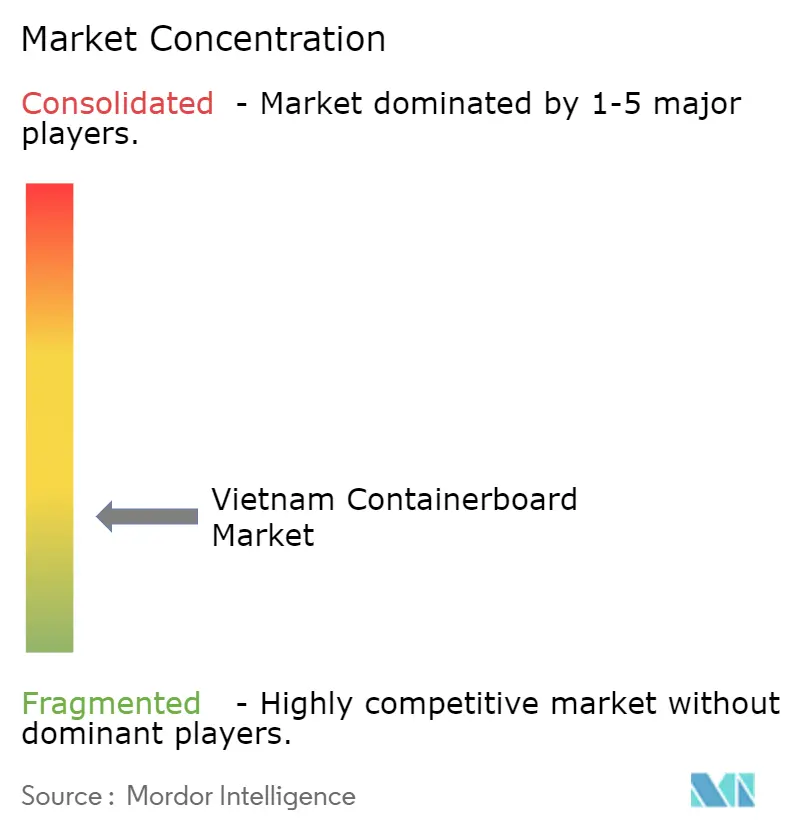
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナムコンテナボード市場分析
ベトナムコンテナボード市場規模は2025年に26.4億米ドルと評価され、2026年の27.8億米ドルから2031年には37.6億米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.22%です。ベトナムの包装用紙消費量は2025年に619万トンに達し、前年比12.6%増となりました。これは国内需要が広域の地域ペースを上回る速さで拡大していることを示しており、同国が東南アジアで最も強力なコンテナボード需要センターの一つとなっていることを示しています。2026年には、小包輸送の加速、輸出製造産出量の増加、および使い捨てプラスチックに代わるファイバー包装を優遇する規制の転換が需要を支えています。北部の工業地帯は電子機器・製造プロジェクトからの段ボール箱需要を強力に牽引しており、南部の工業地帯は食品加工、消費財、および輸出貨物向けの大規模な段ボール箱消費を引き続き支えています。食品・飲料は最大のエンドユーザー基盤であり続けています。これは小売および低温物流ネットワークが国内のより深い地域まで拡大しているためであり、一方で消費財は所得の上昇と輸出装量の継続的な増加に伴い最も急速に成長しています。大規模な外資系製紙工場間の競争は依然として激しいですが、輸入OCC(古紙段ボール)およびパルプの原料価格変動がベトナムコンテナボード市場にとって主要な下振れリスクとなっています。
主要レポートのポイント
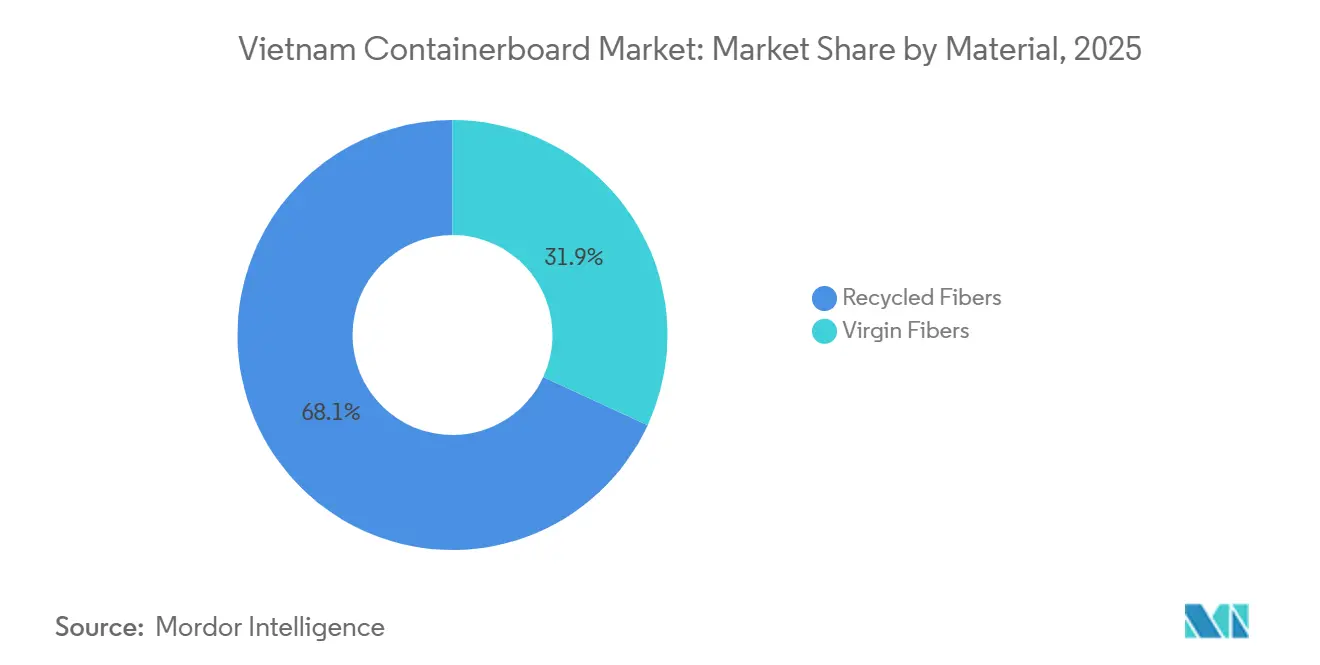
- 素材別では、リサイクルファイバーが2025年のベトナムコンテナボード市場シェアの68.11%を占めました。
- 製品タイプ別では、クラフトライナーセグメントのベトナムコンテナボード市場規模は2031年までに6.89%のCAGRで成長すると予測されています。
- エンドユーザー産業別では、食品・飲料が2025年のベトナムコンテナボード市場シェアの41.34%を占めました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ベトナムコンテナボード市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマース小包の拡大とラストマイルの箱需要の増加 | +2.1% | ホーチミン市、ハノイ、ビンズオンの物流回廊に集中した利益を伴う全国規模 | 短期(2年以内) |
| 輸出製造の移転による産用カートン需要の増加 | +1.6% | タイグエン、バクニン、ハイフォンを含む北部ベトナム、およびビンズオン、ドンナイを含む南部ベトナム | 中期(2年~4年) |
| 食品・飲料の低温物流と近代的小売の拡大 | +1.1% | 全国規模、第二層および農村部の省への波及効果あり | 中期(2年~4年) |
| プラスチック代替とEPR(拡大生産者責任)コンプライアンスによるファイバー包装の優遇 | +0.8% | Decree 110/2026/ND-CPに基づくホーチミン市およびハノイでの早期利益を伴う全国規模 | 短期(2年以内) |
| スコープ3調達規則による軽量ローカルリサイクルボードの優遇 | +0.3% | 北部および南部ベトナムの輸出連動型工業団地 | 長期(4年以上) |
| AI主導の箱最適化による短納期受注の歩留まり改善 | +0.2% | FDIコンバーター集積度が最も高いホーチミン市およびビンズオン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマース小包の拡大とラストマイルの箱需要の増加
ベトナムの主要Eコマースプラットフォームは2026年第1四半期に1,486,000億ベトナムドン(57億米ドル)の流通取引総額を生み出し、販売数量は11.4億点に達し、それぞれ前年比47%および20%増となりました[1] ベトナムの国内Eコマース市場は2025年に310億米ドルに達し、世界トップ10およびASEANトップ3のオンライン小売市場に同国を位置づけました。ベトナムコンテナボード市場における重要な変化は、フルフィルメントがより個別に箱詰めされ、より保護された出荷へと移行していることであり、これにより販売数量の伸びが販売額よりも緩やかであっても、1注文あたりの段ボールボード使用量が増加しています。このパターンは、小包密度、倉庫保管、およびラストマイル活動が最も集中しているホーチミン市、ハノイ、ビンズオンで最も顕著です。2026年から2030年の国家Eコマース発展マスタープランが年間オンライン小売成長率15%~20%を目標としていることから、ベトナムコンテナボード市場は今後数年間にわた出荷主導の安定した需要を受け続ける見込みです。[2]
輸出製造の移転による産業用カートン需要の増加
ベトナムの製造業セクターは2025年に10.6%成長し、7年間で最も強い産業生産成長率を記録しました。一方、電子機器・コンピューターの輸出は1,000億米ドルを超え、繊維製品は460億米ドルの輸出に達しました。日系企業の調査では、ベトナムの回答者の56.9%が今後1~2年で生産能力を拡大する計画があると回答し、ASEANで最も高い拡大意向率となりました。[3] ベトナムコンテナボード市場にとって、これが重要な理由は、新工場が建設されるたびに、部品包装、中間財、および輸出用マスターカートンを含む複数の包装需要層が追加されるためです。電子機器の組み立てにはより強固な段ボール形式も必要であり、多くの場合3層および5層の箱構造が使用されるため、より高性能なクラフトライナーおよびフルーティンググレードへの需要が増加します。輸出志向の生産が北部および南部の工業省にさらに移転するにつれ、ベトナムコンテナボード市場はより産業的で仕様主導の需要基盤へと移行し続けています。
食品・飲料の低温物流と近代的小売の拡大
近代的な流通ネットワークが店舗数を増やし、ベトナム全土でその物流リーチを拡大し続けているため、食品流通需要は拡大しています。Masan GroupはWinCommerceが2026年末までに約6,100店舗を目標とし、2030年までに13,000店舗という長期目標を掲げていると述べました。[4] Central Retailは2026年5月にタイグエン省でGO! Phổ Yênモールの起工式を行い、4,000億ベトナムドン(1,500万米ドル)の投資とベトナムで46番目のモールとして、最大の都市中心部以外での地方小売展開がいかに深化しているかを示しています。CJ CheilJedangとBach Hoa XANHの合意には低温物流協力も含まれており、ブランド食品サプライヤーがより体系的な冷蔵流通に投資していることを示しています。市場が生鮮市場での販売から事前包装・ラベル付き・出荷済み食品製品へとシフトするにつれ、ベトナムコンテナボード市場は段ボールトレイ、外装ケース、および店頭対応包装の使用増加から恩恵を受けています。これが食品小売の近代化がベトナムコンテナボード市場にとって最も持続的な需要支援の一つであり続ける理由です。
プラスチック代替EPR(拡大生産者責任)コンプライアンスによるファイバー包装の優遇
ベトナムは2026年4月1日にDecree 110/2026/ND-CPを最終化し、同規制は2026年5月25日に発効し、国のEPR(拡大生産者責任)フレームワークの下で紙・カートン包装に対して20%の義務的リサイクル率を設定しました。同令の下でのコスト構造はファイバー形式を強く優遇しています。紙・カートン包装のリサイクルコスト係数は1キログラムあたり1,938ベトナムドン(0.073米ドル)であるのに対し、軟質プラスチックははるかに高い係数である1キログラムあたり8,486~10,914ベトナムドン(0.32~0.41米ドル)を負担します。大規模な生産者および輸入業者はまた、ベトナムの国家EPR情報システムを通じて年次リサイクル申告を提出しなければならず、これにより紙ベースの包装は多くの多国籍消費財企業にとってより簡単なコンプライアンス経路となっています。実際には、これはプラスチックトレイ、シュリンクラップされた複数パック、およびポリ袋ベースの出荷形式からファイバー代替品への代替を支援します。その結果、商業的理由からより広範な装需要がすでに拡大している場合でも、ベトナムコンテナボード市場を強化する政策主導の押し上げ効果が生まれます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| OCCおよびパルプのコスト変動によるコンバーターマージンの圧迫 | -1.8% | 米国および欧州のOCC輸入に依存する中部および南部ベトナムの製紙工場で最も高いエクスポージャーを持つグローバル規模 | 短期(2年以内) |
| バージンファイバーおよびプレミアムクラフトライナーグレードの輸入依存 | -0.9% | 北部ベトナムの電子機器包装サプライチェーンへの不均衡な影響を伴う全国規模 | 中期(2年~4年) |
| 保管・輸送中のモンスーン湿度による圧縮強度の低下 | -0.4% | 5月~10月の雨季中のメコンデルタ、中央高原、および沿岸省 | 短期(2年以内) |
| 輸出市場のESGトレーサビリティおよびカーボン開示負担 | -0.3% | 進化するコンプライアンスフレームワークの下でEUおよび米国市場に供給する輸出志向の製紙工場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
OCCおよびパルプのコスト変動によるコンバーターマージンの圧迫
ベトナム向け製紙工場は、2024年後半に米国のダブルソートOCCに対してトン当たり195~200米ドルを支払っており、その後の価格下落が東南アジア全域の調達経済を変化させました。2025年10月に導入された中国のリサイクルパルプ輸入規制は、地域のOCC・パルプチェーンを混乱させ、輸入回収繊維の購買パターンを変化させました。大規模な統合製紙工場は、小規模な製紙工場やコンバーターよりも規模、より広い在庫、およびより強い価格交渉力を持っているため、このプレッシャーをより適切に処理できます。ベトナム製紙パルプ協会によると、国内回収量は2025年のOCC需要の56%しか満たせず、残りの44%はグローバルな回収紙および運賃の変動にさらされています。このエクスポージャーは、コストの動きが販売価格のリセットよりも速くサプライチェーンを通過する可能性があるため、ベトナムコンテナボード市場にとって最大の近期ブレーキとなっています。
バージンファイバーおよびプレミアムクラフトライナーグレードの輸入依存
ベトナムは2025年に商業規模でバージンクラフトパルプを生産ておらず、国内の2施設のみが主に内部使用向けにパルプを供給していましたが、パルプ輸入総量は2024年の425,485トンから50%増加し638,297トンに達しました。電子機器や医薬品などの輸出志向セクターは、完全にリサイクルされた原料では常に満たせない性能閾値を持つより強力なクラフトライナーグレードを求めています。これが、2026年から2031年にかけてベトナムコンテナボード市場においてバージンファイバーがリサイクルファイバーよりも速く拡大すると予想される理由の一つです。短繊維パルプは2025年にCIF(運賃・保険料込み)ベースでトン当たり平均540米ドルとなり、2026年初頭までにトン当たり568米ドルに上昇しており、プレミアムグレードの経済性が輸入原料サイクルにさらされ続けています。地域のプレミアムファイバー能力が拡大するまで、ベトナムコンテナボード市場は外部のパルプ価格および供給条件に対して脆弱であり続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:バージングレードの引力によるコスト圧力下でのリサイクルファイバーの優位性
リサイクルファイバーは2025年のトナムコンテナボード市場シェアの68.11%を占め、OCC(古紙段ボール)ベースのボードが標準段ボールグレードにとって最も経済的な選択肢であり続けたため、リーディングポジションを確固たるものにしました。歴史的に国内生産の80%以上が回収紙原料に依存していたため、リサイクル原料は製紙工場の経済性とコンバーターの調達パターンの中心であり続けました。ベトナムの国内OCC回収率は2021年の46%から2024年の58%に改善し、リサイクルファイバー供給の輸入依存を低減しましたが、完全には解消していません。アジアのOCC総容量は2028年までに450万トン増加すると予想されており、ベトナムがその拡大のほぼ半分を担うことで、地域の二次繊維処理国としての同国の役割が強化されます。
バージンファイバーは2025年に31.89%を占め、ベトナムコンテナボード市場のこのセグメントは2031年までに6.74%のCAGRで成長すると予測されています。タイグエンやバクニンなどの省における電子機器・半導体組み立ては、より安定した圧縮強度と低い湿度感受性を持つ包装を必要とし、プレミアムライナーボードグレードへの需要を支えています。多国籍バイヤーもスコープ3報告のためにローカルサプライヤーにリサイクル含有量の増加を求めていますが、その包装仕様は依然としてバージン原料ボードを優遇することが多い性能基準を必要としています。この矛盾がプレミアムグレードの供給ギャップを維持し、バージン対応資産へのさらなる投資関心を支えています。したがって、ベトナムコンテナボード産業は、リサイクルボードが最大の基盤であり続けているにもかかわらず、より混合した原料構造へと移行しています。
製品タイプ別:テストライナーが数量をリードし、クラフトライナーが戦略的重要性を高める
テストライナーは2025年のベトナムコンテナボード市場の44.57%を占め、金額ベースで最大の製品タイプとなりました。その地位は、リサイクルファイバー生産の経済性と、食品、消費財、および標準輸出カートン市場にサービス提供するベトナムの大規模なコンバーター基盤のニーズを反映しています。テストライナーは、価格感度が依然として高く、多くの段ボール用途がプレミアム強度性能を必要としない市場に適合しています。これが、このグレードがベトナムコンテナボード市場で最も広い数量基盤を持ち続ける理由です。
クラフトライナーは2026年から2031年にかけて6.89%のCAGRで成長すると予測されており、最も成長の速い製品タイプとなっています。ベトナムの輸出ミックスはより高付加価値で耐久性の高い商品へとシフトしており、より強い穿孔抵抗と優れた積み重ね強度を持つ包装への需要を牽引しています。このプレッシャーは、輸送中の損傷がコスト高であり包装仕様がより厳格な電子機器・エンジニアリング関連の出荷において最も顕著です。フルーティングは段ボールボード総生産量に連動していますが、より多くの箱がより高性能なボードの組み合わせへとシフトするにつれ、トン当たりの価値は徐々に改善しています。したがって、ベトナムコンテナボード産業は、テストライナーが主流の箱生産を依然して支配しながらも、より高マージンのグレードへの緩やかではあるが意味のあるミックスシフトを経験しています。
エンドユーザー産業別:食品・飲料が基盤を維持し、消費財が加速
食品・飲料は2025年のベトナムコンテナボード市場の41.34%を占め、最大のエンドユーザーセグメントとなりました。このカテゴリーは、2025年の食品加工産出量の11%成長と、全国に広がる冷蔵・常温流通ネットワークの拡大によって支えられました。WinCommerceが2026年末までに6,100店舗に達する計画は、包装済み食品流通を地方市場に拡大するものであり、トレイ、外装ケース、および輸送カートンへの継続的な需要を牽引するでしょう。プレミアム食品ブラドもリサイクル可能な認証済みファイバー包装へとシフトしており、このセグメントで消費されるボードの価値ミックスの改善に貢献しています。
消費財は2031年までに6.96%のCAGRで成長すると予測されており、ベトナムコンテナボード市場のエンドユーザーの中で最も速いペースとなっています。所得の上昇、非食品カテゴリーにおけるEコマース活動の活発化、および衣料品、履物、電子機器の輸出成長がすべて、出荷単位あたりの箱需要を増加させています。ベトナムは2025年に1,650億米ドルの電子機器を輸出し、SCGPは電子機器がすでに同国のコンテナボードエンドユースの20%を占めていると推定しました。産業用およびその他のエンドユーザー需要も、化学品、自動車部品、医薬品、および資本財への投資に牽引されて増加しています。したがって、ベトナムコンテナボード産業は、安定した食品主導の基盤と、より急速に拡大する消費財需要の流れのバランスを取っています。
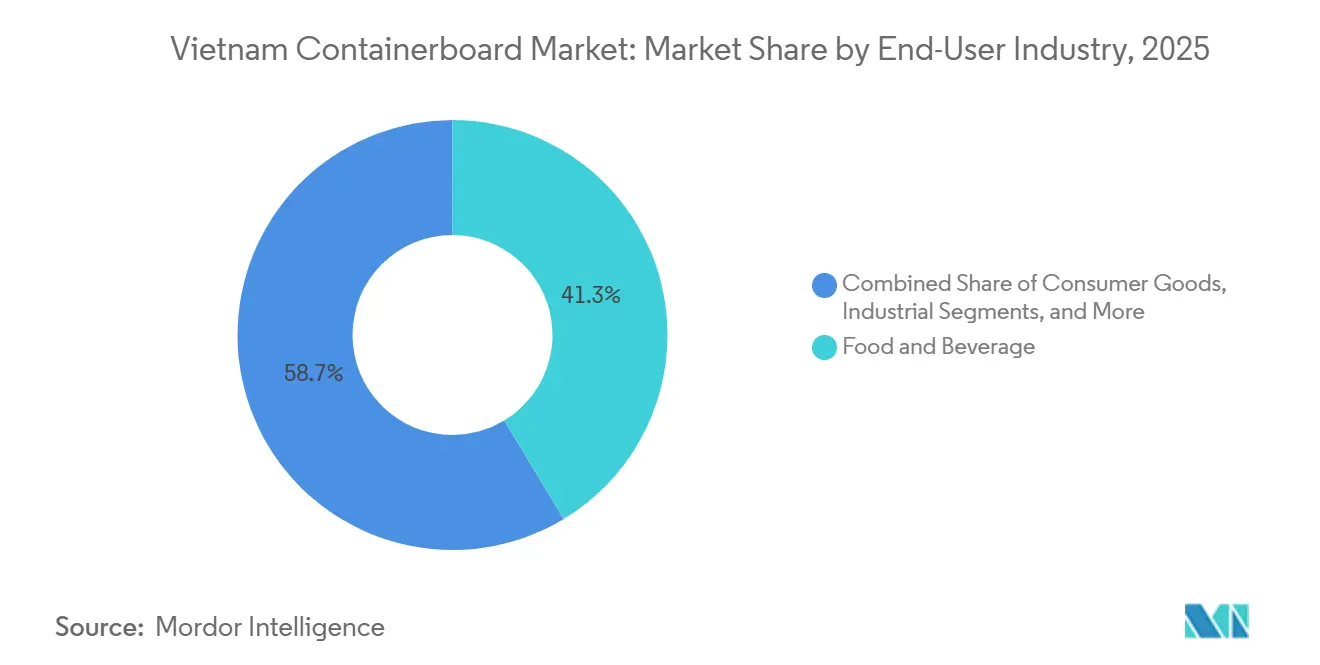
注記: 全個別セグメントのセグメントシェアはレポト購入時に入手可能です
地理的分析
南部ベトナムは2025年のベトナムコンテナボード市場において最大の生産・消費ゾーンであり続け、ホーチミン市、ビンズオン、ドンナイが牽引しました。この回廊は、段ボールコンバーター、消費財工場、および輸出志向の包装活動の最も高い集積を誇っています。SCGPのVina Kraft Paper、Vina Corrugated Packaging、およびBien Hoa Packagingの事業はこの南部ベルトに集中しており、製紙生産を加工および下流配送に結びつけています。この地域はまた、ホーチミン市の港湾システムへの直接アクセスの恩恵を受けており、輸出コンテナ需要を構造的に高く維持しています。需要が小規模な省に広がっても、南部は原材料取り扱い、労働力アクセス、およびコンバーター密度において規模の優位性を維持しています。
北部ベトナムは、ハノイ、バクニ、バクザン、ハイフォン、タイグエンを中心に、ベトナムコンテナボード市場で最も急速に成長する消費地域として台頭しています。この地域の電子機器・半導体製造クラスターが、産業用カートンおよびより高仕様の段ボール包装への需要増加を牽引しています。この北部の需要はより仕様主導であり、輸出志向の組み立て工場はより強い包装性能とより高い一貫性を必要としています。ベトナムの紙・紙製品産業生産指数は2025年に10.4%上昇し、2019年以来最大の伸びとなりましたが、北部の包装需要の成長は地域の生産基盤を上回りました。このミスマッチは、ベトナムコンテナボード市場における将来の製紙工場の立地と流通戦略についての企業の考え方にすでに影響を与えています。
ダナンおよび沿岸省を含む中部ベトナムは、ベトナムコンテナボード市場において引き続き小規模な消費地域です。この回廊の需要は主に水産物、農業、および軽工業の出荷によって牽引されており、食品グレードの段ボール包装への安定した需要を支えています。この地域はまた、雨季中により頻繁な湿度および保管上の課題に直面しており、圧縮強度および輸送性能に関する包装仕様ニーズを高める可能性があります。時間の経過とともに、地方小売の展開と食品加工の成長が中部地域の役割を徐々に増大させるはずですが、市場は南部に支えられ北部によって加速されたままです。
競合環境
ベトナムコンテナボード市場は、生産レベルでは適度に集約されていますが、コンバーターレベルでは分散しています。2025年にベトナムの包装産業で活動していた企業は334社以上でしたが、上位10社が市場収益の約30%しか占めていませんでした。この分割により、大規模な製紙工場は明確な規模の優位性を持ちながらも、小規模なコンバーターおよび下流の箱メーカー全体で価格圧力が高まっています。SCG PackagingのVina Kraft Paperは、2025年にベトナムでの包装用紙販売量の推定22%のシェアを保有していました。年間50万MTの包装用紙生産能力と、板紙とファイバー包装の間の52%の統合率により、ベトナムコンテナボード市場において強力な事業ポジションを持っています。
SCGPはまた、2025年第2四半期にDuy Tan Plastics Manufacturing Corporation Joint Stock Companyの残り30%の株式を取得することで地域でのポジションを強化し、完全所有とし、ベトナムでの包装プラットフォームを拡大しました。同社は、有利な回収紙コストと中国への輸出量の増加が、2025年のベトナム統合包装事業のマージンパフォーマンスを支えたと報告しました。もう一つの目立った戦略的動きは、生産最適化のためのAIの活用であり、大規模なコンバーターが材料消費を削減し、短納期受注により効果的に対応するのを支援しています。これらの動きは、ベトナムコンテナボード市場でのリーダーシップがもはやトン数だけで定義されないことを示しています。統合、運営規律、およびサービス能力が今や同様に重要です。
他の生産者は、地域の供給が輸出包装ユーザーからの需要に依然として追いついていないプレミアムクラフトライナーおよびその他の高仕様グレードにおけるオープンスペースを狙っています。Dong Hai Ben TreのGiao Long 3製紙工場とMizaの拡張計画は、より広い製品能力とより強いライナーボードポジショニングへの推進を反映しています。Lee and Manベトナムをより広い地域展開のプラットフォームとして扱い続けており、競争圧力を効率性と規模に集中させています。その結果、いくつかの大規模なFDI支援製紙工場がサプライチェーンの頂点に位置しているにもかかわらず、ベトナムコンテナボード市場は競争力を維持しています。
ベトナムコンテナボード産業のリーダー企業
-
Cheng Loong Binh Duong Paper Co., Ltd.
-
Vietnam Lee & Man Paper Manufacturing Limited
-
Nine Dragons Paper (Holdings) Limited
-
Kraft of Asia Paperboard & Packaging Co., Ltd.
-
Saigon Paper Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年5月:Central Retailがタイグエン省でGO! Phổ Yênの起工式を行いました。これはベトナムで46番目のモールとなる4,000億ベトナムドン(1,540万米ドル)のハイパーマーケットです。12,000平方メートル以上をカバーするこのプロジェクトは2027年10月に開業予定であり、生鮮食品、FMCG(日用消費財)、および輸入食品カテゴリーが流通リーチを拡大するにつれ、北部地方小売回廊での段ボール包装需要を深化させると期待されています。
- 2026年4月:ベトナム政府はDecree 110/2026/ND-CPを発布し、2026年5月25に発効しました。これにより、拡大生産者責任フレームワークの下で生産者および輸入業者に対する義務的リサイクル率とコンプライアンスメカニズムが確立されました。紙・カートン包装はアルミニウムと同じ20%の義務的リサイクル率を持ち、1キログラムあたり1,938ベトナムドン(0.07米ドル)のFsコスト係数はすべての包装カテゴリーの中で最も低く、コンプライアンスコスト計算においてファイバーベースの包装がプラスチックに対して構造的に有利となっています。
- 2025年12月:Dong Hai Ben Tre Joint Stock Companyがベンチェ省でGiao Long 3製紙工場の建設を開始しました。これは2,250億ベトナムドン(8,700万米ドル)の投資であり、年間39万MTの生産能力を目標とし、2027年第3四半期に商業運転を開始する予定です。この施設はDong Hai Ben Treのポートフォリオに初めてクラフトライナー生産能力を導入し、現在のテストライナーおよび段ボール中芯に焦点を当てた製品ミックスを多様化します。
- 2025年10月:中国の新たなリサイクルパルプ輸入規制(湿式対乾式処理方法の申告を義務付け、現地での貨物検査を許)が東南アジア全域のOCCおよびリサイクルパルプの貿易フローを混乱させ、ベトナムを拠点とする複数の事業を含む地域の乾式パルプ処理業者が一時的に生産を停止しました。2025年初頭に中国系製紙工場でトン当たり208~210米ドルに達していたベトナム向け米国ダブルソートOCC価格は、政策発表後に下落圧力にさらされました。
ベトナムコンテナボード市場レポートの範囲
ベトナムコンテナボード市場は、段ボール包装ソリューションの製造に使用されるコンテナボードの生産、流通、および消費を包含しています。バージンおよびリサイクルファイバーから製造されたコンテナボードを含み、クラフトライナー、テストライナー、フルーティングなどの主要な製品タイプをカバーしています。これらの素材は主に、食品・飲料、消費財、産業用、医薬品、農業を含む様々なエンドユーザー産業における保護・輸送包装用途に使用されています。市場は、持続可能で軽量かつ耐久性のある包装ソリューションへの需要の増加によって牽引されています。
ベトナムコンテナボード市場レポートは、素材別(バージンファイバーおよびリサクルファイバー)、製品タイプ別(クラフトライナー、テストライナー、およびフルーティング)、エンドユーザー産業別(食品・飲料、消費財、産業用、およびその他のエンドユーザー産業)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
| バージンファイバー |
| リサイクルファイバー |
| クラフトライナー |
| テストライナー |
| フルーティング |
| 食品・飲料 |
| 消費財 |
| 産業用 |
| その他のエンドユーザー産業 |
| 素材別 | バージンファイバー |
| リサイクルファイバー | |
| 製品タイプ別 | クラフトライナー |
| テストライナー | |
| フルーティング | |
| エンドユーザー産業別 | 食品・飲料 |
| 消費財 | |
| 産業用 | |
| その他のエンドユーザー産業 |
レポートで回答される主要な質問
ベトナムコンテナボード市場の現在および予測規模はどのくらいですか?
ベトナムコンテナボード市場は2026年に27.8億米ドルであり、CAGRが6.22%で成長し、2031年までに37.6億米ドルに達すると予測されています。
ベトナムコンテナボードでどの素材タイプが需要をリードしていますか?
リサイクルファイバーは2025年に68.11%のシェアで市場をリードしています。これは標準段ボール用途にとって最も経済的な選択肢であり続けているためです。
ベトナムコンテナボードでどの製品タイプが最も速く成長していますか?
クラフトライナーは、輸出包装ニーズがより強力で高性能なボードへとシフトするにつれ、2031年までに6.89%のCAGRで最も速く成長すると予測されています。
どのエンドユーザーセグメントが需要に最も貢献していますか?
食品・飲料は2025年に41.34%のシェアを持つ最大のエンドユーザーセグメントであり、食品加工の成長と近代的小売流通の拡大によって支えられています。
ベトナム全土でコンテナボード需要の成長を牽引しているものは何ですか?
主な促進要因は、Eコマース小包量の増加、輸出製造の移転、近代的小売と低温物流の拡大、およびリサイクル可能なファイバー包装を優遇する規制です。
ベトナムのコンテナボード生産者が直面する最大のリスクは何ですか?
主なリスクは原料価格の変動であり、特に輸入OCCおよびパルプについては、2025年の国内回収量がOCC需要の56%しか満たせなかったためです。