
アルゼンチンコンテナボード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
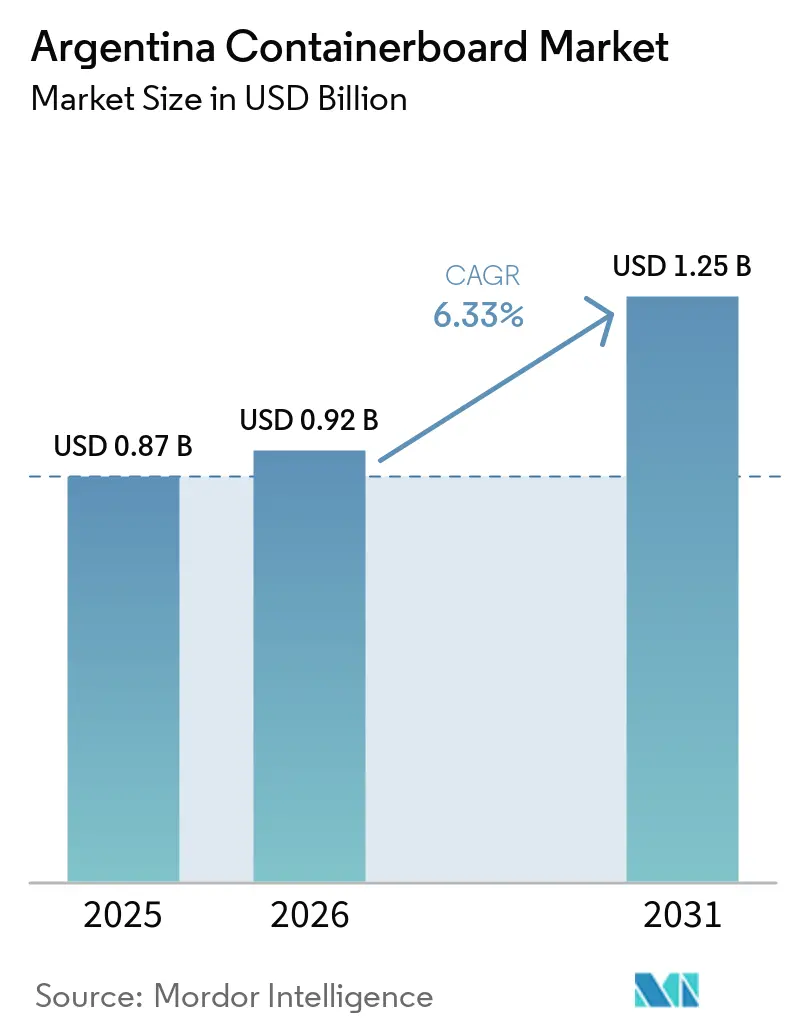
| 基準年の市場規模 (2025) | 0.87 十億米ドル |
| 市場規模 (2026) | 0.92 十億米ドル |
| 市場規模 (2031) | 1.25 十億米ドル |
| 成長率 (2026 - 2031) | 6.33 % |
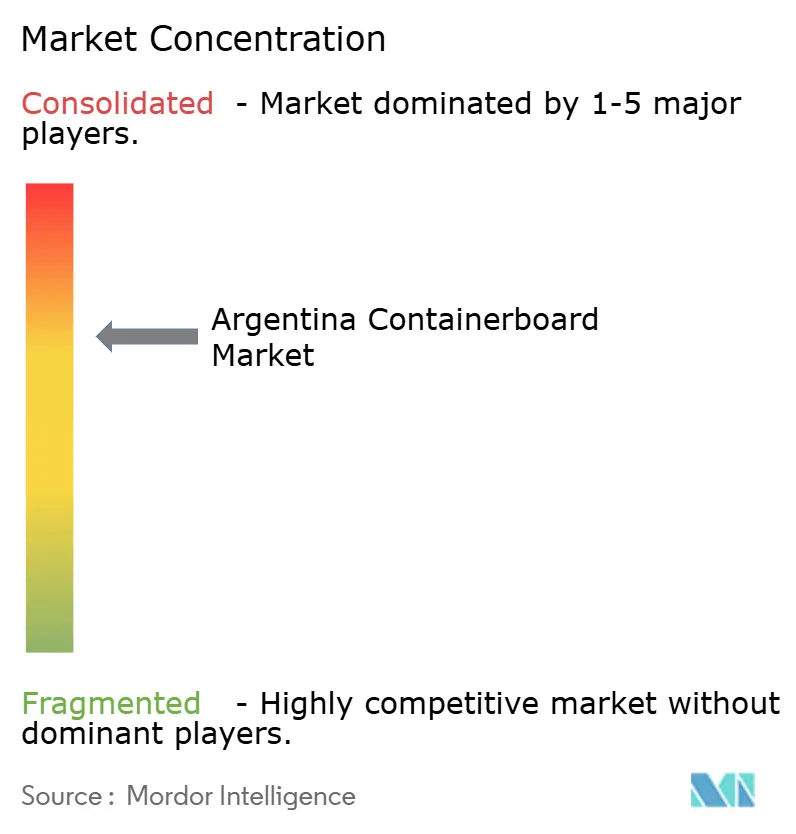
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアルゼンチンコンテナボード市場分析
アルゼンチンコンテナボード市場は2025年に8.7億米ドルと評価され、2026年から2031年にかけてCAGR 6.33%で成長し、2031年までに12.5億米ドルに達すると予測されています。アルゼンチンコンテナボード市場は、2023年および2024年に見られた深刻な縮小から回復しつつあります。この縮小は、財政引き締め、ペソの下落、実質賃金の低下によって包装需要が減少し、製紙工場の稼働率が設備容量を大幅に下回る状況が続いたことによるものです。現在の回復が重要なのは、それがより広範なマクロ経済の安定化と結びついており、家計と企業の双方の購買力を徐々に回復させているためです。同時に、輸入自由化、都市部のリサイクルフローの弱体化、eコマースのフットプリントの拡大により、市場の運営モデルが変化し、供給条件と需要パターンの両方が変わっています。競争上のポジショニングは、低迷期よりも明確に、ファイバーの安定調達、製紙工場とコンバーターの統合、サービスの信頼性に依存するようになっています。こうした状況は成長の余地を生み出していますが、輸入ボードが引き続き強固な価格基準を設定しているコモディティグレードへの圧力も維持しています。
主要レポートのポイント
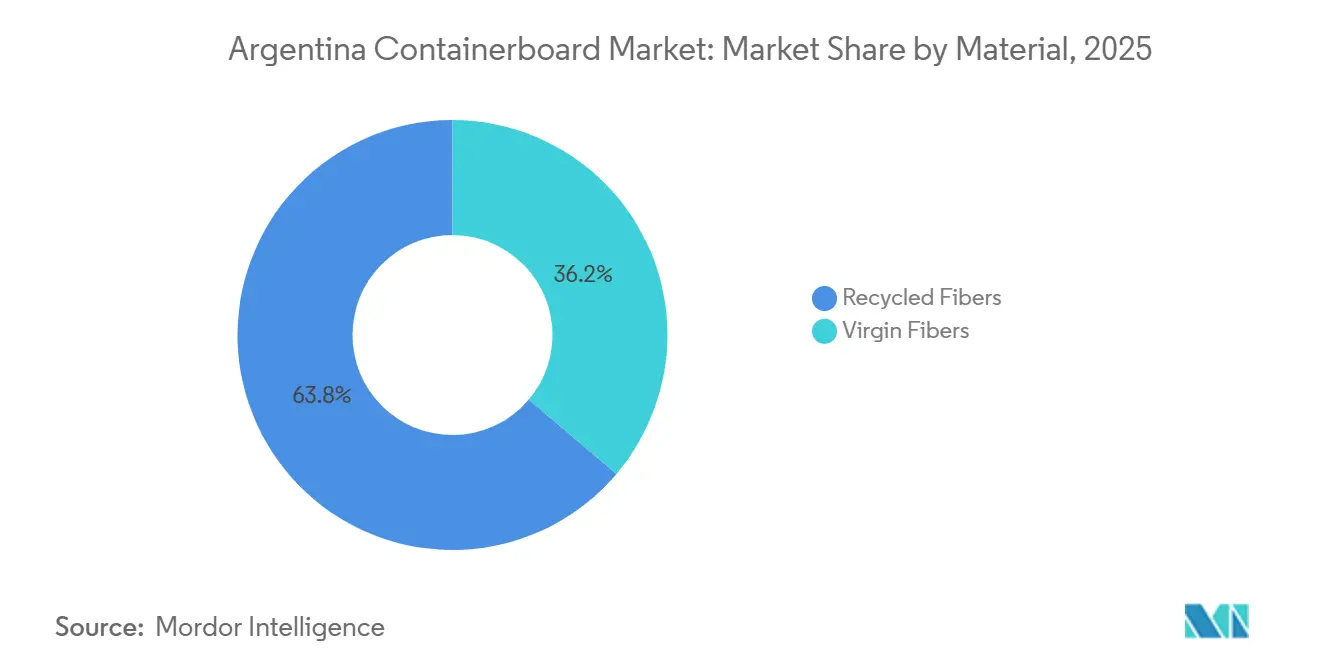
- 素材別では、リサイクルファイバーが2025年のアルゼンチンコンテナボード市場シェアの63.82%を占めました。
- 製品タイプ別では、クラフトライナーセグメントのアルゼンチンコンテナボード市場規模は2031年までにCAGR 6.92%で拡大する見込みです。
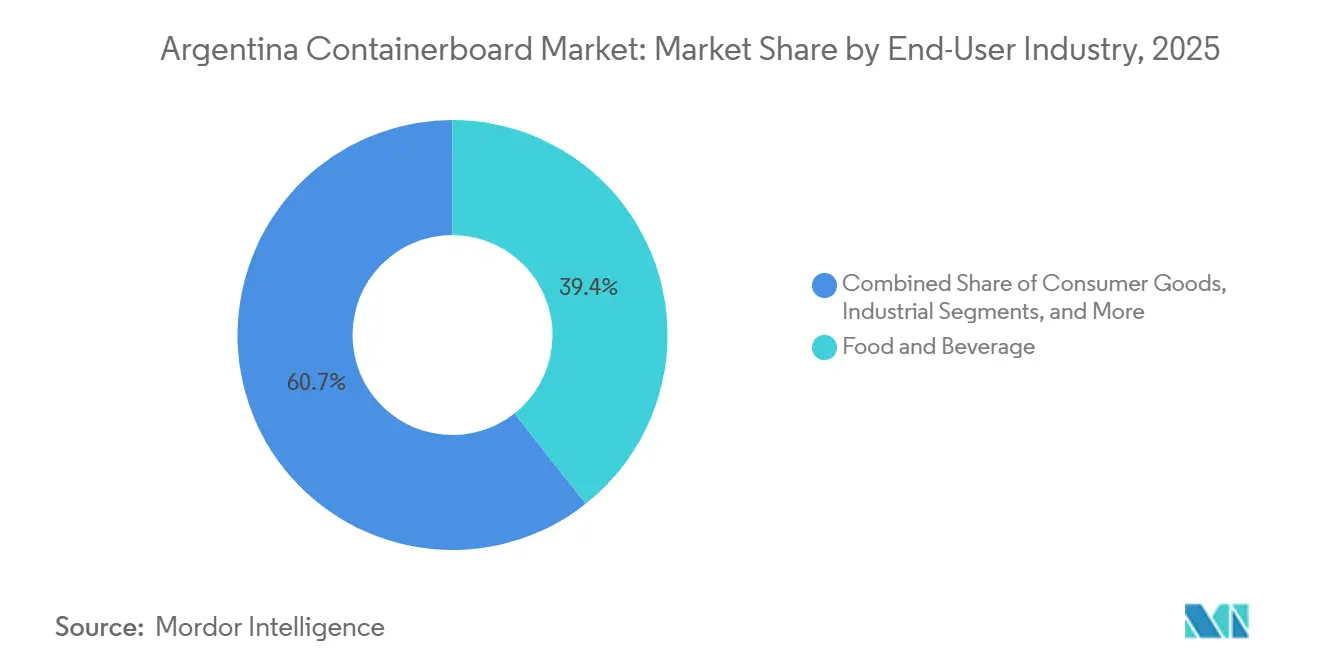
- エンドユーザー産業別では、食品・飲料が2025年のアルゼンチンコンテナボード市場シェアの39.35%を占めました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アルゼンンコンテナボード市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国内コンテナボード需要の回復 | +1.8% | 全国的、ブエノスアイレス大都市圏、コルドバ、サンタフェで早期の回復 | 短期(2年以内) |
| 食品・飲料包装の底堅さ | +1.4% | 全国的、ブエノスアイレス州およびNOA農業産業回廊に集中 | 中期(2~4年) |
| eコマースフルフィルメントネットワークの拡大 | +1.1% | AMBAコア、航空・道路物流を通じてパタゴニアおよびクヨへの波及 | 中期(2~4年) |
| リサイクルおよびサーキュラー包装へのシフト | +0.9% | 全国的、ブエノスアイレス首都圏の協同組合で早期に顕在化 | 長期(4年以上) |
| OCC処理能力の増強 | +0.6% | ブエノスアイレス大都市圏およびリトラル州 | 中期(2~4年) |
| 航空物流拡大による遠隔回廊の小口化 | +0.3% | パタゴニア、NOA、クヨ - 歴史的に配送サービスが不十分な回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国内コンテナボード需要の回復
アルゼンチンのコンテナボード需要サイクルは2024年に底を打ちました。財政緊縮と支出の低迷より、コンバーター、小売業者、産業顧客全体にわたって活動が減少したためです。[1] 2025年の反発は、食品加工業者、小売業者、消費財企業が在庫の正常化に伴い、先送りにしていた購買を再開したことと結びついています。コモディティテストライナーは、より開放的な貿易チャネルを通じて参入するブラジルおよび地域からの輸入品との強固な価格競争に依然として直面しているため、回復はグレード全体で均一ではありません。対照的に、国内統合バージンファイバーグレードは、ArcorのCartocor部門が林業資産、ライナーボード生産能力、コンバーターリーチを組み合わせることで輸入供給へのエクスポージャーを低減しているため、より速く回復しています。2025年1月からの紙・板紙バリューチェーンに対する輸出関税の撤廃も、輸出向けコンバーターの税負担を軽減し、包装チェーン全体のコスト条件を改善することで、アルゼンチンコンテナボード市場を支援しました。[2]
食品・飲料包装の底堅さ
食品・飲料は、アルゼンチンのコンテナボード市場において最も安定した需要基盤であり続けています。これは、アルゼンチンの生産物の大部分が輸出チャネルを通じて流通しており、そこでは段ボール包装が必須の物流インプットとなっているためです。その安定性は国内消費者センチメントよりも強固です。なぜなら、生鮮農産物、タンパク質、乳製品、ワイン、コモディティ農産物の出荷には、依然として信頼性の高い二次包装が必要だからです。2026年2月に発効したメルコスール・EU間の暫定貿易取り決めにより、アルゼンチンの農業産業品の輸出パイプラインが拡大し、輸出グレードの段ボールフォーマットへの需要が強化されました。アルゼンチンの政令35/2025も、同等の衛生基準を持つ国からの食品輸出入に対する国内認証障壁を引き下げ、段ボール二次包装に依存する製品フローを拡大しました。これはグレードミックスにとって重要です。なぜなら、食品接触コンプライアンスは、OCC由来の代替品よりもバージンファイバークラフトライナーの方が文書化が容易であり、アルゼンチンコンテナボード市場におけるクラフトグレードのより速い成長を支援するためです。
eコマースフルフィルメントネットワークの拡大
eコマースは、包装量と段ボールフォーマットを必要とする配送拠点の数の両方を増加させているため、アルゼンチンコンテナボード市場の構造的な需要エンジンとなっています。[3] アルゼンチンのオンライン小売請求額は2025年に240億米ドルに達し、販売ユニット数は28%増加、購買者数は2,510万人に達し、これが配送ケースおよび二次箱への需要を直接押し上げました。地域パターンは特に重要です。AMBAが依然としてリードしていますが、パタゴニア、NOA、クヨ、リトラルが新規注文フローに占めるシェアを高めています。Mercado Libre、MirgorのInnova Logistic、Aerolíneas Argentinasは2026年5月にウシュアイア、バリローチェ、ネウケン、トレレウへの商業航空貨物サービスを開始し、1日あたり15,000~16,000件の輸送能力と48時間以内の配送窓口を実現しました。この新たな回廊は、航空輸送のストレスに耐え、より迅速な小包処理を支援できる小型フォーマットの段ボールケースへの需要を生み出しています。Mercado Libreの2026年アルゼンチ向け34億米ドルの物流計画は、保管センター、ラストマイルステーション、中間貨物ノードを通じて、この広範な包装フットプリントをさらに支援しています。
リサイクルおよびサーキュラー包装へのシフト
サステナビリティプログラムは、アルゼンチンのコンテナボード市場においてリサイクル含有量包装への需要を促進しており、同市場はすでに回収ファイバーに大きく依存しています。[4] Smurfit Westrockは、アルゼンチンにおける包装ソリューションの85%が消費後リサイクルファイバーを使用していると報告しており、リサイクル原料が商業包装製品にいかに深く組み込まれているかを示しています。同社はまた、360Energy、Energeia、DQD Energyとの契約を通じて、2025年12月にアルゼンチン事業全体で100%再生可能電力カバレッジを達成し、リサイクル包装と低排出操業の結びつきを強化しました。主な制約は顧客の関心ではなく、原料の品質と供給の一貫性にあります。Conarcoop によれば、アルゼンチンは2025年にリサイクル可能廃棄物流の6%しか回収できませんでした。このサステナビリティ目標とOCC供給量のギャップは、製紙工場に優位性をもたらし、スポット収集量に依存するのではなく、選別・前処理への投資を可能にしています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギー料金の正常化と公共料金コストのインフレ | -0.9% | 全国的、ブエノスアイレス州およびサンタフェのエネルギー集約型製紙工場操業で最も深刻 | 短期(2年以内) |
| 大衆市場消費回復の低迷 | -0.7% | 全国的、ブエノスアイレス首都圏の回復に遅れる内陸州で最大の下押し圧力 | 短期(2年以内) |
| カルトネロネットワークの縮小とOCC収集の混乱 | -0.5% | ブエノスアイレス大都市圏、コルドバ、ロサリオ - 協同組合密度が最も高い都市 | 中期(2~4年) |
| 輸入自由化と国内製紙工場への価格圧力 | -0.4% | 全国的、コモディティテストライナーおよびフルーティング生産者に集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
エネルギー料金の正常化と公共料金コストのインフレ
電力コストの正常化は、アルゼンチンコンテナボード市場にとって直接的なコスト抑制要因です。なぜなら、製紙機械は連続した乾燥・プレス負荷で稼働するためです。2025年4月および5月に最終決定されたENRE決議は、複数の送電会社に対して当初20%の送電料金引き上げを承認し、その後2025年12月まで毎月の実質調整を設定しました。EDENOR およびEDESURの配電料金調整も2027年11月まで継続するよう設定されており、最初の回復フェーズをはるかに超えて影響が及びます。このフレームワークはIPIMに67%、IPCに33%の加重を持つ指数を使用しており、より広範なインフレが鈍化しても実質的な公共料金コストを維持します。これが重要なのは、製紙工場が輸入ボードによって国内生産者が顧客への転嫁できる金額が制限されている中で、より高いエネルギー費用に直面しているためです。2030年4月まで承認された5年間の投資スケジュールは、これが短期的な調整ではなく、操業コストの構造的な変化であることを示しています。
大衆市場消費回復の低迷
消費者の購買力はマクロ安定化よりも緩やかにしか改善しておらず、大衆市場商品に結びついた包装需要の回復ペースを制限しています。AAACI の2026年2月貿易分析で引用されたINDECの産業調査によると、産業企業の53.5%が依然として国内需要の不足を主要な生産制約として挙げています。この低迷は均一ではなく、ブエノスアイレス首都圏のチェーンは、所得回復が弱かった内陸州よりも速く回復しています。eコマースはその弱さの一部を相殺するのに役立っていますが、トン数をより迅速に押し上げるバルク輸送フォーマットよりも、小型・軽量の箱を好む傾向があります。その結果、受注の増加はアルゼンチンコンテナボード市場を支援していますが、製品ミックスが回復を、見出しの小包数が示唆するよりも緩やかなものにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:リサイクルファイバーが優位、バージングレードがペースを上げる
リサイクルファイバーは2025年のアルゼンチンコンテナボード市場の63.82%を占めており、国家規模の植林林業ではなく、都市部のOCC回収とリサイクルパルプ処理を中心に構築された生産基盤を反映しています。Smurfit WestRockは、地元の包装ソリューションの85%が消費後リサイクルファイバーを使用していると述べており、商業包装供給における回収紙の中心的な役割を確認しています。ArcorのCartocorも南米最大のリサイクル紙生産者の一つであり続けており、アルゼンチンのコンテナボード産業におけるリサイクル統合の深さを強化しています。このリサイクル基盤はアルゼンチンコンテナボード市場に規模とコスト面での親しみやすさを与えていますが、同時に生産者を地域収集システムの品質と一貫性に結びつけています。
バージンファイバーは、より小さな基盤から出発しているにもかかわらず、2026年から2031年にかけてCAGR 6.79%で最も成長の速い素材セグメントになると予測されています。Arcor-Cartocorは23,000ヘクタールの林業資産と統合クラフトライナーボード製造を通じて国内バージンファイバー能力をリードしており、純粋なリサイクルプレイヤーとは異なるコストおよび供給可能性プロファイルを持っています。補完的なバージングレード向けの輸入パルプへの依存も、VUCEAフレームワークの下でデジタル輸入手続きを合理化した決議5730/2025以降、管理が容易になっています。アルゼンチンコンテナボード市場の核心的な緊張は、リサイクルファイバーが依然として現在の生産量を支配している一方で、輸出向け包装とコンプライアンスが重要なアプリケーションがバージングレードへの需要をより速く牽引しているという点にあります。
製品タイプ別:テストライナーがリード、クラフトライナーが輸出モメンタムを獲得
テストライナーは2025年のアルゼンチンコンテナボード市場の42.61%を占めており、国内小売および消費財包装におけるOCCベースグレードの継続的な優位性を示しています。これらの国内用途ではコンバーターの意思決定の大部分を納入コストが左右しており、テストライナーが現在のミックスにおいてリードグレードであり続ける理由です。フルーティングも段ボール構造において重要な層であり続けており、Smurfit Westrockの南米生産ネットワークはそのコンバーティングシステムへのテストライナーとフルーティングの供給を支援しています。これにより、アルゼンチンコンテナボード市場は、ミックスがマージンで変化し始めているにもかかわらず、広範なリサイクルグレード基盤に固定されています。
クラフトライナーは最も成長の速い製品タイプであり、輸出包装と多国籍FMCG要件がより高いバースト強度と優れた耐湿性を好むため、2026年から2031年にかけてCAGR 6.92%が予測されています。これらの技術的優位性は、取り扱いストレスと湿度管理がより要求される生鮮農産物、タンパク質、乳製品の出荷において重要です。Arcor-Cartocorは、林業およびライナーボード資産がバージンファイバーグレードの供給安定性を支援しているため、アルゼンチンのコンテナボード産業のこの部分において有利な位置にあります。クラフトライナーのプレミアム成長率は、アルゼンチンコンテナボード市場がリサイクルグレードから完全に離れるのではなく、より高付加価値の輸出向けグレードへと徐々に移行していることを示唆しています。
エンドユーザー産業別:食品・飲料が基盤を固め、消費財が加速
食品・飲料は2025年のアルゼンチンコンテナボード市場の39.35%を占め、農業・食品輸出フローに結びついた安定した需要フロアを市場に提供しています。このエンドユーザー基盤における段ボール包装は、非裁量的な輸送・取り扱い要件の中に位置しているため、家計支出の影響を受けにくいです。この構造的安定性は、大衆消費の一部が依然として弱い中でもアルゼンチンコンテナボード市場が回復し始めた理由の一つです。食品接触要件も、文書化と純度管理が未検証のリサイクルグレードよりも維持しやすいため、バージンファイバー需要の下限を維持しています。
消費財は最も成長の速いエンドユーザーセグメントであり、アルゼンチンコンテナボード市場におけるeコマースフルフィルメントの継続的な拡大に支えられ、2026年から2031年にかけてCAGR 7.04%が見込まれています。CACEの2025年年次報告書は2億5,300万件の購買注文、販売ユニット数28%増、2,510万人のアクティブバイヤーを記録しており、これらはすべて小型フォーマットの段ボール配送箱およびメーラースタイルの箱への需要を直接支援しています。産業用およびその他のエンドユーザーセグメントはより安定しており、2024年に導入された大規模投資フレームワークによって支援されています。このフレームワークは、産業包装ニーズを持つ採掘、エネルギー、製造活動に向けて資本を引き寄せています。その結果、アルゼンチンコンテナボード市場は消費者向け配送フォーマットで最も速いエンドユーザー成長を見せており、食品・飲料が引き続き需要の最大の絶対シェアを担っています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
AMBAは2025年のアルゼンチンのeコマース総請求額の52%を占め、段ボール配送活動の最強の需要センターとなり、アルゼンチンコンテナボード市場の主要な拠点となっています。ブエノスアイレス首都圏およびブエノスアイレス州・サンタフェ回廊には、Smurfit Westrockのベルナル、コロネル・スアレス、ラフェレーレ、スンチャレスの施設、およびCelulosa Argentinaのカピタン・ベルムデスとサラテの製紙工場を含む主要な統合生産資産が集中しています。この集中は、密度の高いエンドユーザー需要、回収紙へのより良いアクセス、最大の小売・消費財ネットワークへの短いサービス距離を持つ自己強化型の包装回廊を生み出しています。2024年から2025年の大部分にわたるCelulosa Argentinaの混乱は、この回廊の国内供給を逼迫させ、輸入への依存を高めました。
AMBA・リトラル軸の外では、アルゼンチンコンテナボード市場は異なる包装ニーズを持つ複数の地域需要ポケットによって支えられています。NOAは柑橘類、サトウキビ、タバコ、鉱業に依存しており、機能的でコスト競争力のある段ボールフォーマットへの安定した需要を生み出しています。クヨはワインとオリーブオイルの輸出によって形成されており、耐湿強度と印刷品質がより高いグレードミックスを正当化できます。パタゴニアは歴史的に最も供給が制約された回廊であり、ブエノスアイレス地域の製紙工場からの道路輸送が各出荷にコストとリードタイムの両方を加えていました。2025年9月に開始されたパイロットと2026年5月の商業航空貨物展開は、以前は限られていた小型・軽量・高回転の包装フォーマットへの新たな地域需要を生み出すことで、そのパターンを変えました。
南米内では、アルゼンチンはコンテナボード生産量においてブラジルに次ぐ位置にあり、これはブラジルの供給が地域全体でより強い価格圧力を及ぼすようになっているため重要です。Smurfit Westrockの2026年2月の中期計画は、依然としてアルゼンチンを南米における3つの主要段ボール市場の1つとして特定しており、マクロの変動にもかかわらず同国の戦略的価値を確認しています。メルコスール・EU間の暫定取り決めは、アルゼンチンの農業産業品の中期的な輸出見通しを改善し、輸出回廊全体の包装需要を支援しています。近期的には、138措置の貿易自由化プログラムにより、特にコモディティテストライナーおよびフルーティンググレードにおいて、国内製紙工場が低コストの輸入ボードにさらされやすくなっています。
競争環境
アルゼンチンコンテナボード市場は、Cartocorを通じたArcorとSmurfit Westrockという2つの統合製紙工場・コンバーターグループが主導しており、残りは主に立地、顧客サービス、配送速度で競争する地域コンバーターで構成されています。Smurfit Westrockの2026年2月の中期計画は、南米を最も成長が速く最も高いマージンの地域と位置づけ、アルゼンチンをその3つの主要段ボール市場の一つとして挙げました。同社はまた、ShelfSmart.AIやSupplySmart Analyzerなどの包装設計ツールによってスイッチングコストを高めており、国内の小規模コンバーターが同じ規模でこれに対抗することは難しいでしょう。2026年5月、Smurfit Westrockはブエノスアイレスにアルゼンチンおよびチリ向けの初のエクスペリエンスセンターを開設し、食品、農業、小売、eコマース顧客向けのISTAテストおよび共創機能を提供することで、さらなる競争層を加えました。また、2025年12月にアルゼンチン事業全体で100%再生可能電力カバレッジを達成したことを確認し、多国籍クライアントへのサステナビリティ提案を強化しました。
Arcor-Cartocorは、ユーカリおよびマツの林業、クラフトライナーボード生産、ISO 9001およびISO 14001認証を取得した18のコンバーティングプラントを組み合わせることで、アルゼンチンコンテナボード市場において異なるポジションから競争しています。この垂直統合のレベルは、一貫したボード品質を必要とする国内食品メーカーおよび輸出顧客に対して強固な供給安定性を与えています。2026年3月、ArcorのPapel Misionero工場は20,000 m³の容量を持つ新しい排水封じ込めインフラを追加し、コンプライアンス投資が競争上のポジショニングの一部になりつつあることを示しています。最も顕著な混乱は、Celulosa Argentinaの2025年9月の予防的支払不能申請とその後の新オーナーグループによる買収であり、設備が再稼働する前に主要な国内紙サプライヤーが通常業務から外れることになりました。
この操業上のギャップは、アルゼンチンコンテナボード市場において、既存のコンバーターと輸入ブラジル供給の両方が移転したボリュームを争う余地を生み出しました。Papelera del NOA、Papelera Entre Ríos、Corrugadora Centroなどの地域独立系企業は依然として存在していますが、より高いエネルギーコストと弱い規模の経済が彼らのポションを守ることをより困難にしています。Smurfit WestrockのFSCチェーン・オブ・カストディカバレッジが南米の製紙工場全体に及んでいることも、より厳格な調達監査を持つ顧客のサステナビリティ基準を引き上げています。その結果、統合レベルで集中が最も強い市場となっており、次の競争ラウンドはコモディティボリュームだけでなく、ファイバーアクセス、コンプライアンス資格、高サービス包装フォーマットを中心に展開される可能性が高いです。
アルゼンチンコンテナボード産業リーダー
-
Arcor S.A.I.C.
-
Smurfit Westrock plc
-
Celulosa Argentina S.A.
-
Converpack de SPC S.A.
-
Corupel S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年5月:Mercado Libreは、MirgorのInnova LogisticおよびAerolíneas Argentinaとの提携により、パタゴニアの目的地(ウシュアイア、バリローチェ、ネウケン、トレレウ)への航空貨物配送サービスを商業的に開始しました。これは2026年のアルゼンチン向け34億米ドルの物流投資計画の一環です。このサービスは1ルートあたり1日15,000~16,000件の処理を目標とし、配送時間を1週間から48時間以内に短縮し、歴史的に道路輸送に制約されていた地域における段ボール二次包装の新たな需要回廊を開拓しています。
- 2026年5月:Smurfit Westrockは、ブエノスアイレスにアルゼンチンおよびチリ向けの初のエクスペリエンスセンターを開設し、世界25か所以上の施設ネットワークに加わりました。このセンターは、AI対応のShelfSmartおよびSupplySmart包装設計ツール、ISTA認定の実験室テスト、共創環境を統合し、食品・飲料、農業、小売、eコマースセクターの地元顧客と高度な段ボール包装ソリューションを開発します。
- 2026年3月:Arcorグループのミシオネス州プエルト・レオニにあるPapel Misionero工場は、パラナ川汚染に関連する2024年の環境コンプライアンス指摘に対応し、20,000 m³の容量を持つ排水封じ込めプールを含む新たな環境インフラを稼働させました。この投資は、包装事業全体でISO 14001に準拠した環境管理に対するArcorのコミットメントを反映しています。
- 2026年2月:Smurfit Westrockは中期計画を発表し、アルゼンチンを南米における3つの主要段ボール市場の一つに分類し、有機的成長と選択的買収を通じて2030年までに28%マージンで8億米ドルの南米調整後EBITDAを目標としています。この申告は、同社が地域全体で第1位の段ボールサプライヤーとしての地位を確認するものです。
アルゼンチンコンテナボード市場レポートの範囲
アルゼンチンコンテナボード市場は、段ボール包装ソリューションの製造に使用されるコンテナボード素材の生産、流通、消費を包含しています。バージンおよびリサイクルファイバーから製造されたコンテナボードを含み、クラフトライナー、テストライナー、フルーティングなどの主要製品タイプをカバーしています。これらの素材は主に、食品・飲料、消費財、産業用、医薬品、農業を含む様々なエンドユーザー産業における保護・輸送包装用途に使用されています。市場は、持続可能で軽量かつ耐久性のある包装ソリューションへの需要増加によって牽引されています。
アルゼンチンコンテナボード市場レポートは、素材別(バージンファイバーおよびリサイクルファイバー)、製品タイプ別(クラフトライナー、テストライナー、フルーティング)、エンドユーザー産業別(食品・飲料、消費財、産業用、その他のエンドユーザー産業)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
| バージンファイバー |
| リサイクルファイバー |
| クラフトライナー |
| テストライナー |
| フルーティング |
| 食品・飲料 |
| 消費財 |
| 産業用 |
| その他のエンドユーザー産業 |
| 素材別 | バージンファイバー |
| リサイクルファイバー | |
| 製品タイプ別 | クラフトライナー |
| テストライナー | |
| フルーティング | |
| エンドユーザー産業別 | 食品・飲料 |
| 消費財 | |
| 産業用 | |
| その他のエンドユーザー産業 |
レポートで回答される主要な質問
アルゼンチンコンテナボード市場の現在の規模と将来の価値はどのくらいですか?
アルゼンチンコンテナボード市場は2025年に8.7億米ドルと評価され、2026年から2031年にかけてCAGR 6.33%で成長し、2031年までに12.5億米ドルに達すると予測されています。
アルゼンチンにおいて需要をリードする素材セグメントはどれですか?
リサイクルファイバーは2025年に63.82%のシェアで市場をリードしており、OCC収集とリサイクルパルプ処理への同国の長年の依存を反映しています。
コンテナボード需要において最も速く成長している製品グレードはどれですか?
クラフトライナーは2031年までにCAGR 6.92%で成長すると予測されており、輸出包装ニーズと食品・FMCG用途における高い性能要件によって支援されています。
食品・飲料が包装需要にとって依然として重要な理由は何ですか?
食品・飲料は2025年に需要の39.35%を占めました。農業・食品輸出は国内消費者センチメントの変動に関わらず段ボール包装を必要とするためです。
eコマースはアルゼンチン全体の段ボール包装需要をどのように変えていますか?
eコマースはボリュームと地理の両方を拡大しており、2025年に2,510万人のバイヤーと強いユニット成長が小型フォーマットの配送箱への需要と広範なラストマイル包装ニーズを牽引しています。
予測期間を通じて国内製紙工場が直面する主なリスクは何ですか?
主なリスクは、料金正常化によるエネルギーコスの上昇、大衆市場消費回復の不均一さ、OCC収集品質の低下、コモディティグレードへの輸入圧力の強化です。