
ピアツーピア・レンディング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
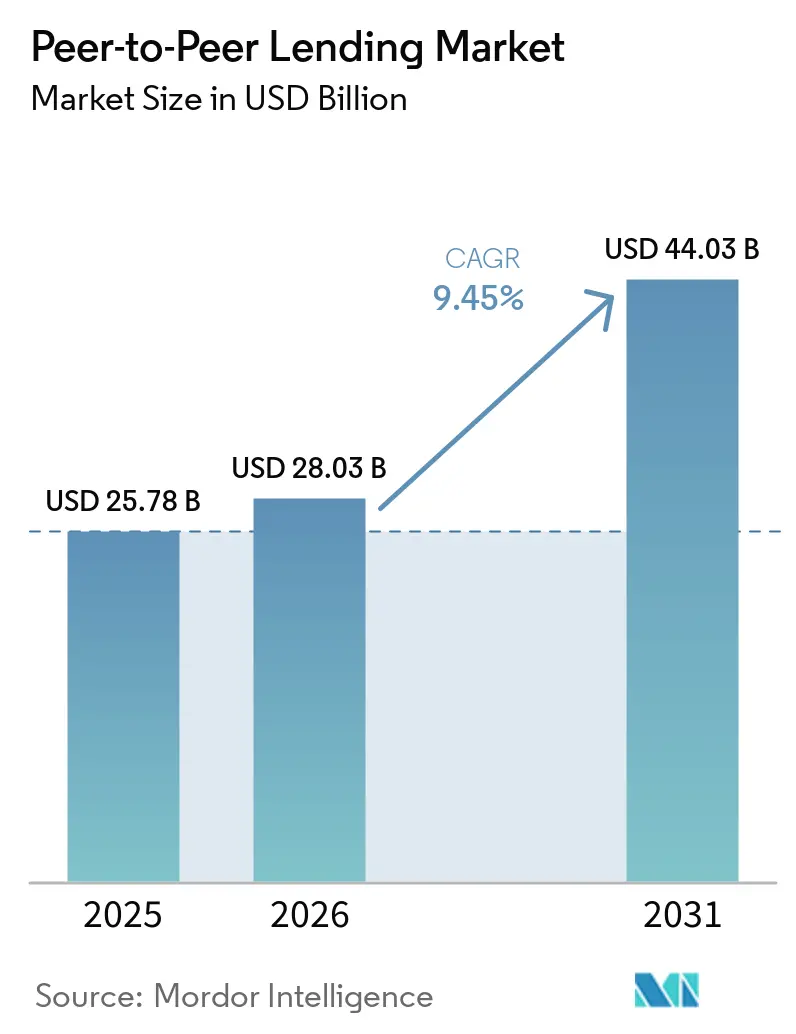
| 市場規模 (2026) | 28.03 十億米ドル |
| 市場規模 (2031) | 44.03 十億米ドル |
| 成長率 (2026 - 2031) | 9.45 % |
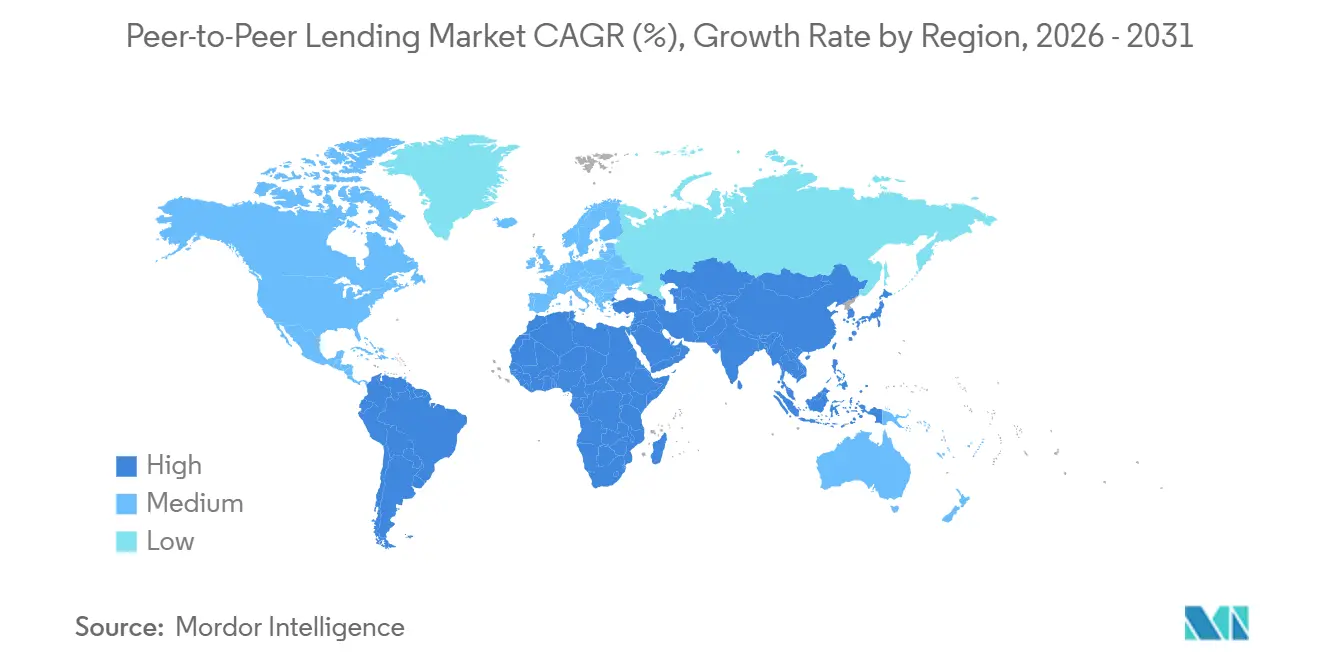
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
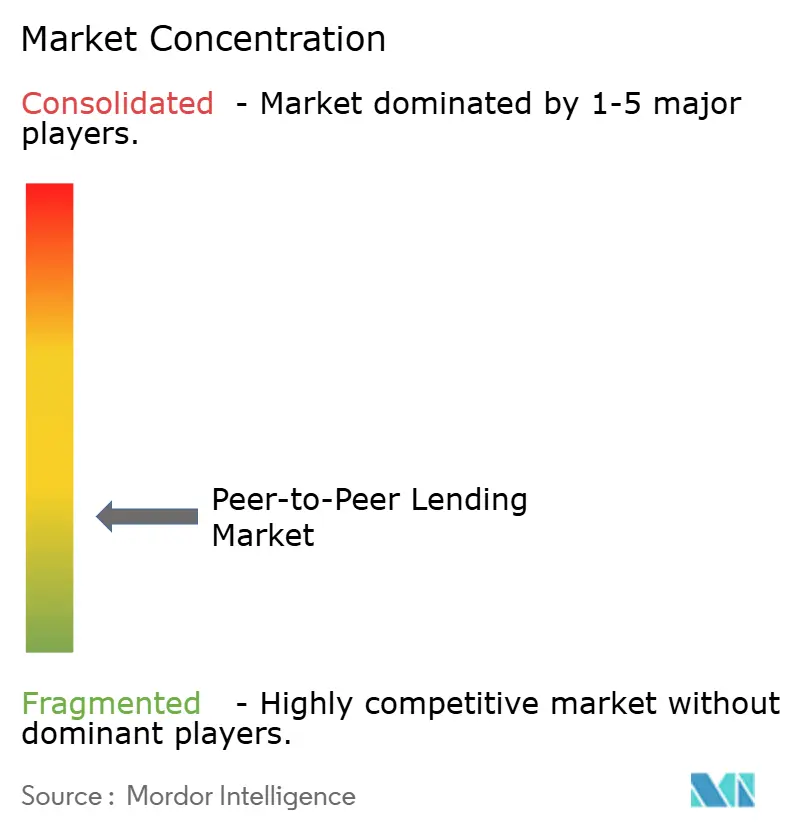
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるピアツーピア・レンディング市場分析
ピアツーピア・レンディング市場の規模は、2025年の250.78 ビリオン 米ドルから2026年には280.3 ビリオン 米ドルへと拡大し、2031年までに440.3 ビリオン 米ドルに達する見込みであり、2026年から2031年にかけてCAGR 9.45%で成長すると予測されています。
ピアツーピア・レンディング市場は、2019年から2022年にかけて多くの国で規制と信用損失の圧力を受けた最初の個人投資家主導モデルから脱却しました。引き続き活動を続けたプラットフォームは、デジタル・オリジネーション、より強固なコンプライアンス、および機関投資家向け資金調達を中心に再構築し、単一プラットフォームのリスクを低減しつつも、ホールセール資金調達環境へのエクスポージャーを高めました。ピアツーピア・レンディング市場はまた、より迅速なアンダーライティング、AIベースの信用審査ワークフローの広範な活用、および信用履歴が限られた借り手の意思決定を改善する代替データツールによって再編されつつあります。ピアツーピア・レンディング市場における競争行動は、銀行チャーター戦略、組み込み型配布、および複数年にわたるフォワードフロー資金調達契約へとシフトしており、これはより深い資本アクセスを持つ大規模なコンプライアンス対応プラットフォームに有利に働いています。こうした状況は、オリジネーション金額において拡大を続けるピアツーピア・レンディング市場を示しています。同時に、テクノロジーを先導する少数の参加者が新規ボリュームのより大きなシェアを獲得しています。
主要レポートのポイント
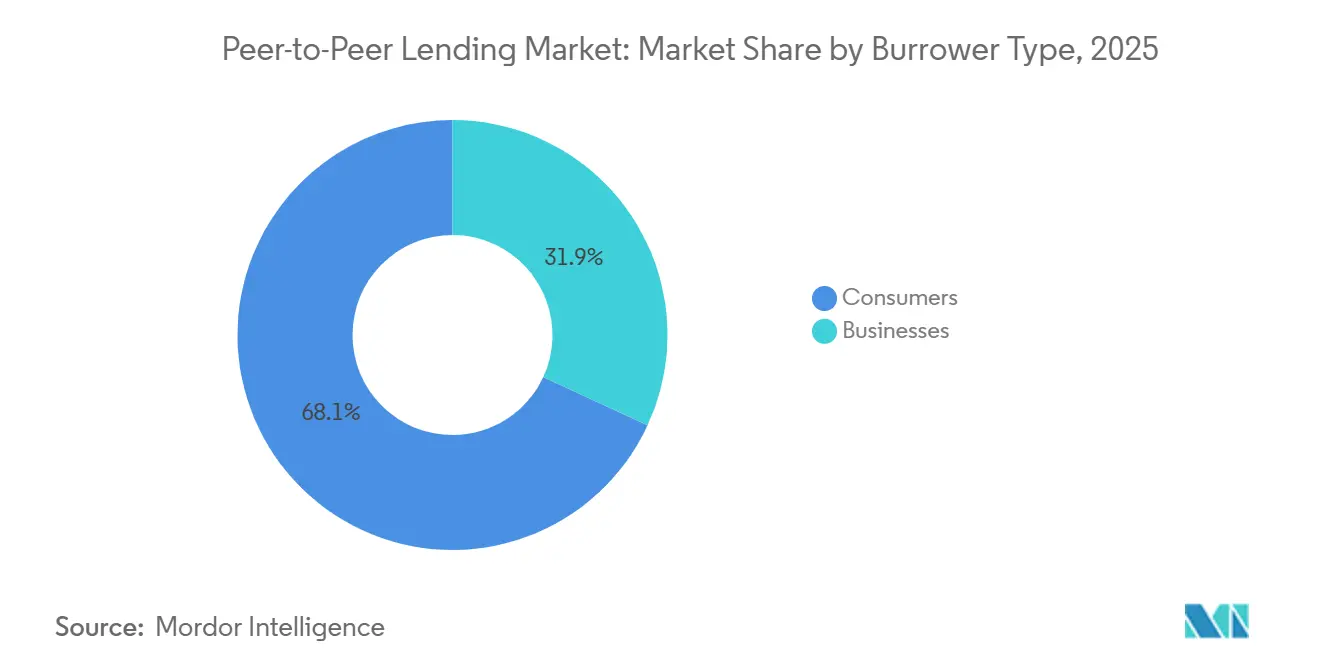
- 借り手タイプ別では、消費者借り手が2025年のピアツーピア・レンディング市場シェアの68%を占め、企業借り手は2031年にかけてCAGR 11.2%で拡大すると予測されています。
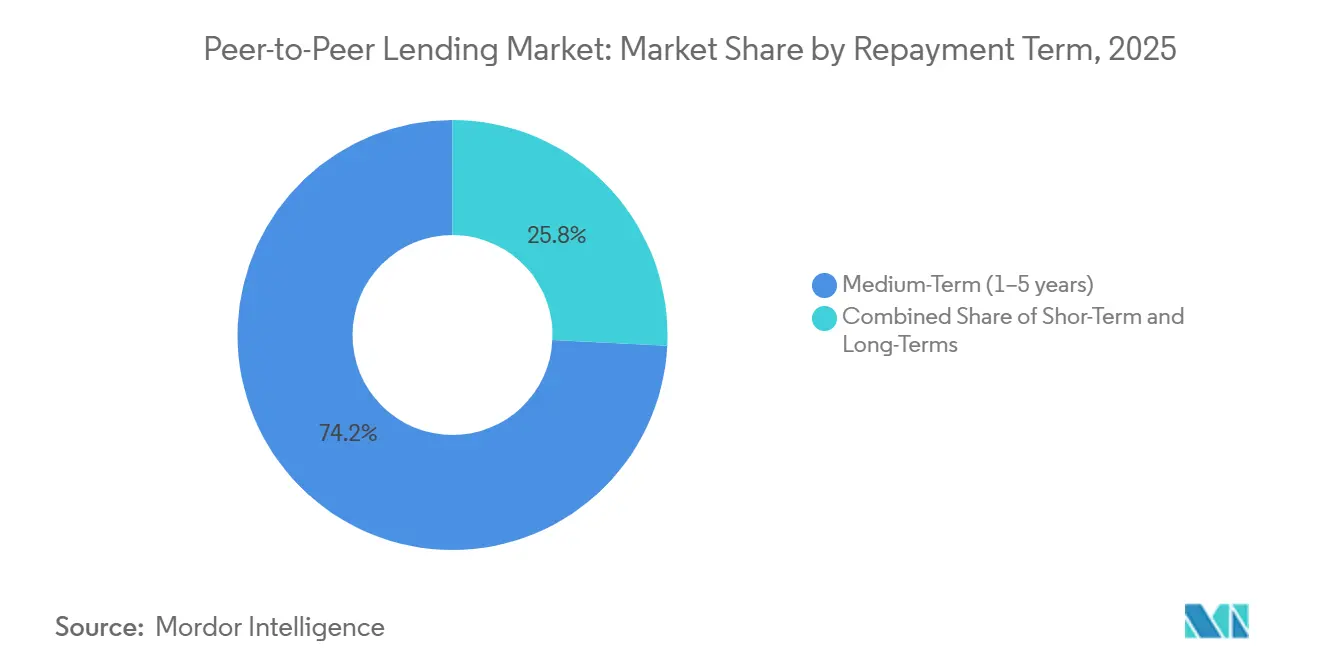
- 返済期間別では、中期ローンが2025年のピアツーピア・レンディング市場シェアの74%を占め、短期ローンは2031年にかけてCAGR 10.1%で拡大すると予測されています。
- 地域別では、北米が2025年のピアツーピア・レンディング市場シェアの58%を占め、アジア太平洋は2031年にかけてCAGR 12.8%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| 推進要因 | (~) % CAGRの予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 非銀行系信用アクセスに対する需要の増加 | +2.5% | グローバル、特にアジア太平洋地域および中東・アフリカ地域で顕著 | 中期(2〜4年) |
| デジタルオンボーディングおよびローン審査サイクルの迅速化 | +1.8% | グローバル、アジア太平洋地域および北米が導入をリード | 短期(2年以内) |
| 金利感応型市場における投資家の利回り需要 | +1.6% | 北米およびEU、アジア太平洋中核地域への波及 | 中期(2〜4年) |
| 信用スコアリングの適用範囲拡大に向けた代替データの活用 | +1.4% | グローバル、新興市場および信用履歴の薄い消費者セグメントで最も影響が大きい | 中期(2〜4年) |
| 中小企業向けソフトウェアおよび決済プラットフォームとのエンベデッド・ファイナンス・パートナーシップ | +1.2% | グローバル、EUおよび北米が導入をリード | 長期(4年以上) |
| マーケットプレイス・レンディング・プラットフォームへの機関投資家参加の増加 | +1.0% | 北米、欧州、および一部のアジア太平洋市場 | 長期(4年以上) |
| マーケットプレイス・レンディング・プラットフォームへの機関投資家参加の増加 | +1.0% | 北米、欧州、および一部のアジア太平洋市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
非銀行信用アクセスへの需要増大
ピアツーピア・レンディング市場は、銀行が消費者およびSMEカテゴリーにおいて十分に対応してこなかった信用需要から引き続き恩恵を受けている。支店密度のギャップ、銀行による厳格な審査基準、および中小企業向け融資カバレッジの不均一さにより、ノンバンク仲介は単なる利便性チャネルではなく、信用システムの恒久的な一部となっている。Enova Internationalは2025年に78億米ドルの信用供与を報告しており、これは従来の銀行フィルターの外で活動する借り手の規模を示している[1]。インドネシアなどの市場では、プラットフォーム規則の正式化により、規制当局がデジタル・ノンバンク・レンディングをシステムから排除すべきものではなく、監督が必要な構造的信用レイヤーとして扱うようになっていることも示されている。したがって、ピアツーピア・レンディング市場には強固な需要の下限があるが、増加する取引量が今十年の前半に見られた損失サイクルを再現しないためには、プラットフォームは借り手のセグメンテーションをさらに精緻化する必要がある。
デジタル・オンボーディングおよびローン承認サイクルの迅速化
ピアツーピア・レンディング市場は、審査承認時間を数日から数秒に短縮するアンダーライティング・システムによって前進している。自動化されたオンボーディング、デジタル本人確認、およびリアルタイム信用評価が借り手のジャーニー全体における摩擦を低減し、プラットフォームが小口ローンや時間的制約のある資金調リクエストをより効率的に処理できるようにしている。このスピードの優位性は、ピアツーピア・レンディング市場のアドレサブルベースを拡大している。なぜなら、小口運転資金、請求書前払い、その他の時間的制約のあるユースケースは、ユニット処理コストが大幅に低下した場合にのみ実用的となるからである。これらのワークフローを効果的にスケールするプラットフォームは、以前の拡大を制限していた同様の手動コスト負担を負うことなく、地方都市に進出し、より小規模な借り手コホートにサービスを提供できるようになる。
金利感応型市場における投資家の利回り需要
ピアツーピア・レンディング市場はまた、政策金利が前の十年と比較して高止まりする中で、より高い利回りの信用エクスポージャーを求める投資家によっても支えられている。機関投資家の資本が分散した個人投資家の資金を代替するにつれ、ピアツーピア・レンディング市場は二層のコスト構造を発展させており、投資家の構成が上方にシフトする中でも、プラットフォームは依然として個人投資家向けの開示義務を負い続けている。このダイナミクスは規模プラットフォームに圧力をかけており、コンプライアンスコストは高止まりする一方、大手プラットフォームに対する資金調達コストの優位性は縮小している。
信用スコアリング範囲拡大のための代替データ活用
オルタナティブデータは、従来の信用調査機関モデルでは適切にスコアリングされない薄いファイルおよびアンダーバンクの借り手グループへのピアツーピア・レンディング市場のリーチを拡大している。Experianは2025年3月に、限られた信用履歴または信用履歴のない消費者向けに銀行口座取引データを基盤とした意思決定ツール「キャッシュフロー・スコア」を発表した。2025年時点で、地域マクロ経済指標をピアツーピア・モデルに追加することでAUCパフォーマンスが1.1%以上向上し、FICOスコア620〜680のニア・プライム借り手は、プライムセグメントと比較して失業変数に対して2〜3倍敏感であることが示された。これらの知見は、ピアツーピア・レンディング市場が正式な信用履歴の乏しい借り手にサービスを提供する際に、より精緻なリスクセグメンテーションに依存しているため重要である。トレードオフとして、特に欧州おびインドにおけるデータ保護規則が、信用モデルが改善する中でも、小規模プラットフォームが対応に苦慮する可能性のあるコンプライアンス要求を高めている。
抑制要因影響分析*
| 抑制要因 | (~) % CAGRの予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 管轄区域をまたぐ規制の断片化 | -2.2% | グローバル、クロスボーダーの組成モデルを持つプラットフォームに最も混乱をもたらす | 中期(2〜4年) |
| 信用損失の変動性と投資家のリスク認識 | -1.8% | グローバル、アジア太平洋新興市場で最も顕著 | 短期(2年以内) |
| ホールセール資サイクルへのプラットフォームの資金調達依存 | -1.4% | 北米およびEU、アジア太平洋地域での二次的エクスポージャー | 中期(2〜4年) |
| 手数料・リスク・返済条件に関する借り手のリテラシーの低さ | -0.8% | アジア太平洋地域、中東・アフリカ地域、南米 | 長期(4年以上) |
| 手数料、リスク、返済条件に関する借り手リテラシーの低さ | -0.8% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
管轄区域をまたぐ規制の断片化
ピアツーピア・レンディング市場にはいまだ単一の統治モデルが存在せず、そのことが国境を越えた拡大を高コストかつ低速なものにしている。各国の規則は、自己資本要件、借り手エクスポージャー上限、エスクロー処理、開示基準、および商品分類において異なるため、プラットフォームはスケーラブルな単一テンプレートではなく、市場ごとの運営設計を必要とすることが多い。韓国は2026年4月に家計債務規制を強化し、P2P住宅ローン商品にローン・トゥ・バリュー規制を拡大した一方、ベトナムは正式なサンドボックス構造に移行し、恒久的なライセンス取得前の期間限定テスト期間内でのプラットフォーム運営を引き続き認めている[2]。欧州はECSPRフレームワークを通じてより明確な経路を提供しているが、それでも小規模事業者が常に資金調達できるとは限らない自己資本、開示、および事業終了計画を要求している。その結果、ピアツーピア・レンディング市場ではコンプライアンス能力が参入障壁となりつつあり、複数の法域にわたってスケールできるプラットフォームの数が絞られている。
信用損失の変動性と投資家のリスク認識
信用パフォーマンスは、投資家がデフォルトの増加に迅速に反応するため、ピアツーピア・レンディング市場にとって最も直接的な運営上の制約であり続けている。これは特に新興市場において重要であり、借り手のバッファーが薄く、現地のマクロショックが返済行動を急速に変化させる可能性がある。小規模プラットフォームは同等のデータ深度、コンプライアンスインフラ、または資金調達の回復力を持たないため、投資家のリスク許容度が低下した際により大きなリスクにさらされる。このギャップはピアツーピ・レンディング市場内の資本配分の差異を拡大しており、機関投資家は大規模で透明性の高いオリジネーターに傾き、より弱いアンダーライティング・モデルから離れる傾向にある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
借り手タイプ別:
中小企業の信用ギャップが企業セグメントの成長を加速消費者借り手は2025年のピアツーピア・レンディング市場シェアの68.1%を占め、北米および英国における債務整理、住宅改修資金調達、医療費ローンなどの大量取引商品に支えられ、8.9%のCAGRで成長すると予測されている。ピアツーピア・レンディング市場の消費者側は、借り手が従来の銀行が一般的に提供するよりも迅速な審査とより柔軟なアクセスを重視する、繰り返し発生する需要プールから引き続き恩恵を受けている。Upstartは、2025年第4四半期に住宅ローンおよびオートローンの資金調達の70%が11の機関投資家パートナーから提供されたと述べており、消費者向け融資カテゴリーが垂直方向により多様化し、単一の資金調達源への依存度が低下していることを示している[3]。
事業者借り手は2025年のピアツーピア・レンディング市場シェアの31.9%を占め、このセグメントは2026〜2031年にかけて11.2%のCAGRで成長すると予測されている。ピアツーピア・レンディング業界のこの部分は、SMEが依然として未解決の運転資金ギャップに直面しているため、特にチケットサイズが小さすぎるか、または事業履歴が薄すぎて従来の銀行審査に適合しない場合に勢いを増している。組み込み型の流通は、ピアツーピア・レンディング業界の事業者側が借り手を獲得する方法を変えており、融資オファーはスタンドアロンの信用ポータルではなく、ソフトウェア、決済、および加盟店ワークフロー環境の中に現れることが増えている。請求書および売掛金ファイナンスは、オープンバンキングデータによってプラットフォームがリスクをより正確に価格設定し、中小企業への資金調達までの時間を短縮できるため、特に魅力的であり続けている。
返済期間別:
短期商品がリスク・リターンプロファイルを再形成満期1〜5年の中期ローンは2025年のピアツーピア・レンディング市場シェアの74%占め、9.3%のCAGRで成長すると予測されており、ピアツーピア・レンディング市場全体にわたるコアの期間構造となっている。これらの商品は、管理しやすい月次返済と大口チケットサイズをサポートするのに十分な期間のバランスが取れているため、債務整理、学生ローンの借り換え、設備購入、および成長資金調達などの一般的なユースケースに適合している。このローンカテゴリーは、大量の消費者ニーズと標準的なSME借入パターンの大部分の両方に対応しているため、ピアツーピア・レンディング市場の中心であり続けている。
12ヶ月以下の短期ローンは最も成長の速い期間カテゴリーであり、このセグメントのピアツーピア・レンディング市場は2031年にかけて10.1%のCAGRで拡大する見込みである。成長は主に請求書ファイナンスおよび運転資金商品によって牽引されており、借り手は長い返済期間よりも即時の審査を重視している。5年以上の長期ローンは2025年に11%のシェアを占め、英国および一部の欧州市場において、特に不動産開発および担保付き融資において、不動産に関連したユースケースに中したままである。
地域分析
北米ピアツーピア・レンディング市場
北米は2025年のピアツーピア・レンディング市場シェアの58%を占めており、同地域は2031年までに8.7%のCAGRで成長すると予測されています。米国が最大規模のプラットフォームと最も深い機関投資家向け資金調達プールを擁しているため、地域はグローバルなピアツーピア・レンディング市場の中核であり続けています。このモデルは大きく変化しており、主要なオリジネーターは個人間マッチングから離れ、資金調達の柔軟性とコンプライアンス能力を向上させる銀行免許または銀行類似の運営構造へと移行しています。Upstartはこの変化を体現しており、AIを活用したアンダーライティング、多様化した資本チャネル、および主流の金融システムとのより緊密な連携を重視しています。カナダは貸付規制が州によって異なるため、依然として規模が小さく分散した状態にあります。一方、メキシコはまだ発展の初期段階にあり、中小企業向けの組み込み型レンディング活動は限定的にとどまっています。
欧州ピアツーピア・レンディング市場
欧州は2025年に23%のシェアを占め、ピアツーピア・レンディング市場において第2位の地域であり続けています。英国は成熟したブランドに支えられ、欧州における主要市場であり続けていますが、市場は最盛期と比較してより厳格な製品規制のもとで運営されています。ECSPRフレームワークは一部プラットフォームが国境を越えて規模を拡大するのを支援していますが、その資本要件、情報開示要件、および事業終了要件は、規模の小さい企業に合併または撤退を迫る要因ともなっています。
アジア太平洋ピアツーピア・レンディング市場
アジア太平洋地域は2025年に11%のシェアを占めており、同地域のピアツーピア・レンディング市場は2031年までに12.8%のCAGRで成長すると予測されています。規制の正常化とデジタル・レンディングインフラが同時に改善されていることから、アジア太平洋地域はピアツーピア・レンディング市場において最も成長の速い地域となっています。インドは、改訂されたNBFC-P2P指針がエクスポージャー上限、レバレッジの取り扱い、およびエスクロー決済基準を厳格化し、市場に明確な運営規則を提供したことで、主要な成長加速要因となっています。インドネシアおよびベトナムも、短期的なコンプライアンスコストが上昇するとしても、長期的な規模拡大を支援するより正式な監督体制へと移行しつつあります。
競合環境
ピアツーピア・レンディング市場は分散しているが、より大規模でますます機関化されたプラットフォームを中心に統合が進んでおり、確立されたグローバルプラットフォームと、異なる借り手セグメントおよび地域にサービスを提供する多数の地域・ニッチ事業者が混在している。Prosper、Kiva、Upstartなどの企業は主要市場において強固なポジションを維持しており、業界を支配的にコントロールする単一のプラットフォームは存在しない。競争上の差別化は、規模だけでなく、機関投資家の資本へのアクセス、高度なアンダーライティング能力、規制コンプライアンス、および多様化した商品ラインナップによってますます推進されている。さらに、多くの主要プラットフォームは、資金調達の安定性と収益性を高めるために、銀行類似の資金調達構造、組み込み型ファイナンスのパートナーシップ、および機関投資家向けフォワード・フロー契約へとシフトしている。
Upstartは、2026年4月にFortress Investment Groupとの12.5億米ドルのフォワード・フロー契約を含む、繰り返しの機関投家資金調達の獲得を通じて、ピアツーピア・レンディング市場における地位を強化している。同社のモデルはまた、11の資金調達パートナーに支えられたオートローンおよび住宅ローンをサポートするようになっており、資本提供者レベルの集中リスクを低減している点でも際立っている。これらの動きは、ピアツーピア・レンディング市場が、単一の商品や投資家タイプに依存するプラットフォームではなく、流通、アンダーライティングの深度、および持続可能な資金調達を組み合わせたプラットフォームを評価していることを示している。
ピアツーピア・レンディング産業リーダー
-
Prosper Marketplace, Inc.
-
Upstart Holdings, Inc.
-
Kiva
-
Bondora AS
-
PeerBerry
- 注:主要企業の掲載順は順位を示すものではありません。
ピアツーピア・レンディング市場 このレポートでカバーされる企業
- LendingClub Corporation
- Prosper Marketplace, Inc.
- Upstart Holdings, Inc.
- Zopa Group Limited
- SoFi Technologies, Inc.
- Kiva
- Mintos Holdings AS
- Bondora AS
- PeerBerry
- EstateGuru OU
- CrowdProperty Limited
- RateSetter
- Avant, LLC
- CommonBond, Inc.
- OnDeck Capital, Inc.
- LendingTree, Inc.
- Faircent
- LenDenClub
- i2ifunding
最近の産業開発事情 ピアツーピア・レンディング市場
- 2026年6月:Kivaは、融資パートナーが難民および国内避難民を特定し、より良いサービスを提供できるよう支援するために設計されたテクノロジー・イニシアティブ「Refugee RADAR」を推進し、Kivaのテクノロジーを活用した金融包摂能力を拡大した。
- 2026年5月:PeerBerryは、スペインのRealCredito、アルゼンチンのLendi、ペルーのPrestamo365の3つの新しい短期ローン・オリジネーターを追加し、高ポートフォリオを月次5%増加させ、2026年半ばまでにローン供給量を最大20%拡大する見込みを示した。
- 2026年2月:EstateGuru OUは欧州市場全体でローン回収およびポートフォリオ管理能力を強化し、不動産担保型融資プラットフォームおよび投資家エコシステムの開発を継続した。
- 2025年12月:LenDenClubは、P2P融資を規制するRBIの規制強化に対応して事業を再編した後、18〜36ヶ月以内にIPOを目指す計画を発表した。
グローバル・ピアツーピア・レンディング市場レポートの調査範囲
グローバルなピアツーピア(P2P)レンディング市場は、借り手と個人または機関投資家を直接結びつけ、個人および事業ローンを促進するデジタルプラットフォームで構成されており、オンライン信用評価、ローン・オリジネーション、およびサービシングを通じて従来の銀行ベースのレンディングに代わる手段を提供しています。
ピアツーピア・レンディング市場レポートは、借り手タイプ(消費者、企業)、返済期間(短期、中期、長期)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 消費者 | 債務整理ローン |
| 住宅改修・不動産ローン | |
| 医療費ローン | |
| 車両・自動車ローン | |
| 教育・学生ローン | |
| その他の個人ローン | |
| 企業 | 運転資金ローン |
| 設備融資 | |
| 請求書・売掛金ファイナンス | |
| 不動産・不動産開発ローン | |
| スタートアップ・成長・拡大ローン | |
| その他の事業ローン |
| 短期(12ヶ月未満) |
| 中期(1〜5年) |
| 長期(5年超) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| その他のアジア太平洋 | |
| 中東およびアフリカ | トルコ |
| イスラエル | |
| サウジアラビア | |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| その他の中東およびアフリカ |
| 借り手タイプ別 | 消費者 | 債務整理ローン |
| 住宅改修・不動産ローン | ||
| 医療費ローン | ||
| 車両・自動車ローン | ||
| 教育・学生ローン | ||
| その他の個人ローン | ||
| 企業 | 運転資金ローン | |
| 設備融資 | ||
| 請求書・売掛金ファイナンス | ||
| 不動産・不動産開発ローン | ||
| スタートアップ・成長・拡大ローン | ||
| その他の事業ローン | ||
| 返済期間別 | 短期(12ヶ月未満) | |
| 中期(1〜5年) | ||
| 長期(5年超) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| その他のアジア太平洋 | ||
| 中東およびアフリカ | トルコ | |
| イスラエル | ||
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東およびアフリカ | ||
レポートで回答される主要な質問
ピアツーピア・レンディング市場の現在の規模は?
ピアツーピア・レンディング市場は2025年に257.8 ビリオン 米ドルに達し、2026年には280.3 ビリオン 米ドルとなり、2031年までに440.3 ビリオン 米ドルに達すると予測されています。
ピアツーピア・レンディングは2031年にかけてどのくらいの速さで成長すると予測されていますか?
ピアツーピア・レンディング市場は、機関投資家による資金調達、組み込み型配布、およびAI主導のアンダーライティングに支えられ、2026年から2031年にかけてCAGR 9.45%で成長すると予測されています。
グローバルなP2Pレンディング活動をリードしている借り手グループはどれですか?
消費者借り手が2025年に68%のシェアでリードしており、企業借り手はより速く成長しており、2031年にかけてCAGR 11.2%で拡大すると予測されています。
最も速く成長している返済期間はどれですか?
短期ローンは、主に請求書ファイナンスおよび運転資金需要により、2031年にかけてCAGR 10.1%で最も速く成長しているカテゴリーです。
最大のシェアを持つ地域はどこで、最も速く成長している地域はどこですか?
北米が2025年に58%で最大のシェアを占め、アジア太平洋が2031年にかけてCAGR 12.8%で最も速く成長している地域です。
プラットフォーム戦略を形成している主な競争上の変化は何ですか?
主要プラットフォームは銀行類似の資金調達モデル、組み込み型パートナーシップ、および機関投資家向けフォワードフロー契約へと移行しており、その例としてUpstartの12.5 ビリオン 米ドルのFortress契約やSoFiの36 ビリオン 米ドルのパートナーシップ群が挙げられます。