
パキスタン農作物保護化学品市場規模およびシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
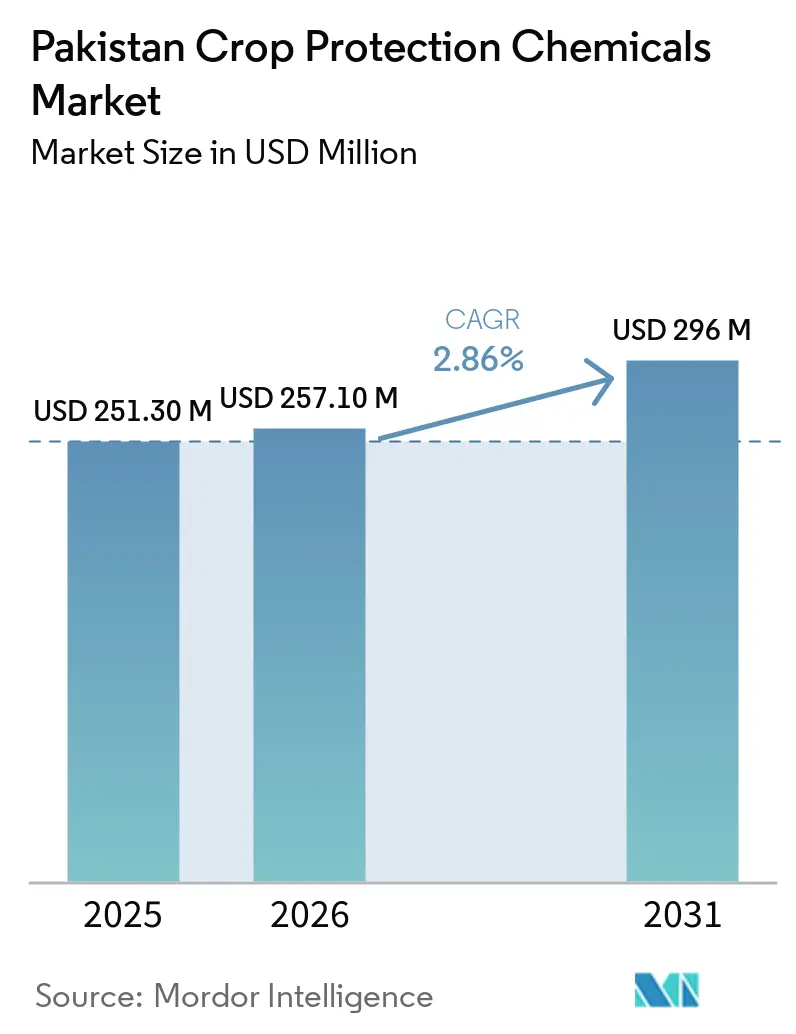
| 基準年の市場規模 (2026) | 257.10 百万米ドル |
| 市場規模 (2027) | 264.5 百万米ドル |
| 市場規模 (2032) | 304.5 百万米ドル |
| 成長率 (2027 - 2032) | 2.86 % |
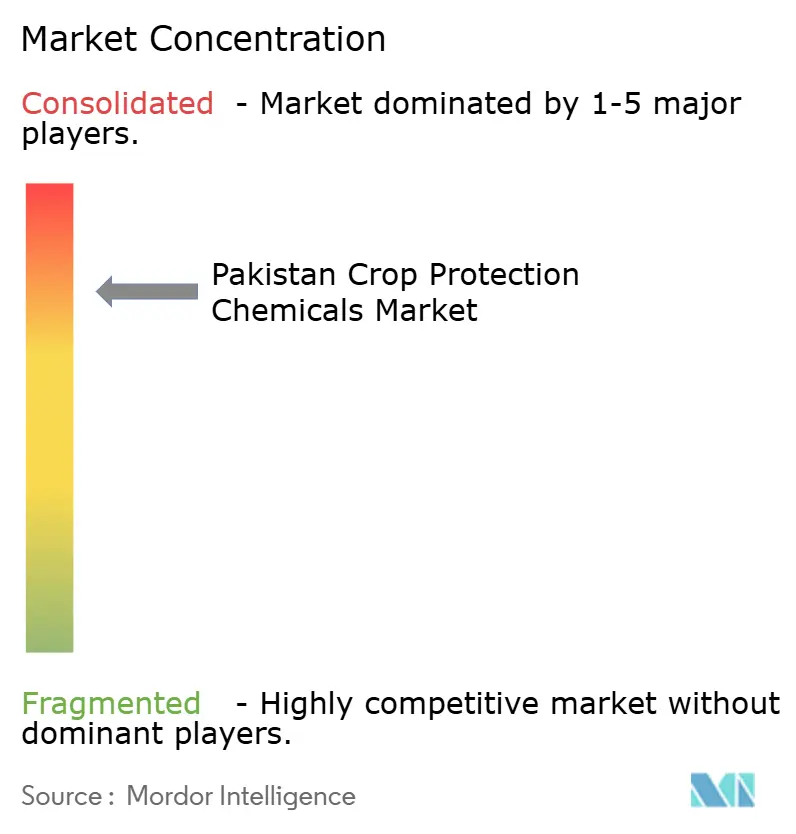
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるパキスタン農作物保護化学品市場分析
パキスタン農薬市場の規模は2026年に2億5,710万米ドルと評価され、2027年の2億6,450万米ドルから2032年には3億450万米ドルへと成長し、2027年から2032年にかけてCAGR 2.86%で拡大する見通しである。パキスタンの農業セクターは2025年度の1.53%から2026年度には2.89%の成長を記録し、農業資材への需要を下支えした。しかし、農薬に対する需要は、投入コスト、信用供与の利用可能性、および農家が適時散布を資金調達する能力に対して依然として敏感である[1]。輸入供給は引き続き市場の中核を担っており、国内製剤業者は外国為替の変動、海外原体価格、港湾依存型の供給チャネル、および中国経由のサプライチェーン全体にわたる広範な混乱にさらされている。規制面でも製品需要が変化しており、旧来の有効成分の廃止により、水稲・綿花・園芸プログラムにおける登録済み代替農薬の必要性が生じている。国際サプライヤーは高付加価値の登録製品で競争し、国内製剤業者はディーラーネットワーク、現地製剤能力、および価格競争力で競い合っている。こうした状況は、コンプライアントな代替製品および認証済み流通チャネルの重要性を高める一方、現地製造、精密散布、ならびに害虫抵抗性や土壌健全性のニーズに対応する製品への投資機会を創出している。しかし、製品の入手可能性は引き続き、輸入原体、作物別の病害虫カレンダー、適時のディーラー供給、および小規模農家の購買力に依存している。
レポートの主要ポイント
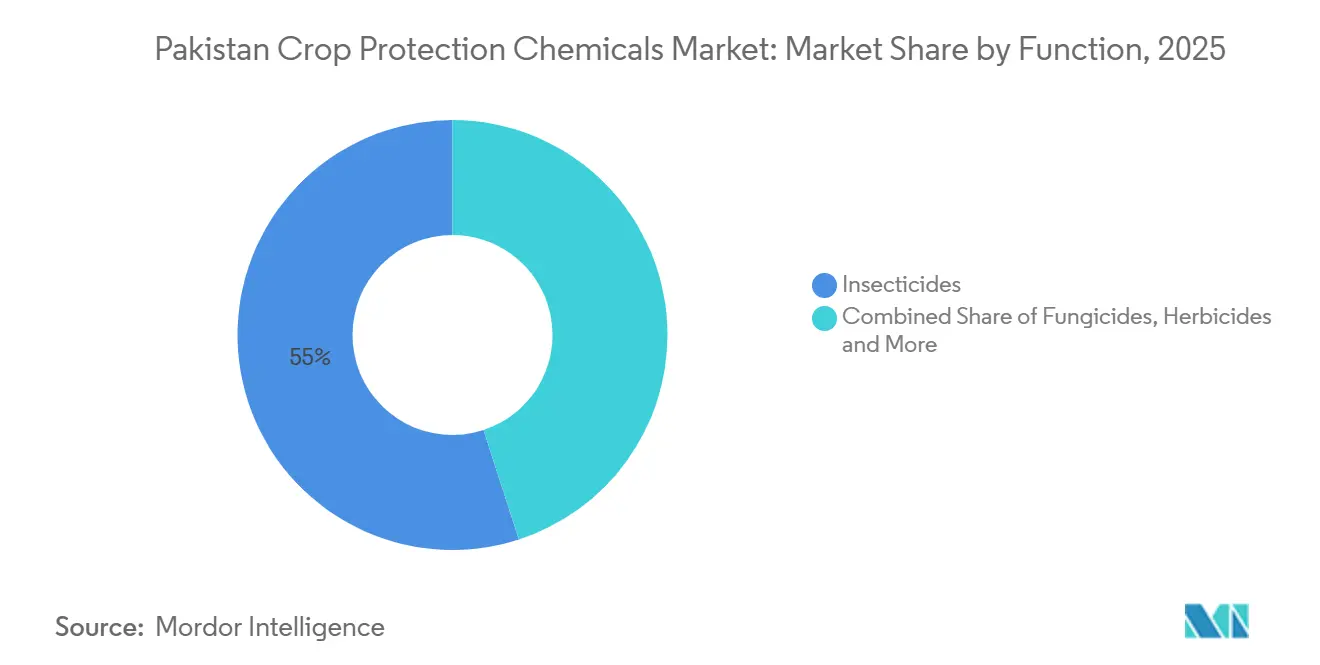
- 機能別では、殺虫剤が2026年のパキスタン農作物保護化学品市場シェアの55%を占め、除草剤は2027年から2032年にかけてCAGR 4.1%で成長する見込みです。
- 施用方法別では、葉面散布が2026年のパキスタン農作物保護化学品市場規模の52%を占め、土壌処理は2027年から2032年にかけてCAGR 3.7%で成長する見込みです。
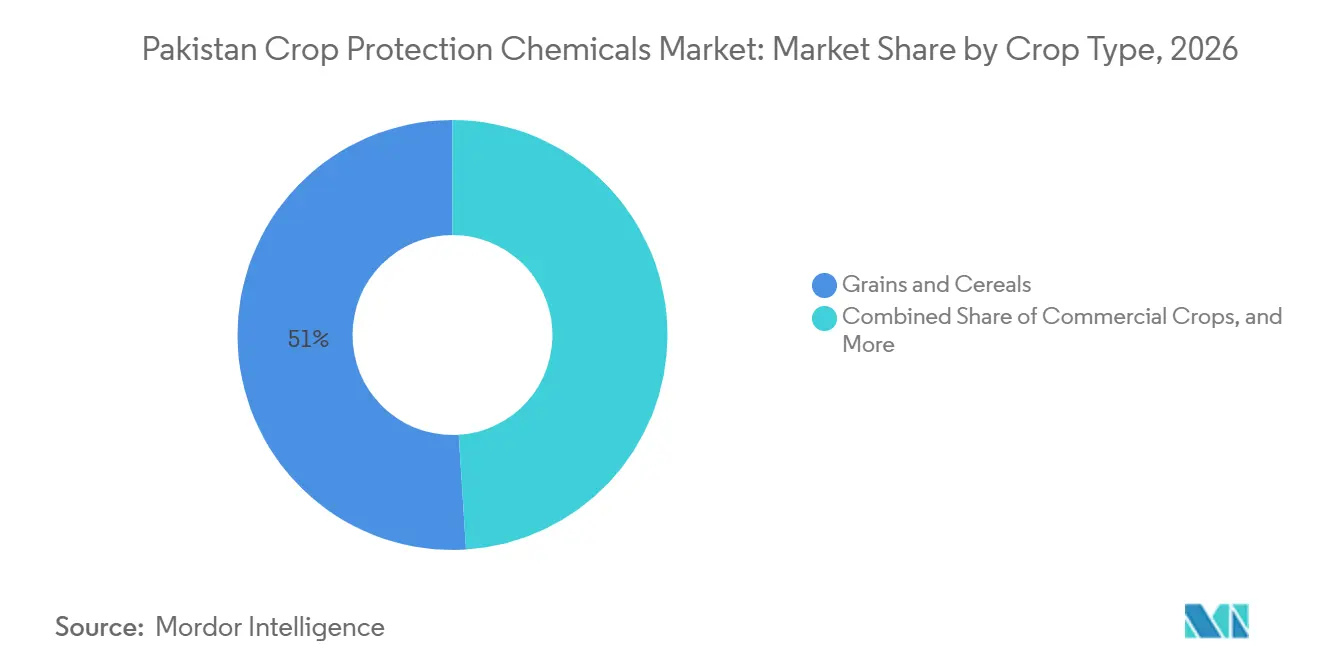
- 作物タイプ別では穀物・シリアルが2026年の市場シェアの51%を占め、商業作物は2027年から2032年にかけてCAGR 3.6%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
パキスタン農作物保護化学品市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 綿花・水稲・穀物における害虫圧力の拡大 | +0.7% | パンジャブ綿花地帯およびシンド州米産地に集中した影響を伴う全国規模 | 短期(2年以内) |
| 労働力制約のある機械化農業からの 除草需要 | +0.6% | パンジャブ州小麦・サトウキビ生産地帯での早期利益を伴う全国規模 | 中期(2~4年) |
| 輸出残留物コンプライアンスによる 農作物保護のアップグレード推進 | +0.5% | パンジャブ州バスマティおよびシンド州米輸出チェーンに集中した影響を伴う全国規模 | 中期(2~4年) |
| デジタルプラットフォームと農家直接流通 | +0.3% | 遠隔地のパンジャブ州およびシンド州農場クラスターでの早期利益を伴う全国規模 | 中期(2~4年) |
| 気候変動による病害虫の移動と 不規則な作物季節 | +0.6% | 洪水被害を受けたシンド州および南部パンジャブ州地区でリスクが高まる全国規模 | 短期(2年以内) |
| 輸入主導の製剤および現地 製造のアップグレード | +0.3% | カラチおよびラホール工業地帯への集中投資を伴う全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
綿花、米、シリアルにおける害虫圧力の拡大
パキスタン農薬市場は、綿花・米・穀物生産における殺虫剤使用への依存を継続している。ピレスロイド製品に対する綿花ボールワームの抵抗性が高まり、より効果的なプログラムの必要性が増している。イネズイムシの発生サイクルも、複数の栽培地域において従来の季節的パターンを超えて変化している。高温ストレスを受けた作物期間においてはコナジラミの圧力が増大し、防除に利用できる時間が狭まっている[2]。登録済みの新規農薬を保有する製剤業者は恩恵を受ける立場にあり、これらの製品は代替する多くの分子よりも単位当たりの有効成分コストが高い。新規殺虫剤農薬への移行は、主要作物生産地域における抵抗性管理プログラムの重要性も高めており、害虫圧力の変化に応じて散布プログラムを調整する農家の需要を支えるため、異なる作機序を持つ製品への継続的な需要を後押ししている。
労働力制約のある機械化農業からの除草需要
除草剤の普及は、機械化農業がサトウキビおよびトウモロコシへと拡大するにつれ、従来の小麦を基盤とした領域を超えて広がっており、手作業による除草を代替する製品への需要に向けた明確な道筋が生まれています。より集約的な農業は雑草問題を増加させる可能性があり、農家が長期的な雑草防除効果をもたらす土壌施用除草剤を使用するよう促しています。機械化作業はまた、より広い耕作面積に効率的に施用できる雑草防除ソリューションを優先し、労働集約的な手作業への依存を低減します。機械化および投入集約型農業慣行が拡大するにつれ、労働需要を削減し雑草防除効率を向上させる除草剤へと需要がさらにシフトする可能性があります。
輸出残留物コンプライアンスによる農作物保護のアップグレード推進
残留物コンプライアンスは、パンジャブ州およびシンド州の米輸出チェーンの製品要件を変化させています。2025年の水稲殺虫剤規制は、欧州、米国、および日本の輸入市場における残留物懸念を受けて実施されました。製剤会社は、植物保護局の登録プロセスを通じて、影響を受けた有効成分を廃止、再製剤化、または代替しなければなりません。BASF SEおよびCorteva Agriscience, Inc.は、国際的な品質システムおよび登録済み農作物保護製品を有することから、この環境において有利な立場にあります。SRO 231(I)/2024も輸入に対する認定要件を強化しました。2025年7月に開始されたNAFSAデジタルプラットフォームは、規格外供給よりも認証製品を優遇でき別の管理ポイントを追加しています。これらの措置は、確立された残留物プロファイルおよびコンプライアンス文書を持つ登録済み製品への需要を高める可能性があります。輸出志向の農家および加工業者は、仕向け市場の最大残留限界値を満たす農作物保護プログラムをより重視するようになる可能性があります。
デジタルプラットフォームと農家直接流通
デジタル農業サービスおよび農家直接流通チャネルは、遠隔農業地域における農薬・作物保護化学品へのアクセスを改善することができます。パキスタンの大規模な農業基盤と分散した農業コミュニティは、農家と農業資材サプライヤーを結ぶデジタルプラットフォームの機会を創出しています。Four Brothers GroupとTelenor Pakistanのパートナーシップは、農業資材へのアクセスを農家にサービスを提供するデジタルチャネルと統合しています。こうしたモデルは製品の入手可能性を改善し、価格情報を提供し、従来の小売ネットワークへの依存を低減することができます。デジタル農業指導サービスはまた、農家が農薬・作物保護製品およびその適切な使用に関する情報にアクセスするのを支援することができます。これらのチャネルが拡大するにつれ、流通効率が改善され、サービスが行き届いていない農業コミュニティ全体での農薬・作物保護化学品へのアクセスが強化される可能性があります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 輸入原体および 為替リスク | -0.6% | カラチ港依存の輸入チャネルへの影響が増幅される全国規模 | 短期(2年以内) |
| 登録遅延、禁止分子、 および再製剤化コスト | -0.3% | パンジャブ州およびシンド州全体の植物保護局登録製剤業者に集中した負担を伴う全国規模 | 中期(2~4年) |
| 偽造品および規格外 製品の流出 | -0.2% | 遠隔地のシンド州および南部パンジャブ州小売ネットワークに集中した全国規模 | 短期(2年以内) |
| 小規模農家の購買力と 信用の変動性 | -0.3% | 小規模農家が支配するパンジャブ州、シンド州、およびカイバル・パクトゥンクワ州地区に集中した影響を伴う全規模 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
輸入原体および為替リスク
パキスタンは国内農薬製剤市場の大部分を輸入有効成分に依存しており、農薬・作物保護化学品市場をルピーおよび中国産原体価格の変動にさらしています。パキスタン統計局のデータによると、FY2025〜FY2026の7月から3月にかけての農薬輸入量は30,341メトリックトン、金額は1億5,030万米ドルに達し、前年同期の20,995メトリックトン・1億850万米ドルと比較して増加しました。この輸入量および総額の増加は、輸入農薬供給の価値の増大と、国内製剤業者が国際調達コストおよび為替変動にさらされる潜在的リスクを浮き彫りにしています。契約済みの引取または保護された調達手配を持たない製剤業者は、より大きなマージン圧力に直面し、製品革新への資金調達能力が低下する可能性があります。輸入コストの上昇はまた、特にルピー安が輸入資材の現地通貨コストを引き上げる場合に、製剤済み農薬・作物保護製品の価格を上昇させる可能性があります。こうした圧力は農家の購買力を制約し、価格感応度の高い作物セグメントにおける製品の代替や採用を遅らせる可能性があります。
登録遅延、禁止分子、および再製剤コスト
製品登録要件は、代替農薬・作物保護製品の入手可能性を遅らせる可能性があります。1971年農業農薬令および1973年農業農薬統合規則がコンプライアンスの中核的枠組みを形成しています。2025年の有害有効成分およびメチルブロミドに関する規制は、いくつかの確立された製品プログラムに影響を与え、製剤業者は影響を受けた在庫を管理しながらコンプライアントな代替ポートフォリオの準備を求められました。植物防疫局もデジタル登録・監視プロセスを通じた監督を強化しています。これらの要件は、新規または再製剤製品を市場に投入するために必要なコストと時間を増大させます。追加的な試験、文書化、および承認要件は製品開発のタイムラインを延長し、製剤業者の規制支出を増加させ、代替製品の導入を遅らせ、市場が規制対象有効成分から移行する速度を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機能別:殺虫剤がリード、除草剤が急成長を記録
殺虫剤は2026年のパキスタン農薬・作物保護化学品市場シェアの55%を占めました。これはパンジャブ州およびシンド州における綿花・水稲・野菜生産での繰り返す害虫圧力を反映しています。ボールワーム、コナジラミ、茎ボーラーの防除は農場の作物保護スケジュールの中心であり続けています。2025年の旧来の殺虫剤分子に対する規制は、ジアミドおよびスピノシンへの需要シフトを促しています。この移行は旧来の有機リン系およびピレスロイド系の数量を減少させる一方、登録済みの新規製品を持つ製剤業者の役割を拡大しています。
除草剤は2027年から2032年にかけてCAGR 4.1%で成長すると予測されています。小麦での手作業除草を代替しており、サトウキビおよびトウモロコシでの使用も拡大しています。殺菌剤は柑橘類およびマンゴー生産での使用が増加しており、輸出プログラムが認証済みの作物保護慣行を要求しています。Lucky Core Industries LimitedおよびBayer AGは果物作物向け殺菌剤の登録を保有しており、軟体動物駆除剤および殺線虫剤は土壌健全性の制約が優勢な水稲および集約的園芸においてより重要性を増しています。

施用方法別:葉面散布が優位、土壌処理が拡大
葉面散布は2026年のパキスタン農作物保護化学品市場シェアの52%を占めました。小規模農家の噴霧機器および作物キャノピーへの到達の必要性がこの地位を支えています。コナジラミ、ボールワーム、茎ボーラーの防除には通常、直接的な葉面被覆が必要です。綿花および水稲のキャノピーも液体キャノピー指向施用を好みます。これらの条件により葉面散布が最も確立された方法となっており、現在の農場インフラと一致しています。
土壌処理は2027年から2032年にかけてCAGR 3.7%で成長する見込みです。中部パンジャブ州の野菜地帯およびサトウキビ地域における線虫圧力がこの成長を支えています。燻蒸は収穫後の米使用に対すメチルブロマイドの規制を受けて混乱に直面しており、ホスフィン系代替品の登録機会を生み出しています。種子処理は播種時の殺菌剤・殺虫剤複合投入物として投資を受けています。Bayer AGのEmesto 24% FSおよびUPL Limitedの種子処理ポートフォリオはこのアプローチを反映しており、かんがい施用はバロチスタン州およびカイバル・パクトゥンクワ州の点滴灌漑果樹園においてより小さな機会として残っています。
作物タイプ別:穀物・シリアルが先導、商業作物が成長を記録
穀物・シリアルは2026年の市場シェアの51%を占めました。パンジャブ州およびシンド州における小麦・水稲生産がこのセグメントの数量基盤を提供しています。出芽後除草剤は小麦生産において、栄養・水・光をめぐって作物と競合する雑草を防除するために使用されています。水稲農家もまた2025年の殺虫剤規制への対応を迫られており、水稲保護プログラムにおける在庫上の課題を生じさせる一方、ジアミドおよび代替品への需要を開いています。
商業作物は2027年から2032年にかけてCAGR 3.6%で成長すると予測されています。綿花は農薬需要の重要な牽引役であり続けており、サトウキビは雑草管理のための除草剤使用の機会を創出しています。果物・野菜もまた農薬・作物保護化学品への需要に貢献しており、農薬支出は作物および生産システムによって異なります。豆類・油糧種子は市場内の追加的な作物カテゴリーを代表しており、芝・観賞用施用は都市景観整備を含むより専門的な用途に対応しています。
地理的分析
パキスタン農作物保護化学品市場における葉面散布セグメント
パンジャブ州は、国内農業生産への主導的な貢献と、小麦・米・綿花・サトウキビを含む主要作物の広範な栽培により、パキスタンにおける農薬の最大の州市場となっている。除草剤の使用は、ファイサラバードからムルタンにかけての機械化小麦地帯に集中しており、条播き小麦が均一な雑草圧力を生み出し、出芽後処理プログラムを支えている。パンジャブ州はまた、認可を受けた製剤・包装施設の大部分を擁しており、そのディーラーネットワークが全国市場の大部分に供給している。
パンジャブ州の2025年水稲殺虫剤規制は、州内需要をジアミド系およびスピノシン系農薬へとシフトさせており、新たに登録された代替品に参入機会をもたらしている。シンド州はパキスタンにおける農薬の第2位の州市場である。需要はスッカル、ラルカナ、ミルプールカース、ハイデラバードを含む米・綿花地区に集中している。綿花は歴史的に、6月から10月の散布期間における州内殺虫剤支出の大きな割合を占めてきた。2025年のモンスーン洪水によ複数の地区で作付面積が減少した一方、非バスマティ米は残留農薬コンプライアンスプログラムのもとで引き続き殺菌剤・除草剤の使用を牽引している。
カイバル・パクトゥンクワ州とバローチスタン州を合わせると農薬需要に占めるシェアは小さく、パンジャブ州やシンド州でより広く使用されているコモディティ農薬とは異なる需要特性を持つ。カイバル・パクトゥンクワ州のタバコ・ジャガイモ・高付加価値野菜には、専門的な殺菌剤・殺虫剤プログラムが必要とされる。バローチスタン州のリンゴ・ブドウ・ザクロ生産は、品質基準に連動したプレミアム殺菌剤への需要を牽引している。2026年10月、パキスタンはパキスタン農業研究評議会および国立農業研究センターを通じてSchelkovo Agrohimとの圃場試験について協議し、山岳地帯および乾燥地帯の生産地域における製品の入手可能性が拡大する可能性がある[3]。
競合情勢
パキスタン農作物保護化学品市場のトップ企業
パキスタン農薬・作物保護化学品市場は2026年に中程度の分散状態にあり、多国籍サプライヤーと国内サプライヤーの間で競争が分かれていました。Bayer AG、Syngenta Group、FMC Corporation、BASF SE、およびCorteva Agriscience, Inc.が多国籍企業層を形成し、確立された有効成分および農業指導サービスを通じて競争しています。Ali Akbar Group、Four Brothers Group、Tara Group、Auriga Group、Suncrop Group、Lucky Core Industries Limited、およびSwat Agro Chemicals (Private) Limitedが重要な国内サプライヤー基盤を形成し、製剤の柔軟性、ディーラーとの近接性、およびジェネリック製品の価格設定を通じて競争しています。
競争は汎用品の数量のみから、登録、トレーサビリティ、および作物固有の製品能力へとシフトしています。SRO 231(I)/2024および植物防疫局のデジタルフレームワークは農薬輸入の監督を強化し、サプライヤーのコンプライアンス要件を増大させています。これらの要件は、製品登録および規制コンプライアンスを市場アクセス維持における重要な要素としています。国内サプライヤーはまた、確立された流通ネットワークを活用して主要農業地域全体の農家にリーチすることで競争しています。
企業の取り組みには研究協力およびデジタル流通が含まれます。2026年7月、Bayer Pakistan(Private)Limitedはサルゴダ大学と農薬・作物保護ソリューション、バイオテクノロジー、および先進農業技術に関する協力のための覚書を締結しました。2026年1月、Four Brothers GroupはTelenor Pakistanとパートナーシップを締結し、デジタルサービスを通じて認証済み農業資材を流通させることとしました。これらの動向は、農業研究を支援しパキスタンにおける農薬・作物保護製品へのアクセスを改善する取り組みを反映しています。
パキスタン農作物保護化学品業界のリーダー企業
-
Bayer AG
-
Syngenta Group
-
FMC Corporation
-
BASF SE
-
UPL Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:Bayer Pakistan(Private)Limitedは農業研究およびイノベーションに関する協力のためサルゴダ大学と覚書を締結しました。このパートナーシップは農薬・作物保護ソリューション、現代バイオテクノロジー、および先進農業技術を対象としています。協力を監督するための合同諮問委員会が設立されました。
- 2025年9月:Tara Group Pakistanは北京で開催された第2回パキスタン・中国B2B投資会議において、中国の農業パートナーと一連の覚書を締結しました。協定は農業研究開発、バイオテクノロジー、畑作物および野菜の現地種子生産、ならびに種子・作物科学技術イニシアチブを対象としていました。
- 2025年7月:パキスタン植物防疫局は、より広範な規制改革の一環としてNAFSAイニシアチブを開始しました。不審なメチルブロミド輸入の内部監査および検証を経て、同局は当該企業のライセンスを停止し、パキスタン税関と連携して通関前に約100万米ドル相当の4件の積荷を差し押さえました。これらの措置は農薬輸入の監督および登録・輸入要件の執行を強化しました。
パキスタン農作物保護化学品市場レポートの範囲
農薬・作物保護化学品とは、農業において作物の収量および品質に影響を与える害虫、病害、雑草、その他の有害生物を防除するために使用される物質です。これらには、作物・種子・土壌に施用される除草剤、殺虫剤、殺菌剤、殺線虫剤、および軟体動物駆除剤が含まれます。本レポートの対象範囲は、生物的作物保護製品、微生物農薬、植物由来生物農薬、有機作物保護製品、肥料、植物成長調整剤、および従来の化学農薬として主に機能しないその他の農業資材を除外しています。
パキスタン農薬・作物保護化学品市場レポートは、機能別(殺菌剤、除草剤、殺虫剤、軟体動物駆除剤、殺線虫剤)、施用方法別(灌漑施用、葉面散布、燻蒸、種子処理、土壌処理)、作物タイプ別(商業作物、果物・野菜、穀物・シリアル、豆類・油糧種子、芝・観賞用)に区分されています。市場規模および予測は、上記すべてのセグメントについて、金額(米ドル)および数量(メトリックトン)で提供されています。
| 殺菌剤 |
| 除草剤 |
| 殺虫剤 |
| 軟体動物駆除剤 |
| 殺線虫剤 |
| かん水施用 |
| 葉面散布 |
| 燻蒸 |
| 種子処理 |
| 土壌処理 |
| 商業作物 |
| 果物・野菜 |
| 穀物・シリアル |
| 豆類・油糧種子 |
| 芝生・観賞用植物 |
| 機能別 | 殺菌剤 |
| 除草剤 | |
| 殺虫剤 | |
| 軟体動物駆除剤 | |
| 殺線虫剤 | |
| 施用方法別 | かん水施用 |
| 葉面散布 | |
| 燻蒸 | |
| 種子処理 | |
| 土壌処理 | |
| 作物タイプ別 | 商業作物 |
| 果物・野菜 | |
| 穀物・シリアル | |
| 豆類・油糧種子 | |
| 芝生・観賞用植物 |
市場の定義
- 機能別 - 農作物保護化学品は、害虫(昆虫、菌類、雑草、線虫、軟体動物を含む)から作物を保護し、作物収量を守るために施用されます。
- 施用方法別 - 葉面散布、種子処理、土壌処理、かん水施用、燻蒸は農作物保護化学品が作物に施用されるさまざまな施用方法の種類です。
- 作物タイプ別 - これはシリアル、豆類、油糧種子、果物、野菜、芝生、観賞用作物による農作物保護化学品の消費量を表しています。
| キーワード | 定義#テイギ# |
|---|---|
| 総合雑草管理(IWM) | 総合雑草管理(IWM)は、農家が問題となる雑草を防除するための最良の機会を得るために、生育期間を通じて複数の雑草防除技術を組み合わせるアプローチです。 |
| 宿主 | 宿主とは有益な微生物と関係を形成し、その定着を助ける植物です。 |
| 病原体 | 病気を引き起こす生物。 |
| 除草剤かん水施用(ハービゲーション) | ハービゲーションとはかん水システムを通じて除草剤を施用する効果的な方法です。 |
| 最大残留基準値(MRL) | 最大残留基準値(MRL)とは、植物や動物から得られる食品または飼料中の農薬残留物の最大許容限度のことです。 |
| モノのインターネット(IoT) | モノのインターネット(IoT)とは、他のIoTデバイスおよびクラウドと接続してデータを交換する相互接続されたデバイスのネットワークです。 |
| 除草剤耐性品種(HTV) | 除草剤耐性品種とは、作物に使用される除草剤に耐性を持つように遺伝子操作された植物種です。 |
| かん水施用(ケミゲーション) | ケミゲーションとはかん水システムを通じて作物に農薬を施用する方法です。 |
| 農作物保護 | 農作物保護とは、昆虫、雑草、植物病害、および農業作物に損害を与えるその他の原因を含む、さまざまな病害虫から作物収量を保護する方法です。 |
| 種子処理 | 種子処理は種子または苗を種子伝染性または土壌伝染性の病害虫から消毒するのに役立ちます。殺菌剤、殺虫剤、または殺線虫剤などの農作物保護化学品が種子処理に一般的に使用されます。 |
| 燻蒸 | 燻蒸とは病害虫を防除するためにガス状の農作物保護化学品を施用することです。 |
| 誘引剤(ベイト) | ベイトとは病害虫を誘引し、毒殺を含むさまざまな方法で殺すために使用される食物またはその他の材料です。 |
| 接触型殺菌剤 | 接触型農薬は作物の汚染を防ぎ、菌類病原菌と闘います。病害虫(菌類)と接触したときにのみ作用します。 |
| 浸透型殺菌剤 | 浸透型殺菌剤とは植物に吸収されて植物内を移行し、病原菌による攻撃から植物を保護する化合物です。 |
| 集団薬物投与(MDA) | 集団薬物投与は多くの顧みられない熱帯病を制御または排除するための戦略です。 |
| 軟体動物 | 軟体動物は作物を食べ、作物の損害と収量損失を引き起こす病害虫です。軟体動物にはタコ、イカ、カタツムリ、ナメクジが含まれます。 |
| 発芽前除草剤 | 発芽前除草剤は、発芽した雑草の実生が定着するのを防ぐ化学的雑草防除の一形態です。 |
| 発芽後除草剤 | 発芽後除草剤は、種子または実生の発芽後に農業圃場に施用して雑草を防除します。 |
| 有効成分 | 有効成分とは農薬製品中で病害虫を殺傷、防除、または忌避する化学物質です。 |
| 米国農務省(USDA) | 農務省は食品、農業、天然資源および関連問題に関するリーダーシップを提供しています。 |
| 米国雑草科学学会(WSSA) | WSSAは非営利の専門学会であり、雑草に関連する研究、教育、普及活動を促進しています。 |
| 懸濁濃縮製剤(SC) | 懸濁濃縮製剤(SC)は、固体有効成分を水中に分散させた農作物保護化学品の製剤形態の一つです。 |
| 水和剤(WP) | 水和剤(WP)は、散布前に水と混合すると懸濁液を形成する粉末製剤です。 |
| 乳剤(EC) | 乳剤(EC)は水で希釈して散布液を作る必要がある農薬の濃縮液状製剤です。 |
| 植物寄生性線虫 | 寄生性線虫は作物の根を食べ、根に損傷を与えます。これらの損傷は土壌伝染性病原菌による植物への侵入を容易にし、作物または収量損失をもたらします。 |
| オーストラリア雑草戦略(AWS) | 環境・侵略的外来種委員会が所有するオーストラリア雑草戦略は、雑草管理に関する全国的な指針を提供しています。 |
| 日本雑草科学会(WSSJ) | WSSJは研究発表と情報交換の機会を提供することにより、雑草被害の防止と雑草の価値の活用に貢献することを目指しています。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定 堅固な予測手法を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場データに対してテストします。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築 予測年の市場規模推定は名目値で示されます。インフレは価格設定に含まれず、平均販売価格(ASP)は予測期間全体を通じて一定に保たれます。
- ステップ3:検証と最終化 この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の広範な一次調査専門家ネットワークを通じて検証されます。回答者は研究対象市場の総合的な状況を把握するために、さまざまなレベルと職能にわたって選定されます。
- ステップ4:調査成果物 シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム


