
グローバル痛み管理デバイス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 12.79 十億米ドル |
| 市場規模 (2031) | 20.2 十億米ドル |
| Growth Rate (2026 - 2031) | 9.58 % |
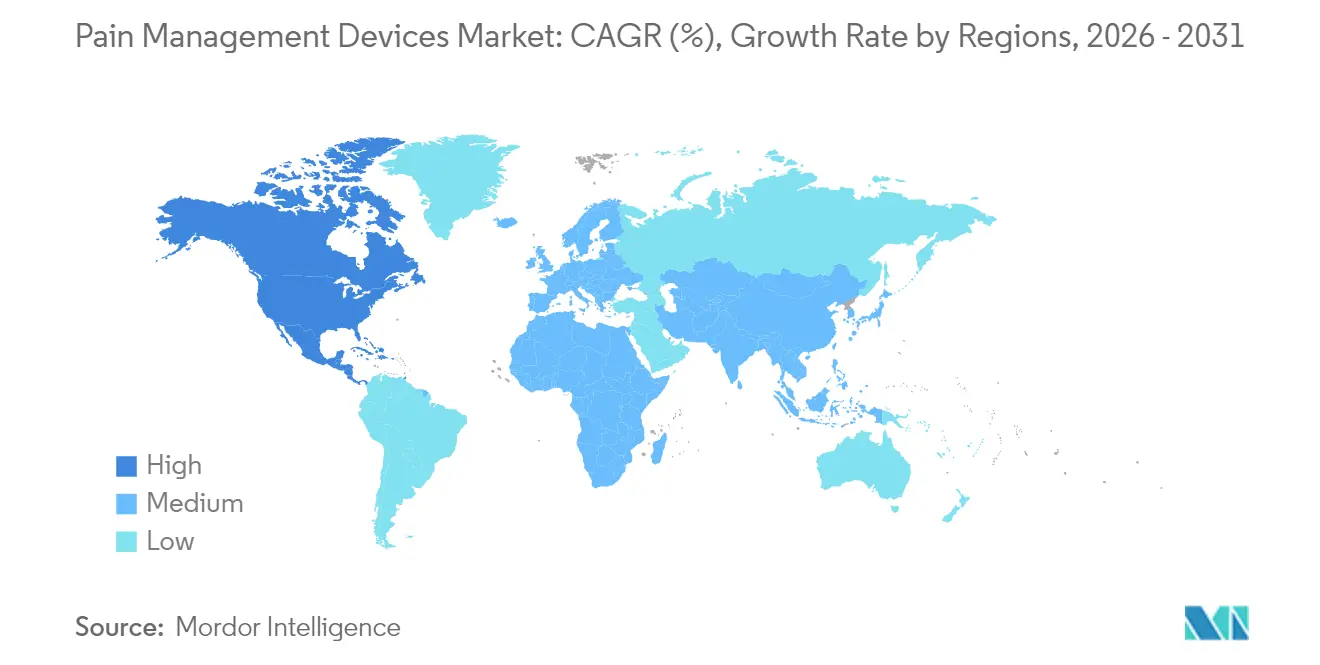
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
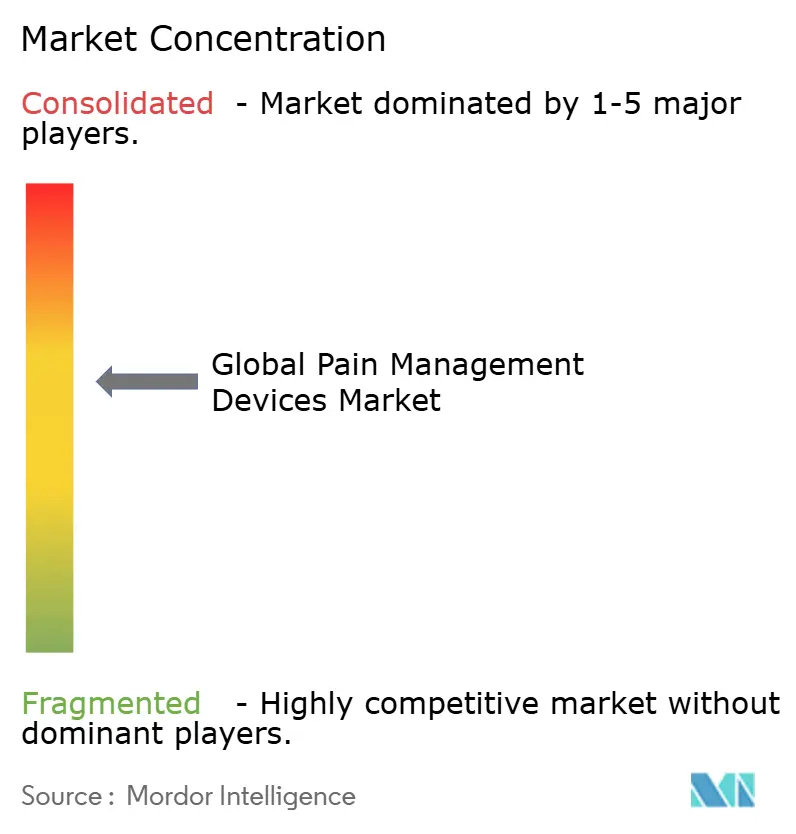
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグローバル痛み管理デバイス市場分析
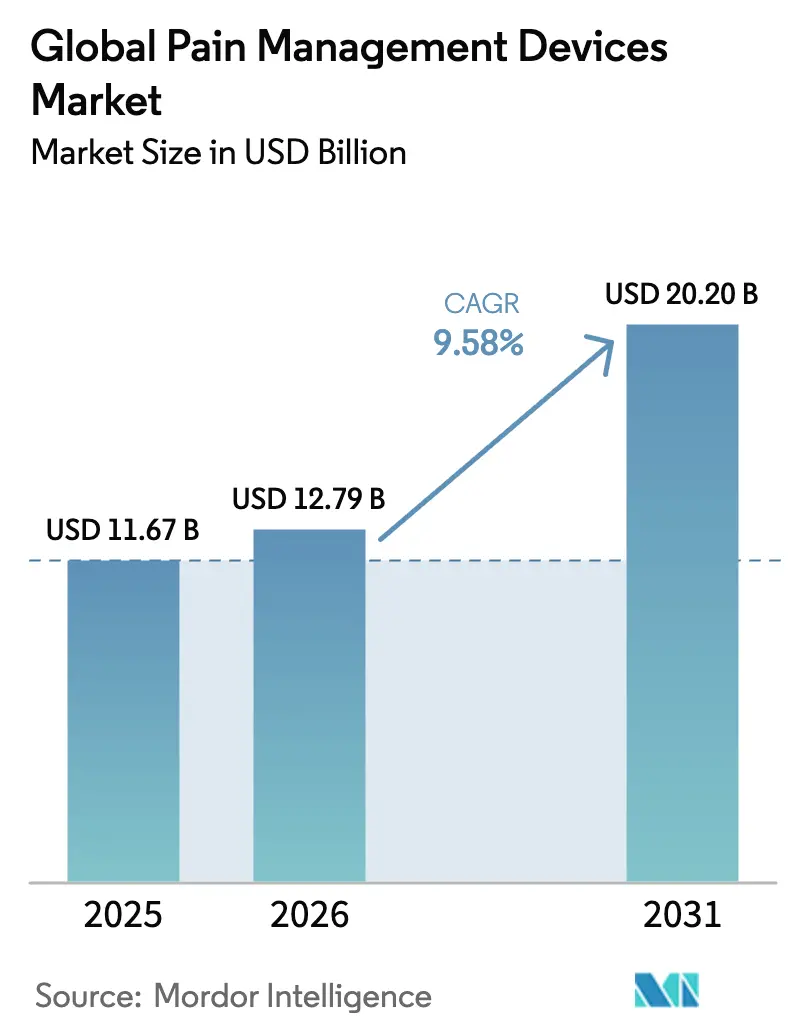
2026年の痛み管理デバイス市場規模は127億9,000万米ドルと推定されており、2025年の116億7,000万米ドルから成長し、2031年の予測値は202億米ドル、2026年から2031年にかけてCAGR 9.58%で成長する見込みです。この成長軌道は、世界的な高齢化人口、神経刺激に対するより広範な償還、およびリアルタイムで刺激を微調整するクローズドループシステムの急速な進歩によって牽引されています。神経刺激デバイスは現在、適応型脊髄刺激装置に対するFDAの画期的な承認に支えられ、優位を占めており、アブレーションシステムは最大2年間の疼痛緩和をもたらすミニマム侵襲型高周波プラットフォームを通じて勢いを増しています。北米はメディケアの有利な政策の下で採用が先行する一方、アジア太平洋は日本の体系的な慢性疼痛プログラムと拡大する病院容量を背景に最も速い成長を示しています。Globus MedicalによるNevroの買収に象徴される統合の強化は、ウェアラブル刺激装置へのベンチャー投資の拡大と相まって、競争上の賭けと製品革新の両方を深めています。半導体およびバッテリーの不足が製造業者を引き続き試練にさらしていますが、AI対応アルゴリズムとセンサーエコシステムは完全にパーソナライズされた疼痛療法の未来を示しています。
主要レポートのポイント
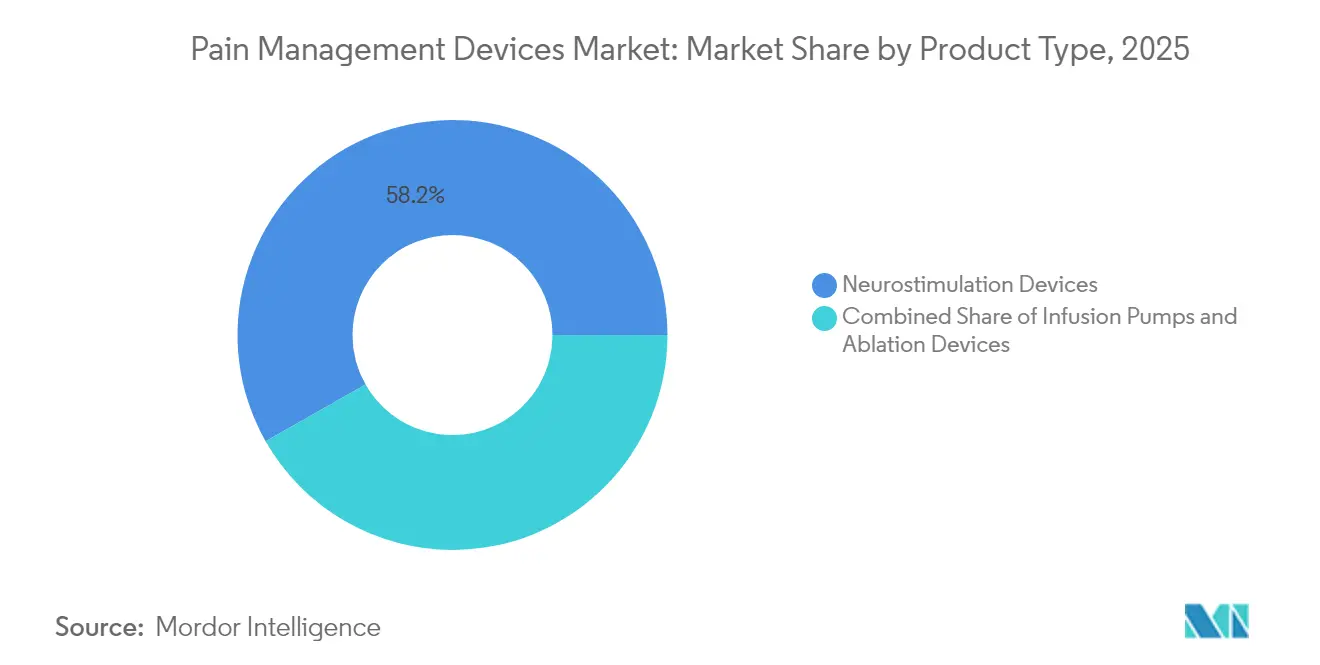
- 製品タイプ別では、神経刺激デバイスが2025年の痛み管理デバイス市場シェアの58.23%を占め首位となりました。アブレーションデバイスは2031年にかけてCAGR 10.17%で拡大する見込みです。
- 用途別では、神経障害性疼痛が2025年の痛み管理デバイス市場規模の32.08%のシェアを占め、がん性疼痛は2031年にかけてCAGR 10.62%で進展しています。
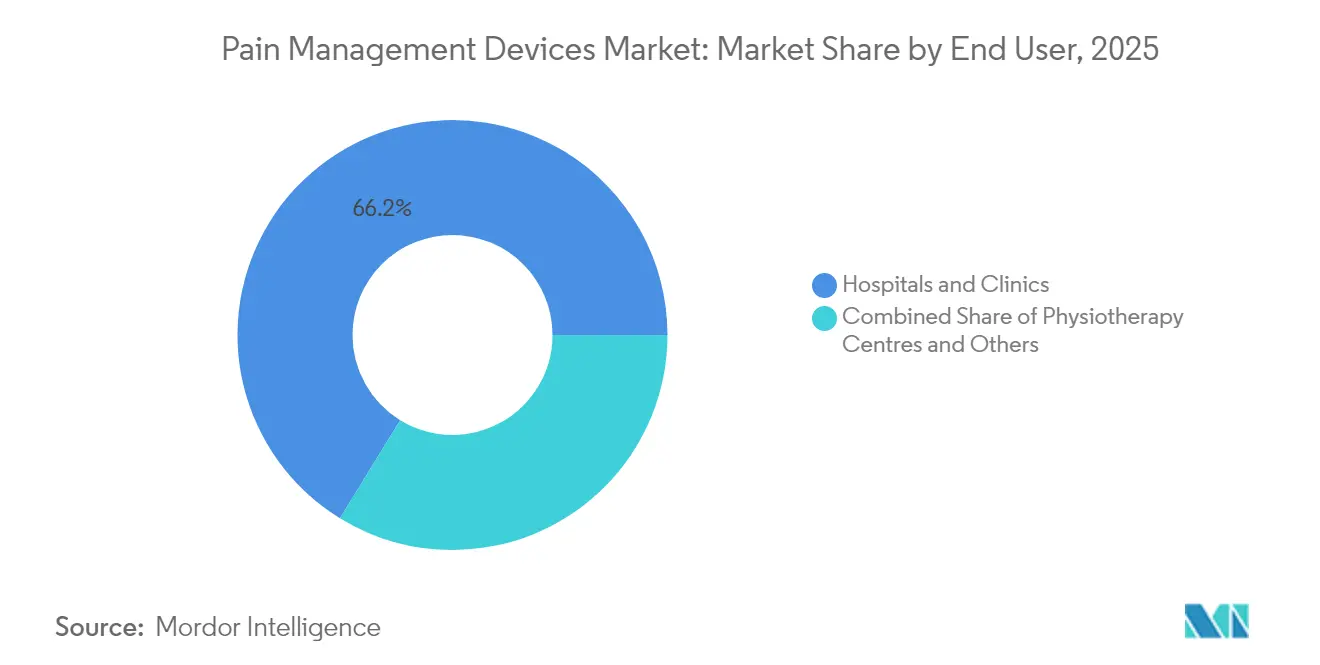
- エンドユーザー別では、病院およびクリニックが2025年の痛み管理デバイス市場シェアの66.23%を保有しており、理学療法センターが2031年にかけて最高のCAGR 10.47%を記録する見込みです。
- 地域別では、北米が2025年の痛み管理デバイス市場の43.10%を占め、アジア太平洋は2026年から2031年にかけてCAGR 11.52%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
グローバル疼痛管理デバイス市場のドライバー影響分析*
| 推進要因 | CAGRの予測への影響(約)% | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 慢性疼痛の増加および高齢化人口 | +2.1% | グローバル、特に北米および欧州 | 長期(4年以上) |
| 神経調節の技術的進歩 | +1.8% | グローバル、北米および欧州が主導 | 中期(2年~4年) |
| 脊髄刺激装置(SCS)に対する有利な償還 | +1.4% | 北米が主、欧州へ拡大中 | 短期(2年以下) |
| AI主導のクローズドループ刺激アルゴリズム | +1.2% | 北米および欧州、アジア太平洋での初期普及 | 中期(2年~4年) |
| ウェアラブル・インプランタブルセンサーエコシステム | +0.9% | グローバル、北米が最速 | 中期(2年~4年) |
| 末梢神経刺激スタートアップへのベンチャーキャピタルの急増 | +0.6% | 北米および欧州、アジア太平洋への波及 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
慢性疼痛の増加および高齢化人口
慢性疼痛は現在、米国の成人の4人に1人に影響を与えており、18歳から29歳の層では12.3%、高齢者では36.0%と有病率が上昇しており、痛み管理デバイス市場のアドレッサブルベースを拡大させる人口動態的傾向となっています。慢性疼痛ケアにかかる経済的損失は年間7,250億米ドルを超えており、長期的な薬物依存を低下させるデバイスベースの介入に対するコスト効果の論拠を強化しています。日本では成人有病率22.5%、年間2兆円の負担が報告されており、厚生労働省は非薬理学的モダリティを重視した学際的疼痛センターへの資金提供を推進しています[1]厚生労働省、「慢性疼痛管理に関する政策的取り組み」、mhlw.go.jp。農村部の人口は都市部と比較して疼痛発症率が高く、デバイスによるホームプログラムはフォローアップ療法への通院の必要性を軽減することでこの格差を是正する可能性があります。
神経調節の技術的進歩
クローズドループ神経刺激は、固定された設定から、毎秒数百回の誘発複合活動電位に応答する適応パルスへと治療を転換させています。MedtronicのInceptivシステムは、研究参加者の93%において過剰刺激の報告を減少させ、6ヵ月以内に82%の参加者の腰痛を半減させました[2]Medtronic、「Inceptiv脊髄刺激システムFDA承認」、medtronic.com。2024年に承認されたNevroのAI強化プラットフォームは、個々の神経パターンを学習してエネルギー供給を精緻化し、試験コホートにおける回答者率を向上させています。神経形態チップ、生体吸収性電極、全身3T MRI対応リードの進歩は臨床的有用性を拡大し、高いR&D再投資を支える高付加価値価格設定を支持しています。
脊髄刺激装置(SCS)に対する有利な償還
2023年7月のメディケアによる有痛性糖尿病性神経障害に対する脊髄刺激の保険適用決定は、即座に1,100万人の受益者へのアクセスを開き、民間保険会社への参照点を設定しました。外来外科センターにおけるトライアルリードに対して1,070米ドル、永久システムに対して3,726米ドルの平均支払いはプロバイダーの経済性を改善し、新たなCPTコードは請求ワークフローを合理化しています。ドイツの法定健康保険など欧州の先行採用国も類似の保険適用を検討しており、痛み管理デバイス市場の成長を支える広範な償還の追い風を示しています。
AI主導のクローズドループ刺激アルゴリズム
人工知能は現在、疼痛サイクルを予測し刺激を先行的に調整することで、治療を反応型から積極的ケアへと転換しています。インプラントデータとスマートウォッチの指標を照合するマルチモーダルデバイスは主観的疼痛日誌との相関を示しており、症状の悪化を抑制するクローズドループトリガーを可能にしています。耳介迷走神経刺激では、AI最適化タイミングが従来のデューティサイクルを超えた心拍変動の改善をもたらし、慢性疼痛コホートにおけるより広範な自律神経系への利点を示しています。
ウェアラブル・インプランタブルセンサーエコシステム
次世代プラットフォームは表面電極、インプラントテレメトリー、クラウドダッシュボードを統合し、外来受診間のプログラミングを微調整する継続的なデータループを形成しています。誘導電力または超音波エネルギーを活用するバッテリーフリー刺激装置はパルス発生器の交換を不要にし、外科的負担およびライフサイクルコストを低減します。このようなエコシステムは術後疼痛、小児疼痛、スポーツ傷害疼痛などへと適応症を拡大し、痛み管理デバイス市場のアドレッサブルプールをさらに拡大しています。
末梢神経刺激スタートアップへのベンチャーキャピタルの急増
2024年から2025年にかけて複数の企業においてシリーズAからEのラウンドが総額1億米ドルを超えたことは、低侵襲の経皮的リードがケアパスウェイの早期段階に治療を移行させるという投資家の確信を裏付けています。スタートアップは小型化されたパルス発生器と溶解性アンカーに注力し、従来の脊椎インプラントの一部のコストで2週間の外来手術を提供することを目指しており、参入コストを下げ市場浸透を加速させています。
グローバル疼痛管理デバイス市場の抑制要因影響分析*
| 抑制要因 | CAGRの予測への影響(約)% | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 医薬品への嗜好 | -1.6% | グローバル、新興市場で最も顕著 | 長期(4年以上) |
| 高いインプラント費用および認定施術者の不足 | -1.9% | グローバル、新興市場で深刻 | 中期(2年~4年) |
| 体外摘出(エクスプランテーション)に対する保険会社の精査 | -1.1% | 北米および欧州、拡大中 | 中期(2年~4年) |
| 半導体およびバッテリーのサプライチェーン制約 | -1.3% | グローバル、北米および欧州で最大 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
医薬品への嗜好
多くの医療システムでは、オピオイドおよびNSAIDsが依然として安価で広く処方されていることから、慢性疼痛に対する第一選択療法であり続けており、長期的な問題点が認識されているにもかかわらず、デバイスの普及を遅らせています。インプラントに対する償還が初期段階にある新興市場では薬物依存度が高く、高度な神経調節に対する早期需要を抑制しています。
高いインプラント費用および認定施術者の不足
脊髄刺激の包括的な手術費用は70,000米ドルに達する可能性があり、農村地域における熟練した外科医の不足によってさらに障壁が高まっています。修正手術には追加で15,000米ドルから25,000米ドルのコストが発生し、約10%の体外摘出率は支払者に価値命題の精査を促しています。簡略化された末梢システムおよび標的化されたトレーニングフェローシップが障壁を緩和しつつありますが、制約は依然として続いています。
体外摘出(エクスプランテーション)に対する保険会社の精査
臨床研究では、体外摘出の38%が不十分な疼痛緩和に起因し、29%がデバイスの合併症に起因するとされており、保険会社はインプラント承認前に事前承認および保守療法の失敗の記録を要求するようになっています。一部の方針では、体外摘出を許可する前に最適な使用を検証するためのアルゴリズム主導のプログラミング監査が要求されるようになっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
グローバル疼痛管理デバイス市場セグメント分析
製品タイプ別:
神経刺激の優位性がイノベーションを牽引2025年の痛み管理デバイス市場規模は116億7,000万米ドルに達し、そのうち神経刺激が2025年の痛み管理デバイス市場シェアの58.23%を占めました。クローズドループ脊髄刺激装置は、過剰刺激の苦情を半減させながら全身MRIアクセスを提供する適応的投与によって差別化されており、この機能は主要システムで現在標準となっています。末梢神経刺激装置は、誘導コイルを収納したクレジットカードサイズの外来対応インプラントによって、術後の関節痛や片頭痛にも適応症を広げています。CAGR 10.17%で進展するアブレーションプラットフォームは、炭化させることなく大きな病変を形成する冷却型高周波プローブを活用し、椎間関節性腰痛に対して中央値2年の疼痛緩和をもたらしています。輸液ポンプは難治性がん性疼痛において依然として不可欠であり、くも膜下腔内モルヒネを投与することで1ヵ月時点でオピオイドの87.5%の中止率を達成しており、痛み管理デバイス産業のマルチモダリティの性質を裏付けています。
イノベーションはAI強化を中心に集積しており、搭載プロセッサが毎分数千回にわたって複合活動電位を解析し、振幅とパルス幅を調整しています。リード材料は硬膜外解剖学に適合し修正リスクを低減するセグメント化シリコーンオーバーモールドへと移行しています。収束型エコシステムはインプラントとウェアラブル加速度計を組み合わせ、日常活動中の鎮痛を維持する姿勢ベースの自動刺激調整を可能にしています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます


用途別:
がん性疼痛の急増の中での神経障害性疼痛のリーダーシップ神経障害性疾患、特に有痛性糖尿病性末梢神経障害が2025年収益の32.08%を占め、用途別需要のトップとなりました。神経障害性疼痛における痛み管理デバイス市場規模はメディケアの保険適用拡大に伴い、2031年にかけて高一桁台のCAGRで成長する見込みです。試験では最善の薬物療法の6%に対して回答者率70%が示されており、この差が診療ガイドラインの執筆者にアルゴリズムの早期に神経調節を推奨させています。がん性疼痛はくも膜下腔内ポンプによるオピオイド節減効果と増加する生存率に牽引されてCAGR 10.62%で最も速い成長を示しています。筋骨格系疼痛は引き続き膝関節神経、仙腸関節神経、椎体終板神経の高周波アブレーションに依存し、より活動的な年齢層のコホートにもリーチしています。幻肢痛や複合性局所疼痛症候群などのニッチな適応症は、6ヵ月後に溶解し体外摘出手術を回避して感染リスクを低減する新規生体吸収性刺激装置を引きつけており、この設計は痛み管理デバイス市場内の価値に基づくケアの優先事項に共鳴しています。
エンドユーザー別:
理学療法の成長に挑戦される病院の優位性病院およびクリニックは2025年の痛み管理デバイス市場シェアの66.23%を保有しており、透視装置を備えた手術室と学際的チームの存在によって支えられています。大規模センターはますます画像診断、プログラミング、アウトカムを統合するAIダッシュボードを組み込んでおり、プログラミング訪問を30%短縮してスタッフの生産性を向上させています。それにもかかわらず、理学療法センターはインプラントを必要とせずリハビリテーションパッケージに組み込める非侵襲性パルス高周波および高エネルギー衝撃波モダリティを採用することでCAGR 10.47%を記録しています。遠隔プログラミングプラットフォームの拡大は術後の調整を患者の自宅から可能にし、病院との接点を削減しながら外来外科センターや個人診療所へのエンドユーザーベースの拡大をもたらしており、痛み管理デバイス市場内の流通の多様化という傾向をもたらしています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
地理分析
北米疼痛管理デバイス市場
北米は2025年のグローバル収益の43.10%を占め、メディケアの適用範囲拡大、民間保険会社との強固な連携、および植込み型技術に精通した成熟した臨床医基盤から恩恵を受けている。米国はR&Dパイプラインの中核を担っており、FDAは2024年に複数のAI駆動型刺激装置に画期的デバイス指定を付与し、市場投入までの期間を短縮するとともに、同地域の供給側優位性を強化している。カナダは末梢刺激に対する州の償還制度の拡充が進んでおり、メキシコの国境を越えた医療渡航が神経調節処置件数を支えている。
欧州疼痛管理デバイス市場
欧州は医療機器規則2017/745に基づく政策主導の安定した普及を示しており、すべての植込み型クラスに対して市販後サーベイランスおよび臨床データ検証を義務付けている。ドイツと英国が植込み件数をリードしているが、南部諸国—イタリアとスペイン—はコスト抑制の代替手段としてアブレーションを採用している。英国の国立医療技術評価機構は閉ループ型刺激装置に対するアウトカムベースの価格設定を審査中であり、EU支払者システム全体に波及する可能性のある価値契約のモデルとなり得る。EUDAMEDデータベースの展開は医師および輸入業者の透明性を高め、国境を越えたデバイスのトレーサビリティを円滑化している。
アジア太平洋疼痛管理デバイス市場
アジア太平洋地域は最も成長が速い地域であり、2031年までのCAGRは11.52%である。日本の厚生労働省は学際的疼痛センターへの資金提供を行い、推定年間2兆円の負担を相殺するデバイス誘導療法に向けて公的保険を誘導している。中国の国家薬品監督管理局はクラスIIIデバイスの審査を合理化し、国内承認期間を9ヶ月未満に短縮しており、多国籍企業による組立ラインの現地化を促進している。インドの新興償還環境は依然として自己負担支出に依存しているが、公的保険制度への脊髄刺激装置の試験的組み込みは将来的な拡大を示唆している。オーストラリアと韓国はすでに高密度波形の早期採用国であり、専門学会のトレーニングプログラムを通じて地域のベストプラクティスを普及させている。
中東・アフリカおよび南米疼痛管理デバイス市場
中東・アフリカと南米は合わせて2024年の売上高の10%未満にとどまっているが、民間病院が欧州および北米からの訪問外科医を招いてターンキー型疼痛ケアスイートを導入するにつ、二桁台の拡大を示している。オピオイド依存を削減するための政府の取り組みがデバイスベースのソリューションの受容を高め、両地域を疼痛管理デバイス市場における長期的な機会として位置付けている。

規制環境
疼痛管理デバイスは、植込み型ニューロモジュレーションシステム、輸液ポンプ、非侵襲的電気鎮痛法など多岐にわたり、要件はリスククラスと適応によって異なる。米国では、FDA(CDRH)が多くの非侵襲的刺激装置について510(k)経路を継続的に採用しており、2026年にはTENS/EMS型システムに関する複数の認可が行われている。2026年5月、FDAは線維筋痛症の症状治療を目的とした経皮的電気神経刺激装置を21 CFR 882.5888の下でクラスIIに分類し特別管理を義務付ける機器分類命令を確定させ、この特定の治療効果訴求に関する性能・ラベリング要件を厳格化した。
欧州では、適合性評価は依然として医療機器規則(EU)2017/745(MDR)によって規定されており、特に植込み型ニューロスティミュレーションシステムや他の高リスク製品について、臨床的エビデンスと市販後調査の義務が強化されている。MDRの実施継続やEUDAMED関連のトレーサビリティ要件と並行して、欧州委員会は2025年12月に対象を絞った改正案を示すことでさらなる進展を示唆した。この提案は、高リスク機器の安全性監視を維持しつつ適合性評価の一部要素を簡素化することを目指しており、メーカーが臨床エビデンス生成の計画を立て、グローバル展開に向けた認証機関の対応能力を検討する方法に影響を与える。
バリューチェーン分析
疼痛管理デバイスのバリューチェーンは、インプラント用金属・ポリマー、バッテリー、マイクロエレクトロニクス、リード/電極、プログラミングおよびセンシング用のソフトウェア/ファームウェアなどの専門的な部材とサブアセンブリから始まる。これらの部品はOEMの設計・検証、受託製造、(該当する場合)滅菌・包装工程に投入され、その後規制認可活動(米国では510(k)またはPMA補足、欧州ではMDRに基づくCEマーキング)を経て、病院調達、専門疼痛クリニック、外来手術センター、非侵襲的システム向けの一部在宅ケアチャネルを通じた流通に至る。
2つの力学が下流チャネルと上流能力を再編している。統合の動きにより、低侵襲末梢神経刺激資産がより大規模なメドテックのサプライチェーンに取り込まれており、これはメドトロニックが2026年7月にSPR Therapeuticsの買収を完了したことや、ボストン・サイエンティフィックが2025年10月にNalu Medicalを買収する契約を発表したことに表れている。これによりポートフォリオの幅が広がり、プロバイダーグループとの交渉力にも変化が生じている。一方で、コンプライアンス運用はより標準化された国境を越えた機能となりつつあり、2026年2月にFDAの品質マネジメントシステム規則(QMSR)が施行された。QMSRはISO 13485:2016を参照により組み込み、メーカーおよび主要サプライヤーに対し、複数地域にわたる生産ネットワーク全体でより調和された品質文書、監査実施、変更管理プロセスを求めている。
競争環境
痛み管理デバイス市場は、Medtronic、Boston Scientific、Abbott、および新たに合併したGlobus Medical-Nevroとともに中程度に集中しています。Medtronicは、Inceptiv脊椎プラットフォームとEvolveワークフローソフトウェアにわたる多用途なクローズドループアルゴリズムを活用し、くも膜下腔内ポンプとのクロスセル相乗効果を生み出しています。Boston Scientificは、複雑な疼痛表現型を持つ患者における差別化要因となる、WaveWriter刺激装置における従来型パルスとバーストパルスの同時出力という波形の多様性を強調しています。Abbottは全身MRI適合性とBluetooth対応スマートデバイスによる遠隔プログラミングのための独自設計を活かしています。
2025年のGlobus MedicalによるNevroの買収は、高周波10kHz波形を整形外科用ハードウェアスイートに追加し、脊椎固定術と刺激装置を単一ベンダーで管理する病院向けのバンドル型価値提案を開拓しています。Saluda Medicalは誘発電位検知リードを開発しており、出力をリアルタイムで自動校正し、CEマーク認証の枠組みの下で欧州展開を目指しています。SPR TherapeuticsやelectroCoreなどの中小企業は、2024年から2025年にかけてトップスタートアップ全体で1億米ドルを超えたベンチャー資金に支えられながら、低侵襲の末梢神経および迷走神経経路に特化しています。
戦略的テーマはデジタル統合—クラウドダッシュボード、予測分析、ウェアラブルとインプラントの調和—を中心に収斂しています。各企業はまた、半導体のデュアルソーシングとバッテリーフリーアーキテクチャの設計によってサプライチェーンリスクをヘッジしています。大学研究機関とのパートナーシップがバイオマーカー発見を加速させ、主観的疼痛スコアではなく客観的機能的改善を中心とした価値ベースの償還モデルを解き放つ可能性のあるリアルタイム滴定を実現しています。
グローバル痛み管理デバイス産業リーダー
Abbott
Baxter International Inc
Nevro Corp
DJO Global LLC
Stim Wave Technologies
- *免責事項:主要選手の並び順不同
グローバル疼痛管理デバイス市場:本レポートで取り上げた企業
- Medtronic
- Boston Scientific
- Abbott Laboratories
- Stryker
- Baxter
- ICU Medical
- Enovis
- LivaNova
- DJO Global
- SPR Therapeutics
- Nevro
- Stimwave/Curonix
- Avanos Medical
- Smiths Group
- Nalu Medical
- Saluda Medical
- Globus Medical

市場機会と将来展望
特定の適応症を対象とした非侵襲的かつデジタル対応の疼痛治療ソリューションについて、より明確で規制された経路をめぐる近い将来のホワイトスペースが生まれつつある。FDAが2026年5月に確定した、線維筋痛症の症状に対する経皮的電気神経刺激装置を特別管理付きクラスIIに分類する最終命令は、一般的な疼痛緩和を超えた新たな効果訴求を追求する新規参入者に対し、より明確なコンプライアンステンプレートを提供する。これはまた、検証された性能とラベリングを通じた製品差別化を後押しする。並行して、2026年4月に開始された、EUのMDRブレークスルーデバイス(BtX)指定のパイロット制度は、体系的な科学的助言へのイノベーション志向の道筋を生み出し、新規のニューロモジュレーションおよびコネクテッド治療の開発者がMDRの要件下でエビデンス計画を組み立てる助けとなる。
植込み型分野では、適応型アルゴリズムと術式に適したハードウェアを中心としたポートフォリオ拡大が、外科医別・ケア環境別の機会を生み続けている。Saluda Medicalが2026年6月にCAP24手術用パドルリードのFDA承認を取得したことは、手術室ベースの脊髄刺激療法ワークフロー向けの製品スタックを強化しており、業界のM&Aは低侵襲末梢神経刺激への継続的な投資を示している。メドトロニックは2026年7月にSPR Therapeuticsの買収を完了し、ボストン・サイエンティフィックは2025年にNalu Medicalの買収に踏み出した。これらの動きは、従来のSCS経路を超えたアクセスポイントの拡大につながり、メーカーのプログラミングプラットフォームに支えられた外来施設やハイブリッド型リモート追跡モデルへのシフトと一致している。
グローバル疼痛管理デバイス市場における最近の業界動向
- 2026年7月:メドトロニックがSPR Therapeuticsの買収を完了し、慢性・急性疼痛に対する経皮的末梢神経刺激療法における事業領域を拡大した。この取引により、多くの植込み型システムよりも治療の早い段階で導入可能な低侵襲モダリティが追加される。また、病院および外来チャネル全体でニューロモジュレーション製品を組み合わせて提供するメドトロニックの能力も強化される。
- 2025年10月:ボストン・サイエンティフィックが、低侵襲末梢神経刺激ソリューションに特化した企業であるNalu Medicalの買収契約を発表した。この取引により、ボストン・サイエンティフィックの疼痛関連ポートフォリオが既存のニューロモジュレーション基盤を超えて拡大し、外来対応が容易なPNS分野での競争が激化する。また、プロバイダーが長期的な薬物療法の代替を求める中、非オピオイド機器選択肢への統合が続いていることも示している。
- 2024年9月:NevroがAdaptivAIを搭載したHFX iQの限定的な米国発売を開始し、脊髄刺激療法の個別化にAI主導型アプローチを導入した。この発売は、成果とエネルギー管理の改善を目的としたアルゴリズム調整を含め、ソフトウェア主導の差別化への移行を強化するものである。また、データ駆動型プログラミングやクローズドループ隣接機能に関して、競合他社の水準を引き上げるものでもある。


グローバル疼痛管理デバイス市場 レポートの範囲と調査方法論
市場の定義と範囲
本市場は、ニューロスティミュレーション、電気鎮痛法、輸液ベースの投与、高周波アブレーションなど臨床的に認められた方法を用いて疼痛を軽減または制御する医療機器から得られる収益を、病院、クリニック、理学療法、在宅の各環境において対象とする。
範囲の除外事項:獣医用疼痛機器、美容・ウェルネス用マッサージ機器、システムと併用される使い捨て消耗品(カテーテルなど)は除外する。
セグメンテーション概要
- 製品タイプ別
- 神経刺激デバイス
- 輸液ポンプ
- アブレーションデバイス
- 用途別
- 筋骨格系
- がん性疼痛
- 神経障害性疼痛
- 顔面痛および片頭痛
- その他
- エンドユーザー別
- 理学療法センター
- 病院およびクリニック
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東およびアフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東およびアフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
市場の境界を設定し、国・地域別の需要マップを構築し、複数の刊行物間で混同されがちな用語を明確にするためにデスクリサーチを実施した。米国FDAの機器データベース、欧州委員会の医療機器情報源、OECDおよび世界銀行の医療支出データ、手術件数に影響を与える疼痛関連負荷の指標としての米国疾病予防管理センター(CDC)など、公的な情報源を活用している。
また、企業の年次報告書、投資家向け説明資料、規制関連の提出文書、医療学会や病院協会の刊行物も確認し、ケア環境別の導入経路を把握した。貿易フローや価格動向の確認については、輸出入の出荷レベルデータを選択的に使用し、企業財務データとインテリジェンスデータベースを用いて、製品分野ごとに収益を正規化した。これらの例は例示であり網羅的ではなく、データ収集、検証、および調査の明確化のために他の情報源も使用した。
一次インタビューおよび調査
一次調査は、デスクリサーチで得られた知見、特にデバイスミックスの変化、典型的な交換サイクル、償還制度が実際の販売量に与える影響について検証するために実施した。主要地域のメーカー、流通業者、病院・クリニックの調達担当者、臨床医など多様な関係者に取材を行い、前提条件を検証し、ギャップが確認された箇所については調整を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:27% | 経営幹部(CXO):12% | アジア太平洋:42% |
| ミッド層:58% | 機能/部門リーダー:43% | 欧州・中東・アフリカ:31% |
| 小規模プレイヤー:15% | マネージャー:45% | 南北アメリカ:27% |
市場規模算定と予測
基本モデルでは、地域別に手術件数と治療対象患者数を再構築するトップダウン方式を採用し、治療タイプ別の導入率を用いて機器需要に変換した後、販売チャネルに応じて調整された平均販売価格を用いて価値を導出する。総計の妥当性を確保するため、注目度の高い機器クラスについては、サンプル化されたサプライヤー収益、チャネル確認、ASP×販売数量を用いた選択的なボトムアップ推定も実施し、その差異を調整している。
数値に大きく影響する主要な入力要素には、慢性疼痛の罹患率の指標、関連手術件数(ニューロスティミュレーション植込み術やアブレーション手術など)、侵襲的療法と非侵襲的療法の割合、植込み型システムの交換・充填サイクル、主要市場における償還制度の方向性が含まれる。国別データが乏しい場合は、一人当たり医療費支出、専門医密度、輸入依存度などの代替指標を用いてギャップを埋め、その後専門家による再検証を行う。
予測にあたっては、主要な需要要因に対する短期時系列平滑化を組み合わせたシナリオ分析を用いており、これにより見通しは過去の成長傾向だけでなく、ケア環境および技術導入における今後の変化も反映している。最終的な予測は、設置能力および支払者の受容度を過大評価しない範囲で、ニューロモジュレーションおよびアブレーション導入がどの程度の速度で拡大できるかについての専門家の合意を通じて精緻化される。
データ検証と更新サイクル
明らかな過大・過小推計を早期に発見できるよう、出力結果を段階的に検証している。地域別の合計を、手術件数の傾向、規制承認の動向、報告された機器事業の業績傾向といった独立した指標と比較し、全体像と一致しない急激な変動があれば調査を行う。
承認前には、モデルと前提条件について複数段階のアナリストレビューを実施し、価格設定、償還制度、機器ミックスに関する前提条件が大きなばらつきを示す場合は、回答者に再度連絡を取る。報告書は毎年更新され、需要、価格、またはアクセスに影響を与える重要な出来事が発生した場合には、中間的な更新も行われる。納品直前には最終レビューを行い、クライアントが入手可能な最新の見解を確実に受け取れるようにしている。
Mordor Intelligenceの疼痛管理デバイス市場規模と他の公表推定値との比較
疼痛管理デバイスに関する公表値は、話題が同じように聞こえても、大きく異なる場合がある。これは、各発行元が何をデバイスとして数えるか、どの年を基準年とするか、病院・クリニック・在宅の各チャネルにおける価格設定をどのように扱うかを、それぞれ独自に決定しているためである。
ベンチマーク表は、広く流通している一部の2024年の数値よりもはるかに高い2026年の値を示している。Mordor Intelligenceのモデルでは、対象範囲はニューロスティミュレーション、電気鎮痛法、輸液、高周波アブレーションにわたる臨床的に承認されたシステムに限定され、ウェルネス用マッサージ機器や一回使用の消耗品(カテーテルなど)は対象外としている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 12.79 B (2026) | |
| 業界誌A | USD 3.77 B (2024) | より早い基準年を使用し、対象範囲が狭く、機器技術のサブセットを重視する傾向があるため、複数療法にわたる臨床システムがケア環境全体で一貫して計上されない場合、総額が低くなる。 |
| 地域コンサルティング会社B | USD 3.70 B (2024) | より広範なセグメントラベルと長期的な時間軸を混在させているように見受けられ、価格算定がチャネル別の実現ASPに明確に正規化されていないため、システムレベルの収益を調整するモデルと比較して2024年の合計が控えめになりがちである。 |
全体として、この差異は主に対象範囲の境界、基準年の選択、ケア環境全体でのASPの変化の扱い方によって説明できる。含めるものと除外するものを明示し、価値を手術件数や導入率といった観測可能な需要要因と結び付けることで、当社の推定値は前提条件が更新された際にも追跡可能で再現しやすい状態を保っている。


レポートで回答される主要な質問
グローバル痛み管理デバイス市場の規模はどのくらいですか?
グローバル痛み管理デバイス市場規模は2026年に127億9,000万米ドルに達し、CAGRは9.58%で成長して2031年までに202億米ドルに達する見込みです。
最も高い収益を生み出す製品セグメントはどれですか?
神経刺激がリードしており、クローズドループ脊髄刺激装置の広範な普及に支えられて2025年収益の58.23%を占めています。
グローバル痛み管理デバイス市場の主要プレイヤーはどこですか?
Abbott、Baxter International Inc、Nevro Corp、DJO Global LLC、Stim Wave Technologiesがグローバル痛み管理デバイス市場で事業を展開する主要企業です。
グローバル痛み管理デバイス市場で最も急成長している地域はどこですか?
アジア太平洋は2026年から2031年にかけてCAGR 11.52%で最も高い成長率を示しており、主に日本と中国の需要拡大によるものです。
グローバル痛み管理デバイス市場で最大のシェアを持つ地域はどこですか?
2025年において、北米がグローバル痛み管理デバイス市場で最大の市場シェアを占めています。
最終更新日:



