
Tamaño y Participación del Mercado Global de Dispositivos para el Manejo del Dolor
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 12.79 Mil millones de dólares |
| Tamaño del Mercado (2031) | 20.2 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.58 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
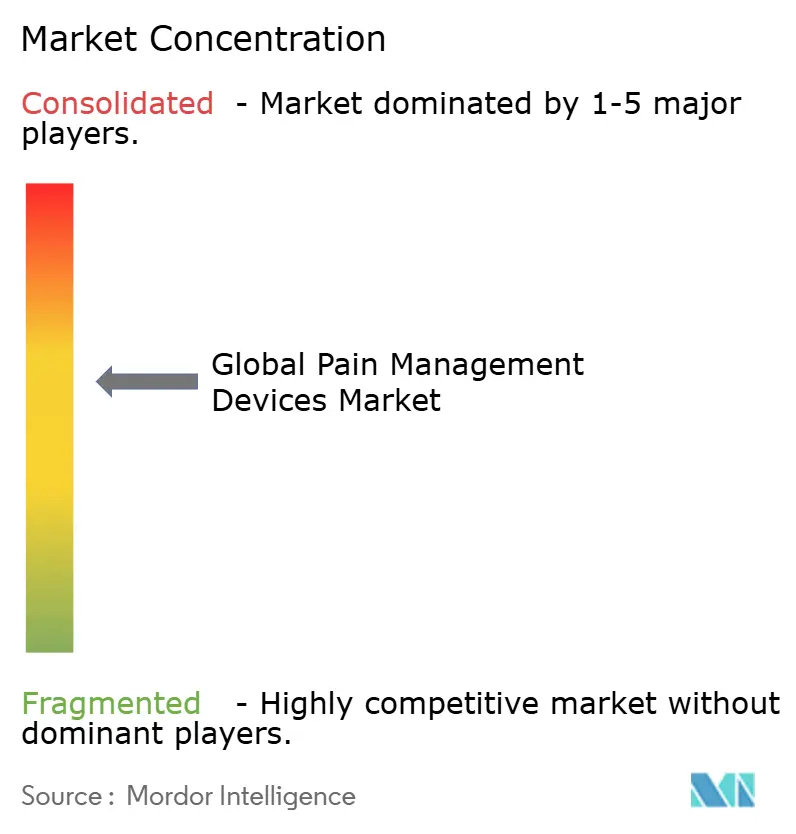
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Global de Dispositivos para el Manejo del Dolor por Mordor Intelligence
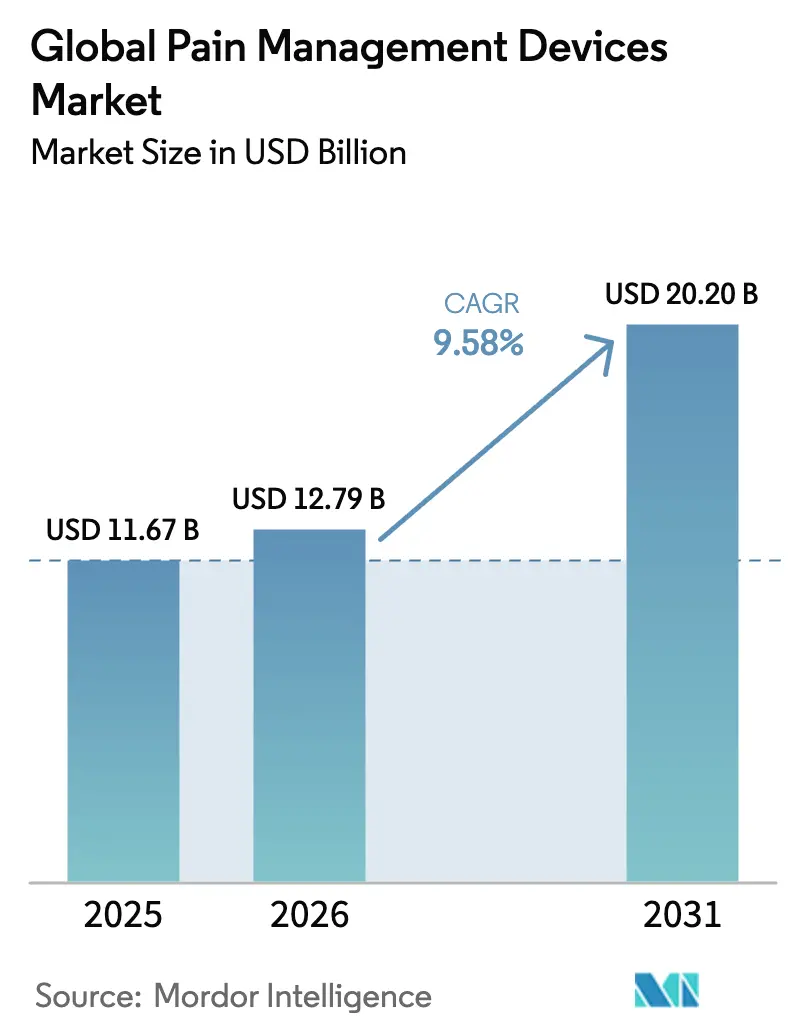
El tamaño del mercado de dispositivos para el manejo del dolor en 2026 se estima en USD 12,79 mil millones, creciendo desde el valor de 2025 de USD 11,67 mil millones con proyecciones para 2031 que muestran USD 20,2 mil millones, creciendo a una CAGR del 9,58% entre 2026 y 2031. Esta trayectoria está impulsada por el envejecimiento de la población mundial, una cobertura más amplia del reembolso para la neuroestimulación y el rápido avance en los sistemas de bucle cerrado que ajustan la estimulación en tiempo real. Los dispositivos de neuroestimulación dominan actualmente, respaldados por aprobaciones históricas de la FDA para estimuladores adaptativos de médula espinal, mientras que los sistemas de ablación ganan impulso a través de plataformas de radiofrecuencia mínimamente invasivas que prometen alivio del dolor de hasta dos años. América del Norte lidera la adopción en medio de políticas favorables de Medicare, mientras que Asia-Pacífico crece más rápido impulsado por los programas estructurados de dolor crónico de Japón y la expansión de la capacidad hospitalaria. La intensificación de la consolidación —ejemplificada por la adquisición de Nevro por parte de Globus Medical— se combina con la financiación de capital de riesgo para estimuladores portátiles, profundizando tanto las apuestas competitivas como la innovación de productos. La escasez persistente de chips y baterías continúa poniendo a prueba a los fabricantes; sin embargo, los algoritmos habilitados por IA y los ecosistemas de sensores apuntan hacia un futuro de terapia del dolor completamente personalizada.
Conclusiones Clave del Informe
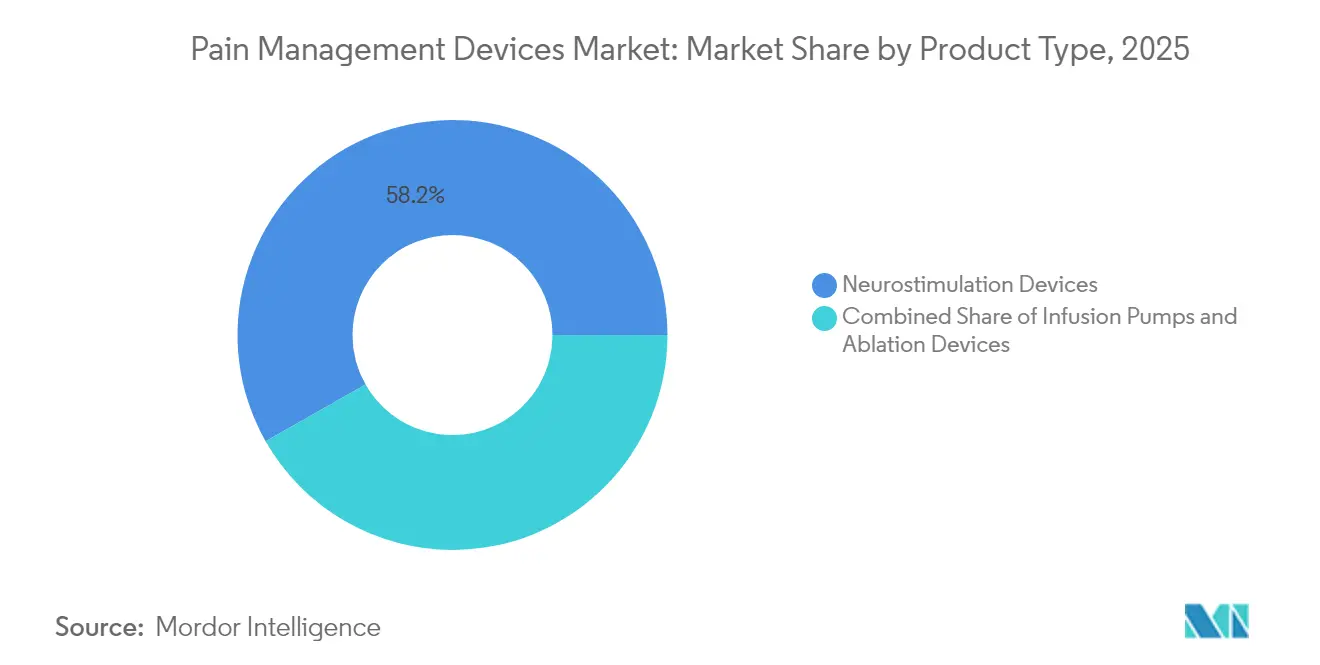
- Por tipo de producto, los dispositivos de neuroestimulación lideraron con el 58,23% de la participación del mercado de dispositivos para el manejo del dolor en 2025; se proyecta que los dispositivos de ablación se expandirán a una CAGR del 10,17% hasta 2031.
- Por aplicación, el dolor neuropático representó el 32,08% del tamaño del mercado de dispositivos para el manejo del dolor en 2025, mientras que el dolor por cáncer avanza a una CAGR del 10,62% hasta 2031.
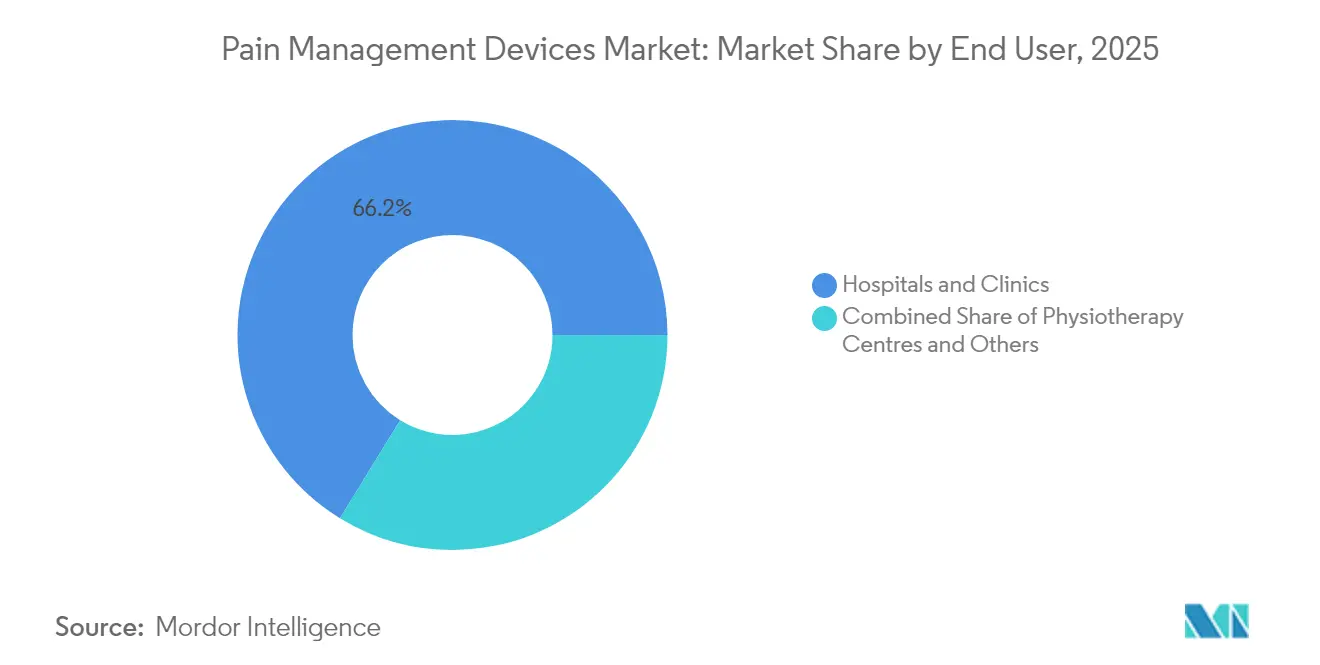
- Por usuario final, los hospitales y clínicas mantuvieron el 66,23% de la participación del mercado de dispositivos para el manejo del dolor en 2025; los centros de fisioterapia registran la CAGR proyectada más alta del 10,47% hasta 2031.
- Por geografía, América del Norte concentró el 43,10% del mercado de dispositivos para el manejo del dolor en 2025; se espera que Asia-Pacífico registre una CAGR del 11,52% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado Global de Dispositivos para el Manejo del Dolor*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento del dolor crónico y envejecimiento de la población | +2.1% | Global, mayor en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Avances tecnológicos en neuromodulación | +1.8% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Reembolso favorable para la Estimulación de la Médula Espinal | +1.4% | América del Norte como principal, expandiéndose a Europa | Corto plazo (≤ 2 años) |
| Algoritmos de estimulación de bucle cerrado impulsados por IA | +1.2% | América del Norte y Europa, adopción temprana en APAC | Mediano plazo (2-4 años) |
| Ecosistemas de sensores portátiles-implantables | +0.9% | Global, más rápido en América del Norte | Mediano plazo (2-4 años) |
| Auge del capital de riesgo en empresas emergentes de estimulación de nervios periféricos | +0.6% | América del Norte y Europa, expansión a APAC | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Dolor Crónico y Envejecimiento de la Población
El dolor crónico afecta actualmente a uno de cada cuatro adultos en Estados Unidos, con una prevalencia que escala del 12,3% en personas de 18 a 29 años al 36,0% entre los adultos mayores, una tendencia demográfica que amplía la base direccionable para el mercado de dispositivos para el manejo del dolor. El costo económico supera los USD 725 mil millones anuales en atención del dolor crónico, lo que refuerza los argumentos de costo-efectividad de las intervenciones basadas en dispositivos que reducen la dependencia a largo plazo de los fármacos. Japón reporta una prevalencia adulta del 22,5% y una carga anual de 2 billones de yenes, lo que llevó al ministerio de salud a financiar centros de dolor multidisciplinarios que enfatizan las modalidades no farmacológicas [1]Ministerio de Salud, Trabajo y Bienestar de Japón, "Iniciativas de Política para el Manejo del Dolor Crónico," mhlw.go.jp. Las poblaciones rurales muestran una mayor incidencia de dolor que sus pares urbanos, un desequilibrio que los programas domiciliarios guiados por dispositivos pueden contribuir a cerrar al reducir la necesidad de desplazamiento para terapia de seguimiento.
Avances Tecnológicos en Neuromodulación
La neuroestimulación de bucle cerrado transforma el tratamiento de configuraciones fijas a pulsos adaptativos que responden a potenciales de acción compuestos evocados cientos de veces por segundo. El sistema Inceptiv de Medtronic redujo los reportes de sobreestimulación en el 93% de los participantes del estudio, al tiempo que redujo a la mitad el dolor lumbar en el 82% de ellos en seis meses[2]Medtronic, "Aprobación de la FDA para el Sistema de Estimulación de la Médula Espinal Inceptiv," medtronic.com . La plataforma mejorada por IA de Nevro, aprobada en 2024, aprende patrones neurales individuales para perfeccionar la administración de energía, elevando las tasas de respuesta en cohortes de ensayos. Los avances en chips neuromórficos, electrodos biorreabsorbibles y derivaciones totalmente condicionales para resonancia magnética de 3 T de cuerpo completo amplían la utilidad clínica y sustentan la fijación de precios premium que mantiene una alta reinversión en I+D.
Reembolso Favorable para la Estimulación de la Médula Espinal
La decisión de Medicare en julio de 2023 de cubrir la estimulación de la médula espinal para la neuropatía diabética dolorosa abrió de inmediato el acceso a 11 millones de beneficiarios y estableció un punto de referencia para los aseguradoras comerciales. Los pagos promedio de USD 1.070 por derivaciones de prueba y USD 3.726 por sistemas permanentes en centros quirúrgicos ambulatorios mejoran la economía del proveedor, mientras que los nuevos códigos CPT simplifican los flujos de trabajo de facturación. Los primeros adoptantes europeos, en particular los fondos estatutarios de Alemania, están evaluando una cobertura similar, lo que indica un viento de cola más amplio en el reembolso que sustenta el crecimiento en el mercado de dispositivos para el manejo del dolor.
Algoritmos de Estimulación de Bucle Cerrado Impulsados por IA
La inteligencia artificial ahora predice los ciclos de dolor y ajusta preventivamente la estimulación, convirtiendo la terapia de un enfoque reactivo a uno proactivo. Los dispositivos multimodales que correlacionan datos de implantes con métricas de relojes inteligentes han mostrado correlación con diarios subjetivos del dolor, lo que permite activadores de bucle cerrado que reducen los brotes de síntomas. En la estimulación del nervio vago auricular, la sincronización optimizada por IA mejoró la variabilidad de la frecuencia cardíaca más allá de los ciclos de trabajo convencionales, apuntando a beneficios autonómicos más amplios en cohortes de dolor crónico.
Ecosistemas de Sensores Portátiles-Implantables
Las plataformas de próxima generación integran electrodos de superficie, telemetría de implantes y paneles de control en la nube, creando bucles de datos persistentes que ajustan la programación entre visitas a la clínica. Los estimuladores sin batería que aprovechan la energía inductiva o ultrasónica eliminan los reemplazos de generadores de pulsos, reduciendo la carga quirúrgica y el costo del ciclo de vida. Tales ecosistemas amplían las indicaciones al dolor posoperatorio, pediátrico y por lesiones deportivas, ampliando aún más el conjunto direccionable del mercado de dispositivos para el manejo del dolor.
Auge del Capital de Riesgo en Empresas Emergentes de Estimulación de Nervios Periféricos
Las rondas de financiación de Serie A a E que superan los USD 100 millones en múltiples empresas en 2024-2025 subrayan la confianza de los inversores en que las derivaciones percutáneas menos invasivas moverán la terapia más temprano en las vías de atención. Las empresas emergentes se centran en generadores de pulsos miniaturizados y anclajes disolubles, con el objetivo de ofrecer procedimientos ambulatorios de dos semanas a una fracción del costo de los implantes espinales tradicionales, reduciendo así los costos de entrada y acelerando la penetración del mercado.
Análisis del Impacto de las Restricciones del Mercado Global de Dispositivos para el Manejo del Dolor*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Preferencia por productos farmacéuticos | -1.6% | Global, más fuerte en mercados emergentes | Largo plazo (≥ 4 años) |
| Alto costo de implantación y limitado número de implantadores | -1.9% | Global, agudo en mercados emergentes | Mediano plazo (2-4 años) |
| Escrutinio de las aseguradoras sobre las explantaciones | -1.1% | América del Norte y Europa, en expansión | Mediano plazo (2-4 años) |
| Restricciones en la cadena de suministro de chips y baterías | -1.3% | Global, mayor en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Preferencia por Productos Farmacéuticos
Los opioides y los antiinflamatorios no esteroideos (AINE) siguen siendo las terapias de primera línea para el dolor en muchos sistemas de salud porque son económicos y ampliamente recetados, retrasando la adopción de dispositivos a pesar de sus reconocidas desventajas a largo plazo. Los mercados emergentes, donde el reembolso de los implantes es incipiente, mantienen una mayor dependencia farmacológica, amortiguando la demanda temprana de neuromodulación avanzada.
Alto Costo de Implantación y Limitado Número de Implantadores
Los gastos integrales del procedimiento de estimulación de la médula espinal pueden alcanzar los USD 70.000, un obstáculo agravado por la escasez de cirujanos capacitados en regiones rurales. Los eventos de revisión cuestan adicionales USD 15.000-25.000, y una tasa de explantación cercana al 10% lleva a los pagadores a escudriñar las propuestas de valor. Los sistemas periféricos simplificados y las becas de formación específica están reduciendo las barreras, pero la restricción persiste.
Escrutinio de las Aseguradoras sobre las Explantaciones
Los estudios clínicos atribuyen el 38% de las explantaciones a un alivio inadecuado del dolor y el 29% a complicaciones del dispositivo, lo que lleva a las aseguradoras a exigir autorización previa y documentación del fracaso de la terapia conservadora antes de aprobar la implantación. Algunas pólizas exigen ahora auditorías de programación guiadas por algoritmos para validar el uso óptimo antes de permitir la explantación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado Global de Dispositivos para el Manejo del Dolor
Por Tipo de Producto:
El Dominio de la Neuroestimulación Impulsa la InnovaciónEl tamaño del mercado de dispositivos para el manejo del dolor alcanzó USD 11,67 mil millones en 2025, de los cuales la neuroestimulación capturó el 58,23% de la participación del mercado de dispositivos para el manejo del dolor en 2025. Los estimuladores de médula espinal de bucle cerrado se diferencian mediante una dosificación adaptativa que reduce a la mitad las quejas por sobreestimulación al tiempo que concede acceso completo a resonancia magnética de cuerpo completo, características que ahora son estándar en los sistemas líderes. Los estimuladores de nervios periféricos extienden las indicaciones a articulaciones posoperatorias y migrañas, con la ayuda de implantes aptos para uso ambulatorio del tamaño de una tarjeta de crédito que alojan bobinas inductivas. Las plataformas de ablación, que avanzan a una CAGR del 10,17%, aprovechan las sondas de radiofrecuencia enfriada que crean lesiones más grandes sin carbonización, produciendo un alivio medio de dos años para el dolor de espalda mediado por facetas. Las bombas de infusión siguen siendo esenciales para el dolor oncológico refractario, dispensando morfina intratecal que logra el 87,5% de discontinuación de opioides al mes, subrayando así la naturaleza multimodalidad de la industria de dispositivos para el manejo del dolor.
La innovación se concentra en torno a la mejora por IA, con procesadores integrados que analizan potenciales de acción compuestos miles de veces por minuto para ajustar la amplitud y el ancho de pulso. Los materiales de las derivaciones evolucionan hacia revestimientos de silicona segmentada que se adaptan a la anatomía epidural y reducen el riesgo de revisión. Los ecosistemas convergentes combinan implantes con acelerómetros portátiles, lo que permite ajustes automáticos de estimulación basados en la postura que mantienen la analgesia durante las actividades diarias.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
Liderazgo del Dolor Neuropático en Medio del Auge del Dolor por CáncerLos trastornos neuropáticos, en particular la neuropatía periférica diabética dolorosa, encabezaron la demanda por aplicación al representar el 32,08% de los ingresos de 2025. Se prevé que el tamaño del mercado de dispositivos para el manejo del dolor para el dolor neuropático crezca a tasas de un solo dígito superior hasta 2031 a medida que se amplíe la cobertura de Medicare. Los ensayos muestran tasas de respuesta del 70% frente al 6% para la mejor terapia médica, una diferencia que alienta a los redactores de guías a recomendar la neuromodulación más temprano en los algoritmos. El dolor por cáncer emerge como el de mayor crecimiento con una CAGR del 10,62%, impulsado por el aumento de la supervivencia y el beneficio de reducción de opioides de las bombas intratecales. El dolor musculoesquelético continúa dependiendo de la ablación por radiofrecuencia de los nervios genicular, sacroilíaco y basivertebral, llegando a cohortes de edad más activa. Las indicaciones de nicho, como el dolor del miembro fantasma y el síndrome de dolor regional complejo, atraen novedosos estimuladores biorreabsorbibles que se disuelven después de seis meses, evitando la cirugía de explantación y reduciendo la exposición a infecciones, un diseño que resuena con las prioridades de atención basada en valor dentro del mercado de dispositivos para el manejo del dolor.
Por Usuario Final:
El Dominio Hospitalario Desafiado por el Crecimiento de la FisioterapiaLos hospitales y clínicas mantuvieron el 66,23% de la participación del mercado de dispositivos para el manejo del dolor en 2025, respaldados por quirófanos equipados con fluoroscopía y la presencia de equipos multidisciplinarios. Los grandes centros integran cada vez más paneles de control de IA que integran imágenes, programación y resultados, acortando las visitas de programación en un 30% y mejorando la productividad del personal. Sin embargo, los centros de fisioterapia registran una CAGR del 10,47% al adoptar modalidades de radiofrecuencia pulsada no invasiva y ondas de choque de alta energía que no requieren implantación y pueden incluirse en paquetes de rehabilitación. La expansión de las plataformas de programación remota permite ajustes posoperatorios desde el domicilio de los pacientes, reduciendo los puntos de contacto hospitalarios y ampliando la base de usuarios finales a centros quirúrgicos ambulatorios e incluso a consultas privadas, tendencias que diversifican la distribución dentro del mercado de dispositivos para el manejo del dolor.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
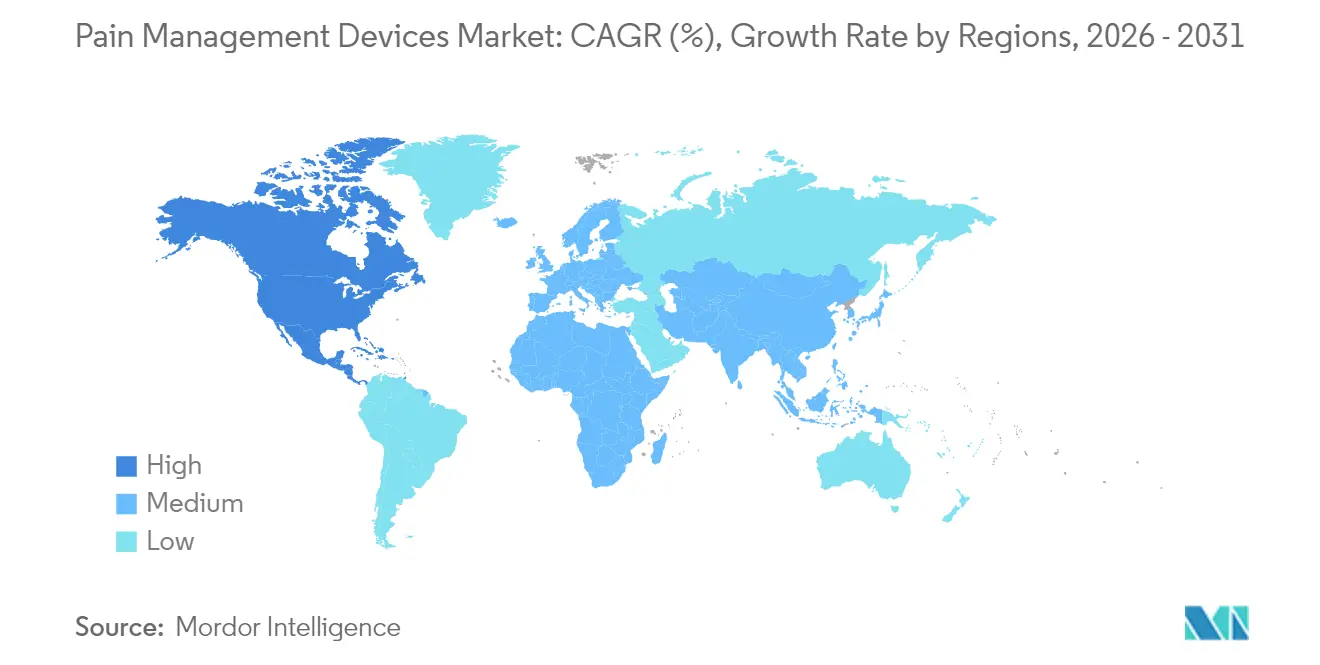
Mercado de Dispositivos para el Manejo del Dolor en América del Norte
América del Norte, que representa el 43,10% de los ingresos globales en 2025, se beneficia de la ampliación de la cobertura de Medicare, la sólida alineación de los pagadores privados y una base madura de médicos familiarizados con las tecnologías implantables. Estados Unidos ancla los canales de I+D, con la FDA otorgando la designación de dispositivo innovador a múltiples estimuladores impulsados por inteligencia artificial en 2024, acelerando el tiempo de comercialización y reforzando la ventaja del lado de la oferta de la región. Canadá le sigue con reembolsos provinciales crecientes para la estimulación periférica, mientras que el turismo médico transfronterizo de México apoya los volúmenes de procedimientos de neuromodulación.
Mercado de Dispositivos para el Manejo del Dolor en Europa
Europa muestra una adopción constante y guiada por políticas, regida por el Reglamento de Dispositivos Médicos 2017/745, que exige la vigilancia poscomercialización y la verificación de datos clínicos para cada clase de implante. Alemania y el Reino Unido lideran los recuentos de implantes, aunque los países del sur —Italia y España— adoptan la ablación como una alternativa de coste contenido. El Instituto Nacional para la Excelencia en Salud y Atención del Reino Unido está revisando la fijación de precios basada en resultados para los estimuladores de circuito cerrado, modelando potencialmente contratos de valor que podrían replicarse en los sistemas de pagadores de la UE. El despliegue de la base de datos EUDAMED aumenta la transparencia para médicos e importadores, facilitando la trazabilidad de los dispositivos a través de las fronteras.
Mercado de Dispositivos para el Manejo del Dolor en Asia-Pacífico
Asia-Pacífico es el territorio de mayor crecimiento, con una CAGR del 11,52% hasta 2031. El ministerio de salud de Japón financia centros multidisciplinarios del dolor, canalizando el seguro público hacia la terapia guiada por dispositivos que compensa una carga anual estimada de 2 billones de yenes. La Administración Nacional de Productos Médicos de China ha agilizado las revisiones de dispositivos de Clase III, reduciendo los plazos de aprobación doméstica a menos de nueve meses, lo que alienta a las multinacionales a localizar sus líneas de ensamblaje. El incipiente entorno de reembolso de India aún depende del gasto de bolsillo, pero la inclusión piloto de estimuladores espinales en los esquemas de seguro público señala ganancias futuras. Australia y Corea del Sur, ya adoptantes tempranos de formas de onda de alta densidad, extienden las mejores prácticas regionales a través de programas de formación de sociedades profesionales.
Mercado de Dispositivos para el Manejo del Dolor en Oriente Medio y África y América del Sur
Oriente Medio y África y América del Sur juntos representan menos del 10% de la facturación de 2024, pero muestran una expansión de dos dígitos a medida que los hospitales privados importan suites integrales de atención del dolor, frecuentemente atendidas por cirujanos visitantes de Europa y América del Norte. Las iniciativas gubernamentales para reducir la dependencia de los opioides mejoran la aceptación de las soluciones basadas en dispositivos, posicionando a ambas regiones como oportunidades a largo plazo para el mercado de dispositivos para el manejo del dolor.

Panorama regulatorio
Los dispositivos de manejo del dolor abarcan sistemas de neuromodulación implantables, bombas de infusión y electroanalgesia no invasiva, por lo que los requisitos varían según la clase de riesgo y la indicación. En los Estados Unidos, la FDA (CDRH) continúa utilizando las vías 510(k) para muchos estimuladores no invasivos, con múltiples autorizaciones en 2026 para sistemas de tipo TENS/EMS. En mayo de 2026, la FDA finalizó una orden de clasificación de dispositivos que ubica a los estimuladores nerviosos eléctricos transcutáneos destinados a tratar los síntomas de la fibromialgia en la Clase II con controles especiales bajo 21 CFR 882.5888, endureciendo las expectativas de rendimiento y etiquetado para esa reclamación terapéutica específica.
En Europa, la evaluación de conformidad continúa regida por el Reglamento de Dispositivos Médicos (UE) 2017/745 (MDR), que eleva las obligaciones de evidencia clínica y vigilancia posterior a la comercialización, particularmente para los sistemas de neuroestimulación implantables y otros productos de mayor riesgo. Junto con la implementación continua del MDR y las expectativas de trazabilidad relacionadas con EUDAMED, la Comisión Europea señaló una mayor evolución con una propuesta de revisión específica en diciembre de 2025. La propuesta busca simplificar elementos de la evaluación de conformidad mientras mantiene la supervisión de seguridad para los dispositivos de alto riesgo, moldeando la forma en que los fabricantes planifican la generación de evidencia clínica y consideran la capacidad de los organismos notificados para lanzamientos globales.
Análisis de la cadena de valor
La cadena de valor de los dispositivos de manejo del dolor comienza con insumos y subconjuntos especializados, incluidos metales y polímeros de grado implante, baterías, microelectrónica, cables/electrodos y software/firmware para programación y detección. Estos componentes alimentan el diseño y verificación por parte del OEM, la fabricación por contrato y la esterilización/empaque (cuando corresponda), y luego las actividades de autorización regulatoria (510(k) o suplementos PMA en los Estados Unidos; marcado CE bajo el MDR en Europa) antes de la distribución a través de la adquisición hospitalaria, clínicas especializadas en dolor, centros quirúrgicos ambulatorios y canales seleccionados de atención domiciliaria para sistemas no invasivos.
Dos dinámicas están remodelando los canales downstream y las capacidades upstream. La consolidación está incorporando activos de estimulación nerviosa periférica mínimamente invasiva a cadenas de suministro de medtech más grandes, ilustrado por la finalización de Medtronic de su adquisición de SPR Therapeutics en julio de 2026 y el anuncio de Boston Scientific de un acuerdo para adquirir Nalu Medical en octubre de 2025. Esto amplía la amplitud de la cartera y desplaza el poder de negociación con los grupos de proveedores. Por separado, las operaciones de cumplimiento se están volviendo una función transfronteriza más estandarizada, ya que el Reglamento del Sistema de Gestión de Calidad (QMSR) de la FDA entró en vigencia en febrero de 2026. El QMSR incorpora la norma ISO 13485:2016 por referencia y empuja a los fabricantes y proveedores clave hacia una documentación de calidad, ejecución de auditorías y procesos de control de cambios más armonizados en las redes de producción multirregionales.
Panorama Competitivo
El mercado de dispositivos para el manejo del dolor está moderadamente concentrado, con Medtronic, Boston Scientific, Abbott y el recientemente fusionado Globus Medical-Nevro. Medtronic aprovecha algoritmos versátiles de bucle cerrado en su plataforma de columna Inceptiv y su software de flujo de trabajo Evolve, creando sinergia de venta cruzada con bombas intratecales. Boston Scientific enfatiza la versatilidad de la forma de onda en los estimuladores WaveWriter, que permiten patrones tónicos y de ráfaga simultáneos, un factor diferenciador en pacientes con fenotipos de dolor complejos. Abbott capitaliza el diseño exclusivo para compatibilidad con resonancia magnética de cuerpo completo y programación remota a través de dispositivos inteligentes habilitados con Bluetooth.
La adquisición de Nevro por parte de Globus Medical en 2025 añade formas de onda de alta frecuencia de 10 kHz a una suite de hardware ortopédico, abriendo propuestas de valor empaquetadas para hospitales que gestionan fusiones espinales y estimuladores bajo un mismo proveedor. Saluda Medical avanza con derivaciones de detección de potenciales evocados que se autocalibran en tiempo real y apunta a la expansión europea bajo el marco de marca CE. Jugadores más pequeños como SPR Therapeutics y electroCore se centran en vías periféricas y del nervio vago menos invasivas, respaldados por financiación de capital de riesgo que superó los USD 100 millones entre las principales empresas emergentes en 2024-2025.
Los temas estratégicos convergen en torno a la integración digital: paneles de control en la nube, análisis predictivo y armonía entre dispositivos portátiles e implantables. Las empresas también mitigan los riesgos de la cadena de suministro mediante el abastecimiento dual de semiconductores y el diseño de arquitecturas sin batería. Las asociaciones con laboratorios universitarios aceleran el descubrimiento de biomarcadores, lo que permite la titulación en tiempo real que puede desbloquear modelos de reembolso basados en valor centrados en ganancias funcionales objetivas más que en puntuaciones subjetivas del dolor.
Líderes de la Industria Global de Dispositivos para el Manejo del Dolor
Abbott
Baxter International Inc
Nevro Corp
DJO Global LLC
Stim Wave Technologies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado Global de Dispositivos para el Manejo del Dolor Incluidas en este Informe
- Medtronic
- Boston Scientific
- Abbott Laboratories
- Stryker
- Baxter
- ICU Medical
- Enovis
- LivaNova
- DJO Global
- SPR Therapeutics
- Nevro
- Stimwave/Curonix
- Avanos Medical
- Smiths Group
- Nalu Medical
- Saluda Medical
- Globus Medical
Lea el análisis de las empresas de dispositivos globales para el manejo del dolor

Oportunidades de mercado y perspectivas futuras
Está surgiendo un espacio en blanco a corto plazo en torno a vías más claras y reguladas para las soluciones de dolor no invasivas y habilitadas digitalmente dirigidas a indicaciones definidas. La orden final de la FDA de mayo de 2026 que clasifica a los estimuladores nerviosos eléctricos transcutáneos para los síntomas de la fibromialgia en la Clase II con controles especiales proporciona una plantilla de cumplimiento más explícita para los entrantes que buscan nuevas reclamaciones más allá del alivio general del dolor. También respalda la diferenciación del producto mediante rendimiento y etiquetado validados. En paralelo, el programa piloto de la UE de abril de 2026 para una designación de Dispositivo Innovador (BtX) bajo el MDR crea una vía orientada a la innovación hacia asesoramiento científico estructurado, lo que puede ayudar a los desarrolladores de neuromodulación novedosa y terapia conectada a estructurar planes de evidencia bajo las expectativas del MDR.
En el lado de los implantables, la expansión de la cartera en torno a algoritmos adaptativos y hardware ajustado al procedimiento continúa creando oportunidades específicas para cirujanos y entornos de atención. La aprobación de la FDA en junio de 2026 para el electrodo de paleta quirúrgica CAP24 de Saluda Medical fortalece la pila de productos para los flujos de trabajo de estimulación de la médula espinal basados en quirófano, mientras que las fusiones y adquisiciones de la industria apuntan a una inversión sostenida en la estimulación nerviosa periférica menos invasiva. Medtronic completó la adquisición de SPR Therapeutics en julio de 2026, y Boston Scientific se movió para adquirir Nalu Medical en 2025. En conjunto, estos desarrollos amplían los puntos de acceso más allá de las vías tradicionales de SCS, en consonancia con un cambio hacia sitios ambulatorios y modelos híbridos de seguimiento remoto respaldados por plataformas de programación de los fabricantes.
Desarrollos Recientes de la Industria en el Mercado Global de Dispositivos para el Manejo del Dolor
- Julio de 2026: Medtronic completó su adquisición de SPR Therapeutics, ampliando su presencia en las terapias de estimulación nerviosa periférica percutánea para el dolor crónico y agudo. El acuerdo agrega una modalidad mínimamente invasiva que se puede implementar antes en las vías de atención que muchos sistemas implantables. También fortalece la capacidad de Medtronic para agrupar ofertas de neuromodulación en los canales hospitalarios y ambulatorios.
- Octubre de 2025: Boston Scientific anunció un acuerdo para adquirir Nalu Medical, una empresa enfocada en soluciones de estimulación nerviosa periférica mínimamente invasiva. La transacción amplía la cartera de dolor de Boston Scientific más allá de su base establecida de neuromodulación y aumenta la intensidad competitiva en la PNS apta para pacientes ambulatorios. También señala una consolidación continua en torno a las opciones de dispositivos no opioides, ya que los proveedores buscan alternativas a la farmacoterapia a largo plazo.
- Septiembre de 2024: Nevro comenzó un lanzamiento limitado en EE. UU. de HFX iQ con AdaptivAI, introduciendo un enfoque impulsado por IA para la personalización de la estimulación de la médula espinal. El lanzamiento refuerza el cambio hacia la diferenciación liderada por software, incluida la sintonización algorítmica destinada a mejorar los resultados y la gestión de energía. También eleva el nivel de exigencia para los competidores en cuanto a la programación basada en datos y las capacidades adyacentes de circuito cerrado.


Mercado Global de Dispositivos para el Manejo del Dolor Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos de los dispositivos médicos utilizados para reducir o controlar el dolor mediante métodos clínicamente aceptados como la neuroestimulación, la electroanalgesia, la administración basada en infusión y la ablación por radiofrecuencia, en entornos hospitalarios, clínicos, de fisioterapia y domiciliarios.
Exclusiones de alcance: Excluimos el equipo de manejo del dolor veterinario, los masajeadores de belleza o bienestar y los consumibles desechables que se utilizan junto con los sistemas (como los catéteres).
Descripción general de la segmentación
- Por Tipo de Producto
- Dispositivos de Neuroestimulación
- Bombas de Infusión
- Dispositivos de Ablación
- Por Aplicación
- Musculoesquelético
- Dolor por Cáncer
- Dolor Neuropático
- Dolor Facial y Migraña
- Otros
- Por Usuario Final
- Centros de Fisioterapia
- Hospitales y Clínicas
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer el límite del mercado, construir un mapa de demanda por país y región, y fijar la terminología que a menudo se confunde entre publicaciones. Nos basamos en fuentes públicas como las bases de datos de dispositivos de la FDA de EE. UU., las fuentes de información sobre dispositivos médicos de la Comisión Europea, las series de gasto en salud de la OCDE y el Banco Mundial, y los Centros para el Control y la Prevención de Enfermedades para las señales de carga relacionadas con el dolor que influyen en los volúmenes de procedimientos.
También revisamos informes anuales de empresas, presentaciones a inversores, presentaciones regulatorias y publicaciones de sociedades médicas y asociaciones hospitalarias para comprender las vías de adopción por entorno de atención. Para las verificaciones en torno a los flujos comerciales y la dirección de los precios, utilizamos datos a nivel de envío de importación y exportación de manera selectiva, y utilizamos los estados financieros de las empresas y una base de datos de inteligencia para normalizar los ingresos por enfoque de producto. Estos ejemplos son ilustrativos y no exhaustivos, y también se utilizaron otras fuentes para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para poner a prueba lo que observamos en la investigación documental, especialmente en torno a los cambios en la combinación de dispositivos, los ciclos de reemplazo típicos y cómo el reembolso da forma a los volúmenes del mundo real. Hablamos con una combinación de fabricantes, distribuidores, equipos de adquisición de hospitales y clínicas, y clínicos en las principales regiones para que los supuestos pudieran validarse y luego ajustarse cuando se identificaran brechas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directivos (CXO): 12% | APAC: 42% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 43% | EMEA: 31% |
| Actores más pequeños: 15% | Gerentes: 45% | América: 27% |
Dimensionamiento y pronóstico del mercado
El modelo central utiliza una construcción de arriba hacia abajo donde los volúmenes de procedimientos y los grupos de pacientes tratados se reconstruyen por región, y luego se convierten en demanda de dispositivos utilizando las tasas de adopción por tipo de terapia, antes de que el valor se derive utilizando precios de venta promedio ajustados al canal de venta. Para mantener los totales realistas, también ejecutamos aproximaciones selectivas de abajo hacia arriba utilizando ingresos de proveedores muestreados, verificaciones de canal y ASP multiplicado por volumen para las clases de dispositivos de alta visibilidad, y luego reconciliamos las diferencias.
Las entradas clave que mueven significativamente las cifras incluyen las señales de prevalencia del dolor crónico, los recuentos anuales de procedimientos relevantes (como los implantes de neuroestimulación y los procedimientos de ablación), la división entre terapias invasivas y no invasivas, los ciclos de reemplazo y recarga para los sistemas implantados, y la dirección de la cobertura de reembolso en los principales mercados. Cuando los datos de un país son escasos, cubrimos las brechas utilizando indicadores proxy como el gasto sanitario per cápita, la densidad de especialistas y la intensidad de importación, seguido de una revalidación por expertos.
Para el pronóstico, utilizamos análisis de escenarios respaldado por un suavizado de series de tiempo cortas sobre los principales impulsores de la demanda, de modo que las perspectivas reflejen no solo el crecimiento histórico sino también los cambios esperados en los entornos de atención y la adopción de tecnología. El pronóstico final se ajusta mediante el consenso de expertos sobre la rapidez con que puede expandirse la adopción de la neuromodulación y la ablación sin sobrestimar la capacidad de instalación y la aceptación de los pagadores.
Validación de datos y ciclo de actualización
Los resultados se verifican en capas para que los sobrecontajes y subcontajes evidentes se detecten temprano. Comparamos los totales regionales con señales independientes como las tendencias de procedimientos, el impulso de las aprobaciones regulatorias y las tendencias de desempeño reportadas del negocio de dispositivos, y luego investigamos cualquier salto pronunciado que no coincida con la narrativa.
Antes de la aprobación final, el modelo y los supuestos pasan por revisiones de analistas en varios pasos, y se vuelve a contactar a los encuestados cuando los supuestos de precios, reembolso o combinación de dispositivos muestran una alta varianza. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando eventos materiales cambian la demanda, los precios o el acceso. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la vista más actual disponible.
Tamaño del mercado de dispositivos de manejo del dolor de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores publicados para los dispositivos de manejo del dolor pueden parecer muy diferentes incluso cuando el tema suena igual, porque cada editor decide qué cuenta como dispositivo, qué años se utilizan como referencia y cómo se trata el precio en los canales hospitalario, clínico y domiciliario.
La tabla de referencia muestra un valor de 2026 mucho más alto que algunas cifras de 2024 ampliamente difundidas, y en el modelo de Mordor Intelligence el alcance está vinculado a sistemas clínicamente autorizados en neuroestimulación, electroanalgesia, infusión y ablación por radiofrecuencia, manteniendo fuera del alcance a los masajeadores de bienestar y los consumibles de un solo uso (como los catéteres).
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 12,79 mil millones (2026) | |
| Revista Comercial A | USD 3,77 mil millones (2024) | Utiliza un año base anterior y un conjunto incluido más estrecho que tiende a enfatizar un subconjunto de tecnologías de dispositivos, lo que reduce el total cuando los sistemas clínicos multiterapia no se cuentan de manera consistente en todos los entornos de atención. |
| Consultora Regional B | USD 3,70 mil millones (2024) | Parece mezclar etiquetas de segmento más amplias y horizontes de mayor alcance, y la construcción de precios no está claramente normalizada a los ASP realizados por canal, lo que puede mantener los totales de 2024 conservadores en comparación con un modelo que se ajusta a los ingresos a nivel de sistema. |
En general, la dispersión se explica en gran medida por los límites de alcance, la elección del año de referencia y cómo se maneja la progresión de los ASP en los distintos entornos de atención. Al hacer explícitas las inclusiones y exclusiones, y al vincular el valor con impulsores de demanda observables como los volúmenes de procedimientos y las tasas de adopción, nuestra estimación permanece trazable y más fácil de replicar cuando se actualizan los supuestos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado Global de Dispositivos para el Manejo del Dolor?
Se espera que el tamaño del Mercado Global de Dispositivos para el Manejo del Dolor alcance USD 12,79 mil millones en 2026 y crezca a una CAGR del 9,58% para llegar a USD 20,2 mil millones en 2031.
¿Qué segmento de producto genera los mayores ingresos?
La neuroestimulación lidera, con el 58,23% de los ingresos de 2025, respaldada por la adopción generalizada de estimuladores de médula espinal de bucle cerrado.
¿Quiénes son los actores clave en el Mercado Global de Dispositivos para el Manejo del Dolor?
Abbott, Baxter International Inc, Nevro Corp, DJO Global LLC y Stim Wave Technologies son las principales empresas que operan en el Mercado Global de Dispositivos para el Manejo del Dolor.
¿Cuál es la región de mayor crecimiento en el Mercado Global de Dispositivos para el Manejo del Dolor?
Asia-Pacífico muestra la CAGR más alta del 11,52% entre 2026 y 2031, principalmente debido a la creciente demanda japonesa y china.
¿Qué región tiene la mayor participación en el Mercado Global de Dispositivos para el Manejo del Dolor?
En 2025, América del Norte concentra la mayor participación de mercado en el Mercado Global de Dispositivos para el Manejo del Dolor.
Última actualización de la página el:



