
米国屋外家具市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 6.98 十億米ドル |
| 市場規模 (2026) | 7.41 十億米ドル |
| 市場規模 (2031) | 10.03 十億米ドル |
| 成長率 (2026 - 2031) | 6.24 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国屋外家具市場分析
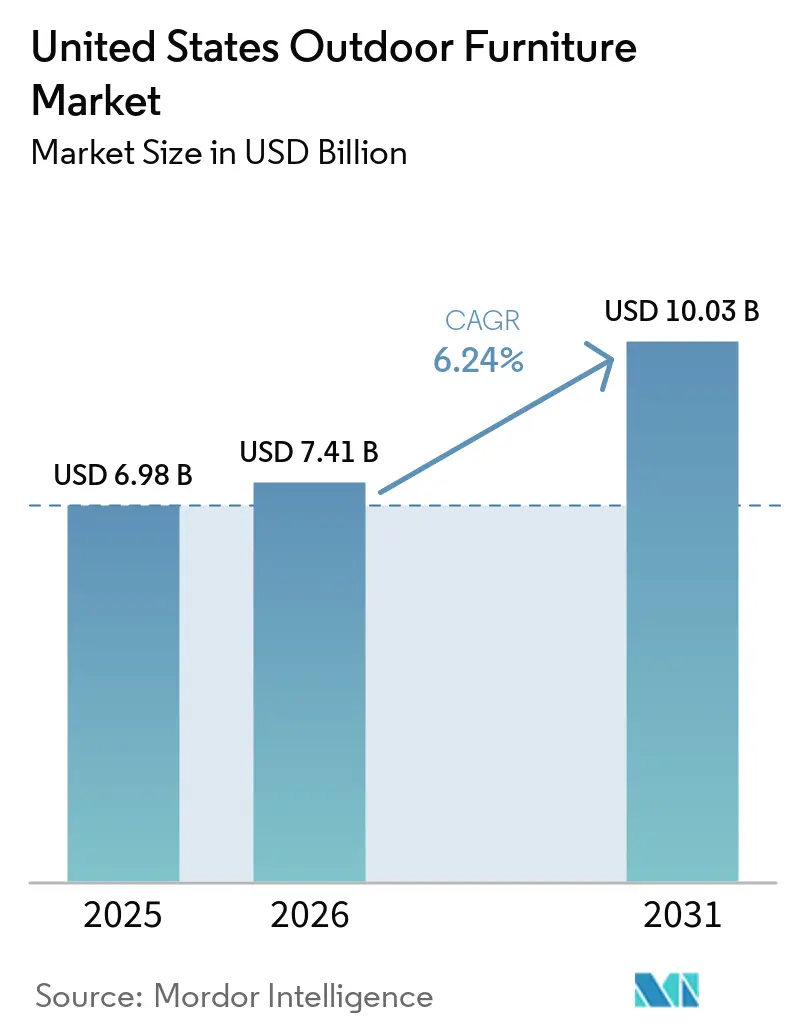
米国屋外家具市場規模は、2025年の69億8,000万米ドルから2026年には74億1,000万米ドルに成長し、2026年から2031年にかけて6.24%のCAGRで2031年までに100億3,000万米ドルに達すると予測されています。消費者支出の勢いは、未活用エリアを機能的な生活空間へと転換するパティオ、ポーチ、裏庭の改装に対する家庭の継続的な関心によって支えられています。商業需要は、屋外席を恒久的なレイアウトに組み込んだホスピタリティおよびフードサービス事業者によって引き続き支えられています。原材料コストと労働力の制約は、メーカーが調達ヘッジと生産効率化のバランスを取る中で、価格設定と納品戦略を形成しています。デジタルによる製品探索と設定は引き続き影響力を持ち、流通業者は高トラフィック環境における法規制適合性と耐久性要件を解決することで大型プロジェクトを獲得しています。
レポートの主要ポイント
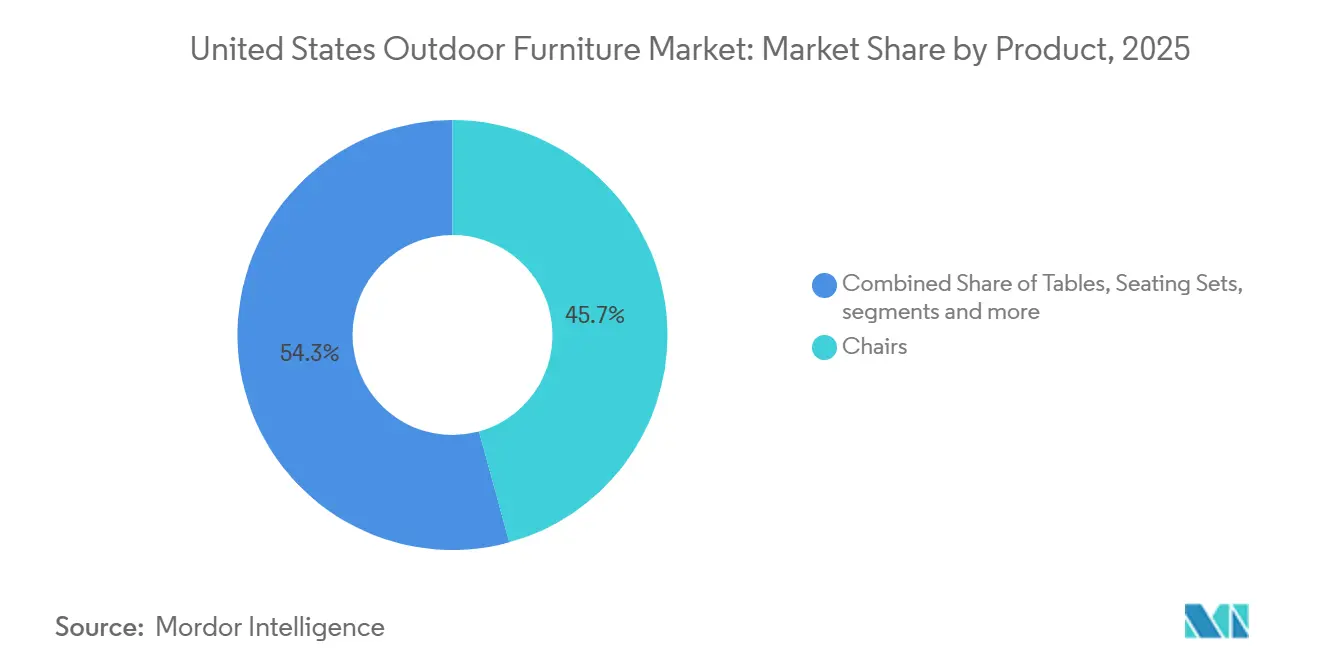
- 製品別では、椅子が2025年の米国屋外家具市場シェアの45.74%を占め、ラウンジャーおよびデイベッドの米国屋外家具市場規模は2031年にかけて9.78%のCAGRで拡大する見込みです。
- 素材別では、木材が2025年に51.36%のシェアで首位を占め、金属は2031年にかけて最速の8.76%のCAGRを記録し、米国屋外家具市場における耐久性重視の選択を裏付けています。
- エンドユーザー別では、商業セグメントが2025年に62.37%のシェアを保持し、住宅用途の米国屋外家具市場規模は2031年にかけて9.87%のCAGRで成長する見込みです。
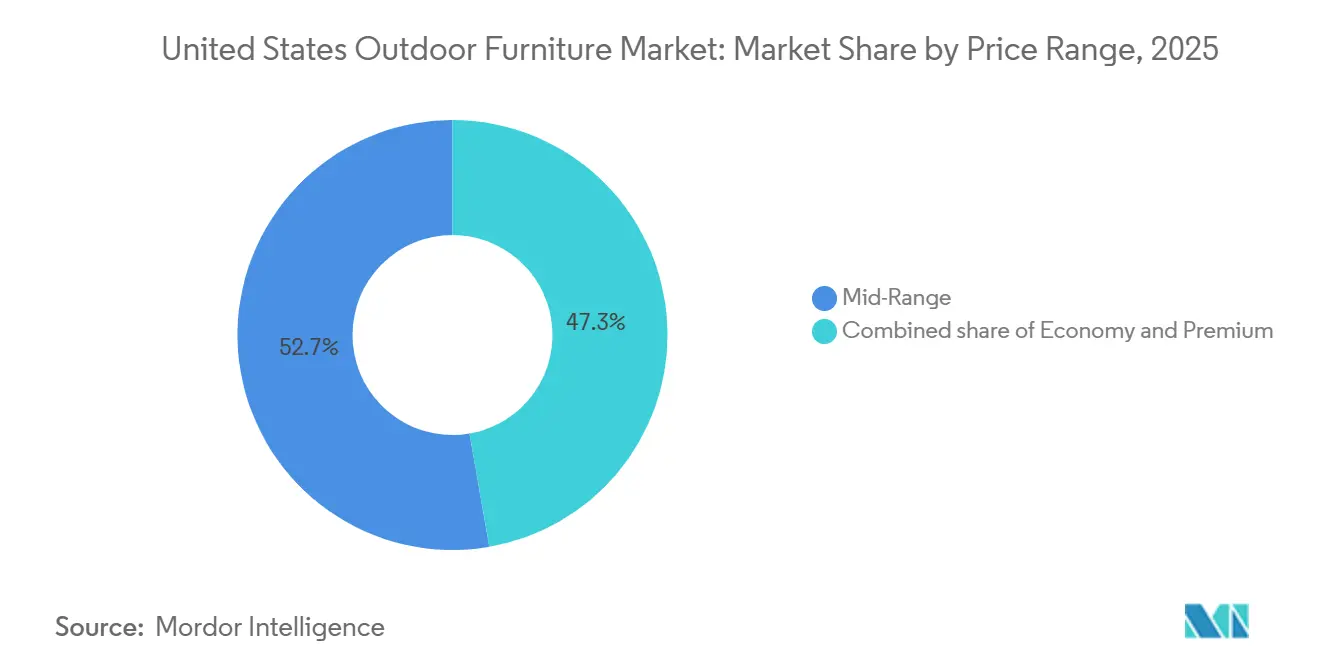
- 価格帯別では、ミドルレンジ製品が2025年に52.73%のシェアを占め、プレミアム層は米国屋外家具市場において2031年にかけて最高の9.35%のCAGRを示しています。
- 流通チャネル別では、B2Bが2025年に59.87%のシェアを占め、オンライン小売は米国屋外家具市場において2031年にかけて最速の10.32%のCAGRを記録しています。
- 地域別では、南部が2025年の米国屋外家具市場シェアの46.34%を占め、西部の米国屋外家具市場規模は2031年にかけて7.03%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国屋外家具市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リモートワーク主導の屋外リノベーション | +1.2% | テクノロジー集積都市圏(全国) | 中期(2〜4年) |
| ホスピタリティにおける屋外ダイニング拡大へのシフト | +0.8% | 都市部および観光地 | 短期(2年以内) |
| 認証木材およびリサイクルプラスチックを促進するエコ規制 | +0.7% | 沿岸州 | 長期(4年以上) |
| サンベルト地域の住宅ブームによるパティオ支出の増加 | +1.0% | フロリダ州、テキサス州、アリゾナ州、カリフォルニア州 | 中期(2〜4年) |
| 照明および充電機能を備えたスマート対応家具 | +0.5% | 富裕層の郊外および都市部 | 中期(2〜4年) |
| AR可視化ツールを活用したオンライン小売の急増 | +0.6% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
リモートワーク主導の屋外リノベーション
リモートワークの定着化により、パティオやポーチが日常生活の延長として機能するようになり、家庭における屋外エリアの活用方法が変化しています。2025年には、米国消費者の59%が新しい屋外家具の購入を計画していると回答し、ミレニアル世代が76%と最も高い購入意向を示しており、在宅エンターテインメントやテレワークルーティンにおけるシーティングおよびダイニング製品の役割が強化されています[1]。屋外スペースをアップグレードした消費者は、設置後にリラックスやエンターテインメントに費やす時間が増えると報告しており、このカテゴリーを一度限りの季節的購入ではなく、買い替えサイクルに乗せ続けています。南部および西部の嗜好は、屋根付き屋外ルーム、ファイヤーフィーチャー、屋外キッチンを重視しており、耐候性素材とコンフォート重視の張り地の両方に対する需要を支えています。住宅セグメントはこれらのパターンから恩恵を受け、屋外資産の家庭利用が米国の家庭生活の標準的な一部となるにつれ、2031年まで最速の成長見通しを維持しています。
ホスピタリティにおける屋外ダイニング拡大へのシフト
レストランやホテルの事業者は、法令化された許可プログラムを活用することで、仮設の屋外席を標準的な運営形態に移行させています。ニューヨーク市の「Dining Out NYC」ルールは配置、安全性、構造物に関する明確なパラメーターを設定し、ポートランドなどの都市は年間手数料と面積ベースの料金を伴う許可種別を設け、年間を通じた屋外営業を正式化しています[2]。アクセシビリティ規則は固定テーブルの周囲に明確な床面積と適合した面高さを要求しており、事業者はADA(障害を持つアメリカ人法)ガイダンスに適合したコントラクトグレードの家具を選択するよう促されています。業界はまた、BIFMAのOF-2025フレームワークを通じて構造的完全性と促進耐候性の基準を統合することで、屋外性能試験を進化させています。これらの政策と基準は、都市部およびリゾート地における高稼働率と一致しており、耐久性のあるシーティング、テーブル、シェードシステムの大量注文を支えています。
認証木材およびリサイクルプラスチックを促進するエコ規制
複合木材製品のコンプライアンス要件はホルムアルデヒド排出量を特定レベルに制限しており、独立認証および責任ある調達と整合しています。カリフォルニア州の消費者製品規則はメンテナンス製品中の揮発性有機化合物を制限し、家具ケア用の高地球温暖化係数化合物を禁止しており、商業環境における製品選択を形成しています。業界のスコアカードは木材調達において先進企業と遅れている企業が混在していることを示しており、一部の小売業者やブランドは高い評価を達成し、他は進捗計画を文書化しています。木材については、FSC認証と監査済みのサプライチェーンが購買者に調達方針や自治体要件を支える文書を提供しています。これらの規制と市場イニシアチブが相まって、リサイクル樹脂、認証無垢材、低排出仕上げへの関心が高まっています[3]。
サンベルト地域の住宅ブームによるパティオ支出の増加
新規住宅建設活動は南部および西部に集中しており、一戸建て住宅やタウンホームにはパティオや屋根付き屋外スペースが含まれることが多くなっています。2025年8月、南部では季節調整済み年率換算で667,000件の着工が記録され、全国活動のほぼ半分を占めており、椅子、ダイニングセット、統合型シェードの一世帯当たり購入額の増加を支えています。西部でも2025年中に一戸建て活動が回復し、熱と日光への露出に耐えるプレミアム素材の調達増加と相関しています。近年、建設業者は新規一戸建て着工の大部分にパティオを含めており、屋根付きルームや屋外キッチンへの住宅所有者の関心と一致しています。これらの構造的な追い風は南部のシェアリーダーシップを維持し、西部の市場平均を上回る成長プロファイルを支えています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 木材およびアルミニウムの価格変動 | -0.6% | 全国、国内メーカーへの影響が大きい | 短期(2年以内) |
| 家具製造における熟練労働力不足 | -0.4% | ノースカロライナ州、ミシガン州、カリフォルニア州の拠点 | 中期(2〜4年) |
| クッションに対する防火・VOCコンプライアンスコスト | -0.3% | カリフォルニア州および同調州 | 長期(4年以上) |
| 流通拠点の削減と物流ボトルネック | -0.2% | 全国の貨物輸送回廊 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
木材およびアルミニウムの価格変動
コモディティ原材料の価格変動は、木材および金属ベースの屋外家具のマージンと価格戦略を圧迫しています。メーカーは2025年にヘッジ、サプライヤーの多様化、部品表コストへの露出を管理するための設計最適化への取り組みを強化しました。家具カテゴリーの在庫水準は2025年中に上昇し、企業が遅延リスクと在庫保有コストのトレードオフのバランスを取ったことで、バリューチェーン全体にわたる慎重な在庫計画が示されています。段階的な品揃えとプレミアム化は、性能と耐用年数を差別化することでコストインフレを部分的に相殺し、コントラクトグレードのカテゴリーは仕様を活用してより高い価格帯を正当化しています。これらの状況は、適切な場合にリサイクル樹脂、コスト性能プロファイルが有利なアルミニウム合金、および工学的木材代替品の使用を促進しています。
家具製造における熟練労働力不足
家具メーカーは2025年中に複数の製造拠点で設備稼働率を低下させる継続的な採用課題に直面しました。家具製造業の雇用は2025年後半に減少し、企業は張り職人、熟練木工職人、CNC技術者の採用に困難を報告しました。他の職種との賃金格差や長期的なキャリアパスが限られているという認識が採用の重荷となっており、企業は自動化と的を絞った研修パートナーシップの探索を余儀なくされています。業界の雇用統計は年間を通じて顕著な雇用喪失を示しており、複雑な製品の製造・納品期間の延長に関する報告と一致しています。研修投資と的を絞ったプログラムが進行中ですが、公式予測では生産性向上により特定の職種において長期的に緩やかな減少が見込まれています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:数量リーダーと急成長ニッチの融合
椅子は2025年の米国屋外家具市場の45.74%を占め、高い販売数量、ダイニングおよびラウンジセットにおける多様なフォーマット、安定した買い替えサイクルによって牽引されました。2024年には、ラウンジシーティングが人気を集め、速乾性クッションと耐候性張り地を備えたコンフォート重視のデザインへの需要が高まりました。公共シーティングエリアのアクセシビリティガイドライン(床面積と高さ基準への適合を要求)は、商業用設備への需要を支えました。ダイニングセットと会話セットは協調購入の恩恵を受け、住宅やレストランに一体感のある屋外空間を創出しました。ラウンジャーおよびデイベッドは9.78%のCAGRで成長し、リラクゼーション、プールサイドでの使用、シームレスな室内外の移行に対する消費者の嗜好を反映しています。
米国屋外家具市場における製品の嗜好は、入手可能性、耐久性、美観のバランスを取っています。椅子は住宅のパティオや商業用テラスに不可欠であり、最小限の調整で日常の食事から大規模な集まりまで対応します。ラウンジャーおよびデイベッドの台頭は、余暇や社交活動のための多機能屋外空間へのトレンドと一致しています。テーブルはダイニングエリアとコーヒーエリアの中心となり、モジュラーシーティングセットは協調購入を好む買い物客を引き付けています。ホスピタリティおよび自治体の購買者は、メンテナンスと交換を簡素化するために仕様を標準化することで、コントラクトグレード製品への需要を維持しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


素材別:木材の優位性と金属の勢い
木材は2025年に51.36%の市場シェアを占め、自然な美観、修復性、チークなどのプレミアム樹種が需要を牽引しました。金属は耐食性と構造的強度により、米国屋外家具市場において8.76%のCAGRを達成しました。責任ある木材調達の実践において優れた企業は少数でしたが、大手小売業者は認証済み調達とトレーサビリティを推進しました。籐家具も、パティオ、ポーチ、屋根付き屋外スペースに自然な美観と軽量デザインを求める購買者に支持されています。塩水噴霧試験および熱サイクル試験は、コントラクトグレードと住宅グレードの製品を差別化します。リサイクルHDPEなどのプラスチックおよびポリマーは、エコノミーおよびミドルレンジセグメントで主流となっており、耐候性を損なうことなくメンテナンスを軽減します。複合木材サプライヤーは、高温気候向けにリサイクルコンテンツと熱緩和技術革新を強調しています。
ホルムアルデヒド排出に関する規制上の制限は、材料およびコーティングの選択に影響を与えています。西海岸および北東部市場の調達方針は、認証済み木材および低VOC製品を優先しています。自治体および商業購買者がエコラベリングとライフサイクルへの配慮に沿う中、リサイクル樹脂の採用が拡大しています。金属は沿岸部および多湿地域での人気が高まっており、アルミフレームと粉体塗装が耐久性と予測可能なメンテナンスを提供しています。粉体塗装化学および締結具の選択における進歩が、腐食と熱膨張に対応しています。材料の組み合わせは、米国屋外家具市場における実用的なユースケース、建築基準、および持続可能性へのコミットメントを反映しています。
エンドユーザー別:商業規模と住宅成長の融合
商業セグメントは2025年の米国屋外家具市場において62.37%のシェアを保持し、ホスピタリティダイニング、企業キャンパス、公共スペースによって牽引されました。住宅セグメントは2031年にかけて9.87%のCAGRで成長する見込みです。恒久的な屋外ダイニングプログラムとADA規制は、安全性とコンプライアンスを確保するために構造的および耐候性基準を満たす耐久性のあるコントラクトグレード製品を優先しています。住宅購買者は仕事と余暇のためにパティオやポーチに投資しており、屋外スペースへの広範なアクセスに支えられています。この二重トラックの需要は、大量調達と消費者購入の両方を支えています。
住宅所有者は屋根付きエリア、ファイヤーフィーチャー、屋外キッチンを優先し、耐久性のあるテーブル、ラウンジシーティング、ダイニングセットへの需要を高めています。商業顧客はアクセスルートを維持しながら座席数を最大化することに注力し、スタッキングチェア、安定したテーブル、モジュラーシェードシステムを好んでいます。サプライパートナーは複数拠点への展開に向けた仕様サポートと設置サービスで差別化しています。住宅購買者はデジタルツールと店舗訪問を活用して、価格帯をまたいで仕上げ、クッション、フレーム素材を比較しています。これらの嗜好は米国屋外家具産業における品揃えと在庫戦略を形成しています。
価格帯別:ミドルレンジの数量とプレミアムの加速
ミドルレンジ製品は2025年に市場の52.73%を占め、手頃な価格と耐久性に対する消費者需要によって牽引されました。米国屋外家具市場のプレミアム製品は2031年にかけて9.35%のCAGRで成長する見込みです。ラグジュアリーコレクションは独占的なデザイン、プレミアム素材、長期保証を重視し、より高い価格帯とリピート購入で富裕層世帯を引き付けています。複合ブランドは日当たりの良い環境向けにリサイクルコンテンツと熱拡散技術に注力しています。消費者は実用性を優先し、協調セットと交換クッションを通じてミドルレンジ需要を安定させながら、ぴったり合うアイテムに投資しています。エコノミー品揃えは、賃貸物件、セカンドホーム、季節的使用における予算重視の購買者に引き続き関連性を持っています。
プレミアムの成長は、テクノロジー統合、デザイナーコラボレーション、完全な屋外セットアップを紹介するキュレーションカタログによって支えられています。ミドルレンジの数量はホームセンター、専門小売業者、ダイレクト・トゥ・コンシューマープラットフォームを通じて流通し、素材の組み合わせと効率化された物流を活用して価格帯を管理しています。プレミアムセグメントは保証とサービスレベルで差別化し、バリュー層は組み立てのしやすさと入手可能性に注力しています。小売業者は集合住宅やホスピタリティプロジェクトの地域の気候と法規制要件に合わせて品揃えを調整しています。この価格セグメンテーションにより、米国屋外家具市場全体でターゲットを絞ったマーケティングと効率的な在庫計画が可能になっています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
流通チャネル別:B2Bの規模とオンラインの破壊的革新
B2Bは2025年に59.87%のシェアを占め、流通業者とコントラクトパートナーがホスピタリティ施設や公共スペースを整備する一方、オンライン小売は米国屋外家具市場において2031年にかけて10.32%のCAGRを記録しました。流通契約は複合レーリングおよびデッキシステムの地理的カバレッジを拡大し、家具ゾーンを含む統合プロジェクトを支援しています。自治体やキャンパスの購買者は仕様サポートと設置の専門知識に依存しており、コントラクト重視のチャネルの役割を強化しています。小売B2Cおよび専門店は、即時入手可能性とシェードおよびファイヤーフィーチャーを伴うキュレーションセットの展示を通じて住宅向け数量を獲得しています。ダイレクト・トゥ・コンシューマーブランドはデジタル探索と選択されたショールームを組み合わせ、納品期間を短縮し設定を簡素化しています。
オムニチャネル戦略は、購買者が仕上げ、テキスタイル、人間工学を評価できるカタログ、電子商取引、体験センターを橋渡ししています。コントラクトチームはADA適合性と電動要素の防塵防水性能に注力し、高トラフィック場所での実績ある製品の選択を促進しています。小売業者は主要価格帯でプライベートラベルプログラムを拡大し、ブランドは損傷と返品を削減するために包装とラストマイルサービスを改善しています。オンラインリサーチ行動は、QRコードによる設定ガイドとスウォッチサンプリングを通じて店舗でのコンバージョンに影響を与えています。購買者が米国屋外家具市場において一貫した情報と信頼できるリードタイムを期待するにつれ、このチャネルの組み合わせは進化し続けています。
地域分析
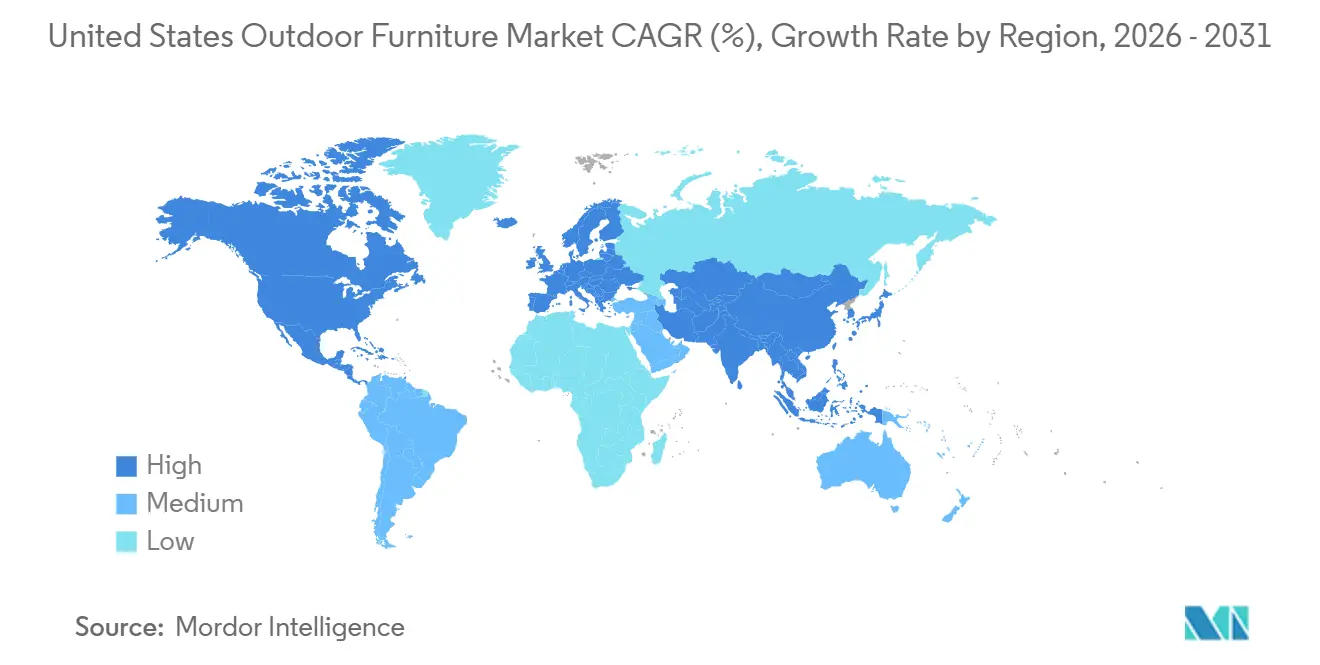
南部は2025年に46.34%の市場シェアを保持し、好ましい気候、世帯の移住、屋外スペースを重視した一戸建て建設によって牽引されました。南部の住宅着工数は2025年8月に季節調整済み年率換算で667,000件に達し、ダイニングセット、ラウンジシーティング、シェード構造物への需要を維持しています。リゾート回廊や都市部でのホスピタリティ展開により、屋外席が仮設から恒久的なインフラへと移行しました。南部拠点の既存の製造リソースと業界団体が持続可能性の実践とコンプライアンスを導いています。主要カテゴリーにおける輸入依存度の高さが、コスト変動時の調達戦略に影響を与えています。
西部は沿岸都市圏における建設活動の増加とプレミアム製品への需要に支えられ、2031年にかけて7.03%のCAGRを達成する見込みです。2025年に一戸建て着工が回復し、熱と日光に適した耐久性の高い低メンテナンス素材の購入を促進しました。西部の都市における自治体の屋外ダイニングフレームワークは、公共広場やパークレットの利用増加と一致しています。複合サプライヤーは製品の入手可能性を向上させるために流通ネットワークを拡大しました。熱管理とUV保護技術の革新が西部の購買者の間で支持を得ています。
中西部と北東部は安定した買い替え需要と短い屋外シーズンで小さなシェアを占めています。中西部は2025年8月に季節調整済み年率換算で220,000件の住宅着工を記録し、パティオおよびポーチの設置需要を維持しています。北東部市場は都市の密度と歴史的地区を、特定のアクセシビリティ配慮が必要な屋外スペースとバランスさせています。メーカーと流通業者は、耐久性のあるモジュラーおよび耐候性素材、保護カバー、限られたスペースのためのコンパクトな構成で四季を通じたユースケースをサポートしています。

規制環境
米国のアウトドア家具市場は、調達と着地コストに影響を与える連邦の製品安全監督と貿易政策によって形成されている。米国消費者製品安全委員会(CPSC)は消費者製品安全に関する主要な連邦機関であり、特定分野には義務的要件が適用される(例えば、ASTM F2057-23を組み込んだ16 CFR Part 1261のSTURDY Act由来の衣類収納ユニット規則)。また、消費者製品安全法に基づく一般的な安全義務も存在する。アウトドア家具は単一の義務的基準で統一的に対象とされているわけではないが、コンプライアンスプログラムは通常、表面塗装の鉛制限や、該当する場合の子供用製品の認証にまで及ぶ。
木材および金属を原料とするアウトドア家具にとって、貿易措置は重要な外部コンプライアンス変数となっている。Section 232に基づき、2025年10月14日以降、特定の家具カテゴリーに25%の従価関税が適用されており、2026年1月1日に予定されていた張り椅子家具、キャビネット、洗面台に対する関税引き上げは、大統領布告により少なくとも2027年1月1日まで延期された。2026年4月6日の布告はまた、金属部品を含む対象家具のSection 232関税算定方法を修正し、評価基準を金属含有価値から関税上の全価値へと移行させたため、輸入業者やブランドが品揃えを構築する際の製品構成および関税分類の規律の重要性が高まっている。
バリューチェーン分析
米国におけるアウトドア家具のバリューチェーンは、原材料(木材、アルミニウム、リサイクルHDPEなどのポリマー)、部品加工(粉体塗装、締結部品、クッション、張り材)、製造・組立(国内生産と海外製完成品の組み合わせ)、そして住宅向け小売および商業・契約チャネルへの多形態流通に及ぶ。輸入は市場供給の大きな部分を占め続けており、需要の約半分以上とされることが多く、中国が主要な供給源であり続ける一方で、ベトナムやインドなどの代替産地も拡大している。この依存度は、輸送費の変動性、関税、リードタイムのリスクへの露出を高めており、特に金属フレームや複合材料を用いたセットにおいて顕著である。
下流では、流通は高流通量のオムニチャネル小売(ホームセンター、専門店、ブランド直販サイト)と、耐久性やコンプライアンス文書が重視されるホスピタリティ、キャンパス、公共空間向けの仕様主導のB2B調達とに分かれている。Williams-Sonomaや専門アウトドアブランドを含む垂直統合型小売業者やブランドプラットフォームは品揃えと価格設定に影響を与え、POLYWOODやHomecrestなどの国内メーカーは独自素材と国内製造を重視することで輸入混乱への露出を減らしている。USMCAによるメキシコ向け関税優遇はフレームや組立済み製品の調達に影響を与える可能性があり、2025~2026年の投入コスト変動と物流制約の環境は、グローバル調達と国内組立・市場近接型流通を組み合わせたハイブリッドモデルを強化している。
競合ランドスケープ
米国屋外家具市場は、耐久性、デザイン、サービスで競合する確立されたブランド、ニッチプレーヤー、ダイレクト・トゥ・コンシューマー参入企業で構成されています。Trex Companyは高いリサイクルコンテンツを持つ複合技術を活用して関連カテゴリーとアクセサリーに拡大しています。同社は2026年に予定されている施設拡張と熱緩和表面技術のための設備投資を発表しました。地域の建築資材流通業者とのパートナーシップにより西部州全体への展開が拡大し、Trexは家具ゾーンとデッキおよびレーリングを組み合わせた統合ソリューションを提供できるようになっています。
RHは独占的なデザイナーコレクション、プレミアム素材、完全な屋外ルームセットアップでラグジュアリーセグメントにおいて差別化を図っています[4]。2025年の屋外ソースブックでは40以上のコレクションが紹介され、洗練されたスタイルのプレミアムチーク材、アルミニウム、全天候型ウィッカーが強調されています。デザイナーやシェードメーカーとのコラボレーションにより、一貫した美観と柔軟な仕様が確保されています。カタログとギャラリーは効果的な販売ツールとして機能し、ラウンジ、ダイニング、プールサイドのアレンジメントなどセットベースの購入を促進しています。このプレミアムフォーカスは、米国屋外家具市場における高い注文単価とブランドロイヤルティを促進しています。
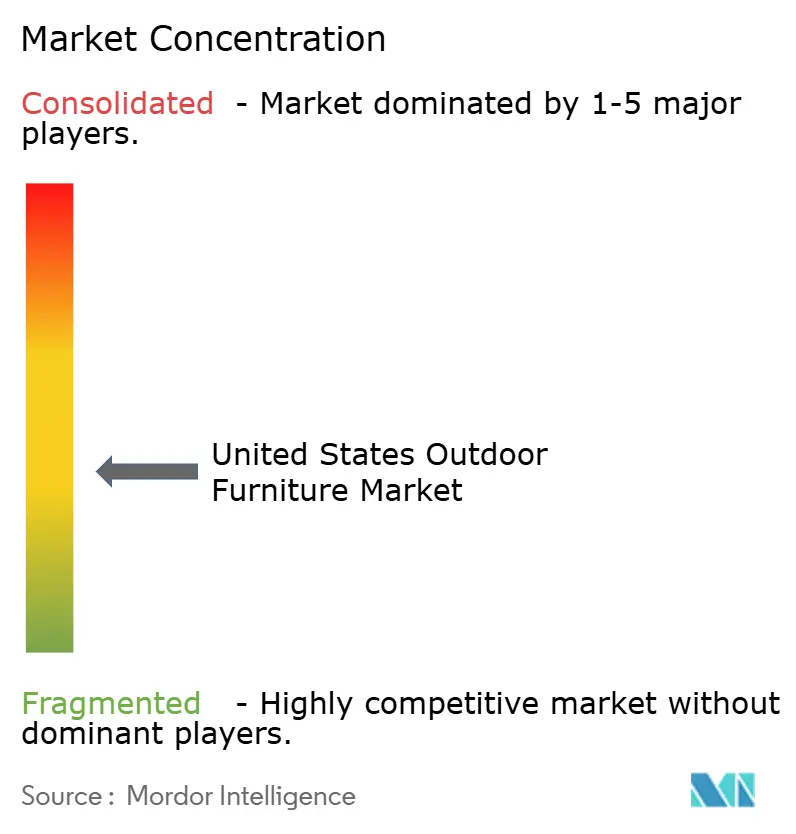
PolywoodとYardbirdは、競争を形成する素材革新とオムニチャネル戦略の役割を浮き彫りにしています。Polywoodは国内製造を拡大し、複数年保証に支えられた表面性能と色保持を向上させる独自の木材技術を導入しています。Yardbirdはデジタルファーストのアプローチと拡大する物理的タッチポイントを組み合わせ、再生プラスチックと海洋由来プラスチックを強調しています。大手小売業者はプライベートラベルプログラムと全国流通に依存し、専門ディーラーはカスタム設定とキュレーション品揃えに注力しています。市場は適度に分散しており、素材科学、ブランドデザイン、チャネル戦略によって差別化が促進されています。
米国屋外家具産業リーダー
-
Ashley Furniture Industries Inc.
-
Brown Jordan Inc.
-
Home Depot Product Authority LLC
-
Lowe's Companies Inc.
-
Williams-Sonoma Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
視覚化・カスタマイズツールと連動したオムニチャネル販売は、オンライン小売が他のチャネルよりも速く成長し、購買者がセット購入を確定する前にデジタル発見から始めることが増えている中で、明確なホワイトスペース領域となっている。オンラインカスタマイズ(仕上げやクッションの選択を含む)と実店舗の接点、サンプル、より速い配送期間を結びつけるブランドは、ラウンジャーやデイベッドなどの高価値カテゴリーをより効果的に獲得でき、気候条件や使用強度に適した選択の精度も向上させることができる。市場には、耐久性とアクセシビリティのニーズに対応する商業購買者を支援する仕様先行型の提供にも余地があり、主要都市でのアウトドアダイニングプログラムの制度化の進展や、BIFMA OF-2025などのアウトドア家具向け性能試験フレームワークの利用増加がこれを支えている。
素材・製造分野のイノベーションも近い将来の機会であり、特に高UVおよび沿岸環境において保守を減らし耐用年数を延ばす製品、ASTM G154に準拠したUV耐性試験や、商業用テキスタイルで該当する場合の難燃性の検討を含む製品にその機会がある。隣接するアウトドアリビング製造分野への投資活動は、生産能力と地域対応力への持続的な関心を示している。2026年7月、Deckorators(UFP Industries)はニューヨーク州ラッカワナに253,310平方フィートの生産施設を開設し、Surestoneテクノロジーデッキング製品の生産能力を増強した。これは、家具、デッキング、レールが一括購入される場合の統合プロジェクト需要を支えるものである。同時に、2026年4月の金属部品を含む一部製品に対するSection 232関税算定方法の変更は、価値再設計、リサイクルポリマーを含む代替材料ミックス、サプライチェーンの多様化が中価格帯からプレミアム帯にわたる価格帯を守るための商業上の論拠を高めている。
最近の業界動向
- 2026年7月:Ashley Furniture Industries Inc.は、2026年アウトドアマーケットをAmericasMartで2026年7月21~23日に開催予定とし、大規模で小売準備の整った品揃え(15,000SKU超)をディーラー受注向けに展開した。このイベント形式は、小売業者が季節的な需要の急増とともにリードタイムを管理する中で、より速い商品レビューと補充計画を支援する。
- 2025年12月:Brown Jordanはアウトドア照明分野に進出し、TerraとSoraの2モデルのソーラー式ランタンを発表した。この動きは座席やテーブルを超えてラインを拡大し、フルルームのアウトドアパッケージを求める住宅・ホスピタリティ購買者に対するクロスセルの可能性を強化する。
- 2025年4月:Brown JordanはKravetと提携し、Kravet x Brown Jordanアウトドア家具コレクションを立ち上げた。この協業は、デザイン主導のコレクションによる継続的なプレミアム化を強調し、テキスタイルとフレーム全体で調和した美観を重視する高マージンチャネルにおいて、サプライヤーに差別化された選択肢を提供する。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査では、米国において開放型の住宅用および商業用スペース向けに販売された屋外家具から生じる収益を対象とし、小売チャネルおよびプロジェクトチャネルを通じて購入される一般的なパティオおよびガーデン用品を含みます。
対象外の範囲:中古家具の再販、屋内専用家具、および主に携帯型屋外レクリエーション向けに設計されたキャンプ用家具は除外します。
セグンテーション概要
- 製品別
- 椅子
- テーブル
- シーティングセット
- ラウンジャーおよびデイベッド
- ダイニングセット
- その他の製品
- 素材別
- 木材
- 金属
- プラスチックおよびポリマー
- その他の素材
- エンドユーザー別
- 住宅用
- 商業用
- 価格帯別
- エコノミー
- ミドルレンジ
- プレミアム
- 流通チャネル別
- 小売/B2Cチャネル
- ホームセンター
- 専門店
- オンライン
- その他の流通チャネル
- B2Bチャネル/コントラクター
- 小売/B2Cチャネル
- 地域別
- 北東部
- 中西部
- 南部
- 西部
データソース、市場規模算定、および検証
デスクリサーチ
まずデスクリサーチを実施し、米国における屋外家具の定義を明確にするとともに、毎年同じ方法で追跡可能なインプットを収集します。公的および公式ソースは、需要と価格設定に関する信頼性の高いコンテキストを提供します。具体的には、米国国勢調査局の住宅および小売指標、労働統計局の消費者物価および支出系列、関連家具カテゴリーに関する米国国際貿易委員会の貿易統計、ならびに資金調達条件に関連する連邦準備制度の金利シグナルが含まれます。
これらのシグナルを実用的なモデルに変するため、企業の財務報告書、投資家向けプレゼンテーション、業界団体のウェブサイト、および信頼性の高い報道を精査し、製品ミックスの変化、チャネルの勢い、および価格設定の動向を把握します。一部では、企業財務、ニューススクリーニング、および特許調査をサポートする有料サブスクリプションを活用し、クロスチェックの効率化と見落としの低減を図っています。ここに記載されたデスクリサーチのソースは網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開資料も参照しています。
一次インタビューおよびサーベイ
一次調査では、製造業者、輸入業者、流通業者、小売業者、ならびにホスピタリティ事業者や不動産管理者などの商業購買者を対象に、専門家インタビューおよび構造化サーベイを実施し、製品の価格設定と購買実態に即した前提条件を維持しています。これらの対話を通じて、オフライン対オンラインの分割、プロモーションが実現価格に与える影響、および住宅の裏庭や商業施設における買い替え需要のペースを検証します。デスクリサーチのインプットに相違が生じた場合は、回答者に再確認を行い、モデルを確定する前に現実的な範囲を確認します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:32% | 最高経営幹部(CXO):15% |
| 中位層:53% | 部門・ユニットリーダー:30% |
| 中小規模プレイヤー:15% | マネージャー:55% |
市場規模算定と予測
規模算定はトップダウンおよびボトムアップの手法を用いて構築されます。まず米国の住宅活動、屋外生活関連の支出シグナル、および家具貿易フローから需要プールを再構築し、次に選択的なサプライヤーおよびチャネルの概算を用いて結果を検証します。これらのボトムアップ検証は実用的に保たれており、製品タイプ別のサンプル価格帯、観察されたチャネル値引き、および通常春夏にピークを迎えるインタビューで確認された販売実績パターンなどが含まれます。
モデルの主要インプットには、住宅着工件数とリモデリングの勢い、四半期別の季節性、材料ミックス別の平均販売価格の動向、家具購入におけるオンライン浸透率、よびホスピタリティ施設のパティオにおける商業的な更新サイクルが含まれます。予測にあたっては、シナリオ分析を適用し、主要ドライバーに対する単純なトレンド平滑化によって誘導した後、一次回答者とのレビューを経て価格と数量の推移を現実的に保ちます。企業レベルの積み上げが不可能な場合、ギャップは過度に細かい分割を強制するのではなく、一貫した価格×数量ロジックを用いて絞り込まれた有界範囲で処理されます。
データ検証と更新サイクル
独立したシグナル間のトライアンギュレーションを通じてアウトプットを検証し、総計レベルおよび住宅用対商業用、オフライン対オンラインなどの主要区分において分散チェックを実施します。外れ値はレビューされ、前提条件が再検討され、最終数値が観察可能な需要および価格シグナルと一致するようモデルが再計算されます。
レポートは年次で更新され、消費者支出、プロモーション強度、または価格設定に影響するインプットコストを変化させる重要なイベントが発生した場合には中間更新が行われます。納品前に、アナリストが最新の公開指標および最近のインタビューフィードバックを改めて精査し、複数段階の社内レビューを経て最終数値が承認されます。
Mordor Intelligenceの米国屋外家具市場推計と他の公表推計との比較
米国屋外家具の公表市場規模はしばしば乖離しますが、これは表面上は対象範囲が類似して見えるものの、含まれる品目、価格設定の基準、および基準年が必ずしも一致していないためです。また、企業がオンライン値引き、季節的な販売曲線、および商業的な買い替え需要を分離するか単一の平均に統合するかによっても差異が生じます。
家具カテゴリーの輸入動向、住宅および小売需要指標、ならびにインタビューに基づく実現価格チェックが、Mordor Intelligenceの推計を屋外家具のみに限定し、屋外調理器具やその他の隣接する屋外生活製品を含めないための根拠となっています。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 6.98 ビリオン 米ドル(2025年) | |
| トレード出版社A | 6.90 ビリオン 米ドル(2024年) | この数値は、グリルも含むより広範な屋外設定の文脈で論じられているため、家具のみの境界が異なる解釈をされる可能性があり、製造業者レベルの需要フレーミングが比較可能なドルベースを変動させる可能性があります。 |
| 業界ブリーフB | 9.30 ビリオン 米ドル(2022年) | この数値はより早期の価格環境に基づいており、実現販売価格に影響するチャネルプロモーションとミックス変化を十分に調整せずに、より広範な平均価格を適用している可能性があります。 |
出典間の乖離は主に、年度の選択、数値が実現販売価格を反映しているかどうか、および隣接する屋外製品が合計に統合されているかどうかを反映しています。家具のみの対象範囲を一貫して維持し、繰り返し可能な需要および価格シグナルに対して合計を検証することで、毎サイクル同じ手順で更新可能なバランスの取れた数値を提供しています。


レポートで回答される主要な質問
2031年までの米国屋外家具市場の規模と成長見通しは?
米国屋外家具市場規模は2026年に74億1,000万米ドルであり、6.24%のCAGRで2031年までに100億3,000万米ドルに達すると予測されています。
米国屋外家具市場において需要をリードする製品カテゴリーはどれですか?
椅子は2025年に45.74%のシェアで数量をリードし、ラウンジャーおよびデイベッドはコンフォート重視のシーティングへの家庭の投資により最速の9.78%のCAGRを示しています。
米国屋外家具市場において売上に最も貢献している地域はどこですか?
南部は2025年に46.34%のシェアを保持し、堅調な住宅着工に支えられており、西部は2031年にかけて最速の7.03%のCAGR予測を記録しています。
持続可能性とコンプライアンスは米国屋外家具市場にどのような影響を与えていますか?
複合木材の排出量上限とメンテナンス製品のVOC制限、FSC認証およびリサイクル素材が調達と製品仕様を形成しています。
米国屋外家具市場において最も急成長しているチャネルはどれですか?
B2Bチャネルは2025年に59.87%のシェアでリードし、オンライン小売は2031年にかけて10.32%のCAGRで最速成長チャネルとなっています。
米国屋外家具市場の成長を鈍化させる可能性のある課題は何ですか?
原材料コストの変動と熟練労働力不足がマージンと生産タイミングを圧迫していますが、在庫と調達戦略が企業の短期的な圧力吸収を支援しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

