
貿易金融市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
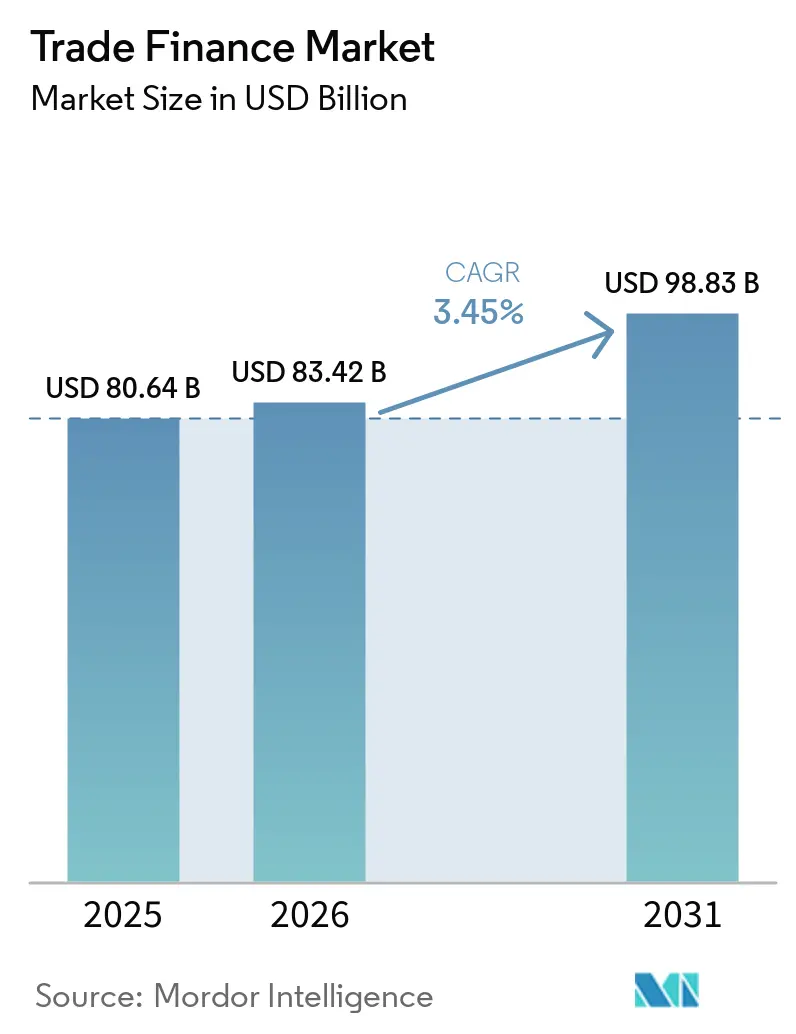
| 市場規模 (2026) | 83.42 十億米ドル |
| 市場規模 (2031) | 98.83 十億米ドル |
| Growth Rate (2026 - 2031) | 3.45 % |
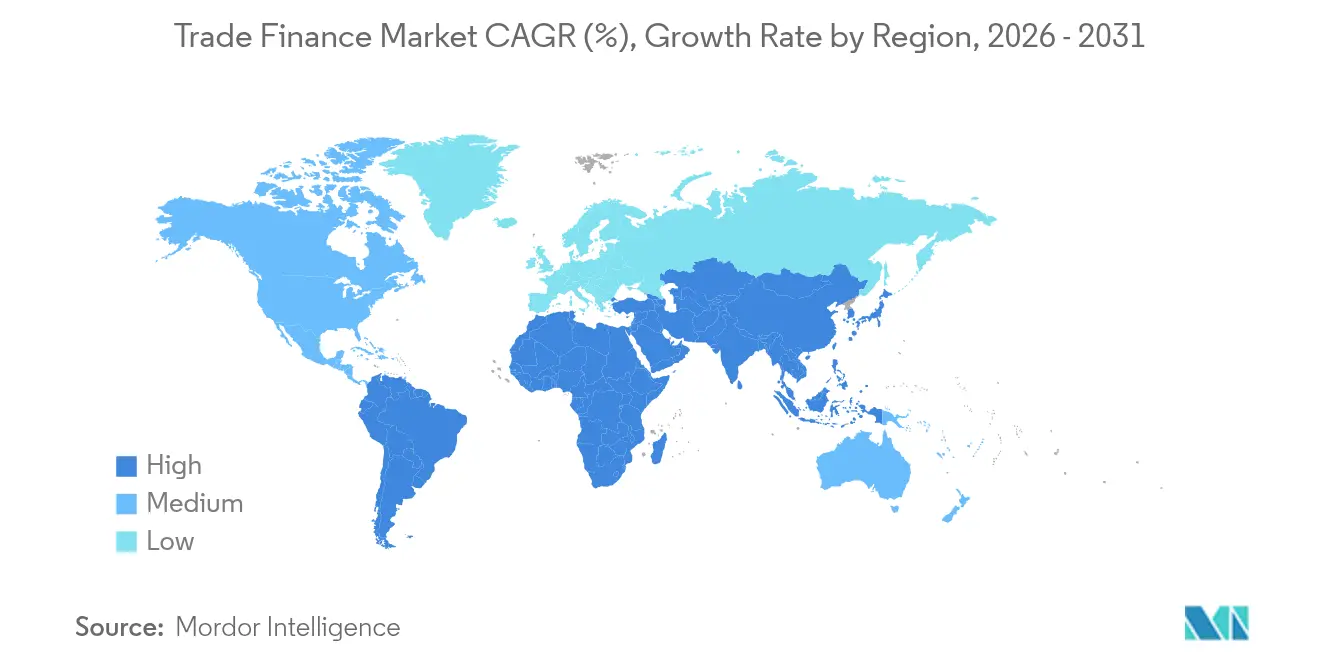
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる貿易金融市場分析
2026年の貿易金融市場規模は838億4,200万米ドルと推定され、2025年の806億4,000万米ドルから成長し、2031年には988億3,000万米ドルとなる予測で、2026年から2031年にかけて年平均成長率3.45%で成長しています。
貿易金融市場における需要は、信用状がリスクの高い回廊において依然として不可欠である一方、デジタルおよびオープンアカウント型ソリューションへと移行しています。電子的移転可能記録に関するモデル法(MLETR)による規制近代化と、ブロックチェーン導入の拡大により、書類作成の摩擦が軽減され、売掛金担保型証券に対する投資家の需要が拡大しています。中小企業の貿易金融における未解決の2兆5,000億米ドルのギャップは、引き続き銀行に圧力をかけ、フィンテックのイノベーションを促進しています。地政学的な紛争ポイントは、同時に貿易フローを方向転換させ、マネーロンダリング対策(AML)コントロールへのコンプライアンス支出を強化しています。
主なレポートのポイント
- 製品タイプ別では、書類系商品が2025年の貿易金融市場シェアの65.72%を占め支配的でしたが、非書類系商品は2031年にかけて年平均成長率4.39%で成長すると予測されています。
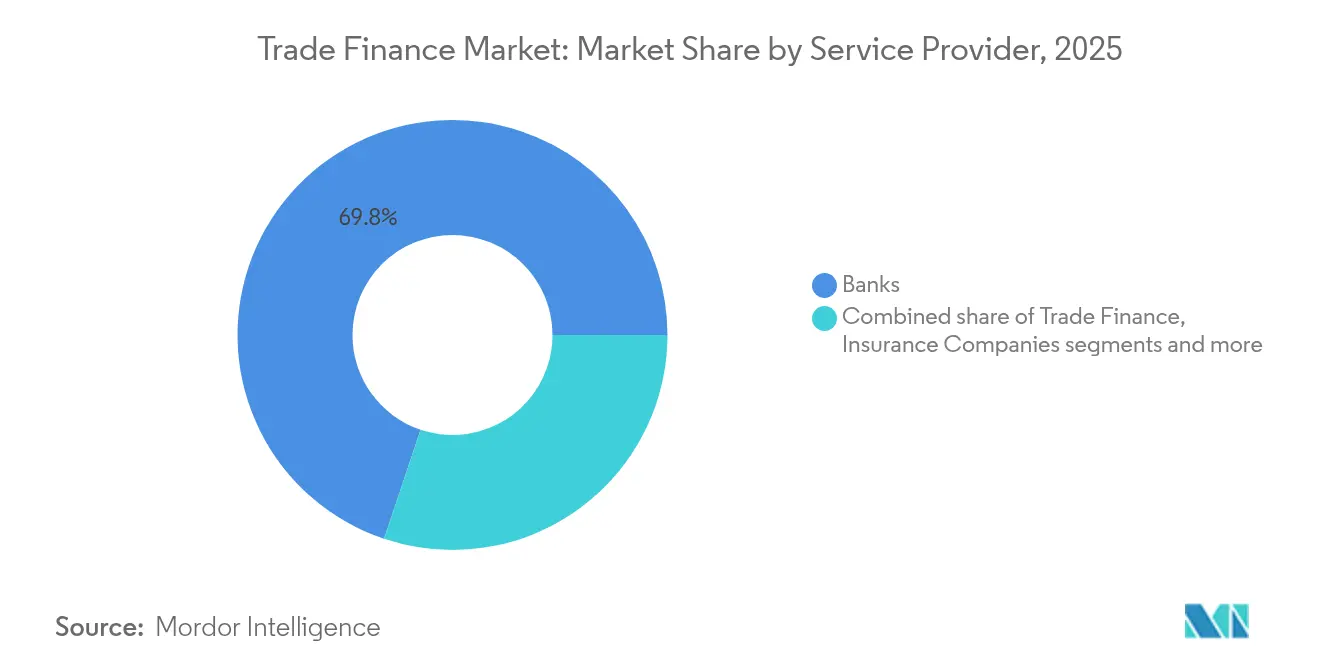
- サービスプロバイダー別では、銀行が2025年の貿易金融市場規模において収益シェアの69.84%を占め、フィンテックプラットフォームは2031年にかけて年平均成長率4.75%で拡大しています。
- 用途別では、国際取引が2025年の貿易金融市場規模の61.35%を占め、国内セグメントは2031年にかけて年平均成長率5.61%で拡大する見込みです。
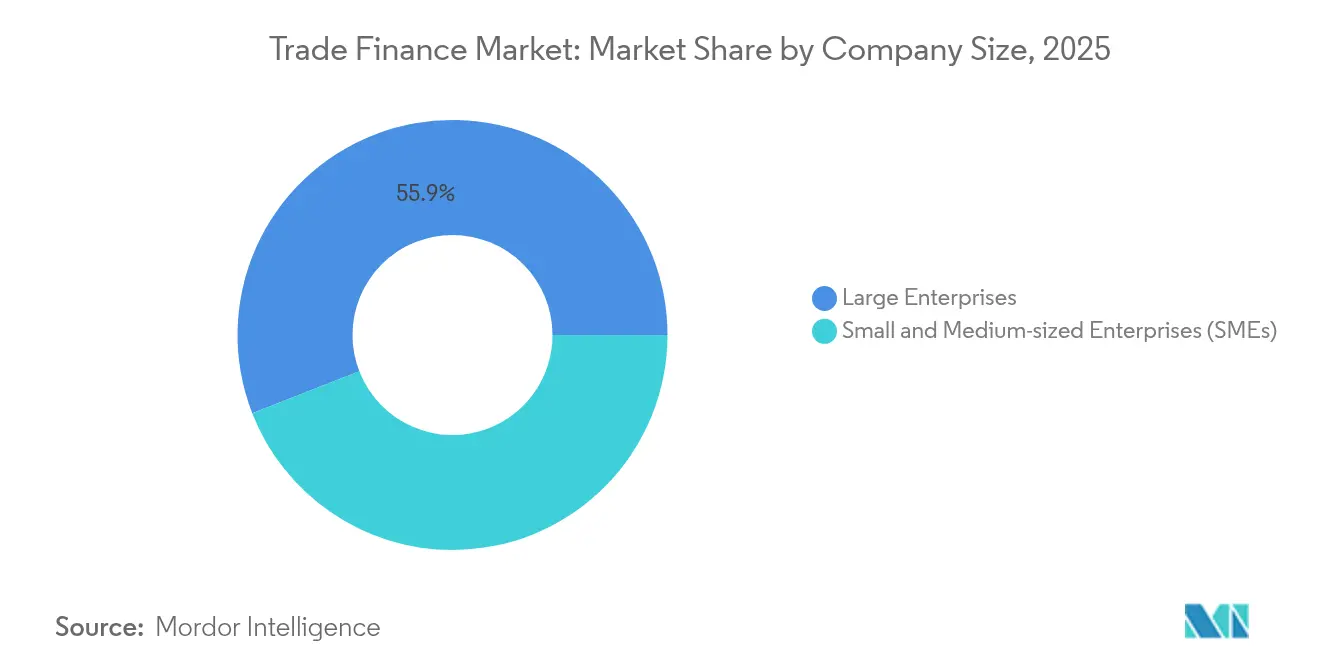
- 企業規模別では、大企業が2025年の貿易金融市場シェアの55.92%を占め、中小企業は2031年までに最も速い年平均成長率4.05%を記録すると予測されています。
- 地域別では、アジア太平洋地域が2025年の貿易金融市場シェアの38.12%を占めてトップとなり、2031年にかけて年平均成長率5.68%を達成する軌道にあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への(〜)%の影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 貿易のデジタル化とブロックチェーンの導入 | +1.2% | アジア太平洋地域と欧州が先行するグローバル | 中期(2〜4年) |
| 越境eコマースの拡大 | +0.8% | アジア太平洋地域と北米に集中するグローバル | 短期(2年以内) |
| 世界の商品貿易量の増加 | +0.6% | 新興市場が成長をけん引するグローバル | 長期(4年以上) |
| 貿易売掛金の資本市場証券化 | +0.4% | 北米とEUが中心で、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| 電子貿易書類の法的認定 | +0.5% | 英国、シンガポール、EUにおける段階的な採用 | 中期(2〜4年) |
| 法人間(B2B)決済および仮想カードのワーキングキャピタルプログラムへの組み込み | +0.3% | 北米および欧州を中心にグローバルへ拡大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
貿易のデジタル化とブロックチェーンの導入
Contourのライブブロックチェーンネットワークは、信用状の承認サイクルを10日間から24時間未満に短縮し、分散台帳が具体的なプロセス削減効果をもたらすことを証明しています。2025年9月、SWIFTは世界11,000以上の機関向けにリアルタイム決済データを記録するブロックチェーン台帳のプロトタイプを発表しました[1]SWIFT、「SWIFTが24時間365日決済のためのブロックチェーン基盤プラットフォームを発表」、swift.com。トークン化は担保プールを拡大し、銀行が資本市場で貿易売掛金を借り換えてセカンダリー流動性を引き出すことを可能にしています。これらのメリットにもかかわらず、複数のクローズドループプラットフォームが「デジタルの孤島」を生み出し、企業はマルチネットワーク接続のための相当な統合予算の確保を余儀なくされています。したがって、相互運用性ツールキットと共通データ標準は、ネットワーク全体での規模拡大に向けた前提条件となりつつあります[2]HSBC Holdings、「トークン化預金パイロット」、hsbc.com。
越境eコマースの拡大
法人間(B2B)の越境決済量は、年平均成長率5.6%で2030年までに56兆米ドルに達すると予測されており、マーケットプレイスによる調達の急増を反映しています。Walmart Businessなどの小売業者は、TreviPayのクレジット条件をチェックアウトフローに直接組み込み、従来の銀行与信枠を持たないサプライヤーのオンボーディング時間を短縮しています。買い手がデータの可視性を活用して支払いリスクを管理するにつれ、オープンアカウント構造が書類回収に取って代わるケースが増えています。銀行にとって、この移行はリアルタイムでeコマースのワークフローに信用判断をストリーミングできるAPIを中心としたプラットフォームを必要とします。その結果、融資、決済、照合が単一のデジタルチャネル上に収束する混在型サービスモデルが生まれています。
世界の商品貿易量の増加
制裁措置や船舶の迂回にもかかわらず、2024年の世界の海上貨物量は過去最高を記録し、スエズ運河の通過量が紅海のリスクにより60%減少した後、運賃は2倍に上昇しました。ベトナムやメキシコなどのコネクター経済国では、多国籍企業が地政学的不確実性を回避するために調達拠点を多様化したことで、輸出が急増しました。念のための在庫戦略は現在、金融期間を延長し、サプライヤーのキャッシュフローを緩和するサプライチェーンファイナンスへの需要を高めています。銀行は、売掛金ディスカウントと貿易信用保険を組み合わせて、売上高の成長を支援しながらバランスシートへの負担を軽減しています。世界の貿易量が増加するにつれて、より多くのカウンターパーティが融資の条件を満たすようになり、特にアジアの新興国での貿易金融ギャップの縮小に貢献しています。
貿易売掛金の資本市場証券化
短期の自己清算型資産に対する機関投資家の需要が、年金基金をTradeteqなどのプラットフォーム上のトークン化された貿易ポートフォリオへと引き寄せています。MLETRに対応した電子書類により、資産プールが法的に強制力を持ち、容易に監査可能となり、投資家を遠ざけていた従来の不透明性が解消されています。国際貿易ファイナンス協会(ITFA)の貿易金融投資エコシステムは、組成機関とストラクチャードクレジットデスクを結びつけ、銀行のバランスシートを超えたスケーラブルな配布チャネルを創出しようとしています。2025年のパイロット案件では、類似期間の従来の資産担保証券に対してスプレッドが20〜30ベーシスポイント内側に設定されており、受容が高まっていることを示しています。投資家基盤の深化により、貿易金融市場全体の容量が拡大し、中小企業の借り手に対する価格設定が徐々に緩和されています。
制約要因の影響分析*
| 制約要因 | 年平均成長率予測への(〜)%の影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 厳格なAML/KYCコンプライアンスの負担 | -0.7% | 新興市場が最も影響を受けるグローバル | 短期(2年以内) |
| 地政学的な貿易緊張と制裁措置 | -0.5% | 紛争の影響を受ける地域に集中するグローバル | 中期(2〜4年) |
| フロンティア市場におけるコルレス銀行ネットワークの縮小 | -0.4% | アフリカ、ラテンアメリカ、中央アジアのフロンティア市場 | 長期(4年以上) |
| 貿易信用保険プレミアムの上昇 | -0.3% | リスクの高い地域でより大きな影響を持つグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
厳格なAML/KYCコンプライアンスの負担
大手銀行は現在、KYCレビューに年間最大1億7,500万米ドルを支出しており、融資活動に充てる資本を圧迫しています。2025年7月に施行されるEUのAMLパッケージは、直接的な執行権限を持つ新たな監督機関を導入し、100万ユーロを超える貿易取引の書類提出基準を引き上げます。KYCワークフローを自動化している機関はわずか4%であり、オンボーディングの遅延を引き起こし、銀行の67%がよりリスクの高い中小企業との取引を終了させる要因となっています[3]Fenergo、「AML・KYCコンプライアンスコストベンチマークレポート2025」、fenergo.com。デュアルユース品のチェックには、部品表をスキャンして軍事用途にフラグを立てるAIモデルが必要ですが、この機能はほとんどのレガシーシステムには備わっていません。したがって、コンプライアンスチームは高度な分析機能を統合するか、デジタルネイティブの競合他社にシェアを奪われるリスクを負う必要があります。
地政学的な貿易緊張と制裁措置
ロシア、イラン、および特定の中国企業に対する制裁措置により、二次的なエクスポージャーリスクが拡大し、銀行は政治的ブロックごとにコルレスルートを分離することを余儀なくされています。ScienceDirectの研究では、制裁を受けた経済では貿易量よりも信用供与の低下が大きく、金融セクターの脆弱性が浮き彫りになっていることが観察されています。制裁を受けた国家と関連する石油購入者への100%関税を求める米国議会の提案は、コンプライアンス審査をさらに強化しています。デリスキングにより、2022年以降サハラ以南のアフリカへのコルレス銀行ラインがすでに21%削減されています。したがって、銀行は流動性回廊を再構築し、現地のスクリーニングが可能な地域ハブを展開する必要があり、運営コストが増加しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
書類系の優位性がデジタル化の混乱に直面証券書類型商品は、2025年の貿易金融市場シェアの65.72%を占めました。これは、信用状が不安定な取引回廊において不可欠な未払いリスク保護を提供するためです。しかし、非書類型ソリューションは4.39%のCAGRで成長軌道にあり、スピードと低手数料を重視するオープンアカウント取引によって引されています。非書類型構造における貿易金融市場の世界規模は、現在の採用曲線が維持されれば、2031年までに360億1,000万米ドルを超える可能性があります。ブロックチェーン上でデジタル化された信用状は、法的保護を維持しながら決済期間を短縮し、オープンアカウントモデルとの効率性の差を縮小しています。企業が信用保険に裏付けられた売掛金への信頼を高めるにつれ、成熟した取引回廊における書類型への依存は低下すると予想されます。
オープンアカウントの成長は、取引相手が確立された取引履歴を共有するEU域内およびNAFTA域内の輸送航路で最も顕著です。サプライチェーンファイナンスのプラットフォームは、数百のサプライヤーを同時にオンボーディングすることを簡素化しますが、これは書類集約型の書類プロセスでは非現実的な作業です。しかし、新興アフリカで事業を行う輸入業者は、外国為替の変動性とソブリンリスクの不確実性を軽減するために、引き続き銀行保証を求めています。電子船荷証券データをスマートコントラクトに組み込んだハイブリッド製品は、リアルタイムの貨物可視性を求める物流コングロマリットの間で採用が進んでいます。接続性が向上するにつれ、銀行は縮小する書類処理収益を補うために手数料体系を再調整しています。
サービスプロバイダー別:
フィンテックの圧力にさらされる銀行銀行は2025年の貿易金融市場の収益の69.84%を占め、複数通貨にわたる高額の信用状をサポートする深いバランスシートの能力を活用しています。しかしながら、フィンテック参入者は、調達・ERPプラットフォームに組み込まれたAPIを活用した融資を提供することで、年平均成長率4.75%でシェアを拡大しています。ティア1銀行とのパートナーシップが現在の勢いを維持すれば、フィンテックが提供する貿易金融市場規模は2031年までに112億米ドルに達すると予測されています。銀行はフィンテックのワークフローをホワイトラベル化し、規制された資本とデジタルユーザー体験を融合させることが増えています。保険会社は、銀行およびフィンテック起源のエクスポージャーの両方を支える信用リスクカバーを提供し、市場の回復力を支えています。
フィンテックプラットフォームは、KYCサイクルを数週間から数時間に短縮する代替データ分析を活用して中小企業のオンボーディングに優れています。大手銀行は、フィンテックのスピードに対応しながら機関フランチャイズを守るために、トークン対応預金サービスに投資しています。CitiのFnalityの2025年シリーズCラウンドへの参加などの戦略的持分取得は、バランスシートの規模とブロックチェーンのイノベーションを連携させています。この混在型エコシステムは、銀行がプラットフォーム事業者となり、フィンテックが規制ライセンスを賃借するにつれて、競争の境界線を曖昧にしています。貿易金融業界の収斂は加速する可能性が高く、ネットワーク効果を強化し、新規参入者への参入障壁を高めています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


用途別:
国際取引が主導し、国内取引が加速2025年に越境活動が貿易金融市場規模の61.35%を占めたのは、複雑な書類作成が複数の司法管轄にまたがる取引での銀行仲介を依然として必要としているためです。国内融資は、企業がサプライチェーンファイナンスプログラムを地域のティア2およびティア3のサプライヤーへと拡大するにつれて、年平均成長率5.61%で拡大しています。デジタル化により、企業は早期支払いに報いるダイナミックディスカウントモジュールを展開し、銀行レバレッジを増加させることなくワーキングキャピタルを改善することができます。国内の増加は、現地調達に対して補助金付き保証を提供する政府プログラムによっても後押しされています。国際側の規制の複雑さが増すにつれて、企業はコストの低い国内チャネルへとポートフォリオを再バランスする可能性があります。
国際回廊は、通常ストラクチャードクレジットとより長い期間に依存する商品フローおよび資本財にとって不可欠であり続けています。アジアのHSBCやラテンアメリカのSantanderなど、地域に根ざした銀行は、複数の拠点でコンプライアンス能力を活用できる立場にあります。デュアルユース審査の強化により、半導体や先端材料などの機密セクターで書類系の取引量が増加しています。国内プラットフォームは、越境データフィードではなく地域の商業登記簿に信用判断を固定することで、これらの障壁の一部を回避しています。国内フィンテックのスピードと国際銀行の専門知識の交差点が、貿易金融市場全体での製品イノベーションを形成しています。
企業規模別:
アクセス障壁にもかかわらず中小企業が成長をけん引大企業は、複数銀行との財務関係と優れた担保オプションにより、2025年の貿易金融市場シェアの55.92%を占めました。中小企業は、デジタルプラットフォームがオンボーディングの摩擦を軽減し、請求書レベルの信用スコアリングを自動化することで、4.05%のCAGRで成長すると予測されています。組み込み型ファイナンスプロバイダーは、調達マーケットプレイスにバーチャルカード枠を挿入し、小規模サプライヤーへのリアルタイム支払い保証を確保しています。それにもかかわらず、フロンティア市場における中小企業の貿易金融申請の却下率は、財務諸表の不足とコンプライアンスリスクの懸念から、依然として40%を超えています。そのため、多国間機関は商業貸し手を呼び込み、融能力を解放するための保証スキームを拡大しています。
大企業は、買い手の強固な信用プロファイルを活用して、競争力のある金利で銀行流動性を中小企業に向けるリバースファクタリングプログラムをますます後援しています。インドなどの市場では、売掛金取引所により中小企業が複数の金融機関に請求書をオークションにかけることができ、資金調達へのアクセスが拡大しています。ブロックチェーン対応の貿易トークンは、資産属性を標準化し、ノンバンク貸し手による少額投資を促進することで、アクセスをさらに民主化する可能性があります。銀行は戦略的な選択を迫られています。デジタルチャネルを通じて中小企業への浸透を深めるか、代替貸し手に地盤を譲るリスクを冒すかです。貿易金融業界は、次の成長の波を解き放つために、包括的なデジタルオンボーディングにかかっています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
ファイナンス構造別:
ストラクチャード商品が主導し、非ストラクチャードが拡大ストラクチャード商品は、高額の商品取引やプロジェクトファイナンス案件が多層的な保証と複数通貨ヘッジを必要とするため、2025年の貿易金融市場シェアの65.02%を確保しました。主にサプライチェーンファイナンスと売掛金割引から成る非ストラクチャード型ファイナンスは、電子請求書発行義務とリアルタイムデータフィードを背景に5.55%のCAGRで成長しています。非ストラクチャード型ローンにおける貿易金融市場の世界規模は、中堅輸出業者への採用が継続すれば、2031年までに385億米ドルに達する可能性があります。貿易信用保険会社は、買い手のデフォルトリスクを引き受けることで拡大を促進し、貸し手の資本コストを削減しています。ストラクチャード取引は、信頼が確立されるまで支払いの確実性を求める当事者がいる新たな取引回廊において依然として不可欠です。
デジタルプラットフォームは、貿易金融市場において従来のストラクチャード商品にブロックチェーンの来歴データを重ね合わせ、書類の厳密さと自動化の要求の両方を満たすハイブリッドソリューションを生み出しています。銀行はサプライチェーンファイナンス資産のプールをトークン化されたノートにパッケージ化して資本市場に流通させ、バランスシートの余裕を生み出しています。非ストラクチャード型商品は、「ロングテール」のサプライヤー参加を解放するAI駆動の売掛金スコアリングの恩恵を受けています。一方、商品取引会社は価格変動と輸送リスクを乗り越えるために依然としてオーダーメイドのストラクチャードクレジットを必要としています。将来の市場環境は、取引の文脈に基づいてストラクチャード型と非ストラクチャード型の属性を切り替えるモジュール型商品が主流になる可能性があります。
地域分析
アジア太平洋地域の貿易金融市場
アジア太平洋地域は2025年の貿易金融市場シェアの38.12%を占め、地域の製造業の厚みと進歩的なデジタル貿易フレームワークに支えられ、2031年までに5.68%のCAGRを記録すると予測されている。シンガポールのMLETRに基づく電子貿易書類の採用により、銀行はトーク化されたサプライチェーンプログラムを拡大するための法的確実性を得ている。日本のTradeWaltzコンソーシアムは、商社と保険会社を単一の台帳上に統合し、エンドツーエンドのデジタル化に向けた業界横断的なコミットメントを示している。中国の一帯一路プロジェクトは、地政学的な監視が高まる中でも、インフラ連動型ファイナンスを持続させている。インドの生産連動型インセンティブ(PLI)制度は輸出志向型製造業を加速させ、船積み前信用に対する国内需要を拡大している。
北米の貿易金融市場
北米は、米ドルの基軸通貨としての役割と強力なフィンテックイノベーションエコシステムを通じて、貿易金融市場において相当規模のシェアを占めている。GENIUS法はドル建てステーブルコイン決済に規制上の確実性を与え、現在平均7%に達する国境を越えた送金手数料を削減する可能性がある。メキシコはニアショアリングのハブとして台頭しており、マキラドーラの輸出が運転資本ファイナンスへの需要を段階的に押し上げている。カナダの銀行はNAFTA回廊の貿易データを活用し、グローバル競合他社よりも競争力のある形で売掛債権割引を引き受けている。同地域の引き締まった金融スタンスは無担保融資を制約する可能性があるが、資産担保型ストラクチャーは引き続き十分な支持を受けている。
欧州・中東・アフリカの貿易金融市場
欧州はマネーロンダリング対策強化と決済における戦略的自律性推進という二重の課題に直面している。9行からなるユーロ建てステーブルコインコンソーシアムは、2026年の商業決済向けにMiCA準拠トークンを導入することでドル依存を低減しようとしている。BNP Paribasは欧州大陸の貿易金融においてリーダーシップを維持し、ブロックチェーンのパイロットプログラムに多大な投資を注いでいる。ブレグジットは引き続き資金フローを転換させており、英国の金融機関はアジアおよび中東との連携を深めている。中東とアフリカは高成長のニッチ市場を形成しており、特にドバイのDIFCではトークン化された金が構造的な信用状の裏付けとして取引されているが、政治リスクプレミアムが地域全体への普及を抑制している。

規制環境
貿易金融における規制は、二つの並行した流れによって形作られている。すなわち、電子貿易文書に対する法的認知と、国境を越えたコンプライアンスおよび執行の強化である。UNCITRALの電子転送可能記録モデル法(MLETR)は、電子流通証書に法的同等性を与える中心的な枠組みであり続けており、各法域はそれぞれ異なる速度で対応を進めている。例えば、香港政府は2026年4月にUNCITRAL MLETRに基づくB2B貿易文書デジタル化のための法改正における進展を報告した一方、ICCなどの業界団体は、エンドツーエンドのデジタル貿易実行を可能にする法制改革に向けて政策立案者への働きかけを続けている。
同時に、監督当局や貿易政策上の措置は、国境を越えた取引に対する文書化およびデータ要件を増大させており、銀行や企業にとっての運用上の要件を高めている。2025年7月に開始されるEUのAMLパッケージは、監督強化と高額貿易取引に対する精査を強め、KYC、実質的所有者の確認、制裁スクリーニングの要件を一層強化する。米国では、税関執行強化に関する2026年6月の大統領令(主要法律事務所が分析)が、輸入業者によるより詳細な開示と文書化を求める圧力を高め、書類貿易商品、オープンアカウント引受、自動化された貿易文書ワークフローの設計に影響を及ぼす追加的なコンプライアンス負担を生じさせている。
バリューチェーン分析
貿易金融のバリューチェーンは、企業(輸入業者、輸出業者、マーケットプレイス販売業者)による貿易の発生から始まり、銀行、貿易金融会社、そしてERP、電子調達、B2Bチェックアウトに融資を組み込むフィンテックプラットフォームが増加する中での取引構築および信用引受へと進む。リスク軽減とバランスシート活用の支援は、貿易信用保険会社、保証機関、多国間機関によって提供され、決済および文書交換は、メッセージング、ID認証、ワークフロー基盤(例えばSWIFT接続やデジタル貿易ネットワーク)に依存している。受取債権の証券化や投資家のプラットフォーム経由での参加を含む二次流通の仕組みは、銀行のバランスシートを超えて能力を拡大するものであり、これは基礎となる受取債権や文書の法的執行可能性および監査可能性と結びついている。
このチェーンにおける主要な摩擦点は、コンプライアンス、文書の真正性、プラットフォーム間の相互運用性であり、多くの機関が依然として紙とデジタルが混在したプロセスを運用している。約2.5兆米ドル規模の中小企業向け貿易金融ギャップは、特に新興市場やフロンティア市場において、オンボーディング、KYC、データ不足がこのチェーンをどのように混乱させているかを浮き立たせている。2025年から2026年にかけての貿易銀行を対象とした調査では、規制遵守(制裁措置、開示要件、金融犯罪対策)が主要な運用上の課題として挙げられることが増えており、これが自動化されたスクリーニング、MLETRに基づく標準化されたデジタル文書、手作業による照合を減らすプラットフォーム間接続への需要を高めている。
競争環境
世界の競争は中程度に集中しており、上位5行が総取引量の推定48%を支配しており、確立されたクライアントフランチャイズと規制上の資本優位性を反映しています。HSBCは貿易金融市場をリードし、取引銀行収益は132億米ドルに達し、決済サイクルを数日から数秒に短縮するトークン化預金への投資を継続しています。Wells FargoのAIを活用した書類チェックのためのTradeSunとの2025年パートナーシップは、既存の金融機関がバランスシートの優位性を守りながらイノベーションをアウトソースする方法を示しています。Mitigramなどのテクノロジーインターメディアリーはマルチバンクフローの1,000億米ドルをオーケストレーションし、企業が単一インターフェイス上の150以上の機関で取引価格を設定できるようにしています。SWIFTのブロックチェーン台帳の登場とFnalityの1億3,600万米ドルの資金調達は、インフラ競争が決済ネットワーク層で激化することを示唆しています。
地域のチャンピオンも貿易金融市場のダイナミクスを形成しています。アジアでは、DBSとStandard Charteredがスマートコントラクト貿易フローに連動したプログラマブルマネーソリューションを試験的に導入しています。ラテンアメリカでは、Santanderがメキシコでの自動車ニアショアリングブームに合わせたサプライチェーンファイナンスツールを展開しています。アフリカのフィンテックM-Pesaは、零細輸出業者を国際カードレールに接続し、モバイルマネーが十分なサービスを受けていないセグメントへの貿易金融の拡大において果たす役割を示しています。産業を超えたアライアンスが増加するにつれて、貿易金融市場はオーケストレーション能力が純粋なバランスシートの規模を凌駕するプラットフォーム経済にますます似てきています。
銀行はコンプライアンスリソースをプールし共通のテックスタックを活用するデジタル資産コンソーシアムを形成することでフィンテックの侵食に対抗しています。ISO 20022メッセージングのアップグレードにより、制裁の自動スクリーニングとエラー率を低下させるデータリッチな支払指図の機会が生まれています。したがって、競争の激しさは価格競争からテクノロジーおよびデータ統合能力に移行しています。近代化できない機関は、企業がリアルタイムの信用判断と組み込まれたトレジャリーワークフローを提供するポータルへと引き寄せられるにつれて、仲介排除のリスクに直面しています。業界の次の統合の波は、デジタル予算を持たない小規模な地方銀行の間で起こると予想されており、大手の既存機関に買収の機会が生まれています。
貿易金融業界のリーダー
HSBC Holdings plc
Citigroup Inc.
BNP Paribas SA
Standard Chartered PLC
JPMorgan Chase & Co.
- *免責事項:主要選手の並び順不同

貿易金融市場
- HSBC Holdings plc
- Citigroup Inc.
- BNP Paribas SA
- Standard Chartered PLC
- JPMorgan Chase & Co.
- Bank of America Corp.
- Deutsche Bank AG
- Banco Santander SA
- Mitsubishi UFJ Financial Group Inc.
- Mizuho Financial Group Inc.
- Wells Fargo & Company
- Société Générale SA
- Barclays PLC
- UBS Group AG
- Euler Hermes (Allianz Trade)
- Atradius N.V.
- Coface SA
- Tradeteq Ltd.
- Finastra Group Holdings Ltd.
- Komgo SA

市場機会と将来展望
主要な機会は、未充足の中小企業需要を、規模を拡大しながら融資可能かつ規制順守可能なエクスポージャーに転換することであり、世界の中小企業向け貿易金融ギャップは依然として約2.5兆米ドルとされている。多国間機関や保証機関とのリスク分担構造は、銀行のバランスシートのみに依存せずに能力を拡大するための即時の道筋を提供しており、IFC、AIIB、MIGAなどの機関と発表された大規模ファシリティやポートフォリオ保証にその例が見られる。これはまた、コルレス銀行業務の縮小やKYC負担によって中小企業のアクセスが制約されている市場に、サプライチェーン金融、受取債権ディスカウント、文書負担の軽い運転資金ツールを展開できる製品ロードマップの指針にもなる。
デジタル実行と法制改革は、相互運用性、自動化、投資可能な資産創出における空白地帯を生み出している。MLETRに整合した法制と実際の導入は、電子船荷証券や転送可能記録の拡大と結びついており、引受のためのより明確な監査証跡を支え、短期貿易資産の資本市場での流通を促進する。ICCやITFAなどの団体による業界の取り組みに加え、API接続やポータルの現代化(Komgoを基盤としたワークフローを含む)を主導する銀行の動きは、デジタルの分断を減らすためのクロスプラットフォーム接続、オンボーディングのボトルネックに対応するAI活用の文書・コンプライアンス自動化、承認の迅速化と受取債権担保商品への投資家参加の拡大を図るデータおよび識別子の標準化における機会を後押ししている。
Recent Industry Developments in 貿易金融市場
- 2026年7月:Deutsche Bankは、MIGAと提携し、フロンティア市場および新興市場を対象とした10億ユーロ規模の貿易金融ポートフォリオ保証プラットフォームを構築した。この仕組みは、参加貸し手のリスク受容能力を拡大し、バランスシートの拡大に見合わない規模の貿易取引量を支える。また、コンプライアンスやソブリンリスクの制約が最も高い分野において、貿易金融ギャップに対応する手段としての多国間保証の役割を強化するものである。
- 2026年6月:HSBCは、借り手が物理的な貿易文書をアップロードせずに販売請求書データを用いて運転資金を引き出せるデジタル貿易金融ソリューション「TradeCash」を開始した。この製品転換は、紙を多用するプロセスへの依存を減らし、より速いターンアラウンドを伴うオープンアカウント方式の実行への市場の移行に沿ったものである。これにより、顧客が速度と自動化された照合を重視する取引経路における競争上の地位が強化される。
- 2024年12月:HSBCとIFCは、新興市場における貿易フローを支援するための10億米ドル規模の貿易金融プログラムを発表した。このリスク分担設計は、リスクウェイトとコンプライアンスコストが拒否率や価格設定に大きく影響する中小企業・中堅市場向け貿易に対し、追加的な銀行融資能力を動員するものである。また、貿易金融へのアクセスを拡大するための実践的な手段として、多国間銀行との継続的な連携を示すものでもある。


貿易金融市場 レポートの範囲と調査方法論
市場の定義と対象範囲
調査では、主に支払いリスクおよび履行リスクを軽減し、運転資本を支援することで、買い手と売り手が国内および国境を越えた取引を完了するのを支援する貿易金融サービスから生じる収益を市場として対象としています。
対象外の範囲:特定の貿易取引に紐付いていない一般的な企業向け融資は除外しています。また、貿易金融商品の外で請求される純粋な外国為替および決済処理手数料も除外しています。
セグメンテーション概要
- 製品タイプ別
- 書類系
- 非書類系
- サービスプロバイダー別
- 銀行
- 貿易金融会社
- 保険会社
- その他のサービスプロバイダー
- 用途別
- 国内
- 国際
- 企業規模別
- 大企業
- 中小企業(SMEs)
- ファイナンス構造別
- ストラクチャード貿易金融
- 非ストラクチャード貿易金融
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋その他
- 中東およびアフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東およびアフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、貿易金融が公開データセットでどのように報告されているか、また貿易活動、銀行のバランスシート、リスク開示とどのように関連付けられるかをマッピングすることから始まります。世界貿易機関の貿易統計、世界銀行の貿易・マクロ指標、IMFの国際収支・為替レートシリーズ、国連コムトレードの貿易フローデータ、および貿易と貿易書類に関するICC出版物などのオープンソースを使用しました。
これらのインプットは、商品ミックスの変化、価格パターン、デジタル書類の採用状況を把握するために、公開企業の開示書類、投資家向けプレゼンテーション、年次報告書、および信頼性の高い金融メディアで補完されました。有用な場合には、企業財務・インテリジェンス、ニュース・財務情報の有料サブスクリプションも活用し、タイムラインと開示内容のクロスチェックを行いました。ここに記載されているデスクソースは網羅的なものではなく、作業中のギャップを埋め、仮定を確認するために追加の公開資料も使用しました。
一次インタビューおよびサーベイ
取引が実際にどのように計上されるかをモデルに反映させるため、APAC、EMEA、アメリカ大陸の銀行および非銀行プロバイダー、貿易オペレーションチーム、輸入業者・輸出業者・物流隣接ファイナンスチームなどのユーザーとのインタビューおよびサーベイを実施しました。これらの議論により、どの手数料が貿易金融として計上されるか、信用状・保証・オープンアカウントソリューションにわたる商品使用がどのように変化しているか、および予測期間中に価格とリスクコストがどのように推移しているかを確認することができました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:18% | APAC:41% |
| 中位層:41% | 部門・ユニットリーダー:29% | EMEA:33% |
| 中小規模プレイヤー:22% | マネージャー:53% | アメリカ大陸:26% |
市場規模算定と予測
規模算定は、まずトップダウンの需要プールから構築されます。貿易統計から世界および地域の貿易フローを再構築し、商品浸透率と平均手数料利回りの仮定を用いてファイナンス可能な取引プールに変換します。実用性をつため、地域別の商品取引額、銀行仲介型商品を使用する貿易の割合、短期ファシリティの典型的な期間とロールオーバー頻度、商品タイプ別の手数料率の範囲、書類型と非書類型商品間の観察された変化など、説明・再確認可能な変数に依拠しています。
合計を算出した後、選択的なボトムアップ近似値で裏付けを取ります。これは、サンプリングされたプロバイダーの収益開示、価格に関するチャネルチェック、および実務家から共有された商品別数量の妥当性確認を使用します。小規模プロバイダーの直接開示が欠如している場合、地理と商品ミックスによるピアベンチマーキングでギャップを処理し、手数料捕捉の過大評価を避けるためにインタビュー後に調整します。
予測については、貿易量、リスク選好度、書類採用が政策や輸送の混乱によって急速に変化する可能性があるため、シナリオ分析を適用します。シナリオは、予想される貿易成長、金利とスプレッドの方向性、デフォルトおよび不正損失の予測、デジタル書類受け入れのペースに基づいて設定され、インタビュー対象者が合理的なベースケースと見なす内容に整合させます。
データ検証と更新サイクル
単一の仮定ではなく観察可能なシグナルに数値が紐付いたままになるよう、複数のチェックを通じてアウトプットを検証します。モデルの合計値は、地域の貿易成長、銀行が報告する貿易・サプライチェーンファイナンスに関するコメンタリー、実務家から共有された商品使用の変化などの独立した指標と比較され、承認前に差異が検討されます。
外れ値が現れた場合、手数料利回りや期間の仮定などのユニットエコノミクスを再確認し、ギャップが商品定義の問題やタイミングの問題によって説明される場合はソースに再連絡します。レポートは年次で更新され、主要な規制変更、貿易の混乱、または急激な為替変動が市場環境を大幅に変化させた場合には中間更新が行われます。納品前に、アナリストが最終確認を行い、最新の公開情報が市場見解に反映されていることを確認します。
Mordor Intelligenceの世界貿易金融市場規模と他の公表推計値との比較
貿易金融の公表市場価値は、同じトピックをカバーしているように見えても、計上される収益ストリームと年度のタイミングが異なる場合があるため、大きく乖離して見えることがあります。また、調査が貿易金融を主に銀行の書類型ビジネスとして扱うか、より広範なオープンアカウントおよびサプライチェーンソリューションをめるかによっても差異が生じます。
最大の乖離要因は対象範囲です。本調査では、Mordor Intelligenceは貿易金融を定義された商品に紐付いた貿易連動型ファイナンスおよび手数料収益の価値として計上し、無関係な決済処理や一般的な企業向け融資との混同を避けています。第二の要因は、貿易フローから金融収益への変換です。一部の推計では、書類型と非書類型の価格を分離せず、地域別の浸透率の変化を確認せずに単一の手数料率を適用しており、これが合計値を大きく変動させる可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 834億2,000万米ドル(2026年) | |
| 貿易金融サービス出版社A | 489億米ドル(2025年) | この推計はより狭い範囲で、サービスのみの収益ビューに近いと思われ、より広範な取引銀行業務ラインの中で報告される銀行主導の書類型商品やストラクチャードファシリティを過小評価する可能性があります。 |
| シンジケートリサーチ出版社B | 483億米ドル(2025年) | 低い値は、異なる対象範囲と簡略化された貿易フローから収益への変換を反映している可能性が高く、手数料利回りと商品ミックスが書類型と非書類型商品にわたって明確に分離されておらず、地域別浸透率チェックで検証されていません。 |
この表は、スプレッドの大部分が貿易金融収益として何が計上されるか、加えて商品ミックスと手数料利回りが年度別にどのように適用されるかによって説明できることを示しています。対象範囲を貿易連動型商品に紐付け、インタビューを通じて浸透率や価格などの主要インプットをストレステストすることで、最終的な数値を繰り返し可能な明確なステップに追跡可能な状態に保っています。


レポートで回答される主要な質問
貿易金融市場の現在の価値はどのくらいですか?
貿易金融市場は2026年に838億4,200万米ドルに達し、2031年までに988億3,000万米ドルに達する軌道にあります。
どの地域が最も速く成長していますか?
アジア太平洋地域は、旺盛な製造活動とデジタル推進の規制により、年平均成長率5.68%でトップです。
中小企業の貿易金融ギャップはどのくらいですか?
中小企業の貿易金融の未充足需要は2兆5,000億米ドルと推定されており、大幅な成長の可能性を示しています。
最も変革的なテクノロジートレンドは何ですか?
信用状のブロックチェーン基盤のデジタル化により、承認時間が10日から24時間未満に短縮されています。
最大の市場シェアを保有しているのはどこですか?
銀行が引き続き支配的であり、HSBCが取引銀行収益132億米ドルでトップです。
最終更新日:


