
北米エンドウ豆タンパク質原料市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
| 市場規模 (2026) | 511.92 百万米ドル |
| 市場規模 (2031) | 633.68 百万米ドル |
| 成長率 (2026 - 2031) | 4.36 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米エンドウ豆タンパク質原料市場分析
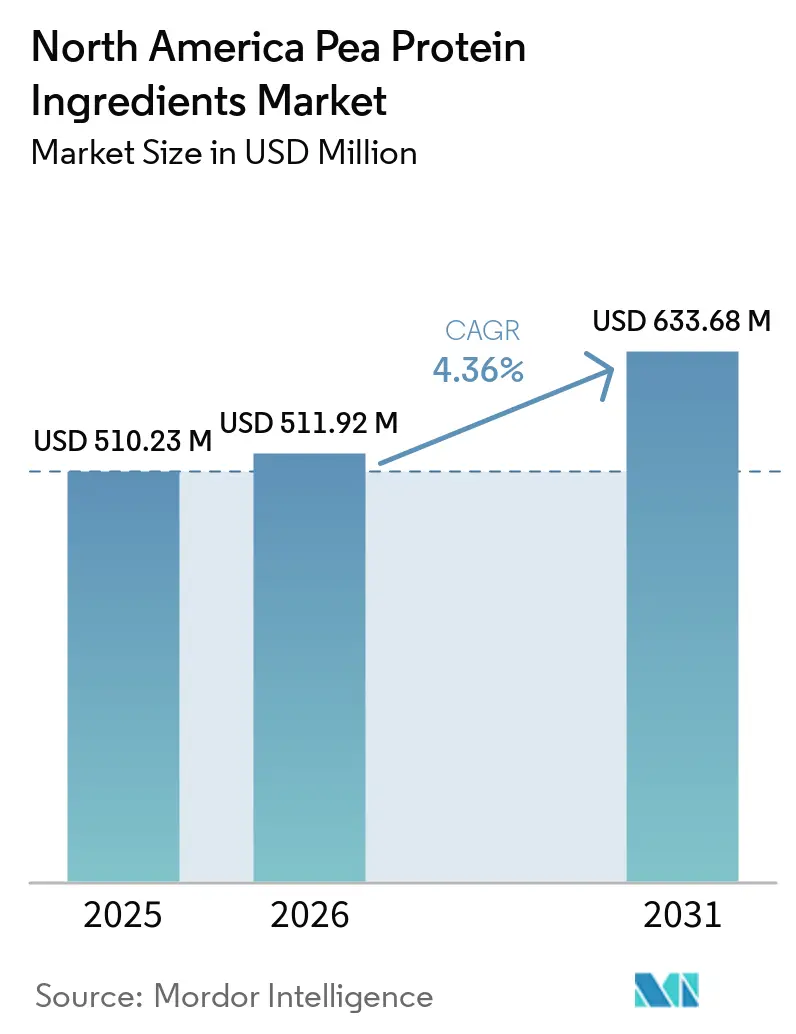
北米エンドウ豆タンパク質原料市場規模は2025年に510.23 ミリオン 米ドルと評価され、2026年の511.92 ミリオン 米ドルから2031年には633.68 ミリオン 米ドルに達すると推定され、予測期間(2026年〜2031年)中にCAGR 4.36%で成長する見込みである。成長は、タンパク質純度、味、トレーサビリティ、および文書化された機能性に対するより高い要件を満たす製品へと向かっている。スポーツ栄養、臨床栄養、乳製品代替品、およびクリーンラベル食品は、この高付加価値需要における重要な分野である。中国からの輸入品に影響を与える貿易措置により、地域サプライチェーンおよび原産地確認の重要性が高まっている。統合調達と認定オーガニックサプライを持つ生産者は、安定した調達と一貫した原料仕様を求めるバイヤーにより確実に対応できる。したがって、北米エンドウ豆タンパク質原料市場は、機能的パフォーマンスと透明な調達を組み合わせるサプライヤーに機会を提供している。
主要レポートの要点
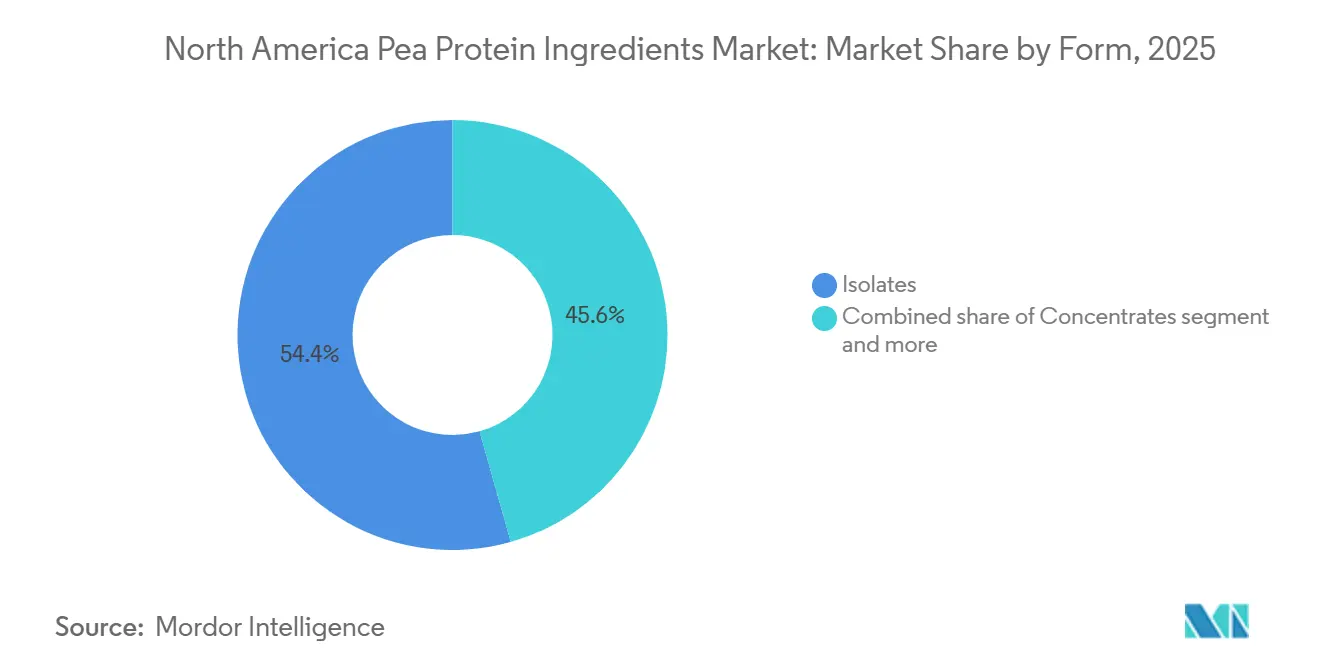
- 形態別では、アイソレートが2025年の北米エンドウ豆タンパク質原料市場シェアの54.36%を占め、コンセントレートは2031年までに4.67%のCAGRで成長すると予測されている。
- 性質別では、従来型エンドウ豆タンパク質が2025年の北米エンドウ豆タンパク質原料市場シェアの78.33%を占め、オーガニックエンドウ豆タンパク質は2031年までに5.78%のCAGRで成長すると予測されている。
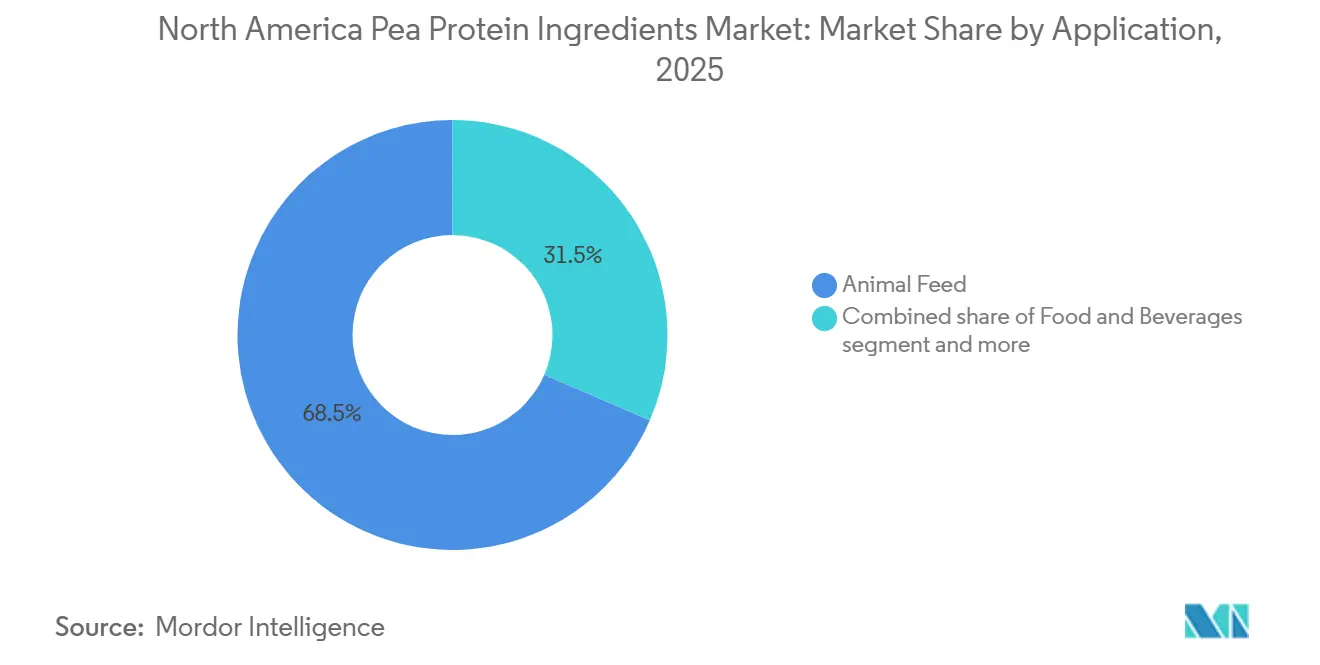
- 用途別では、動物飼料が2025年の北米エンド豆タンパク質原料市場規模の68.51%を占め、サプリメントは2031年までに5.91%のCAGRで成長すると予測されている。
- 地域別では、米国が2025年の地域価値の69.23%を占め、メキシコは2031年までに6.06%のCAGRで成長すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| タンパク質抽出・加工技術の進歩 | +0.7% | 米国およびカナダの研究・生産拠点に集中 | 中期(2〜4年) |
| クリーンラベルおよび透明性のある原料に対する消費者の嗜好の高まり | +0.8% | 北米、特に米国西海岸および都市部のカナダ中心地での早期普及 | 短期(2年以内) |
| ビーガンおよびフレキシタリアン食の採用拡大 | +0.9% | 特に米国およびカナダの都市市場 | 短期(2年以内) |
| 持続可能性および環境負荷低減への関心の高まり | +0.6% | 米国およびカナダにおける企業の環境コミットメントが牽引 | 長期(4年以上) |
| 優れた乳化、起泡、ゲル化、増粘特性 | +0.8% | 米国、食品およびサプリメント製造全体にわたる用途別の成長 | 中期(2〜4年) |
| 食肉代替品および乳製品代替製品の拡大 | +0.9% | 北米、特に米国太平洋岸および北東部市場で最も強い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
タンパク質抽出・加工技術の進歩
抽出技術の改善により、エンドウ豆タンパク質に期待される機能的性能が向上しています。2025年の科学的レビューによると、水系限外ろ過によりタンパク質回収率85.0%以上、溶解性90.0%以上を達成しながら、水使用量を最大60%削減できます[1]。このアプローチは、化学薬品を多用するアルカリ等電点沈殿法の代替手段を提供します。2026年の研究では、メーカーが加水分解度を管理することで乳化、起泡、保水挙動をモデル化・調整できることが示されました。この研究により、処方者が大規模試験前に性能を評価できるため、適格性確認期間を短縮できます。発酵補助分離法はトリプシンインヒビター活性、フィチン酸、および好ましくない豆臭を低減することもできます。生産者がタンパク質純度データとともに機能的文書を提供できる場合、北米エンドウ豆タンパク質原料市場は恩恵を受けます。
クリーンラベルおよび透明性の高い原料に対する消費者の嗜好の高まり
クリーンラベルへの期待は、明確な調達源と親しみやすい製品ラベルを持つ原料への需要を支えています。Glanbia Nutritionは、2025年に米国消費者の54.0%が超加工食品を懸念していたと報告しました。同調査では、消費者の44%が超加工食品の摂取を制限するために加工肉を減らしていることも明らかになりました。このパターンは、ハイブリッドおよびプラントフォワードな製品の再処方を支持しています。非遺伝子組み換えエンドウ豆タンパク質は、ブランドが大豆の代替品を求め、より透明性の高い調達を望む場面で有用な位置づけにあります。原産地、加工、および認証を文書化できるサプライヤーは、プレミアム契約を獲得するうえで有利な立場にある可能性があります。北米エンドウ豆タンパク質原料市場では、これが認証取得済みの生産者を、バルク価格のみで競合するサプライヤーよりも優位に立たせる可能性があります。
ビーガンおよびフレキシタリアン食の採用拡大
食の選択が、植物由来タンパク質用途の対象基盤を拡大している。2026年1月にベジタリアン・リソース・グループが委託したハリス・ポールの調査では、米国成人の67.0%が常に、時々、または通常ベジタリアン食を食べていることが判明した。同調査では、800万人の米国成人がビーガンと自認していることも報告された。カナダでは、フレキシタリアンの採用率が2024年秋の4.6%から2026年春の9.4%に増加し、一方でオムニボアの自認率は67.6%から55.0%に低下した。コンセントレートおよびテクスチャード形態は、完全植物性食品を望まない消費者向けの食肉混合製品に対応できる。この消費パターンは、ビーガンと自認する消費者を超えて需要を拡大する。したがって、北米エンドウ豆タンパク質原料市場は、植物性タンパク質を時々または定期的に利用するより広いグループによって支えられている。
食肉代替品および乳製品代替品の拡大
食肉代替品および乳製品代替品は、テクスチャー、栄養、および中立的な感覚プロファイルを提供する原料を必要とする。米国の植物性食品小売売上高は2025年に79億 米ドルに達し、2018年の33億 米ドルと比較して増加した。小売データによると、2025年中に中西部が世帯普及率で最も速い伸びを記録した。Beyond MeatとRoquetteは2026年3月に、2027年までに総額2,350万 米ドルのNUTRALYSエンドウ豆タンパク質供給に関する販売契約を締結した。この契約は、大手食品メーカーが主要な配合向けに長期供給を確保していることを示している。エンドウ豆タンパク質ミルク製品は、アーモンドミルク代替品よりも1食あたりのタンパク質密度が高い可能性がある。2025年の科学的レビューでは、乳製品代替品に使用される大豆原料と比較して、エンドウ豆タンパク質生産における青水使用量が少ないことも示された。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 代替植物性タンパク質との激しい競争 | -0.7% | グローバル、特に米国の大豆タンパク質の主要市場において | 中期(2〜4年) |
| サプライチェーンの混乱と原材料の入手可能性の課題 | -0.8% | 北米、特に米国の輸入業者およびカナダの輸出業者への影響 | 短期(2年以内) |
| 感覚的・味覚的な制限 | -0.4% | 米国、特に消費者向け用途において最も顕著 | 中期(2〜4年) |
| 規制の複雑さとラベリング要件 | -0.3% | 北米、特にオーガニックおよびクリーンラベル表示において | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
代替植物性タンパク質との激しい競争
大豆は食肉代替品、タンパク質飲料、および動物飼料において確立した地位を維持している。既存のフレーバープロファイル、ライン互換性、およびタンパク質1グラムあたりの低コストにより、バイヤーにとって切り替えがより困難になる可能性がある。2024年のPNAS論文は、大豆とエンドウ豆をグローバルで商業的に主流な2つの穀物豆類タンパク質原料として特定した。ひよこ豆、そら豆、レンズ豆タンパク質も、ブランドが非遺伝子組み換え、アレルゲンフリー、および穏やかな味の原料を求める場合に競合する[2]。IngredionとLantmännenは2024年11月に、スウェーデンの施設への1億ユーロ超(1億500万 米ドル相当)の投資に支えられた、差別化されたエンドウ豆タンパク質アイソレートを開発するための長期パートナーシップを発表した。確立されたエンドウ豆タンパク質製品はまた、既存の安全性・品質文書の恩恵を受けており、これにより新しいパルスタンパク質による代替が遅くなる可能性がある。競争により、北米エンドウ豆タンパク質原料市場は味、機能性、および製品エビデンスの継続的な改善が求められる。
サプライチェーンの混乱と原材料調達の課題
貿易措置および関税の変動により、エンドウ豆タンパク質の調達条件が変化しています。提供された調査草案では、中国産高タンパク質エンドウ豆タンパク質に対する米国のアンチダンピング・相殺関税127%〜286%、およびカナダの並行措置が引用されています。欧州委員会は2026年9月に中国産エンドウ豆タンパク質輸入品に対して40.5%〜67.1%の確定アンチダンピング関税を課しました[3]。これらの措置は地域の生産者を支援する可能性がありますが、スポット供給に依存するバイヤーにとっては調達リスクを高める可能性もあります。中国は2025年3月にカナダ産黄色エンドウ豆に100%の関税を課し、2026年3月に停止しており、カナダの原料供給チェーンの脆弱性を示しています。USDAの全国オーガニックプログラムの有機執行強化規則も、非準拠のオーガニック供給の入手可能性を制限しています。北米エンドウ豆タンパク質原料市場は、検証済みの供給を提供できる生産者に有利ですが、季節的な収穫条件が依然として数量の柔軟性を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
アイソレートがプレミアム用途を支え、コンセントレートが機能的需要を獲得分離物は2025年の形態別地域エンドウ豆タンパク質原料価値の54.36%を占めました。スポーツ栄養、臨床補給、および乳製品代替品は、処方が乾燥基準で80%以上のタンパク質を必要とする場合に分離物を使用します。その位置づけは、高い溶解性、中性の味、および文書化された機能的性能に対する顧客要件も反映しています。これらの特性は、飲料(すぐに飲めるタイプ)および医療栄養用途において重要です。テクスチャードエンドウ豆タンパク質は、繊維状の食感を必要とする食肉類似品に使用されます。加水分解エンドウ豆ペプチドは、分子量がコンディショニングおよび皮膚への効果に影響するパーソナルケアおよび化粧品用途に使用されます。
濃縮物は2031年までにCAGR 4.67%で成長すると予測されています。濃縮物は、繊維と機能性炭水化物を保持しながら適度なタンパク質強化を必要とする製品に対して低コストの選択肢を提供します。このホールフードプロファイルは、一部の食品用途においてクリーンラベルのポジショニングに適しています。提供された調査草案に記載されているように、最近の乾式分画の研究により、従来の湿式分画と比較してタンパク質1キログラムあたりの水使用量が最大40%削減されました。Roquetteは2026年2月に、中性の味を持つ飲料(すぐに飲めるタイプおよびすぐに混ぜられるタイプ)向けにNUTRALYS Pea 850Fを発売しました。形態の選択は、タンパク質含有率だけでなく、官能的および機能的な適合性に基づいてますます行われるようになっています。


性質別:
従来型が規模を提供し、オーガニックがプレミアム層に対応従来型製品は2025年に性質別の地域エンドウ豆タンパク質原料価値の78.33%を占めた。動物飼料、コモディティ食品強化、飲料、およびコスト重視のサプリメントがこの大きな基盤を支えている。大規模な従来型プロセッサーは、規模と広範な加工能力へのアクセスから恩恵を受けている。低価格の中国産輸入品に影響を与える貿易措置により、地域の従来型プロセッサーの地位が改善されている。ADM、Louis Dreyfus Company、およびIngredionは、能力と製品開発への投資を継続している。このカテゴリーは、コストと安定した供給を優先するバイヤーにとって引き続き重要である。
オーガニックエンドウ豆タンパク質は2031年までに5.78%のCAGRで成長すると予測されている。スポーツ栄養、乳児用調製粉乳、機能性飲料、および認定原料がより高い棚価格を支援できるその他の用途に使用されている。米国農務省のオーガニック執行規則により、準拠した輸入オーガニック供給の入手可能性が狭まった。オーガニック・トレード・アソシエーションは2026年に、コンプライアンスコストと新たな関税がオーガニック原料サプライチェーンに影響を与えていると報告した。PURIS ProteinsおよびRoquetteのマニトバ事業を含む、管理された国内栽培と加工を持つ生産者は、この逼迫した供給構造から恩恵を受けることができる。認証のリードタイムと限られた転換期間中の耕作面積により、従来型とオーガニック供給の分離が維持される可能性が高い。
用途別:
動物飼料が数量を提供し、サプリメントが価値を構築動物用飼料は2025年の北米エンドウ豆タンパク質原料市場規模の68.51%を占めました。このセグメントは、地域全体のエンドウ豆由来タンパク質の主要な数量基盤を提供しています。需要は家畜栄養における使用と、加工業者が商業規模で製品を供給できる能力を反映しています。2025年の米国特許では、反芻動物のメタン排出量を削減し粗タンパク質消化率を改善するための飼料添加物として使用されるエンドウ豆可溶性物質が取り上げられました。この開発は、購買決定に影響を与える可能性のある飼料内のより高付加価値な用途を示しています。食品・飲料も、ベーカリー、朝食用シリアル、調味料、乳製品代替品、食肉代替品、即食製品、スナックを含む幅広い用途分野として引き続き重要です。
サプリメントは2031年までにCAGR 5.91%で成長すると予測されています。スポーツ、高齢者、および医療栄養製品は、アレルゲンフリーおよび非遺伝子組み換えタンパク質源をますます求めています。2026年の科学的レビューでは、投与量が適切であれば、エンドウ豆タンパク質がホエイタンパク質と同等に筋タンパク質合成を支援できることが報告されました。Roquetteは、公表された臨床試験に基づき、NUTRALYSエンドウ豆タンパク質の消化率97%およびタンパク質消化率補正アミノ酸スコア93%を報告しました。パーソナルケアおよび化粧品は引き続き小規模な用途分野であり、天然原料のポジショニングを求める製品において加水分解タンパク質が使用されています。COSMOSナチュラル認証およびISO 16128準拠の分類は、この分野でサプライヤーが加水分解エンドウ豆ペプチドをどのように位置づけるかに影響を与えていす。
地域分析
米国は2025年の地域価値の69.23%を占めました。食品製造基盤、動物用飼料生産、および国内加工インフラがこの主導的地位を支えています。米国における北米エンドウ豆タンパク質原料市場規模は、中国産高タンパク質エンドウ豆タンパク質に対する貿易関税に関連した調達変化からも恩恵を受けています。ADMは2026年5月に北米および欧州向けに8種類の大豆およびエンドウ豆原料ソリューションを発売しました。ADMは、2025年の消費者調査において世界の消費者の66%がタンパク質摂取量を増やすことを目指し、86%が多様なタンパク質源をより健康的と考えていることを示したと述べました。米国はまた、植物性食事の消費がコミットしたビーガン以外にも広がっているため、アレルゲンフリーのサプリメント製品の幅広い基盤を持っています。
メキシコは2031年までにCAGR 6.06%で成長すると予測されています。都市化、所得の向上、および植物性食品製造の拡大が需要を支えています。提供された調査草案では、国際貿易センターの輸出ポテンシャルマップが2029年までにメキシコのエンドウ豆市場を27 ミリオン 米ドルと予測していると述べられています。ヌエボレオン州およびハリスコ州で発表された新しい食肉代替品施設は、より多くの濃縮物およびテクスチャード製品を必要とすると予想されます。メキシコは輸入に依存しており、関税関連の価格変動へのエクスポージャーが高まる可能性があります。COFEPRISの表示要件は、米国以外の原産地から調達する食品メーカーにコンプライアンスコストを追加する可能性があります。
カナダは生産者と消費者の両方として独自の役割を担っています。サスカチュワン州とマニトバ州は地域の黄色エンドウ豆原料の多くを供給し、北米の加工業者の原材料基盤を形成しています。Louis Dreyfus Companyは2026年3月にサスカチュワン州ヨークトンにエンドウ豆タンパク質分離物施設を稼働させ、北米農場からの追跡可能な供給を実現しました。カナダのフレキシタリアン採用率は2024年秋の4.6%から2026年春の9.4%へと倍増しました。その他の北米地域は依然として初期段階にあり、需要は主にUSMCA貿易圏における原料の再輸出および特殊製造に関連しています。
競争環境
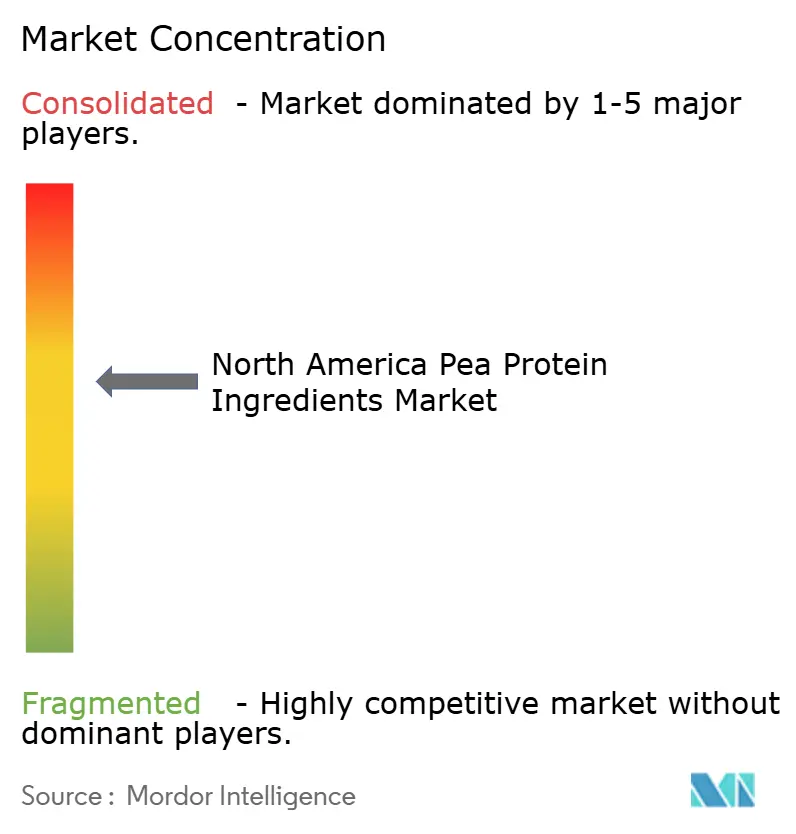
北米エンドウ豆タンパク質原料市場は中程度に集中しています。ADM、Cargill、およびIngredionは、Roquette Frères、Cosucra、およびEmsland Groupなどの抽出専門企業と競合しています。PURIS Proteinsは、オーガニック調達能力を持つ垂直統合型の国内生産者を代表しています。競争上の意思決定は、トレーサビリティ、抽出品質、味の中立性、およびオーガニック認証に焦点を当てています。高純度オーガニック製品、パーソナルケアおよび化粧品、ならびに臨床または高齢者向け栄養は、消化率のエビデンスが重要な差別化の余地を提供しています。
農業統合業者は、原材料へのアクセスと規模を活用して動物用飼料およびコモディティ用途に対応しています。抽出技術専門企業は、分画および加水分解能力を活用して乳製品、スポーツ、および臨床栄養の顧客に供給しています。技術重視のサプライヤーは、高純度とより優れた官能的性能を通じて差別化を図っています。Burconは2026年4月にイリノイ州ゲールズバーグ施設で記録的な日次生産量を報告し、2026年第1四半期の日次平均を40.00%上回りました。同社は20社以上の購買顧客に拡大し、追加容量を評価していました。これは、小規模サプライヤーが味と溶解性の懸念に対処することで顧客を獲得できることを示しています。北米エンドウ豆タンパク質原料市場はまた、これらの企業が農業統合業者の規模に匹敵することなく、仕様に敏感な用途で競争するルートを提供しています。
Roquetteは2026年2月に、クリーンで中性の味を必要とする飲料向けにNUTRALYS Pea 850Fを発売しました。Beyond MeatもRoquetteと2027年まで供給契約を締結し、主要メーカーへの長期供給体制を支援しています。IngredionとLantmännenのパートナーシップは、差別化された分離物における同社の地位を支えています。食品安全システム認証22000の食品安全認証および米国農務省NOPオーガニック認証は、食品、サプリメント、およびパーソナルケアにおける重要なサプライヤー適格要件です。Farbest Brandsは従来型およびオーガニックエンドウ豆タンパク質の活発な北米ディストリビューターおよびマーケターであり続けていますが、DuPontは以前の栄養・バイオサイエンス事業の売却後、独立したエンドウ豆タンパク質原料サプライヤーとしては活動していません。代替が必要な場合は、Merit Functional FoodsまたはSunOptaが現在の競合セットをより適切に代表できます。これらのサプライヤー要件により、北米エンドウ豆タンパク質原料市場は価格のみを選択基準とすることへの依存度が低下しています。
北米エンドウ豆タンパク質原料産業リーダー
-
Archer Daniels Midland Company
-
Bunge Global SA
-
Cargill, Incorporated
-
Glanbia PLC
-
Ingredion Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
北米エンドウ豆タンパク質原料市場
- Archer Daniels Midland Company
- Bunge Global SA
- Cargill, Incorporated
- Glanbia PLC
- Ingredion Incorporated
- Farbest Brands
- International Flavors & Fragrances Inc.
- Kerry Group PLC
- Roquette Frères
- The Scoular Company
- Puris Proteins LLC
- AGT Food and Ingredients Inc.
- Axiom Foods Inc.
- Burcon NutraScience Corp.
- Cosucra Groupe Warcoing
- Emsland Group
- DuPont de Nemours Inc.
- Anchor Ingredients Co.
- Louis Dreyfus Company
- NOW Foods

Recent Industry Developments in 北米エンドウ豆タンパク質原料市場
- 2025年1月:Axiom Foodsは、市場におけるエンドウ豆タンパク質への需要拡大に対応するため、エンドウ豆タンパク質原料であるVegotein N Neutralを発売しました。タンパク質濃度80%を含み、完全に消化可能です。この原料は北米で栽培された非GMOイエローピーを使用して製造されています。
- 2024年12月:Burcon NutraScience Corporationは、拡大する植物性タンパク質市場向けに開発されたクリーンな風味のエンドウ豆タンパク質PeazazzCを発売しました。北米産の非GMO畑エンドウ豆から製造され、飲料・乳製品代替品・焼き菓子・栄養バーを含む様々な用途に適しています。
- 2024年7月:Ingredion Incorporatedは、北米産・北米製造のタンパク質強化製品VITESSENCE Pea 100 HDを発売しました。これはコールドプレスバー専用に設計されたエンドウ豆タンパク質であり、コールドプレスバーの賞味期限を通じて柔らかさを維持し、食感と感覚的属性を向上させ、消費者の嗜好に応える栄養価を付加します。


北米エンドウ豆タンパク質原料市場レポートの範囲
エンドウ豆タンパク質は、イエロースプリットピーから作られた高品質の植物性タンパク質パウダーであり、ビーガン・乳製品不使用・アレルゲンフレンドリーな食事において人気があり、消化性・鉄分含有量・必須アミノ酸の点で高く評価されています。北米エンドウ豆タンパク質原料は、形態・性質・用途・地域によって区分されています。形態別では、市場は濃縮物・分離物・テクスチャード/加水分解物に区分されています。性質別では、市場は従来型とオーガニックに区分されています。用途別では、市場は動物飼料・パーソナルケアおよび化粧品・食品・飲料・サプリメントに区分されています。地域別では、市場は米国・カナダ・メキシコ・その他北米に区分されています。市場予測は金額(USD)および数量(トン)で提供されます。
| 濃縮物 |
| 分離物 |
| テクスチャード/加水分解物 |
| 従来型 |
| オーガニック |
| 動物飼料 | |
| パーソナルケアおよび化粧品 | |
| 食品・飲料 | ベーカリー |
| 飲料 | |
| 朝食用シリアル | |
| 調味料/ソース | |
| 乳製品および乳製品代替品 | |
| 食肉/家禽/水産物および食肉代替品 | |
| 即食/即調理食品 | |
| スナック | |
| サプリメント | 乳幼児食品および乳幼児用調製粉乳 |
| 高齢者栄養および医療栄養 | |
| スポーツ/パフォーマンス栄養 |
| 米国 |
| カナダ |
| メキシコ |
| その他北米 |
| 形態別 | 濃縮物 | |
| 分離物 | ||
| テクスチャード/加水分解物 | ||
| 性質別 | 従来型 | |
| オーガニック | ||
| 用途別 | 動物飼料 | |
| パーソナルケアおよび化粧品 | ||
| 食品・飲料 | ベーカリー | |
| 飲料 | ||
| 朝食用シリアル | ||
| 調味料/ソース | ||
| 乳製品および乳製品代替品 | ||
| 食肉/家禽/水産物および食肉代替品 | ||
| 即食/即調理食品 | ||
| スナック | ||
| サプリメント | 乳幼児食品および乳幼児用調製粉乳 | |
| 高齢者栄養および医療栄養 | ||
| スポーツ/パフォーマンス栄養 | ||
| 地域別 | 米国 | |
| カナダ | ||
| メキシコ | ||
| その他北米 | ||


市場の定義
- 最終用途者 - タンパク質原料市場はB2Bベースで運営されています。食品・飲料・サプリメント・動物飼料・パーソナルケアおよび化粧品メーカーが、調査対象市場における最終消費者とみなされています。結合剤・増粘剤・その他の非タンパク質用途として使用するために液体/乾燥ホエイを購入するメーカーは範囲から除外されています。
- 浸透率 - 浸透率は、全体の最終用途者市場数量に占めるタンパク質強化最終用途者市場数量の割合として定義されます。
- 平均タンパク質含有量 - 平均タンパク質含有量は、本レポートの範囲内で考慮されるすべての最終用途者企業が製造する製品100gあたりの平均タンパク質含有量です。
- 最終用途者市場数量 - 最終用途者市場数量は、当該国または地域における全種類・全形態の最終用途者製品の統合数量です。
| キーワード | 定義#テイギ# |
|---|---|
| α-ラクトアルブミン(α-ラクトアルブミン) | ほぼすべての哺乳類の乳における乳糖の産生を調節するタンパク質です。 |
| アミノ酸 | アミノ基とカルボキシル酸官能基の両方を含む有機化合物であり、体タンパク質の合成およびクレアチン・ペプチドホルモン・一部の神経伝達物質などの重要な窒素含有化合物の合成に必要です。 |
| ブランチング | 蒸気または沸騰水で野菜を短時間加熱するプロセスです。 |
| BRC | 英国小売協会 |
| パン改良剤 | 生地の特性を改変し、パンに品質属性を付与するために設計された特定の機能的特性を持つ複数の成分の小麦粉ベースのブレンドです。 |
| BSF | アメリカミズアブ |
| カゼイン塩 | 酸カゼイン(カゼインの誘導体)にアルカリを加えることによって生成される物質です。 |
| セリアック病 | セリアック病は、小麦・大麦・ライ麦に含まれるタンパク質であるグルテンを摂取することに対する免疫反応です。 |
| 初乳 | 最近出産した哺乳類が母乳産生が始まる前に分泌する乳白色の液体です。 |
| 濃縮物 | 最も加工度が低いタンパク質の形態であり、重量比で40〜90%のタンパク質含有量を持ちます。 |
| 乾燥タンパク質基準 | サプリメント中の水分が熱によって完全に除去された後に存在する「純粋なタンパク質」の割合を指します。 |
| 乾燥ホエイ | 保存料として何も添加されていない、殺菌された新鮮なホエイを乾燥させることによって得られる製品です。 |
| 卵タンパク質 | オボアルブミン・オボムコイド・オボグロブリン・コナルブミン・ビテリン・ビテレニンを含む個別タンパク質の混合物です。 |
| 乳化剤 | 油と水など互いに混和しない食品の混合を促進する食品添加物です。 |
| 強化 | 食品製品の栄養価を向上させるために、天然には含まれていないか加工中に失われる微量栄養素を意図的に添加することです。 |
| ERS | 米国農務省経済調査局 |
| 押出成形 | 必要な形状を生産するように設計された穿孔板またはダイの開口部を通じて柔らかく混合された原料を強制的に通すプロセスです。押し出された食品はその後、刃によって特定のサイズに切断されます。 |
| ファバ | ファバとも呼ばれ、イエロースプリットビーンズの別名です。 |
| FDA | 食品医薬品局 |
| フレーキング | 通常、穀物(トウモロコシ・小麦・米など)を砕いてグリッツにし、風味とシロップで調理し、冷却されたローラーの間でフレーク状に押しつぶすプロセスです。 |
| 起泡剤 | 液体または固体食品中のガス相の均一な分散を形成または維持することを可能にする食品原料です。 |
| フードサービス | レストラン・学校や病院のカフェテリア・ケータリング事業など、家庭外で食事を準備する企業・機関・会社を含む食品産業の一部を指します。 |
| FSANZ | オーストラリア・ニュージーランド食品基準機関 |
| FSIS | 食品安全検査局 |
| FSSAI | インド食品安全基準局 |
| ゲル化剤 | ゲルの形成を通じて硬さを伴わない増粘を提供するために安定剤および増粘剤として機能する原料です。 |
| GHG | 温室効果ガス |
| グルテン | 小麦・ライ麦・スペルト小麦・大麦などの穀物に含まれるタンパク質のファミリーです。 |
| 麻(ヘンプ) | 工業用または医療用に特別に栽培されたカンナビス・サティバの植物学的クラスです。 |
| 加水分解物 | タンパク質をアミノ酸間の結合を部分的に切断できる酵素にさらすことによって製造されるタンパク質の形態です。大きく複雑なタンパク質をより小さな断片に分解します。その加工により消化が容易かつ迅速になります。 |
| 低アレルゲン性 | アレルギー反応を引き起こしにくい物質を指します。 |
| 分離物 | 分離を経て純粋なタンパク質画分を得た最も純粋で最も加工度が高いタンパク質の形態です。通常、重量比で90%以上のタンパク質を含みます。 |
| ケラチン | 毛髪・爪・皮膚の外層の形成を助けるタンパク質です。 |
| ラクトアルブミン | ホエイに含まれ、ホエイから得られるアルブミンです。 |
| ラクトフェリン | ほとんどの哺乳類の乳に存在する鉄結合性糖タンパク質です。 |
| ルピン | ルピナス属の黄色い豆類の種子です。 |
| ミレニアル世代 | ジェネレーションYまたはジェンYとも呼ばれ、1981年から1996年に生まれた人々を指します。 |
| 単胃動物 | 単一区画の胃を持つ動物を指します。単胃動物の例には、人間・家禽・豚・馬・ウサギ・犬・猫が含まれます。ほとんどの単胃動物は一般的に草などのセルロース食物材料をあまり消化できません。 |
| MPC | ミルクタンパク質濃縮物 |
| MPI | ミルクタンパク質分離物 |
| MSPI | メチル化大豆タンパク質分離物 |
| マイコプロテイン | マイコプロテインは、人間が消費するために菌類から得られる単細胞タンパク質の一形態であり、菌類タンパク質とも呼ばれます。 |
| ニュートリコスメティクス | 皮膚・爪・毛髪の天然の美しさをケアするための栄養補助食品として機能する製品および原料のカテゴリーです。 |
| 骨粗鬆症 | 通常、ホルモン変化またはカルシウムやビタミンDの欠乏の結果として、組織の喪失により骨が脆くなり壊れやすくなる医学的状態です。 |
| PDCAAS | タンパク質消化率補正アミノ酸スコア(PDCAAS)は、人間のアミノ酸要件とその消化能力の両方に基づいてタンパク質の品質を評価する方法です。 |
| 動物性タンパク質の一人当たり消費量 | 実際の人口における各人が消費可能な動物性タンパク質(牛乳・ホエイ・ゼラチン・コラーゲン・卵タンパク質など)の平均量です。 |
| 植物性タンパク質の一人当たり消費量 | 実際の人口における各人が消費可能な植物性タンパク質(大豆・小麦・エンドウ豆・オート麦・麻タンパク質など)の平均量です。 |
| クォーン | マイコプロテインを原料として製造される微生物タンパク質であり、菌類培養物を乾燥させ、結合剤として機能する卵アルブミンまたはジャガイモタンパク質と混合し、食感を調整して様々な形状に成形したものです。 |
| 即調理(RTC) | パッケージに記載されたプロセスによる準備または調理が必要な、すべての原料が含まれた食品製品を指します。 |
| 即食(RTE) | 事前に準備または調理された食品製品であり、食べる前にさらなる調理や準備が不要なものを指します。 |
| RTD | 即飲み |
| RTS | 即サーブ |
| 飽和脂肪 | 脂肪酸鎖がすべて単結合を持つ脂肪の一種です。一般的に健康に悪いとされています。 |
| ソーセージ | 細かく刻んで味付けした肉から作られた肉製品であり、新鮮・燻製・漬け込みのいずれかで、通常はケーシングに詰められます。 |
| セイタン | 小麦グルテンから作られた植物性食肉代替品です。 |
| ソフトジェル | 液体充填物を持つゼラチンベースのカプセルです。 |
| SPC | 大豆タンパク質濃縮物 |
| SPI | 大豆タンパク質分離物 |
| スピルリナ | 人間と動物が消費できるシアノバクテリアのバイオマスです。 |
| 安定剤 | 食品製品の元の食感、物理的・化学的特性を維持または向上させるために食品製品に添加される原料です。 |
| 補給 | 栄養素の欠乏を補正することを目的とし、食事中の栄養素を補うことを意図した栄養素またはその他の物質の濃縮源の消費または提供です。 |
| テクスチャラント | 食品・飲料製品の口当たりと食感を制御・変化させるために使用される特定の種類の食品原料です。 |
| 増粘剤 | 液体または生地の粘度を高めて濃くするために使用される原料であり、その他の特性を実質的に変化させません。 |
| トランス脂肪 | トランス不飽和脂肪酸またはトランス脂肪酸とも呼ばれ、肉に自然に少量含まれる不飽和脂肪の一種です。 |
| TSP | テクスチャード大豆タンパク質 |
| TVP | テクスチャード植物性タンパク質 |
| WPC | ホエイタンパク質濃縮物 |
| WPI | ホエイタンパク質分離物 |


研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 特定の製品セグメントおよび国に関連する定量化可能な主要変数(産業的および外部的)が、デスクリサーチおよび文献レビューと一次専門家インプットに基づいて、関連する変数・要因のグループから選択されます。これらの変数は回帰モデリング(必要な場合)によってさらに確認されます。
- ステップ2:市場モデルの構築: 堅固な予測方法論を構築するために、ステップ1で特定された変数と要因が入手可能な過去の市場数値に対してテストされます。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値・変数・アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を生成するために、様々なレベルと機能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム




 お客様のデータは安全であり、販売や共有は一切行われません。
