
北米機内ケータリングサービス市場規模・シェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
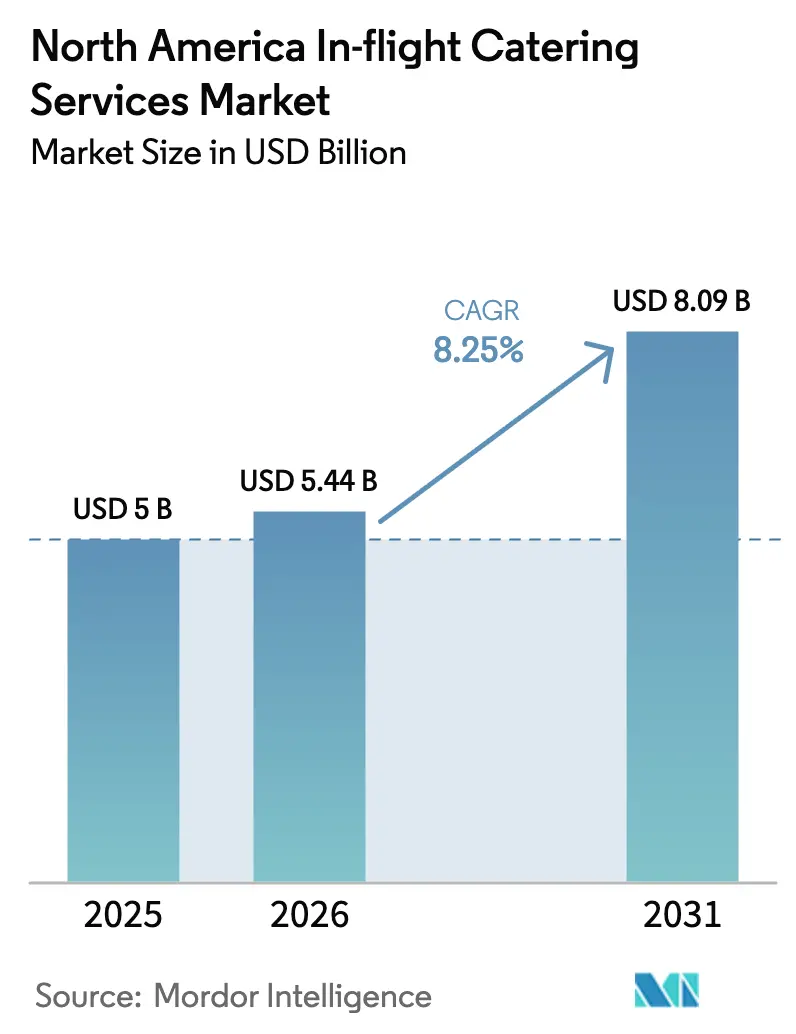
| 基準年の市場規模 (2025) | 5 十億米ドル |
| 市場規模 (2026) | 5.44 十億米ドル |
| 市場規模 (2031) | 8.09 十億米ドル |
| Growth Rate (2026 - 2031) | 8.25 % |
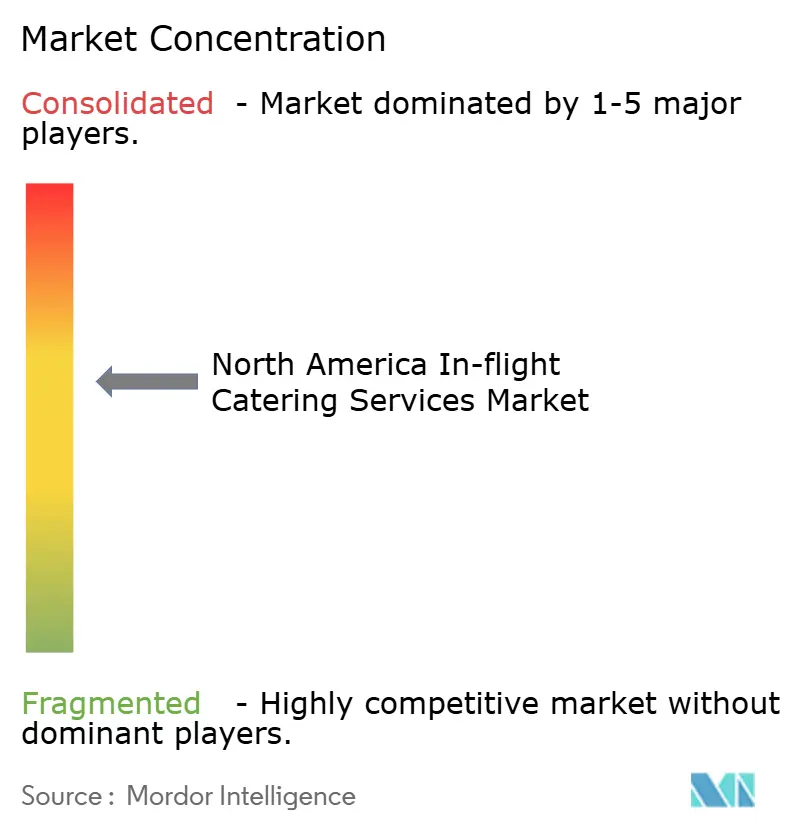
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米機内ケータリングサービス市場分析
北米機内ケータリングサービス市場規模は、2025年の50億米ドルから2026年には54億4,000万米ドルへと成長し、2026年から2031年にかけて年平均成長率(CAGR)8.25%で2031年までに80億9,000万米ドルに達すると予測されている。航空会社はこの成長をロイヤルティ主導のアップグレード、機内小売プログラム、およびデータ活用によるメニュー最適化に振り向け、搭乗率が変動する中でも旅客一人当たりの収益を高めている。プレミアム長距離路線のトラフィックは全体的な座席供給量よりも速いペースで成長しており、航空会社はシェフとの協力関係を構築し、プレミアムキャビンにより精巧なマルチコースメニューを導入するよう促されている。プレミアムキャビンはエコノミーよりも大幅に高い運賃を誇るが、改善されたケータリングはより広範な運賃プレミアムの中で補完的な差別化要因として機能する。低コストおよびハイブリッドキャリアは事前注文システムを活用し、衝動的な食品購入を予測可能な付帯収入へと転換している。主要ハブでは、航空会社とケータリング業者がAIを活用した食品分析ツールをテストし、機内廃棄物の把握と削減に取り組んでいる。IATAのデータによると、平均的なフライトにおける旅客一人当たりの機内廃棄物は約1.5キログラムであり、そのうち約20%が食べ残しや飲み残しに起因している。これはデータ中心型ソリューションの機会を示している。一方、2026年に施行予定の新たなトレーサビリティ義務はコンプライアンスを複雑化させており、デジタル対応能力の高い大手ケータリング企業に競争上の優位性をもたらしている。食品、労働力、公共料金のインフレは短期的な利益率の逆風となっているが、統合型プレイヤーはSKU標準化、垂直統合型調達、およびギャレー重量を削減するサステナブルパッケージングを通じてコスト圧力を相殺している。
主要レポートのポイント
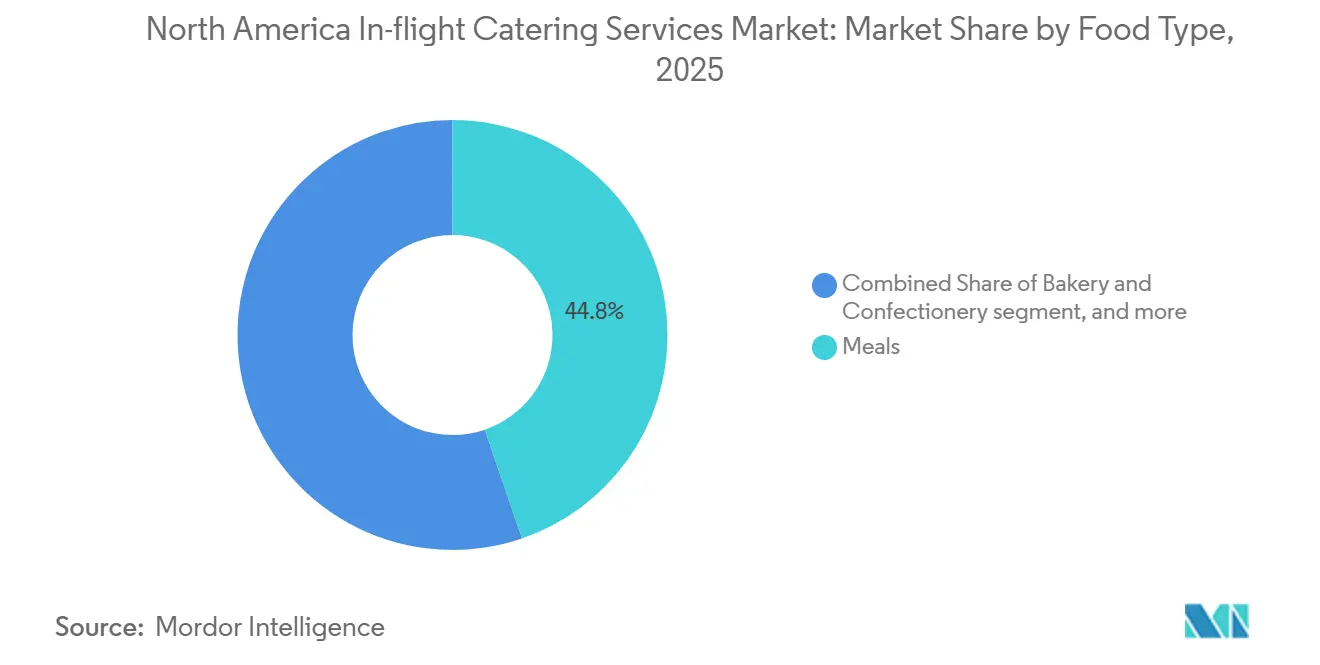
- 食品タイプ別では、食事が2025年の北米機内ケータリングサービス市場シェアの44.76%を占め、スナック・塩味系食品が2031年にかけて最も速い年平均成長率(CAGR)8.39%を記録すると予測されている。
- フライトタイプ別では、フルサービスキャリア(FSC)が2025年の収益シェアの61.89%を維持し、低コストキャリア(LCC)は2031年にかけて年平均成長率(CAGR)9.02%で拡大すると予測されている。
- 航空機座席クラス別では、エコノミーサービスが2025年の北米機内ケータリングサービス市場規模の56.98%を占め、ビジネスクラスのケータリングは2031年にかけて年平均成長率(CAGR)9.21%で拡大している。
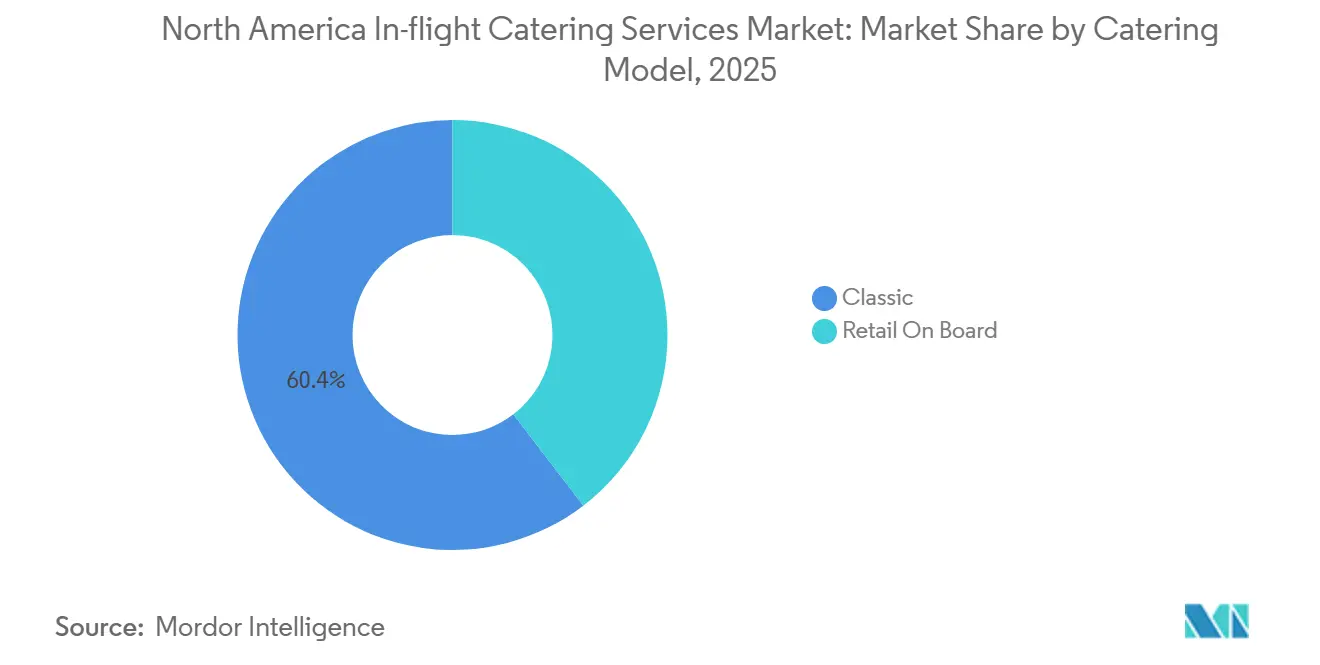
- ケータリングモデル別では、クラシックな無料サービスが2025年に60.41%のシェアを保持し、機内小売購入型が年平均成長率(CAGR)8.66%で最も速く成長するフォーマットとなっている。
- フライト時間別では、短距離路線が2025年の収益の57.45%を占め、長距離需要は2031年にかけて年平均成長率(CAGR)8.53%で拡大している。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
北米機内ケータリングサービス市場のドライバー影響分析*
| 促進要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 航空旅客数の回復と長距離路線の供給拡大 | +2.10% | 米国ハブ、カナダ太平洋横断ゲートウェイ、メキシコレジャー路線 | 中期(2~4年) |
| 航空会社ブランドを差別化するための機内体験のプレミアム化 | +1.80% | 米国大陸横断・大西洋横断路線、カナダのプレミアムエコノミー拡大、メキシコシティ一部長距離路線 | 長期(4年以上) |
| 機内購入・事前注文モデルを拡大するLCCおよびハイブリッドキャリアの拡大 | +1.60% | サウスウエスト・スピリット・フロンティアネットワーク、ウェストジェット・フレア、ボラリス・ビバアエロブス | 短期(2年以内) |
| 事前注文プラットフォーム、データ主導型メニュー計画、厨房自動化によるデジタル化 | +1.30% | ロサンゼルス、ニューヨーク、シカゴ、トロント・ピアソン、メキシコシティのパイロット拠点 | 中期(2~4年) |
| サステナブルな軽量パッケージングソリューションの採用 | +1.20% | 燃料消費削減を目指す米国・カナダの主要ハブ | 中期(2~4年) |
| 多様な料理・多チャネルサービスを可能にする冷凍統合ネットワーク | +1.00% | 国際長距離路線および地方空港 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
航空旅客数の回復と長距離路線の供給拡大
IATAの2024年末レポートによると、国際線トラフィックは2019年の基準値をわずか0.5%上回った。国内線と国際線を合わせた総トラフィックは2019年の数値を3.8%超えた。[1]連邦航空局、「FAA航空宇宙予測2024年~2044年」、faa.gov そのため航空会社は、食事サービスが必須で短距離便よりも収益性の高い大洋横断路線に向けて供給を拡大している。2025年夏、北米の座席供給量は7億9,300万席に達した。カナダのゲートウェイが運航頻度を増加させ、メキシコのレジャー路線が拡大するにつれ、ケータリングサービスへの需要は厨房設備が限られた空港に集中するようになった。連邦航空局(FAA)は2045年までにシステム収益旅客マイルが年率2.8%成長すると予測しており、これは平均ステージ長の延長を意味し、マルチコースサービスを経済的に拡大できるケータリング業者に有利に働く。冷凍ネットワークや多様な料理の認証を持たないサプライヤーは、長距離路線の拡大に伴い市場から排除されるリスクがある。
航空会社ブランドを差別化するための機内体験のプレミアム化
デルタ航空は2024年にホセ・アンドレスおよびマシャマ・ベイリーとのシェフプログラムを正式化し、デルタワンキャビンで季節ごとのメニューをローテーションし、アラスカ航空は2025年5月にシェフズテーブルのコンセプトを導入した。[2]デルタ航空、「プレミアムダイニングパートナーシップ」、delta.com 2024年のプレミアム旅行者を対象とした調査では、78%が食品の質を再予約の重要なきっかけとして挙げており、航空会社はシグネチャー料理、ワインペアリング、地域産食材への投資を促されている。アメリカン航空はダラス・フォートワースに21万4,000平方フィートの施設を運営し、1日1万5,000食を生産しており、工業的な厨房がシェフのレシピを大規模に取り入れられることを示している。ビジネスクラスの食事は現在、経済サイクルにおいてケータリング支出を測定可能な顧客生涯価値に転換する運賃プレミアムを生み出している。
機内購入・事前注文モデルを拡大するLCCおよびハイブリッドキャリアの拡大
ボラリスは2024年に3,000万人の旅客を輸送し、機内食から約15%の付帯収入を得た一方、ビバアエロブスは100%小売モデルを運営し、前年比33%の供給量増加を達成した。ユナイテッド航空とデルタ航空は食事の事前注文受付期間を出発5日前まで延長し、動的なギャレー積載を可能にして廃棄物を削減し、販売率を向上させた。すべての品目が個別取引であるため、LCCは詳細な購買データを収集してSKUの迅速な改訂に活用しており、短距離路線でハイブリッドアプローチを採用するよう従来の無料サービスに圧力をかけている。
事前注文プラットフォーム、データ主導型メニュー計画、厨房自動化によるデジタル化
2024年、gategroupはロサンゼルス、トロント、シカゴでAIパイロットを展開し、過剰生産を20%削減した。[3]gategroup、「サステナビリティとイノベーションへの取り組み」、gategroup.com KLM Catering Servicesは予測計画を活用して食品廃棄物を60%削減した。一方、エアバスは消費状況を監視してリアルタイムデータをケータリング業者に提供するフードスキャナーのプロトタイプを導入した。資本集約的ではあるが、大量処理ハブではロボットによる盛り付けやトレイ自動組み立てが採用され、労働生産性の向上と一貫した食事品質の確保が図られている。
北米機内ケータリングサービス市場の抑制要因影響分析*
| 制約要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食品、労働力、公共料金における高い運営コストとインフレ | -1.40% | 米国の主要都市ハブ、カナダの都市部、メキシコシティ | 短期(2年以内) |
| 厳格な複数管轄区域にわたる食品安全・ハラール・コーシャ規制 | -0.90% | 国際路線および長距離路線 | 中期(2~4年) |
| 厨房自動化導入の資本集約的な性質 | -0.80% | 500万~1,000万米ドルの施設アップグレードが必要な大量処理ハブ | 中期(2~4年) |
| 従来の食事量を減少させる契約型から小売型へのミックスシフト | -0.70% | 米国・カナダの従来型フルサービスネットワーク | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
食品、労働力、公共料金における高い運営コストとインフレ
米国における外食インフレは2024年に4.1%に達し、労働コストは4.5%上昇し、フードサービスの平均賃金は時給19.47米ドルとなった。[4]米国労働統計局、「消費者物価指数 – 外食」、bls.gov カナダでは2024年10月に食品インフレが5.2%に達した後、翌月には4.3%に緩和し、ホスピタリティ分野の平均賃金はカナダドル20.85(米ドル15.40)となった。冷蔵・急速冷凍作業は総エネルギー費用の15%~20%を占め、北米全体の商業用電力料金は2024年に約3%上昇した。これらの圧力はエコノミークラス契約の利益率を圧迫し、SKUの合理化や自動化されたシフトスケジューリングを引き起こしており、サービスの差別化とスタッフの定着にリスクをもたらしている。
複数管轄区域にわたる厳格な食品安全・ハラール・コーシャ規制
米国食品医薬品局(FDA)のFSMA 204トレーサビリティ義務は2026年1月に高リスク食品に対して発効し、2年間の監査証跡要件を課している。カナダのカナダ人のための安全な食品規制(SFCR)はその枠組みを踏襲しており、メキシコのNOM-251-SSA1-2009が取り扱い慣行を規定している。ハラールおよびコーシャラインは食材と認証コストに追加で15%を要するが、特定の路線では不可欠である。コンプライアンスの複雑さは大規模なネットワーク型ケータリング業者に有利に働き、1日数千食にわたってシステムコストを分散できる一方、小規模な地域厨房は利益率の低下か市場撤退かの選択を迫られている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
北米機内ケータリングサービス市場セグメント分析
食品タイプ別:
短距離便の頻度増加に伴いスナックが拡大食事は2025年の収益の44.76%を占めたが、スナック・塩味系食品は2031年にかけて年平均成長率(CAGR)8.39%で成長すると予測されており、航空会社が事前包装品に最も適した500マイル未満のサービスを追加するためである。米国のフライトの半数以上は2時間未満であり、加熱食事の実現可能性を制限し、スナックボックスや持ち帰り用サンドイッチが好まれる。ユナイテッド航空は事前注文受付期間を延長して路線ごとに12~15のSKUを提供し、デルタ航空は10~12米ドルで販売する季節のスナックボックスをローテーションしている。常温保存品はトレーサビリティの負担も軽く、市場投入までの時間を短縮できる。飲料は引き続き主要な収益源であるが、液体持ち込みに関する米国運輸保安局(TSA)の規制緩和により旅客がより大きな飲料を持ち込めるようになり、機内販売の成長が鈍化している。ベーカリー・菓子類は、温かいクッキーや盛り付けデザートがブランド体験を高めるプレミアムキャビンでニッチな役割を果たしている。
規制の明確化によりスナックの経済性が向上している。FSMA 204は、検証済みの殺菌工程で処理された多くの常温保存品を免除しており、監査の負担を軽減している。柔軟な生産ラインを持つケータリング業者は、プロテインボックス、フルーツカップ、プレミアムスナックミックスなど、重複した在庫を必要とせずに混合ケースを提供できる。数千食の同一メインディッシュ向けに設計された従来の食事組み立て工場は、再投資しなければ陳腐化するリスクがある。その結果、スナックは植物性タンパク質、アレルゲンフリー食材、および最小限の業務上の混乱で航空会社のサステナビリティ義務を満たす堆肥化可能な包装材のテスト場となっている。
注記: 全セグメントの個別シェアはレポート購入後に入手可能


フライトタイプ別:
LCCの勢いがFSCの数量優位に挑戦FSCは2025年の収益の61.89%を占めたが、低コストオペレーターは2031年にかけて年率9.02%で拡大すると予測されており、食品を義務ではなく利益センターとして扱っている。ボラリスはケータリングだけで付帯収入の約15%を稼いでいる。ビバアエロブスは33%の供給量増加を記録し、すべての食事を小売で販売している。ウェストジェットの段階的なメニューは、かつてはサービスに短すぎると見なされていたフライトを収益化し、5米ドルのスナックボックスから18米ドルのプレミアム食事まで販売している。チャーターおよびプライベートジェットのケータリングは、旅客一人当たりの支出が50米ドルを超えることが多い高利益率のニッチ市場である。
LCCはデータの透明性において優位に立つ。各取引はルートレベルの分析データを提供し、SKUの選定と廃棄物削減に活用される。FSCはハイブリッドモデルを試験的に導入しており、アメリカン航空は2024年に900マイル未満のフライトで機内購入型を導入した。しかし、ロイヤルティプログラムは、頻繁に利用する旅客を遠ざけることなく従来型ブランドがどこまでアンバンドルできるかを制限している。戦略的なバランスは、プレミアム層を守りながらオプションのアップグレードによってエコノミーキャビンを収益化することを目指している。
航空機座席クラス別:
ビジネスキャビンがプレミアム化の経済性を牽引エコノミークラスは旅客数に牽引されて2025年の収益の56.98%を占めた。しかし、ビジネスクラスの需要は2031年にかけて年率9.21%で増加すると予測されており、航空会社がエコノミーの3倍の運賃を正当化するために食品の質の向上に注力しているためである。シグネチャーシェフとの提携は大西洋横断・太平洋横断路線で標準となっており、2024年の調査ではプレミアム旅行者の78%が料理を予約決定の重要な要因と考えていることが明らかになった。ファーストクラスは旗艦長距離路線に限定されており、航空会社は旅客一人当たり100米ドル以上をマルチコースダイニングに費やしているが、そのハロー効果はブランドイメージ全体を高めている。
低価格帯では、航空会社がカロリー数と食材コストを細かく規定しており、ケータリング業者の利益率は3%~5%と非常に薄い。FSMA 204はすべてのキャビンに同等のトレーサビリティ義務を課しているが、そのコスト影響は低価格のエコノミー食事に対して不均衡に厳しい。このような分断により、ケータリング業者は高利益率のプレミアム生産ラインへの投資を進める一方、エコノミー規模の組み立てを自動化して収益性を維持しようとしている。
ケータリングモデル別:
小売フォーマットが無料サービスの優位性を侵食クラシックな無料サービスは依然として2025年の収益の60.41%を占めており、食事が不可欠な長距離路線に支えられている。しかし、機内小売購入型は年平均成長率(CAGR)8.66%で最も速く成長するモデルである。ユナイテッド航空とデルタ航空は10~15米ドルで事前注文から追加収益を得ており、選択内容をモバイルアプリとロイヤルティプロフィールに統合している。ボラリスとビバアエロブスは、すべての品目が販売である場合の粗利益率が40%を超えることを示しており、無料契約の15%~20%と比較して高い。
小売モデルは、数量の積み込みから販売率へと焦点を移すことで航空会社とケータリング業者のインセンティブを一致させる。新流通能力(NDC)チャネルとの統合により、航空会社は食事を座席、手荷物、ラウンジアクセスと組み合わせて単一のオファーとしてバンドルできる。長距離路線では旅客が10時間のフライトで少なくとも2回の食事を期待するため無料サービスが維持されているが、航空会社がシェフデザインのメインディッシュを20~30米ドルでアップセルするにつれ、メニューの「アップグレード」オプションがその境界を曖昧にしている。
フライト時間別:
長距離路線の収益集約性が短距離路線の数量を補完短距離セグメントは2025年の収益の57.45%を占めたが、長距離需要は2031年にかけて年率8.53%で成長すると予測されている。ボーイングは2045年までに地域収益旅客マイルが年率2.8%成長すると予測しており、座席数を上回り、より長いステージ長を強化している。マルチコース食事、フライト中のスナック、飲料サービスはコストを20%~30%増加させるが、全体的な収益を高める価格プレミアムを生み出す。エア・カナダのアジア路線拡大はその恩恵を示しており、太平洋横断旅客一人当たりのケータリング支出は国内シャトル便の3~4倍に達する。
2時間未満の路線を運航する地域ジェット機はオーブン容量と収納スペースが不足しており、常温保存のスナックやサンドイッチへの依存を余儀なくされている。液体に関する米国運輸保安局(TSA)の規制変更により旅客がより大きな飲料を持ち込めるようになり、機内飲料の購入が減少している。サウスウエスト航空、スピリット航空、フロンティア航空はスナックのみを提供するモデルを活用し、食品をコストに組み込むのではなくオプションの追加として収益化している。一方、長距離サービスはコールドチェーンの完全性、アレルゲンフリーメニュー、効率的な廃棄物管理システムを必要とし、これらは大規模なケータリング業者のみが提供できる。
地域分析
米国機内ケータリングサービス市場
米国は2025年に地域収益の55.91%を創出し、アトランタ、ダラス/フォートワース、シカゴ、ロサンゼルスにおける密なハブ・アンド・スポーク・ネットワークが牽引した。2024年の旅客数は2019年の水準を8%上回り、国際線RPKは18.4%急増したが、国線の成長は2025年末までに4.0%に鈍化した。DO & COは2024年3月にJFKで5,000万米ドル規模の拡張工事を完了し、プレミアム長距離路線サービスをターゲットとする一方、gategroupはLAXおよびORDにAI予測システムを導入し、廃棄物を最大20%削減した。インフレおよびFSMA 204への準拠がマージンを圧迫しており、高ボリュームにわたってトレーサビリティコストを分散できる統合型プレイヤーが優位に立っている。
カナダ機内ケータリングサービス市場
カナダは2031年までのCAGR 8.81%で最も成長の速い地域である。エア・カナダは2024年に5,000万人の旅客数を達成し、アジア路線が牽引したが、同路線ではマルチキュイジーヌのメニューと厳格なコールドチェーン物流が求められる。トロント・ピアソン国際空港およびバンクーバー国際空港がその急増の大部分を処理しており、2024年にはgategroupのAIパイロットプログラムおよびSATSとの合弁事業に関する協議が促進された。食品サービスのインフレは2024年に5.2%でピークに達し、ホスピタリティ分野の賃金上昇により、事業者は自動化の導入を検討するに至った。カナダSFCRは米国のトレーサビリティ規則を反映しており、国境をまたぐ路線においてコンプライアンスの相乗効果を生み出す一方、デジタルロット追跡システムを持たない小規模キッチンにとっては参入障壁となっている。
メキシコ機内ケータリングサービス市場
メキシコは絶対的な収益規模は小さいものの、超格安航空会社(ULCC)に牽引された突出した成長を示している。ボラリスは2024年に3,000万人の旅客を輸送し、食品販売から収益の相当部分を得ている。ビバアエロブスは完全リテールモデルのもと、前年比33%の座席供給拡大を実施した。観光業では2024年に4,200万人の国際観光客を記録し、需要はカンクンおよびロス・カボスに集中している。メキシコシティ以外のケータリングインフラは分散しているが、NOM-251-SSA1-2009に基づく比較的軽微なコンプライアンス監督により、メニューの迅速な入れ替えが可能となっている。フラッグキャリアのアエロメヒコは2024年にプレミアムメニューを刷新し、地元シェフとのパートナーシップを活用して長距離路線におけるシェア防衛を図った。
規制環境
北米では、機内食提供事業は、コミサリーおよび空港キッチンに供給する上流サプライヤーに適用される、重複する食品安全・公衆衛生規制体制によって管理されている。米国では、ケータリング業者はFDAの要件の対象となり、21 CFR Part 117(人向け食品の予防的管理)や、航空機関連の食品・施設に関する21 CFR Parts 1240および1250に紐づくFDAの州間旅行プログラムの衛生枠組み、加えて空港における州・地方レベルの保健当局の監督が適用される。
トレーサビリティは、食品トレーサビリティリストに掲載された品目を対象に2026年1月から施行されるFDA食品安全強化法(FSMA)第204条の食品トレーサビリティ最終規則により、より厳格なコンプライアンスおよびIT要件となった。この規則では、重要追跡イベント(受領、加工、出荷など)に関する主要データ要素の取得・保持と、要求に応じた迅速な提供が求められる。カナダはカナダ食品安全規則を通じて同様の手法を採用しており、国境を越えたプロセスの一部整合を後押ししている一方、メキシコの食品取扱慣行はNOM-251-SSA1-2009の下で規制されており、国際線、特別食、複数拠点の航空会社ネットワークに対応するケータリング業者にとって多国間管轄の運営環境が形成されている。
バリューチェーン分析
バリューチェーンは、食材調達(タンパク質、生鮮食品、ベーカリー原料、飲料、およびアレルゲンフリー、ハラール、コーシャメニュー向けの特殊食材)から始まり、次に航空会社やブランドパートナーとの集中購買およびメニュー開発へと移行する。生産は空港近隣のコミサリー、そして一部のモデルでは、食事、スナックボックス、機内購入商品を組み立てるサテライトまたは空港外キッチンで行われ、その後、急速冷却・コールドチェーン準備、注文ピッキング、最終的な航空機への搭載のための高床式ケータリングトラックによるランプ配送が続く。gategroup、LSG Group、Flying Food Group、DO & CO、dnataなどの大規模ネットワークケータリング業者は複数のハブと拠点を展開しており、プレミアム・プライベート航空専門業者(例:Air Culinaire Worldwide)や地域プロバイダー(例:Air Fayre)はニッチかつ特注需要に対応している。
下流では、航空会社向けインターフェースとして、事前注文および機内販売の統合、フライト別の在庫可視化、廃棄・返品処理があり、AI予測とデジタル化されたロット追跡が航空会社システムとケータリングERPの間に位置している。主要なコストおよびパフォーマンスのボトルネックは、労働力の確保、冷蔵・急速冷却のための設備、多拠点運営に対応するコンプライアンス文書に集中している。この動向により、SKUの標準化、包装重量の削減、そして大規模ハブでのトレイ組立およびピック・パック作業の自動化が推進されている。
競争環境
北米機内ケータリングサービス市場は適度に集中しており、上位5社であるgategroup、LSG Group、Flying Food Group、DO & CO Aktiengesellschaft、およびdnataがビジネスクラスの数量の半数強を支配している。gategroupの3つの主要ハブにおけるAIパイロットは廃棄物を最大20%削減し、リアルタイムの予約に連動した動的なメニューローテーションを可能にした。DO & COはジョン・F・ケネディ国際空港(JFK)の容量拡大に5,000万米ドルを投資し、大西洋横断および中東路線をターゲットとした。SATSは2024年度第2四半期(FY2024/25)に18億シンガポールドルの収益を計上し、カナダとメキシコの地方空港での合弁事業を交渉中である。LSG Groupのスカイシェフスは북米で30以上の厨房を運営しており、パートナー航空会社のギャレー重量を削減するための堆肥化可能な包装ラインを導入している。
戦略的テーマは垂直統合、デジタル化、およびサステナビリティを中心に展開している。統合型サプライヤーはタンパク質加工およびベーカリー資産を所有し、バリューチェーン全体で利益率を確保し、原材料インフレを緩衝している。デジタル事前注文API、リアルタイム在庫管理、自動化されたトレイ組み立てにより労働生産性と精度が向上している。冷凍ネットワーク、カーボンニュートラル生産、廃棄物エネルギー変換などのサステナビリティプログラムは、ESG目標の達成を目指す航空会社との入札獲得に貢献している。小規模な地域ケータリング業者は、ハラール、コーシャ、またはアレルゲンフリー認証が必須で既存業者が必要なラインを持たないニッチ市場において、依然として価格決定力を保持している。
北米機内ケータリングサービス業界リーダー
gategroup
LSG Group
Flying Food Group LLC
DO & CO Aktiengesellschaft
dnata
- *免責事項:主要選手の並び順不同
本レポーで取り上げた北米機内ケータリングサービス市場の企業
- gategroup
- LSG Group
- Flying Food Group LLC
- DO & CO Aktiengesellschaft
- dnata
- Newrest Group Services SAS
- SATS Ltd.
- Cathay Pacific Catering Services (H.K.) Limited
- KLM Catering Services
- Air Fayre
- Air Gourmet, Inc.
- Abby's Catering (Amber Green Corporation)
- Air Culinaire Worldwide

市場機会と将来展望
コンプライアンス主導のデジタルトレーサビリティと航空会社主導の廃棄削減プログラムは、複数拠点ネットワーク全体でロット単位のデータと需要シグナル(予約、事前注文、搭乗率)を統合できるケータリング業者にとって新たな空白領域を生み出している。2026年1月から高リスク食品を対象にFSMA第204条が施行されることで、航空会社とケータリング業者は重要追跡イベントをデジタル化し、サプライヤーデータを提供業務に統合する即時のインセンティブを持ち、主要ハブでの配送速度を落とさずに監査対応可能な記録を作成できる企業が優位となる。
技術活用による廃棄削減も試験段階から実運用へと移行しており、マージン改善と航空会社の持続可能性目標達成を両立させている。Airbusは2026年4月に実際のA330およびA350フライト(大西洋横断路線や米国ゲートウェイ路線を含む)でカメラおよびAIを活用したスマートケータリングを実証し、gategroupは北米の主要ハブでのAI試験導入によって測定可能な過剰生産削減を既に報告している。これは短距離路線での小売・事前注文モデルへの継続的な移行と重なり、リアルタイムのオファー管理とアプリ連携メニューにより、ケータリング業者と航空会社はSKUミックスを同期させ、返品を減らし、ギャレーの複雑さを増やさずに高マージンのスナックやプレミアムアップセル商品を拡大できる。
北米機内ケータリングサービス市場における最近の業界動向
- 2026年5月:Flying Food Groupは、サンフランシスコ・ワルシャワ間の週4回直行の新路線において、LOT Polish Airlinesへのケータリング提供を開始した。この受注により、Flying Food Groupは、複数コースのサービスとコールドチェーンの信頼性が運用実行の水準を高める、高コンプライアンス・長距離路線における地位を強化した。
- 2025年11月:gategroupは、Air Canadaに対応するため、モントリオール・トルドー国際空港(YUL)でアップグレードされたgategourmet施設を開設した。このアップグレードは、カナダの主要ゲートウェイにおけるネットワーク容量を拡大し、長距離路線でのメニューの複雑さとトレーサビリティ要件をサポートする。
- 2024年11月:LSG Sky Chefsは、北米事業の現代化のため、230台のケータリングトラックからなる新たな車両群に6,000万米ドルを投資した。この規模の車両更新は、ランプ物流の信頼性、サービス時間の実績、そして高需要拠点全体での設備の準備状況を直接的に改善する。


北米機内ケータリングサービス市場 レポートの範囲と調査方法論
市場の定義と範囲
本調査では、市場は、北米の商業航空フライトにおいて乗客に提供される食品・飲料の準備および供給から得られる収益として定義され、従来型ケータリングおよび機内小売プログラムを含む。
範囲の除外:空港ラウンジ、ターミナル内レストラン、鉄道、クルーズ、一般イベント向けの地上ケータリングは除外する。
セグメンテーション概要
- 食品タイプ別
- 食事
- ベーカリー・菓子類
- スナック・塩味系食品
- 飲料
- フライトタイプ別
- フルサービスキャリア(FSC)
- 低コストキャリア(LCC)
- その他のフライトタイプ
- 航空機座席クラス別
- エコノミー
- ビジネス
- ファースト
- ケータリングタイプ別
- クラシック(無料および事前注文)
- 機内小売(機内購入型)
- フライト時間別
- 短距離
- 長距離
- 地域別
- 米国
- カナダ
- メキシコ
データソース、市場規模の算出、および検証
文献調査
文献調査は、需要プールを特定し、それを北米全域における航空会社ケータリングの実際の調達・提供方法と整合させるために用いられた。米国運輸省運輸統計局(旅客交通量)、FAAの公表資料、カナダ統計局、および入手可能な範囲でのメキシコ政府の航空統計など、公的な航空活動および運営環境に関する資料を検討した。
交通量とサービス需要・コスト要因を結びつけるため、IATAおよびACIの資料、並びにメニュー価格設定の議論に影響する米国労働統計局の食品インフレ指標も参照した。企業の開示資料、投資家向け説明資料、業界団体のウェブサイト、および信頼性の高い報道機関を用いて、価格変動、生産能力の変化、契約関連の発表を相互確認した。企業財務データの有料サブスクリプションおよび出荷レベルの輸出入データの有料サブスクリプションを選択的に利用し、収益の妥当性確認や一部の前提条件の入力を支援した。上記のソースは例示的なものであり、網羅的ではなく、データ収集、検証、および明確化のために他にも多くの公的および有料の参考資料が使用された。
一次インタビューおよび調査
一次調査は、航空会社の調達・機内サービス担当チーム、ケータリング業者の運営責任者、日々の量を把握する空港ユニットマネージャーを含む、航空会社ケータリング関係者へのインタビューおよび短時間の調査に重点を置いた。米国、カナダ、メキシコを対象とし、価格設定、客室構成、路線パターンを異なる運営実態にわたって検証した上で、前提条件を最終確定し、文献調査で残された不足点を補完した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:25% | 経営幹部(CXO):12% |
| ミドルティア:61% | 機能/事業部門リーダー:36% |
| 小規模プレーヤー:14% | マネージャー:52% |
市場規模算出および予測
規模算出は、北米における旅客交通量とフライト活動を、路線タイプおよび客室構成別の対象となる食事・飲料提供機会に変換し、観測されたケータリング料金の範囲を用いて価格付けするトップダウン方式から開始した。この構造が整った後、総計の現実性を保つため、選択的なボトムアップ的近似が用いられ、例えばキッチンの処理能力の抽出確認、航空会社サービスプランの比較、開示があるサプライヤー収益パターンを用いた妥当性確認などが行われた。
モデルを形成した主要な入力要素には、旅客搭乗数、短距離対長距離別のフライト頻度、エコノミー対プレミアムの座席シェア、機内小売プログラムの採用状況、食品・包装に紐づくケータリング価格上昇が含まれた。これらの指標は連動して動くわけではないため、シナリオ分析を用いて、交通量の回復、メニューの高度化、コスト転嫁が異なる航空会社戦略のもとでどのように進展し得るかを反映した。ローカルデータが薄い場合(例えば小規模空港や不定期のチャーター的活動)は、比較可能なハブ・アンド・スポークのパターンに基づく保守的な代替比率を適用し、その後、インタビューのフィードバックを用いて結果を再確認した。
データ検証および更新サイクル
すべてのモデル出力は、交通量動向、航空会社の生産能力の変化、報告された契約受注などの独立したシグナルと照合され、運営環境と一致しない年次変動について精査された。変動が大きいと判断された場合は、その根本要因を再検討し、変化が実際のものかモデル上の作為的なものかを確認するため、対象を絞ったフォローアップの聞き取りを実施した。
承認前に、前提条件、単位経済性、通貨処理の内部整合性を確認する複数段階のアナリストレビューが行われる。レポートは年次で更新され、重大な事象が発生した場合には中間更新が行われ、クライアントが入手可能な最新の見解を受け取れるよう、納品前の最終確認が完了する。
Mordor Intelligenceによる北米フライトケータリングサービス市場規模の他の公表推定値との比較
機内ケータリングの公表市場規模は、同一地域を対象としていても大きく異なることがあり、これは基礎となる算出方法がしばしば異なる需要トリガーとサービス範囲に依拠しているためである。差異は一般的に、機内小売が計上されているか、プレミアム客室シェアがどのように扱われているか、そしてどの年および通貨のタイミングが使用されているかによって生じる。
この市場では、最大の差異は、航空会社ケータリングを近接する空港フードサービスと混同すること、航空会社のコスト転嫁行動を確認せずに積極的な価格上昇を適用すること、または路線長と客室の影響を捉えない単一の交通量代替指標を用いることから生じる傾向がある。推定値を確実に固定するための確認作業は実用的なものであり、例えば旅客数を食事提供機会に対応させること、従来型ケータリングと機内購入の浸透度を確認すること、そして事業者との間で料金帯を検証することであり、これが他の公表数値に見られる差異の起点となる場合が多い。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 5.00 B (2025) | |
| 業界アドバイザリーA | USD 3.48 B (2024) | この推定値は、より早い基準年とより狭い収益化範囲を用いていると見られ、交通量をケータリング支出に変換する際に機内小売収益やプレミアム客室による上乗せ分を過小評価する可能性がある。 |
| 調査出版社B | USD 9.16 B (2024) | この高い数値は、より広いサービス定義と一致しており、空港近接の一部の食品サービスやより広範なフライトカテゴリーが含まれている可能性がある。また、この出典には基準年の不整合も見られ、総額を過大にする可能性がある。 |
この表は、主に範囲と交通量から食事への変換ロジックが分散の大部分を左右しており、細かい計算上の違いではないことを示している。従来型ケータリングと機内小売が機内サービス提供に紐づく場合にのみ計上され、客室構成と路線長が検証済みの料金帯で価格付けされ、年次更新時に再確認される場合、得られる値は明確な変数に対して追跡可能な状態を保つ。これがMordor Intelligenceが採用している規律である。


レポートで回答される主要な質問
北米機内ケータリングサービス市場の現在の規模はどのくらいか?
北米機内ケータリングサービス市場規模は2026年に54億4,000万米ドルであり、2031年までに80億9,000万米ドルに達すると予測されている。
航空機内食販売の将来的な成長を牽引する要因は何か?
長距離路線のプレミアム化、LCCの小売採用、デジタル事前注文プラットフォーム、およびAIによる廃棄物削減が相まって、2031年にかけて年平均成長率(CAGR)8.25%が見込まれている。
機内で最も速く成長している食品タイプはどれか?
スナック・塩味系食品は、2時間未満のフライトが増加し機内購入型の普及が深まるにつれ、年率8.39%で成長すると予測されている。
トレーサビリティ規制はケータリング業者にどのような影響を与えるか?
米国食品医薬品局(FDA)のFSMA 204およびカナダの並行規則は、2026年から高リスク食品に対してエンドツーエンドのデジタルロット追跡を義務付け、高度なITを持つ大規模統合厨房に有利なコンプライアンスコストを追加している。
シェフとのパートナーシップで革新を進めている航空会社はどこか?
デルタ航空、アラスカ航空、アメリカン航空はいずれも注目度の高いコラボレーションを開始し、プレミアムメニューを刷新してリピート予約を促進している。
競争環境はどの程度集中しているか?
上位5社のサプライヤーがプレミアムキャビンの数量の半数強を占めており、市場の集中度は1~10のスケールで6という中程度のスコアとなっている。
最終更新日:



