
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 22.14 十億米ドル |
| 市場規模 (2027) | 26.89 十億米ドル |
| 市場規模 (2032) | 58.12 十億米ドル |
| 成長率 (2027 - 2032) | 16.67 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米グリーンデータセンター市場分析
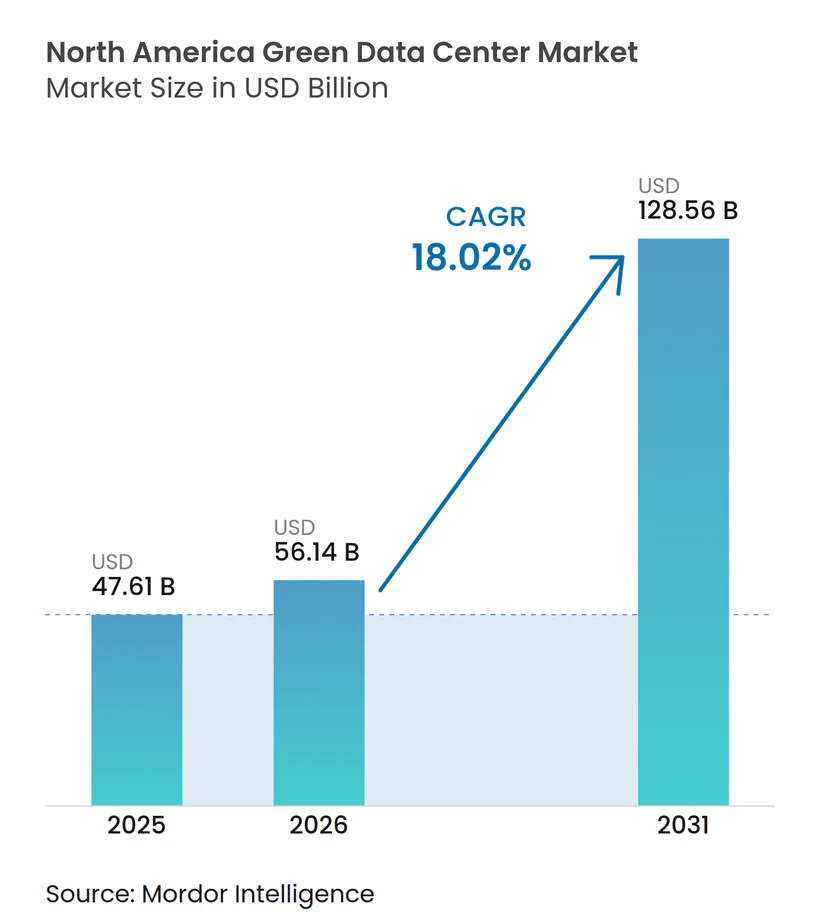
北米グリーンデータセンター市場規模は2026年に221.4億米ドルと評価され、2027年の268.9億米ドルから2032年には581.2億米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは16.67%です。需要は、高密度かつ継続的なコンピューティング能力とより信頼性の高い電力供給を必要とするAIおよびクラウドワークロードによって形成されています。サステナビリティ要件は現在、サイト選定、電力契約、資金調達、および顧客調達の意思決定に影響を与えています。オペレーターはますます、効率的なエネルギー使用、再生可能エネルギーの調達範囲、水管理、および信頼性の高い排出量報告を実証する必要があります。電力の利用可能性は、既存の主要拠点における新規キャパシティの実質的な制約となっており、より有利な系統条件を持つ地域での開発を促進しています。こうした状況は、長期クリーンエネルギー契約、実績ある冷却システム、および電会社・公的機関との確立された関係を持つオペレーターに有利に働きます。
レポートの主要な知見
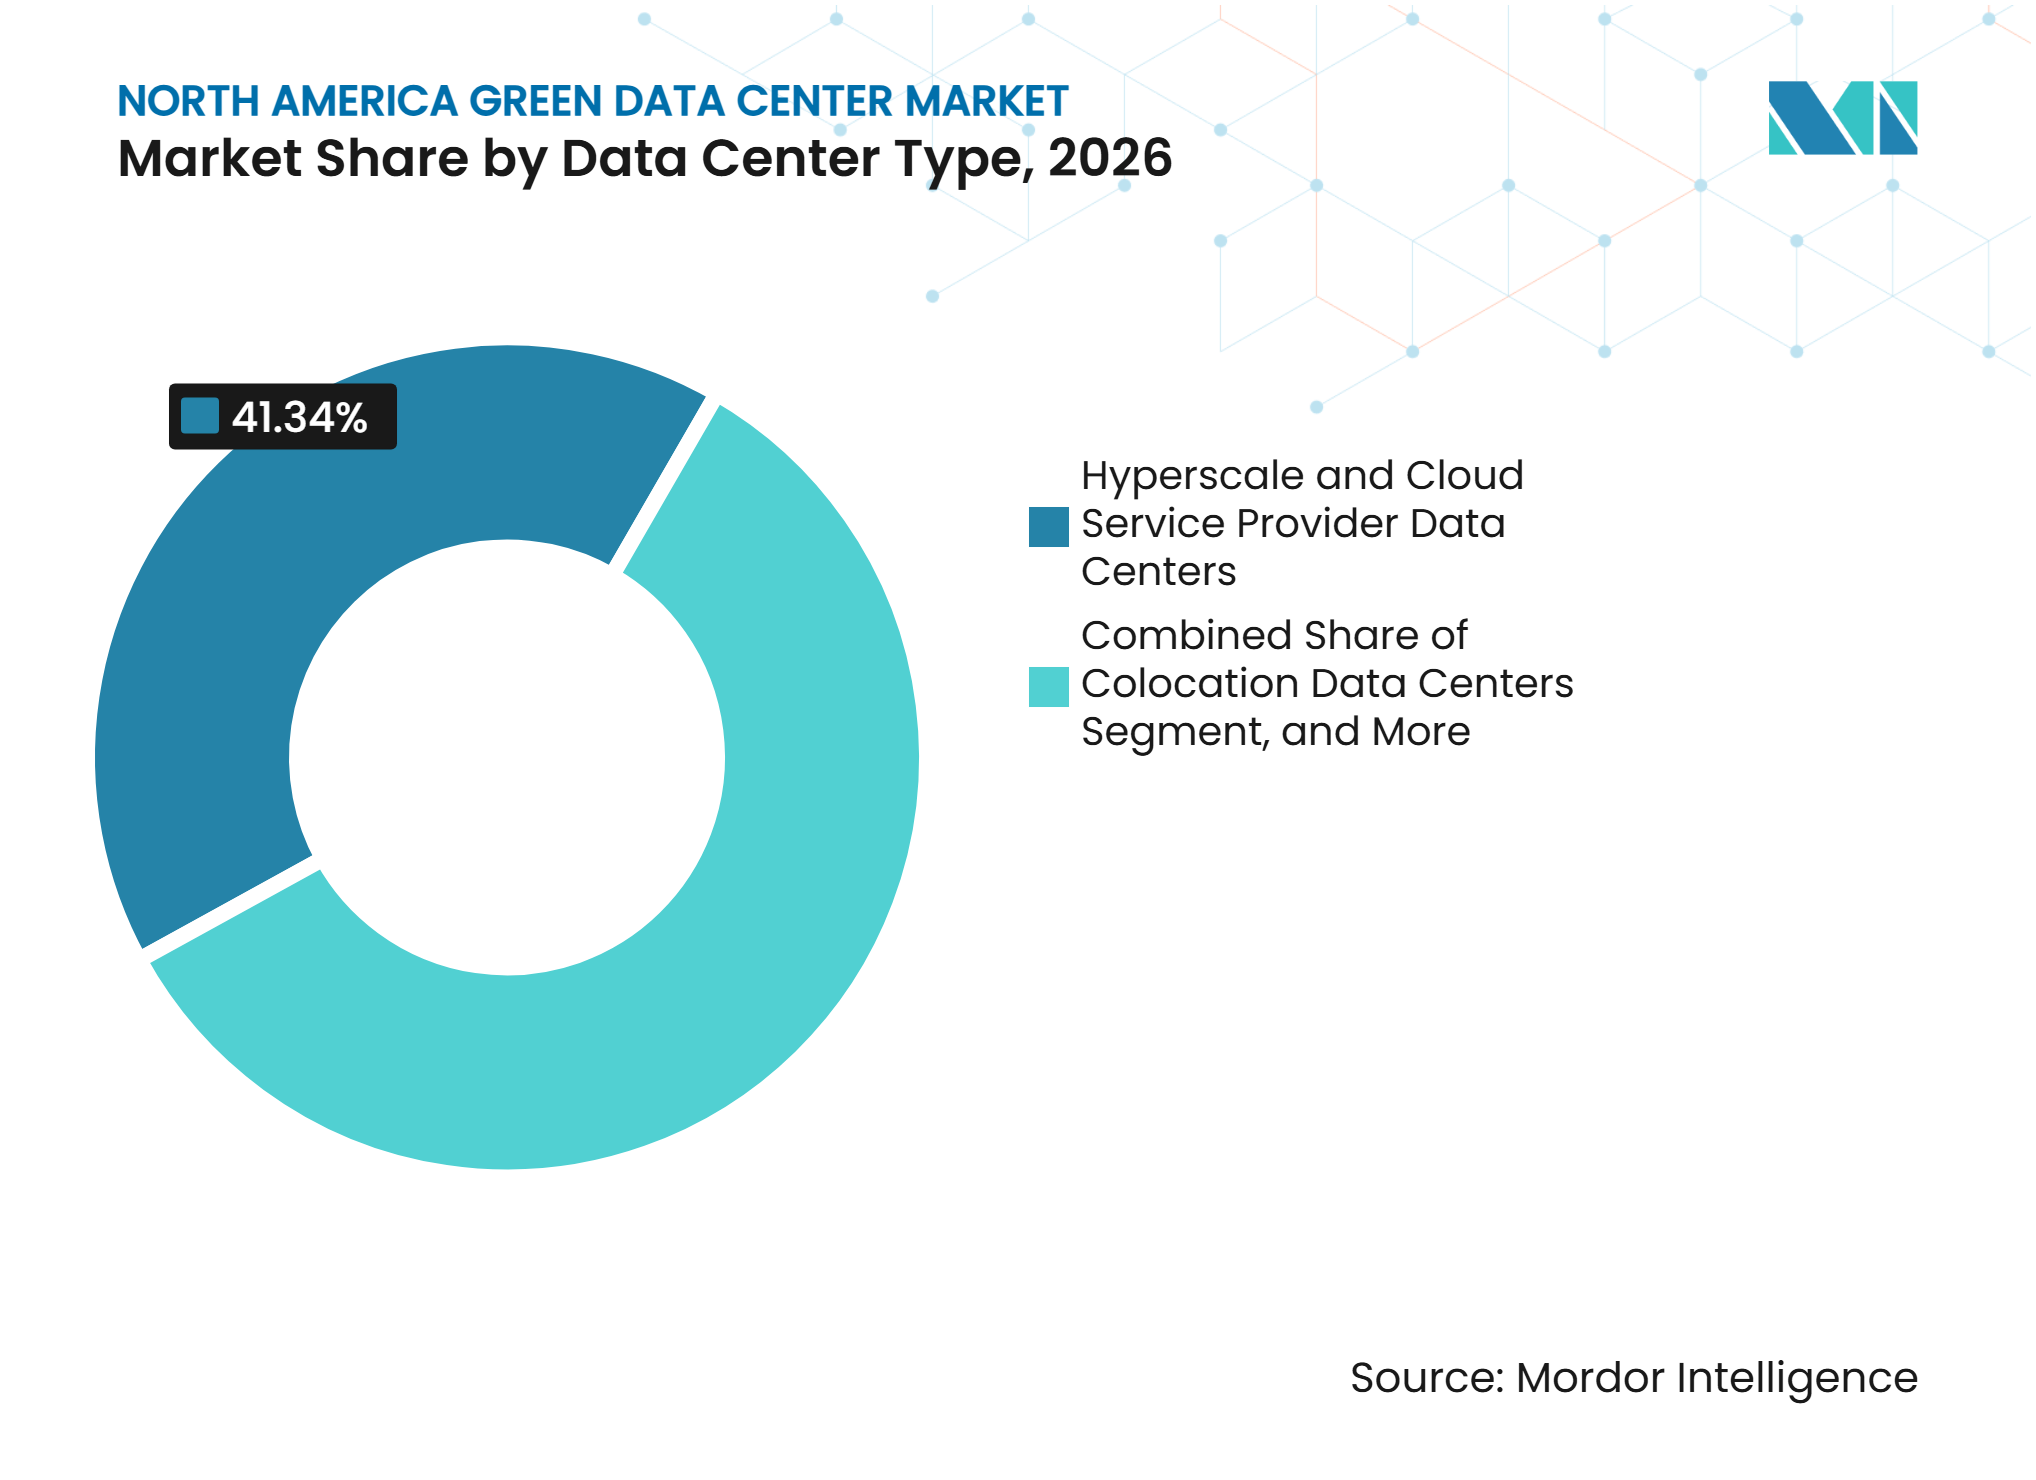
- データセンタータイプ別では、ハイパースケールおよびクラウドサービスプロバイダーデータセンターが2026年の北米グリーンデータセンター市場シェアの41.34%を占め、2032年までデータセンタータイプの中で最も高い拡大率を記録すると予測されています。
- サステナビリティ成熟度別では、グリーン効率型データセンターが2026年の北米グリーンデータセンター市場シェアの47.76%を占め、ネットゼロ整合型およびカーボンネガティブデータセンターは2032年までCAGR 17.41%で拡大すると予測されています。
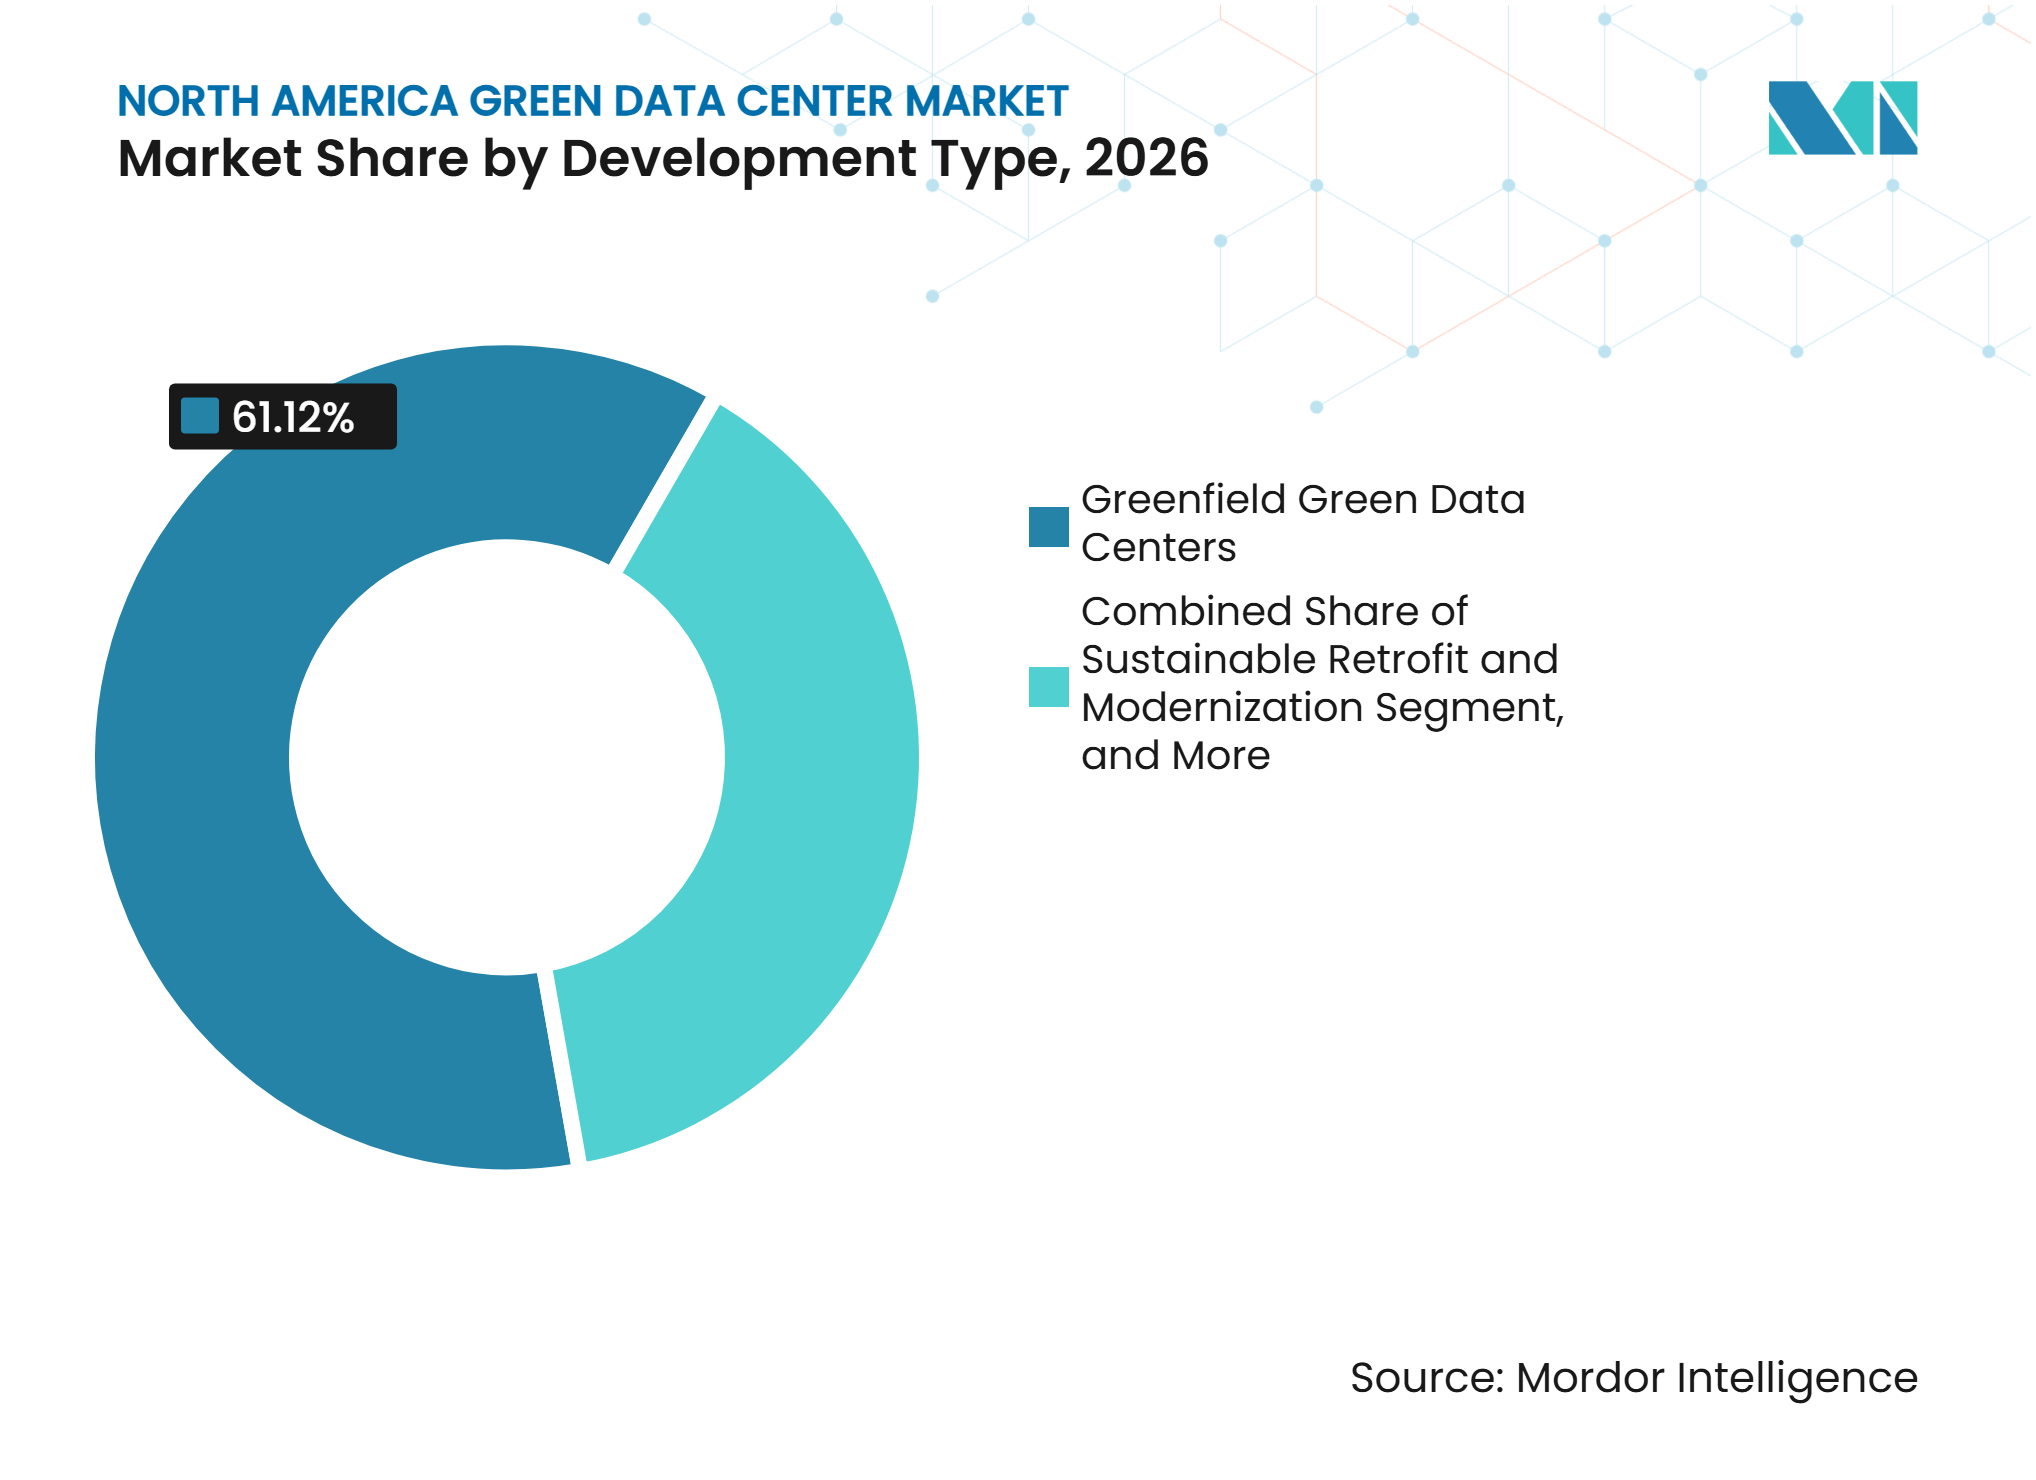
- 開発タイプ別では、グリーンフィールドグリーンデータセンターが2026年の北米グリーンデータセンター市場規模の61.12%を占め、持続可能な改修・近代化は2032年までCAGR 16.89%で拡大すると予測されています。
- ITパワー密度クラス別では、標準密度ラックが2026年の北米グリーンデータセンター市場シェアの51.93%を占め、AIおよびHPC密度ラックは2032年までCAGR 16.83%で拡大すると予測されています。
- 域別では、米国が2026年の地域収益の84.09%を占め、メキシコは2032年までCAGR 17.21%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
600+
Mordor Intelligenceによるデータセンターレポート
建設、AI施設、サーバーなどを網羅 - グローバル、地域別、国別から、データセンターの個別コンポーネントまで
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよびクラウドワークロードの拡大 | +5.1% | グローバル、特に米国、ノーザンバージニア、テキサス、オハイオに集中 | 短期(2年以内) |
| 企業のネットゼロコミットメントとESG開示 | +3.6% | グローバル、特に米国とカナダで顕著 | 中期(2〜4年) |
| 再生可能エネルギーの調達とインセンティブ | +2.8% | 北米全域、特に米国連邦および州のインセンティブ | 中期(2〜4年) |
| 高度な冷却および電力効率化の採用 | +2.0% | グローバル、米国がハイパースケール展開をリード | 中期(2〜4年) |
| 時間単位のカーボンフリーエネルギーマッチングと柔軟な負荷オーケストレーション | +1.4% | 米国とカナダ、メキシコへの波及あり | 長期(4年以上) |
| 再生水の利用可能性とクローズドループ冷却 | +0.8% | 米国南西部および南東部、ならびにメキシコのケレタロ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよびクラウドワークロードの拡大
AIワークロードは北米グリーンデータセンター市場の運用要件を変えています。これらのワークロードは電力度が高く、長時間稼働し、サービス提供に影響を与えることなく中断することが困難です。米国のデータセンターは2026年に国内電力需要の4%を占めており、そのシェアは2030年までに9%に達すると予測されています。大手クラウドプロバイダーは、太陽光、風力、原子力、水力、地熱資源にわたる長期電力購入契約を締結しています。この調達規模はクリーンエネルギー供給を拡大しますが、小規模なコロケーションオペレーターが優先的な契約条件にアクセスすることを制限する可能性があります。米国のAIサーバーに関する調査では、2030年までの年間水使用量が7億3,100万から11億2,500万立方メートルと推定されており、施設設計における水計画の重要性が強調されています。
企業のネットゼロコミットメントとESG開示
エンタープライズ顧客はデータセンタープロバイダーを選定する際に、排出量と水使用パフォーマンスをますます評価するようになっています。年間再生可能エネルギーの主張だけでは、顧客が検証済みの運用データを要求する場合には説得力が低下しています。2025年7月、Science Based Targets イニシアチブはRackspace Technologyの排出量目標を検証しました。この目標には2032年までに50%削減、2045年までに90%削減が含まれています。Rackspaceは、その時点でグローバルデータセンターの80%が再生可能エネルギーで稼働していると報告しました。Equinixは2024年にグローバルで96%の再生可能エネルギー調達率を報告し、南北アメリカでは100%の調達率を達成しました。これらの要件は、顧客調達および資金調達審査において、監査可能なエネルギー、炭素、水の記録に対するウェイトを高めています。
再生可能エネルギーの調達とインセンティブ
クリーンエネルギーの調達は、北米グリーンデータセンター市場におけるキャパシティ戦略の中核となりつつあります。データセンターは長い運用期間にわたって大量の電力を必要とするため、企業の再生可能エネルギー契約は重要です。Googleはミズーリ州、テキサス州、ウェストバージニア州にわたる最大20年間の契約のもと、Clearway Energy Groupと約1.2GWのキャパシティに関する契約を締結しました。これらの契約は2027年および2028年に稼働開始が見込まれるプジェクトを支援します。風力、太陽光、蓄電、地熱、原子力資源への供給契約の多様化により、継続的なコンピューティング負荷をよりクリーンな電力と照合する能力が向上します。メキシコの再生可能エネルギー投資公募も、新規発電キャパシティと認定グリーン施設の拡大との関連性を浮き彫りにしています。
高度な冷却および電力効率化の採用
ラック負荷が標準的な空冷システムの限界を超えるにつれ、液体冷却の重要性が高まっています。2025年の研究では、二相浸漬冷却により、空冷システムにおけるPUE(電力使用効率)を2.0から1.01に低下させ、冷却電力消費量を50%削減できることが示されました。ChemoursおよびCRSiは、二相冷却システムにより従来の空冷と比較してデータセンターの冷却エネルギーを最大90%削減できると報告しました。冷却は歴史的にデータセンターのエネルギー使用量の30〜40%を占めており、冷却需要の低下は運用経済性の改善につながります。そのため、北米グリーンデータセンター市場では、浸漬冷却、ダイレクトトゥチップ設計、およびより効率的な電力変換に対る重点がより高まっています。これらの技術はまた、制約された電力エンベロープ内で高密度AIワークロードをサポートするオペレーターを支援します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 持続可能なインフラのキャペックスの高さと改修の複雑性 | -2.9% | グローバル、特に米国とカナダのグリーンフィールド市場で深刻 | 短期(2年以内) |
| 系統混雑と再生可能エネルギーの安定供給ギャップ | -1.9% | 米国、PJM、ERCOT、SPP、アルバータ州、オンタリオ州、メキシコへの波及あり | 中期(2~4年) |
| 冷却水の水質管理と産業用再利用の許認可 | -0.6% | 米国南西部およびメキシコのケレタロ | 長期(4年以上) |
| 地域社会の受容と電力会社のコスト配分に関する紛争 | -0.4% | 米国、ノーザンバージニアおよびテキサス、カナダ、オンタリオおよびケベック | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
持続可能なインフラのキャペックスの高さと改修の複雑性
グリーンフィールド施設は、特殊な電気設備、高度な冷却、クリーンエネルギー接続、および低炭素建築材料への投資を必要とします。既存サイトは、電力および冷却システムの交換中に稼働時間を維持しなければならないため、アップグレードにはさらなる制約が伴います。エネルギー管理および境認証も、追加の監視システムとサードパーティレビューを必要とする場合があります。ENERGY STARおよびISO 50001は、エネルギーパフォーマンスを実証しようとするオペレーターにとって関連するコンプライアンス要素です。大規模なオペレーターはこれらのコストをポートフォリオ全体に分散できますが、小規模なプロバイダーは資金調達と実行の選択肢が限られる場合があります。そのため、北米グリーンデータセンター市場では、施設が稼働した後にサステナビリティ機能を追加するのではなく、建設前に計画できる組織が有利になります。
系統混雑と再生可能エネルギーの安定供給ギャップ
系統混雑は、途切れないクリーン電力を必要とするデータセンターに直接的な課題をもたらします。米国エネルギー省は、2026年の国家送電ニーズ調査草案において、データセンターの負荷拡大を将来の送電要件における主要な要因として特定しました。[1] 同調査は、パイプライン内の送電開発の83%が地域内であることを指摘しており、これにより需要が集中する地域への再生可能発電の移送が制限される可能性があります。データセンターオペレーターは、継続的な運用をサポートするために、風力および太陽光資源を蓄電およびその他の安定供給オプションと組み合わせる必要があります。この要件は、混雑した市場での開発を遅らせ、電力契約の意思決定の複雑性を高める可能性があります。系統の制約はPJM、ERCOT、SPPで特に顕著ですが、その影響は国境を越えた供給チェーンや地域の投資フローに依存するカナダおよびメキシコの拠点にも及びます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:
ハイパースケール施設がキャパシティ追加をリードハイパースケールおよびクラウドサービスプロバイダーデータセンターは2026年の北米グリーンデータセンター市場シェアの41.34%を占め、データセンタータイプの中で最も速い成長を記録しました。これらの施設は、AIトレーニングおよびクラウドプラットフォームに必要な大規模な集中型コンピューティングクラスターをサポートします。その規模により、オペレーターは長期電力供給を交渉し、大規模なキャンパス全体に特殊な冷却システムを展開することができます。Amazon、Google、Meta、Microsoftは2025年後半に北米のライブITキャパシティの43%を占めていました。大手クラウドオペレーターはまた、再生可能エネルギーの利用可能性に応じて拠点間でワークロードをシフトするエネルギー管理システムに投資することができます。この運用上の柔軟性により、炭素強度と系統ストレスを管理する能力が向上します。
コロケーションデータセンターは、自社施設を構築・運用することなく認定キャパシティを必要とする企業にとって引き続き重要です。Equinixは2024年のグローバル平均PUEを1.39と報告し、2030年までに1.33を目標としています。エンタープライズ施設は電力、水、排出量報告に対する内部要件の高まりに直面しており、これが専門プロバイダーへのアトソーシングを支援しています。エッジおよびマイクロデータセンターは、特に米国の二次市場やメキシコの産業地域において、ローカル処理と低レイテンシを必要とするワークロードに対応します。その小規模なスケールは大規模な再生可能エネルギー契約へのアクセスを制限する可能性があるため、モジュール式の冷却および電力システムが重要です。北米グリーンデータセンター産業において、ハイパースケールの制御と分散型キャパシティのバランスが各施設タイプの役割を形成します。


グリーンサステナビリティ成熟度別:
効率性が確立され基盤グリーン効率型データセンターは2026年の収益の47.76%を占め、最大のサステナビリティ成熟度層となっています。これらの施設は通常、エネルギー効率化対策と再生可能エネルギー調達を組み合わせていますが、タイムスタンプ付きのカーボンフリーエネルギーマッチングを使用していない場合があります。ネットゼロ整合型およびカーボンネガティブデータセンターは2032年までCAGR 17.41%で拡大すると予測されています。この高い成長率は、独立して検証された炭素会計とより包括的な排出量計画に対する顧客要件を反映しています。再生可能エネルギー整合型施設は一般に、年間電力消費量をクリーンエネルギーと照合するために長期電力購入契約に依存しています。カーボンニュートラル施設は、オフセットの品質とクレジットが追加的な排出削減を表しているかどうかについて、より厳密な審査に直面しています。
年間マッチングと時間単位マッチングの違いは、データセンター運用に実際的な影響をもたらします。グリーン効率型施設は、年間調達の主張を支援するために再生可能エネルー証書を使用できます。ネットゼロ整合型施設は、より詳細なモニタリング、クリーンエネルギー調達、サプライチェーン対応、および検証済みのオフセットアプローチを必要とします。Equinixは2040年までにバリューチェーン全体でネットゼロ排出を達成し、2030年までに100%のクリーンかつ再生可能エネルギー調達を実現することを約束しています。そのため、北米グリーンデータセンター市場は、広範な再生可能エネルギーの主張から、顧客が審査できる運用上のエビデンスへと移行しています。このシフトにより、報告能力とエネルギーデータの品質が競争上のポジショニングにとってより重要になっています。
開発タイプ別:
グリーンフィールドプロジェクトが現在の建設パターンを設定グリーンフィールドグリーンデータセンターは2026年の北米グリーンデータセンター市場の61.12%を占めました。新規施設は、クローズドループ液体冷却、オンサイト発電、高度な電力設備、およびグリーンビルディング機能を当初の設計に組み込むことができます。これにより、古いサイトに影響を与えること多い物理的な制約が軽減されます。持続可能な改修・近代化は2032年までCAGR 16.89%で拡大すると予測されています。この高い成長率は、ますます厳しいサステナビリティ要件を持つ顧客にサービスを提供する従来型施設を改善する必要性を反映しています。改修の機会は、以前のエネルギー基準に基づいて開発された米国のエンタープライズサイトおよびメキシコの施設に特に関連しています。
既存のグリーンデータセンターの拡張は、認定キャンパスと確立されたクリーンエネルギーサプライチェーンを持つオペレーターに中間的な選択肢を提供します。QTSは、2025年のグリーンフィールドデータセンターすべてが水を使用しないクローズドループ冷却設計を採用し、その設計をキャンパス拡張にも適用したと報告しました。同社はまた、2025年に水使用効率が前年比46%改善したと報告しました。改修プロジェクトは、顧客の稼働時間を維持しながら電気および冷却設備を交換する必要があるため、グリーンフィールド建設よりも計画が複雑になります。また、新しい設備や建設作業からの内包排出量が生じる可能性もあります。ISO 14064および新興のライフサイクル報告慣行により、これらの建設上の影響はオーナーと投資家にとってより重要になっています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
ITパワー密度クラス別:
AIラックが冷却および電力要件を変えるラックあたり10kW未満の標準密度ラックは、北米グリーンデータセンター市場の2026年収益の51.93%を占めました。この既存の設備基盤は引き続きエンタープライズシステムおよび一般的なクラウドワークロードをサポートしています。ラックあたり20kWを超えるキャパシティを持つAIおよびHPC密度ラックは、2032年までCAGR 16.83%で拡大すると予測されています。これらのラックは、はるかに大きな熱負荷を処理できる冷および電力システムを必要とします。10〜20kWの範囲の高密度ラックは、GPUワークロードを導入するオペレーターにとっての移行ポイントを提供します。コールドプレートおよびリアドア熱交換器は、完全な浸漬設計なしにこれらの設置をサポートできます。
AI施設の電力アーキテクチャも変化しています。NVIDIAはEaton、Schneider Electric、VertivとともにAIデータセンター向けの800ボルト高電圧直流電力システムに取り組んでいます。高電圧直流アプローチは、電力変換をGPU負荷に近づけることで変換損失を低減できます。既存の無停電電源装置とスイッチギアは新しいアーキテクチャと互換性がない場合があります。混合用途キャンパスを持つオペレーターは、設備を交換するかゾーン型直流マイクログリッドを構築する必要があるかもしれません。この要件は、高密度コンピューティングキャパシティのための北米グリーンデータセンター市場規模における早期設計決定の必要性を強化します。
地域分析
米国
米国は2026年の北米グリーンデータセンター市場シェアの84.09%を占めました。同国は30GWのライブITキパシティを有し、ノーザンバージニア、ダラス・フォートワース、フェニックス、シカゴ、シリコンバレーにハイパースケールおよびコロケーション活動が集中しています。バージニア州、テキサス州、オハイオ州は米国のライブおよび建設中のITキャパシティ40%を占めています。再生可能エネルギーキャパシティと新規データセンター需要が必ずしも同じ場所に立地しないため、送電混雑が主要な制約となっています。エネルギー省の2026年送電調査は、新規データセンター負荷が国家送電ニーズに影響を与えることを認識しています。テキサス州、モンタナ州、ネブラスカ州、サウスダコタ州を含む中西部の州は、有利な風力および太陽光資源と低い水ストレスを有しており、AIサーバーの展開に適しています。QTSは2025年に水使用効率が46%改善したと報告しており、コロケーション契約において顧客が求める水パフォーマンスの種類を示しています。ENERGY STARおよびISO 50001は、パフォーマンスを文書化する必要があるオペレーターにとって引き続き関連するコンプライアンスツールです。
メキシコ
メキシコは2032年までCAGR 17.21%で拡大すると予測されており、議論されている地域の中で最も速い成長率です。設置済みITパワーキャパシティは2026年の279MWから2031年までに1,730MWに増加すると予測されています。メキシコデータセンター協会は、ニアショアリングおよびAI関連のコンピューティング需要に支えられ、2025年から2030年の間に180億米ドルを超える直接投資を見込んでいます。ケレタロは主要なハブであり、電力キャパシティを拡大するために33億米ドルのエネルギーインフラ投資を誘致しています。系統の制約により、オペレーターは系統ベースのカーボンフリー電力のみに依存するのではなく、バッテリーエネルギー貯蔵システムとハイブリッドマイクログリッドを使用するよう促されています。ヌエボレオン州は2025年11月にNVIDIAテクノロジーを活用した高性能コンピューティングセンターを発表し、10年間で初期投資10億米ドルを計画しています。メキシコのエネルギー省(SENER)は2025年10月に6つの優先地域にわたる5,970MWを対象とした71.4億米ドルの再生可能エネルギー投資公募を開始しました。追加のクリーン発電は、メキシコの主要データセンター拠点におけるグリーン認証の条件を改善する可能性があります。
カナダおよび地域市場
カナダは、供給の85%が主に水力、原子力、風力を中心とした再生可能・非排出源から供給される電力システムの恵を受けています。[2] TELUSは2025年4月にカムループスとリムースキーにソブリンAIファクトリーを発表し、99%の再生可能エネルギーとクローズドループ液体冷却を使用するよう設計されています。TELUSは、この冷却設計により従来のデータセンターと比較して水消費量を75%以上削減し、年間300トン以上の炭素排出量を削減できると述べました。カナダ政府は2026年9月に責任あるデータセンター開発原則を発表し、データセンタープロジェクトに対して水使用量の最小化、電力コストの電力消費者への転嫁の回避、および地域的な便益の実証を求める国家フレームワークを確立しました。これらのコンプライアンス要素により、サステナビリティパフォーマンスは大規模負荷接続に関連するものとなっています。フェニックス、デンバー、アトランタを含む米国の二次市場も、混雑した主要ハブから移転した活動を受け入れています。この分散化により、電力供給可能性と水条件の重要性を維持しながら、北米グリーンデータセンター市場の立地選択肢が広がっています。
競合環境
市場集中度
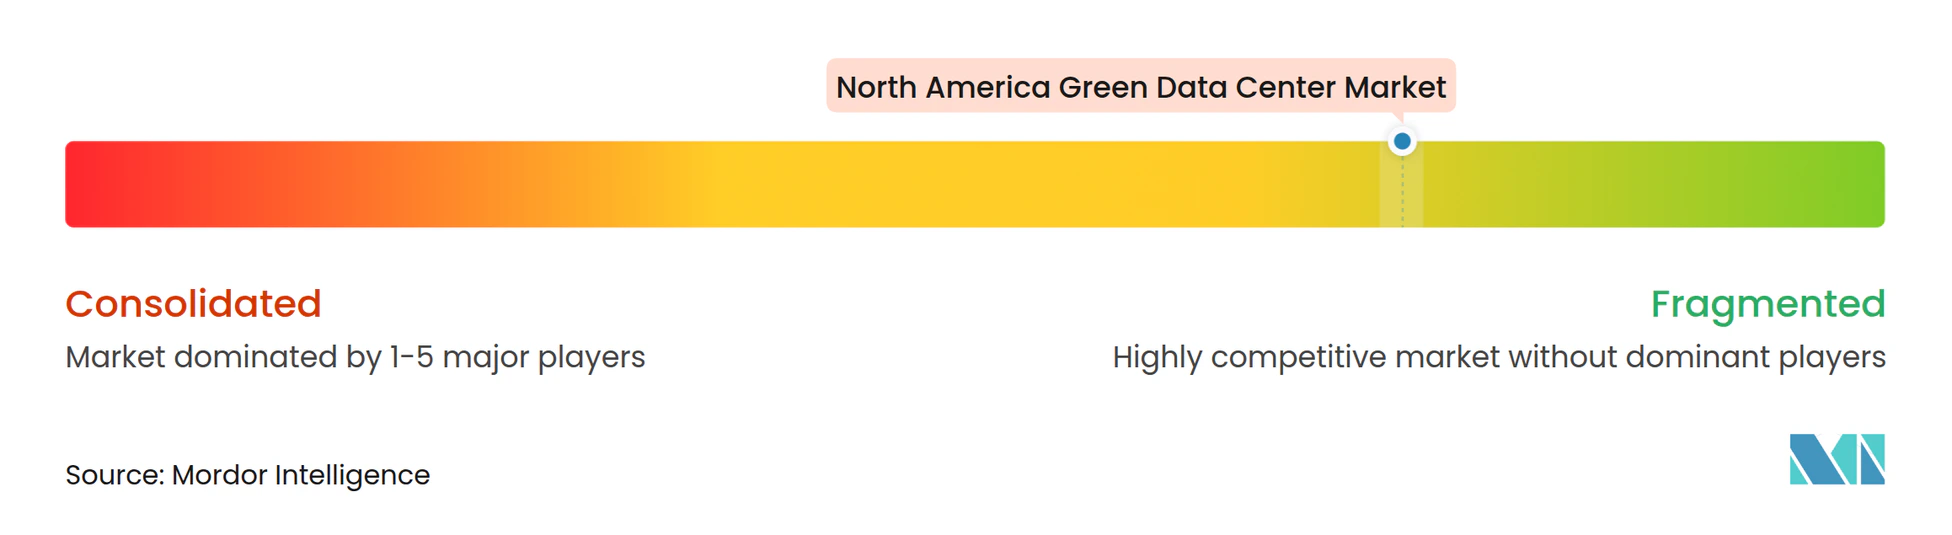
北米グリーンデータセンター市場は中程度の集中度を示しています。Amazon Web Services、Microsoft、Google、Meta Platformsは2025年後半に北米のライブITキャパシティの43%を支配していました。これらのオペレーターは、独自のキャンパスを構築し、複数年の電力契約を確保し、カスタマイズされた冷却技術を展開するスケールを持っています。Equinix、Digital Realty Trust、QTS Realty Trust、CyrusOne、Switch、Iron Mountain Data Centersは、コロケーションキャパシティ、再生可能エネルギー調達率、エネルギーパフォーマンス、およびグリーンファイナンスへのアクセスで競争しています。Equinixは2024年にグローバルで96%の再生可能エネルギー調達率を報告し、南北アメリカでは100%の調達率を達成しました。自社構築とコロケーションモデルこの組み合わせにより、顧客は低炭素コンピューティングキャパシティへの複数のルートを持つことができます。
設備サプライヤーも市場における役割を拡大しています。Vertivは2026年9月にマイクログリッド制御、オンサイト発電調整、および電力メーター後方の電力能力を追加するためにUIGを14.5億米ドルで買収することに合意しました。Eatonは2026年3月にBoydの熱管理事業を95億米ドルで買収し、液体冷却および熱コンポーネント能力を追加しました。これらの動きは、高密度施設における統合された電力および冷却システムの重要性を示しています。ChemoursおよびCRSiは、業界標準のITコンポーネントとの互換性確認を受けて、二相液体冷却を推進しています。ベンダーの状況は、特殊な熱または電力システムを内部で開発できない小規模なオペレーターにとって引き続き重要です。
安定した継続的なクリーン電力は、より重要な競争上の考慮事項となっています。Metaは2026年1月に米国のデータセンター運用のためにTerraPower、Vistra、Okloと66億ワットの原子力電力購入契約を発表しました。Switchは2026年1にOrmat Technologiesとネバダ州の13MWの地熱キャパシティに関する20年間の電力購入契約を締結しました。VertivとOkloは2025年6月にハイパースケールおよびコロケーション施設向けの先進的な原子力発電と熱管理ソリューションについてパートナーシップを結びました。米国の二次市場やメキシコのハブにおけるエッジおよびマイクロデータセンターは、モジュール式の冷却および電力ソリューションを提供するGreen Revolution Cooling、Submer Technologies、ZutaCoreなどの企業に機会を生み出しています。エネルギー、水、炭素使用のエビデンスを含むサステナビリティ検証は、個別の機能ではなく、顧客にとっての基本要件となりつつあります。[3]
北米グリーンデータセンター産業リーダー
-
Equinix Inc.
-
Microsoft Corporation
-
Digital Realty Trust, Inc.
-
Amazon Web Services, Inc.
-
Google LLC
- 注:主要企業の掲載順は順位を示すものではありません。
北米グリーンデータセンター市場 このレポートでカバーされる企業
- Schneider Electric SE
- Vertiv Holdings Co
- Eaton Corporation plc
- Equinix, Inc.
- Digital Realty Trust, Inc.
- QTS Realty Trust, LLC
- CyrusOne LLC
- Switch, Ltd.
- Iron Mountain Data Centers
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Meta Platforms, Inc.
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Cisco Systems, Inc.
- IBM Corporation
- Rittal GmbH and Co. KG
- Carrier Global Corporation
- Green Revolution Cooling, Inc.
- Submer Technologies, S.L.
- ZutaCore, Inc.
- Daikin Industries, Ltd.
- GE Vernova Inc.
最近の産業開発事情 北米グリーンデータセンター市場
- 2026年8月:Equinixは過去最大のグリーンボンド発行を完了し、4トランシェの発行を通じて25億ユーロ(27億米ドル)を調達し、グリーンボンドポートフォリオ総額を120億米ドル超に押し上げました。調達資金は、更新されたグリーンファイナンスフレームワークのもと、グリーンビルディング、再生可能・クリーンエネルギー、エネルギー効率、および持続可能な水管理を対象としており、2040年までにバリューチェーン全体でネットゼロ排出を達成するという軌道を強化しています。
- 2026年9月:Vertivはイクログリッド制御、オンサイト発電オーケストレーション、および電力メーター後方の電力アーキテクチャのプロバイダーであるUIGを14.5億米ドルで買収することに合意し、2026年第4四半期に完了する見込みです。この買収により、電力制約のある拠点におけるデータセンターの電力供給までの時間が短縮され、Vertivのポートフォリオが熱管理から統合エネルギーシステムへと拡張されます。
- 2026年9月:カナダ政府は責任あるデータセンター開発原則を発表し、データセンタープロジェクトに対して水使用量の最小化、カナダ国民への電力コスト転嫁の回避、および地域の戦略的価値の実証を求める国家フレームワークを確立しました。このフレームワークにより、グリーンコンプライアンス指標は複数のカナダ州における系統接続承認の前提条件へと格上げされました。
- 2026年3月:Eaton Corporationは、データセンター市場がBoydの収益基盤の80%を占める液体冷却および熱コンポーネント能力を追加するため、Boydの熱管理事業を95億米ドルで買収しました。この取引により、Eatonはグローバルで最も包括的なチップからチラーまでの熱管理サプライヤーの一つとして位置づけられます。
北米グリーンデータセンター市場 レポートの範囲と調査方法論
市場の定義と主要な対象範囲
本調査では、北米グリーンデータセンター市場を、再生可能エネルギー源の電力、液体または外気冷却、DCIMによる最適化、サーキュラーエコノミーの材料選択などのソリューションを通じて実証可能なエネルギーまたは水効率の向上を達成する、新規建設または包括的な改修施設から年間に生み出される収益として定義しています。対象範囲は、米国、カナダ、メキシコにわたるコロケーション、ハイパースケール、エンタープライズサイトに及び、関連する設計、建設、統合インフラの収益を捕捉しています。
対象外:PUEまたはWUEを実質的に低下させることなくITロードのみを追加する軽微な改修は、この推計の対象外です。
セグメンテーション概要
- コンポーネント別
- サービス別
- システムインテグレーション
- 監視サービス
- プロフェッショナルサービス
- その他のサービス
- ソリューション別
- 電力
- 冷却
- サーバー
- ネットワーキング機器
- 管理ソフトウェア
- その他のソリューション
- サービス別
- ティアタイプ別
- ティア1および2
- ティア3
- ティア4
- データセンター規模別
- 小規模データセンター
- 中規模データセンター
- 大規模データセンター
- ハイパースケールデータセンター
- データセンタータイプ別
- コロケーションデータセンター
- ハイパースケーラーデータセンター/クラウドサービスプロバイダー
- エンタープライズおよびエッジデータセンター
- 国別
- 米国
- カナダ
- メキシコ
詳細な調査方法とデータ検証
一次調査
Mordorのアナリストは、3カ国にわたるデータセンター開発業者、設備ベンダー、および州レベルのエネルギー規制当局にインタビューを実施しました。会話により、典型的なグリーンプレミアムのキャペックス、新興の小型モジュール炉パイロットのタイムライン、および平均的な再生可能エネルギー電力購入契約の行使価格が明確になり、これらがコスト曲線と予測採用率の基準となりました。
デスクリサーチ
米国エネルギー情報局、カナダ天然資源省、メキシコのエネルギー省(Secretaria de Energia)、Uptime Instituteの公開PUEデータベース、カナダ再生可能エネルギー協会などの地域業界団体などのオープンデータセットのスキャンから始めました。業の10-K、電力会社の料金申請、建築許可記録は価格とキャパシティの前提を検証するのに役立ち、浸漬冷却に関する査読済み学術誌は効率ベンチマークを提供しました。オペレーターの財務情報のためのD&B Hooversや取引ニュースのためのDow Jones Factiva等の有料リポジトリは、収益の分割とプロジェクトパイプラインのクロスチェックに活用されました。このリストは例示的なものであり、他の多くの公開および購読ソースがエビデンスベースに情報を提供しました。
市場規模の算定と予測
地域需要プール(系統電力の追加、ハイパースケールの土地バンク発表、再生可能エネルギーキャパシティパイプライン)のトップダウン再構築により上限を設定し、その後、主要オペレーターの開示された建設計画の選択的なボトムアップ集計とサンプリングされた平均販売価格×ラック数によって裏付けました。主要変数には、平均PUEの進展、再生可能エネルギー普及率、液体冷却シェア、新規MWにおけるハイパースケールシェア、および州の税制優遇措置の活用が含まれます。これらのドライバーに対する多変回帰により2026〜2031年の軌道が生成され、シナリオ分析により電力系統のボトルネックが調整されました。オペレーターの開示におけるデータギャップは、類似施設のベンチマーク比率を使用して補完され、2回の専門家コールを通じて検証されました。
データ検証と更新サイクル
アウトプットは、過去のPUEトレンド、電力規模の再生可能エネルギー追加、および四半期キャペックスガイダンスに対する分散チェックを通過します。シニアアナリストが承認前に異常値をレビューします。モデルは12ヶ月ごとに更新し、連邦税額控除の変更やマルチギガワットキャンパスの発表などの重要なイベントが発生した場合にはサイクル中間での更新を実施します。
持続可能な施設のための北米グリーンデータセンターベースラインへの信頼構築
公表されている数値はしばしば乖離しています。これは、改修が適格かどうか、電力購入契約の評価方法、およびモデルに使用される通貨とインフレ基準が研究によって異なるためです。
主要なギャップの要因には、(a)改修と新規建設を同様に扱う競合研究、(b)北米の労働プレミアムを無視したグローバル平均販売価格の使用、(c)2024年の米国再生可能エネルギー電力購入契約の急増を見逃す遅い更新サイクルが含まれます。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主要なギャップの要因 |
|---|---|---|
| 476.1億米ドル(2025年) | Mordor Intelligence | - |
| 309.6億米ドル(2024年) | グローバルコンサルタントA | メキシコを除外し、一律20%の改修割引を適用 |
| 260.4億米ドル(2024年) | 業界団体B | ソリューション収益のみを計上し、サービスおよび土地取得を除外 |
要約すると、当社の厳格な対象範囲の選択、ドライバーベースのモデル、および年次更新により、意思決定者は明確な変数と再現可能なステップに遡ることができる、バランスのとれた透明性の高いベースラインを得ることができます。
レポートで回答される主要な質問
北米グリーンデータセンター市場の規模はどのくらいですか?
北米グリーンデータセンター市場規模は2026年に221.4億米ドルであり、2032年までに581.2億米ドルに達すると予測されています。
北米におけるグリーンデータセンターの需要を牽引しているものは何ですか?
AIおよびクラウドワークロード、企業の排出量要件、再生可能エネルギーの調達、およびより効率的な冷却システムが主要な需要要因です。
地域収益をリードするデータセンタータイプはどれですか?
ハイパースケールおよびクラウドサービスプロバイダーデータセンターが2026年の地域収益の41.34%を占めました。
最も速い拡大が予測されるサステナビリティ層はどれですか?
ネットゼロ整合型およびカーボンネガティブデータセンターは2032年までCAGR 17.41%で拡大すると予測されています。
液体冷却がAIデータセンターにとって重要な由は何ですか?
高密度ラックをサポートし、従来の空冷システムと比較して冷却エネルギー使用量を削減できます。
最も速い拡大が予測される北米の地域はどこですか?
メキシコはニアショアリング、AI需要、エネルギー投資に支えられ、2032年までCAGR 17.21%で拡大すると予測されています。
データセンターに関するその他のレポート
- データセンター建設市場 ティア、施設規模、施設タイプ別に分類した全地域の建設市場。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設市場。
- データセンターサーバー市場 ティア、施設規模、施設タイプ別に分類した世界のサーバー市場。
- 北米データセンターラック市場 北米のラック市場を、ラックサイズとエンドユーザー別に分類。
- 米国のデータセンタープロセッサ市場 米国のプロセッサ市場を、施設規模とティア別に分類。
- 米国データセンターラック市場 米国のラック市場を、ラックサイズ、エンドユーザー別に分類。
- アラブ首長国連邦データセンターサーバー市場 UAEのサーバーを、階層、施設規模、施設タイプ別に分類。
- サウジアラビア データセンター電源市場 サウジアラビア全体の電力システム需要を、コンポーネント、施設タイプ、施設規模別に分類。
- データセンターラック電源分配ユニット(PDU)市場 世界市場におけるラックPDU(構造タイプ、相、ティア別)
- データセンター液浸冷却市場 世界市場における液浸冷却を、タイプ、冷却液、用途別にカバー。
- 米国のデータセンターネットワーキング市場 米国のネットワーキング市場を、コンポーネント、エンドユーザー、データセンタータイプ別に分類。