
南アメリカデータセンターネットワーキング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
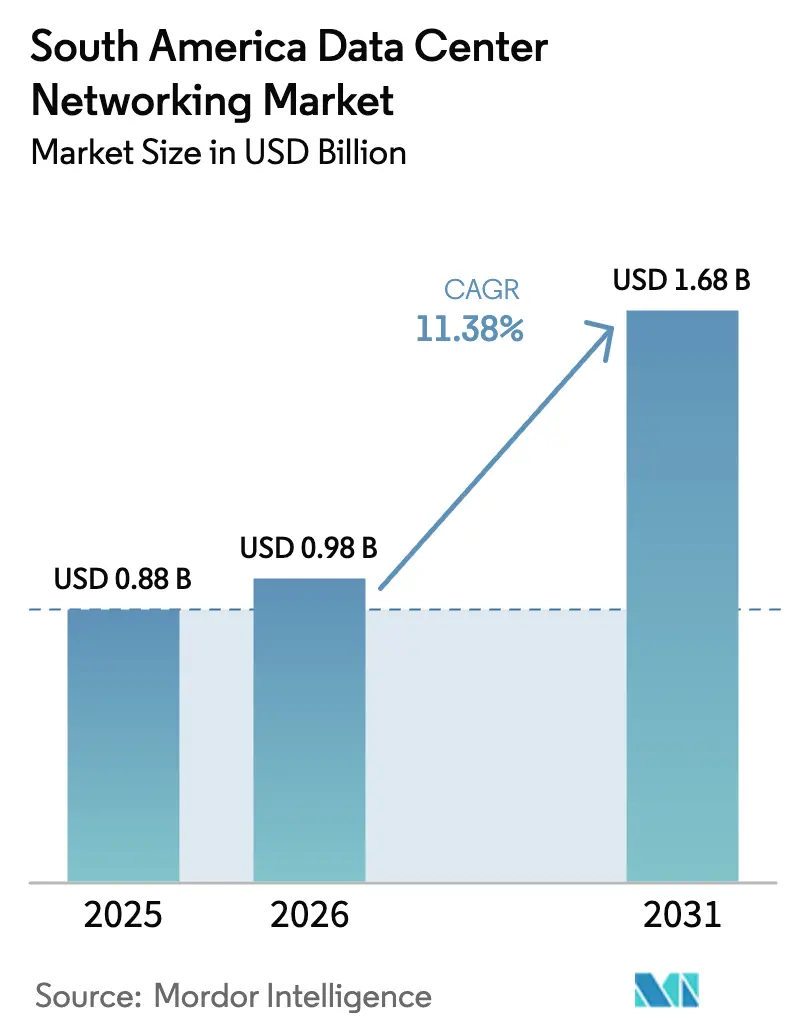
| 基準年の市場規模 (2025) | 0.88 十億米ドル |
| 市場規模 (2026) | 0.98 十億米ドル |
| 市場規模 (2031) | 1.68 十億米ドル |
| Growth Rate (2026 - 2031) | 11.38 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南アメリカデータセンターネットワーキング市場分析
南アメリカデータセンターネットワーキング市場規模は、2025年の8億8,000万米ドルから2026年には9億8,000万米ドルへと成長し、2026年〜2031年の期間に11.38%のCAGRで2031年には16億8,000万米ドルに達すると予測されています。ハイパースケールクラウドプロバイダーからの強固な資本流入、再生可能エネルギー駆動施設に対する国家的インセンティブ、およびハイブリッド・マルチクラウドアーキテクチャの急速な企業導入がこの持続的な成長を牽引しています。大西洋岸および太平洋岸に沿った海底ケーブルの追加により国際接続性が強化される一方、ホワイトボックススイッチとSONiCソフトウェアに基づくオープンネットワーキングエコシステムがコスト効率を促進しています。ラテンアメリカの組織がAI駆動ワークロードを実行するためにデータセンターを近代化するにあたり、ベンダーは高帯域幅光インターコネクト、インテントベースネットワーク自動化、および統合型セキュリティアプライアンスをめぐって激しく競争しています。ブラジルのエクスタリフ制度などサプライチェーンに配慮した政策により、先進ICT機器への輸入関税が軽減され、地域の通貨変動や関税構造による価格圧力が相殺されています。
レポートの主要なポイント
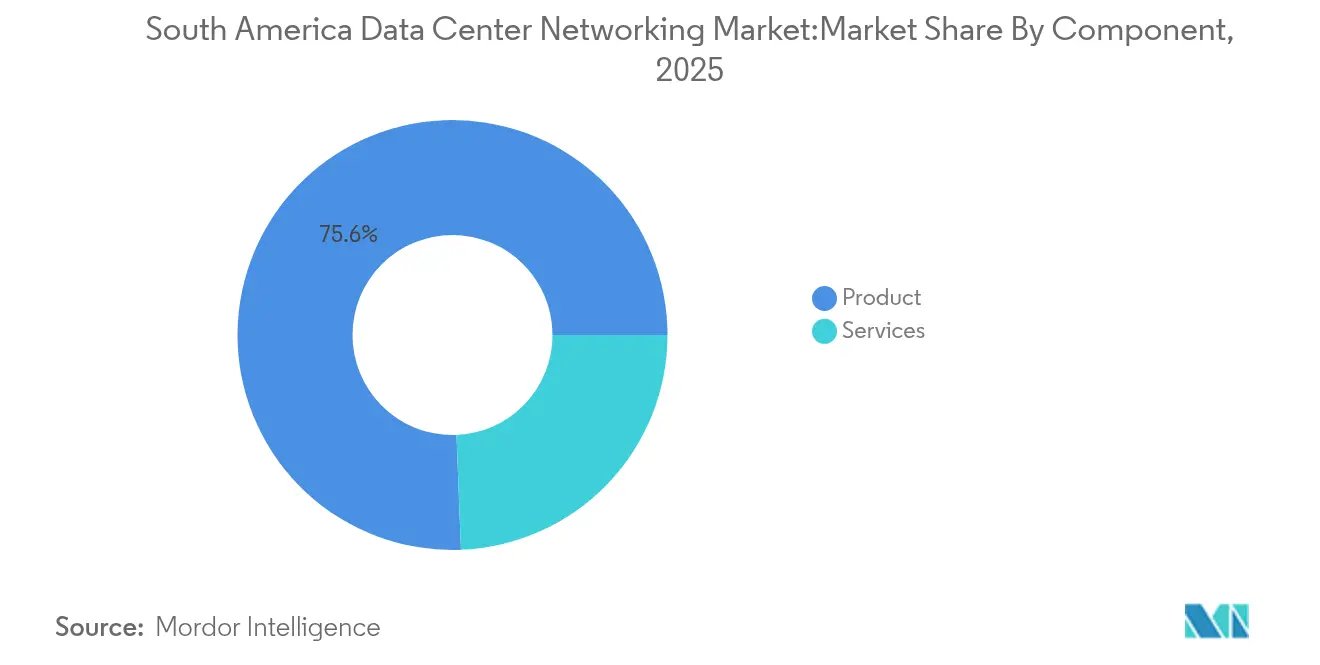
- コンポーネント別では、製品が2025年収益の75.63%を占め、サービスは2031年に向けて11.49%のCAGRで拡大する見込みです。
- エンドユーザー別では、ITおよび通信が2025年収益の36.89%を占め、製造・産業分野が2031年にかけて最速の11.88%CAGRとなる見込みです。
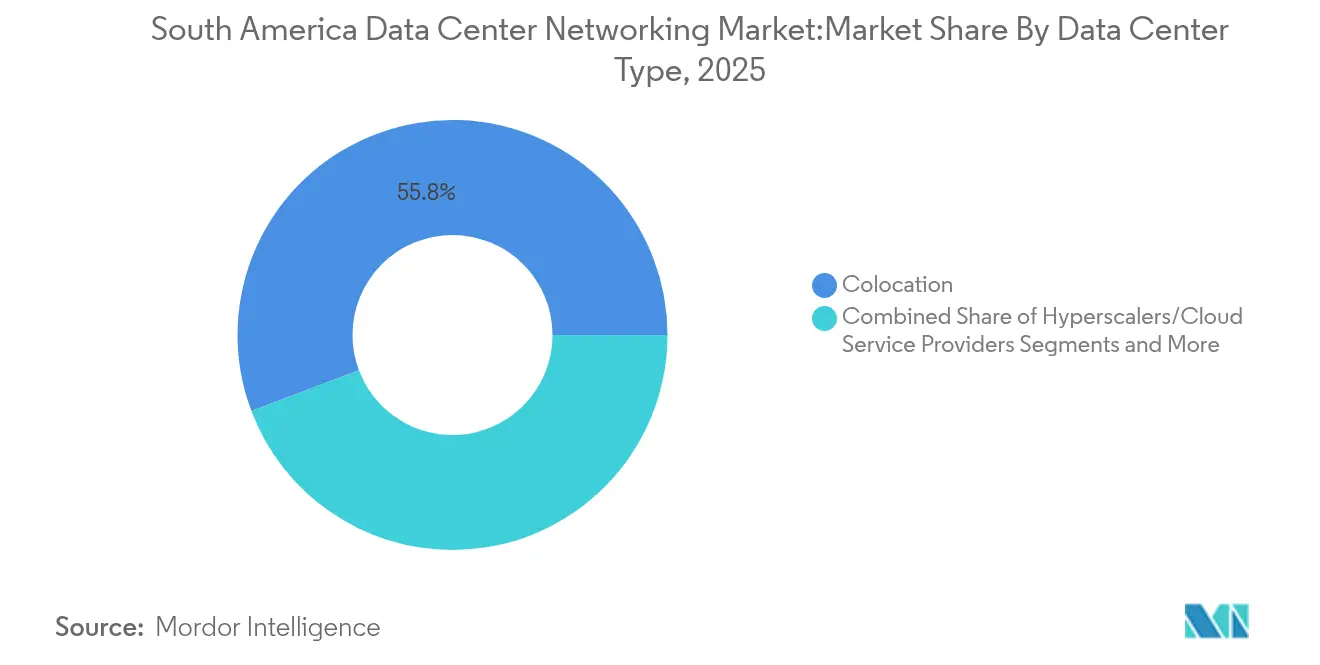
- データセンタータイプ別では、コロケーションサイトが2025年キャパシティの55.75%を保有し、ハイパースケーラー&クラウドサービスプロバイダーが13.12%のCAGRで成長をリードしています。
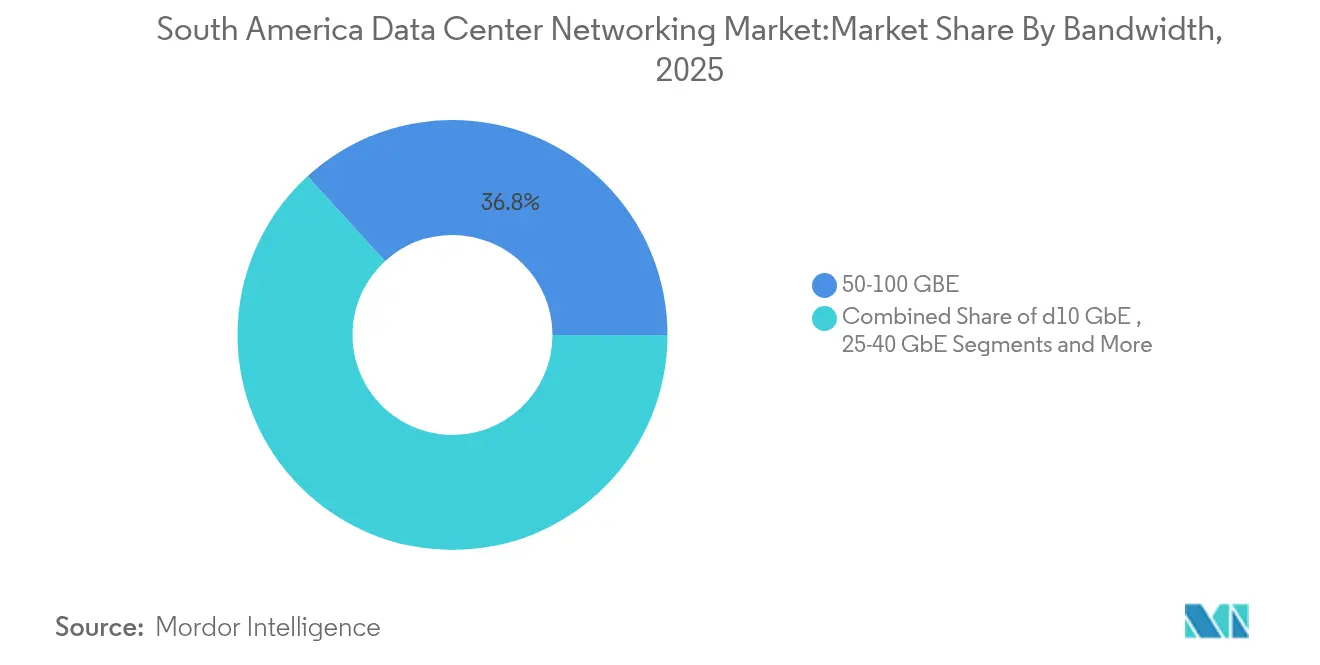
- 帯域幅別では、50〜100GbEが2025年の南アメリカデータセンターネットワーキング市場シェアの36.78%を占めてトップとなり、100GbE超は2031年にかけて12.32%のCAGRを記録すると予測されています。
- 国別では、ブラジルが2025年の南アメリカデータセンターネットワーキング市場シェアの25.08%でトップとなり、アルゼンチンは2031年にかけて11.02%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの概算影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| クラウドストレージの需要増加と信頼性の高いアプリケーションパフォーマンス | +2.8% | ブラジル、チリ、コロンビア、アルゼンチン | 中期(2〜4年) |
| 企業間でのサイバー攻撃の増加 | +2.1% | ブラジル&アルゼンチンの金融センター | 短期(2年以内) |
| グローバルクラウドプロバイダーによるハイパースケールデータセンター建設の急増 | +3.2% | ブラジルが主、チリが副 | 中期(2〜4年) |
| 低遅延沿岸ハブを可能にする海底ケーブル陸揚げの急増 | +1.8% | ブラジル、チリ、アルゼンチン | 長期(4年以上) |
| グリーンネットワーキングアップグレードに向けたブラジルの再生可能エネルギーインセンティブ | +1.1% | 全国規模、サンパウロの初期クラスターを中心に | 長期(4年以上) |
| オープンネットワーキング(ホワイトボックス+SONiC)の採用によるCAPEX削減 | +1.5% | ブラジル、チリ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クラウドストレージの需要増加と信頼性の高いアプリケーションパフォーマンス
企業はミッションクリティカルなワークロードをクラウドプラットフォームへ移行しており、地域施設内のスループットおよびレイテンシ要件が高まっています。2028年までに全コアシステムをクラウドへ移行するBanco Itaúのプログラムは需要急増の典型例であり、通信事業者に400Gおよび800G新リンクの開通を促しています。Cirion Technologiesはすでにサンパウロ〜サンティアゴ間で毎秒1.6テラビットのシングルキャリア波長を実証しており、光バックボーンがAI時代のトラフィックに先行できることを証明しています。[1]StockTitan、「Cirionが毎秒1.6テラビット試験を完了」、stocktitan.netストレージパフォーマンスは、オンプレミスとクラウドリポジトリをリアルタイムで同期するハイブリッドデプロイメントにとっても等しく重要です。
企業間でのサイバー攻撃の増加
ラテンアメリカ企業は現在、週あたり2,569件の攻撃を記録しており、これはグローバル平均を40%上回っており、最高情報セキュリティ責任者(CISO)は次世代ファイアウォール、セキュアSD-WAN、およびAI拡張型脅威分析の導入を進めています。コロンビアの保険会社であるMutual Ser EPSは、マルチクラウドアプリケーションを運用する50以上の拠点を強化するためにFortinetのFortiGateアプライアンスを採用しました。[2]Fortinet、「Mutual Ser EPSがマルチクラウドを保護」、fortinet.com予算配分は急速に変化しており、地域企業の半数がサイバーセキュリティ対策に年間1,000万〜4,900万米ドルを充てています。
グローバルクラウドプロバイダーによるハイパースケールデータセンター建設の急増
Amazonは2026年に稼働予定の新しいチリクラウドリージョンに40億米ドルを投資しており、AWSとMicrosoftは2024年にブラジルの拡張に合計45億米ドルを投資しました。[3]BNamericas、「Banco Itaúクラウド移行ロードマップ」、bnamericas.com各デプロイメントでは、汎用コンピュートに25〜100GbEリンクを、AIクラスターに100GbE超を使用するリーフスパインファブリックが必要となり、キャリアホテルおよびメトロバックボーンにおいて複数年にわたるハードウェアリフレッシュサイクルが誘発されています。
低遅延沿岸ハブを可能にする海底ケーブル陸揚げの急増
Googleの太平洋横断ケーブルとCirionのSAC2システムにより、バルパライソとフォルタレザが遅延敏感型の交換拠点として台頭しています。フォルタレザは現在16本の稼働中ケーブルを有しており、マイアミ、ルアンダ、リスボンへの往復60ミリ秒未満の通信を実現しています。これらの施設では、ライブストリームイベントやゲームローンチ時のトラフィックピークに対応するため、高密度光クロスコネクトと自動ファイバー監視が導入されています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの概算影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ネットワーク複雑性の増大 | −1.8% | ブラジル&チリの企業 | 短期(2年以内) |
| 先進機器の高い輸入関税とCAPEX | −2.3% | アルゼンチン、コロンビア | 中期(2〜4年) |
| 自動化スキルを持つネットワークエンジニアの不足 | −1.6% | 地域全体 | 中期(2〜4年) |
| 断片化したデータ主権規制 | −1.4% | 多国籍企業 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ネットワーク複雑性の増大
ハイブリッドクラウドオーバーレイ、東西マイクロセグメンテーション、およびエッジバーストがスキルギャップを顕在化させています。インテントベースコントローラーを導入した企業は、マルチベンダーAPIの乱立により手薄なNOCチームが圧迫される状況に直面しています。訓練を受けたスタッフの不足は400G採用スケジュールを遅延させ、コンサルティング依存度を高め、達成可能な自動化の深度を制限しています。
先進機器の高い輸入関税とCAPEX
ルーターおよびリーフスイッチのコストを8〜20%引き上げる関税により、中小規模事業者は800G光学機器の採用よりもライフサイクルの延長を選択しています。ブラジルのエクスタリフプログラムは、国内製造されていないAI最適化NICの調達を加速させ、1,495点のICT品目を関税免除とすることでこのペナルティの一部を相殺しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェア優位の中でサービスが加速製品は2025年収益の75.63%を占め、あらゆるデータセンターネットワーキング市場デプロイメントの基盤を形成するスイッチ、ルーター、光トランスポンダー、およびセキュリティアプライアンスへの多額の支出を反映しています。イーサネットリーフスパインのアップグレードサイクルは25G/100Gから400Gクラスへと移行する一方、モジュラールーターはシンプル化されたアンダーレイ自動化のためにSR-MPLSを統合しています。ベンダーはマーチャントシリコンの突破口に合わせてスイッチASICロードマップを同期させ、RDMA over Converged Ethernetを実行するAIクラスターのレイテンシ予算を満たしています。サービスは11.49%のCAGRで拡大しており、社内スキルセットを持たない企業向けのマネージドSDNコントローラー、ライフサイクル自動化、およびホワイトグローブゼロトラストオーバーレイによって牽引されています。OEMのコンサルティング部門は、デプロイメントのリードタイムを短縮するネットワークアズコードブループリントとDevNetスタイルのトレーニングをバンドルしています。地域のマネージドサービスプロバイダーは、マルチクラウド接続のハンドオフおよびISO 27001準拠のマネージド検知・対応を提供することでニッチを開拓し、異種混在環境全体でのコンプライアンスを確保しています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能


エンドユーザー別:
製造業が従来のITリーダーシップを揺るがすITおよび通信は、テレコクラウドがコアネットワークスライスを仮想化し、OTTビデオプラットフォームがニアエッジノードにキャッシュする中、2025年において36.89%の収益シェアを維持しました。銀行業は即時決済指令を遵守するためにマルチリージョンのアクティブ・アクティブデータストアを維持し、暗号化された100G MACセキュリティポートへの需要を押し上げています。一方、製造・産業分野は、インダストリー4.0の改修が決定性イーサネット、タイムセンシティブネットワーキング、およびPLCをフォグサーバーに接続するプライベート5Gゲートウェイを必要とすることから、最速の11.88%CAGRを記録しています。鉱業コンソーシアムは、高振動ピットに耐える堅牢な光リングを実証しながら、10ミリ秒RTT以下のCisco URWBリンクを介して遠隔操作の運搬を行っています。自動車工場は、クラウドAI品質管理エンジンに供給するCANバスのデジタルツイン上でベンダーに依存しないテレメトリーを強制するオープンネットワーキングパイロットを先導しています。
データセンタータイプ別:
ハイパースケーラーが市場ダイナミクスを再形成コロケーションホールは2025年の稼働フットプリントの55.75%を占め、遅延敏感型メトロピアリングにとって引き続き重要な役割を果たしています。ニュートラルファシリティは、規制対象顧客データを保護するために再生可能エネルギーPPAおよびソブリンクラウドエンクレーブで多様化を図っています。それでも、Amazon、Microsoft、Googleが2024年〜2025年にかけて南アメリカのリージョンに100億米ドル超を投資し、25/50kV電源で配線された多階建てキャンパスを設計することから、ハイパースケーラーは13.12%のCAGRを記録しています。テナントが予測可能なクラウド可用ゾーンを求める中、ハイパースケーラーのデータセンターネットワーキング市場シェアは2031年までに40.60%に近づく見込みです。ポルトアレグレにScala Data Centersが計画する4.7GWのAIシティは、LLM推論ファームを搭載したNVLinkメッシュバックプレーン向けにシャーシあたり64×800Gポートを提供するファブリックスイッチに依存することになります。エッジおよびマイクロモジュラーサイトは、ケーブル陸揚げ沿岸沿いに出現しており、1MW未満のポッドが800Gコヒーレント光学機器を沿岸IPoDWDMスーパーノードへ終端させています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
帯域幅別:
高速接続がイノベーションを牽引100GbE超のポートは、トレーニングクラスターが800G DR4+光学機器上の毎秒1.6テラビットトランクを横断することから、12.32%のCAGRを示しています。一方、50〜100GbEは価格対ギガビット比率と後方互換性のバランスから最大のシェアである36.78%を維持し続けています。100GbE超のポートのデータセンターネットワーキング市場規模は、AIおよびHPCの勢いを裏付けるように、2031年には6億2,437万米ドルに達すると予測されています。RoCE v2アクセラレーションとPFCフリートランスポートがトポロジカルな意思決定を形成する一方、IPoDWDMはグレイ光学機器を統合して消費電力を抑制しています。レガシーの10GbE以下リンクは、より高いオーバーサブスクリプションに耐えうるブランチデータセンターおよびアーカイブバックアップセグメントに残存しています。中位の25〜40GbEラインは、ワークロードが予測不能にバーストしながらもコアデータセンターのAIジョブよりは小規模にとどまるエッジデプロイメントを下支えしています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
地域分析
ブラジルデータセンターネットワーキング市場
ブラジルは2025年の南米データセンターネットワーキング市場シェアの25.08%をリードした。サンパウロ州は427.5 MWの稼働中電力と、さらに672 MWの建設・計画中の電力を集中させており、Microsoftからの27億米ドルおよびAWSからの18億米ドルによって推進されている。ブラジルの免税エクス・タリフリストは、国内では入手困難なスイッチASICの導入を加速させ、通貨変動時にデータセンターネットワーキング市場にコストバッファーを提供している。フォルタレザの16本のケーブル着陸点は、セアラー州を大陸規模のトラフィック交換拠点へと変貌させ、マイアミへの往復レイテンシを55ミリ秒以下に低減している。
南米データセンターネットワーキング市場
チリは2024年12月の国家データセンター計画を背景に太平洋データハブ候補として台頭しており、同計画は25億米ドルのインセンティブと迅速化された環境認可を約束している。2026年に稼働予定のAmazonの40億米ドルサンティアゴクラウドリージョンは、Googleの太平洋横断Topazケーブルと連携し、ラテンアメリカとアジア間のレイテンシ重視の取引を支える拠点となる。Equinixの1億3,000万米ドルのサンティアゴIBXは、オペレーター選択肢をさらに多様化させ、100%再生可能エネルギーを基盤とするニュートラルキャッシングクラスターを育成する。アルゼンチンは2031年にかけて11.02%のCAGRを記録すると予測されている。アルゼンチンの国家デジタルヘルスグリッドはRed Hat OpenShift上で稼働し、2年以内にトランザクション量を15倍に拡大させ、スケーラブルなアンダーレイファブリックへの需要を示した。コロンビアのフィンテックの急成長と海底光ファイバーの追加は、コンプライアンス対応のためのAES-256 MACsecの採用を促進しているが、ペソの変動と関税負担が中小ISPの設備投資予算を圧迫している。両国は、断片化した監督体制を懸念する多国籍テナントを誘致するため、サイバーセキュリティ法規の調和に取り組んでいる。
規制環境
南米は、データセンターのネットワーキング資本支出と導入時期に影響を与える税制、投資、データ政策の枠組みが依然としてまとまりを欠いている。ブラジルでは、ReData税制(PL 278/2026、MP 1.318/2025を基盤とする)が導入され、データセンターで使用される一部の機械および建設資材に対する連邦税の停止措置が講じられた。これはICT輸入向けの既存の関税免除アプローチを補完するものであり、より高スループットのスイッチング、ルーティング、光伝送のアップグレードを支援するものである。チリは「国家データセンター計画2024-2030」の下で運営されており、これには重要な許認可に関する技術指針が含まれ、新規建設およびネットワーク拡張の承認要件の標準化に役立っている。
国境を越えた接続性やローカライゼーションに関する考慮事項も、多国籍テナントのネットワークアーキテクチャの決定に影響を与える。ブラジルでは、Googleが海底ケーブルに関する統一的な規制枠組みを提唱しており、海底ケーブルインフラ国家政策(PNICS)に連動するPL 270への支持も含まれている。これは沿岸拠点や相互接続を重視した設計に関連する。アルゼンチンでは、Super RIGI枠組みに関する議論の中に現地調達や供給業者育成の要件が含まれており、これは大規模なデータセンター投資の誘致を目的としているが、先進的なネットワーキング機器のベンダー選定、調達、リードタイムに影響を与えるコンプライアンス手続きを追加する可能性がある。
競合状況
市場集中度は中程度を維持しており、確立されたグローバルベンダーはホワイトボックスのコモディティ化圧力に直面しています。Cisco、Juniper、Aristaがリーフスパイン受注を支配していますが、Aristaの2025年第1四半期における27.6%の増収(売上高20億500万米ドル)は、AI中心の800Gプラットフォームへの需要を裏付けています。JuniperはマルチベンダーSONiCエステート向けのApstraインテントベースファブリックブループリントを拡充し、Ciscoは51.2T ASICに対してラインレートのAES-256 MACセキュリティを統合し、2025年度第1四半期においてアメリカ地域で82億5,200万米ドルの収益を報告しています。
Dell Technologiesは、PowerSwitchとSONiCを組み合わせたオープンネットワーキングバンドルを通じてシェアを獲得しており、SKY Brazilへのデプロイメントによりプロビジョニングサイクルを60%短縮したことが注目されています。Fortinetは、2025年2月に発売されたFortiGate 70GなどASICアクセラレート型アプライアンスにNGFW、SD-WAN、ゼロトラストネットワークアクセスを統合することで、地域の脅威増加を活用しています。HPEは2025年6月のAIファクトリーブループリントにおいて、Cray SlinghotインターコネクトとNVIDIA Blackwell GPUを組み合わせ、ターンキーの液冷クラスターを実現しています。
南アメリカデータセンターネットワーキング産業のリーダー
Cisco Systems Inc.
Huawei Technologies Co. Ltd.
Juniper Networks Inc.
Hewlett Packard Enterprise Development LP
Arista Networks Inc.
- *免責事項:主要選手の並び順不同

南米データセンターネットワーキング市場
- Cisco Systems Inc.
- Huawei Technologies Co. Ltd.
- Juniper Networks Inc.
- Hewlett Packard Enterprise Development LP
- Arista Networks Inc.
- Dell Technologies Inc. (Dell EMC)
- Extreme Networks Inc.
- Fortinet Inc.
- VMware Inc.
- NEC Corporation
- TP-Link Corporation Ltd.
- A10 Networks Inc.
- Radware Ltd.
- Moxa Inc.
- EdgeCore Networks Corp.
- Nokia Corp.
- FiberHome Telecommunication Technologies Co. Ltd.
- Check Point Software Technologies Ltd.
- Palo Alto Networks Inc.
- Ciena Corp.
- Mellanox Technologies Ltd. (NVIDIA)
- Super Micro Computer Inc.
- Ubiquiti Inc.
- NetScout Systems Inc.
- F5 Inc.

市場機会と将来展望
ブラジル、チリ、アルゼンチンで進行中の政策・インフラプログラムは、新規キャンパスや相互接続回廊全体において、高速光伝送、スパイン・リーフ型スイッチングの更新、ネットワークセキュリティの近代化に対する余地を生み出している。ブラジルのReData税制および既存の関税免除の仕組みは、輸入される先進的なICTおよびデータセンター向け資材の実質コストを削減し、ハイパースケールおよびコロケーション施設における400G/800G級スイッチングおよびコヒーレント光学技術の導入をより迅速にする支援となっている。チリでは、「国家データセンター計画2024-2030」および新しいクラウドリージョンやケーブル接続の沿岸拠点を中心とした建設サイクルが、メトロ規模のファブリック、キャリアグレードのDCI、そしてネットワークの複雑化を管理するための自動化運用ツールを支えている。
第2の機会群は、ニュートラル接続性と現地サプライチェーンの強化を中心に形成されており、マルチサイトおよび国境を越えたアーキテクチャの導入摩擦を低減している。Conecta Infraが発表した、2028年までにアルゼンチン、チリ、ブラジルの主要データセンター拠点を相互接続するための6,000kmのニュートラルファイバーを展開する3.5億米ドルの計画は、光インターコネクト、IPoDWDM、大規模な安全なデータセンター間ルーティングへの需要を支えている。供給側では、Corningがブラジルでプレコネクタ化ファイバーソリューションの現地生産を確立する動きを進めており、ブラジル、コロンビア、アルゼンチン、ペルー全域でのデータセンター展開における入手性を改善している。サンパウロ都市圏におけるAda InfrastructureのGRU10プロジェクト(2030年までに27億レアルを計画)などのキャンパス投資も、統合・マネージドサービスとともに提供されるスイッチング、ルーティング、構造化配線、セキュリティアプライアンスの対象需要を拡大している。
Recent Industry Developments in 南米データセンターネットワーキング市場
- 2026年7月:Huaweiがチリに新たなHuawei Cloudリージョンを開設し、AIサービスを支援した。報道によれば国内レイテンシで約20msを目標としている。この建設は、国境内における高容量リーフスパインファブリック、DCI、セキュリティ管理への要件を高め、同地域における企業および公共部門のクラウド導入を支えている。
- 2026年6月:HuaweiがクラウドおよびAIサービス需要への対応としてアルゼンチンでのデータセンター容量拡張を発表し、さらなる拠点展開についても検討を続けているとした。追加された容量は、事業者がAI志向のワークロードに向けて東西トラフィックを拡大する中で、高帯域スイッチング、光インターコネクト、自動化運用への短期的な需要を増加させている。
- 2026年3月:Conecta Infraは、2028年までに約6,000kmのファイバーを展開するための3.5億米ドルの投資を発表し、アルゼンチン、チリ、ブラジル全域の主要データセンター拠点の相互接続を目指すとした。このニュートラルバックボーンは、低レイテンシのデータセンター間接続の選択肢を拡大し、耐障害性のあるメトロおよび長距離伝送に依存するマルチクラウドアーキテクチャを支えている。


南米データセンターネットワーキング市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、南米のデータセンターにおいてサーバー、ストレージ、外部ネットワークを接続し、これらの環境全体でトラフィックを運用、保護、管理するために導入されるネットワーキング機器、ソフトウェア、および関連サービスを対象とする。
対象範囲の除外事項:データセンター環境向けに導入されていない企業キャンパスネットワーキング、およびデータセンター用途として販売されていない通信事業者のコアネットワーク機器は除外する。
セグメンテーション概要
- コンポーネント別
- 製品
- イーサネットスイッチ
- ルーター
- ストレージエリアネットワーク(SAN)
- アプリケーションデリバリーコントローラー(ADC)
- ネットワークセキュリティアプライアンス
- ソフトウェアデファインドネットワーキング(SDN)コントローラー
- 光インターコネクト
- サービス
- インストールおよびインテグレーション
- トレーニングおよびコンサルティング
- サポートおよびメンテナンス
- マネージドネットワークサービス
- 製品
- エンドユーザー別
- ITおよび通信
- 銀行・金融サービス・保険(BFSI)
- 政府および防衛
- メディアおよびエンターテインメント
- ヘルスケアおよびライフサイエンス
- 製造および産業
- その他のエンドユーザー
- データセンタータイプ別
- コロケーション
- ハイパースケーラー/クラウドサービスプロバイダー
- エッジ/マイクロデータセンター
- 帯域幅別
- 10GbE以下
- 25〜40GbE
- 50〜100GbE
- 100GbE超
- 国別
- ブラジル
- メキシコ
- アルゼンチン
- 南アメリカのその他の国
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルを確定する前に初期の需要像を構築し、国別状況を把握するために用いられた。データセンターの建設活動やネットワークアップグレードに直接関連する公開指標を確認し、規模算定作業が緩やかな仮定ではなく測定可能な指標から出発するようにした。
出典は、ITU統計、世界銀行のマクロ系列データ、地域内の各国通信規制当局および デジタル省庁、税関・貿易統計ポータル、および大規模な負荷増加を反映するエネルギー規制当局や系統運用者の公表資料など、信頼性が高く有料閲覧制限のない参照元から採用された。また、資本支出サイクルの時期を把握するために企業の開示資料、決算発表資料、投資家向け資料、信頼性の高い報道も活用し、その後、企業財務・ニュースの有料サブスクリプションおよび方向性確認のための有料特許データベースを通じて、一部の企業レベルの指標を検証した。ここに記載したデスクリサーチの出典は例示であり、収集、相互確認、明確化のために他の多くの公開文書も使用された。
一次インタビューおよび調査
南米のデータセンター事業者、ネットワーキング流通業者、インテグレーター、クラウドインフラチーム、企業技術管理者への専門家インタビューと調査を活用しています。これらの意見は、機器構成、更新時期、帯域幅需要、サービス付帯、価格に関する前提を検証し、公的な貿易・容量記録の空白を補うのに役立ちます。矛盾する回答は最終分析の前に見直されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| 上位層:29% | CXO:20% |
| 中位層:46% | 機能/部門リーダー:31% |
| 中小規模企業:25% | マネージャー:49% |
市場規模算定と予測
規模算定は、稼働中および計画中のデータセンターの規模を、地域全体の典型的なネットワークアーキテクチャおよび更新サイクルに関連付けることによる、データセンターネットワーキング支出のトップダウン再構築から始まる。国別グループごとに建設・アップグレードの指標をマッピングし、その後、イーサネットスイッチング、ルーティング、ストレージネットワーキング、アプリケーションデリバリー、サービスに関する構成比の仮定を適用した。これらの構成比の仮定は、導入密度と製品構成が整合した後にのみ確定される。
モデルで使用される主要な入力には、新規データセンター容量の稼働ペース、サーバーおよびストレージの密度予想、ポート速度の移行(10Gから25G、100Gなど)、帯域クラス別の平均販売価格の動向、そしてインテグレーター経由と直接調達の比率が含まれる。また、機器の多くが取引され、通常USDで価格設定されているため、輸入依存度と通貨変動を実務的な調整要素として追跡している。予測は、シナリオ分析を基盤とし、軽量な多変量回帰の重ね合わせによって補強される形で構築されており、容量追加、クラウド導入の指標、更新サイクルなどの要因に負荷をかけて検証し、その後インタビュー対象者が予算やリードタイムについて予想する内容と整合させている。
選択的なボトムアップ近似法も、合計値の検証および調整に用いられており、サンプリングされたASPに推定単位数量(スイッチポートやルーターインターフェース)を乗じる手法や、サービス付帯率に関するチャネル確認などが含まれる。国別またはチャネル別の可視性が限られている場合には、観測された需要指標に基づく比率配分によってギャップを処理し、検証段階で再確認する。
データ検証と更新サイクル
出力結果は複数の段階で確認され、合計値が独立した指標と一致するようにしている。モデル結果を、データセンターの稼働開始時期、関連機器カテゴリーの貿易フロー、帯域クラス別の観測価格帯と比較し、導入パターンと一致しない急激な変動については調査を行う。
承認前に、モデルは内部の相互レビューを経て、主要な仮定が市場に大きな影響を与える場合には回答者への的を絞った再連絡を行う。レポートは年次で更新され、大規模な建設発表、輸入関連の政策変更、あるいは急激な外国為替変動が購買行動を変化させる場合には中間更新が行われる。提供直前には、アナリストが最新の見直しを行い、依然として再現可能な手順に基づく最新の見解を顧客に提供する。
Mordor Intelligenceによる南米データセンターネットワーキング市場推定と他の公開推定との比較
市場タイトルが似ていても、対象とされる支出の定義が常に同じではないため、本市場に関する公開推定値は大きく異なる場合がある。差異は、変動の大きい外国為替期間における米ドルでの価格処理方法、また推定が出荷ベースの指標に依拠しているか、あるいは既設ベースの更新パターンに依拠しているかによっても生じる。
南米では、最大の差異は通常、サービスとして何が含まれるか、マネージドネットワークサービスがコアの数値に含まれているかどうか、そして共通の販売経路を通じて隣接する企業向けネットワーキングがどの程度データセンター支出に取り込まれているかという点に現れる。もう一つの分岐点は、25Gおよび100Gポートが旧世代の速度をどれほど早く置き換えると想定されているかであり、これは同一年内の単位数量とASPの動きの両方を変化させる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 0.88 B (2025) | |
| 地域コンサルティング会社A | USD 1.06 B (2025) | この数値は、より広範なサービス項目、特にマネージドネットワーク運用を含んでいるようであり、また同じ流通経路を通じて販売される一部の非データセンター向け企業スイッチングを含んでいる可能性もある。 |
| 業界団体B | USD 0.74 B (2025) | この推定は主にハードウェア出荷と、より狭い範囲のネットワーク機器の種類に焦点を当てているようであり、統合、サポート、保守に関する支出を過小評価する可能性がある。 |
これら3つの数値の違いは、サービスに関する範囲設定の違いと、モデルにおけるポート速度移行の時期の想定によって最もよく説明され、Mordor Intelligenceによって適用された絞り込み手順では、マネージドサービスおよび非データセンター向け企業ネットワーキングは対象範囲から除外されている。


レポートで回答される主要な質問
南アメリカデータセンターネットワーキング市場の現在の価値はどのくらいですか?
市場は2026年に9億8,000万米ドルと評価されており、2031年までに16億8,000万米ドルに達する見込みです。
最も成長が速いコンポーネントセグメントはどれですか?
サービスはマネージドSDN、自動化コンサルティング、スキルギャップのアウトソーシングに牽引され、11.49%のCAGRで拡大しています。
製造・産業ユーザーがデータセンターネットワーキングソリューションを急速に採用している理由は何ですか?
インダストリー4.0の取り組み、超低遅延制御ループ、およびプライベート5Gデプロイメントが、製造・産業分野を予測11.88%のCAGRへと押し進めています。
2031年までにどの帯域幅層が支配的となる見込みですか?
AIおよびHPCワークロードに紐づく100GbE超のリンクは12.32%のCAGRを達成する見込みであり、50〜100GbEは予測期間を通じて最大のシェアを維持します。
最終更新日:
- 人工知能(AI)データセンター市場 世界市場のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- データセンターサーバー市場 グローバルサーバー需要を、ティア、施設規模、施設タイプ別に分類。
- データセンター電力市場 全地域における電力システムを、構成要素、ティア、施設規模別に区分。
- 南米ハイパースケールデータセンター市場 南米のハイパースケール拠点市場(施設タイプ、コンポーネントおよびティア別)。
- 南米 データセンター建設市場 南米の建設を、ティア別に分類。
- 南米データセンターサーバー市場 南米のサーバーを、施設規模とティア別に分類。
- 南米データセンター電力市場 南米全体の電源システム需要(電源インフラ、エンドユーザー、電力容量範囲別)。
- 南米の人工知能(AI)データセンター市場 南米全域におけるAI施設需要を、施設タイプ、コンポーネント、ティア別に網羅。
- 北米の人工知能(AI)データセンター市場 北米のAI施設を、施設タイプ、コンポーネント、階層別に分類。



