
北米商業用航空機航空燃料市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| Growth Rate | 14.86 % |
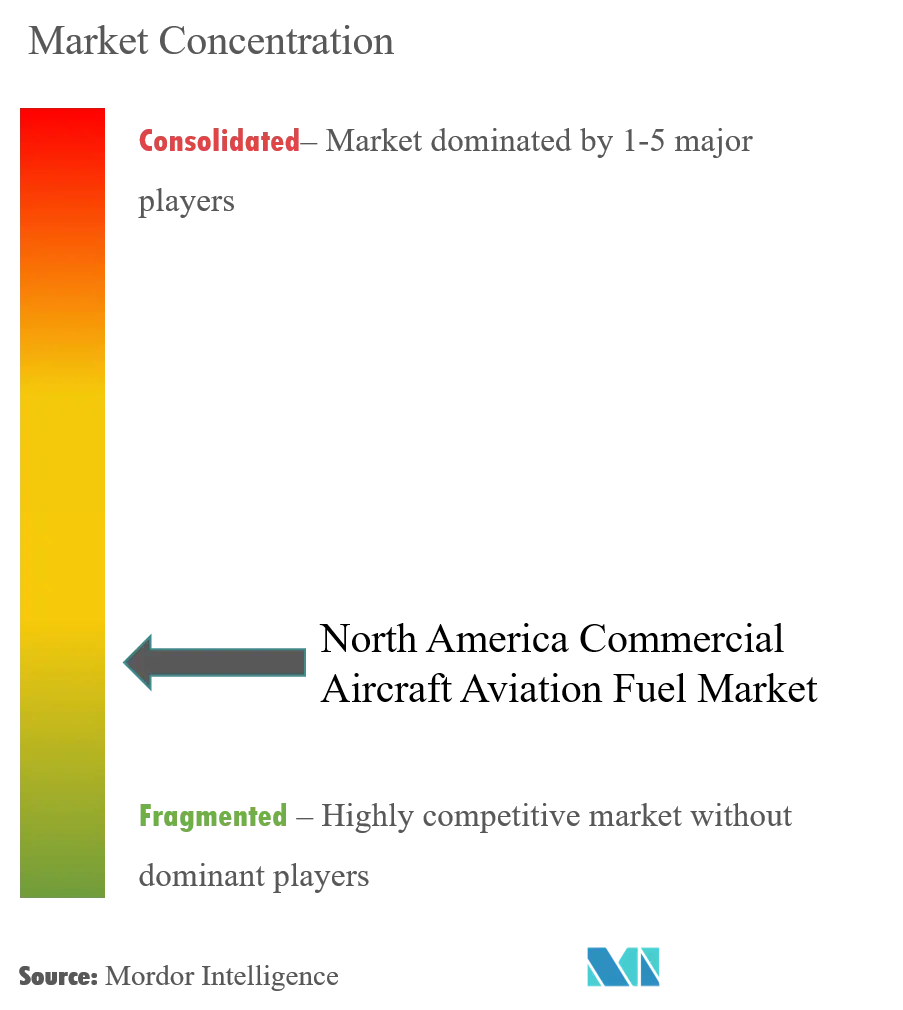
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米商業用航空機航空燃料市場分析
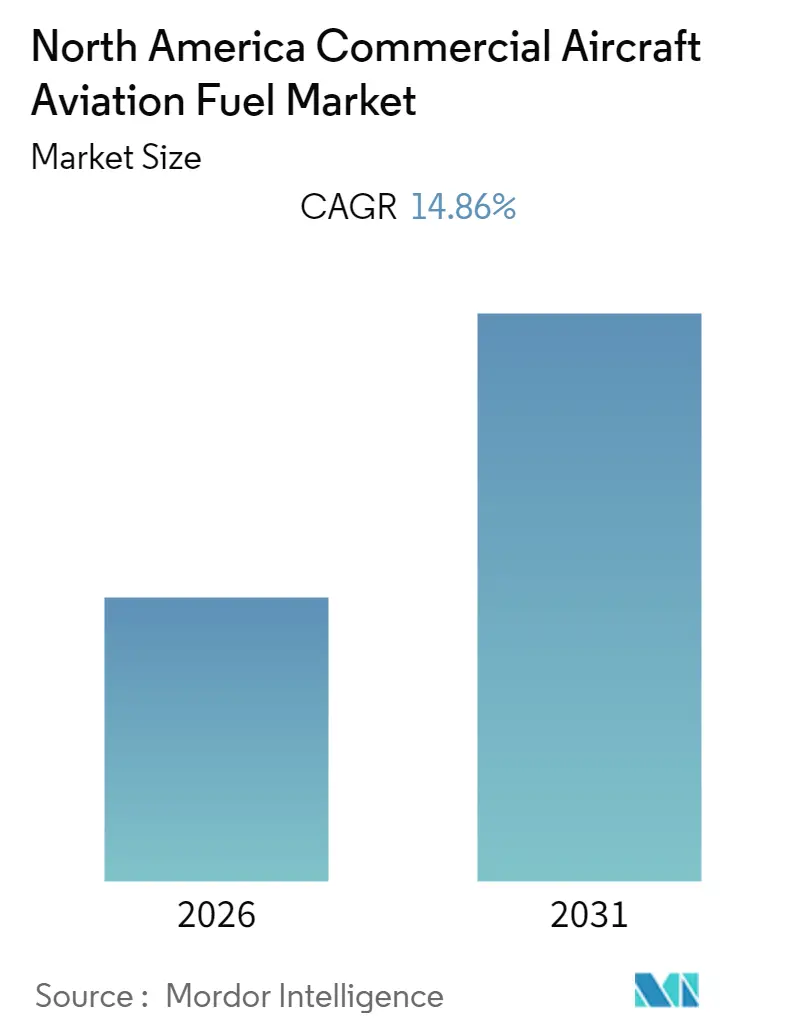
北米商業用航空機航空燃料市場規模は、予測期間(2026年~2031年)中にCAGR 14.86%を記録する見込みです。
市場は、地域的なロックダウンおよび飛行制限により、COVID-19の感染拡大によって悪影響を受けました。現在、市場はパンデミック前の水準に回復しています。
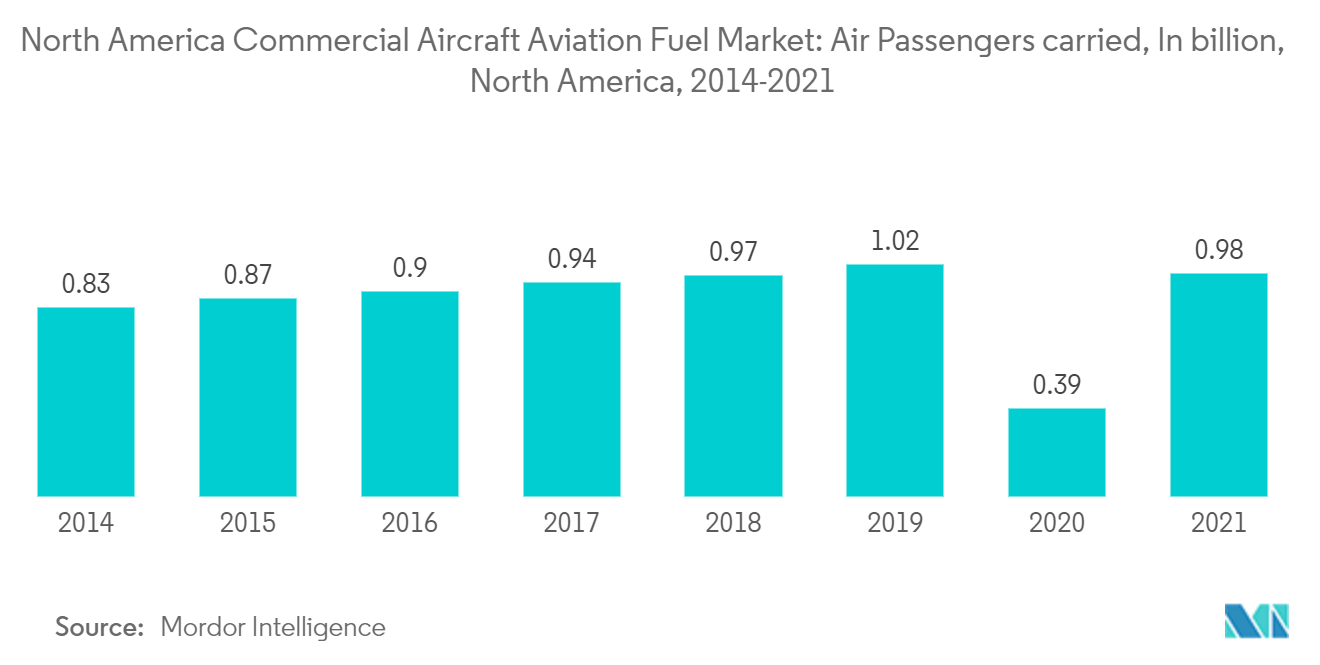
- 航空旅客数の増加、地域全体における格安航空会社(LCC)数の増加、航空貨物輸送需要の拡大などの要因が、予測期間中に市場を牽引すると予想されます。
- ただし、原油およびジェット燃料価格の変動が対象市場を抑制する見込みです。
- 商業航空業界は、炭素排出量削減のために国内再生可能ジェット燃料の供給拡大を目指しています。そのため、再生可能航空燃料などの代替燃料への需要が高まっており、近い将来に機会をもたらす可能性があります。
- 米国は、予測期間中に北米商業用航空機航空燃料市場を支配すると予想されます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
北米商業用航空機航空燃料市場のトレンドとインサイト
航空タービン燃料(ATF)セグメントが市場を支配する見込み
- 航空タービン燃料(ATF)またはジェット燃料は、ガスタービンエンジンを搭載した航空機での使用を目的とした航空燃料の一種です。ジェットA1およびジェットAは、商業用航空機に使用される2つの主要な航空燃料グレードです。
- 航空旅客数の増加、世界経済の動向、航空機の燃料燃焼効率の改善などの要因が、商業用航空機航空燃料市場におけるジェット燃料需要に影響を与えています。
- ジェットA1は、米国以外の地域において消費量の面で引き続き主要な航空燃料であり、ジェットAタイプがそれに続く見込みです。ジェットA-1は、氷点がマイナス47℃以下でなければなりません。この燃料には通常、静電気散逸添加剤が含まれています。
- ジェットA規格の燃料は主に米国で使用されており、米国およびトロントやバンクーバーなど一部のカナダの空港以外では通常入手できません。ジェットA燃料は氷点がマイナス40℃以下でなければならず、通常は静電気散逸添加剤を含みません。
- LanzaTechのエタノールベースのATJ-SPK(アルコール・トゥ・ジェット合成パラフィン系ケロシン)は、米国における商業航空会社での使用に向けて、標準ジェットAとのブレンド成分として使用が認められました。改訂されたASTM D7566に基づき、LanzaTech ATJ-SPKは商業飛行向けの従来型ジェット燃料に最大50%ブレンドして使用することが認められています。
- したがって、このような継続的な開発により、予測期間中にジェットA燃料(航空タービン燃料)の需要が増加すると予想されます。
- さらに、IATAによると、カナダから航空機で移動する旅客数は2037年までに1億1,800万人に増加する見込みです。そのため、商業用航空機向け航空タービン燃料の需要は今後数年間で増加すると予想されます。
米国が市場を支配する見込み
- 一般航空には、2021年時点で世界中を飛行する合計44万機の一般航空機(GAMA)が含まれており、2座席の訓練用航空機やユーティリティヘリコプターから大陸間ビジネスジェットまで多岐にわたります。21万1,000機超の一般航空機が米国を拠点としており、同国がこのセクターを支配しています。
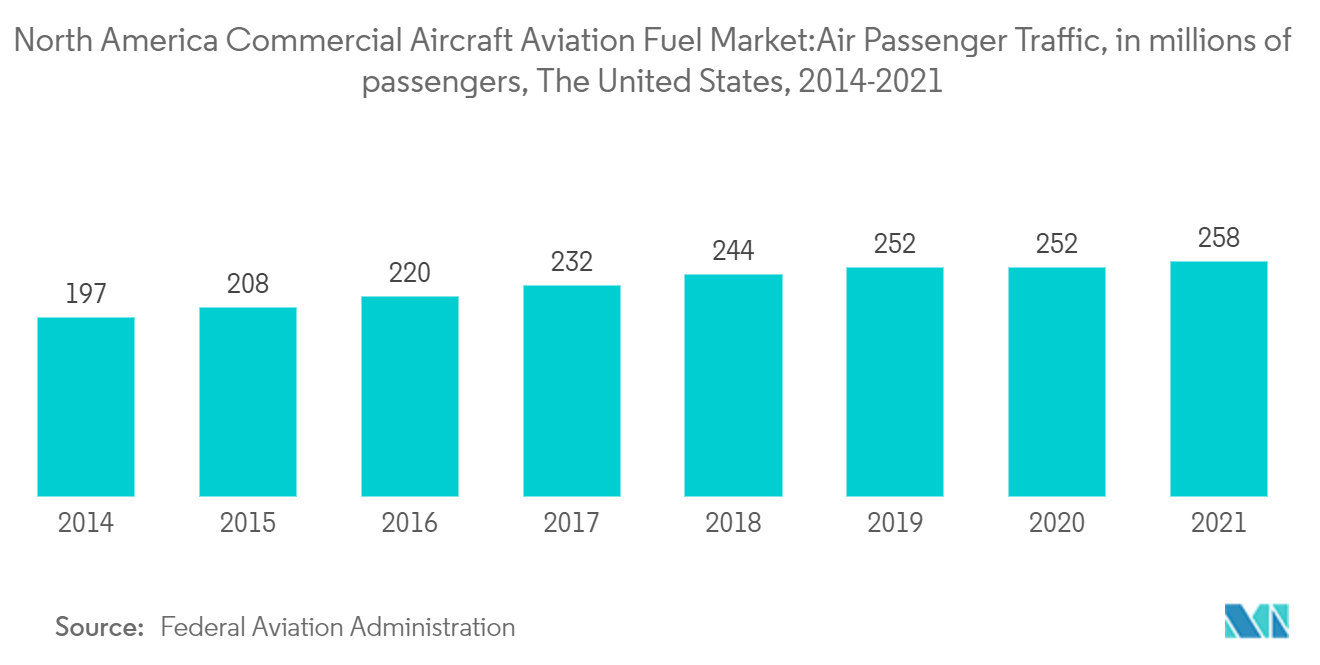
- Airlines for America(A4A)によると、2021年に同国の航空会社は世界中で1日あたり250万人の旅客を輸送し、これは同国の航空史上最多の旅客数でした。さらに、2020年には同国の航空会社が1日あたり6万8,000メートルトンの貨物を輸送しました(A4A)。
- そのため、同国の堅調な航空旅行および貨物量の増加が、過去数年間における航空燃料需要の拡大につながっています。
- 実質航空運賃の低下により、同国の航空旅行は増加しています。そのため、国内外の航空旅行を好む人々の傾向が高まり、航空燃料消費量の増加につながっています。
- したがって、高い航空旅客数および貨物量などの要因により、米国は予測期間中に北米商業用航空機燃料市場を支配すると予想されます。
規制環境
米国では、航空燃料に関する政策の動きが脱炭素化と燃料品質コンプライアンスに一層結び付けられるようになっている。米国エネルギー省が他の連邦機関と連携して主導する持続可能な航空燃料(SAF)グランドチャレンジは、2030年までに年間30億ガロン、2050年までに350億ガロンという国家的な生産目標を設定している。この枠組みは、精製業者、混合業者、航空会社がSAFサプライチェーンの構築とクレジット適格性について議論する際の指針となっている。
カナダでは、運輸省が航空気候行動計画(2050年までのネットゼロ、2030年までにSAF使用率10%を目指す目標)を通じて業界の脱炭素化を枠組み化している。財務委員会事務局の低炭素燃料調達プログラムを通じて、公共部門の調達も需要シグナルとして活用されており、2023-2024会計年度から2030-2031会計年度にかけて1億3,490万カナダドルの資金が支援されている。2025年2月、カナダ国防省は、追加認証なしにDND/CAF航空機でASTM D7566合成航空タービン燃料の使用を認可する勧告を発表し、ASTM経路がドロップイン燃料の実用的なコンプライアンス手段であることを強化した。
バリューチェーン分析
北米の商業航空燃料バリューチェーンは、原油・原料供給、精製とSAF生産、混合と認証、卸売マーケティング、空港での貯蔵、機体への燃料供給を対象とする。従来型ジェット燃料の供給は、主要空港における精製所の生産と既存の流通業者・機体燃料供給サービス業者に依然として根ざしているが、SAFはこれに加えて原料集約(廃油、バイオマス、エタノール/ATJ中間体を含む)、適格な転換経路、ASTM D7566などの規格要件を満たすためのジェットA/ジェットA-1との管理された混合といった上流工程を追加する。
SAFの規模拡大は、一部のボトルネックを物流や空港隣接インフラへと移行させている。業界及び政府の議論では、混合済み燃料をハブ空港に輸送する際の制約要因として、パイプラインや貯蔵能力の不足が繰り返し指摘されており、これにより生産、混合、流通を同一拠点に集約するハブ中心型モデルへとプロジェクトが押し進められている。供給側では、経路とプロジェクトの進展が投資対象としての妥当性とスループットに影響を与え続けている。2026年1月、米国環境保護庁(EPA)は再生可能燃料基準の経路判定を発表し、Summit Next Genのヒューストンにおけるサトウキビプロセスが再生可能ジェット燃料向けのDコード4RINを生成できるようにした。別途、TopsoeおよびSasolの技術に支えられたカナダにおける木材廃棄物からSAFへの転換プロジェクト(1日当たり3,200バレル規模)を含む新規プロジェクトの建設や技術ライセンス供与は、技術提供者、開発者、オフテイカーの参加が拡大していることを示している。
競合状況
北米商業用航空機航空燃料市場は、中程度に分散しています。市場の主要プレーヤー(順不同)には、Chevron Corporation、World Fuel Services Corp、Total S.A.、Vitol Holding BV、Royal Dutch Shell Plcなどが含まれます。
北米商業用航空機航空燃料産業リーダー
Chevron Corporation
World Fuel Services Corp
Vitol Holding BV
Shell PLC
TotalEnergies SE
- *免責事項:主要選手の並び順不同


市場機会と将来展望
北米において最も明確な機会は、SAF政策上の野心と商業ハブでの実運用可能性との間のギャップを埋めることであり、空港物流、混合能力、契約構造は現在も形成過程にある。これは、単発の実証飛行を超えて、SAF供給とインフラ・輸送業務を組み合わせた複数空港プログラムやより長期の契約に見られる。米国のSAFグランドチャレンジが掲げる2030年までに年間30億ガロンという目標は、航空会社、燃料供給業者、プロジェクト開発者が短期的な能力増強と適格な経路に注力し続けるための具体的な基準を提供している。
機会は、新たな原料及び経路の承認とそれがインセンティブとどのように連動するかにも結び付いており、これによりプロジェクトの融資適格性が高まり、購入の標準化が進む可能性がある。2026年、米国下院はH.R. 7567(2026年農業・食料・国家安全保障法)を可決し、SAFを連邦バイオ燃料政策に明記し、米国農務省の支援をSAF原料開発に向けるよう指示した。供給側では、発表されたプロジェクトや技術選定が積極的な能力構築計画を示しており、Southern Energy Renewablesがルイジアナ州で発表した14億米ドル規模のバイオマス由来メタノール・SAF複合施設(2026年3月)や、SUSTAERO GP Inc.によるカナダ国内で計画中のSAF施設(1日当たり3,200バレル、2026年7月)への技術ライセンス供与などが挙げられる。Gevoが2026年4月にATJ-30プロジェクトの米国エネルギー省融資プロセスから撤退したことも、資金調達と実行の空白領域を浮き立たせており、代替的な資本構成やオフテイクに連動した資金調達が、資金調達の完了までたどり着ける開発者を差別化する一助となる可能性がある。
最近の業界動向
- 2026年7月:デルタ航空とシェル・アビエーションは、LAX、PDX、JFK、BOS、MSPを含む米国内の複数のハブにおいてSAF供給及び関連インフラを拡大するための5年間の契約を締結した。この契約は単なる供給量にとどまらず、輸送、混合、物流にまで及び、調達を空港での運用統合に結び付けている。この契約は、単一拠点での供給契約ではなく、ネットワーク全体にわたる再現可能なSAF供給を支える。
- 2026年4月:法律により、米国農務省の支援がSAF原料開発に向けられ、農業プログラムが航空燃料の脱炭素化により直接的に結び付けられている。これにより、連邦政策の範囲が主流のバイオ燃料プログラム内でのSAF原料開発を含むまでに拡大された。
- 2024年11月:米国エネルギー省は、国内SAF生産及び普及を加速するためのSAFグランドチャレンジ実施枠組みを発表した。この枠組みは、供給拡大、転換技術、及びそれを支えるインフラに関する省庁間の優先事項を調整する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、北米における商業航空機運航向けに販売される航空燃料の価値を、燃料製品レベルで捉え、観測される飛行活動及び燃料供給パターンに結び付けて追跡する。
対象範囲の除外事項:軍用航空燃料需要、一般航空向け燃料供給、及び航空機動力用途以外の非航空精製製品は除外する。
セグメンテーション概要
- 燃料タイプ
- 航空タービン燃料(ATF)
- 航空バイオ燃料
- その他
- 地域
- 米国
- カナダ
- 北米その他
データソース、市場規模算定、及び検証
デスクリサーチ
デスクリサーチは、インタビューに移る前に活動のベースラインと価格の背景を設定する上で役立った。ジェット燃料の供給と価格については米国エネルギー情報局、交通量及び飛行活動については運輸統計局、航空指標についてはカナダ運輸省、スループットや運用動向については空港及び航空当局の公表資料といった、公的な航空及びエネルギー統計を活用した。
また、契約構造や典型的な燃料調達行動を理解するために、企業の年次報告書、投資家向け説明資料、信頼性のある報道も参照した。貿易フローと供給バランスについては、政府の税関統計、及び関連する場合には輸出入の出荷レベルのデータベースを用いて、北米間で移動する量を確認した。ここに記載したソースは例示にすぎず、入力データの収集、仮定の検証、データギャップの明確化のために、その他の公開データセットや文書も検討した。
一次インタビュー及び調査
一次調査は、デスクリソースだけでは十分に定量化できなかった点、主に従来型ジェット燃料と航空バイオ燃料の実際の比率、典型的な混合とクレジットの受け渡し行動、及び契約における価格の指数化方法を確認することに重点を置いた。米国とカナダ、さらに北米全体にわたり、燃料供給業者、空港の燃料貯蔵・取扱関係者、航空会社の調達チーム、物流関係者と幅広く意見交換を行い、モデルが実際の購買及び供給パターンを反映するようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:29% | 最高経営責任者層:19% |
| ミドルティア:50% | 機能別/部門責任者:36% |
| 小規模企業:21% | マネージャー:45% |
市場規模算定と予測
中核となる規模算定手法は需要プール法であり、飛行活動と燃料消費強度を用いて消費量を再構築し、同じ会計期間に対応する平均販売価格系列を用いて支出額を導出する。旅客交通量及び利用可能座席マイル、フライト発着数及び運航距離帯の構成、観測されたジェット燃料供給量及び暗示的消費シグナル、商業航空機運航が他の航空用途に占める割合などの指標を用いて需要の見通しを構築した。
合計値を現実的に保つため、対象を絞ったボトムアップ近似によって結果を裏付けた。具体的には、サンプル抽出した空港の燃料供給スループットを確認し、サプライヤー経路の照合を行い、情報がより明確な主要な区間について量×価格の計算を実施した。地域的なギャップが見つかった場合は、交通量成長と燃料消費の関係や国レベルでのスケーリングといった代替関係を用いて欠落部分を補完し、その後、業界関係者と再度議論を行った。
予測については、市場が旅客需要サイクル、機材利用率、及び燃料価格の変動に敏感であるため、シナリオ分析を採用した。将来見通しは、商業交通量の成長、効率改善(座席マイル当たりの燃料消費量)、持続可能燃料の普及ペース、及び精製供給状況について専門家間で合意された範囲を用いて構築し、その後、ベースケースでモデルを実行し、上振れ及び下振れの経路と照合した。
データ検証及び更新サイクル
検証は相互確認によって行われ、最終的な値が観測可能な市場シグナルに結び付いたままであるようにした。暗示的消費量を公開されたジェット燃料の供給及び価格系列と比較し、国レベルの内訳を交通統計と照合し、大きな差異があればその原因を調査した上で数値を確定した。
価格のタイミング、換算係数、及び普及に関する仮定といった入力の選択に異議を唱えるため、第二のアナリストによる review を実施し、あるパラメータがモデルを妥当な範囲を超えて動かした場合には、対象を絞った再ヒアリングを行った。報告書は毎年更新され、重大な事象が発生した場合には中間更新も行われ、クライアントが入手可能な最新の見通しを受け取れるよう、納品前の最終確認が実施される。
Mordor Intelligenceの北米商業航空機用航空燃料市場規模を他の公表推定値と比較
北米の商業航空機用航空燃料に関して公表されている市場価値は、算定対象となる需要プールが同一でないこと、及び燃料価格のタイミングと換算方法が異なることから、しばしば異なる。実務上、最大の差異は通常、推定値が商業用途のみに限定されているかどうか、航空バイオ燃料の混合が価値の面でどのように扱われているか、及び価格系列にどの会計期間が用いられているかから生じる。
活動指標に用いられている同じ過去の月と対比してジェット燃料価格曲線を再確認し、暗示的消費量を公開されたジェット燃料供給シグナルと整合させることで、Mordor Intelligenceのような更新主導型モデルは、複数の航空最終用途を混合した推定値よりも商業航空機の需要基盤に近い結果に到達する。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 64.34 B (2024) | |
| 業界専門誌A | USD 70.07 B (2024) | この数値は、北米におけるより広範な航空燃料プールを対象としているように見え、非商業的な飛行活動を含む可能性があり、価格の前提が同様であっても、より広い量的基盤が総価値を押し上げている。 |
| 業界出版社B | USD 79.09 B (2035) | この数値は、より広範な航空燃料市場を対象とした長期的な予測であり、価格の上昇率、燃料構成、代替燃料の包含に関する違いから、現在年の商業用途のみの値と直接比較することはできない。 |
この表は、単一の成長仮定よりも、対象範囲とタイミングが差異の大部分を説明することを示している。商業飛行活動が整合的な消費量の確認に結び付けられ、価格系列が同じ会計期間に適用される場合、得られる値は、毎年見直しと更新が可能な入力にたどり着くことができる状態に保たれる。


レポートで回答される主要な質問
現在の北米商業用航空機航空燃料市場規模はどのくらいですか?
北米商業用航空機航空燃料市場は、予測期間(2026年~2031年)中にCAGR 14.86%を記録する見込みです。
北米商業用航空機航空燃料市場の主要プレーヤーは誰ですか?
Chevron Corporation、World Fuel Services Corp、Vitol Holding BV、Shell PLC、TotalEnergies SEが、北米商業用航空機航空燃料市場で事業を展開する主要企業です。
この北米商業用航空機航空燃料市場レポートはどの年を対象としていますか?
本レポートは、北米商業用航空機航空燃料市場の過去の市場規模として2019年、2020年、2021年、2022年、2023年、2024年を対象としています。また、本レポートは2026年、2027年、2028年、2029年、2030年、2031年の北米商業用航空機航空燃料市場規模を予測しています。
最終更新日:



