
Tamaño y Cuota del Mercado de Aplicaciones de Música
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 30.28 Mil millones de dólares |
| Tamaño del Mercado (2031) | 37.62 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.44 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aplicaciones de Música por Mordor Intelligence
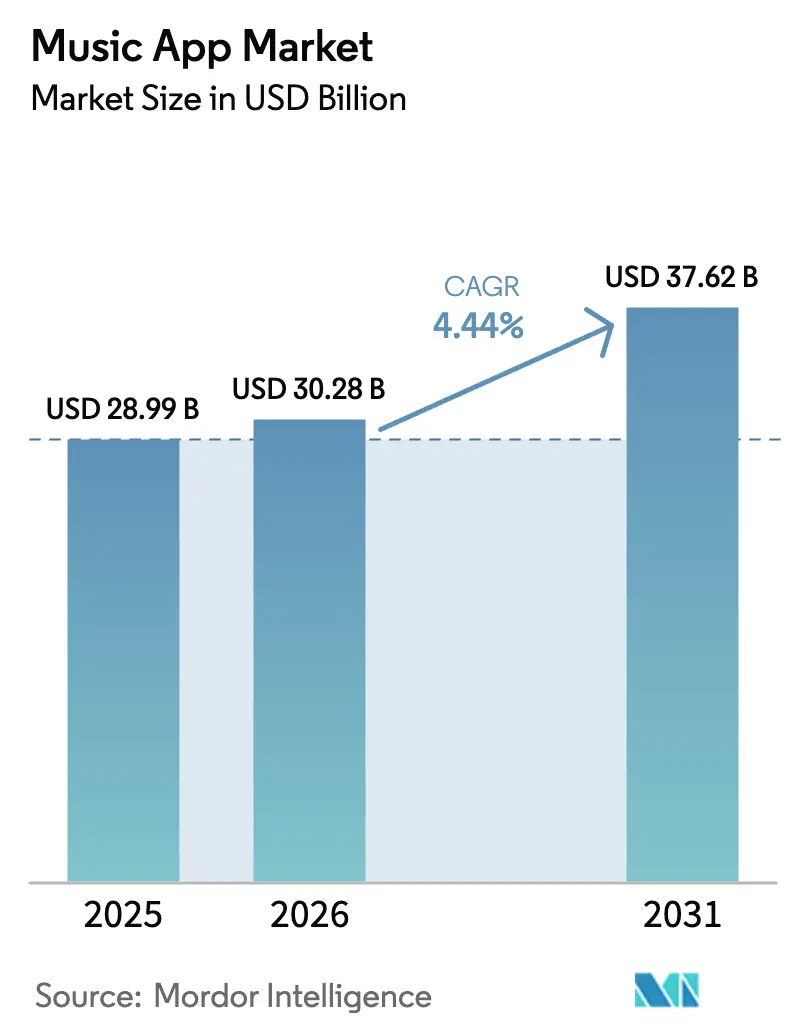
El tamaño del mercado de aplicaciones de música en 2026 se estima en USD 30,28 mil millones, creciendo desde el valor de 2025 de USD 28,99 mil millones con proyecciones para 2031 que muestran USD 37,62 mil millones, creciendo a una CAGR del 4,44% durante 2026-2031. Esta expansión refleja un panorama maduro pero rico en oportunidades en el que los modelos de suscripción aún dominan, pero están siendo reforzados cada vez más por niveles freemium híbridos, ofertas agrupadas y canales de dispositivos conectados que alargan los ciclos de participación. La creciente penetración de los teléfonos inteligentes, los datos móviles asequibles y los motores de recomendación impulsados por IA continúan ampliando la base direccionable, mientras que la creciente adopción de la facturación por operador en las regiones emergentes elimina las fricciones de pago históricas. En paralelo, las asociaciones con fabricantes de equipos originales del sector automotriz y marcas de hogar inteligente están extendiendo la escucha más allá de los teléfonos, creando puntos de contacto incrementales que fortalecen la fidelización a la plataforma. La presión competitiva sigue siendo intensa a medida que los costos de licencias aumentan y la protección de márgenes requiere una inversión simultánea en profundidad de catálogo, contenido geolocalizado y experiencias de usuario personalizadas, lo que lleva a las plataformas a diversificar los ingresos y racionalizar las estrategias de precios.
Conclusiones Clave del Informe
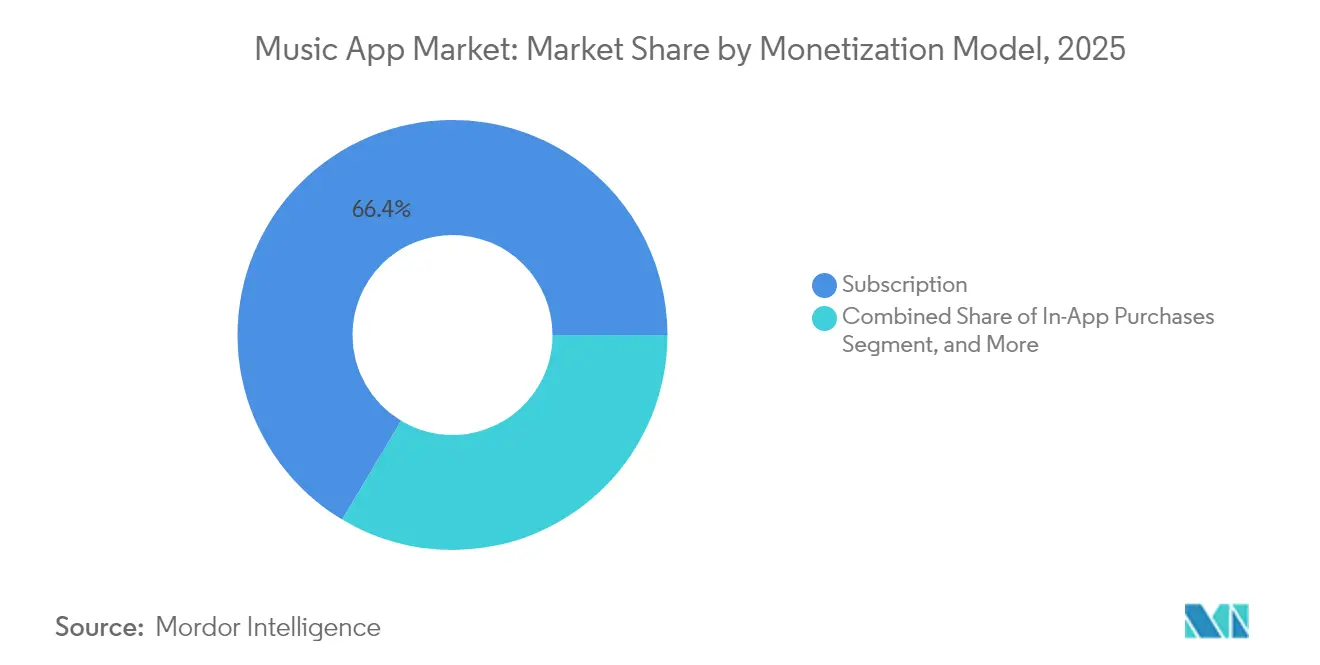
- Por modelo de monetización, la transmisión por suscripción representó el 66,42% de la cuota del mercado de aplicaciones de música en 2025, mientras que el freemium híbrido tiene previsto acelerar a una CAGR del 13,58% hasta 2031.
- Por plataforma, Android representó el 71,05% del tamaño del mercado de aplicaciones de música en 2025; se proyecta que los altavoces inteligentes y los dispositivos conectados crezcan a una CAGR del 17,25% entre 2026 y 2031.
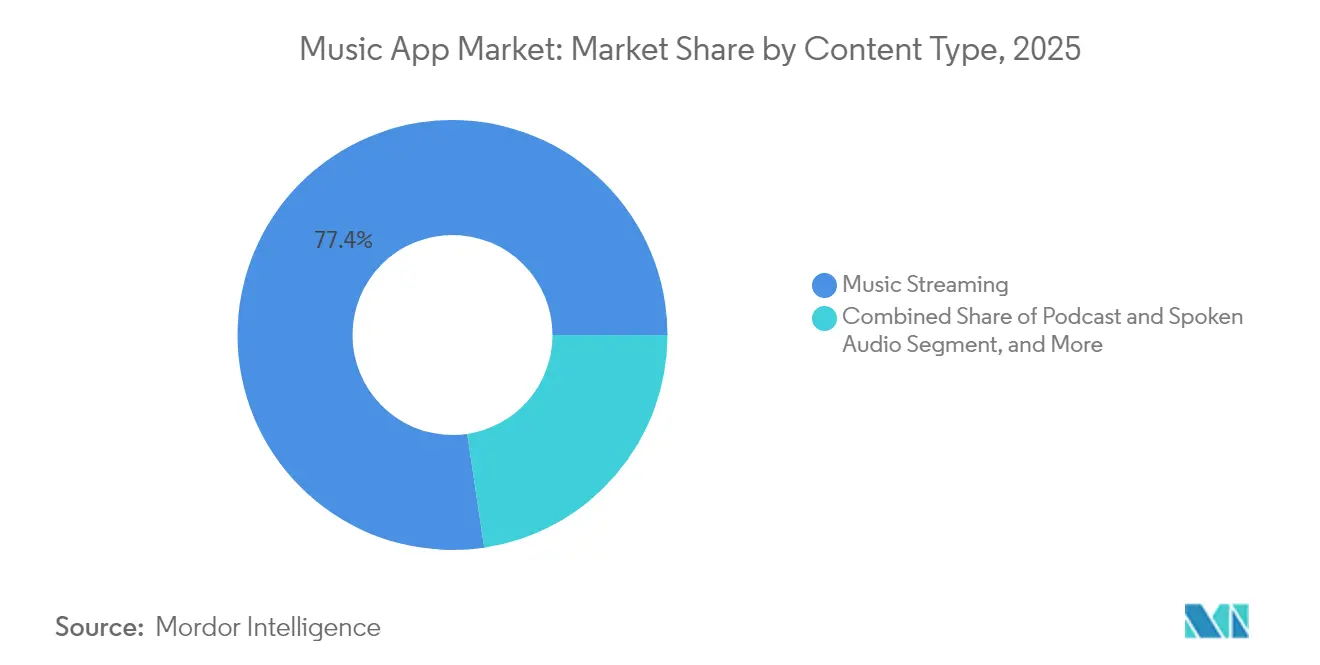
- Por tipo de contenido, los segmentos de podcast y audio hablado avanzan a una CAGR del 20,85% hasta 2031, mientras que la transmisión de música retuvo el 77,36% de la cuota del tamaño del mercado de aplicaciones de música en 2025.
- Por grupo de edad, los usuarios de entre 13 y 24 años capturaron el 36,12% de la cuota del mercado de aplicaciones de música en 2025 y se están expandiendo a una CAGR del 10,53% hasta 2031.
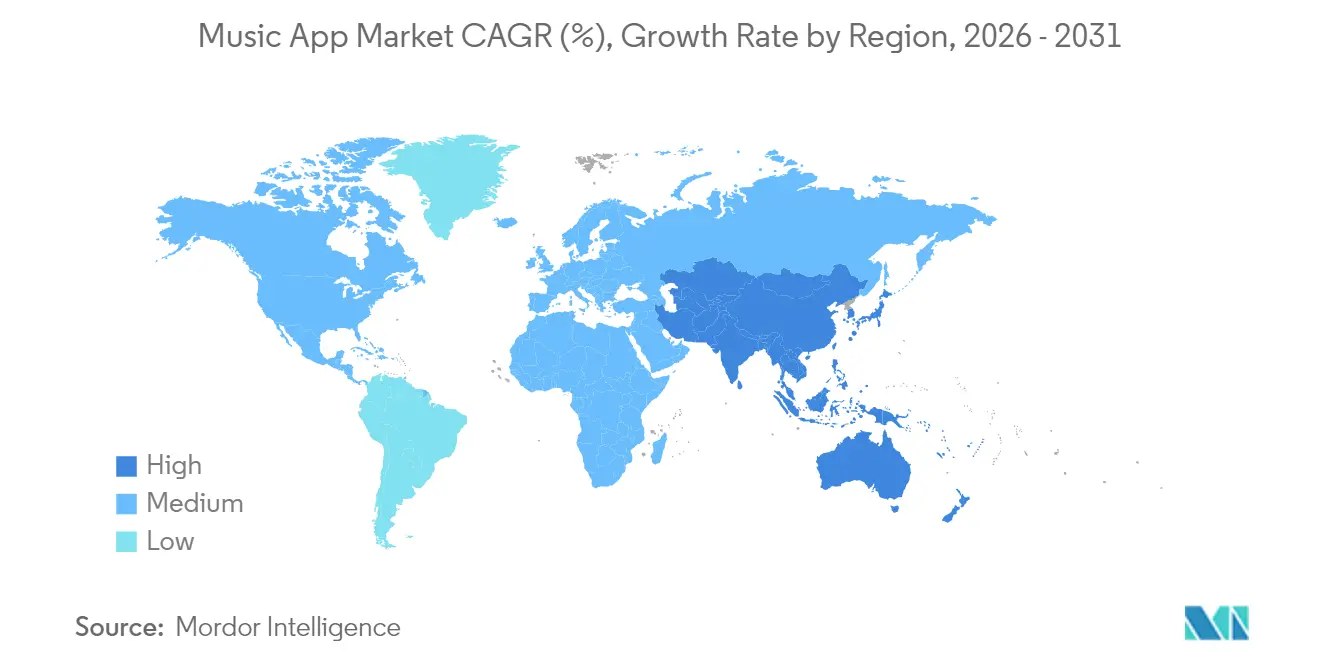
- Por geografía, América del Norte tuvo una cuota del 46,58% del mercado en 2025, mientras que Asia-Pacífico tiene proyectado crecer con una cuota del 24,70%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente adopción de suscripciones de pago para transmisión de música | +1,8 | Global, más fuerte en Asia-Pacífico y América Latina | Mediano plazo (2–4 años) |
| Creciente penetración de teléfonos inteligentes y asequibilidad de datos móviles | +1,2 | India, Sudeste Asiático, África Subsahariana | Corto plazo (≤ 2 años) |
| Integración con altavoces inteligentes y automóviles conectados | +0,9 | América del Norte y Europa primero, Asia-Pacífico después | Largo plazo (≥ 4 años) |
| Expansión de acuerdos de licencias globales y profundidad de catálogo | +0,7 | Global | Mediano plazo (2–4 años) |
| Hiperpersonalización impulsada por IA que impulsa la retención | +0,5 | Mercados maduros y luego emergentes | Corto plazo (≤ 2 años) |
| Adopción de facturación por operador en regiones emergentes | +0,4 | Asia-Pacífico, América Latina, Oriente Medio y África | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de Suscripciones de Pago para Transmisión de Música
El impulso de conversión a suscripciones continúa aumentando a medida que las plataformas refinan las propuestas de valor a través de paquetes de contenido exclusivo y precios dinámicos. Universal Music Group reportó EUR 1,61 mil millones (USD 1,77 mil millones) en ingresos por suscripción y transmisión para el primer trimestre de 2025, un aumento del 7,2% interanual, lo que refleja un sólido crecimiento de usuarios de pago. Tencent Music Entertainment sumó un 13,4% más de usuarios de pago en China, alcanzando 121 millones y elevando el ingreso promedio por usuario de pago mensual a RMB 11,1 (USD 1,6), lo que subraya la elasticidad de precios incluso en mercados sensibles al costo. Las plataformas también aprovechan el contenido diversificado —podcasts, audiolibros y exclusivas de artistas— para reforzar el valor percibido y justificar incrementos de precio graduales.
Creciente Penetración de Teléfonos Inteligentes y Asequibilidad de Datos Móviles
Los dispositivos Android de bajo costo y los planes de datos competitivos han desbloqueado vastos segmentos rurales y juveniles. En India, la transmisión constituyó el 88% de los ingresos de música grabada en 2024, con oyentes que promedian 26,7 horas por semana, un 30% por encima de la media global. Las plataformas de facturación por operador como Airtel Mobile Money ahora conectan a más de 31,5 millones de kenianos directamente con las tiendas de aplicaciones, eliminando la dependencia de tarjetas de crédito y expandiendo el mercado de aplicaciones de música.
Integración con Altavoces Inteligentes y Automóviles Conectados
Los altavoces habilitados por voz y las aplicaciones nativas para automóviles están redefiniendo la distribución. FYI RAiDiO de Mercedes-Benz, desarrollado con Google Cloud y Azure OpenAI, personaliza el audio para los modelos elegibles de 2024 en adelante, lo que demuestra el apetito de los fabricantes de equipos originales por los servicios integrados. La alianza de TuneIn con Visteon integra 100.000 estaciones de radio y millones de podcasts en los tableros de instrumentos dirigidos principalmente a compradores de India y Asia-Pacífico. Estas integraciones alargan las ventanas de escucha diaria, impulsando las métricas de retención y el ingreso promedio por usuario.
Expansión de Acuerdos de Licencias Globales y Profundidad de Catálogo
Las licencias transfronterizas amplían el descubrimiento y elevan los costos de cambio. El acuerdo plurianual de Universal Music Group con Amazon Music cubre lanzamientos exclusivos y características de "Streaming 2.0", lo que señala el peso estratégico de los catálogos diferenciados. Los datos de la IFPI muestran que un tercio de los artistas que ganan más de USD 1.000 reciben más del 75% de sus ingresos fuera de su mercado de origen, lo que destaca el potencial comercial de la disponibilidad global.[3]Federación Internacional de la Industria Fonográfica, "Datos de la Industria," ifpi.org
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de costos de licencias de contenido que comprimen los márgenes | -1,1 | Global, mayor en mercados maduros | Corto plazo (≤ 2 años) |
| Alta rotación en medio de una intensa competencia entre plataformas | -0,8 | Mercados maduros y luego emergentes | Mediano plazo (2–4 años) |
| Escrutinio regulatorio sobre regalías y cuestiones antimonopolio | -0,4 | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Preocupaciones de sostenibilidad sobre el consumo energético de la transmisión | -0,2 | Europa y América del Norte primero | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de Costos de Licencias de Contenido que Comprimen los Márgenes
Las tasas de regalías mecánicas vigentes desde enero de 2025 aumentaron a 12,7 centavos por canción más 2,45 centavos por minuto, elevando la base de costos de todas las principales plataformas. [2]Royalty Exchange, "Cambios en los Impuestos sobre Regalías Musicales 2025," royaltyexchange.comLa norma de Spotify que exige que las pistas alcancen 1.000 transmisiones en 12 meses antes de generar regalías refleja los intentos de racionalizar los pagos y proteger el margen bruto. Las tarifas elevadas impactan con mayor fuerza en los mercados emergentes con bajo ingreso promedio por usuario, lo que desafía la escalabilidad y podría impulsar la diferenciación por niveles de precio.
Alta Rotación en Medio de una Intensa Competencia entre Plataformas
Los ciclos de vida promedio de las suscripciones rondan los siete meses, ya que las promociones reconfiguran las expectativas de los usuarios y la paridad de funciones se estrecha. La rápida imitación, ilustrada por el enfrentamiento público entre NetEase Cloud Music y QQ Music sobre la personalización del reproductor, erosiona las ventajas de novedad y alimenta el cambio de usuarios. Las estrategias de agrupación que reducen los ingresos por usuario pero aumentan la complejidad de retención presionan aún más los indicadores de rentabilidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Monetización:
El Dominio de las Suscripciones Impulsa el Cambio hacia lo PremiumLos servicios de suscripción acapararon el 66,42% de la cuota del mercado de aplicaciones de música en 2025, lo que se traduce en ingresos recurrentes predecibles que sustentan la mayoría de las valoraciones de las plataformas. Sin embargo, se proyecta que los niveles freemium híbridos crezcan un 13,58% anual a medida que las plataformas se adaptan a un poder adquisitivo variable. Las opciones Premium a USD 11,99 y Basic a menor precio de Spotify ilustran una monetización por niveles que amplía el embudo mientras preserva el rendimiento. Tencent Music Entertainment diversificó sus ingresos a RMB 21,74 mil millones (USD 3,04 mil millones) en 2024, combinando suscripciones, álbumes virtuales y eventos en vivo. Se espera que la proliferación de la facturación por operador agregue decenas de millones de nuevos pagadores, ampliando el tamaño del mercado de aplicaciones de música para los planes introductorios de menor precio. Los modelos con soporte publicitario siguen siendo esenciales en los mercados donde el ingreso disponible promedio limita la adopción de suscripciones, pero el aumento de la carga publicitaria corre el riesgo de reducir la satisfacción del usuario y podría acelerar el cambio hacia micropagos o mecanismos de propinas a creadores.
El mercado de aplicaciones de música está evolucionando hacia flujos de ingresos combinados que fusionan suscripciones, microtransacciones y publicidad contextual. A medida que los costos de catálogo aumentan, las plataformas favorecen verticales de mayor margen como los anuncios en podcasts y la venta de entradas para eventos en vivo. Los analistas esperan que el ingreso promedio por usuario de suscripción se estabilice a medida que los paquetes reemplacen las ofertas de formato único, reduciendo la rotación y suavizando los ingresos para los titulares de derechos. La ventaja competitiva descansará en la segmentación basada en datos que alinee los precios por niveles con las bandas de ingresos regionales y las preferencias de contenido, garantizando que el tamaño del mercado de aplicaciones de música se expanda sin sacrificar la rentabilidad.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Plataforma:
El Liderazgo de Android Enfrenta la Disrupción de los Dispositivos InteligentesAndroid dominó el 71,05% de las instalaciones globales en 2025, anclado por su ubicuidad en las economías emergentes. A pesar de este dominio, los altavoces inteligentes y los dispositivos conectados están creciendo a una CAGR del 17,25%, lo que señala la próxima frontera para el mercado de aplicaciones de música. El uso con voz como interfaz principal simplifica el descubrimiento, mientras que la integración en el automóvil captura el tiempo de desplazamiento cautivo. iOS, aunque menor en número de usuarios, genera mayores ingresos per cápita, reforzados por la fidelización al ecosistema de Apple. Las plataformas de escritorio desempeñan un papel complementario para la gestión de listas de reproducción y las herramientas para creadores, especialmente en círculos profesionales y prosumidores.
Los automóviles conectados se están convirtiendo en impulsores significativos de la demanda; KUKE Music ahora llega a 100 millones de usuarios chinos en vehículos a través de asociaciones que cubren el 90% de los fabricantes de equipos originales locales. BMW transmite actuaciones clásicas directamente a los tableros de instrumentos, lo que ilustra estrategias de diferenciación de contenido de nicho. Estos desarrollos sugieren que las futuras ganancias de cuota del mercado de aplicaciones de música dependerán de la continuidad fluida entre dispositivos en lugar del dominio exclusivo del móvil. Las plataformas que inviertan temprano en kits de desarrollo de software para automoción y API para el hogar inteligente están posicionadas para asegurar una influencia desproporcionada a medida que la escucha sin pantalla se acelera.
Por Tipo de Contenido:
Dominio de la Transmisión de Música en Medio de la Aceleración de los PodcastsLa transmisión de música sigue representando el 77,36% del tamaño del mercado de aplicaciones de música en 2025, funcionando como el producto de entrada para la mayoría de los usuarios. Sin embargo, el contenido de podcast y audio hablado se está expandiendo a una CAGR del 20,85% a medida que los programas exclusivos y la narrativa serializada aumentan la duración de las sesiones. La publicidad en podcasts superó los USD 2,4 mil millones en 2024, ofreciendo CPM muy por encima de los equivalentes musicales y dando a las plataformas una palanca de margen. El audio en vivo, aunque incipiente, permite vías de monetización artista-fan que eluden las divisiones tradicionales de los sellos discográficos. Los formatos de alta resolución sirven a nichos de audiófilos, pero actúan como diferenciadores de nivel premium que justifican precios más altos y fidelizan a los clientes de alto valor.
La diversificación hacia la palabra hablada fortalece la economía de las plataformas al optimizar el inventario publicitario y aumentar el tiempo de permanencia, agudizando los cohortes de retención. Los programas exclusivos de grandes estudios y las colaboraciones deportivas transversales ejemplifican las estrategias de contenido orientadas a capturar momentos de escucha no musical, reforzando la narrativa de crecimiento del mercado de aplicaciones de música. La expansión futura probablemente combinará audio interactivo de formato corto y paisajes sonoros generados por IA adaptados a contextos de bienestar, educación y productividad.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Grupo de Edad:
Los Datos Demográficos Juveniles Impulsan los Ciclos de InnovaciónLos usuarios de entre 13 y 24 años controlaron el 36,12% de la cuota del mercado de aplicaciones de música en 2025 y están creciendo a un ritmo del 10,53% anual, convirtiéndolos en el principal motor de la innovación de productos. Su apetito por la escucha social, el descubrimiento de formato corto y la interacción con creadores da forma a las hojas de ruta de las plataformas. El cohorte de 25 a 34 años, aunque más pequeño, ofrece la mayor conversión a suscripciones y adopción de niveles premium. Los segmentos de mayor edad requieren interfaces sin fricciones y descubrimiento curado en lugar de una participación centrada en lo social, lo que impulsa estrategias de bifurcación de la interfaz de usuario.
Las integraciones como el guardado de listas de reproducción de TikTok a Spotify ejemplifican cómo las plataformas aprovechan los bucles virales centrados en los jóvenes para adquirir y retener usuarios. Las listas de reproducción colaborativas, los vínculos con videojuegos y los filtros de realidad aumentada se están convirtiendo en requisitos básicos para atraer a los oyentes de la Generación Z. Equilibrar este enfoque en los jóvenes con la usabilidad universal es fundamental a medida que el mercado de aplicaciones de música madura; los planes familiares y las herramientas de curación intergeneracional ayudarán a las plataformas a extender el valor de vida útil a través de los grupos de edad.
Análisis Geográfico
Mercado de Aplicaciones de Música en América del Norte
América del Norte retuvo el 46,58% de la cuota del mercado de aplicaciones de música en 2025, impulsada por suscriptores de alto valor dispuestos a pagar primas a nivel USD por audio sin pérdidas y servicios agrupados. El segmento de Servicios de Apple generó 26,3 mil millones de USD en el primer trimestre del ejercicio fiscal 25, destacando la profundidad de monetización de la región. Sin embargo, la saturación está ralentizando las nuevas incorporaciones netas, desplazando el énfasis estratégico hacia la optimización del ARPU mediante paquetes multiformato y ventas adicionales de dispositivos conectados. Los vientos en contra regulatorios en torno a la transparencia de regalías y el escrutinio antimonopolio se están intensificando, influyendo en las negociaciones de licencias de contenido y las estructuras de tarifas de plataforma.
Mercado de Aplicaciones de Música en Asia-Pacífico
Asia-Pacífico registró el crecimiento más rápido con una CAGR del 24,70% hasta 2031, impulsado por la adopción móvil prioritaria de India y la escala de China. Tencent Music Entertainment reportó 28,40 mil millones de RMB (3,98 mil millones de USD) en ingresos de 2024, con la venta adicional de servicios premium compensando una contracción de la base de usuarios. Los usuarios de India promedian 26,7 horas de escucha semanal, aunque la penetración de suscripciones sigue siendo baja, lo que presenta una considerable oportunidad de conversión. La facturación a través de operadores y los modelos de precios localizados son esenciales para desbloquear esta demanda latente.
Mercado de Aplicaciones de Música en EMEA y LATAM
Europa registró un crecimiento constante del 8,05% en 2025, ya que las regulaciones favorables del mercado único digital y las audiencias adineradas sostienen una sólida adopción de pago. América Latina avanzó un 21,9%, con México entrando en los 10 principales mercados mundiales de música grabada, demostrando el poder del catálogo en español. Oriente Medio y África del Norte crecieron un 22,1%, con Anghami enfatizando el contenido en árabe y una experiencia de usuario culturalmente alineada. El potencial de crecimiento del 24,0% del África subsahariana depende de la inversión continua en infraestructura de red y soluciones de micropago que se adapten a los niveles de ingresos más bajos.

Panorama regulatorio
El panorama regulatorio de las aplicaciones de música está determinado por los regímenes de derechos de autor y fijación de regalías, el escrutinio de la conducta de las plataformas y las intervenciones de política cultural a nivel país. En Estados Unidos, los pagos estatutarios de edición están influenciados por el Copyright Royalty Board y entidades administradoras como The Mechanical Licensing Collective (MLC), mientras que las actualizaciones de fijación de tarifas de 2026 para ciertas configuraciones de suscripción digital introdujeron ajustes vinculados al CPI-U, con tarifas publicadas para 2026 citadas en USD 0,0241 (independiente) y USD 0,0401 (contratos combinados). El escrutinio de cumplimiento y protección al consumidor también puede extenderse a los mecanismos de descubrimiento y promoción. En abril de 2026, el fiscal general de Texas, Ken Paxton, abrió una investigación sobre Spotify, Apple Music, Pandora, Amazon Music y YouTube Music en torno a posibles acuerdos de payola no revelados, lo que añade presión a las prácticas de cumplimiento relacionadas con la promoción patrocinada, la divulgación y la integridad de las clasificaciones.
En Canadá, la implementación de la Online Streaming Act ha aumentado la carga regulatoria para las grandes plataformas de audio y video en línea. Los informes del sector indican que la CRTC triplicó el gravamen de streaming al 15% de los ingresos canadienses a partir de mayo de 2026. Estos cambios aumentan los costos de licencias y cumplimiento y pueden afectar la manera en que las plataformas estructuran los precios, los informes y la inversión en contenido, especialmente para los catálogos localizados y la atribución de ingresos del mercado canadiense.
Análisis de la cadena de valor
La cadena de valor de las aplicaciones de música comienza con los creadores (compositores, artistas) y los titulares de derechos (editoriales y sellos discográficos), y luego pasa por la administración de derechos e intermediarios de licencias, como las organizaciones de gestión colectiva (OGC) y los administradores estatutarios. Los agregadores y distribuidores conectan estas carteras de derechos con los proveedores de servicios digitales (DSP) que operan las aplicaciones de música. En el lado editorial, las regalías mecánicas y de ejecución se rigen por normas jurisdiccionales, y en Estados Unidos el Copyright Royalty Board establece fórmulas estatutarias, mientras que entidades como The Mechanical Licensing Collective (MLC) administran licencias mecánicas globales para usos elegibles. Organismos del sector como IFPI y la Digital Media Association (DiMA) también influyen en los estándares y la defensa de intereses, incluidas las posiciones de política sobre integridad del streaming y fraude.
Los DSP (incluidos Spotify, Apple Music, Amazon Music y YouTube Music) empaquetan catálogos con licencia en ofertas para el consumidor a través de dispositivos móviles, web/escritorio y puntos de conexión de dispositivos conectados, y luego los monetizan mediante suscripciones, publicidad y niveles híbridos. Aguas abajo del escaparate de la aplicación, el procesamiento de pagos y los canales de distribución, incluida la facturación por operador en mercados emergentes, pueden afectar significativamente la conversión de usuarios gratuitos a de pago. Las capacidades de datos y personalización, junto con las operaciones de contenido como los sistemas de curación y recomendación, son fundamentales en la capa de servicio porque determinan el compromiso, los volúmenes de streaming y, en última instancia, los flujos de regalías hacia los titulares de derechos y administradores.
Panorama Competitivo
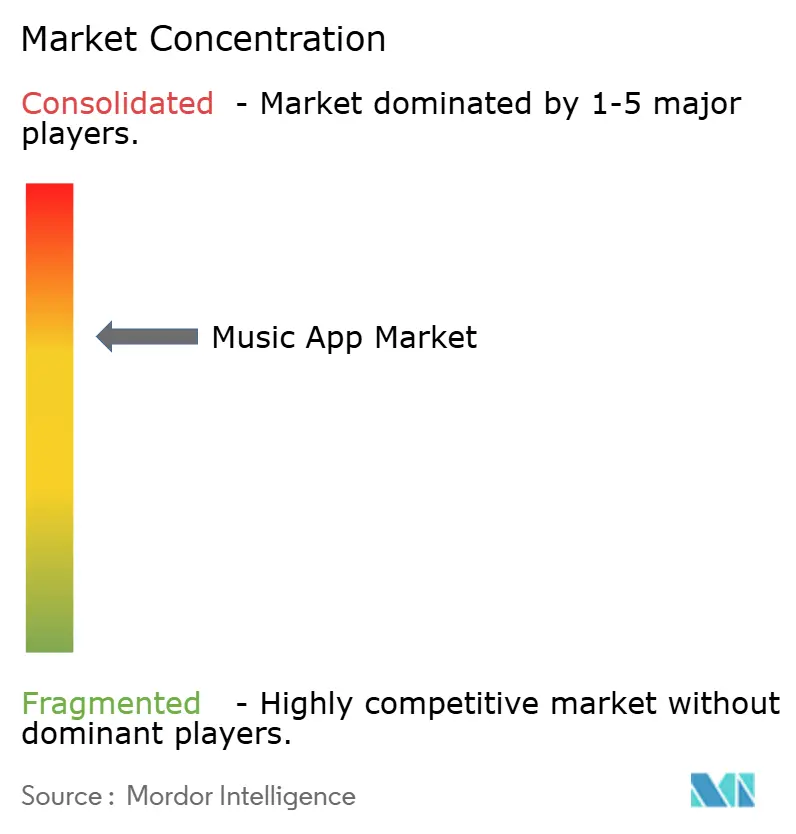
El panorama competitivo exhibe una concentración moderada. Spotify retuvo aproximadamente el 32% de la cuota global tras sumar 28 millones de suscriptores en 2024. Apple Music, Amazon Music y Tencent Music le siguen, llevando colectivamente a los cuatro primeros a aproximadamente el 70% del universo de pago. La diferenciación competitiva gira cada vez más en torno a la amplitud del ecosistema, la personalización impulsada por IA y el contenido exclusivo, en lugar del catálogo principal, que está en gran medida mercantilizado. La rápida replicación de funciones acorta los ciclos de innovación, como se observa en la rápida copia de mejoras sociales y de interfaz de usuario por parte de las plataformas chinas.
La competencia en espacios no explorados se está intensificando en los verticales de automoción y hogar inteligente. FYI RAiDiO de Mercedes-Benz ilustra los esfuerzos de los fabricantes de equipos originales por internalizar las capas de entretenimiento, lo que podría desintermediar las aplicaciones centradas en el teléfono inteligente. La dinámica de la economía de creadores también añade complejidad: el Programa de Socios de Spotify permite a los podcasters de video ganar ingresos publicitarios, mientras que Tencent Music ofrece entradas para conciertos virtuales. Estas iniciativas alteran los repartos de ingresos y requieren un delicado equilibrio entre sellos discográficos, creadores y márgenes de la plataforma.
Las consideraciones de sostenibilidad, como la intensidad energética de los centros de datos, están emergiendo como factores de valor de marca, especialmente en Europa, donde los consumidores muestran una creciente sensibilidad ecológica. Las plataformas que inviertan en arquitecturas de nube ecológicas pueden obtener ventajas reputacionales a medida que los reguladores examinan la huella de carbono de la transmisión.
Líderes del Sector de Aplicaciones de Música
Spotify AB
Apple Inc.
Amazon.com, Inc.
Alphabet Inc. (YouTube Music)
Tencent Music Entertainment Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aplicaciones de Música
- Spotify AB
- Apple Inc.
- Amazon.com, Inc.
- Alphabet Inc. (YouTube Music)
- Tencent Music Entertainment Group
- NetEase, Inc.
- Deezer SA
- SoundCloud Global Limited and Co. KG
- Pandora Media, LLC
- Tidal Music AS
- Wynk Limited
- ByteDance Ltd. (Resso)
- Saavn Media Private Limited (JioSaavn)
- Anghami PLC
- Idagio GmbH
- Napster Group PLC
- KKBOX Inc.
- Yandex LLC (Yandex Music)
- iHeartMedia, Inc. (iHeartRadio)
- Sirius XM Holdings Inc.
- TuneIn, Inc.
- Boomplay Digital Service Limited
- Qobuz Xandrie SA

Oportunidades de mercado y perspectivas futuras
Un área de oportunidad es la superposición entre la escala del streaming de pago y la diferenciación de producto, ya que el streaming sigue siendo el principal motor de crecimiento de la música grabada y continúa profundizando el gasto del consumidor. IFPI reportó ingresos globales de música grabada por USD 31,7 mil millones en 2025, con el streaming representando el 69,6% de los ingresos totales y el streaming de suscripción de pago el 52,4% del total. La base de suscriptores de pago alcanzó los 837 millones de usuarios en 2025, y para las aplicaciones de música esta escala respalda la experimentación continua con niveles y paquetes, incluido el freemium híbrido, mientras trata la amplitud del catálogo como una base de referencia.
El descubrimiento y el compromiso también están evolucionando más allá de la curación manual de listas de reproducción hacia experiencias conversacionales e impulsadas por IA agéntica. El impulso de funciones en torno a Spotify DJ y casos de uso de asistentes de voz como Alexa+ apunta a un espacio en blanco en el descubrimiento manos libres y sensible al contexto en altavoces inteligentes y automóviles conectados, en línea con el enfoque del informe en los canales de dispositivos conectados. Al mismo tiempo, las acciones de política de 2026, incluidos los cambios en el gravamen de la CRTC de Canadá bajo la Online Streaming Act y el escrutinio a nivel de EE. UU. sobre las prácticas de payola, aumentan el valor comercial de las herramientas de promoción transparentes, las divulgaciones auditables de recomendación y publicidad, y un informe de derechos más sólido a medida que las plataformas buscan un crecimiento sostenible en entornos regulados y de altas regalías.
Recent Industry Developments in Mercado de Aplicaciones de Música
- Julio de 2026: se anunció un aumento de precios de Apple Music para los planes de suscripción globales. El cambio de precios pone de relieve la exposición a los costos de licencias y refuerza la segmentación premium en las plataformas de streaming. El ajuste incrementa la presión sobre el ARPU en todas las plataformas y podría influir en las estrategias de precios de la competencia.
- Junio de 2026: asociación de Apple Music Classical con Wigmore Hall para transmitir grabaciones exclusivamente digitales. La asociación amplía el catálogo premium a través de un canal clásico dedicado. Refuerza la diferenciación de contenido y respalda contenido exclusivo y mejorable en el segmento premium.
- Mayo de 2026: expansión del idioma de Spotify AI DJ al francés, alemán, italiano y portugués brasileño en ocho nuevos mercados. La personalización impulsada por IA se expande a mercados clave. Mejora el compromiso y la retención de usuarios mediante experiencias localizadas y curadas por IA.


Mercado de Aplicaciones de Música Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado de aplicaciones de música abarca los ingresos generados por aplicaciones orientadas al consumidor que permiten a los usuarios descubrir, escuchar o gestionar contenido de audio en teléfonos y dispositivos conectados. La monetización se rastrea a través de suscripciones, compras dentro de la aplicación y soporte publicitario.
Exclusiones del alcance: se excluyen las ventas de hardware, la venta de entradas para eventos en vivo y los flujos de ingresos musicales que no provienen de aplicaciones, incluso si influyen en el tiempo de escucha.
Descripción general de la segmentación
- Por Modelo de Monetización
- Compras dentro de la Aplicación
- Suscripciones
- Con Soporte Publicitario
- Híbrido y Otros Modelos
- Por Plataforma
- Android
- iOS
- Web/Escritorio
- Altavoces Inteligentes y Dispositivos Conectados
- Por Tipo de Contenido
- Transmisión de Música
- Podcast y Audio Hablado
- Audio en Vivo y Eventos
- Transmisión de Alta Resolución y Sin Pérdidas
- Por Grupo de Edad
- 13-24 Años
- 25-34 Años
- 35-44 Años
- 45 Años y Más
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir el mapa de mercado de referencia y anclar los supuestos que no deberían cambiar de un entrevistado a otro. Nos basamos en fuentes públicas y sin muro de pago, como los informes globales de música de IFPI, los indicadores de banda ancha y conectividad de smartphones de la FCC de EE. UU., las estadísticas de adopción digital de la UIT y las tablas de economía digital de la OCDE para establecer parámetros realistas de adopción y uso.
Para traducir el mercado en cifras monetarias, también revisamos presentaciones de empresas y presentaciones para inversores, transcripciones de llamadas de resultados, cobertura de prensa empresarial de buena reputación y documentación de desarrolladores publicada en ecosistemas de plataformas y dispositivos. Se consultaron bases de datos de patentes de manera selectiva para comprender la dirección de las funciones, incluidas la personalización y la entrega de audio. Para mantener la coherencia en los plazos y las divulgaciones de ingresos, utilizamos una suscripción de noticias y datos financieros, además de una suscripción de datos financieros e inteligencia empresarial. Estos ejemplos no son exhaustivos, y se consultaron muchas otras fuentes para la verificación cruzada, aclaración y validación.
Entrevistas primarias y encuestas
El trabajo primario se centró en entrevistas con expertos y encuestas estructuradas con participantes del ecosistema de aplicaciones, incluidos responsables de producto y monetización, equipos de operaciones publicitarias, socios de distribución y asesores del sector que rastrean el crecimiento de usuarios y los precios. Dado que se trata de un mercado global, la cobertura se equilibró entre las principales regiones para poder probar los patrones de adopción, las tarifas publicitarias y la combinación de suscripciones antes de fijar los totales finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXO): 17% | APAC: 44% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 28% | EMEA: 34% |
| Actores más pequeños: 19% | Gerentes: 55% | América: 22% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con la construcción de un grupo de demanda de arriba hacia abajo que vincula el uso de smartphones y dispositivos conectados con el compromiso con las aplicaciones de audio, y luego lo convierte en monetización de pago y con soporte publicitario. El modelo se verifica posteriormente mediante aproximaciones selectivas de abajo hacia arriba, como puntos de precio de suscripción muestreados por región multiplicados por bases estimadas de suscriptores, junto con verificaciones de canal sobre la economía de la escucha con soporte publicitario, y luego se ajustan los totales donde aparecen brechas.
Las entradas clave incluyen la penetración de suscriptores de pago, la carga publicitaria y las tarifas publicitarias efectivas, los precios mensuales regionales y el comportamiento de descuentos, los cambios entre suscripción y planes híbridos, y la expansión del uso desde altavoces inteligentes y otros dispositivos conectados. Cuando las cifras públicas están incompletas, se utilizan rangos que se ajustan con retroalimentación primaria, y la cifra final del mercado se ancla a las palancas que pueden explicarse mediante señales observables.
Para la previsión, se utiliza el análisis de escenarios para que los resultados reflejen diferentes trayectorias de aumentos de precios, ciclos del mercado publicitario y el ritmo de escucha en dispositivos conectados. Los supuestos se revisan con expertos por región, y la visión prospectiva se actualiza cuando ocurren cambios significativos en los precios de datos, la regulación que afecta a la publicidad o cambios en la disposición del consumidor a pagar.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples pasadas para que las cifras finales no dependan de un único conjunto de datos o de una sola entrevista. Comparamos los resultados del modelo con señales independientes, como las divisiones de ingresos reportadas por la industria musical, las tendencias de suscripción divulgadas y las métricas de adopción digital regional, y luego investigamos los valores atípicos antes de dar el visto bueno.
Si una variación parece estructural, por ejemplo, un salto repentino en el ARPU implícito o una participación de ingresos impulsada por publicidad que no concilia con los supuestos subyacentes, el modelo se revisa y se activan seguimientos de entrevistas para confirmar qué cambió. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, y se realiza una nueva verificación previa a la entrega para que los clientes reciban la visión más actual disponible en el momento de la publicación.
Comparación del dimensionamiento del mercado de aplicaciones de música de Mordor Intelligence con otras estimaciones publicadas
Las cifras de mercado publicadas para las aplicaciones de música pueden variar ampliamente, incluso cuando los títulos suenan similares, porque cada editor delimita de manera diferente lo que cuenta como una aplicación de música y cómo se trata la monetización. Las diferencias también provienen de la elección del año base, de cómo se convierten los precios entre monedas y de si las estimaciones se actualizan después de cambios en las principales plataformas, el mercado publicitario o el comportamiento del consumidor.
La brecha principal proviene del alcance de contenido, donde Mordor Intelligence contabiliza la actividad de podcasts y audio hablado dentro de la aplicación solo cuando se monetiza como parte del modelo de negocio de la aplicación, en lugar de incorporar automáticamente todos los ingresos de audio digital al mismo total. Otras brechas suelen aparecer en cómo se dividen los planes híbridos entre ingresos publicitarios y de suscripción, cómo se manejan los descuentos de precios regionales, y si la escucha en dispositivos conectados se valora de manera coherente en lugar de contabilizarse por duplicado entre plataformas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 30,28 mil millones (2026) | |
| Consultoría global A | USD 33,90 mil millones (2026) | Utiliza un marco de audio digital más amplio que puede incluir ingresos adyacentes más allá del consumo entregado por la aplicación, y aplica una progresión de precios más agresiva sin suficientes verificaciones de descuentos regionales. |
| Asociación del sector B | USD 26,10 mil millones (2026) | Se apoya en gran medida en los informes de ingresos de música grabada e infravalora el valor de los modelos híbridos y con soporte publicitario, lo que puede excluir la monetización que se encuentra dentro de las aplicaciones para el consumidor. |
Al observar la tabla, la mayor parte de la dispersión puede explicarse por lo que se incluye como ingresos de la aplicación y cómo se asigna el valor entre suscripción y soporte publicitario. Al vincular el total a palancas observables, como la penetración de pago, el rendimiento publicitario, los precios por región y la contribución de los dispositivos conectados, la cifra final se mantiene trazable y repetible cuando es necesario revisar los supuestos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de aplicaciones de música en 2026 y qué crecimiento se espera para 2031?
El tamaño del mercado de aplicaciones de música es de USD 30,28 mil millones en 2026 y se prevé que alcance USD 37,62 mil millones en 2031, expandiéndose a una CAGR del 4,44%.
¿Qué modelo de monetización genera más ingresos para las aplicaciones de música hoy en día?
La transmisión por suscripción sigue siendo dominante, con una cuota del 66,42% del mercado de aplicaciones de música en 2025, con los niveles freemium híbridos creciendo más rápido a una CAGR del 13,58% hasta 2031.
¿Qué región aportará la mayor cantidad de nuevos usuarios en los próximos cinco años?
Se proyecta que Asia-Pacífico crezca a una CAGR del 24,70% hasta 2031, representando la mayoría de las nuevas incorporaciones de suscriptores a medida que proliferan la adopción de teléfonos inteligentes y la facturación por operador.
¿Qué tendencias tecnológicas están dando forma a las futuras experiencias de las aplicaciones de música?
La personalización impulsada por IA, las aplicaciones integradas para altavoces inteligentes y automóviles, y los catálogos de podcasts ampliados están redefiniendo cómo los usuarios descubren y consumen contenido de audio.
¿Cómo están afectando las crecientes tasas de regalías a las estrategias de las plataformas?
Las mayores regalías mecánicas en los Estados Unidos vigentes desde 2025 aumentan la presión de costos, lo que lleva a las plataformas a refinar los niveles de precios e imponer umbrales mínimos de transmisiones para proteger los márgenes.
¿Qué segmento de edad está creciendo más rápido entre los usuarios de aplicaciones de música?
El grupo de edad de 13 a 24 años se está expandiendo a una CAGR del 10,53%, impulsando la demanda de funciones centradas en lo social, listas de reproducción colaborativas y herramientas de descubrimiento de formato corto.
Última actualización de la página el:



