
Marktgröße und Marktanteil für Musik-Apps
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
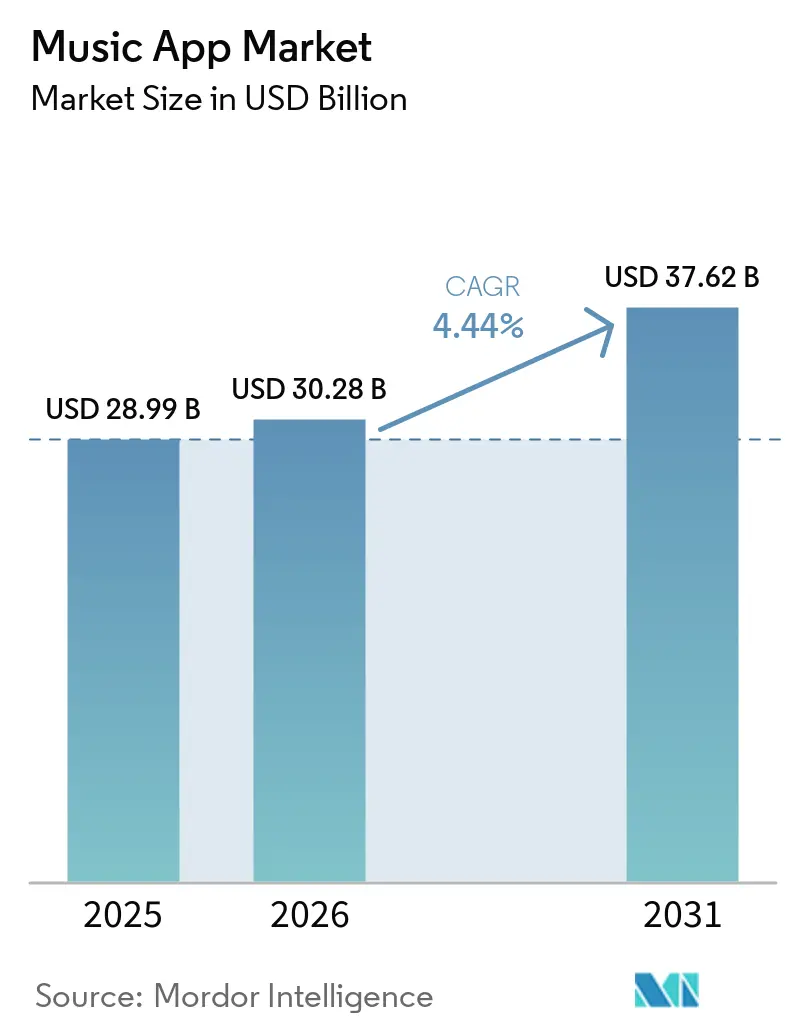
| Marktgröße (2026) | 30.28 Milliarden US-Dollar |
| Marktgröße (2031) | 37.62 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.44 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Musik-Apps von Mordor Intelligence
Die Marktgröße für Musik-Apps wird im Jahr 2026 auf USD 30,28 Milliarden geschätzt, ausgehend vom Wert 2025 von USD 28,99 Milliarden, mit Projektionen für 2031 von USD 37,62 Milliarden, was einem Wachstum von 4,44 % CAGR über 2026–2031 entspricht. Diese Expansion spiegelt eine reife, aber chancenreiche Landschaft wider, in der Abonnementmodelle nach wie vor dominieren, jedoch zunehmend durch hybride Freemium-Stufen, gebündelte Angebote und Kanäle für vernetzte Geräte gestärkt werden, die die Engagement-Zyklen verlängern. Die zunehmende Verbreitung von Smartphones, erschwingliche mobile Datentarife und KI-gestützte Empfehlungsmaschinen erweitern weiterhin die adressierbare Basis, während die steigende Akzeptanz von Carrier-Billing in aufstrebenden Regionen historische Zahlungshürden beseitigt. Gleichzeitig erweitern Partnerschaften mit Automobil-OEMs und Smart-Home-Marken das Zuhören über Smartphones hinaus und schaffen zusätzliche Berührungspunkte, die die Plattformbindung stärken. Der Wettbewerbsdruck bleibt intensiv, da die Lizenzkosten steigen und der Margenschutz gleichzeitige Investitionen in Katalogtiefe, geotargetierte Inhalte und personalisierte Nutzererlebnisse erfordert, was Plattformen dazu veranlasst, Einnahmequellen zu diversifizieren und Preisstrategien zu rationalisieren.
Wichtigste Erkenntnisse des Berichts
- Nach Monetarisierungsmodell hielt Abonnement-Streaming im Jahr 2025 einen Marktanteil von 66,42 % am Markt für Musik-Apps, während hybrides Freemium bis 2031 voraussichtlich mit einer CAGR von 13,58 % wachsen wird.
- Nach Plattform entfiel auf Android im Jahr 2025 ein Anteil von 71,05 % an der Marktgröße für Musik-Apps; Smart Speaker und vernetzte Geräte werden zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 17,25 % wachsen.
- Nach Inhaltstyp wachsen Podcast- und gesprochene Audiosegmente bis 2031 mit einer CAGR von 20,85 %, während Musik-Streaming im Jahr 2025 einen Anteil von 77,36 % an der Marktgröße für Musik-Apps behielt.
- Nach Altersgruppe kontrollierten Nutzer im Alter von 13–24 Jahren im Jahr 2025 einen Marktanteil von 36,12 % am Markt für Musik-Apps und wachsen bis 2031 mit einer CAGR von 10,53 %.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 46,58 %, während der asiatisch-pazifische Raum voraussichtlich mit einem Anteil von 24,70 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Akzeptanz kostenpflichtiger Musik-Streaming-Abonnements | +1,8 | Global, am stärksten im asiatisch-pazifischen Raum und in Lateinamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Smartphone-Verbreitung und Erschwinglichkeit mobiler Datentarife | +1,2 | Indien, Südostasien, Afrika südlich der Sahara | Kurzfristig (≤ 2 Jahre) |
| Integration mit Smart Speakern und vernetzten Fahrzeugen | +0,9 | Zunächst Nordamerika und Europa, dann asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Ausweitung globaler Lizenzvereinbarungen und Katalogtiefe | +0,7 | Global | Mittelfristig (2–4 Jahre) |
| KI-gesteuerte Hyperpersonalisierung zur Steigerung der Kundenbindung | +0,5 | Zunächst reife Märkte, dann aufstrebende Märkte | Kurzfristig (≤ 2 Jahre) |
| Zunahme von Carrier-Billing in aufstrebenden Regionen | +0,4 | Asiatisch-pazifischer Raum, Lateinamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Akzeptanz kostenpflichtiger Musik-Streaming-Abonnements
Der Schwung bei der Abonnement-Konvertierung nimmt weiter zu, da Plattformen ihre Wertversprechen durch exklusive Inhaltspakete und dynamische Preisgestaltung verfeinern. Universal Music Group meldete für das erste Quartal 2025 einen Umsatz aus Abonnements und Streaming von 1,61 Milliarden EUR (1,77 Milliarden USD), was einem Anstieg von 7,2 % im Jahresvergleich entspricht und ein robustes Wachstum bei zahlenden Nutzern widerspiegelt. Tencent Music Entertainment verzeichnete in China 13,4 % mehr zahlende Nutzer und erreichte 121 Millionen, wobei der monatliche ARPPU auf RMB 11,1 (1,6 USD) stieg – ein Beleg für Preiselastizität selbst in kostenempfindlichen Märkten. Plattformen nutzen zudem diversifizierte Inhalte – Podcasts, Hörbücher und Künstler-Exklusivitäten –, um den wahrgenommenen Wert zu stärken und schrittweise Preiserhöhungen zu rechtfertigen.
Zunehmende Smartphone-Verbreitung und Erschwinglichkeit mobiler Datentarife
Kostengünstige Android-Geräte und wettbewerbsfähige Datentarife haben große ländliche und jugendliche Bevölkerungsgruppen erschlossen. In Indien machte Streaming im Jahr 2024 88 % der Einnahmen aus aufgezeichneter Musik aus, wobei Hörer durchschnittlich 26,7 Stunden pro Woche – 30 % über dem globalen Durchschnitt – zuhörten. Carrier-Billing-Lösungen wie Airtel Mobile Money verbinden nun mehr als 31,5 Millionen Kenianer direkt mit App-Stores, beseitigen die Abhängigkeit von Kreditkarten und erweitern den Markt für Musik-Apps.
Integration mit Smart Speakern und vernetzten Fahrzeugen
Sprachgesteuerte Lautsprecher und native In-Car-Apps definieren den Vertrieb neu. Das FYI RAiDiO von Mercedes-Benz, entwickelt mit Google Cloud und Azure OpenAI, personalisiert Audio für geeignete Modelle ab 2024 und demonstriert den OEM-Appetit auf eingebettete Dienste. Die Allianz von TuneIn mit Visteon bettet 100.000 Radiosender und Millionen von Podcasts in Armaturenbretter ein, die zunächst auf Käufer in Indien und dem asiatisch-pazifischen Raum abzielen. Diese Integrationen verlängern die täglichen Hörfenster, steigern die Bindungsmetriken und den ARPU.
Ausweitung globaler Lizenzvereinbarungen und Katalogtiefe
Grenzüberschreitende Lizenzierung erweitert die Entdeckungsmöglichkeiten und erhöht die Wechselkosten. Der mehrjährige Pakt von Universal Music Group mit Amazon Music umfasst exklusive Veröffentlichungen und "Streaming 2.0"-Funktionen und signalisiert das strategische Gewicht differenzierter Kataloge. IFPI-Daten zeigen, dass ein Drittel der Künstler, die mehr als USD 1.000 verdienen, mehr als 75 % ihrer Einnahmen aus Märkten außerhalb ihres Heimatmarktes beziehen, was das kommerzielle Potenzial globaler Verfügbarkeit unterstreicht.[1]
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Inhalts-Lizenzierungskosten komprimieren Margen | -1,1 | Global, am stärksten in reifen Märkten | Kurzfristig (≤ 2 Jahre) |
| Hohe Abwanderung bei intensivem Plattformwettbewerb | -0,8 | Zunächst reife Märkte, dann aufstrebende Märkte | Mittelfristig (2–4 Jahre) |
| Regulatorische Kontrolle bei Lizenzgebühren und Kartellrechtsfragen | -0,4 | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeitsbedenken hinsichtlich des Energieverbrauchs beim Streaming | -0,2 | Zunächst Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Inhalts-Lizenzierungskosten komprimieren Margen
Die ab Januar 2025 geltenden mechanischen Lizenzgebühren stiegen auf 12,7 Cent pro Song plus 2,45 Cent pro Minute, was die Kostenbasis jeder großen Plattform erhöht. [2]Spotifys Regel, dass Titel innerhalb von 12 Monaten 1.000 Streams erreichen müssen, bevor Lizenzgebühren anfallen, spiegelt Versuche wider, Auszahlungen zu priorisieren und die Bruttomarge zu schützen. Hohe Gebühren treffen am härtesten in aufstrebenden Märkten mit niedrigem ARPU, was die Skalierbarkeit in Frage stellt und möglicherweise zur Differenzierung von Preisstufen führt.
Hohe Abwanderung bei intensivem Plattformwettbewerb
Durchschnittliche Abonnement-Lebenszyklen bewegen sich um sieben Monate, da Aktionen die Nutzererwartungen zurücksetzen und die Funktionsparität sich verringert. Schnelle Nachahmung, veranschaulicht durch den öffentlichen Konflikt zwischen NetEase Cloud Music und QQ Music über die Anpassung des Players, erodiert Neuheitsvorteile und fördert die Nutzerabwanderung. Bündelungsstrategien, die den Umsatz pro Nutzer senken, aber die Komplexität der Kundenbindung erhöhen, belasten die Rentabilitätskennzahlen weiter.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Monetarisierungsmodell:
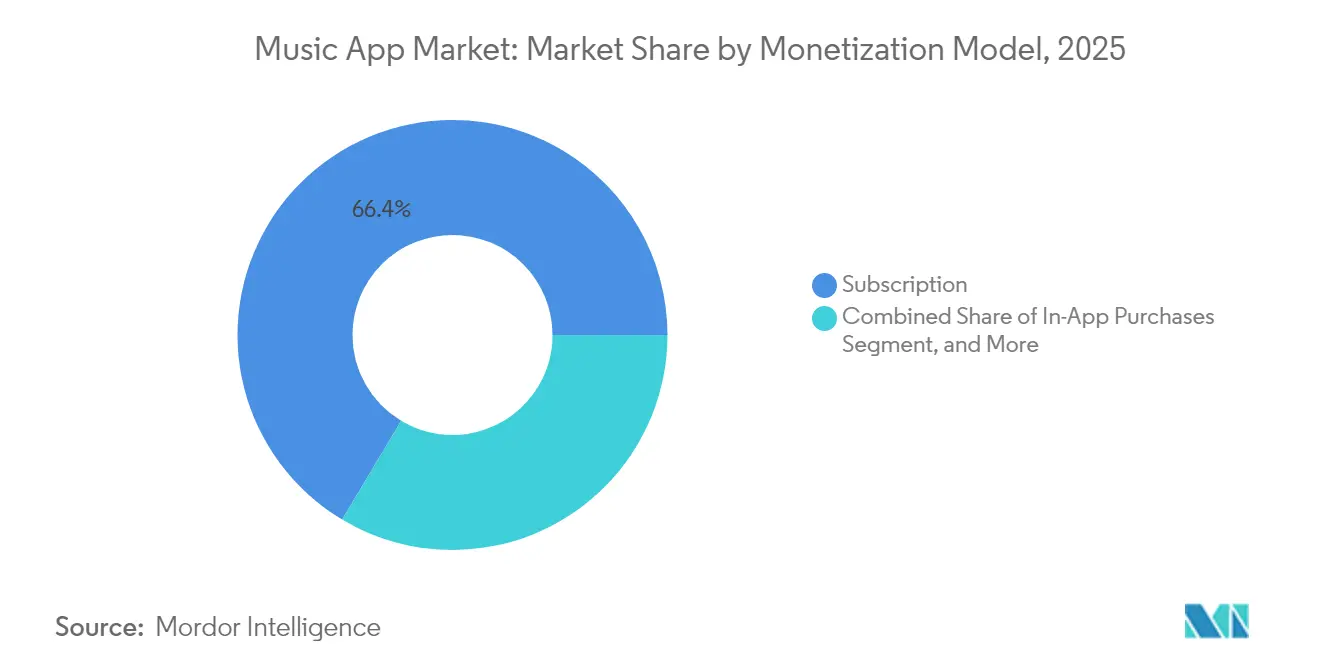
Abonnementdominanz treibt Premium-Verschiebung voranAbonnementdienste beanspruchten im Jahr 2025 einen Marktanteil von 66,42 % am Markt für Musik-Apps und erzielten damit vorhersehbare wiederkehrende Einnahmen, die die meisten Plattformbewertungen untermauern. Hybride Freemium-Stufen werden jedoch voraussichtlich jährlich um 13,58 % wachsen, da Plattformen unterschiedliche Kaufkraft berücksichtigen. Spotifys USD 11,99 Premium und günstigere Basic-Optionen veranschaulichen eine gestaffelte Monetarisierung, die den Trichter erweitert und gleichzeitig den Ertrag sichert. Tencent Music Entertainment diversifizierte die Einnahmen im Jahr 2024 auf RMB 21,74 Milliarden (USD 3,04 Milliarden), kombiniert aus Abonnements, virtuellen Alben und Live-Events. Die Verbreitung von Carrier-Billing wird voraussichtlich Dutzende Millionen erstmaliger Zahler hinzufügen und die Marktgröße für Musik-Apps bei günstigeren Einführungsplänen vergrößern. Werbeunterstützte Modelle bleiben in Märkten, in denen das durchschnittliche verfügbare Einkommen Abonnements einschränkt, unverzichtbar, aber steigende Werbelasten riskieren, die Nutzerzufriedenheit zu dämpfen und könnten den Wechsel zu Mikrozahlungs- oder Trinkgeldmechanismen für Ersteller beschleunigen.
Der Markt für Musik-Apps entwickelt sich hin zu gemischten Einkommensströmen, die Abonnements, Mikrotransaktionen und kontextbezogene Werbung verbinden. Da die Katalogkosten steigen, bevorzugen Plattformen margenstärkere Bereiche wie Podcast-Werbung und Live-Event-Ticketing. Analysten erwarten, dass sich der Abonnement-ARPU stabilisiert, da Bündel Einzelformatangebote ersetzen, was die Abwanderung reduziert und die Einnahmen für Rechteinhaber glättet. Der Wettbewerbsvorteil wird auf datengesteuerter Segmentierung beruhen, die die Stufenpreisgestaltung an regionale Einkommensbänder und Inhaltspräferenzen anpasst und sicherstellt, dass die Marktgröße für Musik-Apps wächst, ohne die Rentabilität zu opfern.



Nach Plattform:
Android-Führung steht vor Disruption durch intelligente GeräteAndroid dominierte im Jahr 2025 mit 71,05 % der globalen Installationen, verankert durch seine Allgegenwart in aufstrebenden Volkswirtschaften. Trotz dieser Dominanz wachsen Smart Speaker und vernetzte Geräte mit einer CAGR von 17,25 % und signalisieren die nächste Grenze für den Markt für Musik-Apps. Die sprachgesteuerte Nutzung vereinfacht die Entdeckung, während die Integration im Fahrzeug die gefangene Pendelzeit nutzt. iOS liefert zwar eine geringere Nutzerzahl, aber höhere Pro-Kopf-Einnahmen, gestärkt durch die Ökosystembindung von Apple. Desktop-Plattformen spielen eine ergänzende Rolle bei der Playlist-Verwaltung und Erstellerwerkzeugen, insbesondere in professionellen und Prosumer-Kreisen.
Vernetzte Fahrzeuge werden zu bedeutenden Nachfragetreibern; KUKE Music erreicht nun 100 Millionen chinesische Fahrzeugnutzer durch Partnerschaften, die 90 % der lokalen OEMs abdecken. BMW streamt klassische Aufführungen direkt auf Armaturenbretter und veranschaulicht Nischeninhalts-Differenzierungsstrategien. Diese Entwicklungen legen nahe, dass zukünftige Marktanteilsgewinne im Markt für Musik-Apps von nahtloser geräteübergreifender Kontinuität abhängen werden, anstatt von reiner Mobil-Dominanz. Plattformen, die frühzeitig in Automotive-SDKs und Smart-Home-APIs investieren, sind gut positioniert, um überproportionalen Einfluss zu sichern, da das bildschirmlose Hören zunimmt.
Nach Inhaltstyp:
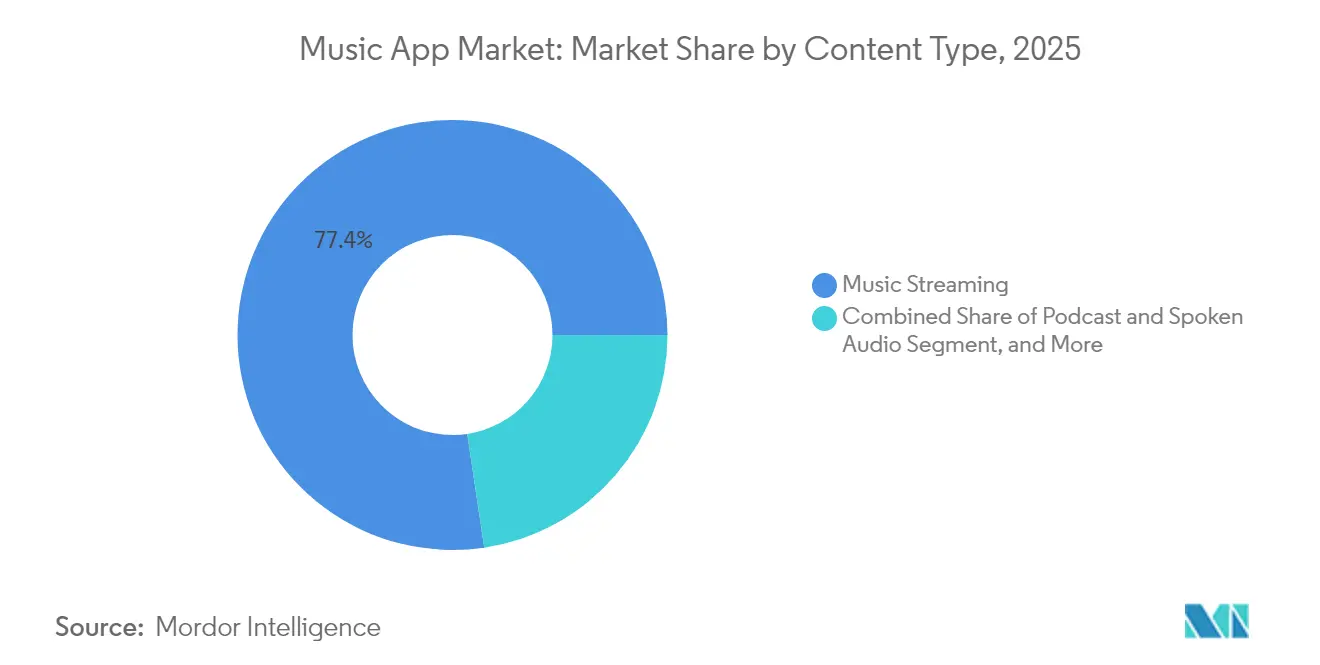
Dominanz des Musik-Streamings inmitten der Podcast-BeschleunigungMusik-Streaming macht im Jahr 2025 noch immer 77,36 % der Marktgröße für Musik-Apps aus und fungiert als Einstiegsprodukt für die meisten Nutzer. Podcast- und gesprochene Audioinhalte expandieren jedoch mit einer CAGR von 20,85 %, da exklusive Sendungen und serialisiertes Storytelling die Sitzungsdauer erhöhen. Podcast-Werbung überstieg im Jahr 2024 USD 2,4 Milliarden und bietet CPMs weit über den Musikäquivalenten, was Plattformen einen Margenhebel gibt. Live-Audio ermöglicht zwar noch in den Kinderschuhen, aber Monetarisierungswege für Künstler und Fans, die traditionelle Label-Aufteilungen umgehen. Hochauflösende Formate bedienen audiophile Nischen, fungieren aber als Premium-Tier-Differenzierungsmerkmale, die Preisaufschläge rechtfertigen und hochwertige Kunden binden.
Die Diversifizierung in gesprochene Inhalte stärkt die Plattformökonomie durch Optimierung des Werbeinventars und Steigerung der Verweildauer, was die Bindungskohorten schärft. Exklusive Sendungen großer Studios und sportübergreifende Kooperationen veranschaulichen Inhaltsstrategien, die darauf abzielen, Nicht-Musik-Hörmomente zu erfassen und das Wachstumsnarrativ des Marktes für Musik-Apps zu stärken. Zukünftige Expansion wird wahrscheinlich kurzformatige interaktive Audioinhalte und KI-generierte Klanglandschaften kombinieren, die auf Wellness-, Bildungs- und Produktivitätskontexte zugeschnitten sind.

Nach Altersgruppe:
Jugenddemografie treibt Innovationszyklen voranNutzer im Alter von 13–24 Jahren kontrollierten im Jahr 2025 einen Marktanteil von 36,12 % am Markt für Musik-Apps und wachsen jährlich um 10,53 %, was sie zum primären Motor der Produktinnovation macht. Ihr Appetit auf soziales Hören, kurzformatige Entdeckung und Interaktion mit Erstellern prägt die Plattform-Roadmaps. Die Kohorte der 25–34-Jährigen liefert zwar eine geringere Nutzerzahl, aber die höchste Abonnementkonvertierung und Premium-Tier-Akzeptanz. Ältere Segmente erfordern reibungslose Benutzeroberflächen und kuratierte Entdeckung statt sozialer Erstinteraktion, was zu UI-Bifurkationsstrategien führt.
Integrationen wie das Speichern von TikTok-zu-Spotify-Playlists veranschaulichen, wie Plattformen jugendorientierte virale Schleifen nutzen, um Nutzer zu gewinnen und zu binden. Kollaborative Playlists, Gaming-Verknüpfungen und AR-Filter werden zu Mindestanforderungen bei der Umwerbung von Gen-Z-Hörern. Die Balance zwischen diesem Jugendfokus und universeller Benutzerfreundlichkeit ist entscheidend, da der Markt für Musik-Apps reift; Familienpläne und generationsübergreifende Kurations-Tools werden Plattformen helfen, den Lifetime-Value über Altersgruppen hinweg zu verlängern.
Geografische Analyse
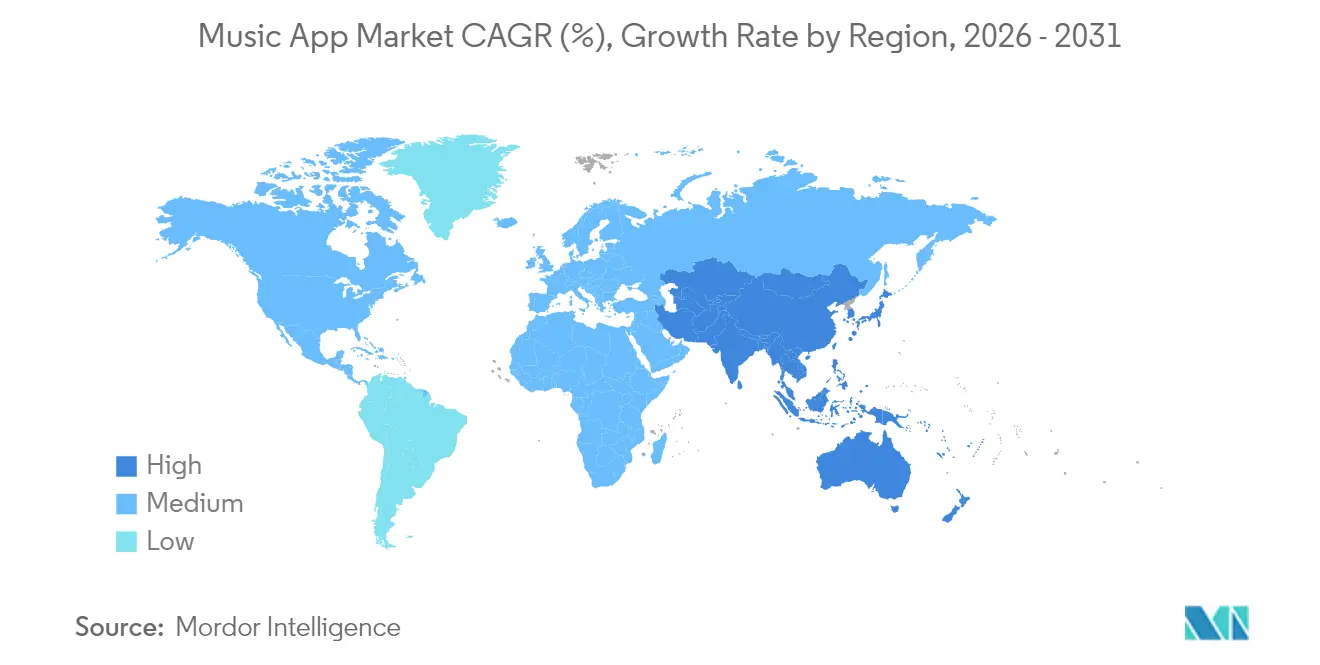
Musik-App-Markt Nordamerika
Nordamerika hielt im Jahr 2025 einen Musik-App-Marktanteil von 46,58 % und wurde von zahlungskräftigen Abonnenten angetrieben, die bereit sind, Aufpreise auf USD-Niveau für verlustfreies Audio und gebündelte Dienste zu zahlen. Apples Services-Segment erzielte im ersten Quartal des Geschäftsjahres 2025 einen Umsatz von 26,3 Milliarden USD und unterstreicht damit die Monetarisierungstiefe der Region. Die Marktsättigung verlangsamt jedoch den Nettoanstieg neuer Nutzer, was den strategischen Fokus auf die ARPU-Optimierung durch Multi-Format-Bundles und Upselling über vernetzte Geräte verlagert. Regulatorische Gegenwind in Bezug auf Transparenz bei Lizenzgebühren und kartellrechtliche Prüfungen nehmen zu und beeinflussen Inhalts-Lizenzverhandlungen sowie Plattformgebührenstrukturen.
Musik-App-Markt Asien-Pazifik
Asien-Pazifik verzeichnete mit einer CAGR von 24,70 % bis 2031 das stärkste Wachstum, angetrieben durch Indiens Mobile-First-Adoption und Chinas Skalierung. Tencent Music Entertainment meldete für 2024 einen Umsatz von 28,40 Milliarden RMB (3,98 Milliarden USD), wobei das Upselling von Premium-Diensten eine Schrumpfung der Nutzerbasis ausglich. Indische Nutzer hören durchschnittlich 26,7 Stunden pro Woche Musik, doch die Abonnementdurchdringung bleibt gering, was eine erhebliche Konversionschance darstellt. Carrier-Billing und lokalisierte Preismodelle sind entscheidend, um diese latente Nachfrage zu erschließen.
Musik-App-Markt EMEA und LATAM
Europa verzeichnete im Jahr 2025 ein stabiles Wachstum von 8,05 %, da unterstützende Vorschriften des digitalen Binnenmarkts und wohlhabende Zielgruppen eine gesunde Zahlungsbereitschaft aufrechterhalten. Lateinamerika wuchs um 21,9 %, wobei Mexiko in die globalen Top-10 der aufgezeichneten Musikmärkte eintrat und die Stärke des spanischsprachigen Katalogs demonstrierte. Der Nahe Osten und Nordafrika wuchsen um 22,1 %, wobei Anghami arabische Inhalte und kulturell ausgerichtete Nutzererfahrungen in den Vordergrund stellt. Das Wachstumspotenzial von 24,0 % in Subsahara-Afrika hängt von weiteren Investitionen in die Netzinfrastruktur und Mikrozahlungslösungen ab, die auf niedrigere Einkommensniveaus abgestimmt sind.
Regulatorisches Umfeld
Das regulatorische Umfeld für Musik-Apps wird durch Urheberrechts- und Lizenzgebührenregelungen, die Kontrolle des Plattformverhaltens und länderspezifische kulturpolitische Eingriffe geprägt. In den Vereinigten Staaten werden gesetzliche Verlagszahlungen vom Copyright Royalty Board und Verwaltungsstellen wie The Mechanical Licensing Collective (MLC) beeinflusst, während die Aktualisierungen der Tarifgestaltung 2026 für bestimmte digitale Abonnementkonfigurationen an den CPI-U gekoppelte Anpassungen einführten, wobei die veröffentlichten Tarife für 2026 mit 0,0241 USD (eigenständig) und 0,0401 USD (Bundle-Verträge) angegeben wurden. Durchsetzungs- und Verbraucherschutzkontrollen können sich auch auf Entdeckungs- und Promotionsmechanismen erstrecken. Im April 2026 leitete der texanische Generalstaatsanwalt Ken Paxton eine Untersuchung gegen Spotify, Apple Music, Pandora, Amazon Music und YouTube Music wegen möglicher nicht offengelegter Payola-Vereinbarungen ein, was den Druck auf Compliance-Praktiken in Bezug auf gesponserte Promotion, Offenlegung und Rankingintegrität erhöht.
In Kanada hat die Umsetzung des Online Streaming Act die politische Belastung für große Online-Audio- und Videoplattformen erhöht. Branchenberichte deuten darauf hin, dass die CRTC die Streaming-Abgabe mit Wirkung ab Mai 2026 auf 15 % der kanadischen Umsätze verdreifacht hat. Diese Änderungen erhöhen die Lizenzierungs- und Compliance-Kosten und können sich darauf auswirken, wie Plattformen Preisgestaltung, Berichterstattung und Inhaltsinvestitionen strukturieren, insbesondere für lokalisierte Kataloge und die Umsatzzuordnung im kanadischen Markt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Musik-Apps beginnt bei den Urhebern (Songwritern, Interpreten) und Rechteinhabern (Verlagen und Plattenlabels) und führt dann über Rechteverwaltung und Lizenzierungsvermittler wie Verwertungsgesellschaften (CMOs) und gesetzliche Verwalter. Aggregatoren und Distributoren verbinden diese Rechteportfolios mit digitalen Serviceanbietern (DSPs), die Musik-Apps betreiben. Auf der Verlagsseite unterliegen mechanische Lizenzen und Aufführungstantiemen jurisdiktionellen Regeln, und in den Vereinigten Staaten legt das Copyright Royalty Board gesetzliche Formeln fest, während Stellen wie The Mechanical Licensing Collective (MLC) pauschale mechanische Lizenzierung für berechtigte Nutzungen verwalten. Branchenverbände wie IFPI und die Digital Media Association (DiMA) beeinflussen ebenfalls Standards und Interessenvertretung, einschließlich politischer Positionen zu Streaming-Integrität und Betrug.
DSPs (einschließlich Spotify, Apple Music, Amazon Music und YouTube Music) verpacken lizenzierte Kataloge zu Verbraucherangeboten über mobile, Web-/Desktop- und vernetzte Geräte-Endpunkte und monetarisieren dann durch Abonnements, Werbung und Hybridmodelle. Nachgeschaltet von der App-Storefront können Zahlungsabwicklung und Distributionswege, einschließlich Carrier-Billing in Schwellenmärkten, die Konversion von kostenlos zu kostenpflichtig maßgeblich beeinflussen. Daten- und Personalisierungsfähigkeiten sowie Inhaltsoperationen wie Kuratierung und Empfehlungssysteme sind in der Serviceschicht zentral, da sie Engagement, Streaming-Volumen und letztlich Lizenzgebührenausschüttungen an Rechteinhaber und Verwalter prägen.
Wettbewerbslandschaft
Marktkonzentration
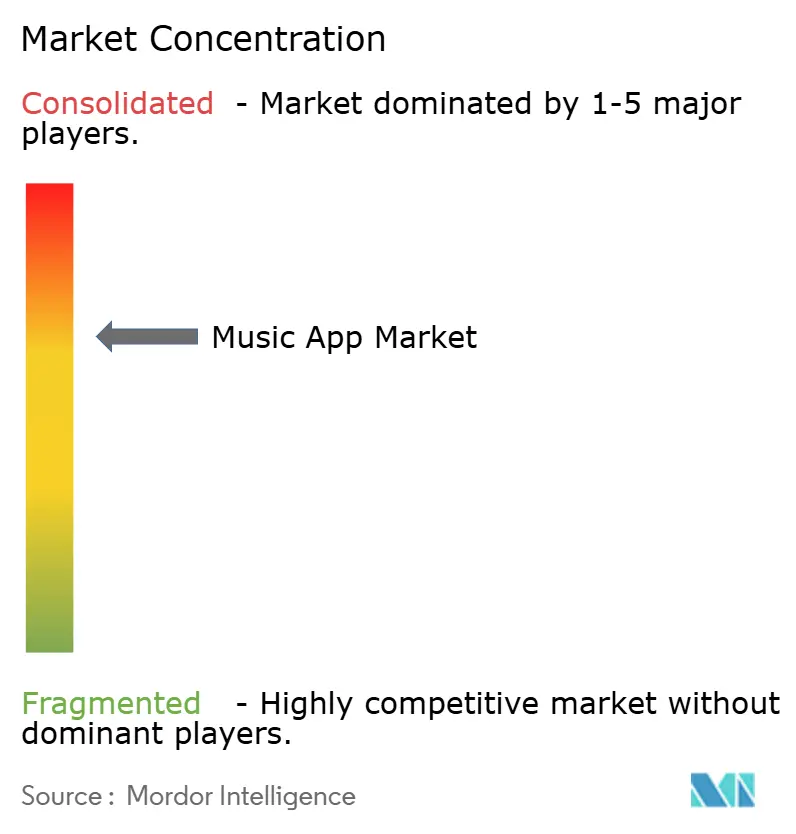
Die Wettbewerbsarena weist eine moderate Konzentration auf. Spotify behielt nach dem Hinzufügen von 28 Millionen Abonnenten im Jahr 2024 einen globalen Anteil von rund 32 %. Apple Music, Amazon Music und Tencent Music folgen und bringen die Top vier zusammen auf etwa 70 % des zahlenden Universums. Die Wettbewerbsdifferenzierung dreht sich zunehmend um die Breite des Ökosystems, KI-gestützte Personalisierung und exklusive Inhalte statt um den Kernkatalog, der weitgehend zur Ware geworden ist. Schnelle Funktionsreplikation verkürzt Innovationszyklen, wie die schnelle Übernahme sozialer und UI-Verbesserungen durch chinesische Plattformen zeigt.
Der Wettbewerb in weißen Flecken nimmt in den Bereichen Automobil und Smart Home zu. Das FYI RAiDiO von Mercedes-Benz veranschaulicht OEM-Bemühungen, Unterhaltungsebenen zu internalisieren und möglicherweise smartphone-zentrierte Apps zu disintermediieren. Die Dynamik der Creator Economy fügt ebenfalls Komplexität hinzu: Spotifys Partner-Programm ermöglicht es Video-Podcastern, Werbeeinnahmen zu erzielen, während Tencent Music virtuelle Konzerttickets anbietet. Diese Initiativen verändern die Einnahmenaufteilungen und erfordern eine heikle Balance zwischen Labels, Erstellern und Plattformmargen.
Nachhaltigkeitsüberlegungen, wie die Energieintensität von Rechenzentren, entwickeln sich zu Markenwertfaktoren, insbesondere in Europa, wo Verbraucher eine wachsende Ökosensibilität zeigen. Plattformen, die in grüne Cloud-Architekturen investieren, könnten einen Reputationsvorteil erlangen, da Regulierungsbehörden den CO₂-Fußabdruck des Streamings untersuchen.
Marktführer der Musik-App-Branche
-
Spotify AB
-
Apple Inc.
-
Amazon.com, Inc.
-
Alphabet Inc. (YouTube Music)
-
Tencent Music Entertainment Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Musik-Apps Unternehmen in diesem Bericht
- Spotify AB
- Apple Inc.
- Amazon.com, Inc.
- Alphabet Inc. (YouTube Music)
- Tencent Music Entertainment Group
- NetEase, Inc.
- Deezer SA
- SoundCloud Global Limited and Co. KG
- Pandora Media, LLC
- Tidal Music AS
- Wynk Limited
- ByteDance Ltd. (Resso)
- Saavn Media Private Limited (JioSaavn)
- Anghami PLC
- Idagio GmbH
- Napster Group PLC
- KKBOX Inc.
- Yandex LLC (Yandex Music)
- iHeartMedia, Inc. (iHeartRadio)
- Sirius XM Holdings Inc.
- TuneIn, Inc.
- Boomplay Digital Service Limited
- Qobuz Xandrie SA
Marktchancen und Zukunftsaussichten
Ein Chancenbereich liegt in der Überschneidung zwischen der Skalierung des bezahlten Streamings und der Produktdifferenzierung, da Streaming der primäre Wachstumsmotor für aufgezeichnete Musik bleibt und die Verbraucherausgaben weiter vertieft. IFPI meldete globale Umsätze mit aufgezeichneter Musik von 31,7 Milliarden USD im Jahr 2025, wobei Streaming 69,6 % des Gesamteinkommens ausmachte und bezahltes Abonnement-Streaming 52,4 % des Gesamtbetrags. Die Basis der zahlenden Abonnenten erreichte 2025 837 Millionen Nutzer, und für Musik-Apps unterstützt diese Skalierung fortgesetzte Experimente mit Tiering und Bundling, einschließlich hybrider Freemium-Modelle, während die Breite des Katalogs als Grundvoraussetzung behandelt wird.
Entdeckung und Engagement bewegen sich zudem über die manuelle Playlist-Kuratierung hinaus zu konversationellen und agentenbasierten KI-Erlebnissen. Die Funktionsdynamik rund um Spotify DJ und Sprachassistenten-Anwendungsfälle wie Alexa+ deutet auf ungenutztes Potenzial im freihändigen, kontextbewussten Entdecken über smarte Lautsprecher und vernetzte Autos hin, im Einklang mit dem Fokus des Berichts auf Kanäle für vernetzte Geräte. Gleichzeitig erhöhen politische Maßnahmen aus dem Jahr 2026, einschließlich der Änderungen der CRTC-Abgabe in Kanada im Rahmen des Online Streaming Act und der US-Kontrolle von Payola-Praktiken, den kommerziellen Wert transparenter Promotion-Tools, überprüfbarer Empfehlungs- und Werbeoffenlegungen sowie einer stärkeren Rechteberichterstattung, da Plattformen auf nachhaltiges Wachstum in regulierten Umgebungen mit hohen Lizenzgebühren drängen.
Neueste Industrielle Entwicklungen in Markt für Musik-Apps
- Juli 2026: Preiserhöhung von Apple Music für globale Abonnementpläne angekündigt. Der Preiswechsel unterstreicht die Exposition gegenüber Lizenzierungskosten und verstärkt das Premium-Tiering über Streaming-Plattformen hinweg. Die Anpassung erhöht den ARPU-Druck auf allen Plattformen und könnte die Preisstrategien der Wettbewerber beeinflussen.
- Juni 2026: Partnerschaft von Apple Music Classical mit der Wigmore Hall zum Streamen von rein digitalen Aufnahmen. Die Partnerschaft erweitert den Premium-Katalog durch einen dedizierten Klassik-Kanal. Sie stärkt die Inhaltsdifferenzierung und unterstützt exklusive und upgradebare Inhalte im Premium-Segment.
- Mai 2026: Spotify AI DJ erweitert die Sprachunterstützung um Französisch, Deutsch, Italienisch und brasilianisches Portugiesisch in acht neuen Märkten. KI-gestützte Personalisierung expandiert in Schlüsselmärkte. Sie verbessert das Nutzerengagement und die Kundenbindung durch lokalisierte, KI-kuratierte Erlebnisse.
Markt für Musik-Apps Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt für Musik-Apps Umsätze aus verbraucherorientierten Anwendungen, die es Nutzern ermöglichen, Audioinhalte auf Smartphones und vernetzten Geräten zu entdecken, anzuhören oder zu verwalten. Die Monetarisierung wird über Abonnements, In-App-Käufe und werbegestützte Modelle erfasst.
Ausschlüsse aus dem Umfang: Hardware-Verkäufe, Ticketing für Live-Veranstaltungen und Musikumsätze außerhalb von Apps sind ausgeschlossen, auch wenn sie die Hörzeit beeinflussen.
Segmentierungsübersicht
- Nach Monetarisierungsmodell
- In-App-Käufe
- Abonnements
- Werbeunterstützt
- Hybrid und andere Modelle
- Nach Plattform
- Android
- iOS
- Web/Desktop
- Smart Speaker und vernetzte Geräte
- Nach Inhaltstyp
- Musik-Streaming
- Podcast und gesprochenes Audio
- Live-Audio und Veranstaltungen
- Hochauflösendes und verlustfreies Streaming
- Nach Altersgruppe
- 13–24 Jahre
- 25–34 Jahre
- 35–44 Jahre
- 45 Jahre und älter
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die grundlegende Marktkarte zu erstellen und Annahmen zu verankern, die sich von einem Interviewpartner zum nächsten nicht ändern sollten. Wir stützten uns auf öffentliche, nicht kostenpflichtige Quellen wie globale Musikberichte der IFPI, Breitband- und Smartphone-Konnektivitätsindikatoren der US-amerikanischen FCC, Statistiken zur digitalen Verbreitung der ITU sowie Tabellen zur digitalen Wirtschaft der OECD, um realistische Leitplanken für Akzeptanz und Nutzung festzulegen.
Um den Markt in Dollar auszudrücken, haben wir außerdem Unternehmensberichte und Investorenpräsentationen, Transkripte von Earnings Calls, seriöse Wirtschaftspresseberichte sowie Entwicklerdokumentation aus Plattform- und Geräte-Ökosystemen ausgewertet. Patentdatenbanken wurden selektiv herangezogen, um die Richtung von Funktionen zu verstehen, einschließlich Personalisierung und Audioübertragung. Für die Konsistenz bei Zeitplänen und Umsatzangaben nutzten wir ein Nachrichten- und Finanzabonnement sowie ein Unternehmensfinanz- und Intelligence-Abonnement. Diese Beispiele sind nicht abschließend, und viele weitere Quellen wurden zur Gegenprüfung, Klärung und Validierung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Experteninterviews und strukturierte Umfragen mit Teilnehmern des App-Ökosystems, darunter Produkt- und Monetarisierungsverantwortliche, Teams für Anzeigenoperationen, Vertriebspartner und Branchenberater, die Nutzerwachstum und Preisgestaltung verfolgen. Da es sich um einen globalen Markt handelt, wurde die Abdeckung über die wichtigsten Regionen hinweg ausgewogen gestaltet, sodass Akzeptanzmuster, Anzeigenraten und der Abonnement-Mix getestet werden konnten, bevor die endgültigen Gesamtzahlen festgelegt wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 17 % | APAC: 44 % |
| Mittlere Ebene: 51 % | Funktions-/Einheitsleiter: 28 % | EMEA: 34 % |
| Kleinere Akteure: 19 % | Manager: 55 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepoolaufbau, der die Nutzung von Smartphones und vernetzten Geräten mit der Nutzung von Audio-Apps verknüpft und diese dann in zahlende und werbegestützte Monetarisierung umwandelt. Das Modell wird anschließend durch selektive Bottom-up-Annäherungen überprft, beispielsweise durch Stichproben von Abonnementpreisen nach Region multipliziert mit geschätzten Abonnentenzahlen sowie durch Kanalprüfungen zur Wirtschaftlichkeit des werbegestützten Hörens; anschließend werden die Gesamtzahlen dort angepasst, wo Lücken auftreten.
Zu den wichtigsten Eingabegrößen gehören die Durchdringung zahlender Abonnenten, Werbelast und effektive Anzeigenraten, regionale monatliche Preisgestaltung und Rabattverhalten, Verschiebungen zwischen Abonnement- und Hybridplänen sowie die Nutzungsausweitung durch Smart Speaker und andere vernetzte Geräte. Wo öffentliche Zahlen unvollständig sind, werden Spannen verwendet und mithilfe von Primär-Feedback eingegrenzt; die endgültige Marktzahl wird an den Hebeln verankert, die durch beobachtbare Signale erklärt werden können.
Für die Prognose wird eine Szenarioanalyse verwendet, sodass die Ergebnisse unterschiedliche Pfade für Preiserhöhungen, Werbemarktzyklen und das Tempo des vernetzten Gerätehörens widerspiegeln. Die Annahmen werden mit Experten nach Region überprüft, und die Vorausschau wird aktualisiert, wenn wesentliche Verschiebungen bei der Datenpreisgestaltung, der Regulierung von Werbung oder Änderungen in der Zahlungsbereitschaft der Verbraucher eintreten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, sodass die endgültigen Zahlen nicht von einem einzigen Datensatz oder einem einzigen Interview abhängen. Wir vergleichen die modellierten Ergebnisse mit unabhängigen Signalen wie gemeldeten Umsatzaufteilungen der Musikindustrie, offengelegten Abonnementtrends und regionalen Kennzahlen zur digitalen Akzeptanz und untersuchen dann Ausreißer vor der Freigabe.
Wenn eine Abweichung strukturell erscheint – beispielsweise ein plötzlicher Anstieg des impliziten ARPU oder ein werbegetriebener Umsatzanteil, der sich nicht mit den zugrunde liegenden Annahmen in Einklang bringen lässt –, wird das Modell überarbeitet und Interview-Nachfassaktionen ausgelöst, um zu bestätigen, was sich geändert hat. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen; vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit Kunden die aktuellste verfügbare Ansicht zum Zeitpunkt der Veröffentlichung erhalten.
Vergleich der Marktgrößenbestimmung für Musik-Apps von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Musik-Apps können stark variieren, selbst wenn die Titel ähnlich klingen, da jeder Herausgeber die Grenze unterschiedlich zieht, was als Musik-App gilt und wie die Monetarisierung behandelt wird. Unterschiede entstehen auch durch die Wahl des Basisjahres, die Art der Währungsumrechnung sowie dadurch, ob Schätzungen nach Verschiebungen bei großen Plattformen, dem Werbemarkt oder dem Verbraucherverhalten aktualisiert werden.
Die Hauptlücke ergibt sich aus dem Inhaltsumfang: Mordor Intelligence zählt Podcast- und gesprochene Audioaktivitäten innerhalb der App nur dann, wenn sie als Teil des App-Geschäftsmodells monetarisiert werden, anstatt automatisch alle digitalen Audioumsätze in dieselbe Gesamtsumme einzubeziehen. Weitere Lücken zeigen sich häufig darin, wie Hybridpläne zwischen Werbe- und Abonnementumsätzen aufgeteilt werden, wie regionale Preisnachlässe behandelt werden und ob das Hören auf vernetzten Geräten konsistent bewertet wird, anstatt plattformübergreifend doppelt gezählt zu werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 30,28 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 33,90 Milliarden USD (2026) | Verwendet einen breiteren Rahmen für digitales Audio, der angrenzende Umsätze über den app-basierten Konsum hinaus einbeziehen kann, und wendet eine aggressivere Preisentwicklung ohne ausreichende regionale Rabattprüfungen an. |
| Branchenverband B | 26,10 Milliarden USD (2026) | Stützt sich stark auf die Umsatzberichterstattung der aufgezeichneten Musik und weist hybriden und werbegestützten Modellen zu wenig Wert zu, was dazu führen kann, dass Monetarisierung innerhalb von Verbraucher-Apps nicht erfasst wird. |
Betrachtet man die Tabelle insgesamt, lässt sich der größte Teil der Streuung dadurch erklären, was als App-Umsatz einbezogen wird und wie der Wert zwischen Abonnement und werbegestützten Modellen aufgeteilt wird. Indem die Gesamtzahl an beobachtbaren Hebeln wie zahlender Durchdringung, Anzeigenertrag, regionaler Preisgestaltung und dem Beitrag vernetzter Geräte verankert wird, bleibt die endgültige Zahl nachvollziehbar und reproduzierbar, wenn Annahmen überprüft werden müssen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Musik-Apps im Jahr 2026 und welches Wachstum wird bis 2031 erwartet?
Die Marktgröße für Musik-Apps beträgt im Jahr 2026 USD 30,28 Milliarden und wird voraussichtlich bis 2031 USD 37,62 Milliarden erreichen, was einer Expansion mit einer CAGR von 4,44 % entspricht.
Welches Monetarisierungsmodell generiert heute die meisten Einnahmen für Musik-Apps?
Abonnement-Streaming bleibt dominant und hält im Jahr 2025 einen Marktanteil von 66,42 % am Markt für Musik-Apps, wobei hybride Freemium-Stufen bis 2031 mit einer CAGR von 13,58 % am schnellsten wachsen.
Welche Region wird in den nächsten fünf Jahren die meisten neuen Nutzer gewinnen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 24,70 % wachsen und den Großteil der neuen Abonnentenzugänge ausmachen, da die Smartphone-Adoption und das Carrier-Billing zunehmen.
Welche Technologietrends prägen zukünftige Erlebnisse mit Musik-Apps?
KI-gesteuerte Personalisierung, integrierte Smart-Speaker- und Automobil-Apps sowie erweiterte Podcast-Kataloge definieren neu, wie Nutzer Audioinhalte entdecken und konsumieren.
Wie wirken sich steigende Lizenzgebühren auf Plattformstrategien aus?
Höhere mechanische US-Lizenzgebühren, die ab 2025 gelten, erhöhen den Kostendruck und veranlassen Plattformen, Preisstufen zu verfeinern und Mindest-Stream-Schwellenwerte einzuführen, um Margen zu schützen.
Welches Alterssegment wächst bei Musik-App-Nutzern am schnellsten?
Die Altersgruppe der 13–24-Jährigen wächst mit einer CAGR von 10,53 % und treibt die Nachfrage nach sozialen Funktionen, kollaborativen Playlists und kurzformatigen Entdeckungswerkzeugen voran.