
Tamanho e Participação do Mercado de Aplicativos de Música
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 30.28 Bilhões de dólares |
| Tamanho do Mercado (2031) | 37.62 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.44 % |
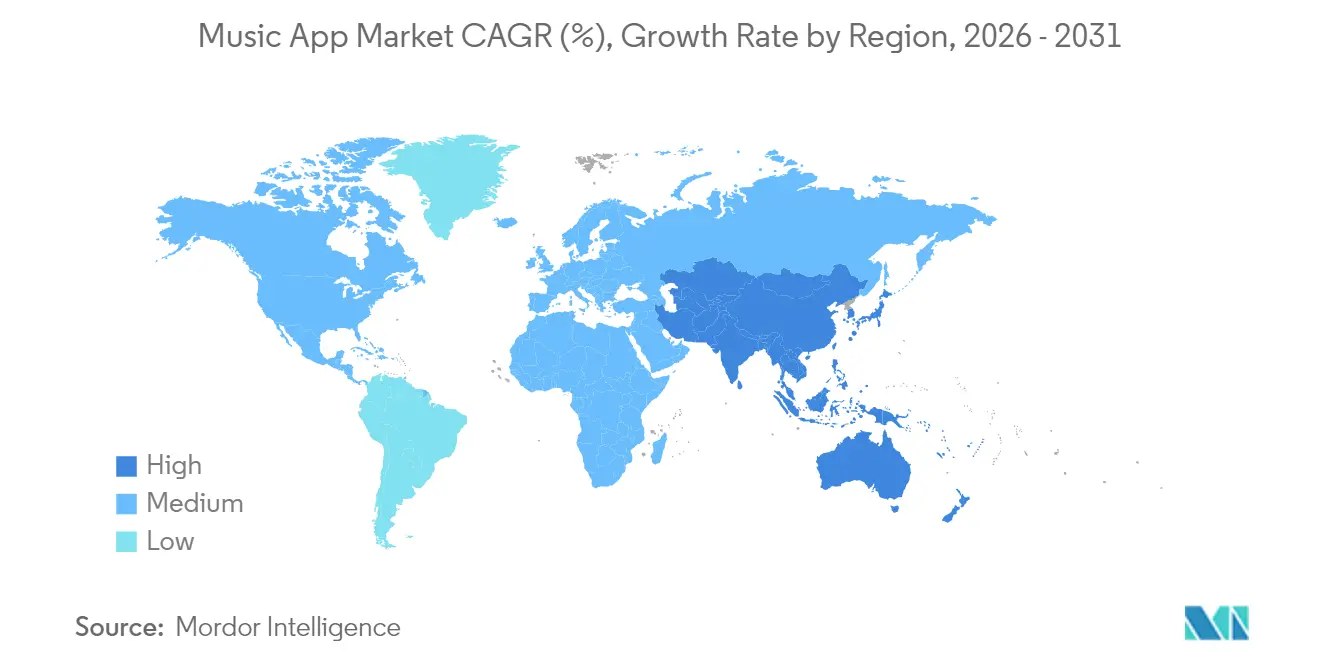
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
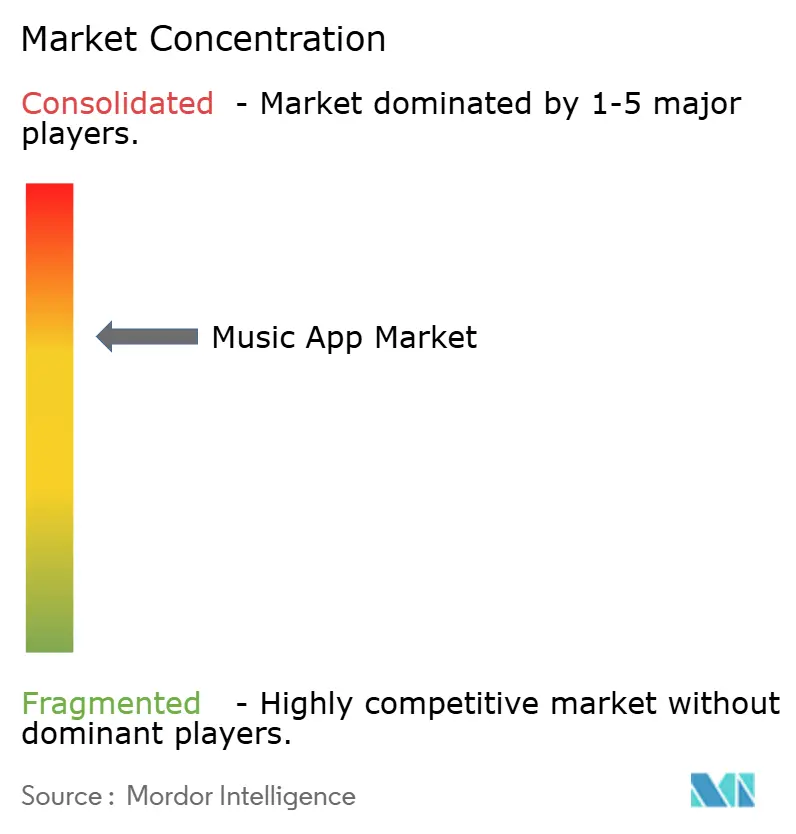
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aplicativos de Música por Mordor Intelligence
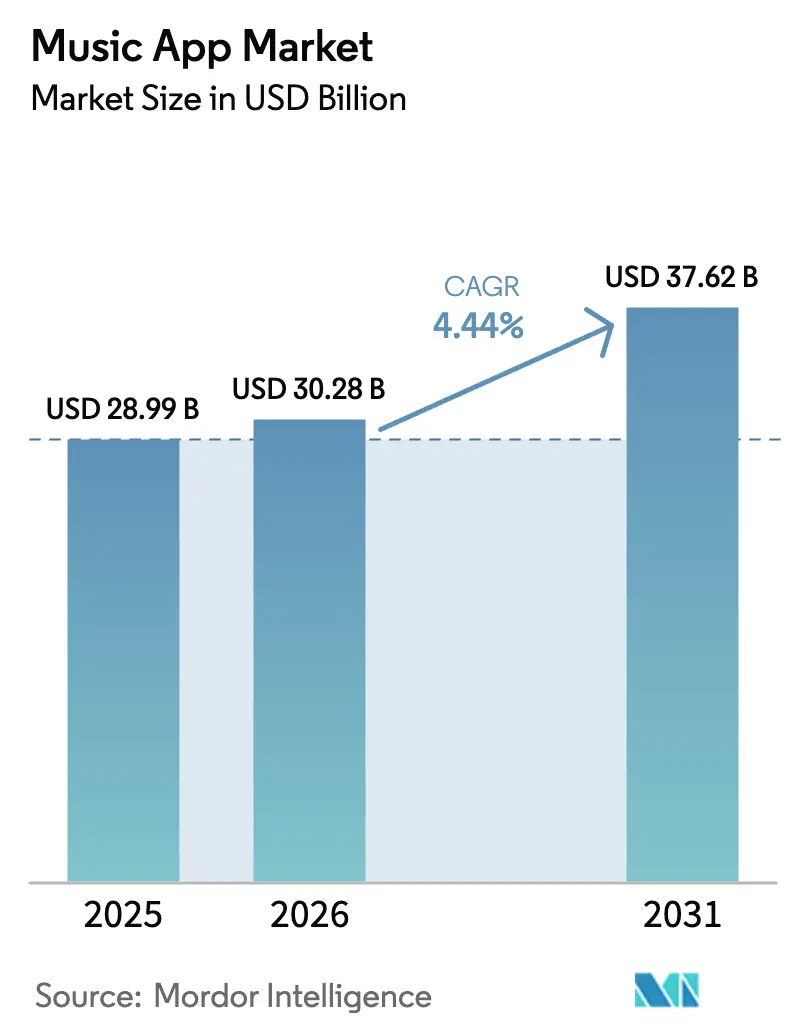
O tamanho do mercado de aplicativos de música em 2026 é estimado em USD 30,28 bilhões, crescendo a partir do valor de 2025 de USD 28,99 bilhões com projeções para 2031 mostrando USD 37,62 bilhões, crescendo a um CAGR de 4,44% no período 2026-2031. Essa expansão reflete um cenário maduro, porém rico em oportunidades, no qual os modelos de assinatura ainda dominam, mas são cada vez mais reforçados por camadas freemium híbridas, ofertas em pacote e canais de dispositivos conectados que prolongam os ciclos de engajamento. A crescente penetração de smartphones, dados móveis acessíveis e mecanismos de recomendação baseados em inteligência artificial continuam a ampliar a base endereçável, enquanto a crescente adoção de cobrança via operadora em regiões emergentes elimina as fricções históricas de pagamento. Em paralelo, parcerias com fabricantes de equipamentos originais automotivos e marcas de casa inteligente estão estendendo a escuta além dos telefones, criando pontos de contato incrementais que fortalecem a fidelidade à plataforma. A pressão competitiva permanece intensa à medida que os custos de licenciamento sobem e a proteção de margem exige investimento simultâneo em profundidade de catálogo, conteúdo geolocalizado e experiências de usuário personalizadas, levando as plataformas a diversificar receitas e racionalizar estratégias de precificação.
Principais Conclusões do Relatório
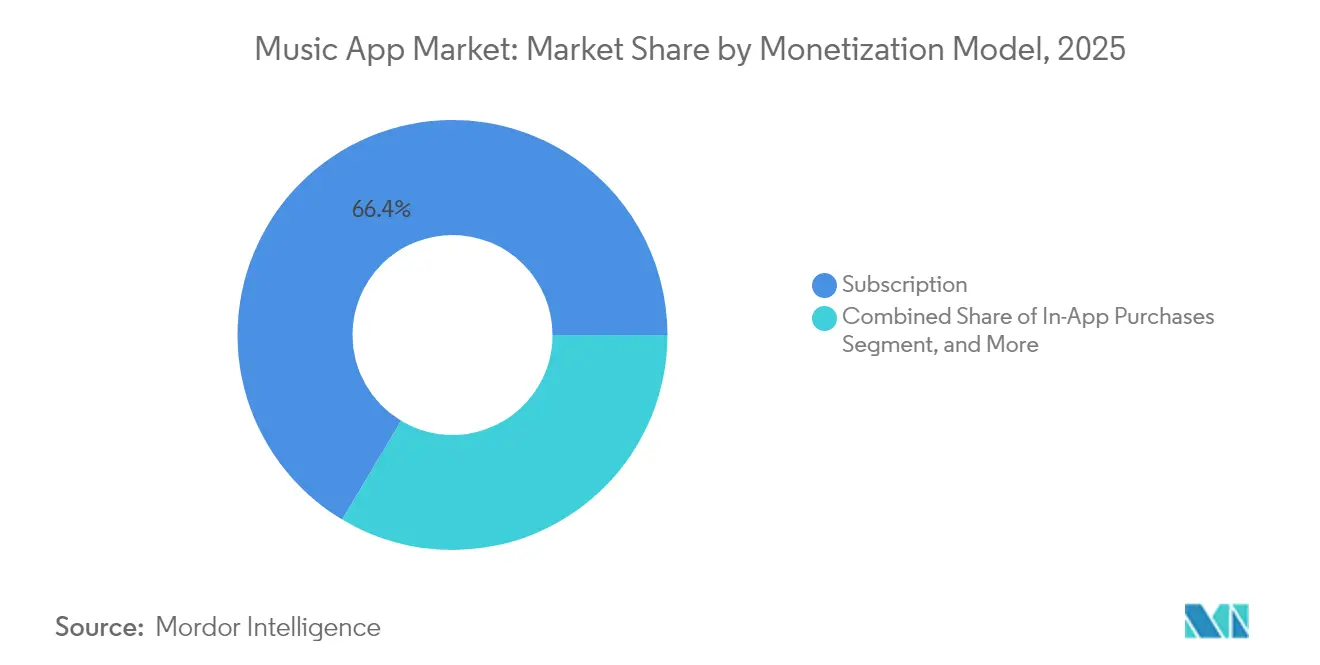
- Por modelo de monetização, o streaming por assinatura detinha 66,42% da participação do mercado de aplicativos de música em 2025, enquanto o freemium híbrido tem previsão de acelerar a um CAGR de 13,58% até 2031.
- Por plataforma, o Android representou 71,05% do tamanho do mercado de aplicativos de música em 2025; alto-falantes inteligentes e dispositivos conectados têm projeção de crescimento a um CAGR de 17,25% entre 2026 e 2031.
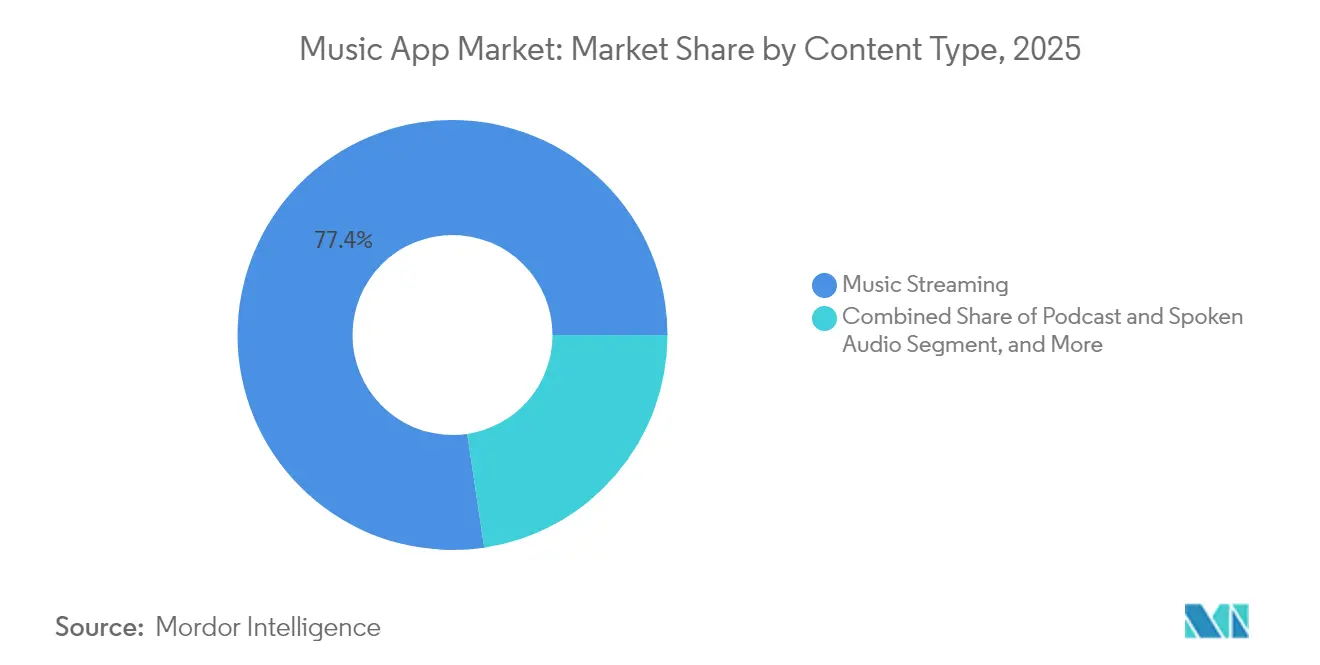
- Por tipo de conteúdo, os segmentos de podcast e áudio falado avançam a um CAGR de 20,85% até 2031, enquanto o streaming de música reteve 77,36% de participação do tamanho do mercado de aplicativos de música em 2025.
- Por faixa etária, usuários com idades entre 13 e 24 anos capturaram 36,12% da participação do mercado de aplicativos de música em 2025 e estão expandindo a um CAGR de 10,53% até 2031.
- Por geografia, a América do Norte detinha uma participação de 46,58% do mercado em 2025, enquanto a Ásia-Pacífico tem projeção de crescimento com uma participação de 24,70%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente adoção de assinaturas pagas de streaming de música | +1,8 | Global, mais forte na Ásia-Pacífico e América Latina | Médio prazo (2–4 anos) |
| Crescente penetração de smartphones e acessibilidade de dados móveis | +1,2 | Índia, Sudeste Asiático, África Subsaariana | Curto prazo (≤ 2 anos) |
| Integração com alto-falantes inteligentes e carros conectados | +0,9 | América do Norte e Europa primeiro, Ásia-Pacífico em seguida | Longo prazo (≥ 4 anos) |
| Expansão de acordos de licenciamento global e profundidade de catálogo | +0,7 | Global | Médio prazo (2–4 anos) |
| Hiperpersonalização baseada em inteligência artificial impulsionando a retenção | +0,5 | Mercados maduros e depois emergentes | Curto prazo (≤ 2 anos) |
| Adoção de cobrança via operadora em regiões emergentes | +0,4 | Ásia-Pacífico, América Latina, Oriente Médio e África | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Adoção de Assinaturas Pagas de Streaming de Música
O impulso de conversão para assinaturas continua a crescer à medida que as plataformas refinam as propostas de valor por meio de pacotes de conteúdo exclusivo e precificação dinâmica. A Universal Music Group reportou EUR 1,61 bilhão (USD 1,77 bilhão) em receita de assinatura e streaming no primeiro trimestre de 2025, alta de 7,2% em relação ao ano anterior, refletindo um robusto crescimento de usuários pagantes. A Tencent Music Entertainment adicionou 13,4% mais usuários pagantes na China, atingindo 121 milhões e elevando o ARPPU mensal para RMB 11,1 (USD 1,6), evidenciando elasticidade de preço mesmo em mercados sensíveis a custos. As plataformas também aproveitam conteúdo diversificado — podcasts, audiolivros e exclusividades de artistas — para reforçar o valor percebido e justificar incrementos graduais de preço.
Crescente Penetração de Smartphones e Acessibilidade de Dados Móveis
Dispositivos Android de baixo custo e planos de dados competitivos desbloquearam vastos segmentos rurais e jovens. Na Índia, o streaming constituiu 88% da receita de música gravada em 2024, com ouvintes com média de 26,7 horas por semana — 30% acima da média global. Redes de cobrança via operadora, como o Airtel Mobile Money, agora conectam mais de 31,5 milhões de quenianos diretamente às lojas de aplicativos, eliminando a dependência de cartão de crédito e expandindo o mercado de aplicativos de música.
Integração com Alto-falantes Inteligentes e Carros Conectados
Alto-falantes habilitados por voz e aplicativos nativos para veículos estão redefinindo a distribuição. O FYI RAiDiO da Mercedes-Benz, desenvolvido com Google Cloud e Azure OpenAI, personaliza o áudio para modelos elegíveis de 2024 em diante, demonstrando o apetite dos fabricantes de equipamentos originais por serviços embarcados. A aliança da TuneIn com a Visteon incorpora 100.000 estações de rádio e milhões de podcasts em painéis voltados inicialmente para compradores da Índia e da Ásia-Pacífico. Essas integrações prolongam as janelas de escuta diária, impulsionando métricas de retenção e ARPU.
Expansão de Acordos de Licenciamento Global e Profundidade de Catálogo
O licenciamento transfronteiriço expande a descoberta e aumenta os custos de troca. O acordo plurianual da Universal Music Group com a Amazon Music cobre lançamentos exclusivos e recursos de "Streaming 2.0", sinalizando o peso estratégico de catálogos diferenciados. Dados da IFPI mostram que um terço dos artistas que ganham mais de USD 1.000 recebe mais de 75% de sua renda fora de seu mercado doméstico, destacando o potencial comercial da disponibilidade global.[3]Federação Internacional da Indústria Fonográfica, "Dados do Setor," ifpi.org
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada dos custos de licenciamento de conteúdo comprimindo margens | -1,1 | Global, maior em mercados maduros | Curto prazo (≤ 2 anos) |
| Alta rotatividade em meio à intensa concorrência entre plataformas | -0,8 | Mercados maduros e depois emergentes | Médio prazo (2–4 anos) |
| Escrutínio regulatório sobre royalties e questões antitruste | -0,4 | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Preocupações com sustentabilidade sobre o consumo de energia do streaming | -0,2 | Europa e América do Norte primeiro | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada dos Custos de Licenciamento de Conteúdo Comprimindo Margens
As taxas de royalties mecânicos vigentes a partir de janeiro de 2025 subiram para 12,7 centavos por música mais 2,45 centavos por minuto, elevando a base de custos de todas as principais plataformas. [2]Royalty Exchange, "Mudanças Fiscais em Royalties de Música 2025," royaltyexchange.comA regra do Spotify de que as faixas devem atingir 1.000 streams em 12 meses antes de gerar royalties reflete tentativas de racionalizar pagamentos e proteger a margem bruta. As altas taxas impactam mais duramente os mercados emergentes de baixo ARPU, desafiando a escalabilidade e potencialmente impulsionando a diferenciação de faixas de preço.
Alta Rotatividade em Meio à Intensa Concorrência entre Plataformas
Os ciclos médios de vida das assinaturas giram em torno de sete meses, à medida que as promoções redefinem as expectativas dos usuários e a paridade de recursos se estreita. A rápida imitação, ilustrada pelo conflito público entre NetEase Cloud Music e QQ Music sobre personalização do player, corrói as vantagens de novidade e alimenta a troca de usuários. As estratégias de pacotes que reduzem a receita por assento, mas aumentam a complexidade de retenção, pressionam ainda mais os benchmarks de rentabilidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Monetização:
Dominância das Assinaturas Impulsiona a Migração para o PremiumOs serviços de assinatura dominaram 66,42% da participação do mercado de aplicativos de música em 2025, traduzindo-se em receita recorrente previsível que sustenta a maioria das avaliações de plataformas. As camadas freemium híbridas, no entanto, têm projeção de crescimento anual de 13,58% à medida que as plataformas acomodam o poder de compra variável. O Premium por USD 11,99 e as opções Basic de menor preço do Spotify ilustram a monetização em camadas que amplia o funil enquanto preserva o rendimento. A Tencent Music Entertainment diversificou a receita para RMB 21,74 bilhões (USD 3,04 bilhões) em 2024, combinando assinaturas, álbuns virtuais e eventos ao vivo. Espera-se que a proliferação da cobrança via operadora adicione dezenas de milhões de pagantes pela primeira vez, ampliando o tamanho do mercado de aplicativos de música para planos introdutórios de menor preço. Os modelos suportados por publicidade permanecem essenciais em mercados onde a renda disponível média limita a adoção de assinaturas, mas o aumento da carga de anúncios arrisca reduzir a satisfação do usuário e poderia acelerar a transição para mecanismos de micropagamento ou gorjeta para criadores.
O mercado de aplicativos de música está evoluindo em direção a fluxos de renda combinados que fundem assinaturas, microtransações e publicidade contextual. À medida que os custos de catálogo sobem, as plataformas favorecem verticais de maior margem, como anúncios em podcasts e venda de ingressos para eventos ao vivo. Os analistas esperam que o ARPU de assinatura se estabilize à medida que os pacotes substituem as ofertas de formato único, reduzindo a rotatividade e suavizando a receita para os detentores de direitos. A vantagem competitiva residirá na segmentação orientada por dados que alinha a precificação de camadas com as faixas de renda regionais e as preferências de conteúdo, garantindo que o tamanho do mercado de aplicativos de música se expanda sem sacrificar a rentabilidade.


Por Plataforma:
Liderança do Android Enfrenta Disrupção dos Dispositivos InteligentesO Android comandou 71,05% das instalações globais em 2025, ancorado por sua ubiquidade nas economias emergentes. Apesar dessa dominância, alto-falantes inteligentes e dispositivos conectados estão crescendo a um CAGR de 17,25%, sinalizando a próxima fronteira para o mercado de aplicativos de música. O uso com voz em primeiro lugar simplifica a descoberta, enquanto a integração em veículos captura o tempo de deslocamento cativo. O iOS, embora menor em número de usuários, gera maior receita per capita, reforçada pela fidelidade ao ecossistema da Apple. As plataformas desktop desempenham um papel complementar para gerenciamento de playlists e ferramentas para criadores, especialmente em círculos profissionais e de usuários avançados.
Os carros conectados estão se tornando importantes impulsionadores de demanda; a KUKE Music agora alcança 100 milhões de usuários chineses em veículos por meio de parcerias que cobrem 90% dos fabricantes de equipamentos originais locais. A BMW transmite performances clássicas diretamente para os painéis, ilustrando estratégias de diferenciação de conteúdo de nicho. Esses desenvolvimentos sugerem que os ganhos futuros de participação no mercado de aplicativos de música dependerão da continuidade perfeita entre dispositivos, em vez da dominância exclusiva no mobile. As plataformas que investem cedo em SDKs automotivos e APIs para casa inteligente estão posicionadas para garantir influência desproporcional à medida que a escuta sem tela acelera.
Por Tipo de Conteúdo:
Dominância do Streaming de Música em Meio à Aceleração dos PodcastsO streaming de música ainda representa 77,36% do tamanho do mercado de aplicativos de música em 2025, funcionando como o produto de entrada para a maioria dos usuários. O conteúdo de podcast e áudio falado, no entanto, está expandindo a um CAGR de 20,85% à medida que programas exclusivos e narrativas seriadas aumentam a duração das sessões. A publicidade em podcasts superou USD 2,4 bilhões em 2024, oferecendo CPMs bem acima dos equivalentes musicais e dando às plataformas uma alavanca de margem. O áudio ao vivo, embora incipiente, permite caminhos de monetização artista-fã que contornam as divisões tradicionais de gravadoras. Os formatos de alta resolução atendem a nichos de audiófilos, mas atuam como diferenciadores de camada premium que justificam prêmios de preço e fidelizam clientes de alto valor.
A diversificação para a palavra falada fortalece a economia das plataformas ao otimizar o inventário de anúncios e aumentar o tempo de permanência, aprimorando os coortes de retenção. Programas exclusivos de grandes estúdios e colaborações esportivas cruzadas exemplificam estratégias de conteúdo voltadas para capturar momentos de escuta não musical, reforçando a narrativa de crescimento do mercado de aplicativos de música. A expansão futura provavelmente misturará áudio interativo de formato curto e paisagens sonoras geradas por inteligência artificial adaptadas a contextos de bem-estar, educação e produtividade.
Por Faixa Etária:
Dados Demográficos Jovens Impulsionam Ciclos de InovaçãoUsuários com idades entre 13 e 24 anos controlavam 36,12% da participação do mercado de aplicativos de música em 2025 e estão crescendo a 10,53% ao ano, tornando-os o principal motor de inovação de produtos. Seu apetite por escuta social, descoberta de formato curto e interação com criadores molda os roteiros das plataformas. O coorte de 25 a 34 anos, embora menor, oferece a maior conversão para assinaturas e adoção de camadas premium. Os segmentos mais velhos requerem interfaces sem fricção e descoberta curada em vez de engajamento com foco social, levando a estratégias de bifurcação de interface do usuário.
Integrações como o salvamento de playlists do TikTok para o Spotify exemplificam como as plataformas aproveitam os loops virais centrados nos jovens para adquirir e reter usuários. Playlists colaborativas, vínculos com jogos e filtros de realidade aumentada estão se tornando requisitos básicos para conquistar ouvintes da Geração Z. Equilibrar esse foco nos jovens com usabilidade universal é fundamental à medida que o mercado de aplicativos de música amadurece; planos familiares e ferramentas de curadoria intergeracional ajudarão as plataformas a estender o valor vitalício entre as faixas etárias.
Análise Geográfica
Mercado de Aplicativos de Música da América do Norte
A América do Norte reteve 46,58% da participação de mercado de aplicativos de música em 2025, impulsionada por assinantes de alto valor dispostos a pagar prêmios em nível de USD por áudio sem perdas e serviços agrupados. O segmento de Serviços da Apple gerou 26,3 bilhões de USD no primeiro trimestre do ano fiscal de 2025, destacando a profundidade de monetização da região. No entanto, a saturação está desacelerando as adições líquidas, deslocando a ênfase estratégica para a otimização do ARPU por meio de pacotes multiformato e upsells de dispositivos conectados. Os ventos contrários regulatórios em torno da transparência de royalties e o escrutínio antitruste estão se intensificando, influenciando as negociações de licenciamento de conteúdo e as estruturas de taxas das plataformas.
Mercado de Aplicativos de Música da Ásia-Pacífico
A Ásia-Pacífico registrou o crescimento mais rápido, com um CAGR de 24,70% até 2031, impulsionado pela adoção mobile-first da Índia e pela escala da China. A Tencent Music Entertainment reportou 28,40 bilhões de RMB (3,98 bilhões de USD) em receita em 2024, com o upselling de serviços premium compensando uma contração na base de usuários. Os usuários da Índia têm uma média de 26,7 horas de escuta semanal, mas a penetração de assinaturas permanece baixa, apresentando uma considerável oportunidade de conversão. O faturamento por operadora e os modelos de preços localizados são essenciais para desbloquear essa demanda latente.
Mercado de Aplicativos de Música da EMEA e da América Latina
A Europa registrou um crescimento estável de 8,05% em 2025, com regulamentações favoráveis do mercado único digital e públicos abastados sustentando uma saudável adesão paga. A América Latina avançou 21,9%, com o México entrando no top 10 global dos mercados de música gravada, demonstrando o poder do catálogo em língua espanhola. O Oriente Médio e o Norte da África cresceram 22,1%, com a Anghami enfatizando conteúdo em árabe e uma experiência do usuário culturalmente alinhada. O potencial de crescimento de 24,0% da África Subsaariana depende de investimentos contínuos em infraestrutura de rede e soluções de micropagamento alinhadas com níveis de renda mais baixos.

Panorama regulatório
O panorama regulatório para aplicativos de música é moldado por regimes de direitos autorais e de definição de royalties, escrutínio sobre a conduta das plataformas e intervenções de política cultural em nível de país. Nos Estados Unidos, os pagamentos estatutários de edição musical são influenciados pelo Copyright Royalty Board e por entidades administradoras como The Mechanical Licensing Collective (MLC), enquanto as atualizações de definição de taxas de 2026 para determinadas configurações de assinatura digital introduziram ajustes vinculados ao CPI-U, com taxas publicadas de 2026 citadas em USD 0,0241 (isolada) e USD 0,0401 (contratos agrupados). O escrutínio de fiscalização e de proteção ao consumidor também pode se estender à mecânica de descoberta e promoção. Em abril de 2026, o procurador-geral do Texas, Ken Paxton, abriu uma investigação sobre Spotify, Apple Music, Pandora, Amazon Music e YouTube Music em torno de possíveis acordos de payola não divulgados, aumentando a pressão sobre as práticas de conformidade relacionadas à promoção patrocinada, divulgação e integridade de classificação.
No Canadá, a implementação do Online Streaming Act aumentou o ônus regulatório sobre grandes plataformas de áudio e vídeo online. Relatos do setor indicam que o CRTC triplicou a taxa sobre streaming para 15% das receitas canadenses a partir de maio de 2026. Essas mudanças aumentam os custos de licenciamento e conformidade e podem afetar a forma como as plataformas estruturam preços, relatórios e investimento em conteúdo, especialmente para catálogos localizados e atribuição de receita do mercado canadense.
Análise da cadeia de valor
A cadeia de valor dos aplicativos de música começa com os criadores (compositores, artistas) e detentores de direitos (editoras e gravadoras), passando então pela administração de direitos e intermediários de licenciamento, como organizações de gestão coletiva (CMOs) e administradores estatutários. Agregadores e distribuidores conectam esses portfólios de direitos aos provedores de serviços digitais (DSPs) que operam os aplicativos de música. No lado editorial, os royalties mecânicos e de execução são regidos por regras jurisdicionais, e nos Estados Unidos o Copyright Royalty Board define fórmulas estatutárias, enquanto entidades como The Mechanical Licensing Collective (MLC) administram o licenciamento mecânico geral para usos elegíveis. Entidades do setor como IFPI e a Digital Media Association (DiMA) também influenciam padrões e defesa de políticas, incluindo posicionamentos sobre integridade e fraude em streaming.
Os DSPs (incluindo Spotify, Apple Music, Amazon Music e YouTube Music) empacotam catálogos licenciados em ofertas para consumidores em dispositivos móveis, web/desktop e dispositivos conectados, monetizando-os por meio de assinaturas, publicidade e níveis híbridos. Além da vitrine do aplicativo, os trilhos de processamento de pagamento e distribuição, incluindo cobrança via operadora em mercados emergentes, podem afetar substancialmente a conversão de gratuito para pago. As capacidades de dados e personalização, junto com operações de conteúdo como curadoria e sistemas de recomendação, são centrais na camada de serviço, pois moldam o engajamento, os volumes de streaming e, por fim, os fluxos de royalties para detentores de direitos e administradores.
Cenário Competitivo
O cenário competitivo exibe concentração moderada. O Spotify reteve aproximadamente 32% da participação global após adicionar 28 milhões de assinantes em 2024. Apple Music, Amazon Music e Tencent Music seguem, levando coletivamente os quatro primeiros a aproximadamente 70% do universo pago. A diferenciação competitiva gira cada vez mais em torno da amplitude do ecossistema, personalização baseada em inteligência artificial e conteúdo exclusivo, em vez do catálogo principal, que é amplamente comoditizado. A rápida replicação de recursos encurta os ciclos de inovação, como visível na rápida cópia de melhorias sociais e de interface do usuário pelas plataformas chinesas.
A competição por espaços em branco está esquentando nos segmentos automotivo e de casa inteligente. O FYI RAiDiO da Mercedes-Benz ilustra os esforços dos fabricantes de equipamentos originais para internalizar camadas de entretenimento, potencialmente desintermediando aplicativos centrados em smartphones. A dinâmica da economia de criadores também adiciona complexidade: o Programa de Parceiros do Spotify permite que videocasteiros ganhem receita com anúncios, enquanto a Tencent Music oferece ingressos para shows virtuais. Essas iniciativas alteram as divisões de receita e exigem um equilíbrio delicado entre gravadoras, criadores e margens das plataformas.
Considerações de sustentabilidade, como a intensidade energética dos centros de dados, estão emergindo como fatores de valor de marca, especialmente na Europa, onde os consumidores demonstram crescente sensibilidade ecológica. As plataformas que investem em arquiteturas de nuvem verdes podem ganhar vantagem reputacional à medida que os reguladores examinam a pegada de carbono do streaming.
Líderes do Setor de Aplicativos de Música
Spotify AB
Apple Inc.
Amazon.com, Inc.
Alphabet Inc. (YouTube Music)
Tencent Music Entertainment Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aplicativos de Música
- Spotify AB
- Apple Inc.
- Amazon.com, Inc.
- Alphabet Inc. (YouTube Music)
- Tencent Music Entertainment Group
- NetEase, Inc.
- Deezer SA
- SoundCloud Global Limited and Co. KG
- Pandora Media, LLC
- Tidal Music AS
- Wynk Limited
- ByteDance Ltd. (Resso)
- Saavn Media Private Limited (JioSaavn)
- Anghami PLC
- Idagio GmbH
- Napster Group PLC
- KKBOX Inc.
- Yandex LLC (Yandex Music)
- iHeartMedia, Inc. (iHeartRadio)
- Sirius XM Holdings Inc.
- TuneIn, Inc.
- Boomplay Digital Service Limited
- Qobuz Xandrie SA

Oportunidades de mercado e perspectivas futuras
Uma área de oportunidade é a sobreposição entre escala de streaming pago e diferenciação de produto, já que o streaming continua sendo o principal motor de crescimento da música gravada e continua a aprofundar os gastos dos consumidores. A IFPI relatou receitas globais de música gravada de USD 31,7 bilhões em 2025, com o streaming representando 69,6% da receita total e o streaming por assinatura paga representando 52,4% do total. A base de assinantes pagos alcançou 837 milhões de usuários em 2025, e para os aplicativos de música essa escala sustenta a experimentação contínua com níveis e pacotes, incluindo modelos híbridos freemium, ao mesmo tempo em que trata a amplitude de catálogo como referência básica.
A descoberta e o engajamento também estão migrando da curadoria manual de playlists para experiências de IA conversacional e agêntica. O impulso de recursos em torno do Spotify DJ e casos de uso de assistentes de voz como o Alexa+ apontam para espaço em branco em descoberta contextual e sem o uso das mãos em caixas de som inteligentes e carros conectados, alinhando-se com o foco do relatório em canais de dispositivos conectados. Ao mesmo tempo, as ações políticas de 2026, incluindo as mudanças na taxa do CRTC do Canadá sob o Online Streaming Act e o escrutínio nos Estados Unidos sobre práticas de payola, aumentam o valor comercial de ferramentas de promoção transparentes, recomendações e divulgações de anúncios auditáveis, e relatórios de direitos mais robustos, à medida que as plataformas buscam crescimento sustentável em ambientes regulados e de alto royalty.
Recent Industry Developments in Mercado de Aplicativos de Música
- Julho de 2026: Aumento de preço da Apple Music anunciado para planos de assinatura globais. A mudança de preço destaca a exposição aos custos de licenciamento e reforça a segmentação premium entre as plataformas de streaming. O ajuste aumenta a pressão sobre o ARPU entre as plataformas e pode influenciar as estratégias de preços dos concorrentes.
- Junho de 2026: Parceria da Apple Music Classical com o Wigmore Hall para transmitir gravações exclusivamente digitais. A parceria expande o catálogo premium por meio de um canal clássico dedicado. Ela fortalece a diferenciação de conteúdo e sustenta conteúdo exclusivo e passível de upgrade no segmento premium.
- Maio de 2026: Expansão de idiomas do Spotify AI DJ para francês, alemão, italiano e português brasileiro em oito novos mercados. A personalização impulsionada por IA se expande em mercados-chave. Ela reforça o engajamento e a retenção de usuários por meio de experiências localizadas e curadas por IA.


Mercado de Aplicativos de Música Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado de aplicativos de música abrange a receita obtida a partir de aplicativos voltados ao consumidor que permitem descobrir, ouvir ou gerenciar conteúdo de áudio em telefones e dispositivos conectados. A monetização é rastreada por meio de assinaturas, compras dentro do aplicativo e suporte publicitário.
Exclusões de escopo: vendas de hardware, venda de ingressos para eventos ao vivo e fluxos de receita musical não relacionados a aplicativos são excluídos, mesmo que influenciem o tempo de audição.
Visão geral da segmentação
- Por Modelo de Monetização
- Compras no Aplicativo
- Assinaturas
- Suportado por Publicidade
- Híbrido e Outros Modelos
- Por Plataforma
- Android
- iOS
- Web/Desktop
- Alto-falantes Inteligentes e Dispositivos Conectados
- Por Tipo de Conteúdo
- Streaming de Música
- Podcast e Áudio Falado
- Áudio ao Vivo e Eventos
- Streaming de Alta Resolução e Sem Perdas
- Por Faixa Etária
- 13–24 Anos
- 25–34 Anos
- 35–44 Anos
- 45 Anos e Acima
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para construir o mapa de mercado inicial e ancorar premissas que não devem variar de um entrevistado para outro. Recorremos a fontes públicas e sem paywall, como relatórios globais de música da IFPI, indicadores de banda larga e conectividade de smartphones da FCC dos EUA, estatísticas de adoção digital da ITU e tabelas da economia digital da OCDE para estabelecer parâmetros realistas de adoção e uso.
Para converter o mercado em valores monetários, também analisamos registros de empresas e apresentações a investidores, transcrições de teleconferências de resultados, cobertura de imprensa de negócios respeitáveis e documentação de desenvolvedores publicada em ecossistemas de plataformas e dispositivos. Bases de dados de patentes foram consultadas seletivamente para entender a direção dos recursos, incluindo personalização e entrega de áudio. Para consistência em cronogramas e divulgações de receita, utilizamos uma assinatura de notícias e dados financeiros, além de uma assinatura de inteligência e dados financeiros de empresas. Esses exemplos não são exaustivos, e muitas outras fontes foram consultadas para verificação cruzada, esclarecimento e validação.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em entrevistas com especialistas e pesquisas estruturadas com participantes do ecossistema de aplicativos, incluindo responsáveis por produto e monetização, equipes de operações de anúncios, parceiros de distribuição e consultores do setor que acompanham o crescimento de usuários e os preços. Por se tratar de um mercado global, a cobertura foi equilibrada entre as principais regiões, de modo que os padrões de adoção, as taxas de anúncios e o mix de assinaturas pudessem ser testados antes de fechar os totais finais.
Distribuição dos respondentes da pesquisa de campo primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 17% | APAC: 44% |
| Nível médio: 51% | Líderes funcionais/de unidade: 28% | EMEA: 34% |
| Empresas menores: 19% | Gerentes: 55% | Américas: 22% |
Dimensionamento e previsão de mercado
O dimensionamento começa com a construção de um pool de demanda de cima para baixo que vincula o uso de smartphones e dispositivos conectados ao engajamento com aplicativos de áudio, convertendo isso em monetização paga e suportada por anúncios. O modelo é posteriormente verificado por meio de aproximações seletivas de baixo para cima, como preços de assinatura amostrados por região multiplicados por bases estimadas de assinantes, junto com verificações de canal sobre a economia da audição suportada por anúncios, e então os totais são ajustados onde surgem lacunas.
As principais entradas incluem a penetração de assinantes pagos, a carga publicitária e as taxas de anúncio efetivas, o comportamento de preços mensais regionais e descontos, as mudanças entre planos de assinatura e híbridos, e a expansão do uso a partir de caixas de som inteligentes e outros dispositivos conectados. Onde os números públicos são incompletos, são usados intervalos, refinados com feedback primário, e o número final de mercado é ancorado nos vetores que podem ser explicados por sinais observáveis.
Para a previsão, é utilizada uma análise de cenários para que os resultados reflitam diferentes trajetórias para aumentos de preço, ciclos do mercado publicitário e o ritmo da audição em dispositivos conectados. As premissas são revisadas com especialistas por região, e a visão prospectiva é atualizada quando ocorrem mudanças significativas na precificação de dados, na regulamentação que afeta a publicidade ou nas mudanças na disposição dos consumidores em pagar.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas passagens, de modo que os números finais não dependam de um único conjunto de dados ou de uma única entrevista. Comparamos os resultados modelados com sinais independentes, como divisões de receita do setor musical relatadas, tendências de assinatura divulgadas e métricas regionais de adoção digital, investigando então valores discrepantes antes da aprovação final.
Se uma variação parecer estrutural, por exemplo, um salto súbito no ARPU implícito ou uma participação de receita impulsionada por anúncios que não se reconcilia com as premissas subjacentes, o modelo é refeito e são acionados acompanhamentos de entrevistas para confirmar o que mudou. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma nova verificação pré-entrega é realizada para que os clientes recebam a visão mais atual disponível no momento da publicação.
Dimensionamento do mercado de aplicativos de música da Mordor Intelligence em comparação com outras estimativas publicadas
Os números de mercado publicados para aplicativos de música podem variar amplamente, mesmo quando os títulos parecem semelhantes, porque cada publicador define de forma diferente os limites do que conta como aplicativo de música e como a monetização é tratada. As diferenças também surgem da escolha do ano-base, de como os preços são convertidos entre moedas e de se as estimativas são atualizadas após mudanças em grandes plataformas, no mercado de publicidade ou no comportamento do consumidor.
A principal diferença vem do escopo de conteúdo, em que a Mordor Intelligence conta a atividade de podcast e áudio falado dentro do aplicativo apenas quando é monetizada como parte do modelo de negócios do aplicativo, em vez de incluir automaticamente toda a receita de áudio digital no mesmo total. Outras diferenças frequentemente aparecem na forma como os planos híbridos são divididos entre receita de anúncios e assinatura, na forma como os descontos de preços regionais são tratados e se a audição em dispositivos conectados é avaliada de forma consistente em vez de contabilizada em duplicidade entre plataformas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 30,28 bilhões de USD (2026) | |
| Consultoria Global A | 33,90 bilhões de USD (2026) | Utiliza uma definição mais ampla de áudio digital que pode incluir receitas adjacentes além do consumo entregue por aplicativos, e aplica uma progressão de preços mais agressiva sem verificações suficientes de desconto regional. |
| Associação do Setor B | 26,10 bilhões de USD (2026) | Baseia-se fortemente em relatórios de receita de música gravada e subaloca o valor de modelos híbridos e suportados por publicidade, o que pode deixar de fora a monetização presente dentro dos aplicativos de consumo. |
Observando a tabela, a maior parte da dispersão pode ser explicada pelo que é incluído como receita de aplicativo e como o valor de assinatura versus suportado por anúncios é alocado. Ao vincular o total a vetores observáveis, como penetração paga, rendimento publicitário, preços por região e contribuição de dispositivos conectados, o número final permanece rastreável e replicável quando as premissas precisam ser revisitadas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de aplicativos de música em 2026 e qual crescimento é esperado até 2031?
O tamanho do mercado de aplicativos de música é de USD 30,28 bilhões em 2026 e tem previsão de atingir USD 37,62 bilhões até 2031, expandindo a um CAGR de 4,44%.
Qual modelo de monetização gera mais receita para os aplicativos de música atualmente?
O streaming por assinatura permanece dominante, detendo 66,42% da participação do mercado de aplicativos de música em 2025, com as camadas freemium híbridas crescendo mais rapidamente a um CAGR de 13,58% até 2031.
Qual região contribuirá com o maior número de novos usuários nos próximos cinco anos?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 24,70% até 2031, representando a maioria das novas adições de assinantes à medida que a adoção de smartphones e a cobrança via operadora proliferam.
Quais tendências tecnológicas estão moldando as futuras experiências com aplicativos de música?
A personalização baseada em inteligência artificial, os aplicativos integrados para alto-falantes inteligentes e veículos, e os catálogos expandidos de podcasts estão redefinindo como os usuários descobrem e consomem conteúdo de áudio.
Como as crescentes taxas de royalties estão afetando as estratégias das plataformas?
Os royalties mecânicos mais altos nos Estados Unidos vigentes a partir de 2025 aumentam a pressão de custos, levando as plataformas a refinar as faixas de preço e impor limites mínimos de streams para proteger as margens.
Qual segmento etário está crescendo mais rapidamente entre os usuários de aplicativos de música?
A faixa etária de 13 a 24 anos está expandindo a um CAGR de 10,53%, impulsionando a demanda por recursos centrados no social, playlists colaborativas e ferramentas de descoberta de formato curto.
Página atualizada pela última vez em:



