
中東・アフリカ強化ベーカリー製品市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
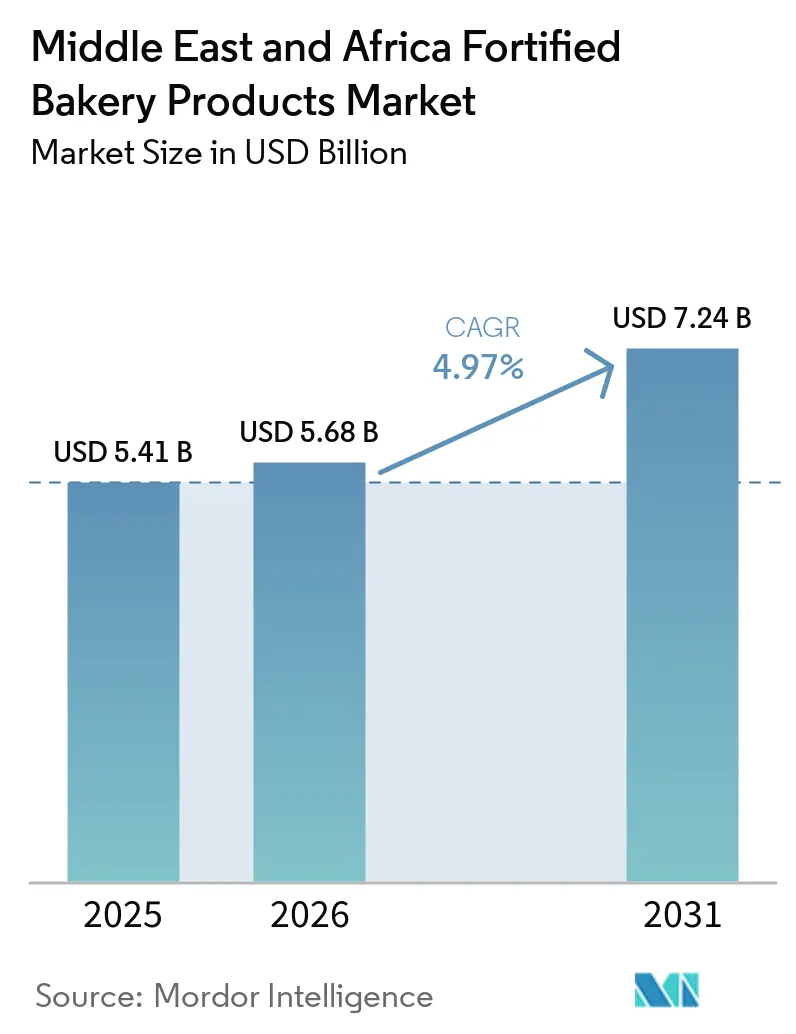
| 基準年の市場規模 (2025) | 5.41 十億米ドル |
| 市場規模 (2026) | 5.68 十億米ドル |
| 市場規模 (2031) | 7.24 十億米ドル |
| 成長率 (2026 - 2031) | 4.97 % |
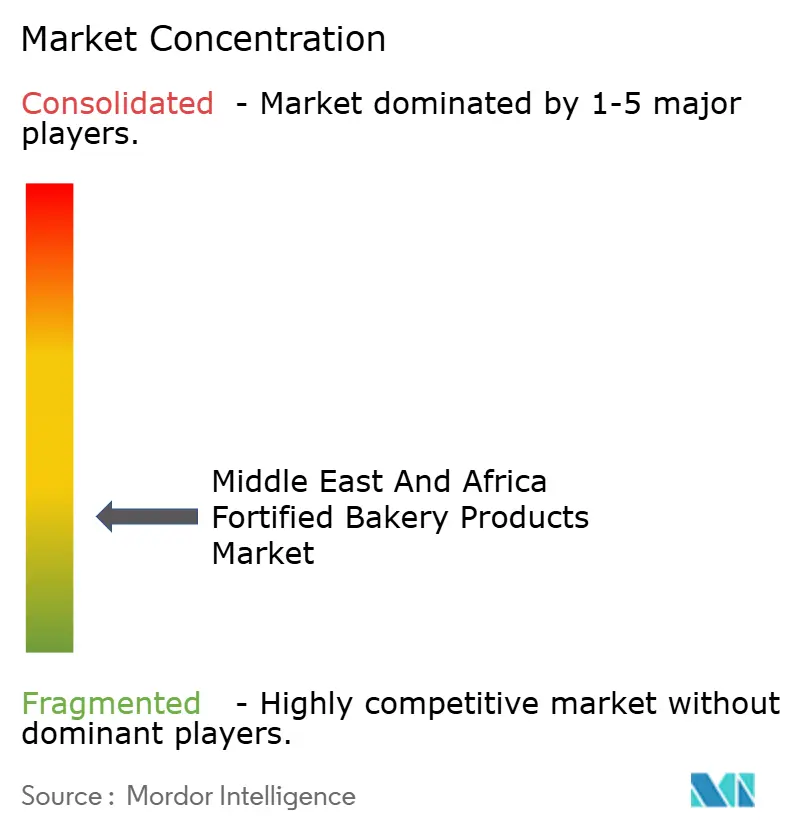
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ強化ベーカリー製品市場分析
中東・アフリカにおける強化ベーカリー製品市場は、2025年に54.1億USDと評価されました。2026年の56.8億USDから2031年には72.4億USDへと成長し、予測期間中のCAGRは4.97%を記録する見込みです。中東11カ国の政府が微量栄養素に関する任意のガイドラインから義務的な小麦粉強化規制へと移行するなど、重要な構造的変化が生じています。さらにエジプトは2025年に以前停止していたプログラムを再開し、鉄分と葉酸の強化をすべての製粉所における義務的な基準として確立しました。サウジアラビアのSFDA基準、トルコのパン中心の食習慣、電子商取引の普及拡大、クリーンラベル機能性食品に対する消費者の嗜好の高まりなどの要因が、安定した中一桁台の成長を牽引しています。しかし、原材料価格の変動、複雑な規制上の表示要件、輸入プレミックスへの高い依存度といった課題が、引き続き利益率に影響を与え、業務上のリスクを高めています。
レポートの主要ポイント
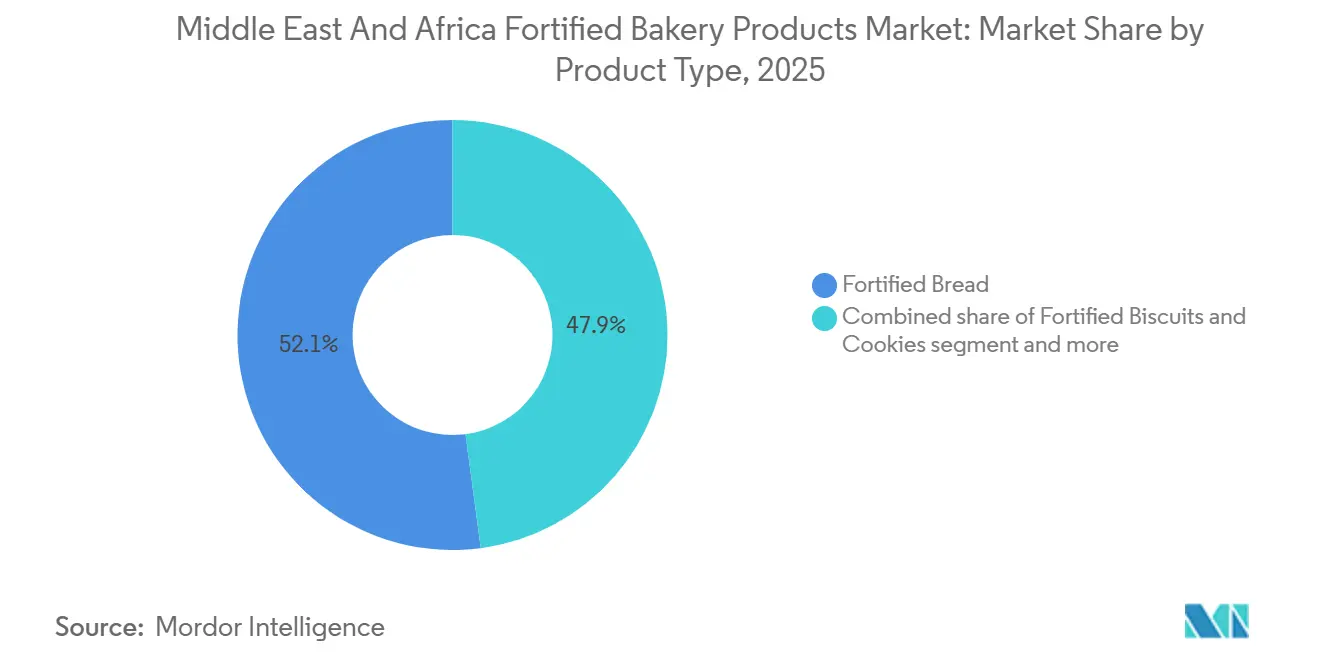
- 製品タイプ別では、強化パンが2025年に52.09%の収益シェアをリードし、強化ビスケット・クッキーは2031年までのCAGR 5.36%で最も急成長しているカテゴリーである。
- 強化微量栄養素製品の中では、ミネラル強化製品が2025年に46.10%のシェアを獲得し、食物繊維・タンパク質強化バリアントが2031年までのCAGR 5.79%で最高の予測CAGRを記録した。
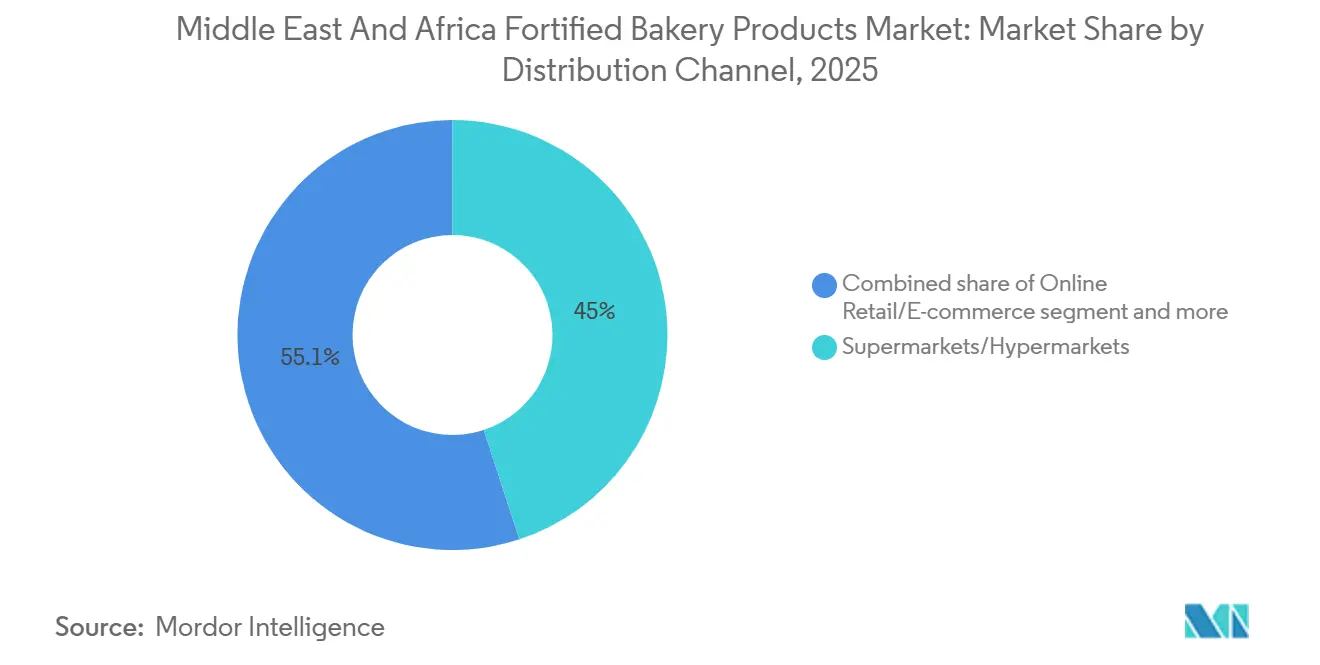
- 流通チャネル別では、スーパーマーケット・ハイパーマーケットが2025年に44.95%のシェアを保有し、オンライン小売・Eコマースは2031年までのCAGR 6.14%で拡大している。
- 地域別では、サウジアラビアが2025年に29.58%のシェアを占め、トルコが2031年までのCAGR 5.88%で最も急速な成長軌道を示している。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
中東・アフリカ強化ベーカリー製品市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府主導の食料安全保障と栄養レジリエンス目標 | +1.2% | 中東(22カ国中11カ国)、エジプト、モロッコ、ナイジェリア、南アフリカ | 中期(2〜4年) |
| 消費者の健康意識の高まりと機能性食品需要の拡大 | +1.0% | サウジアラビア、アラブ首長国連邦、トルコ、中東・アフリカ全域の都市部 | 短期(2年以内) |
| パンとベーカリー主食の文化的統合 | +0.9% | トルコ、サウジアラビア、エジプト、モロッコ、中東全域 | 長期(4年以上) |
| 微量栄養素欠乏に対する消費者意識の高まり | +1.1% | ナイジェリア、エジプト、サウジアラビア、EMRO地域全域 | 中期(2〜4年) |
| 小児・家族栄養への関心の高まり | +0.8% | ナイジェリア、アラブ首長国連邦、サウジアラビア、エジプト | 短期(2年以内) |
| クリーンラベルと天然強化への嗜好 | +0.7% | トルコ、アラブ首長国連邦、サウジアラビア、中東・アフリカの都市部市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
政府主導の食料安全保障と栄養レジリエンス目標
政府が支援する食料安全保障と栄養レジリエンスの取り組みは、中東・アフリカ強化ベーカリー製品市場の成長における主要な促進要因です。地域全体の国家・地域当局は、国民の健康改善、微量栄養素欠乏の削減、食料システムの安定強化を目的とした戦略を実施しています。2024年時点で1,502件の活動中の取り組みがあり、674件が完了し、596件が計画通りに進行中であり、ビジョン2030などの枠組みや類似の国家開発アジェンダのもとで長期的な食料安全保障目標への強いコミットメントが示されています [1]。これらの政策は、鉄分、葉酸、ビタミンAなどの微量栄養素欠乏に対処し、貧血や微量栄養素による栄養不良などの健康問題を軽減するため、ベーカリー製品を含む主食の強化を義務付けまたは奨励するケースが増えています。政府の支援には、義務的な強化基準、強化小麦粉・穀物への補助金、官民パートナーシップ、強化製品の利点に関する消費者意識向上のための栄養教育キャンペーンが含まれます。
消費者の健康意識の高まりと機能性食品需要の拡大
中東・アフリカにおける生活習慣病の増加が、予防的健康と機能的栄養に焦点を当てた強化ベーカリー製品への需要を牽引しています。消費者は日常の食事を通じて長期的な健康リスクを積極的に管理するようになっており、オメガ3脂肪酸、プロバイオティクス、プレバイオティクス、食物繊維、必須微量栄養素で強化されたベーカリー製品への嗜好が高まっています。これらの製品は、心臓の健康、消化器系の健康、免疫、代謝バランスをサポートする潜在的な効果が認められています。このトレンドは、心血管系の健康問題の高い有病率を考慮すると特に重要であり、2024年にエジプトでは冠動脈疾患が総死亡者数の32.4%を占めており、慢性疾患リスク因子を軽減するための食事的解決策の必要性が浮き彫りになっています [2]。強化パン、ビスケット、その他の機能性ベーカリー主食は、大幅な食事変更を必要とせずに健康増進成分を提供する、アクセスしやすく文化的に受け入れられた手段を提供します。さらに、地域における都市化の進展、座りがちなライフスタイル、加工食品消費の増加に伴い、機能性強化ベーカリー製品は栄養欠乏に対処し、より健康的なライフスタイルを促進するための実用的な選択肢としてますます認識されています。このトレンドは、中東・アフリカの強化ベーカリー製品市場における主要な成長促進要因です。
パンとベーカリー主食の文化的統合
パンとベーカリー主食の文化的重要性は、中東・アフリカ強化ベーカリー製品市場の成長を牽引する主要な要因です。パンは日常の食事に欠かせない存在であり、伝統的な食事、社会的行事、宗教的慣行において重要な役割を果たしており、地域全体で一貫した大量消費につながっています。この文化的なつながりは、地域の食習慣や消費者の嗜好に合致したフラットブレッド、ローフ、ペストリー、スナックブレッドなど、多様なベーカリー製品を包含しています。パンは食事のベース、料理の付け合わせ、単独のスナックなど様々な形で使用されており、その汎用性と重要性がさらに強調されています。メーカーはこの文化的関連性を活かし、地域の味、食感、形式に合わせた製品を提供するとともに、変化するライフスタイルと健康ニーズに対応するため、強化・機能性・利便性の高い選択肢を革新しています。さらに、プレミアムおよびアルチザンベーカリー製品への需要の高まりは、より高品質でユニークな製品への消費者嗜好のシフトを反映しており、市場成長をさらに促進しています。
微量栄養素欠乏に対する消費者意識の高まり
微量栄養素欠乏に対する消費者意識の高まりは、中東・アフリカにおける強化ベーカリー製品の需要を牽引する主要な要因です。2024〜2025年に18歳以上の成人の49.3%、6〜17歳の子供の69.1%に影響を与えるビタミンD欠乏などの栄養問題は、全体的な健康と免疫を強化するための食事的解決策の必要性を浮き彫りにしています [3]。消費者は必須ビタミンとミネラルを提供する日常食品を選ぶようになっており、ベーカリーメーカーはビタミンD、鉄分、葉酸、カルシウムなどの微量栄養素を強化したパン、ビスケット、その他の利便性の高いベーカリー製品を開発するよう促されています。このトレンドは、栄養素摂取が欠乏予防、骨の健康維持、免疫サポートに果たす役割を強調する公衆衛生キャンペーン、メディア報道、教育的取り組みによってさらに支持されています。その結果、強化ベーカリー製品は利便性の高い食品主食としてだけでなく、特定の栄養ニーズに対応する機能的な選択肢としてもますます認識されており、市場成長を促進し、メーカーや小売業者が地域全体で健康志向の製品ラインナップを拡大するよう促しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料・プレミックス価格の変動 | -0.3% | グローバル、特に輸入依存度の高い中東・アフリカ市場への影響が顕著 | 短期(2年以内) |
| 製品開発コストの高さ | -0.2% | アラブ首長国連邦、サウジアラビア、トルコ、多国籍企業の研究開発拠点 | 中期(2〜4年) |
| 表示・規制コンプライアンスの複雑さ | -0.2% | サウジアラビア、アラブ首長国連邦、湾岸協力会議加盟国、エジプト、ナイジェリア | 中期(2〜4年) |
| 強化成分の輸入依存度の高さ | -0.1% | ナイジェリア、エジプト、モロッコ、中東・アフリカの小規模経済国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料・プレミックス価格の変動
原材料とプレミックス価格の変動は、中東・アフリカ強化ベーカリー製品市場の成長に対する重大な課題をもたらしています。小麦、小麦粉、砂糖、油脂、ビタミン・ミネラルベースのプレミックスなどの主要投入物は、世界的な供給変動、為替レートの変化、地政学的緊張、気候関連の混乱の影響を受けます。これらの価格不安定性は、特にプレミアム品質のプレミックスに依存する強化・機能性ベーカリー製品を製造するメーカーにとって、生産コストの上昇、利益率の低下、不確実性の増大につながる可能性があります。予算が限られており、ヘッジ手段が限定的な中小規模のベーカリーは特にリスクにさらされています。
表示・規制コンプライアンスの複雑さ
複雑かつ変化し続ける表示・規制要件は、中東・アフリカ強化ベーカリー製品市場にとって重大な課題をもたらしています。地域の政府は、微量栄養素含有量、健康強調表示、アレルゲン開示、ハラール認証、包装基準などの分野に対応する強化・機能性ベーカリー製品の厳格な規制を実施しています。これらの規制への準拠には、専任のコンプライアンスチーム、試験手順、製品ラベルの定期的な更新への投資が必要であり、業務コストの増加と新製品の市場投入の遅延につながります。さらに、地域内の国ごとに規制の枠組みが異なるため、製品を地域的に拡大しようとする企業にとって追加的な越境上の課題が生じます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:パンが基盤を固め、ビスケットが加速
強化パンは2025年の製品タイプ別収益の52.09%を占め、中東・北アフリカの家庭における日常的な主食としての地位に支えられている。エジプトの補助金付きバラディパンプログラムは6,000万人の国民に恩恵をもたらし、鉄分と葉酸による強化を義務付けている。同様に、サウジアラビアのSFDAはGSO 2362に基づく基準を施行し、ブランドのないパンでも最低限の微量栄養素要件を満たすことを確保している。強化ビスケット・クッキーは2031年までのCAGR 5.36%で成長すると予測されており、製品カテゴリーの中で最も急速な成長を示している。この成長は、鉄分強化オプションや持ち運びに便利なフォーマットを通じた小児栄養に注力するメーカーに起因している。
規制の枠組みは製品イノベーションサイクルに大きな影響を与えてる。湾岸協力会議のパン改良剤に関するGSO 2271規格およびふすま強化パンに関するGSO 2394規格は、許容される酵素ブレンド、乳化剤、および強化剤キャリアを規定している。これらの規制は、Puratos GroupやCorbionなどの企業における研究開発の取り組みを導いており、合成保存料を使用せずに賞味期限を延長するための天然発酵およびカビ抑制ソリューションの開発が進められている。パンにおける強化の義務化、ケーキ・ペストリーにおけるプレミアム化、ビスケット・バーにおける機能的イノベーションの組み合わせにより、マスマーケットと上位志向の消費者需要の両方に対応する階層的な製品ヒエラルキーが形成されている。

強化微量栄養素別:ミネラルがリード、タンパク質が急増
鉄分、亜鉛、カルシウムを含むミネラル強化製品は、2025年のセグメント売上高の46.10%を占め、貧血とヨウ素欠乏への対処を重視する公衆衛生の方針を反映しています。一方、食物繊維・タンパク質強化ベーカリー製品は2031年までのCAGR 5.79%で成長しています。Agthiaのスペシャルティウィートミックスとデイリープレミックスにより、ベーカリーは生地の弾力性を損なうことなく1食あたり7〜9グラムのタンパク質を実現できます。合成Bコンプレックスプレミックスの価格が手頃になるにつれ、ビタミンセグメントはコモディティ化が進んでいます。オメガ3やプロバイオティクスなどの実験的な強化剤は、熱安定性の課題から依然としてニッチな存在にとどまっています。
「その他」カテゴリーには、オメガ3脂肪酸、プロバイオティクス、植物エキスが含まれており、焼成時の熱安定性の問題からベーカリー用途では依然として実験的な段階にあります。トルコの小麦粉メーカーであるReis Gıdaは、赤レンズ豆、ひよこ豆、そば粉から作られたグルテンフリー小麦粉をアラブ首長国連邦やサウジアラビアを含む26カ国に輸出しており、これらを小麦粉の高タンパク・高食物繊維代替品として位置付けています。
流通チャネル別:スーパーマーケットが支配、電子商取引が急成長
スーパーマーケット・ハイパーマーケットは2025年の流通チャネル収益の44.95%を占め、広大な棚スペース、販促能力、プライベートブランドの強化パン・ビスケット製品の恩恵を受けています。オンライン小売・電子商取引チャネルは2031年までのCAGR 6.14%で成長しており、流通形態の中で最も速い拡大を示しています。Talabat、Noon、Careem、Jumiaなどのクイックコマースプラットフォームは、ベーカリーのSKUを15分配送枠に統合し、衝動買いを定期購読へと転換しています。
コンビニエンスストアは、特に強化ビスケット・バーの外出先での消費に対応し、スペシャリスト・アルチザンベーカリーはプレミアムセグメントをターゲットとしており、消費者はオーガニックまたはスペシャルティ製品に対して約15〜20%高い価格を支払う意向があります。学校、病院、企業食堂への機関向け販売を含む「その他の流通チャネル」は、政府の調達義務から恩恵を受けています。例えば、エジプトの補助金付きバラディパンプログラムやナイジェリアの学校給食イニシアチブは、強化ローフとビスケットへの安定した需要を生み出しています。ハイパーマーケットの規模、電子商取引の利便性、アルチザンのプレミアム化の組み合わせが、強化ベーカリーブランドが多様な消費者グループにアプローチするためにプレゼンスを維持しなければならないマルチチャネルエコシステムを生み出しています。
地域分析
サウジアラビアは2025年の中東・アフリカ強化ベーカリー製品市場における地域収益の29.58%を占め、トルコは2031年までのCAGR 5.88%で最も速い成長を記録すると予測されています。この地位は、小麦粉に対する鉄分と葉酸の強化を義務付けるサウジアラビア食品医薬品庁(SFDA)の基準(SFDA.FD 2483:2018)や、今後10年間で貧血有病率を25%削減することを目標とする国家栄養戦略2030などの強固な規制の枠組みによって支えられています。これらの措置は強化ベーカリー製品への需要を促進するとともに、製品の品質と安全性コンプライアンスを優先する構造化された環境を育成しています。
SFDA.FD 05:2022に基づくハラール認証やアラビア語表示義務などの要件は、メーカーのコンプライアンスコストを増加させる一方で、参入障壁として機能し、既存プレーヤーを保護し市場の安定性を促進しています。これらの規制はメーカーが高い基準を遵守することを確保し、競争的でありながら管理された市場環境を生み出しています。さらに、これらの措置はサウジアラビアにおける強化ベーカリー製品市場の長期的な持続可能性を支援しています。
中東・アフリカの他の国々でも、強化プログラム、栄養政策、ハラール認証要件の導入が進んでおり、強化ベーカリー製品の地域的成長に貢献しています。都市人口が拡大し、可処分所得が増加し、健康意識が高まっている市場では、ビタミン、ミネラル、機能性成分を強化したパン、ビスケット、スナックベーカリー製品の消費が増加しています。しかし、国ごとに異なる規制基準と施行レベルのばらつきが、強化ベーカリー製品を地域的に拡大しようとするメーカーにとっての課題となっています。これは、地域コンプライアンスの専門知識の戦略的重要性と、市場固有の製品適応の必要性を浮き彫りにしています。
規制環境
中東・アフリカにおける強化ベーカリー製品は、主原料(特に小麦粉)に対する強制強化規制に加え、表示、登録、健康表示に関する各国独自の管理によって規定されている。南部アフリカでは、SADC事務局が小麦粉やとうもろこし粉などの主食に関する統一最低強化基準を公表しており、これにより域内を移動する適合プレミックスおよび強化小麦粉の整合性が支えられている。個々の市場も独自の執行枠組みを維持しており、ナイジェリアの国家食品医薬品管理庁(NAFDAC)による2019年食品強化規則では、製造・輸入・販売される強化食品について登録と遵守が義務付けられている。
規制は、ベーカリー配合や原材料調達に影響する更新済みまたは現行の法定文書を通じて、複数のアフリカ市場で引き続き強化されている。タンザニアの2024年基準(食品強化)規則では、小麦粉を含む複数の主食にわたる強化が義務付けられており、一方ジンバブエの食品強化規則(SI 120/2016)では、保健・児童福祉省の監督の下、小麦粉やその他の主食の強化が求められている。実務上、これらの義務付けは主流のパンやビスケットの製造業者にとって遵守基準を引き上げ、国境を越えるブランドオーナーおよび輸入業者に対する文書管理と表示の厳格化を求めるものとなっている。
バリューチェーン分析
中東・アフリカにおける強化ベーカリー製品のバリューチェーンは、農産物(小麦および砂糖)から始まり、製粉、プレミックス供給、産業用および手工業用ベーキング、包装、複数チャネルでの流通(スーパーマーケット/ハイパーマーケットおよび急成長するeコマース/クイックコマース)へと続く。強制強化プログラムが導入されていることにより、重要管理点は製粉業者やプレミックス供給業者へと上流に移行しており、そこでは一貫した投与量、バッチ試験、および表示適合要件が、近代小売業や機関向けチャネルにパンやビスケットを供給する下流ブランドにとっての前提条件となっている。
供給リスクは輸入強化原料や物流に敏感な投入物に集中しており、これにより地域的な製造拠点と強靭な貿易ルートの重要性が増している。2026年、Britannia Industriesは中東の混乱が国際サプライチェーンに影響を及ぼしたと指摘したが、5月中旬までに事業は正常化し、包装ベーカリー製品や原材料の流れにおける輸送回廊の変動性への曝露が浮き彫りとなった。上流の投資判断も原材料の入手可能性とコストを左右する。Associated British Foodsは、アフリカの砂糖事業(エスワティニにおける精密農業やドローンの活用を含む)における技術主導の収量改善を報告しており、大手加工業者が甘味料の供給と価格、ひいては強化ビスケット、ケーキ、その他の焼き菓子スナックの経済性に与える影響を浮き彫りにしている。
競合環境
中東・アフリカの強化ベーカリー市場は高度に断片化されており、地域プレーヤーがGrupo Bimbo、Mondelēz、Nestléなどの多国籍企業と競合しています。市場における競争戦略は、義務的な強化規制への準拠、輸入プレミックスへの依存を低減するための鉄分・亜鉛豊富な作物品種を使用したバイオフォーティファイド小麦粉の調達、合成保存料を使用せずに賞味期限を延長するためのハラール認証済み酵素ブレンドの採用という3つの主要分野に焦点を当てています。CorbionやPuratos Group などの原材料サプライヤーは、天然発酵物と機能性酵素ソリューションを通じてこのニーズに対応しています。これらの戦略は、地域基準への準拠を確保しながら、より健康的で長持ちするベーカリー製品への消費者需要を満たすために不可欠です。
規制の枠組みは、強化ベーカリー市場内の競争を形成する上で重要な役割を果たしています。食品添加物に関する欧州連合の規則1333/2008は、湾岸協力会議(GCC)加盟国が許容される強化剤キャリアと酵素ブレンドを定義する際の参照基準として機能しています。さらに、GCC基準のGSO 2362とGSO 2394は組成限界を確立し、社内コンプライアンス能力が強固な企業に有利な規制環境を生み出しています。これらの規制は製品の安全性と品質を確保するだけでなく、複雑なコンプライアンス要件を乗り越えるリソースを持つ確立された企業を優遇し、小規模プレーヤーにとっての参入障壁を生み出しています。その結果、規制の専門知識が市場における主要な差別化要因となっています。
全体として、中東・アフリカ地域の強化ベーカリー市場は、進化する消費者嗜好と規制上の要求によって牽引される非常にダイナミックな市場です。競争優位性は、規模、規制コンプライアンスの専門知識、市場投入スピード、イノベーションによって決まります。成長機会には、天然強化、酵素ベースの賞味期限延長ソリューション、地域化された機能性ベーカリー製品の開発が含まれます。イノベーションとコンプライアンスのバランスを効果的に取り、地域の消費者インサイトを活用できる企業は、地域における強化ベーカリー製品への高まる需要を取り込む上で有利な立場にあります。
中東・アフリカ強化ベーカリー製品業界リーダー
-
Associated British Foods plc
-
Britannia Industries Limited
-
Grupo Bimbo, S.A.B. de C.V.
-
Mondelēz International, Inc.
-
General Mills, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
強制強化政策は、強化パンおよび小麦粉主体のベーカリー形態の適合マスマーケット基盤を拡大する一方で、クリーンラベルの強化担体、賞味期限の改善、eコマース対応に適した形態を通じて、規制要件の範囲内での差別化の余地も生み出している。SADC事務局の統一最低基準はまた、供給業者やブランドオーナーが複数の南部アフリカ市場にわたってプレミックス仕様と品質保証体制を標準化する機会を後押しし、地域展開における摩擦を軽減している。
政策の整合に加え、アフリカにおける原材料の現地化と生産能力の拡大は、ベーカリーメーカーやプレミックス利用者にとってコストと入手可能性を改善するもう一つの手段となっている。Associated British Foodsは、同地域における稼働開始活動や拡張施策を指摘しており、2026年稼働予定のタンザニアにおける新規製糖工場や、エスワティニのUbombo Sugarにおける2段階のボトルネック解消プログラムによるサトウキビ処理能力の引き上げなど、ベーカリー主要原材料への継続的な投資を示している。完成品側では、2025年5月にMondelēz EgyptがBTORビスケット工場においてビスケット・焼き菓子スナック研究開発ラボを開設するなど、現地製品開発能力を構築する投資が、現地の栄養優先事項や表示制約に合わせた強化・ヘルシー志向ビスケットの再配合サイクルの迅速化を支えている。
最近の業界動向
- 2026年5月:Britannia Industriesは中東の混乱後、2026年5月中旬までに国際サプライチェーンを完全復旧させた。この回復により、中東・アフリカにおけるベーカリー製品の流通範囲が拡大し、地域需要の継続性が支えられている。
- 2026年3月:Associated British Foodsは、ナイジェリア・ラゴスの工場に対しOvaltineブランド向けに3,220万米ドルの投資を発表した。この投資はABFの地域拠点を強化し、西アフリカ全体での輸入依存度を低減し、地域の栄養および強化製品のサプライチェーンに影響を与えている。
- 2026年3月:タンザニアにおけるAssociated British Foodsの製糖工場プロジェクトが完成間近であり、2026年6月に商業生産開始が見込まれている。同プロジェクトは、ベーカリー強化向けの現地プレミックスおよび原材料調達を増加させ、地域のコスト構造と供給安定性に影響を与えている。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査では、市場は中東・アフリカ全域で販売される強化ベーカリー製品の価値を対象とし、栄養プロファイルを向上させるために焼き菓子に栄養素が添加されたものを指す。販売は小売および外食サービスルートを通じて計上される。
対象範囲の除外事項:本規模算定は、ベーカリー以外の強化食品および飲料を除外する。また、完成品のベーカリー販売に組み込まれている場合を除き、原材料として販売される微量栄養素プレミックスは計上しない。
セグメンテーション概要
- 製品タイプ別
- 強化パン
- 強化ビスケット・クッキー
- 強化ケーキ・ペストリー
- 強化モーニンググッズ(マフィン、クロワッサン)
- その他(バー、ラップ、クラッカーなど)
- 強化微量栄養素別
- ビタミン強化
- ミネラル強化
- 食物繊維・タンパク質強化
- その他
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- スペシャリスト・アルチザンベーカリー
- オンライン小売・電子商取引
- その他の流通チャネル
- 地域別
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカのその他の地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、国別カバレッジの設定、ベーカリーにおける強化として計上されるものの定義、およびパンや包装済みビケットなどの主食に関する初期需要像の構築に使用された。FAOSTATの食料収支・生産シリーズ、関連ベーカリーカテゴリーの国連コムトレード貿易データ、世界銀行のマクロ指標、および小麦粉強化要件を公表する国家標準機関・省庁などの公的情報源を活用した。
これらのシグナルを実用的な市場モデルに変換するため、ベーカリーまたはブランド食品のパフォーマンスを分類している企業の年次報告書、投資家向けプレゼンテーション、および監査済み財務書類も精査した。続いて、製粉・製パン活動を追跡する信頼性の高いプレスおよび業界団体ウェブサイトを用いた参照確認を実施した。特許データベースは、栄養素添加トレンドを把握するために限定的に使用され、企業財務・ニュースへの有料サブスクリプションアクセスは収益の内訳や拡大発表のクロスチェックに役立てた。このリストは例示的なものであり、調査プロセス中のデータ収集、前提条件の検証、およびギャップの明確化のために他の多くの情報源も参照された。
一次インタビューと調査
中東・アフリカの製粉業者、ベカリー生産者、原材料サプライヤー、流通業者、小売業者、外食サービスバイヤー、および栄養・規制専門家へのインタビューと調査により、強化製品の普及率、パック価格、チャネルシェア、政策効果、および非公式販売が明確化される。回答者はまた、二次データの国別ギャップの解消や、小売と外食サービス活動の違いの説明にも貢献する。アナリストは地域推計を確定する前に、これらの調査結果をモデルと照合する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:29% | CXO:18% |
| 中間層:46% | 部門・ユニットリーダー:30% |
| 中小プレーヤー:25% | マネージャー:52% |
市場規模算定と予測
規模算定は、強化ベーカリー価値プールのトップダウン再構築から始まる。国別のベーカリー消費・生産シグナルは、現地プログラムに基づく予想強化シェアを通じてフィルタリングされ、典型的な小売・卸売価格帯を用いて価値に換算される。その後、サンプリングされたブランド・カテゴリー価格チェック、チャネルミックスの内訳、強化品と非強化品の売上高に関するサプライヤー・流通業者のセンスチェックを含む選択的なボトムアップ近似値との照合が行われ、最終調整が適用される。
モデルで使用される主要インプットには、工業的ベーカリー供給と職人的ベーカリー供給の比率、小麦粉強化プログラムのカバレッジ(およびその施行の一貫性)、包装済み焼き菓子への需要シフトをもたらす都市化・所得トレンド、近代的小売における流通チャネルの拡大、および価格を動かす可能性のある原材料の輸入依存度が含まれる。予測は、インフレ、為替変動、包装食品普及率などのドライバーをインタビューフィードバックでストレステストする軽量な多変量視点に支えられたシナリオ分析を用いて構築される。小規模市場でボトムアップデータが不足している場合、ギャップは比較可能な国からのプロキシ比率によって処理され、前提条件が合理的かつ再現可能であり続けるよう専門家レビューが行われる。
データ検証と更新サイクル
検証は独立したシグナル間のトライアンギュレーションによって行われる。モデルのアウトプットは、より広なベーカリー価値トレンド、包装済み焼き菓子の貿易フロー、チャネル別の観察された価格帯などの関連指標と照合される。外れ値はフラグが立てられ、単位または通貨のタイミング問題について再確認され、承認前に内部で議論されることで、国別・製品タイプ別の回避可能な分散が低減される。
レポートは年次サイクルで更新される。強化義務の変更、大規模な価格ショック、または大型の生産能力拡大など、重要なイベントが発生した場合には中間更新が実施される。納品前に最終的なアナリストパスが完了し、数値と前提条件が利用可能な最新情報を反映するようにされる。
Mordor Intelligenceの中東・アフリカ強化ベーカリー製品市場推計と他の公表推計との比較
当地域の強化ベーカリーに関する公表市場規模は、期間が類似して見える場合でも大きく異なることがある。これは多くの場合、強化という用語の不一致な使用と、調査間の国別カバレッジの違いによるものである。また、各出版社が価格設定、チャネルミックスをどのように扱うか、および価値が小売販売価格でカウントされかメーカー収益に近い形でカウントされるかの違いからも生じる。
ベンチマーク表は、一部の狭い推計よりもはるかに高い2025年の値を示している。Mordor Intelligenceのモデルでは、カウントは中東・アフリカ全域での完成品強化ベーカリー製品の販売に従っている(プレミックス原材料や別個のインプット市場としてカウントされる小麦粉強化プログラムは除く)。国別合計は、観察されたベーカリー消費パターンと現実的なチャネル価格帯に整合されている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5.41 ビリオン 米ドル(2025年) | |
| 業界レポートA | 3.42 ビリオン 米ドル(2025年) | 多くの場合、包装済み強化カテゴリーのみに傾いた狭い定義に基づいており、伝統的なチャネルを通じて販売される非包装パンを過小評価する可能性があり、国別調整なしに単一の地域価格前提を適用している可能性がある。 |
| 地域コンサルタントB | 1.80 ビリオン 米ドル(2026年) | 開始年が遅く、強化の主な境界として小麦粉の義務的強化を扱う傾向があり、ブランド強化ベーカリーインからの価値を見逃す可能性があり、チャネルチェックが限定的な積極的な成長目標に依存している可能性がある。 |
全体として、この差異は主に強化ベーカリーと隣接する栄養プログラムとして何がカウントされるかの違い、および異なるチャネル構造を持つ国間での価格換算方法の違いによって説明される。消費シグナル、強化普及率、チャネル別価格帯に対してステップを追跡可能に保つことで、最終的な数値は再現しやすく、意思決定時のプレッシャーテストが容易になる。
レポートで回答される主要な質問
中東・アフリカにおける強化ベーカリー製品市場の現在の規模はどのくらいですか?
強化ベーカリー製品市場規模は2026年に56.8億USDであり、2031年までに72.4億USDに達する予測です。
最大のシェアを持つ製品カテゴリーはどれですか?
強化パンはエジプトとサウジアラビアにおける義務的な小麦粉強化プログラムにより、2025年の売上の52.09%を占めています。
最も成長の速い市場はどの国ですか?
トルコは1人当たりのパン消費量の高さと健康志向の消費者に支えられ、2031年までのCAGR 5.88%で最も速い成長をリードしています。
強化ベーカリー販売においてオンライン小売はどの程度重要ですか?
オンライン小売はTalabatやNoonなどのプラットフォームが15分配送を提供する中、2031年までのCAGR 6.14%で最も速く拡大するチャネルです。