
中東・アフリカサイバーセキュリティ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 3.27 十億米ドル |
| 市場規模 (2026) | 3.67 十億米ドル |
| 市場規模 (2031) | 6.54 十億米ドル |
| 成長率 (2026 - 2031) | 12.23 % |
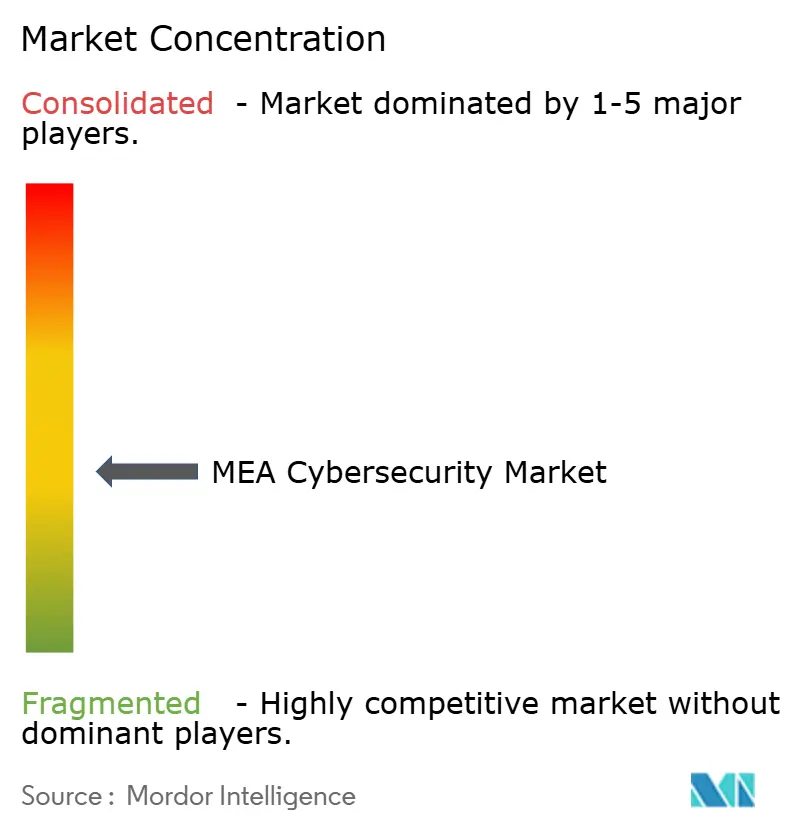
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカサイバーセキュリティ市場分析
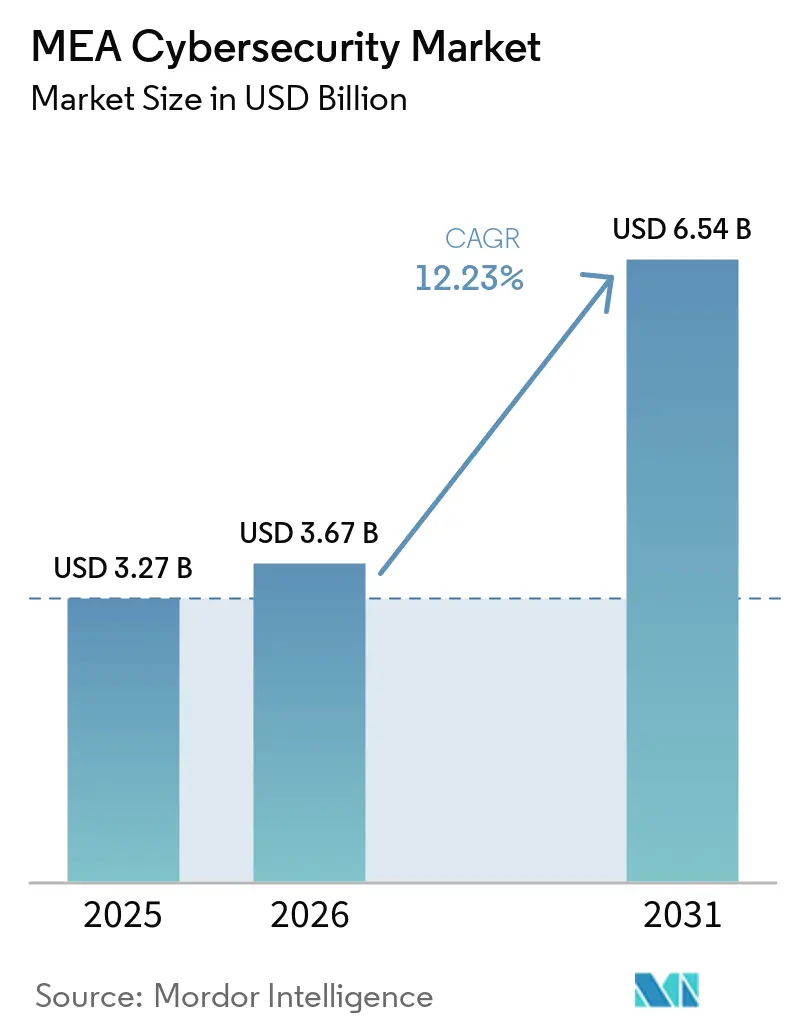
MEA サイバーセキュリティ市場規模は、2025年の32.7 ビリオン 米ドルから2026年には36.7 ビリオン 米ドルに増加し、2031年には65.4 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 12.23%で成長する見込みです。湾岸協力会議(GCC)全域における急速なソブリンクラウドの展開、地域の石油・ガス資産に対する運用技術(OT)脅威の増大、サブサハラアフリカにおけるモバイルマネーの爆発的な普及が相まって、セキュリティ支出の増加を牽引しています。Expo 2030やNEOMなどのメガイベントパイプラインが重要な国家インフラの強化を促進する一方、組織がゼロトラストアーキテクチャに向けて近代化を進める中、クラウド型セキュリティが普及しています。深刻な人材不足と断片化したデータ保護法による並行したコスト圧力が、中東・アフリカのサイバーセキュリティ市場においてマネージドセキュリティサービスプロバイダーが市場シェアを獲得する機会を生み出しています。
レポートの主要ポイント
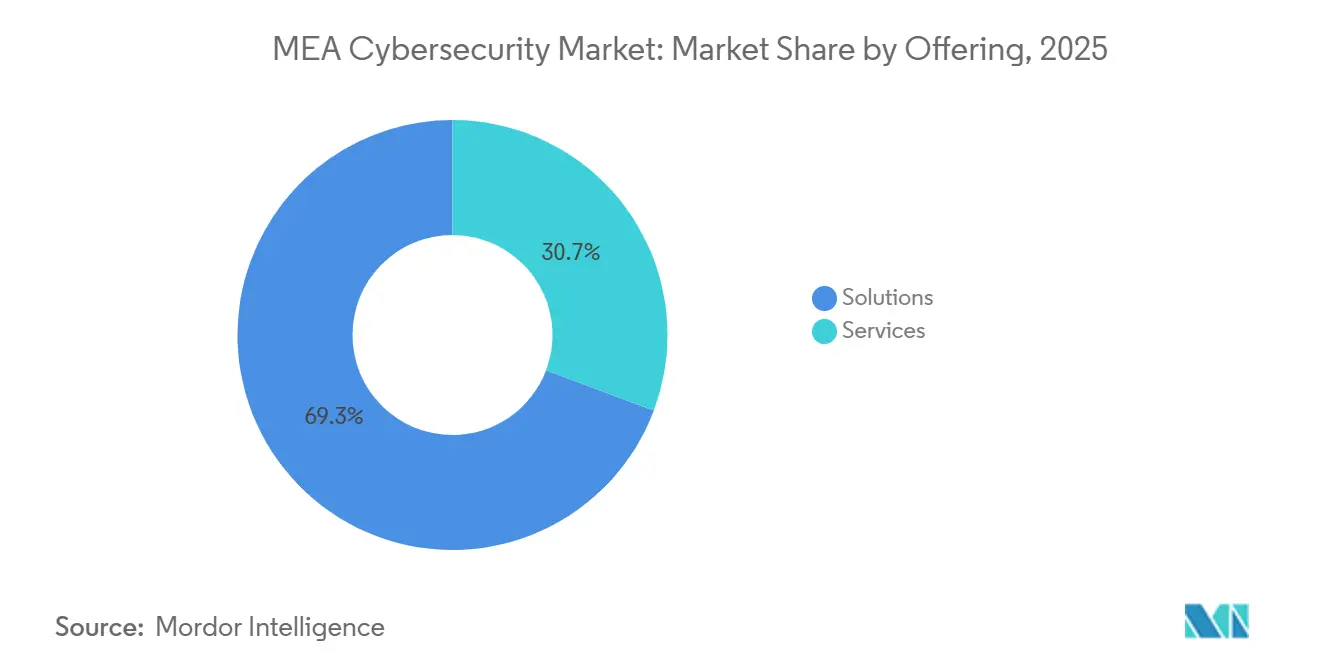
- 提供内容別では、中東・アフリカのサイバーセキュリティ市場においてソリューションが占めるシェアは2025年に69.28%に達すると予測される一方、サービスは2031年にかけてCAGR 14.68%で拡大する見込みです。
- 展開形態別では、クラウドが2025年の中東・アフリカのサイバーセキュリティ市場において57.61%のシェアを占め、クラウド型セキュリティはCAGR 15.43%で成長する見通しです。
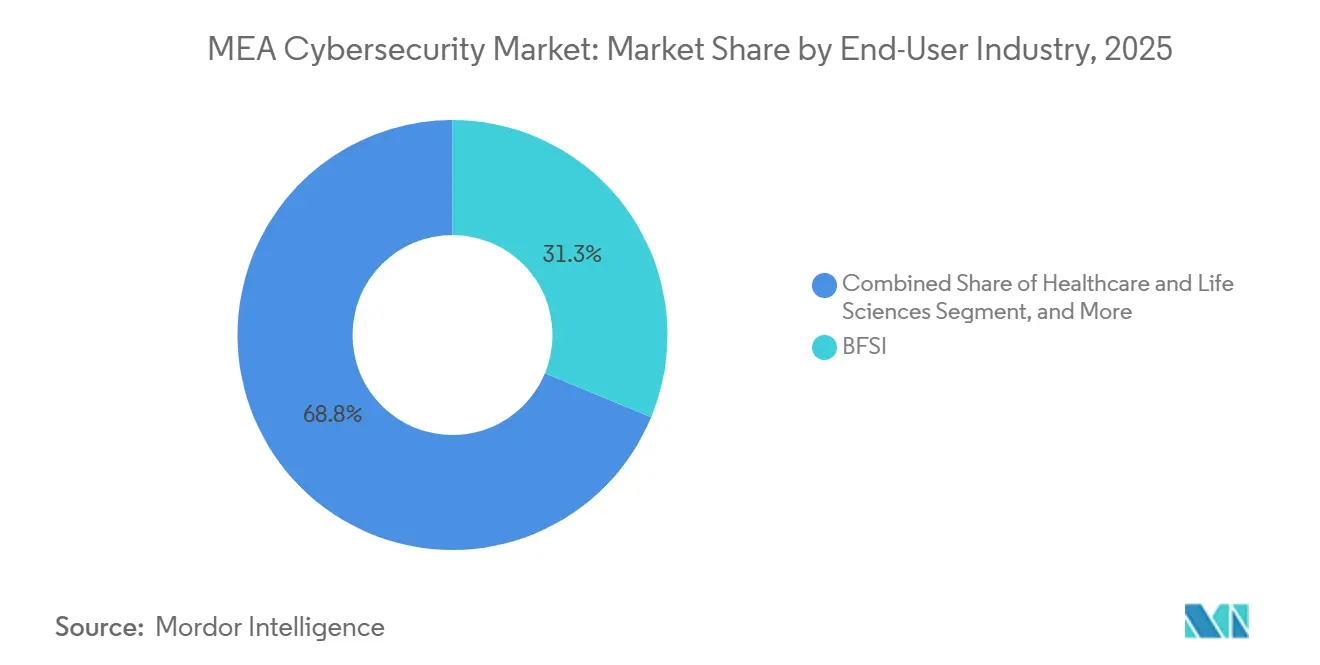
- エンドユーザー業種別では、銀行・金融サービス・保険(BFSI)が2025年に31.25%の収益シェアでトップとなり、ヘルスケア・ライフサイエンス産業は2031年にかけてCAGR 15.02%で成長しています。
- 企業規模別では、大企業が2025年の支出の67.45%を占め、中小企業(SME)セグメントは2031年にかけてCAGR 14.36%で加速しています。
- 国別では、サウジアラビアが2025年に24.81%のシェアを維持し、ナイジェリアは2031年にかけてCAGR 16.42%で最も速い成長が予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| GCC全域におけるソブリンクラウドおよびデータ居住要件がSOC投資を加速 | +2.1% | GCC諸国 | 中期(2〜4年) |
| KSAおよびUAEにおけるデジタルバンキングライセンスの急速な発行がコンプライアンス主導のセキュリティ支出を促進 | +1.8% | サウジアラビア、UAE | 短期(2年以内) |
| 石油・ガス資産に対するOTサイバー攻撃の激化がICS/SCADAセキュリティの普及を牽引 | +1.6% | 中東、北アフリカ | 中期(2〜4年) |
| サブサハラアフリカにおけるモバイルマネーの爆発的普及がエンドポイントおよび不正防止対策を必要とする | +2.3% | サブサハラアフリカ | 長期(4年以上) |
| メガイベントパイプライン(Expo 2030、NEOM、ドバイエアショー)が重要インフラの強化を加速 | +1.4% | UAE、サウジアラビア | 短期(2年以内) |
| 新たな国家サイバー規制(NCA ECC、UAE NESA、エジプトデータ保護法)が脅威インテリジェンス共有を義務化 | +1.9% | GCC、北アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
GCC全域におけるソブリンクラウドおよびデータ居住要件がSOC投資を加速
サウジアラビアの必須サイバーセキュリティ管理策2024およびUAE国家IoTセキュリティポリシーに基づく義務規定により、組織は国内でデータを処理することが求められ、企業および公共部門の組織がローカルセキュリティオペレーションセンターへの投資と国内サイバーセキュリティ人材パイプラインの育成を促進しました。[1]カタールの国家サイバーセキュリティ戦略2024-2030はこの地域的な転換をさらに強化し、同国は2027年までに110 ビリオン 米ドルの市場価値を目標とし、深刻な人材不足と運用能力のギャップに対処するためマネージドセキュリティサービスを優先しています。これらの規制・戦略的イニシアチブにより、GCC全域でローカライズされた監視、インシデント対応、脅威インテリジェンス、コンプライアンス主導のサイバーセキュリティ能力に対する需要が高まりました。その結果、ローカルSOCの構築とマネージドセキュリティサービスの採用は、中東・アフリカのサイバーセキュリティ市場における長期的成長の主要な貢献要因であり続けると予測されています。
KSAおよびUAEにおけるデジタルバンキングライセンスの急速な発行がコンプライアンス主導のセキュリティ支出を促進
サウジアラビアのサイバーセキュリティ規制サンドボックスプログラムおよびUAEの個人データ保護法により、デジタルバンクはローンチ前に堅牢なリスク管理フレームワークを構築することが求められました。2025年には、KSAおよびUAEにおけるデジタルバンキングライセンスの急速な発行により、銀行およびフィンテック主導の参入企業が厳格なコンプライアンス、データ保護、および業務レジリエンス要件を満たす必要性が高まりました。中央銀行から商務省に至る複数の規制チェックポイントにより、サイバーセキュリティ管理策の継続的な監査、文書化、および検証が求められました。これらの要件により、コンサルティングサービス、サードパーティリスク評価、侵入テスト、ガバナンス・コンプライアンスツール、およびセキュリティ自動化プラットフォームへの需要が高まりました。ライセンス申請が増加するにつれ、コンプライアンス主導のサイバーセキュリティ投資が中東・アフリカのサイバーセキュリティ市場の成長を引き続き支えています。
石油・ガス資産に対するOTサイバー攻撃の激化がICS/SCADAセキュリティの普及を牽引
中東・アフリカ全域のエネルギー事業者は、特に製油所の制御ネットワークを標的とした運用技術環境に対するますます高度なサイバーキャンペーンを経験しており、侵入が成功した場合、生産の中断、安全性の侵害、資産の信頼性への影響が生じる可能性があります。Dragosと共同で開発されたサウジアラムコのOTセキュリティアカデミーは、特化した産業制御システム保護の強化と、セクター固有のサイバーセキュリティリスクに対処するための地域能力の構築に対する関心の高まりを示しています。地域の高度に相互接続されたエネルギー回廊は、エアギャップネットワーアーキテクチャ、異常検知センサー、および24時間365日対応のOT専門セキュリティオペレーションセンター(SOC)の必要性も高めており、それにより中東・アフリカのサイバーセキュリティ市場全体で高度なサイバーセキュリティソリューションへの需要が強化されています。
サブサハラアフリカにおけるモバイルマネーの爆発的普及がエンドポイントおよび不正防止対策を必要とする
サブサハラアフリカにおけるモバイルマネー取引は記録的な水準に達しましたが、デジタル金融サービスの急速な拡大はサイバー犯罪へのエクスポージャーも増大させ、1.4 ビリオン 米ドルの損失をもたらしました。SIMスワッピングおよびソーシャルエンジニアリング戦術がこれらの損失の主要な要因であり続け、より強固な本人確認、取引監視、およびエンドポイントセキュリティ管理策の必要性が浮き彫りになりました。これを受け、ナイジェリアおよびケニアの中央銀行は、金融サービスプロバイダーに多要素認証、リアルタイム不正分析、および安全なエージェントネットワークの実装を義務付ける必須サイバーセキュリティフレームワークを導入しました。モバイルマネープラットフォームが未サービス人口全体の金融包摂を引き続き支援する中、エンドポイントおよび不正管理ベンダーは中東・アフリカのサイバーセキュリティ市場でシェアを拡大しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| サイバーセキュリティ人材の深刻な不足がサービスコストを押し上げる | -1.8% | GCCおよびアフリカ | 長期(4年以上) |
| アフリカ諸国における断片化したデータ保護法がコンプライアンスの複雑性を高める | -1.2% | サブサハラアフリカ | 中期(2〜4年) |
| アフリカの中小企業における予算制約がセキュリティよりも基本的なデジタル化を優先させる | -1.4% | サブサハラアフリカ | 中期(2〜4年) |
| セキュリティアプライアンスの輸入依存が地政学的なサプライチェーン混乱にさらされる | -0.9% | 中東、北アフリカ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
サイバーセキュリティ人材の深刻な不足がサービスコストを押し上げる
カタールでは人口10万人あたり434.09件のサイバーセキュリティ職が記録されていますが、需要は依然として供給を大幅に上回っており、中東・アフリカ全域におけるサイバーセキュリティ人材ギャップの規模を示しています。この不足は、脅威監視、インシデント対応、脆弱性評価、コンプライアンス管理、セキュリティアーキテクチャなどの重要機能を管理する熟練した専門家を求める組織に持続的な圧力をかけています。多くの場合、企業はこれらの機能をマネージドセキュリティサービスプロバイダーや専門コンサルタントにアウトソーシングせざるを得ず、人件費、サービス料、およびプロジェクト全体の実装コストが増加します。コスト面での影響は、一般的に大規模組織よりも予算が限られ財務的な柔軟性が低い中堅企業において特に顕著です。その結果、これらの企業は高度なサイバーセキュリティソリューションの導入に遅れが生じたり、支出を抑制するために実装計画を縮小せざるを得ない場合があります。この状況は地域全体での採用率を抑制し、熟練した専門家の慢性的な不足はサイバーセキュリティ能力の拡大に対する構造的な障壁であり続けています。デジタルトランスフォーメーションの取り組みにおける強い勢いにもかかわらず、サイバーセキュリティ人材の深刻な不足は市場全体の成長を制約すると予測されています。
アフリカ諸国における断片化したデータ保護法がコンプライアンスの複雑性を高める
カメルーン、ナイジェリア、エジプトはそれぞれ異なるプライバシーおよびデータ保護法規に従っており、多国籍サービスプロバイダーは各管轄区域に対して個別のコンプライアンスフレームワークを維持することが求められています。侵害通知のタイムライン、報告義務、執行慣行、および罰則構造の違いが監査業務を増加させ、規制計画をより複雑にしています。また、企業が内部管理策、文書化、ベンダー管理慣行、およびインシデント対応プロセスを国固有の要件に合わせる必要があるため、これらの違いはプロジェクトのリードタイムも延長させます。多くの組織は、規制リスクを軽減するためにアフリカ事業全体に最も厳格なコンプライアンス管理策を適用する最高基準アプローチを採用しています。しかし、このアプローチは実装コストを増加させ、運用の複雑性を加えるとともに、中東・アフリカのサイバーセキュリティ市場への参入や拡大を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:
ソリューションがサービスを上回るも勢いはシフトソリューションは、組織がエンドポイント、ネットワーク、クラウドセキュリティスイートを一括調達したことにより、2025年の収益の69.28%を占めました。この優位性は、重要な環境においてオンプレミスアプライアンスを依然として好む大企業の購買力を示しています。AIを活用した脅威検知における継続的なイノベーションがソリューション支出を強化しており、SentinelOneはシャドーAI資産を防御するためのセキュリティポスチャー管理を追加しています。[2]それでも中東・アフリカのサイバーセキュリティ市場はマネージドサービスへの需要の高まりを示しており、深刻な人材不足とコンプライアンス負担に牽引されたCAGR 14.68%の見通しに表れています。
インテグレーターがソブリンクラウド環境全体にわたって複雑なハイブリッドアーキテクチャを調整するにつれ、プロフェッショナルサービスが成長しています。特に中小企業は、予測可能な料金体系で監視、インシデント対応、規制報告をバンドルするLiquid C2などのSOCサービスとしての提供に引き寄せられています。このシフトは中東・アフリカのサイバーセキュリティ産業内でシェアを再配分する一方、大規模な刷新プロジェクト向けのソリューション販売を維持しています。
展開モード別:
クラウドの勢いがオンプレミスのリードに迫る中東・アフリカのサイバーセキュリティ市場では、クラウド展開が優勢であり、2025年の市場シェアの57.61%を占めました。このリーダーシップは、スケーラビリティ、業務レジリエンス、規制コンプライアンス、安全なデジタルサービス提供が引き続き重要な優先事項であるBFSI、政府、エネルギーなどの主要産業全体でのクラウドコンピューティングの採用加速を反映しています。企業は、国家デジタルトランスフォーメーション戦略を支援し、地域のデータ保護義務に準拠するために、ワークロード、アプリケーション、データ環境をクラウドに移行することを増加させています。クラウドワークロード保護、アイデンティティガバナンス、セキュアアクセス管理、ゼロトラストフレームワークへの需要高まりが、地域全体のハイブリッドおよびマルチクラウドエコシステムの保護におけるクラウド展開の中心的な役割をさらに強化しています。
クラウド型セキュリティは2031年にかけてCAGR 15.43%を記録すると予測されており、MEA市場において最も成長の速い展開形態となっています。スマートシティプロジェクト、5Gプライベートネットワーク、石油・ガスおよび通信セクター全体のデジタル化イニシアチブへの投資がこの成長を牽引しています。組織は、分散したIT環境全体で脅威の可視性を向上させ、インシデント対応を自動化し、コンプライアンスを強化するためにクラウドネイティブセキュリティツールを優先しています。中小企業もクラウド採用を加速させており、サイバーセキュリティスキル不足への対処、運用の複雑性の軽減、および進化する規制への準拠のためにマネージドセキュリティサービスに依存しています。ハイパースケーラーおよび地域プロバイダーがAI対応の検知、自動化、高度なセキュリティ管理策をクラウドプラットフォームに統合するにつれ、クラウドセキュリティはMEAのサイバーセキュリティランドスケープの礎石であり続け、多様な産業全体でレジリエンス、事業継続性、イノベーションを支援すると予測されています。
エンドユーザー産業別:
BFSIがリードを維持、ヘルスケアが急成長銀行・金融サービス・保険(BFSI)機関は、厳格な健全性監督、規制当局による監視の強化、および決済詐欺インシデントの継続的な増加に支えられ、2025年の支出の31.25%を占めました。サウジアラビアおよびUAEにおける新たなデジタルバンキングライセンス発行ラウンドにより、ISO 27001に準拠した管理策が求められ、機関はアイデンティティ管理、不正防止、データ損失防止モジュール全体でセキュリティ予算を統合することを促されました。一方、接続された医療機器の展開拡大が攻撃対象領域を拡大し、より強固なサイバーセキュリティ管理策の必要性が高まったことから、ヘルスケア・ライフサイエンスの支出はCAGR 15.02%で増加しました。学術コンソーシアムの研究により、病院のIoTフリート全体でマルウェアおよびランサムウェアのリスクが文書化され、臨床環境、接続インフラ、および機密患者データを保護する必要性が強調されました。
政府、エネルギー、製造セクターは、組織が重要インフラ、産業制御システム、および業務継続性の保護に注力する中、OT中心の防御への需要を維持しました。小売・eコマース企業は、オンライン取引の増加とデジタル決済の普及に伴い、決済ゲートウェイセキュリティを優先しました。通信キャリアは、ネットワークレジリエンスを強化し、セキュリティ主導のサービス提供を拡大するために、バックエンドの強化とマネージドセキュリティ再販プログラムに投資しました。これらの多様化した需要ドライバーが中東・アフリカのサイバーセキュリティ市場のレジリエンスを強化しました。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:
中小企業の採がギャップを縮小大企業は2025年の支出の67.45%を占めた一方、中小企業は最も速い成長軌道を示し、CAGR 14.36%を記録しました。サイバー攻撃は南アフリカの中小企業を43%のインシデントで標的とし、侵害あたりの平均損失は254,445 米ドルに達しました。このエクスポージャーにより、中小企業はコスト効率が高くスケーラブルなサイバーセキュリティソリューションを優先するようになりました。マネージドサービスカタログ、オープンソースSIEM、サブスクリプションベースのエンドポイントスイートが参入障壁を低下させ、中小企業が内部人員を拡大することなく規制基準を満たすことを可能にしました。
予算配分も増加しました。企業は今後2年間で年間セキュリティ予算を9%引き上げる計画を立てており、中東・アフリカのサイバーセキュリティ市場が既存の大企業顧客を超えて拡大し続けていることを示しています。このシフトは、柔軟で手頃な価格のコンプライアンス対応セキュリティソリューションを求める小規模組織からの幅広い需要を反映しています。スケーラブルなライセンスと消費ベースの価格設定が、潜在的な中小企業需要を解放するための鍵であり続けています。
地域分析
サウジアラビア サイバーセキュリティ市場
サウジアラビアは、2025年に24.81%を占め、中東・アフリカのサイバーセキュリティ市場において最大のシェアを維持すると予測されています。ビジョン2030イニシアチブは、NEOMのDataVolt AIファクトリーやその他の大規模デジタルトランスフォーメーションプログラムなどのメガプロジェクトへの資金提供を通じて、このリーダーシップを支えています。[3] これらのプロジェクトは国内のデータ処理能力を拡大し、セキュリティ要件を高めることで、クラウドセキュリティ、アイデンティティガバナンス、ゼロトラストフレームワークにおける高度なソリューションへの需要を牽引ています。同国の強固な規制環境と政府主導の投資は、サウジアラビアをサイバーセキュリティのイノベーションと普及における地域の中核ハブとして位置づけています。
ナイジェリア サイバーセキュリティ市場
ナイジェリアは2031年までCAGR 16.42%で拡大し、最も成長の速い市場になると予測されています。中央銀行のリスクベースのガイドラインは、金融機関にサイバーセキュリティ態勢の強化を求めることで成長を促進しています。通信およびfintech分野におけるデジタル普及の進展も市場拡大を後押ししています。同国のモバイルマネーエコシステムの成長とサイバー攻撃へのエクスポージャーの増大が、マネージドセキュリティサービスおよびAI駆動型検知プラットフォームへの投資を加速させています。ナイジェリアの力強い成長軌道は、アフリカのデジタル経済における機会を求めるベンダーにとって重要な市場として同国を位置づけています。
より広範なMEA市場
この2つの主要市場を超えて、MEA地域のその他の地域も市場の軌道に影響を与えています。UAEは、MENAリージョン全体AED 180億(49.0億米ドル)のサイバーセキュリティ市場価値を目標に、ソブリンクラウドの導入と人材育成に引き続き多大な投資を行っています。南アフリカは商業的な普及をリードしていますが、大多数の企業が適切なプロトコルを欠いているため、依然として大きなホワイトスペースに直面しています。ケニア、エジプト、ガーナなどの国々は、注目度の高いサイバーインシデントを受けてキャパシティビルディングの取り組みを強化しており、カタールやバーレーンなどの湾岸小国は地域のサイバーセキュリティ戦略との整合を図っています。この地理的多様性は、二重の市場ダイナミクスを反映しています。すなわち、成熟した中東経済が大規模プロジェクトを牽引する一方、アフリカ諸国は将来の成長に向けた相当規模の未開拓の機会を提供しています。
競争環境
中東・アフリカのサイバーセキュリティ市場は中程度に断片化しており、Cisco Systems Inc.、Palo Alto Networks Inc.、IBM Corporationなどのグローバル大手がHelp AGやStarLinkなどの地域専門企業と競合しています。ベンダーの統合が競争環境を形成し続けており、大規模なプラットフォームプロバイダーがポートフォリオの幅を拡大し、統合セキュリティ能力を強化し、顧客維持率を向上させるためにポイントソリューションのスタートアップを買収しています。G42が報告した2025年のCPX買収は、AIを活用した分析とマネージドサービスの規模を組み合わせることが期待されており、垂直統合がベンダーの競争上のポジショニングを強化し、進化するエンタープライズセキュリティ要件に対応するのに役立つことを示しています。
地域でのプレゼンスは、地域全体で事業を展開するサイバーセキュリティベンダーにとって引き続き重要な差別化要因です。LogRhythm | Exabeamはサウジビジョン2030との整合性を高め、同国の拡大するデジタルトランスフォーメーションイニシアチブを支援するためにリヤド本社を開設しました。[4]同様に、PureSquareは地域収益を10倍に拡大する戦略の一環として湾岸に2つのオフィスを開設しました。技術的差別化は引き続きAI、機械学習、ゼロトラストフレームワークを中心としており、企業はより積極的でスケーラブルかつレジリエントなセキュリティアーキテクチャを求めています。例えば、A10 Networksは、アプリケーション、データ、クラウド主導の運用の保護に注力するデジタルファーストの企業の優先事項に沿ったAIアプリケーションセキュリティガイドラインを発表しました。
ホワイトスペースの機会は、断片化したレガシーソリューションが依然として一般的なヘルスケア、中小企業支援、サプライチェーンセキュリティアプライアンスに集中しています。これらの分野は、コスト効率が高くコンプライアンスに準拠したローカルに適切なサイバーセキュリティソリューションを提供できるベンダーに大きな成長ポテンシャルを提供しています。サウジアラビアのCipherやアフリカ重点のDefendisなどの新興ディスラプターは、ローカルの攻撃ベクターと地域の運用環境に合わせた脅威検知プラットフォームを拡大するための資金を確保しています。競争の最前線は、規制への精通、ローカライズされたサポート、人材育成プログラムを高度な脅威分析と組み合わせるベンダーをますます優遇しており、グローバルリーダーと地域のイノベーターの両方が中東・アフリカのサイバーセキュリティ市場全体で成長を獲得できるよう位置付けています。
中東・アフリカサイバーセキュリティ産業リーダー
-
Cisco Systems Inc.
-
Dell Technologies
-
Kaspersky Lab
-
IBM Corporation
-
Check Point Software Technologies Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
MEA サイバーセキュリティ市場 このレポートでカバーされる企業
- IBM Corporation
- Cisco Systems Inc.
- Palo Alto Networks Inc.
- Fortinet Inc.
- Check Point Software Technologies Ltd.
- Trend Micro Inc.
- Broadcom (Symantec)
- Sophos Ltd.
- Kaspersky Lab
- Microsoft Corp.
- CrowdStrike Holdings Inc.
- Darktrace plc
- Rapid7 Inc.
- Mandiant
- McAfee Corp.
- Splunk Inc.
- LogRhythm Inc.
- Proofpoint Inc.
- BAE Systems Applied Intelligence
- Help AG
- StarLink DMCC
最近の産業開発事情 MEA サイバーセキュリティ市場
- 2026年4月:IBM Corporationは、攻撃者がフロンティアAIモデルを武器化し始める中、組織が新たなサイバー脅威に対処するための新たなサイバーセキュリティ対策を発表しました。同社は、攻撃者がすでにこれらのモデルを使用して攻撃ライフサイクルの各段階を加速させていると指摘しました。これらのモデルは高度な攻撃を実行するために必要な時間、コスト、専門知識を大幅に削減し、組織がサイバーレジリエンスを強化し、潜在的な事業中断に備える必要性を高めています。
- 2026年3月:Cisco Systemsのセキュリティ部門は、予測分析とコンプライアンス自動化能力を強化するためにAIセキュリティスタートアップ2社を買収しました。この買収はCisco Systemsのエンタープライズポートフォリオを強化し、大規模組織向けにより高度なAI対応セキュリティソリューションを提供する戦略を支援しました。
- 2026年3月:Palo Alto Networks Inc.はエージェント型脅威に対するAI搭載の防御機能でPrisma Cloudを拡張し、SOC自動化のためにCortex XSIAMを強化しました。この拡張はハイブリッドクラウド環境全体でAIワークロードを保護し、セキュリティチームが脅威の検知、対応、および運用効率を向上させることを支援することに焦点を当てています。
- 2026年2月:CrowdStrike Holdings Inc.はエージェント型AI脅威に対抗するために設計された自律型検知モジュールをリリースしまた。このローンチにより、Falconプラットフォームにリアルタイムの適応型防御機能が追加され、企業が新たな脅威をより効率的に特定、分析、対応できるようになりました。
中東・アフリカサイバーセキュリティ市場レポートの範囲
MEA サイバーセキュリティ市場は、組織がネットワーク、データ、重要インフラを保護するのを支援する中東・アフリカ全域の技術、ソリューション、サービスで構成されています。サイバー脅威の増大、急速なデジタルトランスフォーメーション、およびサウジアラビアのNCAフレームワーク、UAE国家サイバーセキュリティ戦略、アフリカの新興データ保護法を含む地域規制に基づくコンプライアンス要件が市場成長を牽引しています。企業はデジタルエコシステムを保護するためにクラウドセキュリティ、アイデンティティガバナンス、ゼロトラストフレームワークの展開を増加させています。重要インフラ保護、スマートシティイニシアチブ、5Gプライベートネットワークへの継続的な投資が需要をさらに強化しており、MEAをサイバーセキュリティのイノベーションとレジリエンスにおいて最も成長の速い地域の一つとして位置付けています。
中東・アフリカのサイバーセキュリティ市場は、提供内容(ソリューション〔アプリケーションセキュリティ、クラウドセキュリティ、データセキュリティ、アイデンティティアクセス管理、インフラ保護、統合リスク管理、ネットワークセキュリティ、エンドポイントセキュリティ〕、サービス〔プロフェッショナルサービス、マネージドサービス〕)、展開形態(オンプレミス、クラウド)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、ヘルスケア・ライフサイエンス、ITおよび通信、政府・公共行政、小売・eコマース、エネルギー・ユーティリティ、産業製造、その他のエンドユーザー産業)、組織規模(中小企業(SME)、大企業)、国別(中東〔サウジアラビア、アラブ首長国連邦、カタール、バーレーン、クウェート、その他の中東〕、アフリカ〔南アフリカ、エジプト、ナイジェリア、その他のアフリカ〕)にセグメント化されています。市場規模および予測は、米ドル建ての金額ベースで提供されています。
セグメンテーション概要
| ソリューション | アプリケーションセキュリティ |
| クラウドセキュリティ | |
| データセキュリティ | |
| アイデンティティおよびアクセス管理 | |
| インフラ保護 | |
| 統合リスク管理 | |
| ネットワークセキュリティ機器 | |
| エンドポイントセキュリティ | |
| その他のサービス | |
| サービス | プロフェッショナルサービス |
| マネージドサービス |
| オンプレミス |
| クラウド |
| BFSI |
| ヘルスケア |
| ITおよびテレコム |
| 産業・防衛 |
| 製造 |
| 小売・Eコマース |
| エネルギー・公益事業 |
| 製造 |
| その他 |
| 中小企業(SME) |
| 大企業 |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| バーレーン | |
| クウェート | |
| オマーン | |
| イスラエル | |
| トルコ | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| ケニア | |
| モロッコ | |
| アフリカその他 |
| 提供内容別 | ソリューション | アプリケーションセキュリティ |
| クラウドセキュリティ | ||
| データセキュリティ | ||
| アイデンティティおよびアクセス管理 | ||
| インフラ保護 | ||
| 統合リスク管理 | ||
| ネットワークセキュリティ機器 | ||
| エンドポイントセキュリティ | ||
| その他のサービス | ||
| サービス | プロフェッショナルサービス | |
| マネージドサービス | ||
| 展開モード別 | オンプレミス | |
| クラウド | ||
| エンドユーザー業種別 | BFSI | |
| ヘルスケア | ||
| ITおよびテレコム | ||
| 産業・防衛 | ||
| 製造 | ||
| 小売・Eコマース | ||
| エネルギー・公益事業 | ||
| 製造 | ||
| その他 | ||
| エンドユーザー企業規模別 | 中小企業(SME) | |
| 大企業 | ||
| 地域別 | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| カタール | ||
| バーレーン | ||
| クウェート | ||
| オマーン | ||
| イスラエル | ||
| トルコ | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| ケニア | ||
| モロッコ | ||
| アフリカその他 | ||
レポートで回答された主要な質問
中東・アフリカサイバーセキュリティ市場の現在の評価額はいくらか?
MEA サイバーセキュリティ市場規模は、2025年の32.7 ビリオン 米ドルから2026年には36.7 ビリオン 米ドルに増加し、2031年には65.4 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 12.23%で成長する見込みです。
市場内で最も速く成長しているセグメントはどれか?
サービスは最も速いペースで成長し、2031年にかけてCAGR 14.68%と予測されています。
ヘルスケア・ライフサイエンスのサイバーセキュリティはなぜ急速に拡大しているのですか?
デジタルヘルスプログラムの加速とIoT医療機器の導入増加が病院をランサムウェアやマルウェアにさらし、CAGR 15.02%の見通しを支えている。
ソブリンクラウドの要件はセキュリティ支出にどのような影響を与えているか?
データ居住要件とサウジアラビア化規則が組織にローカルSOCの構築とマネージドサービスの採用を義務付け、ソリューションとサービスの需要を押し上げている。
アフリカのSMEがサイバーセキュリティ採用において直面する課題は何か?
予算制約と深刻な人材不足が内部能力構築を妨げ、SMEを保護のためのサブスクリプション型マネージドサービスへと向かわせている。