
市場概要
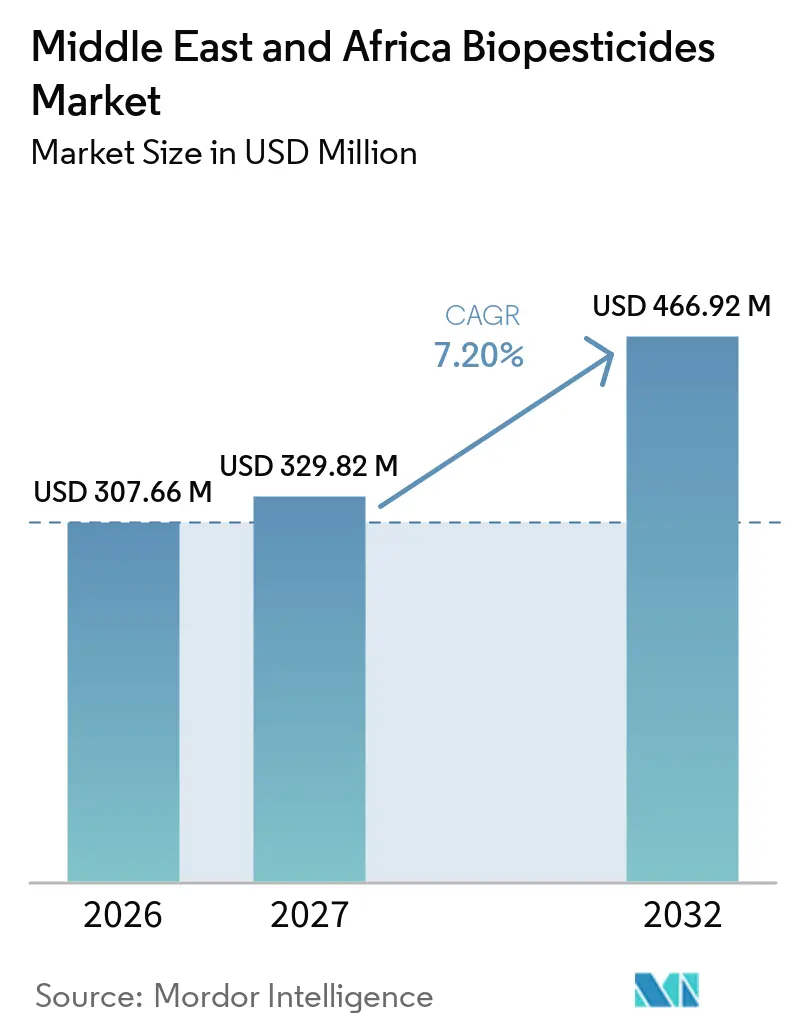
| 調査期間 | 2022 - 2032 |
|---|---|
| 基準年の市場規模 (2026) | 307.66 百万米ドル |
| 市場規模 (2027) | 329.82 百万米ドル |
| 市場規模 (2032) | 466.92 百万米ドル |
| 成長率 (2027 - 2032) | 7.20 % |
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アフリカ |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ バイオ農薬市場分析
中東・アフリカ バイオ農薬市場規模は2026年に307.66 ミリオン 米ドルと評価され、2027年の329.82 ミリオン 米ドルから2032年には466.92 ミリオン 米ドルへと、2027年から2032年にかけてCAGR 7.20%で成長する見込みです。この成長は、農薬規制の厳格化、有機農業面積の拡大、および砂漠適応型生物学的研究への継続的なソブリンファンド投資によって牽引されています。アフリカが市場をリードする一方、中東は農業近代化への投資および生物的作物保護ソリューションへの支援を背景に、最も速い成長を記録すると予測されています。産業の動向は、耐熱性カプセル化技術、ドローン対応液体製剤、および将来の製品開発に向けた微生物コレクション拡充のための戦略的買収に焦点を当てています。農家教育の改善、ヘクタール当たりコストの削減、および特に害虫抵抗性により従来の農薬が効果を失っている地域の小規模農家向けの気候耐性製剤の開発に市場ポテンシャルが存在します。
レポートの主要ポイント
- 製品タイプ別では、バイオ殺虫剤が2026年の中東・アフリカ バイオ農薬市場シェアの28.6%をリードし、バイオ除草剤は2027年から2032年にかけて最も速いCAGR 9.2%で成長すると予測されています。
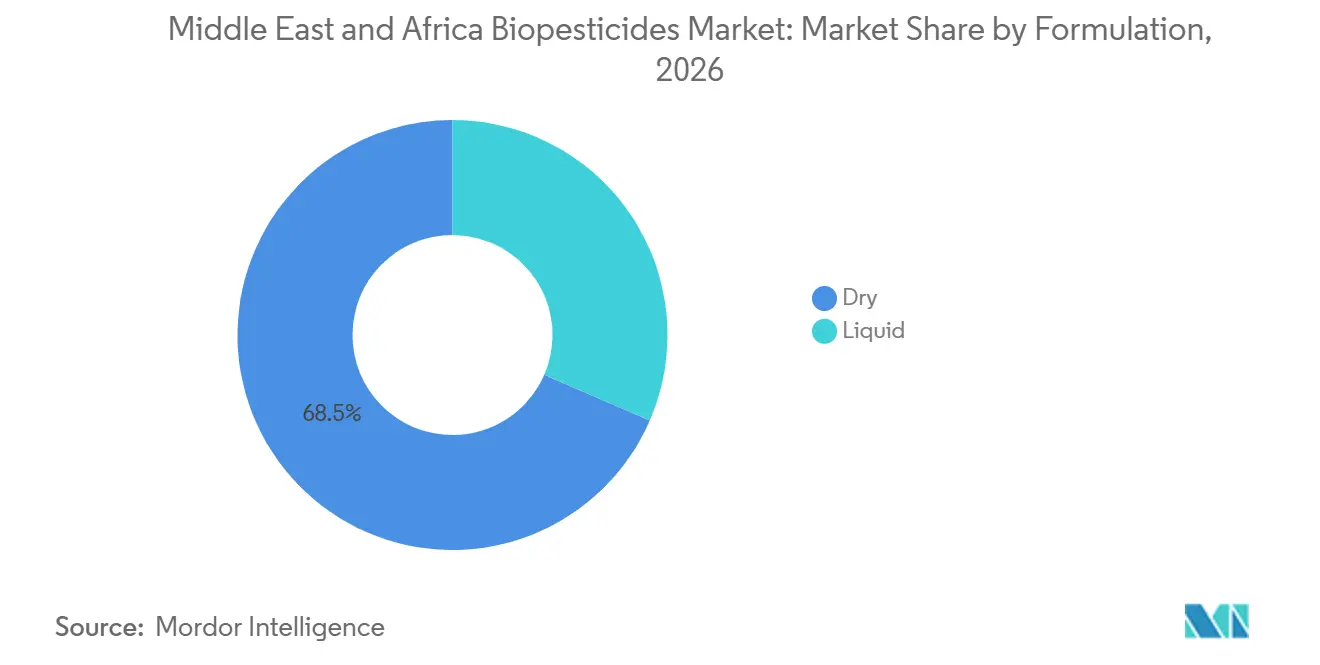
- 製剤別では、乾燥製品が2026年の中東・アフリカ バイオ農薬市場規模の68.5%を占め、液体製品は2027年から2032年にかけて最も速いCAGR 8.6%で成長すると予測されています。
- 施用方法別では、葉面散布が2026年の市場の32.3%を占め、種子処理は2027年から2032年にかけて最も速いCAGR 9.5%で成長すると予測されています。
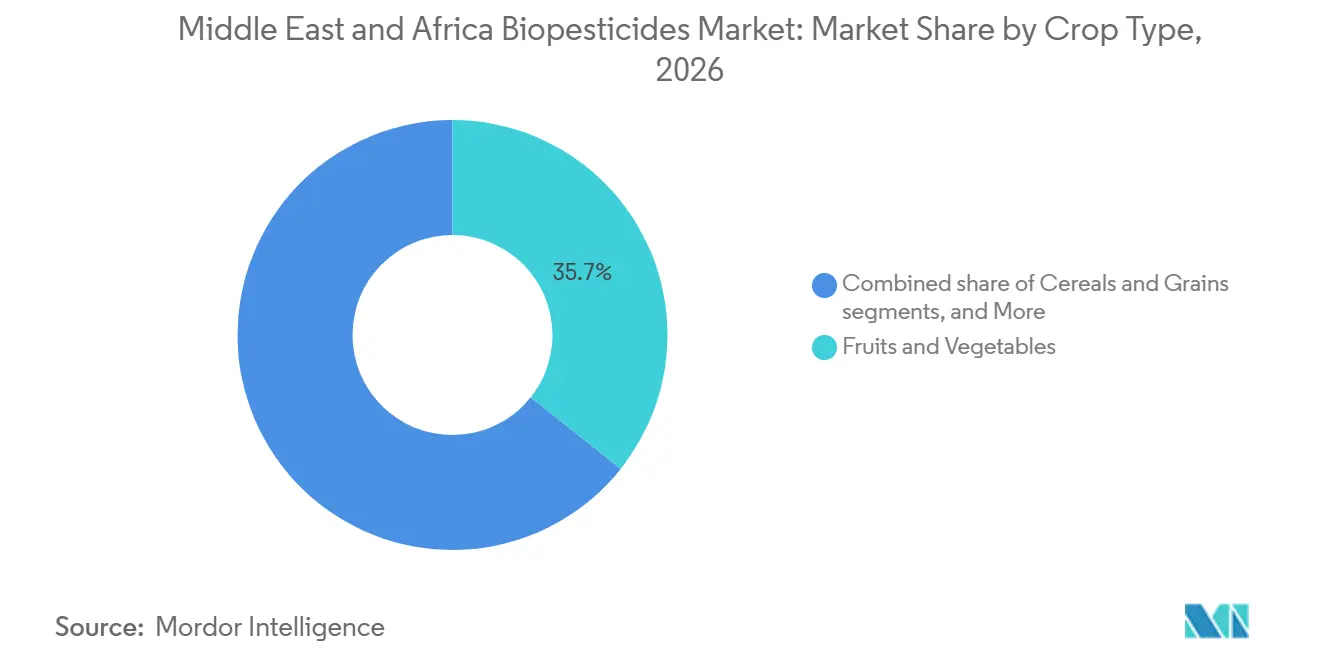
- 作物タイプ別では、果物・野菜が2026年の市場の35.7%を占め、油糧種子・豆類は2027年から2032年にかけて最も速いCAGR 8.8%で成長すると予測されています。
- 地域別では、アフリカが2026年の中東・アフリカ バイオ農薬市場の58.8%を占め、中東は2027年から2032年にかけて最も速いCAGR 7.9%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 主要合成有効成分に対する規制上の禁止 | +1.8% | 中東中核地域から北アフリカへの拡大 | 中期(2〜4年) |
| 微生物製品の迅速承認 | +1.2% | アラブ首長国連邦・サウジアラビア、エジプトへの波及 | 短期(2年以内) |
| 認証有機農地の拡大 | +1.5% | アフリカ全域、特に東アフリカの輸出回廊 | 長期(4年以上) |
| 化学農薬に対する害虫抵抗性の上昇 | +2.1% | 世界規模、綿花・ナツメヤシ産地での深刻な圧力 | 短期(2年以内) |
| ドローンを活用した精密バイオ散布の採用 | +0.8% | 湾岸協力理事会(GCC)諸国から中東・アフリカ全域の商業農場への拡大 | 中期(2〜4年) |
| 砂漠適応型生物的防除研究開発への湾岸協力会議(GCC)ソブリンファンド投資 | +0.6% | アラブ首長国連邦・サウジアラビア、技術移転の可能性あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
主要合成有効成分に対する規制上の禁止
地域全体の当局は2024年以降、高毒性の農薬を多数規制し、コンプライアンス主導で微生物製品への転換が加速しています。アラブ首長国連邦は複数の有機リン酸塩系農薬を禁止し、未承認製品を排除する統合デジタル登録制度を導入しました。チュニジアは有機認証費用の最大50%を助成しており、農場における生物農薬の利用がより現実的な選択肢となっています[1]。この規制強化は家庭用農薬にとどまらず農業用途にも及んでおり、地下水汚染と食品安全残留に関する懸念が政策変更を促しています。輸出業者は、残留農薬への適合が国境通過許可の可否を左右するようになったため、迅速に対応しています。この厳格化により旧来の有効成分の製品ライフサイクルが短縮され、生物的防除企業への研究開発予算の振り替えが加速しています。
微生物製品の迅速承認
アラブ首長国連邦のバイオテクノロジー推進計画は、バイオ投入資材に対して120日間の審査期間を優先的に設けており、合成農薬の標準的な複数年にわたる審査手続きと対照的です。サウジアラビアのビジョン2030は、アブドゥルアジーズ国王科学技術都市(King Abdulaziz City for Science and Technology)における実証試験に資金を提供し、規制上の障壁をさらに低減しています。多国籍企業は、研究・試験生産・規制業務スタッフを集約した地域ハブを通じてこの優位性を活用しています。審査の迅速化により、資金調達コストが削減され、早期収益の実現が可能となり、ニッチな微生物系スタートアップへのベンチャー投資を引き寄せています。この規制上の効率的優位性は、国際的なバイオコントロール企業がGCC地域に地域本社や製造施設を設立することを促しており、中東・アフリカ市場全体に波及する競争優位性を生み出しています。
認証有機農地の拡大
認定農産物の価格プレミアムは農家の収入を増加させ、高度なバイオ農薬の高コストを補填します。これらのプレミアムは通常、従来の作物価格を20〜30%上回り、農家に対して大きな財政的インセンティブを提供します。中東・アフリカのバイオ農薬市場の成長は規制よりも市場需要によって牽引されており、有機製品と持続可能な農業慣行に対する消費者の選好が高まっています。有機認証プロセスは厳格ではあるものの、農家がプレミアム市場へのアクセスと長期的な買い手との関係構築を可能にします。消費者の環境持続性と食品安全への意識の高まりが、この市場の安定性をさらに強化しています。
化学農薬に対する害虫抵抗性の上昇
西アフリカおよび中央アフリカ全域でコットンボールワームの個体群が複数のピレスロイド系農薬への耐性を示しており、オマーンのナツメヤシ生産者はネオニコチノイド系農薬に免疫を持つドゥバース虫の系統と闘っています。研究者は3シーズン以内に新たな農薬への耐性を記録しており、耕作者は適応を遅らせる複合作用機序を持つ生物農薬との輪番使用を余儀なくされています。農家の需要は、輸出プレミアムや害虫被害が急速に収益計算を変える作物において最高潮に達します。この耐性圧力はバイオ農薬に対して説得力のある付加価値をもたらしており、バイオ農薬は通常、複数の作用機序を用いるため、その複雑な生物学的メカニズムにより耐性が生じにくいという特徴があります。
阻害要因の影響分析*
| 阻害要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高温気候における短い貯蔵寿命 | -1.4% | 地域全体、特に砂漠地帯で深刻 | 短期(2年以内) |
| ジェネリック品と比較した高いヘクタール当たりコスト | -1.1% | アフリカ全域の価格感応度の高い小規模農家セグメント | 中期(2〜4年) |
| 農家の認知度とトレーニングのギャップ | -0.9% | 中東・アフリカ全域の農村部、特に伝統的農業地域 | 長期(4年以上) |
| 偽造バイオ農薬の不正グレーマーケット輸入 | -0.7% | 国境地域および非公式流通チャネル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高温気候における短い貯蔵寿命
最盛期には倉庫の周囲温度が45°Cを超え、販売前に微生物の生存率が著しく低下します。主要都市以外では低温輸送(コールドチェーン)の普及が限定的です。カプセル化技術の進歩により生存率は向上しますが、単位コストが上昇し、予算制約のある購入者のアクセスが制限されます。季節的な注文パターンにより廃棄物が増加し、在庫回転の遅い小規模販売業者において特に深刻です。企業はカプセル化システムや紫外線耐性担体を含む耐熱性製剤技術に多大な投資を行っていますが、これらの高度な製剤は通常、アクセス性を制限するプレミアム価格が設定されています。有効期限の制約は季節的な需要パターンに特有の課題を生み出しており、作付けシーズン間の長期保管期間を通じて製品の有効性が維持される必要があります。
ジェネリック品と比較した高いヘクタール当たりコスト
ジェネリック殺虫剤はヘクタール当たり30〜50%低い価格で提供されており、キャッシュフローが限られた農場で依然として広く使用されています。生物製品の頻繁な再施用の必要性がこのコスト差をさらに拡大させています。信用へのアクセスが限られているため、農家は農産物加工業者や輸出業者が費用を分担しない限り、生物農薬への移行が困難です。特定のバイオ農薬に必要な施用回数の多さが季節的なコストを増加させています。合成農薬と生物農薬の価格差は、原材料インフレや規制遵守コストによる合成農薬価格の上昇と、製造規模拡大によるバイオ農薬の生産効率向上により縮小しつつあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
バイオ殺虫剤は耐性圧力のなかで優位性を維持バイオ殺虫剤セグメントは、コットンボールワーム、ハモグリムシ、ドゥバスカイガラムシの積極的な発生に農家が直面する中、2026年の中東・アフリカ バイオ農薬市場シェアの28.6%を占めました。バチルス・チューリンゲンシスおよびボーベリア・バッシアーナ製品は、反復試験が迅速な防除効果を証明しているため、農家の信頼を維持しています。
バイオ除草剤は、除草剤耐性のヒユ属雑草およびライグラスが穀物産地に広がる中、2027年から2032年にかけて最も速いCAGR 9.2%で成長すると予測されています。研究開発は、乾燥条件下で種子の生存能力を抑制するアレロパシー性菌類を標的としています。バイオ殺線虫剤の普及はより緩やかですが、施設園芸において依然として不可欠であり、バイオ殺菌剤は合成殺菌剤の制限が強化される中、柑橘類の収穫後品質を確保しています。広範な害虫変異により代替障壁は低く維持されています。多国籍企業は昆虫タンパク質と植物性オイルを共製剤化し、より広いスペクトラムを実現しています。スタートアップ企業は遺伝子編集技術をライセンス供与して昆虫の解毒経路をサイレンシングし、製品パイプラインを今後の抵抗性管理ガイドラインに合わせています。
製剤タイプ別:
乾燥製品が規模をリードし、液状製品が加速乾燥製剤は2026年に68.5%の最大市場シェアを占めており、これは主に中東・アフリカの厳しい気候条件下での優れた安定性と貯蔵寿命性能によるものです。顆粒および粉末製剤は、液体製品を急速に劣化させる高温および湿度変動に耐えることができ、コールドチェーンインフラが不足している流通ネットワークに特に適しています。乾燥製剤の優位性は、保管条件が最適でなく製品回転が遅い遠隔農業地域で最も顕著です。水和性顆粒および水和剤は、一貫した性能と長期保管能力を重視する商業農家の間で特に支持を得ています。
液体製剤は、安定化技術の進歩および精密農業システムに対して液体が提供する優れた施用特性に牽引され、2027年から2032年にかけて最も速いCAGR 8.6%で成長すると予測されています。各社は、地域の気候的課題に対応する高度なカプセル化技術および紫外線耐性キャリアを使用した耐熱性液体製剤を開発しています。2023年11月、FMC VenturesのAgroSpheresの生分解性カプセル化技術への投資は、極端な条件下でも確実に機能する液体製剤の開発に対する業界の注力を示す好例です[2]。


注記: 個別セグメントのシェアはレポート購入後に閲覧可能
施用方法別:
葉面散布がリード、種子処理が急伸葉面散布施用は2026年に32.3%の市場シェアで支配的な地位を維持しており、これは中東・アフリカ地域全体における既存の農家の慣行および機器との高い汎用性と適合性を反映しています。葉面施用方法は、生物的防除剤の害虫への直接接触と迅速な定着を可能にし、地上部の害虫および病害圧力を標的とするバイオ殺虫剤およびバイオ殺菌剤に特に効果的です。このセグメントは、確立された散布機器の利用可能性と農家の習熟度から恩恵を受けており、専門的な施用方法と比較して採用障壁を低減しています。
種子処理は、その効率性と初期シーズン保護効果に牽引され、2027年から2032年にかけて最も速いCAGR 9.5%で成長すると予測されています。この成長は、特に初期定着保護が重要な穀物および油糧種子作物において、土壌伝染性害虫および病害防除のための生物的種子処理の採用増加を反映しています。種子処理施用は、精密な投与量管理、環境暴露の低減、および脆弱な苗立ち期における保護など、いくつかの利点を提供します。
作物タイプ別:
果物・野菜類が優位を維持し、油料種子が台頭果物・野菜は2026年に35.7%の最大市場シェアを占めており、これらの作物の高い価値と輸出市場における農薬残留物への感受性を反映しています。このセグメントの優位性は、国際市場における厳格な最大残留基準値と残留物フリー農産物に対する消費者の嗜好によって牽引されており、生物的害虫防除の採用に強い経済的インセンティブを生み出しています。GCC諸国で急速に拡大している施設農業システムは、食品安全基準を満たしながら効果的な害虫管理を維持するために生物的防除剤に大きく依存しています。2025年1月、UAEのAeroFarms AgX施設および同様の垂直農業イニシアチブは、制御環境農業における生物的害虫防除の統合を示しています。
油糧種子・豆類は、生産面積の拡大および総合的病害虫管理慣行の採用増加に牽引され、2027年から2032年にかけて最も速いCAGR 8.8%で成長すると予測されています。この成長は、輸出志向の豆類生産が国際的な有機・残留基準への準拠を必要とするエチオピアやケニアなどの国々で特に顕著です。穀物・穀類は大規模な栽培面積により相当な市場ポジションを維持していますが、価格感応度と伝統的な農業慣行により採用率は低くなっています。

注記: 個別セグメントのシェアはレポート購入後に閲覧可能
地域分析
アリカは2026年の中東・アフリカ バイオ農薬市場の58.8%を占め、最大の地理的セグメントとなっており、中東は2027年から2032年にかけて最も速いCAGR 7.9%で成長すると予測されています。アフリカの市場リーダーシップは、その広大な農業基盤と主要作物生産市場全体における生物的作物保護ソリューションへの需要によって支えられています。一方、中東の成長は農業近代化、制御環境農業および砂漠農業への投資、ならびに生物的作物保護ソリューションの採用増加によって支えられています。
アフリカの需要は現在は小規模ですが、二桁台のペースで拡大しています。ケニア、ウガンダ、タンザニアは合計で100万ヘクタールを超える認証有機農地を有しており、輸出野菜向けのバチルスおよびトリコデルマ製品への安定した需要を確保しています。中東・アフリカ バイオ農薬市場は、フランス語圏および英語圏の流通チャネルにまたがって依然として断片化しており、現地化されたラベリングおよびトレーニング資材が求められています。地域の成長軌道は、持続可能な農業への国際開発資金の増加と、長期的な農業生産性に不可欠なものとしての生物的害虫防除への認識の高まりによって支えられています。
エジプトは、その重要な輸出セクターと綿花およびトマト作物における害虫抵抗性の増大する課題を通じて、二つのサブ地域を結びつけています。SEKEMおよびエジプトバイオダイナミック協会などの組織によって支援された有機農業およびバイオダイナミック農業慣行への同国のシフトは、生物的害虫防除ソリューションへの構造的な需要を生み出しています[3]。政府は化学物質使用削減に結びついたカーボンクレジット収入を見据えており、微生物代替品のさらなる普及を促進しています。持続可能な農業を支援する政府イニシアチブは、国際的なパートナーシップおよびカーボン市場の機会と相まって、即時の害虫管理ニーズを超えた生物的害虫防除採用への複数のインセンティブを生み出しています。
競合環境
市場集中度
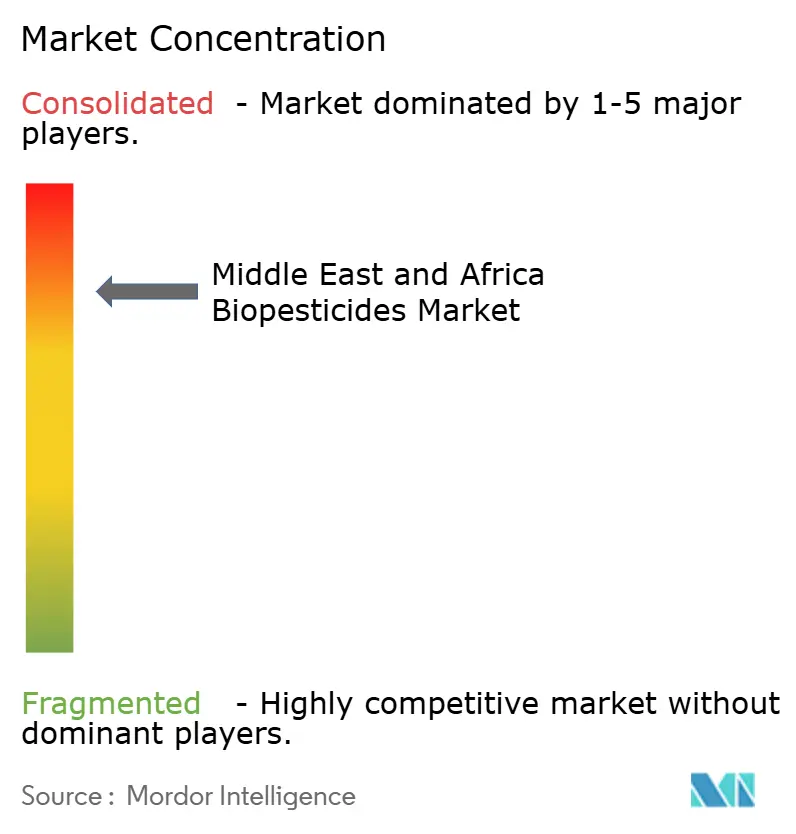
2026年、中東・アフリカ バイオ農薬市場は高い集中度を示しており、多国籍農薬企業と専門的な生物的防除企業間の戦略的買収およびパートナーシップによる統合が進んでいます。市場集中度は、Bayer AG、BASF SE、Syngenta Groupなどの既存プレーヤーが内部開発および外部パートナーシップを通じて生物製品ポートフォリオを拡大し、Koppert Biological SystemsやCertis Biologicalsなどの純粋な生物企業が地域流通ネットワークを構築する中で進化しています。
買収戦略が成長を形成しています。Certis BiologicalsはAgBiomeの一部資産を取得し、2024年8月にはRenaissance BioscienceからRNA干渉特許をライセンス供与されました。Ginkgo Bioworksは115,000株の微生物ライブラリーを購入し、発見のタイムラインを短縮しました。競争ダイナミクスは、ニッチな生物的ソリューションから主流の総合的病害虫管理製品への業界の移行を反映しており、各社は砂漠農業条件に適した気候適応型製剤および精密施用技術に多大な投資を行っています。
微生物株とデジタル農場管理プラットフォームを組み合わせた企業は、懐疑的な農家に対して投資効果を実証するデータループを確立しています。ニッチな地域プレーヤーは、砂漠土壌にすでに適応した固有微生物を単離し、近隣の流通業者にサービスを提供するための委託製造を契約することで市場空間を切り開いています。競争環境は、規制遵守能力および中東・アフリカ各国の多様な承認プロセスを乗り越える能力によってますます形成されており、確立された規制専門知識と地域市場知識を持つ企業に優位性をもたらしています。
中東・アフリカ バイオ農薬産業リーダー
-
BASF SE
-
FMC Corporation
-
Sumitomo Chemical Co. Ltd
-
Koppert Biological Systems (Koppert B.V.)
-
Bayer AG
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ バイオペスティサイド市場 このレポートでカバーされる企業
- Bayer AG
- BASF SE
- Syngenta Group
- Sumitomo Chemical Co. Ltd
- FMC Corporation
- UPL Ltd
- Novonesis A/S
- Koppert Biological Systems (Koppert B.V.)
- Isagro SpA (Gowan Company)
- Nufarm Ltd
- Certis Biologicals (Mitsui & Co., Ltd.)
- SEIPASA S.A.
- Andermatt Group AG
- T. Stanes & Company (Amalgamations Group)
最近の産業開発事情 中東・アフリカ バイオペスティサイド市場
- 2024年12月:SilalとBayer AGは、世界農業技術イノベーションサミットにおいて覚書(MoU)に署名しました。この合意はパートナーシップを延長し、持続可能な砂漠農業の開発に焦点を当てており、中東・アフリカ地域におけるバイオ農薬の採用を促進することが期待されています。この協力には、デジタル農業ソリューションの実施および中東・アフリカの条件に適した野菜種子試験の実施が含まれており、地域における生物的作物保護ソリューションへの需要を潜在的に高める可能性があります。
- 2024年8月:IPL Biologicalsは、スペインに拠点を置くAzufrera y Fertilizantes Pallarés, S.A.U.(AFEPASA)との微生物バイオ農薬のグローバル共同登録に関するパートナーシップを発表し、中東・アフリカ市場参入に特化した焦点を当て、地域輸出市場への対応を目的とした4,800万 米ドルのグジャラート施設投資計画によって支援されています。
- 2024年5月:Andermatt GroupとNovonesis A/Sはアフリカ市場に大豆接種剤製品を導入し、マメ科植物栽培システムにおける窒素固定の強化と土壌健全性の改善を通じて中東・アフリカのバイオ農薬市場を強化しました。
中東・アフリカ バイオ農薬市場レポートの範囲
バイオ農薬は、細菌、菌類、ウイルスなどの微生物を含む天然資源から派生した害虫管理剤です。合成化学物質とは異なり、一般的に生分解性で標的特異性があり、非標的生物および人間へのリスクが最小限です。これらの特性により、バイオ農薬は持続可能な農業および総合的病害虫管理(IPM)慣行に不可欠なものとなっています。
本レポートは中東・アフリカ バイオ農薬市場を対象とし、製品タイプ別(バイオ殺虫剤、バイオ殺菌剤、バイオ除草剤、バイオ殺線虫剤)、製剤別(液体、乾燥)、施用方法別(土壌処理、種子処理、葉面散布、その他の施用方法)、作物タイプ別(穀物・穀類、果物・野菜、油糧種子・豆類、芝生・観賞植物)、地域別(アフリカ、中東)にセグメント化されています。本レポートは、上記すべてのセグメントについて金額(米ドル)ベースの市場規模と予測を提供します。
セグメンテーション概要
製品タイプ別
| バイオ殺虫剤 |
| バイオ殺菌剤 |
| バイオ除草剤 |
| バイオ線虫剤 |
製剤タイプ別
| 液状 |
| 乾燥 |
施用方法別
| 土壌処理 |
| 種子処理 |
| 葉面散布 |
| その他の施用方法 |
作物タイプ別
| 穀物・雑穀類 |
| 果物・野菜類 |
| 油料種子・豆類 |
| 芝地・観賞植物 |
地域別
| アフリカ | 南アフリカ |
| ケニア | |
| ウガンダ | |
| タンザニア | |
| ナイジェリア | |
| その他のアフリカ | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| エジプト | |
| その他の中東 |
| 製品タイプ別 | バイオ殺虫剤 | |
| バイオ殺菌剤 | ||
| バイオ除草剤 | ||
| バイオ線虫剤 | ||
| 製剤タイプ別 | 液状 | |
| 乾燥 | ||
| 施用方法別 | 土壌処理 | |
| 種子処理 | ||
| 葉面散布 | ||
| その他の施用方法 | ||
| 作物タイプ別 | 穀物・雑穀類 | |
| 果物・野菜類 | ||
| 油料種子・豆類 | ||
| 芝地・観賞植物 | ||
| 地域別 | アフリカ | 南アフリカ |
| ケニア | ||
| ウガンダ | ||
| タンザニア | ||
| ナイジェリア | ||
| その他のアフリカ | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| エジプト | ||
| その他の中東 | ||
レポートで回答される主要な問い
中東・アフリカ バイオ農薬市場の現在の価値はいくらで、地域需要はどのくらいの速さで成長すると予測されていますか?
中東・アフリカ バイオ農薬市場は2026年に307.66 ミリオン 米ドルと評価され、2027年の329.82 ミリオン 米ドルから2032年には466.92 ミリオン 米ドルへと、2027年から2032年にかけてCAGR 7.20%で成長すると予測されています。
最大のシェアを持つ製品カテゴリーはどれですか?
バイオ殺虫剤が2026年に28.6%のシェアで市場をリードました。
液状製剤が注目される理由は何ですか?
液体製剤は安定化技術の進歩および精密施用システムへの適合性により支持を集めています。このセグメントは2027年から2032年にかけてCAGR 8.6%で成長すると予測されています。
生物的防除への支出が最も高い作物はどれですか?
果物・野菜は2026年に市場の35.7%を占め、これらの作物の高い価値と輸出市場における農薬残留物管理の重要性によって支えられています。
地域の主要サプライヤーはどこですか?
Bayer AG、BASF SE、Syngenta Group、Koppert Biological Systems (Koppert B.V.)、FMC CorporationおよびSumitomo Chemical Co. Ltdが、地域における主要サプライヤーです。