
マイクロLED市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.56 十億米ドル |
| 市場規模 (2031) | 2.17 十億米ドル |
| 成長率 (2026 - 2031) | 31.12 % |
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマイクロ LED市場分析
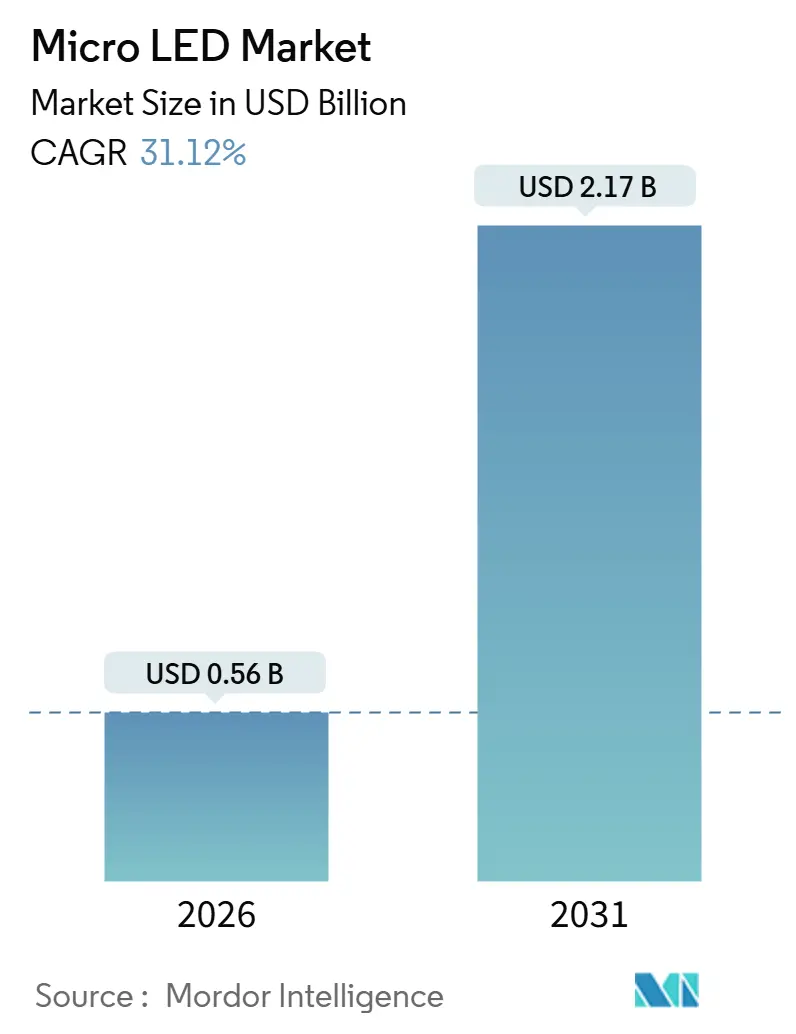
マイクロLED市場規模は2026年に5億6,000万米ドルと推定され、予測期間(2026年~2031年)においてCAGR 31.12%で成長し、2031年までに21億7,000万米ドルに達する見込みです。OLEDおよびミニLEDからマイクロスケールエピタキシーへの資本再配分の急増と、超高輝度ヘッドアップディスプレイに対する防衛調達の拡大が、この成長を支えています。台湾、中国、韓国のパイロットラインは、従来のマストランスファー歩留まりのボトルネックを解消しつつあり、量子ドットカラーコンバージョンがエピタキシャルの複雑さを軽減し、歩留まり達成までの時間を短縮しています。ウェアラブルは依然として入口となるユースケースですが、3,000PPI以上の密度が必須となるニアアイ拡張現実デバイスが収益曲線を牽引しています。透明モジュールが湾岸協力会議(GCC)諸都市および東アジアの高通行量小売通路において静的LEDビルボードに取って代わるにつれ、ファインピッチデジタルサイネージも急速に拡大しています。並行して、医療手術室およびロボット手術スイートでは、低侵襲手術中の熱放散を低減し色再現性を向上させるため、昼光下でも視認可能なマイクロLEDモニターの採用が進んでいます。
主要レポートのポイント
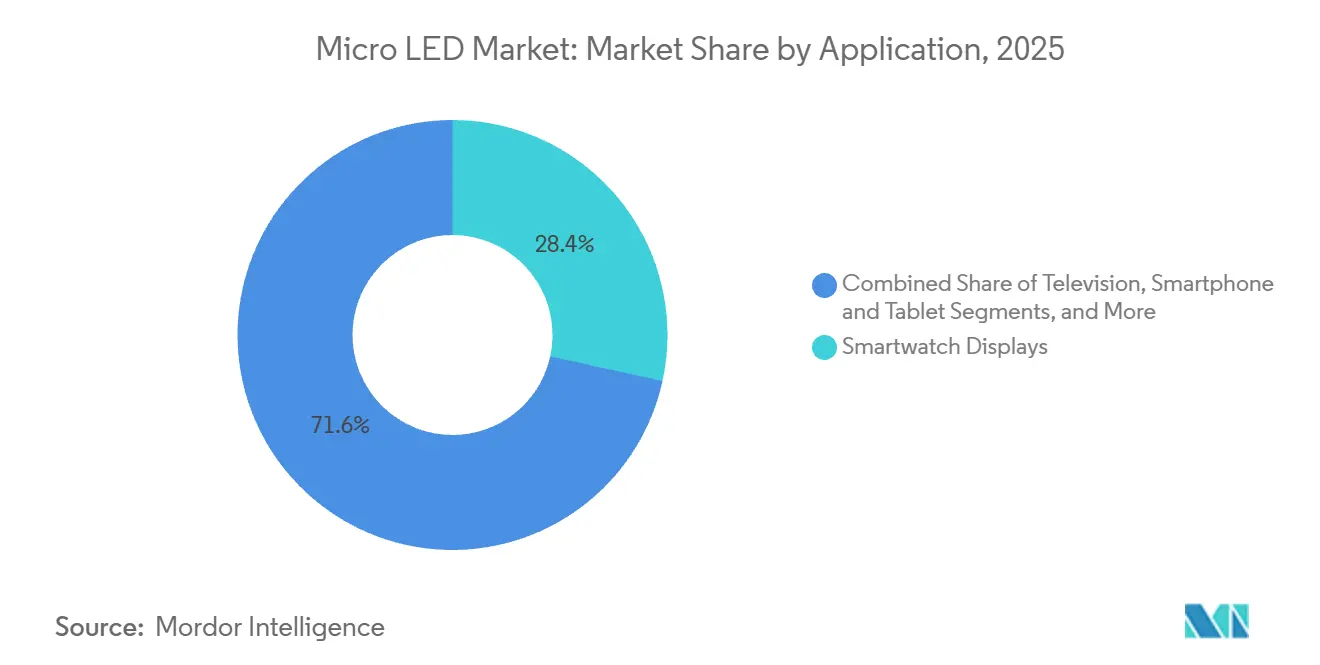
- アプリケーション別では、スマートウォッチディスプレイが2025年の収益シェアで28.43%をリードし、ニアアイデバイス(AR/VR)は2031年にかけてCAGR 32.61%で拡大する見込みです。
- 最終用途産業別では、コンシューマーエレクトロニクスが2025年のマイクロLED市場シェアの40.12%を占め、ヘルスケアセクターは2031年にかけてCAGR 33.37%で成長する見込みです。
- パネルサイズ別では、10インチ未満のパネルが2025年のマイクロLED市場規模の46.78%のシェアを占め、これらのパネルは2031年にかけてCAGR 32.83%で拡大する見込みです。
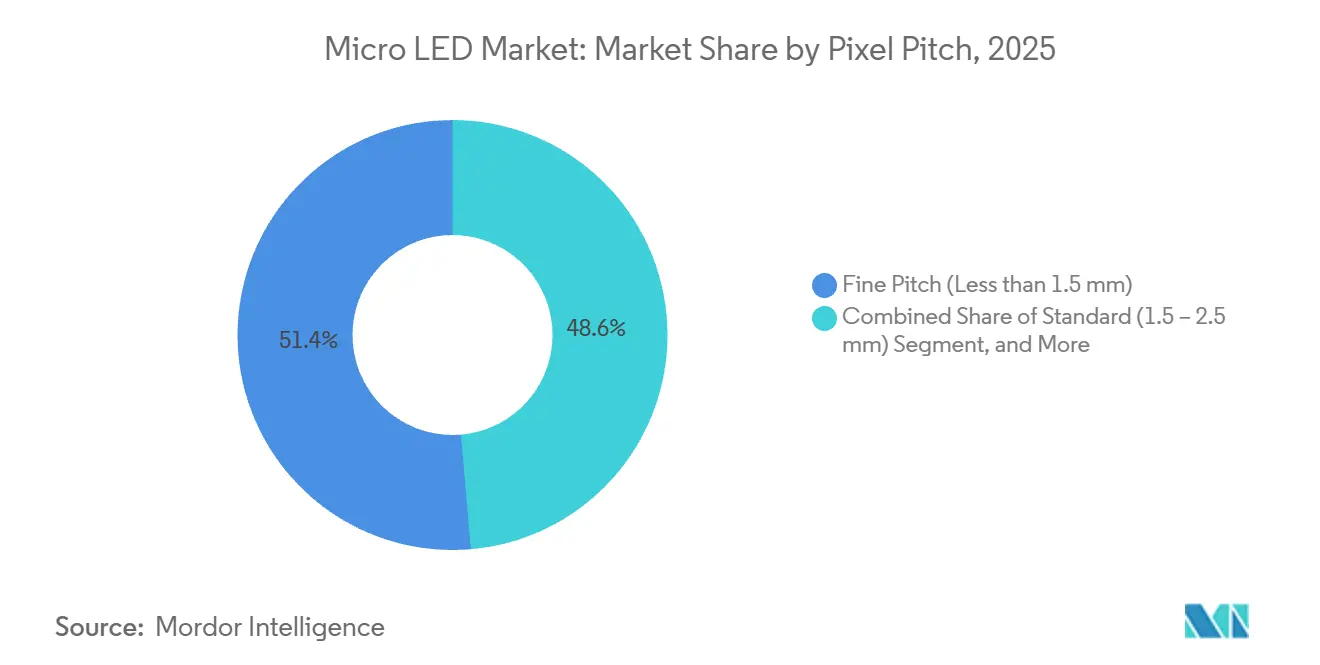
- ピクセルピッチ別では、1.5mm未満のピッチを持つファインピッチパネルが2025年の収益の51.36%を占め、CAGR 33.46%で拡大しています。
- 技術別では、RGBフルカラーアーキテクチャが2025年の出荷量の78.67%を占め、CAGR 35.79%で成長しています。
- コンポーネント別では、エピタキシャルウェーハが2025年の収益シェアの34.28%を占め、ドライバーICセグメントは2031年にかけてCAGR 34.23%で上昇する見込みです。
- 製造プロセス別では、マストランスファーが2025年の生産量の67.81%をカバーし、ハイブリッドボンディングは2031年にかけてCAGR 32.19%で上昇する見込みです。
- 提供形態別では、ディスプレイモジュールが2025年の収益シェアの71.24%を占めてリードし、照明モジュールは2031年にかけてCAGR 32.04%の軌道にあります。
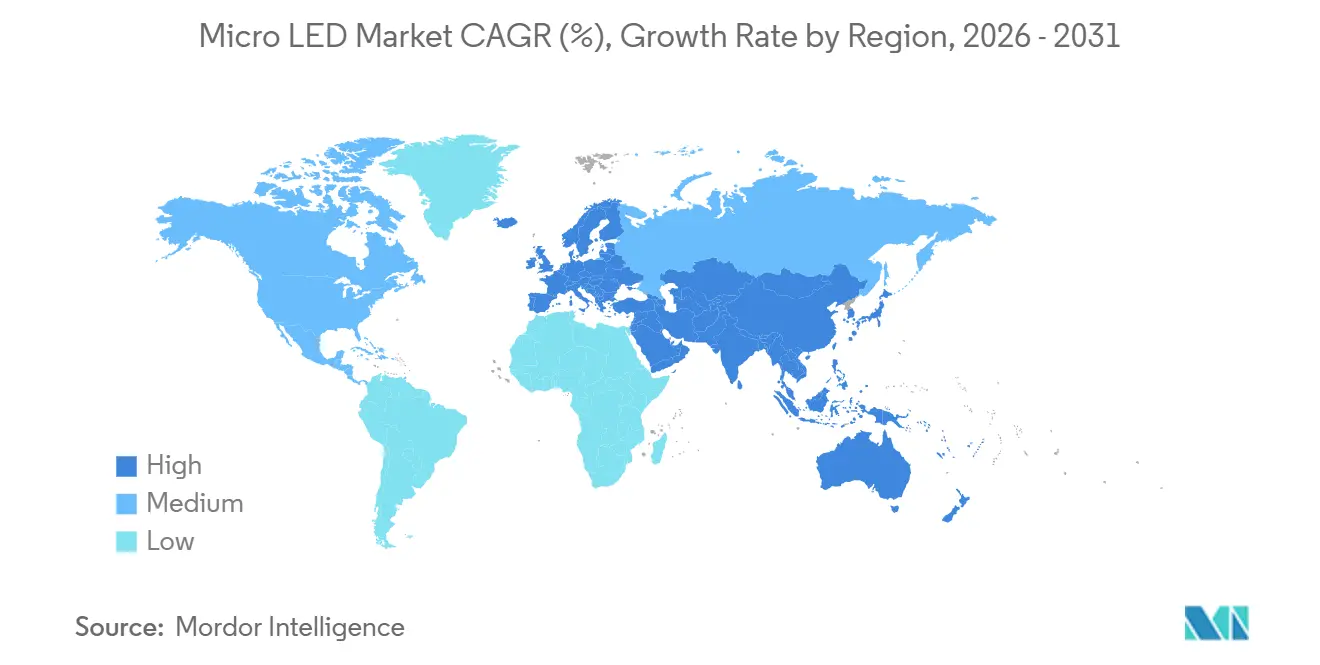
- 地域別では、アジア太平洋が2025年の収益シェアの66.42%をリードし、中東は2031年にかけてCAGR 32.21%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ウェアラブル向けマイクロLEDに関するAppleおよびSamsungのロードマップが小型ディスプレイ需要を加速 | +6.2% | グローバル、北米および東アジアへの早期注力 | 中期(2~4年) |
| 湾岸協力会議(GCC)諸国および東アジアにおける透明・フレキシブル小売サイネージの普及 | +4.8% | 中東および東アジア | 短期(2年以内) |
| 米国およびEU政府が資金提供する防衛グレードのマイクロディスプレイ | +5.1% | 北米およびヨーロッパ | 中期(2~4年) |
| 台湾のミニLEDコスト低下がマイクロLEDパイロットラインを可能に | +7.3% | グローバル、台湾での製造 | 長期(4年以上) |
| 欧州自動車の太陽光視認性規格がマイクロLED HUD統合を促進 | +3.9% | ヨーロッパおよびスピルオーバー市場 | 長期(4年以上) |
| 量子ドットカラーコンバージョン効率の突破口が製造工程を削減 | +5.4% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ウェアラブル向けマイクロLEDに関するAppleおよびSamsungのロードマップが小型ディスプレイ需要を加速
SamsungのCES 2025コンセプトスマートウォッチは、ピーク輝度約4,000ニットを特徴とし、現行OLEDウェアラブルの輝度を4倍にし、屋外視認性目標を確認しています。Appleのウォッチプロジェクトのキャンセルにより、マイクロLEDの研究開発はサンタクララキャンパスのニアアイARグラスへとシフトしています。Metaは2025年後半のスマートグラス向けにPlesseyのGaN-on-Si全容量を確保し、JBDはティア1ヘッドセットOEM向けにモノクロおよびRGBパネルを量産しています。これらのロードマップは総じて、3,000PPIを必要とする1インチ未満のマイクロディスプレイへと需要を手首装着型から転換させており、この密度はOLEDが実用的な歩留まりで達成するのに苦労しています。これらの軌跡は、マイクロLED市場が今後4年間で複数のウェアラブルフォームファクターにわたって多様化することを示しています。
湾岸協力会議(GCC)諸国および東アジアにおける透明・フレキシブル小売サイネージの普及
サウジアラビア、アラブ首長国連邦、東京、上海のショーフロントおよび空港への設置では、ピクセルがオフの際に70〜85%の透明度を実現するモジュールが展開され、映像コンテンツを放映しながら視線を確保しています。LG DisplayとBOEは、スマートシティ地区の新しいガラスファサードに関する建築上の要件に対応するため、厚さ5mm未満で湾曲ガラスに巻き付けられるプロトタイプを公表しました。この地域の極端な周囲光(100,000ルクスを超える)は、透明OLEDソリューションを屋外では視認不能にし、マイクロLEDに本質的なパフォーマンス上の優位性をもたらしています。視線確保を優先する規制ゾーニングがさらに普及を加速させ、小売サイネージをマイクロLED市場におけるファインピッチパネルの早期スケールドライバーとしています。
米国およびEU政府が資金提供する防衛グレードのマイクロディスプレイ
2025年4月にKopinに授与された米陸軍契約は、頭部装着型射撃管制光学機器向けのフルカラーマイクロLED要件を定義しています。DARPAのLUMOSプログラムは、コンパクトな光学システム向けに化合物半導体エミッターとシリコンフォトニクスのヘテロジニアス統合に資金を提供しています。これらの取り組みは、10,000ニット以上の昼間視認性、−40°Cから+85°Cの動作範囲、スキャンラインアーティファクトの排除を求めており、これらはOLEDが達成できないベンチマークです。その結果として生まれた仕様は民生用ARデバイスにも流れ込み、マイクロLED市場における総アドレス可能需要を拡大する防衛から民生への技術移転を固定化しています。
台湾のミニLEDコスト低下がマイクロLEDパイロットラインを可能に
成熟したミニLEDファブからの共有ツールにより、マイクロLEDパイロットラインの追加設備投資が削減されます。PlayNitrideの1,900万米ドルの昆山サイトは中国本土内のエピタキシャル容量を拡大し、2027年までにコンシューマーテレビのコスト変曲点を予測しています。Ennostarはコモディティ照明市場からの戦略的撤退を示し、Kfes Lightingを売却して3,000万米ドルを6インチエピウェーハ拡張に再投資しました。AU Optricsは2025年の量産に向けて世界最大の専用マイクロLEDラインを計画しており、薄膜トランジスタの専門知識を活用してアクティブマトリクスバックプレーンを統合します。台湾の動向は総じてパネルあたりのコスト曲線を低下させ、マイクロスケールダイのより広範な展開を可能にし、グローバルマイクロLED市場の成長軌跡を押し上げています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 4インチウェーハを超える10µm未満のLEDにおけるマストランスファー歩留まりが60%未満 | −5.7% | グローバル、北米およびヨーロッパで深刻 | 短期(2年以内) |
| 非標準化された自動車認定プロトコル | −2.9% | グローバル、アジア太平洋および南米での断片化 | 中期(2~4年) |
| アジアにおけるGaN-on-Siウェーハ供給の集中 | −2.1% | 台湾、中国、日本に集中したグローバルリスク | 長期(4年以上) |
| 6億米ドル以上の設備投資が南米およびアフリカでの拡大を制限 | −3.4% | 南米およびアフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
4インチウェーハを超える10µm未満のLEDにおけるマストランスファー歩留まりが60%未満
2025年9月のNatureのレビューは、ピクセルピッチが10µmを下回ると側壁再結合とオージェ効果が歩留まりを低下させることを確認しています。ARマイクロディスプレイが要求する5µm未満のLEDは、ピックアンドプレースまたはレーザーリフトオフ転写中に壊滅的なダイ損失に直面し、商業的実現可能性を制限しています。PlayNitrideの2025年3月のチップオンキャリア研究は歩留まりを改善しましたが、産業規模のギャップも記録しています。したがって、北米およびヨーロッパの高PPIマイクロディスプレイは依然として高価であり、消費者採用を遅らせ、ハイブリッドボンディングまたは他のウェーハレベルプロセスが成熟するまでマイクロLED市場の勢いを削いでいます。
非標準化された自動車認定プロトコル
UNECE規則112、123、148は測光限界を規定していますが、マイクロLEDボンディングインターフェースに合わせた加速劣化プロファイルや振動閾値は省略されています。[1] 各OEMが独自のシーケンスを課すため、検証コストが増大し、市場投入までの時間が24ヶ月以上に延びています。アジア太平洋および南米では最も大きな乖離が見られ、サプライヤーは繰り返しのテストループを強いられ、エンジニアリングの帯域幅が希薄化しています。この遅延は、それ自体は有望な自動車チャネルにおけるマイクロLEDヘッドアップディスプレイおよびインストルメントクラスターの普及を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アプリケーション別:
ニアアイデバイスが小型化を牽引ニアアイデバイスは2031年にかけてCAGR 32.61%で拡大し、Apple、Meta、防衛インテグレーターが3,000PPIの1インチ未満マイクロディスプレイへのロードマップを整合させるにつれ、他のすべての用途を上回っています。ニアアイデバイス向けのマイクロLED市場規模は、ARヘッドセットがモノクロプロトタイプからフルカラーの太陽光下でも視認可能な光学機器へと移行するにつれて複利成長する見込みです。2025年収益の28.43%を占めたスマートウォッチディスプレイは依然として最大の出荷量を維持していますが、成長ランキングではARアイウェアに譲ることになります。テレビの採用はダイ数の経済性により遅れており、100インチパネルには依然として約2,500万個のダイが必要です。モニターおよびラップトップは中間的な道を切り開き、OLEDの焼き付きリスクが許容できない医療画像診断およびHDRコンテンツグレーディングにマイクロLEDを活用しています。
アプリケーションの二極化により、2つの並行したサプライチェーンが生まれています。ウェアラブルベンダーは10µm未満のアライメント精度のためにハイブリッドボンディングを好む一方、大型フォーマットサイネージは50µmピッチでエラストマースタンプマストランスファーを引き続き使用しています。医療手術室は第3のニッチを形成し、マイクロLEDプレミアムを正当化し、ロボット手術のためのゼロモーションブラー特性を活用する1万米ドル以上の診断ディスプレイを購入しています。このセグメンテーションの多様性は収益のボラティリティを緩和し、マイクロLED市場全体でマルチノードのイノベーションを持続させています。
注記: 個々のセグメントのシェアはレポート購入時に入手可能
最終用途産業別:
ヘルスケアがコンシューマーエレクトロニクスの成長を上回るコンシューマーエレクトロニクスは2025年収益の40.12%を占め、プレミアムテレビ、ゲーミングモニター、スマートウォッチが牽引しています。しかし、ヘルスケアは最速のCAGR 33.37%を記録する見込みであり、数時間の手術中に最小限の熱上昇で10,000ニットの輝度を要求する手術室が牽引しています。診断放射線ワークステーションも、明るい部屋でのグレースケール識別を向上させるマイクロLEDの1,000,000:1のコントラスト比から恩恵を受けています。UNECE太陽光視認性閾値に駆動される自動車OEMは、認定ハードルが解消されればヘッドアップディスプレイの統合を加速させ、航空宇宙・防衛のサプライストリームは耐久性のあるマイクロディスプレイに関する米国およびEUの契約で成長しています。[2]
OLEDがスマートフォンの支配を維持し、ミニLEDが中型モニターでコストを下回るにつれ、コンシューマーエレクトロニクスの成長は緩やかになります。逆に、ヘルスケア予算は複数年の減価償却スケジュールにより1万米ドルの単価を吸収でき、マイクロLEDの歩留まりペナルティを相殺するマージンをもたらします。自動車プログラムも同様の回復力を提供しており、このセグメントは検証後に1台あたり500〜1,000米ドルを要求し、認定プロトコルが収束すれば持続的な収益を確保します。防衛プロジェクトはさらに高い価格を許容し、マイクロLED市場内に階層的な機会の梯子を生み出しています。
パネルサイズ別:
10インチ未満ユニットがウェアラブル需要を支配10インチ未満のパネルは2025年収益の46.78%を占め、スマートウォッチ、ARグラス、ヘッドアップディスプレイがコンパクト性とバッテリー寿命を優先するにつれ、CAGR 32.83%を維持する見込みです。したがって、10インチ未満製品のマイクロLED市場規模は最も速く拡大し、レガシー技術では不可能なピクセル密度が牽引します。中型パネル(10〜50インチ)は高輝度モニターおよびラップトップワークステーションに訴求しますが、成熟したミニLEDバックライトと競合しなければなりません。50インチを超えるパネルは10万米ドル以上の価格のラグジュアリーアイテムであり、採用はフラッグシップ商業サイネージに限定されています。
マイクロスケールの発光アーキテクチャは、特にデバイスに関しては、グラムとミリアンペアのすべてが重要な場合に有利です。JBDの5µm未満のピクセルピッチは3,000PPIを達成し、昼光下でのシームレスなARオーバーレイを可能にします。大型フォーマットユニットは対照的に、依然として法外なダイ数と60%未満の歩留まりに直面しており、2028〜2030年まで主流のテレビ採用を遅らせています。この結果として生じるサイズ階層化は、マイクロLED市場全体でデュアルツーリング戦略を強化しています。
ピクセルピッチ別:
ファインピッチが収益の半分以上を占める1.5mm未満のピッチを持つファインピッチモジュールは2025年収益の51.36%を占め、CAGR 33.46%で成長しています。GCC小売地区のデジタルサイネージは新しい市区町村の解像度規則を満たすために1mm未満のピッチを採用し、自動車HUDはフロントガラスへの鮮明な投影のために0.5mm未満のピッチを必要としています。標準ピッチ(1.5〜2.5mm)は3メートル以上の距離から見る屋外ビルボードに対応し、2.5mm以上の大型ピッチは高解像度の代替品に地位を奪われています。
没入型サイネージおよびヘッドアップディスプレイへの需要は、マイクロLED市場においてファインピッチマイクロLEDを収益の柱として維持し続けるでしょう。コストが解像度を上回る場合は標準ピッチが持続しますが、スタジアムディスプレイでさえ4K以上を指定するケースが増えており、購入者をより細かいグリッドへと誘導しています。都市が最小ピクセル密度を法制化するにつれて大型ピッチは縮小し、シェアをさらにファインピッチアセンブリへと傾けています。
注記: 個々のセグメントのシェアはレポート購入時に入手可能
技術別:
RGBフルカラーが量子ドットの突破口でリードRGBフルカラーアーキテクチャは2025年出荷量の78.67%を占め、CAGR 35.79%を達成しており、38%の光子変換効率に達したカドミウムフリー量子ドットが牽引しています。[3] ブルーマイクロLEDアレイとパターン化された量子ドットを使用することで、ネイティブ赤色LEDの低効率を回避し、エピタキシャル工程を削減して色均一性を安定させます。モノクロディスプレイは、緑色のみの発光で十分であり電力予算が厳しい防衛および産業用光学機器においてニッチを維持しています。
構造的な優位性が、プレミアムテレビ、ARグラス、自動車クラスターにわたるフルカラー技術の採用を促進し、マイクロLED市場内でのリードを固めています。リガンドエンジニアリングおよび誘電体スクリーニングに関する研究は、ニアアイアプリケーションに典型的な1〜10 W cm⁻²の励起密度でのオージェ再結合を抑制することを目指しており、量子ドット変換が輝度スケーリングのヘッドルームを維持することを確保しています。
コンポーネント別:
適応輝度が必須となるにつれドライバーICがシェアを獲得エピタキシャルウェーハは2025年収益の34.28%を供給しましたが、ドライバーICは現在最速のCAGR 34.23%を記録しています。アクティブマトリクスマイクロLEDパネルは、UNECE規則123の故障信号義務を満たすために、ピクセルごとの調光、温度補償、リアルタイム電流センシングを必要とします。適応輝度アルゴリズムはまた、バッテリー制約のあるARグラスの消費電力を低下させ、部品表の重みをドライバーシリコンへとシフトさせています。
パネルメーカーがガラスまたはシリコンバックプレーンに薄膜トランジスタ、高速シリアライザー、故障監視回路を統合するにつれ、マイクロLED市場におけるドライバーICベンダーの市場シェアが上昇しています。検査・修復ツールは収益規模は小さいものの、60%を超える歩留まりに不可欠であり、欠陥のないボンディングを追求するディスプレイファブからの投資を引き続き受けています。
製造プロセス別:
ハイブリッドボンディングがスループット優位性で地位を確立ハイブリッドボンディングはCAGR 32.19%を記録しており、ウェーハ間アライメントが5µm未満の精度を達成し、エポキシ接着剤と比較して熱抵抗を半減させています。PlayNitrideが共著した2025年3月のNature論文は、チップオンキャリアハイブリダイゼーションにより6インチウェーハで99.5%の歩留まりを記録しました。マストランスファーは依然として2025年収益の67.81%を支配しており、サイネージおよびテレビ向けの設置済みエラストマースタンプ容量のおかげです。エピタキシャルウェーハボンディングはサプライチェーンのロックインにより制約され、ニッチにとどまっています。
ハイブリッドボンディングの熱的優位性は、わずかな温度上昇でも色シフトを引き起こす1 W cm⁻²以上で動作するマイクロディスプレイには不可欠です。マストランスファーは、時間あたりのスループットが最優先される50µmピッチモジュールでは依然として実用的です。このデュアルトラック処理の状況は、マイクロLED市場の製造の核心を特徴づけています。
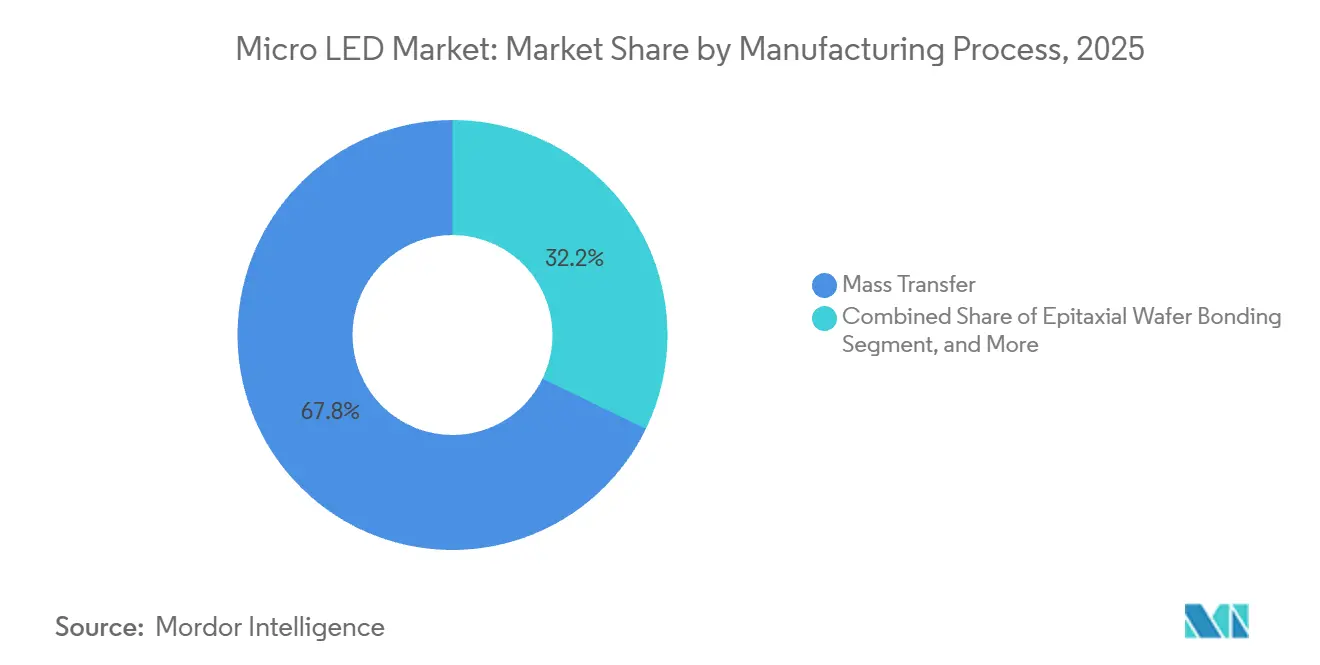
注記: 個々のセグメントのシェアはレポート購入時に入手可能
提供形態別:
照明が遅れる中でディスプレイモジュールが支配ディスプレイモジュールは2025年の売上の71.24%を占め、32.04%のCAGRで成長すると予測されています。この優位性は、マイクロ LED のローカルディミングおよび無限コントラストという特性を反映しており、テレビ、スマートウォッチ、ヘッドアップディスプレイにおけるプレミアム価格帯に直結しています。テレビは2025年のミニ LED ディスプレイ市場の38.23%を占め、OLED よりも高輝度でありながら低価格を実現したプレミアムモデルによって支えられています。照明モジュールは、一般照明においてミニ LED および従来型 LED が概してより優れたルーメン・パー・ダラーを提供するため、後塵を拝しています。
自動車照明における規制上の測光上限(UNECE 規則148)はピクセルレベルの制御を要求しておらず、マイクロ LED の価値提案を希薄化しています。したがって、市場の普及はチップコストが1ルーメンあたり0.05米ドルを下回るまで、高インパクトなディスプレイフォーマットに集中する見込みであり、このマイルストーンは2028年から2030年に達成されると予測されています。それまでの間、ディスプレイ企業がマイクロ LED 市場における経済的レントの大部分を獲得します。
地域分析
アジア太平洋地域マイクロLED市場
アジア太平洋地域は2025年の収益の66.42%を創出し、エピタキシャルウェーハ、TFTバックプレーン、マストランスファーツーリングの製造基盤であり続けている。中国のBOEとTianmaは政府のインセンティブを活用してゲーミングモニターおよび車載クラスターの量を拡大し、台湾のPlayNitride とEpistarは6インチエピウェーハラインを拡張している。韓国のSamsung ElectronicsとLG Displayはモジュール型テレビおよびCES 2025で披露された透明ガラスプロトタイプに注力している。同地域の垂直統合型サプライチェーンは、より迅速なイテレーションサイクルとコスト逓減を実現し、マイクロLED市場における経済的重力を強化している。
中東マイクロLED市場
中東は最速の32.21%のCAGRを記録すると予測されており、サウジアラビアのNEOMプロジェクトおよびドバイの商業回廊では、砂漠の日中100,000ルクスの環境下でも視認可能な透明マイクロLEDファサードが導入されている。ソブリン・ウェルス・ファンドによる資金調達が設備投資の障壁を相殺し、本格的なパイロット展開を加速させている。規制基準はガラスファーストのアーキテクチャを優遇しており、OLEDでは対応できない透明性を活かしたサイネージに対する予測可能な需要を創出している。
南北アメリカ・ヨーロッパ・アフリカのマイクロLED市場
北米の成長は防衛およびARウェアラブルを中心に展開している。陸軍およびDARPAの契約が、商業用グラスの事実上の標準として機能するパフォーマンスマトリクスに資金を提供している。Apple Inc.のサンタクララ研究所は、スマートウォッチプログラムを終了した後も1インチ未満のマイクロディスプレイの開発を継続しており、国内の研究開発支出を支え、専門的なマイクロLEDコンピテンシークラスターを育成している。ヨーロッパは、太陽光下でも視認可能なHUDに対する自動車OEMの需要を通じて進展しており、UNECE適合性を普及の触媒として活用している。南米およびアフリカは、6億米ドルの工場建設コストの閾値および地域内エピウェーハ供給源の不在により遅れをとっており、輸入モジュールに限定され、グローバルマイクロLED市場への貢献は限定的にとどまっている。
規制環境
マイクロLED製品の開発と商業化は、ディスプレイの安全性、車載照明への適合性、色変換層の材料規制が交差する領域にある。国際的には、国際電気標準会議(IEC)が2026年2月にIEC 62031:2026(第3版)を公表し、マイクロLEDディスプレイモジュールおよびその電源・制御統合に関連するLEDモジュールの安全要件を更新した。
材料政策は量子ドット色変換技術の方向性にも影響を与えている。EU委員会委任指令(EU) 2024/1416は、ディスプレイおよびプロジェクション用途向けにLED半導体チップに直接堆積されるダウンシフト量子ドットにおけるカドミウムの使用について、2027年12月31日までの期限付き適用除外を定めており、代替材料が性能要件を満たさない場合の継続使用を支えている。中国では、技術的な曖昧さを減らすためのエコシステム固有の標準が登場しており、光ルミネセンス量子ドットMini/Micro LEDディスプレイ端末向けの深セン8K UHDビデオ産業協力連盟標準T/SUCA 053-2026(2026年3月12日発効)が、T/CIET 547-2024やT/CVIA 116-2023といった従来の一般技術要件を補完している。
バリューチェーン分析
マイクロLEDのバリューチェーンは、化合物半導体材料とエピタキシー(特にGaN、GaN-on-Siを含む)から始まり、デバイス加工(リソグラフィ、エッチング、画素分離、パッシベーション)へと進む。続いて、バックプレーン(TFTガラスまたはシリコン)へのマスストランスファーまたはウェハーレベル・ハイブリッドボンディングが行われ、検査、修復、モジュール組立が続く。ドライバーIC、インターポーザー、システム電子部品は、アクティブマトリクス構造において付加価値を高めており、特に画素単位の制御とセンシングが性能の中核となる近接視ディスプレイや車載ヘッドアップディスプレイにおいて顕著である。
下流では、OEMによる採用がコンシューマー向けウェアラブル機器やAR/VR、車載ディスプレイ、ヘルスケアモニター、狭ピッチサイネージにまで広がっている。チャネルパートナーおよびインテグレーターは、モジュールを最終用途の形状に合わせて調整している。2026年には、発光素子、バックプレーン、ボンディングまたは転写工程の間で、歩留まりを制限するボトルネック(ドライエッチング損傷、転写効率、非破壊検査・修復の必要性など)に対応するための連携強化も見られる。こうした連携の例として、AUOとAledia社によるAledia社の3Dナノワイヤ高電圧マイクロLED技術のAUOバックプレーン(グルノーブルおよび新竹)への統合発表や、AR用マイクロディスプレイおよび光通信を対象とする半極性GaNマイクロLED技術の商業化を目指すSaphluxとEnnostarの提携が挙げられる。厦門トーチハイテク区における西湖半導体(Sitan Semiconductor)とChangelightの中国系連携も、エピタキシー、チップ生産、CMOSドライバー開発にわたるクラスター主導の連携を反映している。同時に、BOE、TCL CSOT、Visionoxといった大手ディスプレイグループでは、TFT基板技術とマイクロLED統合を組み合わせた垂直統合が引き続き顕著である。
競合状況
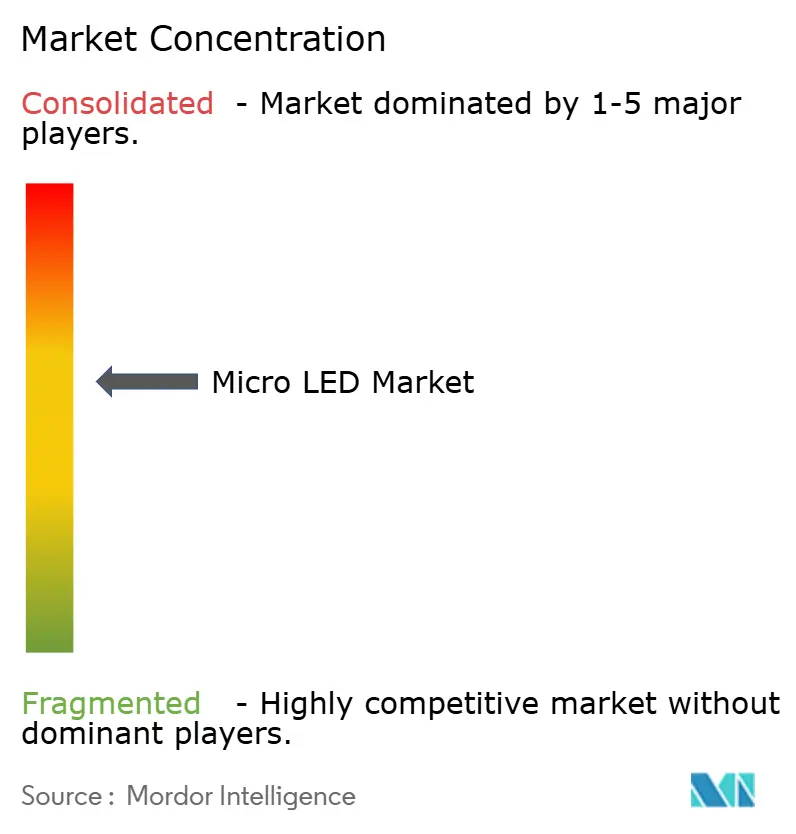
マイクロLED市場は中程度の断片化を示しています。Samsung、Sony、LG Display、BOE、AU Optricsは合計で約45〜50%のシェアを支配しており、エピタキシャル成長、TFTバックプレーン、最終組立にわたる垂直統合に依存しています。Samsungの「The Wall Luxury」とLGの透明プロトタイプは、大型フォーマットおよびスペシャルティニッチを支配するための既存企業の戦略を示しています。BOEとAU Optricsも同様に規模を活用してゲーミングモニターおよび自動車ダッシュボード契約に入札しています。
スペシャリストの挑戦者がパフォーマンスのギャップを埋めています。VueRealのソリッドプリント転写技術は5µm未満のダイで99.99%の歩留まりを主張し、ARマイクロディスプレイのサプライヤーとしての地位を確立しています。PlesseyのMetaとの独占供給契約は、ソーシャルメディア大手を2027年までGaN-on-Siロードマップに縛り付けています。Aledaのナノワイヤーアーキテクチャは、8インチウェーハでより高い赤色LED効率を達成することを目指しており、従来の平面設計を破壊する可能性があります。
失敗事例が過度な楽観主義を抑制しています。Rohinniの2024年の閉鎖は、5,000万米ドルの資金調達にもかかわらず、資本集約性と歩留まりリスクを浮き彫りにしています。この教訓は投資家のデューデリジェンスを鋭くし、実証済みのマストランスファーまたはハイブリッドボンディングの熟練度を持つプレーヤーを優遇しています。今後、自動車認定の統合とハイブリッドボンディングの成熟が競合者と候補者を選別し、最も資本力があり技術的に多様化した企業の間で収益シェアを徐々に集中させるでしょう。
マイクロLED産業リーダー
-
Samsung Electronics Co. Ltd.
-
Sony Corporation
-
LG Display Co. Ltd.
-
BOE Technology Group Co. Ltd.
-
AU Optronics Corp.
- 注:主要企業の掲載順は順位を示すものではありません。
マイクロ LED 市場 このレポートでカバーされる企業
- Samsung Electronics Co. Ltd.
- Sony Corporation
- LG Display Co. Ltd.
- BOE Technology Group Co. Ltd.
- AU Optronics Corp.
- Epistar Corporation
- PlayNitride Inc.
- Innolux Corporation
- Apple Inc. (LuxVue Technology)
- Tianma Microelectronics Co. Ltd.
- Nichia Corporation
- Sharp Corporation
- VueReal Inc.
- Plessey Semiconductors Ltd.
- Aledia SA
- Ostendo Technologies Inc.
- JBD (Jade Bird Display)
- Leyard Optoelectronics Co. Ltd.
- Seoul Semiconductor Co. Ltd.
- San'an Optoelectronics Co. Ltd.
- Allos Semiconductors GmbH
- Optovate Ltd.
- Foxconn (Hon Hai Precision)
市場機会と将来展望
主要な空白領域は、マイクロLED製造をより大型のウェハーフォーマットと、より制御可能なボンディングフローへとスケールさせることで、高PPIおよび狭ピッチ製品のコストを削減し均一性を向上させることである。2026年5月から6月にかけて、この方向性に沿った実証事例が生まれた。JBDによるマイクロディスプレイ量産向け12インチ再構成ウェハープラットフォームへのアップグレード完了の発表、および浙江省徳清における西湖ヤンシャンテクノロジーの8インチGaN-on-シリコンマイクロLED IDM施設での生産開始である。これらの動きは、マスストランスファーの歩留まりと画素レベルの欠陥管理が決定的となる、より高密度な近接視マイクロディスプレイ(3,000PPI以上)および狭ピッチパネルへの本レポートの注力と対応している。
機会は、組立を簡素化し、試作段階を超えた展開において実効画素密度を高めるモジュール構造をめぐっても発展している。Planarは2026年6月、MicroLED in Package(MIP)アーキテクチャを用いたEverPixelおよびTruMicro LED技術を発表し、サブピクセル密度を高め、業務用ディスプレイ設置におけるシステムレベルの信頼性を改善することを意図したパッケージングレベルの変更を強調した。市場は同時に、ディスプレイ中心のロードマップから、隣接する高速光インターコネクト用途へと拡大しており、マイクロLED発光素子とシリコンおよびパッケージングエコシステムを結びつける2026年の取り組みや提携がこれを支えている。総じて、大型ウェハー製造、ハイブリッドまたは異種ボンディングへの投資、パッケージング革新は、マイクロLED性能をウェアラブル機器、ARマイクロディスプレイ、車載ディスプレイプログラム、狭ピッチサイネージ展開向けの再現性が高く、ばらつきの少ない供給へと転換する上で最も可視性の高い道筋である。
最近の産業開発事情 マイクロ LED 市場
- 2026年7月:報道によれば、BOEはAI向けパッケージングインフラへの取り組みの一環として、マイクロLED光インターコネクトシステムおよびガラス基板共パッケージ光学(CPO)に注力するプロジェクトチームを設立した。この動きは、マイクロLEDの活動範囲をディスプレイからデータ・コンピュート隣接用途へと広げ、マイクロLED発光素子と統合技術に対応可能なエコシステムを拡大するものである。
- 2026年6月:Planarは、LED基板の排除とRGBサブピクセル密度の向上を目的とした、MicroLED in Package(MIP)アーキテクチャを基盤とするEverPixelおよびTruMicro LED技術を発表した。この発売は、狭ピッチ業務用ディスプレイ展開における製造性と性能の一貫性を改善するための短期的な手段として、パッケージングおよびモジュールレベルの革新を強調している。
- 2025年12月:Applied Materialsは、6インチGaNウェハーを対象とした量産対応のハイブリッドボンディング装置を発表し、顧客認証を2026年第1四半期に予定している。商用ハイブリッドボンディング装置の利用可能化は、高密度マイクロディスプレイやその他の小型フォーマット用途に必要なウェハーレベルの位置合わせとスループット改善に向けた業界のシフトを支えている。
マイクロ LED 市場 レポートの範囲と調査方法論
市場の定義と対象範囲
マイクロ LED 市場は、ディスプレイモジュールおよび照明エンジンの構築に使用されるマイクロスケール LED エミッターから生み出される収益として測定されます。ここでは、個々の LED 素子が非常に小さく、最終製品におけるピクセルレベルの制御を目的として設計されています。
対象外の範囲:ミニ LED バックライト LCD システム、従来型の大型 LED サイネージパッケージ、および商業的な売上に結びつかない試験段階のプロトタイプは除外しています。
セグメンテーション概要
- アプリケーション別
- スマートウォッチ
- ニアアイデバイス(AR/VR)
- テレビ
- スマートフォンおよびタブレット
- モニターおよびラップトップ
- ヘッドアップディスプレイ
- デジタルサイネージ
- マイクロプロジェクター
- 医療・外科用ディスプレイ
- 産業用検査パネル
- 最終用途産業別
- コンシューマーエレクトロニクス
- 自動車
- 航空宇宙・防衛
- ヘルスケア
- 広告・小売
- 産業・製造
- その他の最終用途産業
- パネルサイズ別
- 10インチ未満(小型・マイクロディスプレイ)
- 10〜50インチ(中型)
- 50インチ以上(大型)
- ピクセルピッチ別
- ファインピッチ(1.5mm未満)
- 標準(1.5〜2.5mm)
- 大型(2.5mm以上)
- 技術(カラー)別
- RGBフルカラー
- モノクロ
- コンポーネント別
- エピタキシャルウェーハ
- バックプレーン
- ドライバーIC
- 転写・ボンディング装置
- 検査・修復ツール
- 製造プロセス別
- マストランスファー
- エピタキシャルウェーハボンディング
- ハイブリッドボンディング
- 提供形態別
- ディスプレイモジュール
- 照明モジュール
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- ヨーロッパ
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- その他のヨーロッパ
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ケニア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、バリューチェーン全体で何が販売・請求されているかを特定し、それをエンドユーズ製品による採用状況にマッピングすることから始まります。税関・貿易統計、特許公報、化合物半導体およびディスプレイ工学に関する査読済み学術誌、ならびに ISO や IEC などの機関が発行する規格・ガイダンスノート(試験・安全性に関連するもの)などの公開情報を活用しています。
前提条件を現実的に保つため、企業の年次報告書、投資家向けプレゼンテーション、技術白書のレビューも行い、パイロットライン、設備増強、製品発表に関するプレス報道も参照しています。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、および方向性の妥当性確認のための選択的な輸出入の積荷レベルシグナルについては有料サブスクリプションを利用しています。ここに挙げたソースは例示であり、収集・検証・明確化のために他の多くの公開情報も使用しています。
一次インタビューおよびサーベイ
一次調査は、特に報告された数量や価格が一貫して開示されていない場合に、初期段階の市場シグナルを実用的なモデルへと転換するために活用されます。主要な消費地域および製造地域において、サプライチェーンおよび需要サイドのステークホルダー(コンポーネントメーカー、モジュールインテグレーター、装置エコシステム、エンドユーズ製品チーム)と対話を行い、歩留まり、価格ステップ、商業化タイミングに関する前提条件を検証・精緻化しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:15% | アジア太平洋:43% |
| 中位層:48% | 部門・ユニットリーダー:32% | 欧州・中東・アフリカ:36% |
| 中小プレイヤー:18% | マネージャー:53% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、生産能力シグナル、関連コンポーネントの貿易フロー、およびデバイスカテゴリー別の予想アタッチレートを用いて年次ごとのアドレサブル需要プールを再構築するトップダウンアプローチから始まります。これらの合計値は、初期商業ディスプレイモジュールのサンプリングされた平均販売価格(ASP)と出荷台数の積などの選択的なボトムアップ近似値、および実際に請求されているアプリケーションに関するチャネルチェックを用いて裏付けられます。
モデルで使用される主要インプットには、歩留まり改善に伴うマイクロ LED チップおよびモジュールの ASP ステップ、マストランスファーのスループットと歩留まりトレンド、量産に移行するパイロットラインの数、ウェアラブルおよびニアアイディスプレイにおける採用タイミング、ならびにディスプレイモジュールと照明エンジン間のミックスシフトが含まれます。この市場では価格と数量が急速に変動するため、予測にはシナリオ分析を使用しており、各シナリオはインタビュー対象者がアプリケーション別に最も可能性が高いと見なすランプカーブに基づいています。小規模アプリケーションについてボトムアップのインプットが不足している場合は、検証済みの需要プールに保守的な採用比率を適用してギャップを補完し、インタビューレンジと照合して示唆される価格の妥当性を再確認します。
データ検証と更新サイクル
検証は、合計値が実際の市場シグナルから乖離しないよう複数のチェックを通じて実施されます。示唆される台数、ASP、および前年比成長率を、設備増強の発表、可視的な製品発表、貿易動向パターンなどの独立した指標と比較し、承認前に外れ値を調査します。
数式、単位の一貫性、および通貨換算については第二のアナリストによるレビューを実施し、差異が想定を超える場合やインタビュー間で前提条件が矛盾する場合は対象者への再コンタクトを行います。レポートは年次で更新され、大規模なランプ遅延、大型設備増強、価格リセットなど重要なイベントが発生した場合は中間更新を行います。納品前に最終確認を完了し、クライアントが利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligence のマイクロ LED 市場規模と他の公表推計値との比較
マイクロ LED の公表市場数値は大きく異なる場合があります。これは、市場がパイロットからより広範な商業化へと移行する過程にあり、同じ用語が異なる収益レイヤーに使用されているためです。差異は通常、何がカウントされるか(チップのみ対モジュールおよびエンジン)、どのアプリケーションが商業出荷として扱われるか、および歩留り改善に伴い価格が急速に低下すると仮定されるかどうかによって生じます。
実際には、この差異はスコープの決定、ウェアラブルおよびニアアイディスプレイに使用されるランプカーブ、ならびに複数年予測における通貨タイミングとインフレの取り扱いによって説明されることが多いです。一部の推計では、隣接する LED カテゴリーを含めたり、大型テレビの数量への非常に積極的な拡大を想定したりしており、出荷シグナルが限定的であっても見出し数値を押し上げる可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 0.56 ビリオン 米ドル(2026年) | |
| 業界調査出版社 A | 1.91 ビリオン 米ドル(2024年) | より早い基準年と大幅に高い成長プロファイルを使用しており、その値がチップのみ、モジュール、または隣接する LED カテゴリーも含むかどうかについて明確性が限られています。歩留まりと ASP 低下が近期の商業化シグナルによって制約されていない場合、合計値が膨らむ可能性があります。 |
| グローバル出版社 B | 1.84 ビリオン 米ドル(2025年) | 2034年までの非常に長期的な予測を示しており、期末の値が極めて高く、これは通常、大型ディスプレイへの積極的な普及と急激な数量ランプを意味しており、中間年のパイロットラインスループットおよび現実的な歩留まり進行と整合させることが困難です。 |
この表は、ほとんどのギャップが含まれる収益レイヤーと、モデルが市場の量産移行をどれほど速く想定するかに起因することを示しています。請求済みチップ、ディスプレイモジュール、照明エンジンを分離し、ランプペースをトランスファー歩留まりおよび ASP ステップダウンチェックに結びつけることで、推計値は年次ごとに証拠付けられる水準に近い状態を維持します。これは Mordor Intelligence が採用するモデリング上の選択です。
レポートで回答される主要な質問
マイクロLED市場は2031年までにどのくらいの速さで成長すると予測されていますか?
市場は2026年の5億6,000万米ドルから2031年までに21億7,000万米ドルに増加し、CAGR 31.12%を記録する見込みです。
最も高い成長ポテンシャルを示すアプリケーションセグメントはどれですか?
ARおよびVR向けのニアアイデバイスは、ヘッドセットが超高輝度・高PPIマイクロディスプレイを要求するにつれ、CAGR 32.61%でリードしています。
ドライバーICがより大きな収益シェアを獲得しているのはなぜですか?
統合ドライバーICはピクセルごとの調光、適応輝度、UNECE故障信号適合に不可欠であり、CAGR 34.23%を牽引しています。
製造と収益でどの地域が支配していますか?
アジア太平洋は2025年収益の66%以上を占め、台湾、中国、韓国、日本の垂直統合されたサプライチェーンに支えられています。
大量採用への主な技術的障壁は何ですか?
10µm未満のマストランスファー歩留まりは依然として60%未満であり、高密度パネルのコストを引き上げ、ARヘッドセットの広範な普及を遅らせています。
マイクロLEDは屋外視認性においてOLEDとどのように比較されますか?
マイクロLEDは4,000〜10,000ニットのピーク輝度を達成するのに対し、OLEDの典型的なピークは1,500ニット未満であり、直射日光下での優れた視認性を確保しています。