
メキシコリアルタイム決済市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
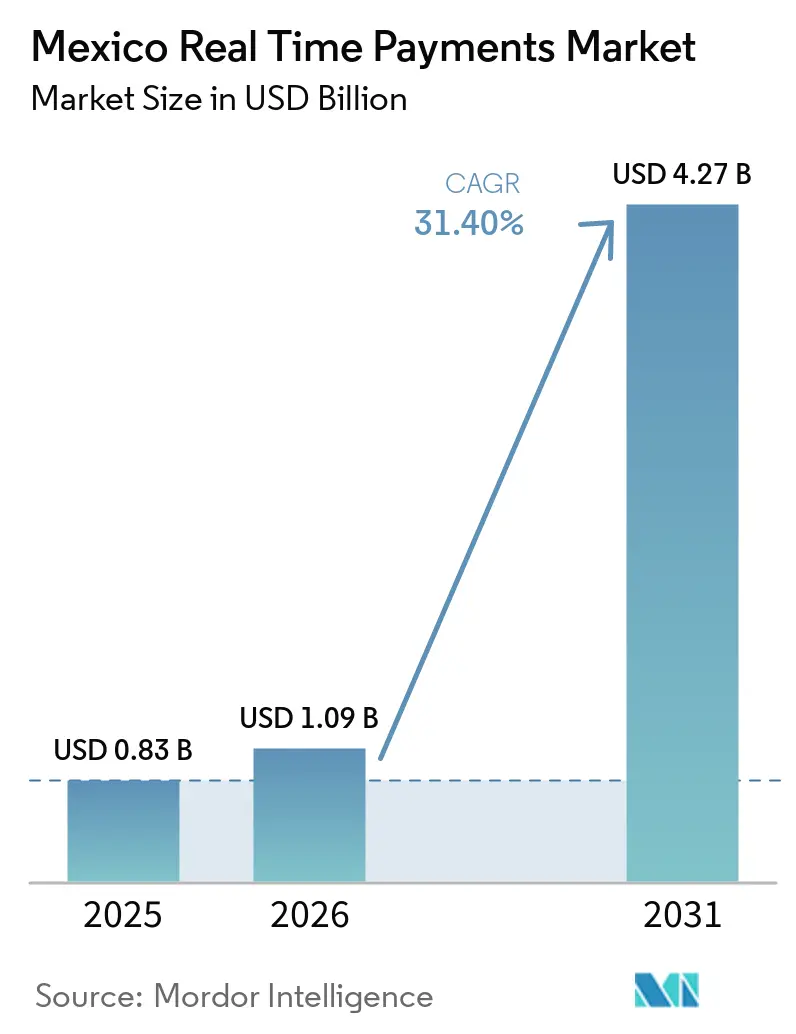
| 基準年の市場規模 (2025) | 0.83 十億米ドル |
| 市場規模 (2026) | 1.09 十億米ドル |
| 市場規模 (2031) | 4.27 十億米ドル |
| 成長率 (2026 - 2031) | 31.40 % |
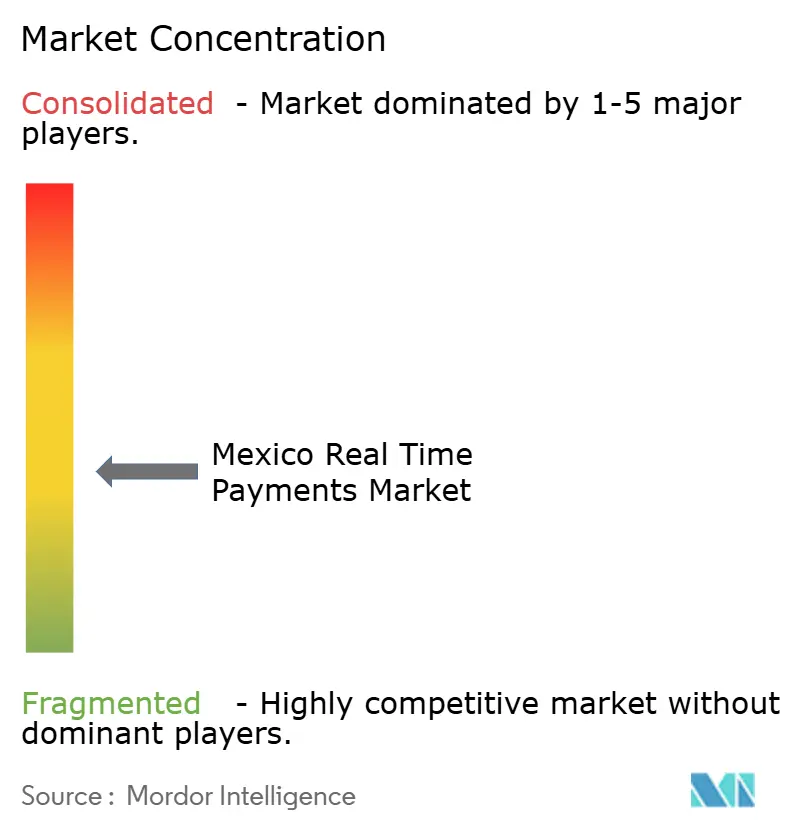
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメキシコリアルタイム決済市場分析
メキシコのリアルタイム決済市場規模は、2025年の0.83 ビリオン 米ドルから2026年には1.09 ビリオン 米ドルへと成長し、2026年から2031年にかけて31.40%のCAGRで2031年までに4.27 ビリオン 米ドルに達すると予測されています。[1] スマートフォン普及率の上昇、政府主導の金融包摂義務化、およびSPEI–CoDiインフラの継続的なアップグレードにより、消費者と企業が取引を数日ではなく数秒で決済する方法が再定義されています。DiMoのようなオーバーレイサービスがQRコードの普及を拡大し、個人対企業間の採用が加速し、クラウド移行が中小企業の参入障壁を低下させる中、競争力学は中央インフラに特化したユースケースを組み込める機敏なfintechへと傾いています。一方、ニアショアリングの波は国境を越えたニーズを増幅させており、銀行と決済技術サプライヤーの双方がISO 20022に基づく相互運用性、24時間365日の稼働、およびより豊富なデータ標準を優先するよう促しています。大企業は引き続き取引量を支えていますが、中小企業における急速な普及は対象市場の拡大と付加価値サービス全体にわたる収益化機会の増大を示しています。
レポートの主要ポイント
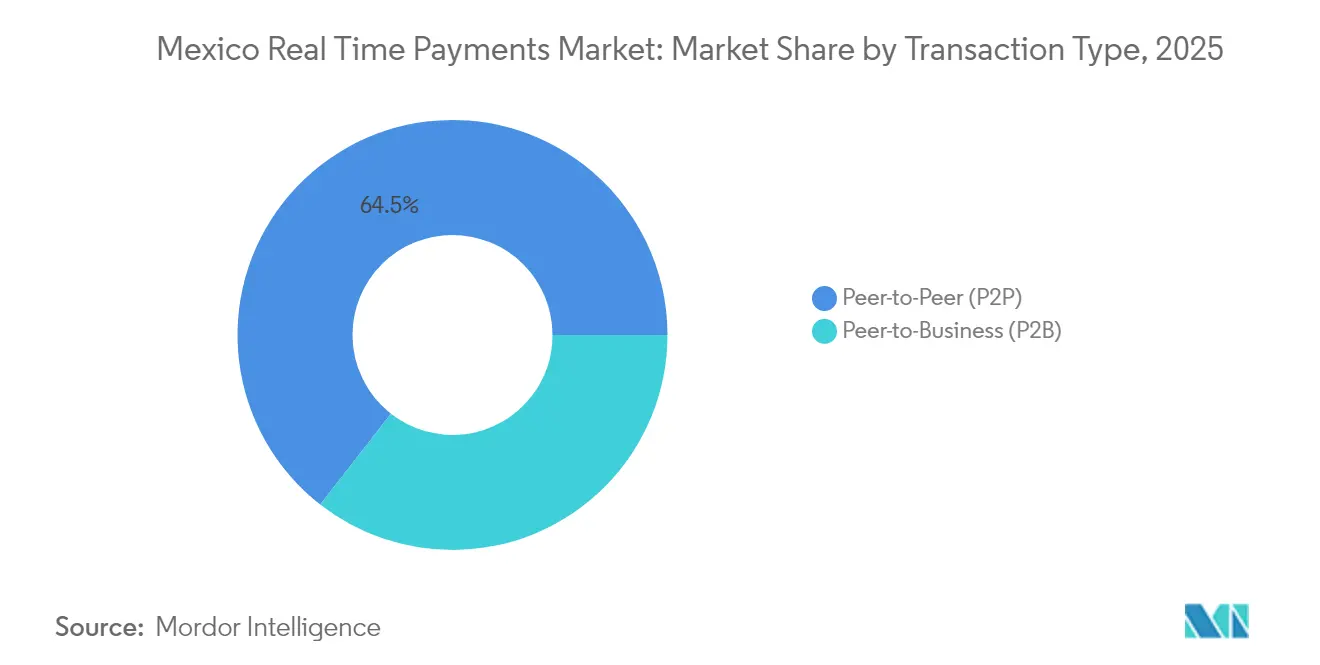
- 取引タイプ別では、個人間送金(P2P)が2025年のメキシコリアルタイム決済市場シェアの64.45%をリードし、個人対企業間送金(P2B)フローは2031年にかけて34.1%のCAGRで拡大すると予測されています。
- コンポーネント別では、ソリューションプラットフォームが2025年のメキシコリアルタイム決済市場規模の72.90%のシェアを占め、サービスセグメントは2026年から2031年にかけて32.3%のCAGRで最も速く成長すると予測されています。
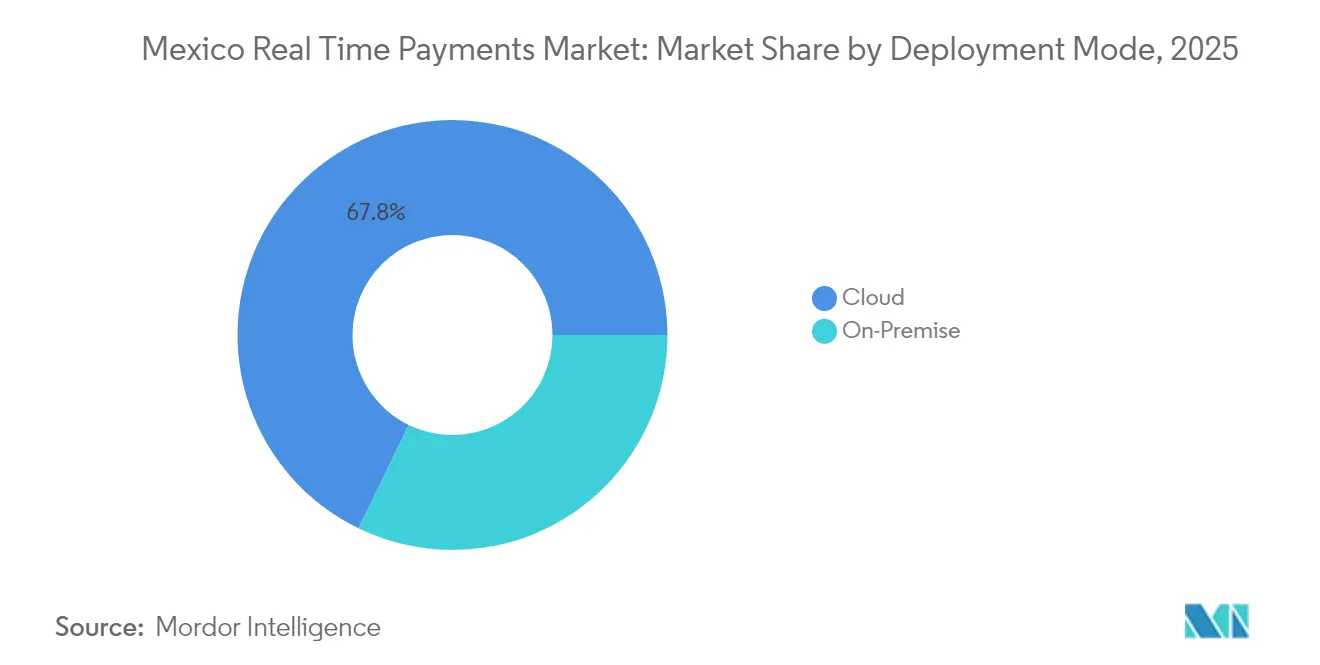
- 展開モード別では、クラウドが2025年のメキシコリアルタイム決済市場シェアの67.80%を獲得し、予測期間中に33.2%のCAGRで上昇する見込みです。
- 企業規模別では、大企業が2025年のメキシコリアルタイム決済市場シェアの63.70%を保持し、中小企業は2031年にかけて32.6%のCAGRを記録すると予測されています。
- エンドユーザー産業別では、小売・Eコマースが2025年のメキシコリアルタイム決済市場規模の37.90%のシェアを占め、BFSIは2031年にかけて32.4%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| メキシコのSPEI-CoDi義務による少額即時送金の解放 | + 7.2% | 全国規模、都市部に集中 | 中期(2~4年) |
| 急増するフィンテック融資アプリによるアプリ内リアルタイム決済(RTP)採用の促進 | + 8.5% | 全国規模、主要都市でより高い影響 | 短期(2年以内) |
| QRコード相互運用性標準(CoDi、DiMo)による加盟店オンボーディングの加速 | + 6.3% | 全国規模、メキシコシティ、グアダラハラ、モンテレイで早期成果 | 中期(2~4年) |
| 北部州における小売業者の現金からデジタルへの転換キャンペーン | + 5.1% | 北部州、中央地域への波及効果あり | 中期(2~4年) |
| 米国-メキシコ回廊を対象とした送金からウォレットへのプログラムの増加 | + 9.4% | 国境州および高移民地域 | 短期(2年以内) |
| マキラドーラにおけるオンデマンド給与支払いユースケースの増加 | + 4.8% | メキシコ北部および中部の製造拠点 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
メキシコのSPEI-CoDi義務による少額即時送金の解放
CoDi利用に関する規制上の強制が日常的な支出におけるQRベースのマイクロ決済を標準化し、デジタル採用を妨げていた手数料を削減し、2024年までに1,840万件の認証済みCoDiアカウントを追加しました。Banco de Méxicoによる継続的な暗号化アップグレードがシステムの耐障害性を強化し、消費者の信頼を守り、加盟店がチェックアウトフロー内に即時決済ボタンを組み込むことを促しています。これらの措置は、歴史的に現金依存であった公共交通機関、公共事業、および近隣小売のコンテキストへのメキシコリアルタイム決済市場のリーチを拡大しています。
急増するフィンテック融資アプリによるアプリ内リアルタイム決済(RTP)採用の促進
2025年に国内773社および外資系217社のフィンテックが活動する中、KonfíoやClaraなどのデジタル貸し手はリアルタイムレールを使用して承認済み資金を数分で送金し、返済を回収することで、すべての借り手を頻繁な即時決済ユーザーに変えています。与信判断と決済の間のフリクションレスなループが債務不履行リスクを低減し、資金調達コストを縮小し、波及効果を生み出します。借り手は給与、サプライヤー、および個人送金に同じ即時性を求め始め、ネットワーク全体の取引量を加速させています。
加盟店オンボーディングを加速するQRコード相互運用性標準
CoDiおよびDiMoの下での統一QRプロトコルがフォーマットの断片化を解消し、マイクロ加盟店のPOS統合コストを最大半分削減し、銀行とウォレット全体での単一スキャナー受け入れを可能にします。このシンプルさは、GDPの約22%を占めるインフォーマルセクターにとって特に価値があり、正式なデジタルコマースへの明確な道筋を提供します。より多くの小規模店舗が静的な現金専用から動的なQRにステッカーを切り替えるにつれて、メキシコリアルタイム決済市場は幅と取引密度を獲得します。
北部州における小売業者の現金からデジタルへの転換キャンペーン
WalmartやSorianaなどの大手チェーンは、ターゲットを絞った割引、ロイヤルティポイント、および店内スタッフトレーニングでアプリベースのチェックアウトを奨励しています。北部国境の店舗は、消費者採用が全国平均を15%上回る実証の場として機能し、その後店舗ネットワークがプレイブックを複製するにつれて南方へと波及します。小売業者は同時に現金取扱コストを削減し、SKUレベルのデータを収集し、即時決済とプロモーションを連携させることの商業的メリットを実証しています。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 第1層都市以外でのデジタル認証に対する低い信頼 | -4.2% | 地方都市および農村部 | 中期(2~4年) |
| 小額加盟店向けアクワイアラー接続の断片化 | -3.8% | 全国規模、小規模都市でより高い影響 | 短期(2年以内) |
| インフォーマル業者における現金に対する高い加盟店手数料(MDR)認識 | -5.1% | 全国規模、特に市場およびインフォーマル小売 | 中期(2~4年) |
| 24時間365日のリアルタイム決済(RTP)能力を制限するレガシーコアバンクのバッチシステム | -3.5% | 全国規模、全地域に影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
第1層都市以外でのデジタル認証に対する低い信頼
セキュリティへの懐疑心が根強く、小規模都市のスマートフォン所有者のうちモバイルバンキングを利用しているのはわずか17.6%で、詐欺への懸念が原因です。モバイルオペレーターはユーザーを安心させるためにGSMAオープンゲートウェイイニシアチブを通じてSIMスワップ検出を導入しました。[2] しかし、採用ギャップを埋め、メキシコリアルタイム決済産業における増分取引量を解放するためには、継続的な草の根教育と取引レベルの保護の実証が不可欠です。
小額加盟店向けアクワイアラー接続の断片化
複数のプロセッサーを扱うマイクロ小売業者は、即時決済受け入れの経済性を損なうコストのかかる複雑な統合に直面しています。PayabliなどのペイメントオーケストレーションプラットフォームはAPIの統一を約束していますが、市場浸透は限定的です。合理化されたオンボーディングが普及しない限り、消費者の意欲にもかかわらず、多くの角の店舗や路上販売業者は現金中心のままとなり、メキシコリアルタイム決済市場の深度が制限されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
取引タイプ別:
P2Pが優位を維持しながらP2Bが加速個人間送金(P2P)は2025年の取引量の64.45%を占め、友人や家族がモバイルバンキングアプリを素早い返済に活用するファーストムーバーアドバンテージを獲得しました。このセグメントの定着した行動は、メキシコリアルタイム決済市場全体の流動性を支える堅固なベースライントラフィックを維持しています。加盟店は現在、チェックアウト時の口座間決済を受け入れるために同じQRレールを活用しており、個人と商業のユースケース間の歴史的な隔たりを縮めています。
P2Bセグメントは現在は小規模ですが、34.1%のCAGRで成長すると予測されています。QRスキャナーが実店舗のレジで標準化され、Eコマースのチェックアウトにおいてもコーディプロンプトが表示されるようになると、加盟店はゼロインターチェンジ、即時決済、および低い詐欺リスクを享受できます。SPEIエイリアス機能を通じた統合がカードスキームをさらに中抜きし、P2Bが日常的な小売取引においてメキシコリアルタイム決済市場規模のより大きなシェアを占めるよう位置付けています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
コンポーネント別:
プラットフォームが優位、サービスが勢いを増すソリューションプラットフォームは2025年の市場収益の72.90%を占め、ISO 20022準拠のルーティング、エイリアスルックアップ、およびリクエスト・トゥ・ペイモジュールへの銀行とプロセッサーによる多額の投資を反映しています。これらのコア機能は、オーバーレイサービスとアナリティクスを可能にする交渉の余地のない基盤です。ACI Worldwideおよびメキシペイが主導する拡大するベンダーエコシステムが、管理者が迅速に展開できるターンキーハブを提供しています。
プロフェッショナルサービスおよびマネージドサービスは現在、高成長フェーズに入っており、システム統合、クラウド移行、および不正検知のアップグレードに関する外部の専門知識を求める機関が増えるにつれ、32.3%のCAGRで拡しています。サイバーセキュリティ監査、データアナリティクスコンサルティング、およびコンプライアンス検証の需要が高まっており、特に社内エンジニアリングリソースが不足している中堅銀行やfintechの間で顕著です。これらのサポート層はさらなる活用を促進し、メキシコリアルタイム決済市場への全体的な参加を拡大します。
展開モード別:
クラウドがリードし加速を続けるクラウドホスト型プラットフォームは2025年の展開シェアの67.80%を獲得し、弾力的なスケーラビリティと設備投資の削減に対する選好を示しています。MongoDB Atlasなどのプロバイダーは、金融データが国内に留まるようローカルアベイラビリティゾーンを拡大し、規制上のデータ主権要件を満たしています。弾力的なコンピューティングにより、オペレーターはハードウェアを過剰にプロビジョニングすることなく、給与計算などのピーク時のイベントに対応できます。
オンプレミス環境は依然として大手銀行の高感度ワークロードを処理していますが、こうした既存プレイヤーでさえ、コンテナ化されたマイクロサービスとリアルタイムアナリティクスを活用するためにハイブリッド構成を試験導入しています。不正スコアリングや動的限度管理などのレイテンシーに敏感なアプリケーションがクラウドネイティブに移行するにつれ、メキシコリアルタイム決済市場は、迅速な機能展開のための継続的インテグレーションパイプラインを活用した主にクラウドまたはハイブリッド展開に収束すると予測されています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
企業規模別:
大企業がリード、中小企業が差を縮める大企業は2025年に63.70%のシェアを維持し、規模の経済を活用してリアルタイム送金を給与計算、サプライヤー決済、および消費者向け支払いに統合しています。BBVA Méxicoを含む銀行は、処理時間を数時間から数秒に短縮するインスタント一括決済スイートを立ち上げ、財務担当者に運転資本の可視性を提供しています。
中小企業は、手数料無料のCoDi受け入れ、低タッチのクラウドオンボーディング、および技術的な複雑さを抽象化するオーケストレーションツールにより、32.6%のCAGRで最も急速に成長するコホートとなっています。これらの企業が現金管理の照合からリアルタイムキャッシュフローダッシュボードへと移行するにつれ、新たな信用スコアリングデータが解放され、採用を拡大しメキシコリアルタイム決済市場を豊かにする好循環が強化されます。
エンドユーザー産業別:
小売がリード、BFSIが加速小売・Eコマースは2025年に37.90%のシェアを保持し、530 ビリオン 米ドルを超えるオンラインショッピングがスムーズなチェックアウトとカート放棄の削減を求めることで牽引されています。チェーン小売業者はPOSでのインスタント決済とロイヤルティ特典の引き換えを組み合わせ、コンバージョンを高めるオムニチャネルの一貫性を生み出しています。支払い確認時に在庫補充注文が自動的にトリガーされることで、フルフィルメント効率が向上します。
BFSIセグメントは最も速い32.4%のCAGRを記録すると予測されています。銀行はインスタントレールを使用して投資の償還、保険金請求、およびマイクロローンの支払いを決済し、即時性を通じて顧客の定着を強化しています。fintech参入者は既存プレイヤーにバックエンドの近代化を促し、保険会社は少額請求のストレートスルー理を試験導入しており、これらが総合的にメキシコリアルタイム決済市場の機能的な幅を深めています。
地理的分析
メキシコシティ、グアダラハラ、モンテレイの3都市が取引量の約65%を占め、密な金融インフラ、高いスマートフォン普及率、およびデジタルイニシアチブを先導する銀行本部の恩恵を受けています。企業の給与支払いバッチ、Eコマースフルフィルメントハブ、および都市交通システムが新しいオーバーレイ機能の肥沃な試験場を生み出し、その後全国ネットワークを通じて外部へと広がります。
北部国境州は、24時間365日の越境清算を求める工場と物流オペレーターをもたらすニアショアリングにより不均衡な成長を経験しています。米国回廊に沿った送金からウォレットへのスキームが年間647億米ドルをデジタル口座に送り込み、後に同じウォレットを国内支出に使用する家族の入口として機能しています。モンテレイとケレタロのクラウドリージョンが産業用ERPとの統合のレイテンシーを最小化し、サプライヤー間での採用をさらに促進しています。
南部および農村地域は普及率で遅れをとっていますが、未開拓の上昇余地を示しています。インフラのアップグレード、政府の社会給付のデジタル化、およびオペレーター主導のセキュリティAPIが現金への依存を徐々に侵食しています。金融リテラシープログラムが拡大し、スマートフォンカバレッジが均等化に近づくにつれて、これらの地域は平均以上の成長を記録し、メキシコリアルタイム決済市場のフットプリントを大都市圏経済を超えて広げる助けとなる可能性があります。
規制環境
メキシコのリアルタイム決済は、メキシコ銀行(Banxico)が運営するSPEIを基盤としており、決済システム法およびBanxico Circular 14/2017に定められたSPEI運用フレームワークによって統治されている。これらは接続機関に対する参加、運用、セキュリティ上の義務を規定している。CoDiやDiMoなどのリテール向けオーバーレイも同じ基盤上で稼働しており、スキームルールと技術変更を中央銀行の管理下に置くことで、標準化された相互運用可能な口座間振込の挙動を強化している。
RTPに連動したデジタルコマースに影響を与える別のコンプライアンス上の要因として、税務およびプラットフォーム報告がある。2026年4月1日より、デジタルプラットフォームに関連する義務として、メキシコの税務当局(SAT)に対し、メキシコ国内取引に関する運用データおよび記録へのオンラインでのリアルタイムアクセスを提供することが求められる。これにより、SPEIベースの決済に依存する決済開始、照合、加盟店オンボーディングの各フローにおいて、自動データ取得、監査可能性、そして管理体制の重要性が一層高まる。
競争環境
メキシコの即時決済アリーナは中程度に集中しており、確立された顧客基盤と大規模なIT予算を活用して機能豊富なモバイルアプリを展開するユニバーサル銀行—BBVA México、Citibanamex、Banco Santander México、Banco Azteca—が中核を担っています。ACI Worldwide、Fiserv、Mastercardなどのグローバルプロセッサーが日常業務を支えるISO 20022準拠のスイッチング、エイリアス解決、およびリスクスコアリングエンジンを提供しています。
773社以上の国内フィンテックと217社の外資系参入者がギグワーカーへの支払いからオンラインマーケットプレイスへの組み込み型金融まで、ニッチな機会を追求する中、競争の激しさが増しています。迅速なスケールアップのために、既存プレーヤーと新規参入者はともにパートナーシップを活用しています。Visaは年間100億件の取引を処理するProsaの過半数株式を取得し、トークン化セキュリティを組み込み、クラウド機能を拡大しました。ACI WorldwideはMexipayと提携してリクエストトゥペイとエイリアスモジュールを組み込み、マイクロ加盟店へのカバレッジを強化しました。
越境リアルタイム決済(RTP)、中小企業運転資本プラットフォーム、およびデータ駆動型ロイヤルティエンジン全体にホワイトスペースが残っています。AlboなどのディスラプターはPaymentologyと協力して、未開拓のビジネスを対象とした給与支払い、経費カード、および信用スコアリングをバンドルしています。したがって、戦略的ランドスケープはモジュラーテクノロジースタック、協調的な市場開拓モデル、および積極的なコンプライアンス対応を報い、これらすべてがメキシコリアルタイム決済市場における差別化を増幅させます。
メキシコリアルタイム決済産業リーダー
-
ACI Worldwide, Inc
-
Mastercard, Inc
-
PayPal Holdings, Inc
-
Visa Inc
-
Fiserve
- 注:主要企業の掲載順は順位を示すものではありません。
メキシコリアルタイム決済市場
- Banco de México (SPEI/CoDi)
- BBVA México, S.A.
- Citibanamex, S.A. de C.V.
- Banco Santander México, S.A.
- Banco Azteca, S.A.
- ACI Worldwide, Inc.
- Fiserv, Inc.
- Mastercard Incorporated
- Visa Inc.
- Finastra Group Holdings Limited
- Temenos AG
- Volante Technologies Inc.
- PayPal Holdings, Inc.
- Mercado Libre, S.A.B. de C.V. (Mercado Pago)
- Clip Finanzas, S.A.P.I. de C.V.
- Konfío Ltd.
- Openpay S.A. de C.V.
- Sr. Pago Servicios de Pago S.A. de C.V.
- Prosa S.A. de C.V.
- Evertec, Inc.
市場機会と将来展望
機会は、特にリテール、eコマース、中小企業向け集金分野において、レール(決済基盤)の利用可能性を、より高頻度な加盟店・消費者利用へ転換することに焦点が当てられており、CoDiとDiMoはカードや現金への依存を減らすことができる。DiMoのモデル、すなわちSPEI上で携帯電話番号を用いて送受金を行う方式は、より簡便な支払者体験を支え、銀行、フィンテック企業、決済処理業者に対し、RTPを単独の振込機能として扱うのではなく、エイリアスベースの決済をチェックアウト、請求、集金の各プロセスに組み込む余地を与えている。
第89回銀行大会でビクトリア・ロドリゲス・セハ総裁が発表した、送金規制改革に関するBanxicoの2026年公開協議は、アプリ内使いやすさの向上と、金融機関間でのSPEIベース振込(DiMo/CoDiを含む)のより一貫した位置付けに向けた具体的な道筋を示している。インフラ面では、SPEIは2025年に73億件を超える電子振込を処理し、この処理能力は、リクエスト・トゥ・ペイ、中小企業向け自動照合、モバイル信号に連動した不正防止・認証サービス、そして国内レール上で即時にペソに決済されるクロスボーダーの送金・ウォレット連携体験といった付加価値レイヤーを支えている。
Recent Industry Developments in メキシコリアルタイム決済市場
- 2026年3月:メキシコ銀行は第89回銀行大会において、送金規制改革に関する公開協議の実施を発表した。これは、銀行モバイルアプリ内でSPEIベースの振込(CoDiおよびDiMoを含む)をより直感的で利用しやすくすることを目的としている。この協議により注目はレールの利用可能性からユーザー体験の一貫性へと移り、即時決済に対応する銀行およびテクノロジープロバイダーへの要求水準が高まっている。
- 2025年5月:メキシコ銀行は、取引量の拡大に伴うサイバーセキュリティ強化のため、SPEIの暗号化技術およびメッセージング形式をアップグレードした。強化されたレジリエンスとセキュリティ管理は、日常的な商取引における即時決済への加盟店の依存拡大を支え、中央基盤に接続する参加者の運用リスクを低減する。
- 2024年8月:ACI WorldwideとMexipayは、メキシコのリアルタイム決済エコシステムを支援するため提携を拡大し、ACI Digital Central InfrastructureおよびACI Enterprise Payments Platformを活用してISO 20022準拠のリアルタイム決済機能の高度化を進めた。この提携拡大は、SPEI関連サービスへのより迅速な統合パスやオーバーレイイノベーションを求める銀行・フィンテック企業に対する、ベンダー主導の近代化を後押しするものである。
メキシコリアルタイム決済市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、メキシコリアルタイム決済市場は、メキシコ国内で消費者および企業の決済フロー全体にわたって使用される、24時間365日ベースでほぼ即時の資金移動と決済を可能にするプラットフォームおよび関連サービスの価値として定義されます。
調査範囲の除外事項:オフラインの現金決済、紙の小切手、およびRTPレールでリアルタイムに決済されないカードスキームの承認は除外します。
セグメンテーション概要
- 取引タイプ別
- 個人間送金(P2P)
- 個人対企業送金(P2B)
- コンポーネント別
- プラットフォーム/ソリューション
- サービス
- 展開モード別
- クラウド
- オンプレミス
- 企業規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- 小売・Eコマース
- 銀行・金融サービス・保険(BFSI)
- 公益事業・通信
- ヘルスケア
- 政府・公共部門
- その他のエンドユーザー産業
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチにより、メキシコにおけるリアルタイム決済の運営コンテキストを特定し、モデルのガードレールを設定しました。Banco de Mexicoの刊行物、INEGIデータセット、および決済システムに関する中央銀行のコミュニケーションなどのソースからの公開統計および技術リリースをレビューし、デジタル送金量の方向性と政策上のマイルストーンを検証しました。
また、BISおよびCPMIなどの機関からの公開文書をRTPの定義に使用し、ISO 20022の参照資料を用いて用語を統一しました。並行して、信頼性の高いプレス、業界団体のページ、およびイシュアーまたはアクワイアラーの投資家向け資料を確認し、採用シグナルを収集しました。企業の開示資料と製品ノートは、収益がどこで得られるか(プラットフォーム手数料、使用量ベースの価格設定、および導入サービス)とどこで得られないかを理解するために使用しました。一部の企業については、企業財務情報とインテリジェンスのために有料データベースを参照し、価格設定と展開の前提を支える製品能力の手がかりとして特許データベースも使用しました。ここに記載されているデスクソースは例示的なものであり、データ収集、クロスチェック、および明確化のために他の多くの公開および有料ソースも使用されました。
一次インタビューおよびサーベイ
一次調査は、メキシコのRTPで実際に収益化されているものと、取引量が拡大しサービスバンドルが進化するにつれて価格設定がどのように変化するかを検証することに重点を置きました。決済インフラプロバイダー、銀行およびfintech事業者、加盟店受け入れ関係者、および業界アドバイザーと対話し、採用のタイミング、典型的な手数料の仕組み、およびクラウド展開が国全体の提供と単位経済にどのような影響を与えているかを検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:35% | 最高経営幹部(CXO):12% |
| 中位層:46% | 部門・ユニットリーダー:43% |
| 小規模プレイヤー:19% | マネージャー:45% |
市場規模の算定と予測
規模の算定は、メキシコのRTP需要プールのトップダウン再構築から始まり、決済システムの活動指標と採用プロキを使用して対象となるリアルタイム送金フローをマッピングし、収益化可能なプラットフォームおよびサービス収益に換算しました。その見解は、サンプリングされた価格帯、導入プロジェクト数、およびサプライヤーとチャネルのチェックを使用した選択的なボトムアップ近似によって裏付けられ、合計が現実的な範囲に収まるようにしました。
モデルにおいて最も重要ないくつかのインプットには、総電子送金に対するリアルタイム送金の浸透率、P2PおよびP2B利用の観察された成長、中小企業対大企業の企業オンボーディングペース、および展開ミックスの変化(クラウド対オンプレミス)が含まれます。また、取引量帯別の平均価格ロジックを適用し、高取引量での段階的な価格低下も含めました。企業レベルの詳細が不足している場合は、インタビューに基づく範囲を使用し、保守的な採用タイミングを適用した後、独立した公開シグナルに対して出力を再確認しました。
予測については、デジタル口座の利用状況、加盟店の受け入れ準備状況、および利用頻度に影響を与える政策と相互運用性のロードマップなどの主要ドライバーに関する軽量な多変量回帰によって支持されたシナリオ分析に依拠しました。一次フィードバックにより、価格曲線または展開タイムラインがデスクシグナルの示す方向とは異なる方向に動いていることが示された場合にのみ、前提を調整しました。
データ検証と更新サイクル
検証は複数のパスを通じて処理されました。モデルの出力は、決済システムのトレンド方向、報告された採用マイルストーン、および価格設定・取引量・取引あたり収益の整合性チェックなどの独立した指標と比較され、れ値を特定して説明できるようにしました。
差異が発見された場合は、特定のドライバー(取引量ミックス、価格帯、または採用タイミング)まで遡り、前提を修正するか、根拠とともにフラグを立てました。最終承認前に、別のアナリストがロジックと計算を確認し、その後、ナラティブが数値と一致していることを確認するための最終読み合わせを行いました。レポートは年次で更新され、主要なルール変更、注目すべき相互運用性の進展、または米ドル建て合計を変化させる可能性のある急激な為替変動などの重要なイベントが発生した場合には中間更新が実施されます。
Mordor Intelligenceのメキシコリアルタイム決済市場規模と他の公表推計との比較
メキシコリアルタイム決済の公表市場価値は、通貨換算のタイミング、規模に応じた取引あたり価格の段階的な引き下げ方法、およびリアルタイム決済として計上される基準が統一されていないため、しばしば異なります。
更新頻度も重要なドライバーであり、急速に変化するRTPの採用は、新たな取引量シグナルが現れると基準年を急速に変化させる可能性があり、米ドル換算レートが適用されるとその影響が増幅されます。モデルを一貫した基準年の為替ウィンドウに固定し、最近のインタビューを通じてASP曲線を再確認し、各更新前に取引量成長シグナルを再検証することで、Mordor Intelligenceは古い前提や混在したタイミングから生じる回避可能な変動を低減しています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.83 ビリオン 米ドル(2025年) | |
| 地域コンサルタントA | 0.72 ビリオン 米ドル(2025年) | RTP展開に関連する導入およびマネージドサービスの捕捉が限定的で、プラットフォーム手数料のみに偏った狭い収益レンズを使用しており、合計が低下しています。 |
| 業界誌B | 0.96 ビリオン 米ドル(2025年) | 取引あたりの暗黙の収益が高く設定されており、高取引量での段階的な価格低下が明確に示されていないため、採用が拡大するにつれて収益化を過大評価する可能性があります。 |
公表数値の差異は主に、どの収益ストリームが計上されているか、取引量の増加に伴いASPがどのように変化するか、および米ドルの数値が一貫したタイミングウィンドウに固定されているかどうかに起因しています。本調査では、推計は少数の再現可能なインプットまで追跡可能であり、最終数値が公表される前にタイミングと価格設定の歪みを検出するよう設計されたチェックが行われています。
レポートで回答される主要な質問
メキシコリアルタイム決済市場の急速な成長を牽引しているものは何ですか?
スマートフォンの普及、CoDiなどの規制義務、およびオンボーディングコストを低下させるクラウドベースのインフラが、2031年までに予測される31.40%のCAGRを推進しています。
2031年までにメキシコリアルタイム決済市場規模はどのくらいになりますか?
業界の推計では、2031年までの市場規模は4.27 ビリオン 米ドルと見込まれており、2025年の0.83 ビリオン 米ドルから増加します。
メキシコリアルタイム決済市場内で最も速く拡大しているセグメントはどれですか?
個人対企業(P2B)取引は、小売・EコマースのチェックアウトにおけるQR受け入れに牽引されて34.1%のCAGRで成長しています。
メキシコでリアルタイム決済システムにクラウド展開が好まれる理由は何ですか?
クラウドは弾力的なスケーリング、迅速な展開、および準拠した国内データホスティングを提供し、2025年に67.80%の展開シェアと33.2%のCAGRを確保しています。
中小企業はリアルタイム決済からどのような恩恵を受けていますか?
取引手数料の削減、キャッシュフロー可視性の向上、およびシンプルなAPI統合により、中小企業は2031年にかけて32.6%のCAGRで採用を拡大できます。
送金はメキシコリアルタイム決済産業においてどのような役割を果たしていますか?
送金からウォレットへのプログラムが647億米ドル相当の越境流入を即時ペソクレジットに変換し、新規ユーザーをオンボーディングして国内リアルタイム決済(RTP)取引量を増加させています。