
メキシコ美容・パーソナルケア市場規模とシェア
Mordor Intelligenceによるメキシコ美容・パーソナルケア市場分析
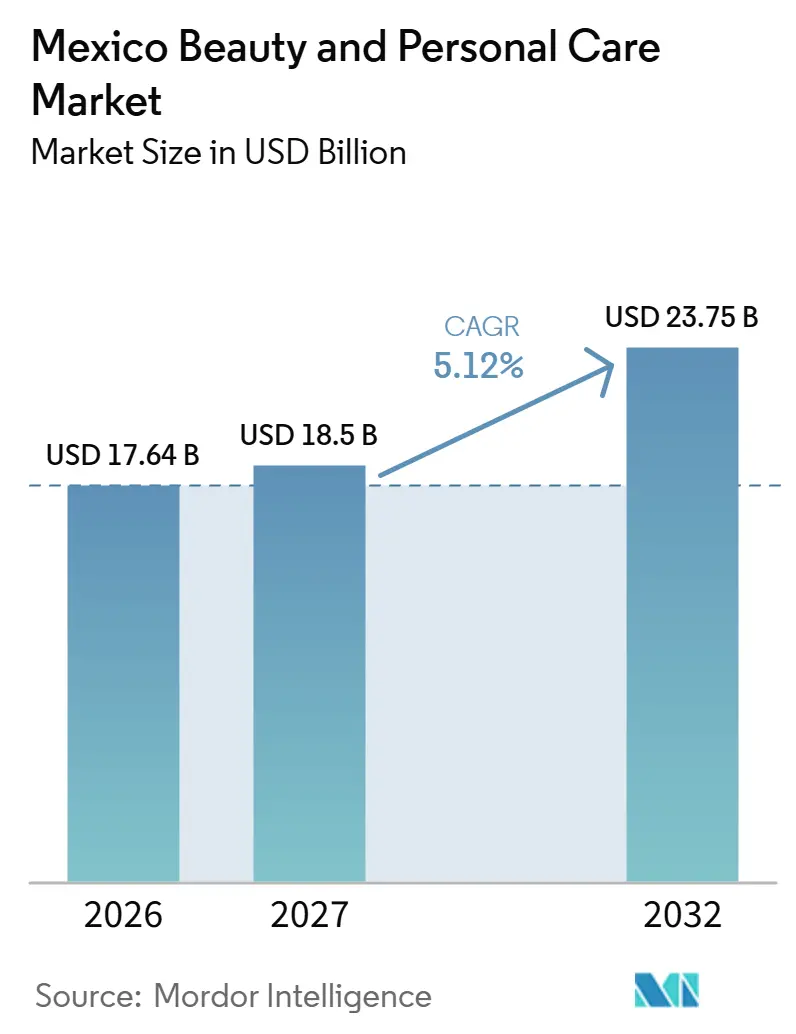
メキシコ ビューティー・パーソナルケア市場規模は、2026年の17.64 ビリオン 米ドルおよび2027年の18.5 ビリオン 米ドルから2032年までに23.75 ビリオン 米ドルに拡大し、2027年から2032年にかけてCAGR 5.12%を記録する見込みです。
メキシコにおける成長は、デジタルおよび物理的な小売経路を通じて、差別化されたビューティーオファーを購買につなげることにかかっています。天然成分のポジショニングと機能主導のスキンケアは、より広い小売品揃えの中でサプライヤーが自社製品を訴求するための明確な方法を提供します。国内生産へのコミットメントは、国内バイヤーへの対応においてもう一つの手段となります。偽造品へのリスク、原材料コストおよび為替リスクは、製品の信頼性とアフォーダビリティの商業的重要性を高めます。原材料費および為替の変動を通じて真正性を証明し、アクセスしやすい価格を維持するサプライヤーは、デジタルおよび専門小売が製品選択肢を拡大する中で、バイヤーを引き留めるために有利な立場にあります。
レポートの主要ポイント
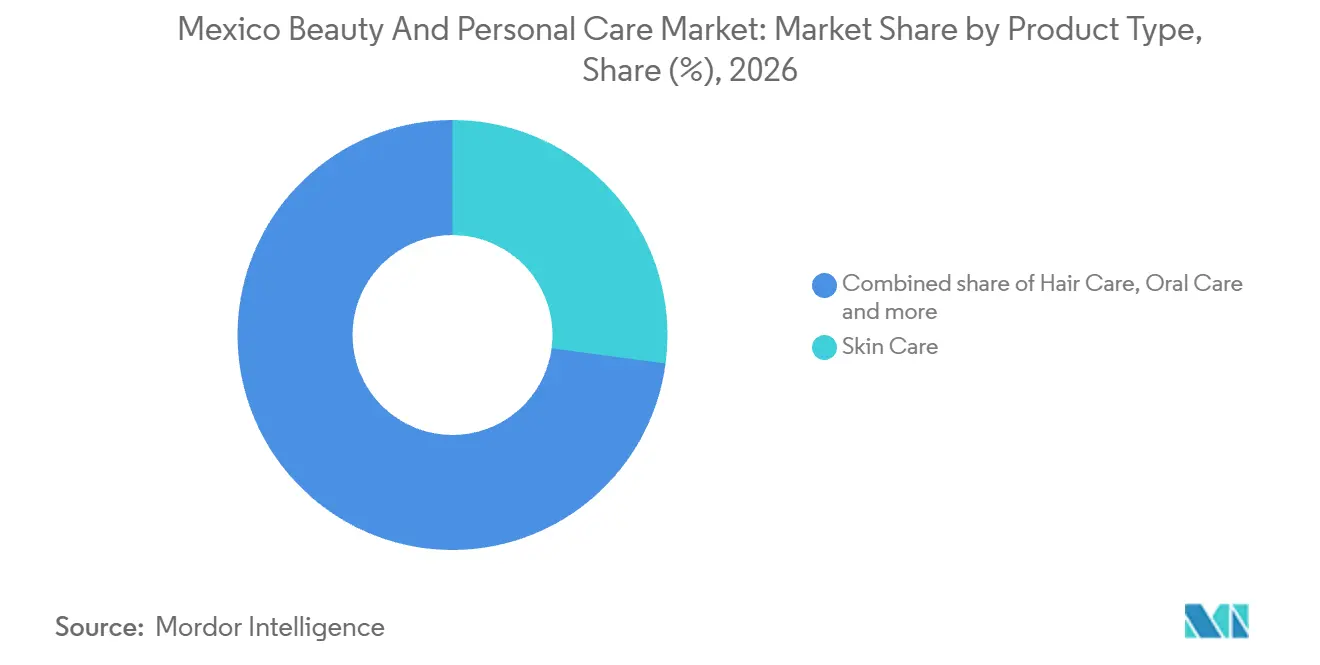
- 製品タイプ別では、スキンケアが2026年のメキシコ ビューティー・パーソナルケア市場シェアの27.12%をリードし、2027年から2032年にかけてCAGR 5.55%で最も成長の速いセグメントとなる見込みです。
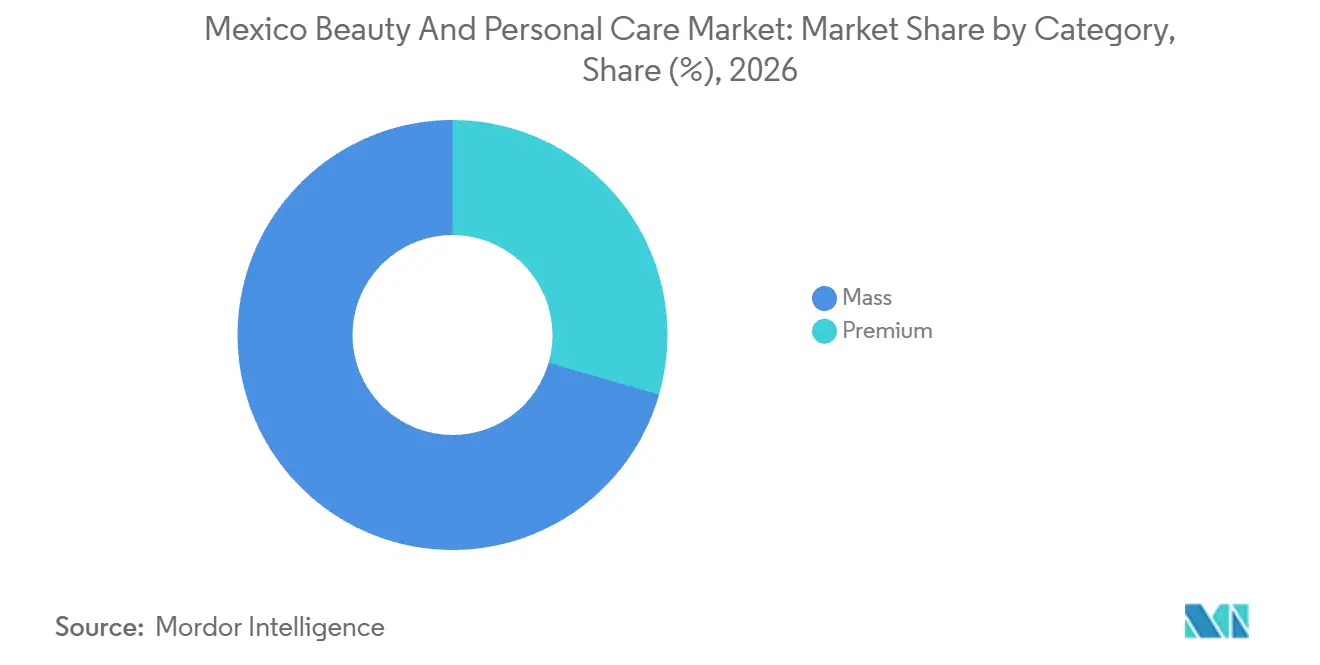
- 価格カテゴリー別では、マス製品が2026年のメキシコ ビューティー・パーソナルケア市場規模の70.53%を占め、プレミアムは2027年から2032年にかけてCAGR 5.45%最も成長の速いセグメントとなっています。
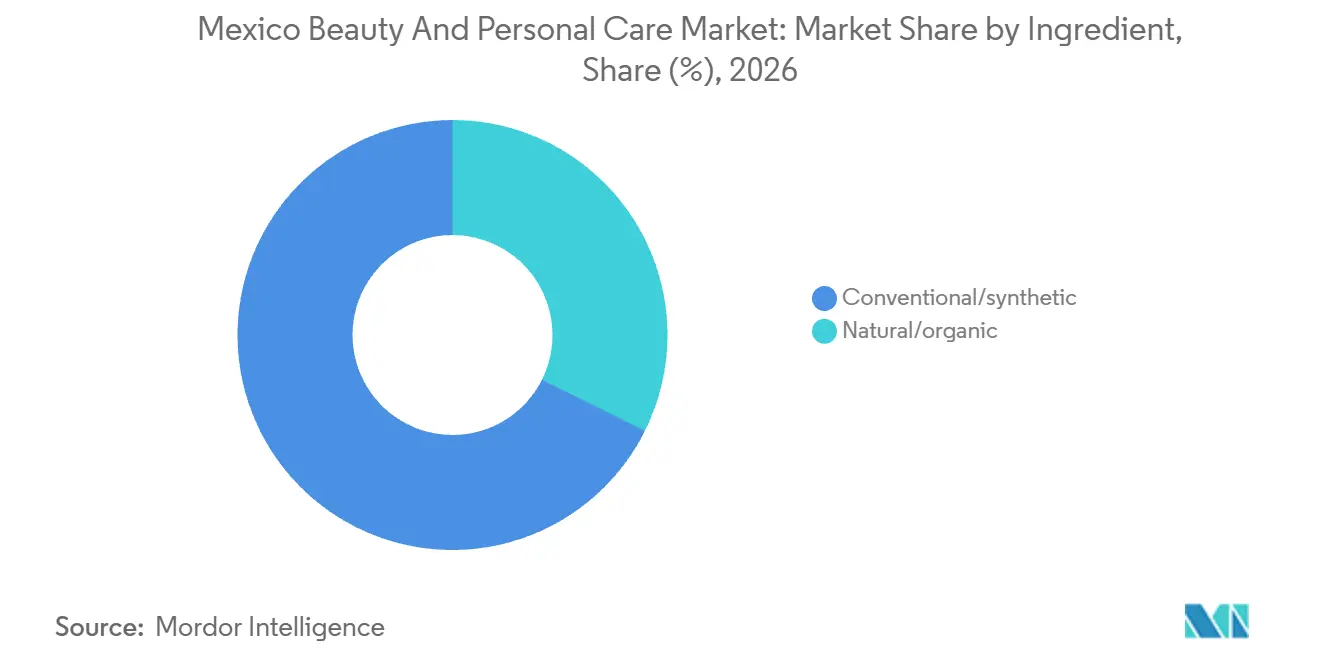
- 成分構成では、従来型/合成製品が2026年の小売収益の67.64%を占め、天然/オーガニック製品は2027年から2032年にかけてCAGR 6.05%で最も速い成長が予測されています。
- 流通チャネル別では、スーパーマーケット/ハイパーマーケットが2026年の小売収益の34.43%でリードし、オンライン小売は2027年から2032年にかけてCAGR 6.55%で最も成長の速いセグメントとなっています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
メキシコ美容・パーソナルケア市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然・オーガニック処方に対する需要の高まり | +1.5% | 全国 | 中期(2〜4年) |
| Eコマースおよびソーシャルコマースの急成長 | +1.8% | 全国 | 短期(2年以内) |
| 可処分所得の増加に牽引されたプレミアム化 | +1.4% | 全国 | 中期(2〜4年) |
| 男性グルーミング採用の急増 | +0.9% | 全国 | 短期2年以内) |
| Z世代をターゲットとしたマスティージハイブリッドブランド | +0.5% | メキシコシティのロマ地区 | 中期(2〜4年) |
| 化粧品製造のニアショアリング奨励策 | +0.4% | アグアスカリエンテスおよびヌエボレオン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
天然・オーガニック処方に対する需要の高まり
特定の処方が主流のビューティー品揃えに加わることで、天然成分のポジショニングは商業的な重みを増します。Ulta Beautyは2025年8月に小売パートナーAxoとともにメキシコ初の店舗をオープンし、ローカルブランドの品揃えにAloeVidaを含めました。Ulta Mexicoを通じて販売されるAloeVidaのボディクリームは、主要成分としてオーガニックアロエベラを使用しています。このクリームは、小売業者の拡充されたローカルブランドオファーを、一般的な天然ブランドの説明ではなく、識別可能な成分の提案と結びつけています。オーガニックアロエベラを主要成分として明示することで、このボディクリームは小売業者の品揃えの中での差別化ポイントを持ち、他のボディクリームとの比較基盤がより明確になります。
Eコマースおよびソーシャルコマースの急成長
デジタル販売の商業的価値は、ビューティーの発見を購買への即時経路と結びつけることにあります。メキシコオンライン販売協会(AMVO)は、2025年に他の消費者向けパッケージ商品カテゴリーとともに、Eコマースをメキシコにおけるビューティーの主要成長エンジンとして特定しました。メキシコの小売Eコマース価値は2025年に前年比19.2%成長しました。[1] 同協会の2026年調査では、特にZ世代の間でソーシャルコマースが拡大していることも判明しました。この組み合わせにより、若い買い物客のソーシャル上でのディスカバリーを、つながった販売体験の中で購買できるビューティーオファーへと結びつけることが支持されます。発見から注文への転換は、全国的な棚カバレッジを達成する前の新興ビューィーブランドにとっての商業的なテストとなり得、初回販売に向けた物理的な流通のハードルを低下させます。
可処分所得の増加に牽引されたプレミアム化
プレミアム化は、裁量的な収入が買い物客により高価格な製品を選ぶ余裕を与える場合、ビューティー購入当たりの支出を増加させることができます。Worldpanel by Numeratorの2025年第2四半期のメキシコ家庭における日用消費財調査では、プレミアムブランドが支出シェアを拡大する一方、メインストリームブランドが引き続きリードしていることが示されました。これは、プレミアム需要がメインストリームの購買を代替することなく強まっていることを示しています。ビューティーサプライヤーにとって、高価格のオファーは、買い物客がその購買により多くを費やす理由を与える、明確な製品提案が必要です。メインストリームブランドが依然としてリードしているため、プレミアムオファーはすでにバスケットに入っているメインストリームの商品と比較されることになり、サプライヤーが正当化しなければならないのはその価格差です。
男性グルーミング採用の急増
男性グルーミングは、機能的なプロポジションと個人イメージに関するプロポジションの両方をサプライヤーに提供し、フレグランスが需要の測定可能な例を示しています。化粧品業界会議所CANIPECは、メキシコにおける男性用フレグランスの売上が2025年に5.2%成長したと報告しました。CANIPECはまた、消費者が男性用フレグランスをアイデンティティ、自信、ウェルビーイングの表現として、またアクセスしやすいラグジュアリーとして捉えていると述べました。CANIPECの男性ケア全般に関する評価でも、機能的なベネフィット、有効性、そして個人イメージとの一致を提供する製品への消費者の継続的な投資が描写されています。これらの観察は、より広いグルーミングレンジ全体で機能的な信頼性を維持しながら、差別化されたフレグランスオファーを支持します。アクセスしやすいラグジュアリーはフレグランスポジショニングの境界を設定しています。なぜなら、アイデンティティ主導のオファーは、その消費者の役割に暗黙的なアフォーダビリティを維持しなければなないからです。
阻害要因の影響分析*
| 阻害要因 | (〜)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 偽造品とグレーマーケット輸入 | -0.6% | 全国 | 長期(4年以上) |
| 原材料コストの変動と為替リスク | -0.4% | 全国 | 短期(2年以内) |
| Eコマースに関する越境通関規制 | -0.3% | 全国 | 短期(2年以内) |
| 水資源不足への対応コストと持続可能性コンプライアンスコスト | -0.2% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
偽造品とグレーマーケット輸入
偽造品は、製品の真正性を消費者にとって追加の購買判断事項に、正規のサプライヤーにとって追加の販売負担にします。メキシコの産業財産権機関IMPIは、メキシコシティの著名な海賊版市場に関する調査において、化粧品を一般的な偽造品カテゴリーの一つとして特定しました。ある市場を特定したことは、その商品やベンダーのすべてが海賊行為に関与していることを意味するものではありません。別途、メキシコの衛生規制当局COFEPRISが2025年8月に発した危険情報では、多くの美白製品が違法なルートでメキシコに流入していると述べられました。そのため、正規販売者は製品のサプライルートを検証可能にする商業的な理由を持ちます。製品のクレームだけでは真正性を証明できないからです。残る制約は、買い物客が自信を持ってオファーを比較し購入を完了できるよう、信頼を確立するために必要な努力です。
原材料コストの変動と為替リスク
原材料価格の上昇と為替リスクは、手頃な最終製品を維持するコストを通じてビューティー需要を制約する可能性があります。BeFraのビューティー・パーソナルケア事業であるJAFRAは、メキシコおよび米国の事業全体で2024年比2025年の原材料コストが6%増加しました。[2] BeFraの2025年向け提出書類では、JAFRAの原材料のおよそ30%が米ドル建てであり、為替リスクをもたらしていることも特定されています。在庫購入に関わる為替損失は、その年の売上原価の上昇に寄与した要因の一つでした。これらのリスクにさらされた生産者は、サプライヤーの価格と購入を決済する通貨の両方に敏感になります。負担を吸収すれば拡大のための資金が減少し、転嫁すれば消費者が支払う価格が上昇します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:スキンケアはスケールとアプリケーション主導の成長を兼ね備える
スキンケアは2026年のメキシコ ビューティー・パーソナルケア市場規模の27.12%を占め、最大かつ最も成長の速いセグメントであり、2027年から2032年にかけてCAGR 5.55%が予測されています。CANIPECは、2025年にメキシコにおける日焼け止めの購入が13.1%増加したと報告しました。[3] すでに相当規模の収益基盤があることで、成長機会は既存のレンジと、より特化した製品オファーの両方に関連します。日焼け止めの例は、その広い機会の中で日焼け対策を具体的な製品開発の優先事項とし、商業的な判断が識別可能なスキンケアアプリケーションに集中することを示しています。
CANIPECの事務局長は、洗顔、保湿、日焼け止めという若者のスキンケアルーティンを説明し、朝晩の使用を推奨しました。この推奨されたシーケンスは、それぞれの製品がオファーの定義された部分を担う、補完的な用途を中心にスキンケアレンジを構成するための基盤を提供します。フレグランスとカラーコスメティクスはWorldpanelの2025年第2四半期のメキシコ調査に登場し、買い物客が1回の来店で製品を追加するにつれてパーソナルケアの購入単価が20%増加したことが報告されました。バスケットの拡大は、1つの機能的製品にとどまらないパーソナルケア購買を広げる別の機会を生み出します。これらは異なる品揃え上の決断であり、ルーティン主導の開発がスキンケアのカバレッジを深め、隣接する製品選択がショッピングバスケットを拡大します。

カテゴリー別:マスのスケールはプレミアム品揃えの拡大と共存する
マス製品は2026年のメキシコ ビューティー・パーソナルケア市場シェアの70.53%を占め、最大のセグメントとなっています。2025年には、パーソナルハイジーンを含むいくつかのメキシコ消費財カテゴリーのブランドが、インフレと原材料費の上昇の中で価格を維持し消費者を引き留めるために、小容量パッケージの採用や処方の見直しを行いました。マスティアのハイジーンサプライヤーにとって、この対応は手頃な購入価格を製品再設計の具体的な制約とします。小容量パックはチェックアウト時の支払い価格を維持しつつ提供量を減らすことができるため、価格に敏感なバイヤーのアクセスを守るには、提供量に関する別途の決断が必要です。
プレミアムは最も成長の速いセグメントであり、2027年から2032年にかけてCAGR 5.45%が予測されています。Sephora Mexicoは2025年にMake Up by Mario、Charlotte Tilbury、Patrick Taを品揃に加え、Charlotte Tilburyはラグジュアリーブランドとして特定されました。これらの追加により、サプライヤーはSephoraのブランド品揃えを通じて消費者にアクセスできるようになり、異なる製品提案が同じ小売環境に持ち込まれます。Charlotte Tilburyの明示的なラグジュアリーポジショニングはアップグレード提案をブランド固有のものとするため、サプライヤーは新たに追加された名前と棚を共有する以上のプレミアム根拠が必要です。
注記: 個別セグメントのシェアはレポート購入時にすべてご確認いただけます
成分別:処方のスケールが天然成分の小売参入と融合する
従来型/合成製品は2026年の小売収益の67.64%を占め、最大のセグメントでした。メキシコの買い物客にとって、このセグメントのプロポジションは、スキンケア、ヘアケア、オーラルケアおよびその他の製品タイプにわたって、実証された性能と低コストを組み合わせています。繰り返しの使用においてこれらのメリットをともに維持することが重要です。なぜなら、成分の変更は、バイヤーが対価を払っている機能を維持しなければならないからです。サプライヤーは、ヘアカラーの発色性能やデオドラントの消臭効果が既存処方を維持するそれぞれ異なる理由を与えており、アプリケーションごとにこの提案を守る必要があります。
天然/オーガニック製品は最も成長の速いセグメントであり、2027年から2032年にかけてCAGR 6.05%が予測されています。Nopaleraはノパルサボテンの種から抽出したオイルと天然バターをボディケア製品に使用しています。2025年9月、Ulta BeautyはNopaleraをラテン系創業者によるブランドとして「Proudly Latino」バナーのもとでメキシコで販売する予定のブランドに挙げました。この組み合わせは、識別可能な処方アプローチを指定のビューティー小売業者へのルートと結びつけ、チャネル選択を商業化の中心に置きます。このバナーはNopaleraを成分ではなく創業者の出身で分類しており、そのグループ内でボディケアオファーを差別化するのはノパルベースの処方にゆだねられています。
注記: 個別セグメントのシェアはレポート購入時にすべてご確認いただけます
流通チャネル別:デジタル販売の拡大と並行して、店舗ネットワークがリーチを支える
スーパーマーケット/ハイパーマーケットは2026年の小売収益の34.43%を占め、最大のセグメントとなっています。小売業協会ANTADの2025年年次報告書によると、22の会員セルフサービスチェーンが3,683店舗と891万平方メートルの売り場面積を持つと記録されています。このネットワークにより、パッケージ製品サプライヤーは手頃な価格または差別化されたビューティーオファーを配置するための相当規模の物理的チャネルを持つことができます。確立されたセルフサービスチェーンとの関係により、サプライヤーは複数の販売拠点を確保でき、単独のブランドアウトレットよりも広い物理的なルートを提供します。
オンライン小売は最も成長の速いセグメントであり、2027年から2032年にかけてCAGR 6.55%が予測されています。2026年5月までに、Amazon Méxicoはメキシコストアで展開されたEstée Lauder Companiesの一部ブランドの総売上の30%以上を占めました。Mercado Libreは2025年にメキシコで日焼け止めの200万件、フェイシャルセラムの61万6,000件、マットリップスティックの200万件の検索を記録しました。製品固有の検索を注文に変換することがオンラインでの商業的な課題であり、Amazonの結果は一部のブランドの売上におけるチャネルの潜在的な重要性を示しています。専門店も並行して物理的なアクセスを拡大し、Sephoraは2025年最後の出店としてビジャエルモサに52番目のメキシコ店舗をオープンしました。
地理的分析
サンルイスポトシとメキシコシティの製造拠点は、サプライヤーが生産地理を消費者購買の地理から区別する理由を与えます。L'Oréal Méxicoはサンルイスポトシとメキシコシティのソチミルコに工場を構え、15以上の同社ブランドのために皮膚科製品、パーソナルハイジーン製品、ヘアダイを製造しています。産業サプライヤーにとって、このフットプリントはマルチブランドのビューティー生産者が事業を行う場所を特定し、国内の製造要件を商業的オファーに関連させます。消費者販売戦略と製造供給戦略は、最終的に同じ国内小売カテゴリーに入る製品を扱う場合であっても、異なる地理的優先事項を必要とします。
ケレタロは別の変化を示しており、専門小売が1つの営業店舗内で複数のパッケージドビューティーカテゴリーに対して消費者向けのルートを追加しています。Ulta Beautyは2026年8月22日にプエルタ・ラ・ビクトリアにオープンし、13番目のメキシコ店舗として、メイクアップ、スキンケア、ヘアケア、フレグランスを提供しています。パッケージドビューティーの販売者にとって、このオープンは、その都市の消費者にマルチカテゴリーのオファーを提示できる物理的な拠点を追加します。このオープンにより、Ultaの理的なネットワークが新しい都市に拡張され、すでに出店している都市への追加拠点ではなく、地理的なカバレッジが加わりました。
アグアスカリエンテスとモンテレーは、一方で製造の統合、他方では消費者向けの追加店舗という、フットプリント変化の異なる形を示しています。アグアスカリエンテス州知事は2025年10月にEdgewellの新しいパーソナルケア工場の開所式を行い、同工場はEdgewellの既存事業をオブレゴンとメキシコシティから統合しました。Sephoraは2025年にエスフェラ・モンテレーに4番目のモンテレー店舗をオープンし、当時の全国合計を49拠点としました。工場は既存の国内活動を新しい拠点に移転した一方、店舗はSephoraの小売ネットワーク内に別の販売拠点を追加しました。アグアスカリエンテスでは、サプライヤーのアウトリーチが移転した生産要件に集中できる一方、モンテレーは確立された都市圏ネットワーク内でもう一つの消費者販売拠点を提供します。
規制の枠組みと見通し
この比較では、包装済み化粧品のラベルを準備する販売者の観点から、選択された管轄区域、メキシコの国家制度、メキシコシティを対象としています。NOM-141は、指定された消費者情報をスペイン語で、他の言語に使用されているものと少なくとも同じ大きさのスペイン語文字で記載することを義務付けています。国家規定のラベルは、製品がこれらの販売拠点で消費者に提供される前に情報を準備することを要求しながら、販売者にこれらの販売拠点全体にわたる共通の製品コンプライアンス作業を提供します。
規制一覧表
| 判断要素 | メキシコ | メキシコシティ |
|---|---|---|
| 主管当局 | それぞれの管轄権の範囲内でCOFEPRISおよびPROFECO | それぞれの管轄権の範囲内で全国適用基準に基づくCOFEPRISおよびPROFECO |
| 主要な規制手段または方向性 | 最終消費者向け包装済み化粧品に関するNOM-141-SSA1-SCFI-2012 | 最終消費者向け包装済み化粧品には同じ全国NOM-141ラベリング要件が適用される |
| 商業上の影響 | 指定されたスペイン語の製品情報を準備する | 地域で販売される化粧品に国家のスペイン語ラベリング仕様を適用する |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来的な方性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
メキシコの「中程度」評価は、定義された国家仕様による商業的なメリットとともに、必要なラベル準備作業を反映しています。メキシコシティの「中程度」評価も同じ製品ラベル義務に基づいており、販売者は両販売拠点共通のコアラベルを使用できます。両方の「変化なし」の判断は、その仕様の継続性を反映しており、その現行的な効力と経済省の2024年2月の確認審査によって裏付けられています。
バリューチェーンの段階
この比較は原材料流通、包装生産、最終製品製造を追い、各サプライヤーがどこで収益を得るかを示しています。Grupo Pochtecaの子会社はメキシコおよびその他の国々のパーソナルケアおよびホームケアの顧客に原材料を流通させています。この上流の役割は、代替品が下流メーカーが製造を委託されている製品に適合しなければならないため、原材料の認定を商業的に重要なものとします。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 原材料流通 | Grupo Pochtecaの子会社どの産業用原材料流通業者 | 原材料販売 | 代替成分の認定 | 処方仕様に照らして代替原料を認定する |
| 化粧品包装生産 | Shyahsin Packaging Méxicoなどの化粧品包装メーカー | 包装コンポーネント販売 | コンポーネントの検証を必要とする包装変更 | 供給変更前に代替包装を検証する |
| 最終製品製造 | Absaraなどのパーソナルケアおよび化粧品の受託製造業者 | 受託製造製品の販売 | 原材料と包装仕様の調整 | 製造ランを委託する前に仕様を合意する |
| 情報源: Mordor Intelligence | ||||
Shyahsin Packaging Méxicoはマスカラ、リップスティック、コンシーラー、ボトル用のプラスチック包装を製造し、Absaraはメキシコでパーソナルケアおよび化粧品の受託製造を行っています。それぞれの役割は、最終製品が受託生産者から提供される場合でも、ブランドの製造決定には包装決定も必要であることを示しています。包装コンポーネント販売と受託製造製品の販売は、この取り決めにおけるサプライヤー価値の独立した源泉です。共通の製品仕様に対して代替原材料と包装を認定することで、レジリエンス対応が両段階に結びつき、ブランドが替決定を調整するための基盤が与えられます。
競合環境
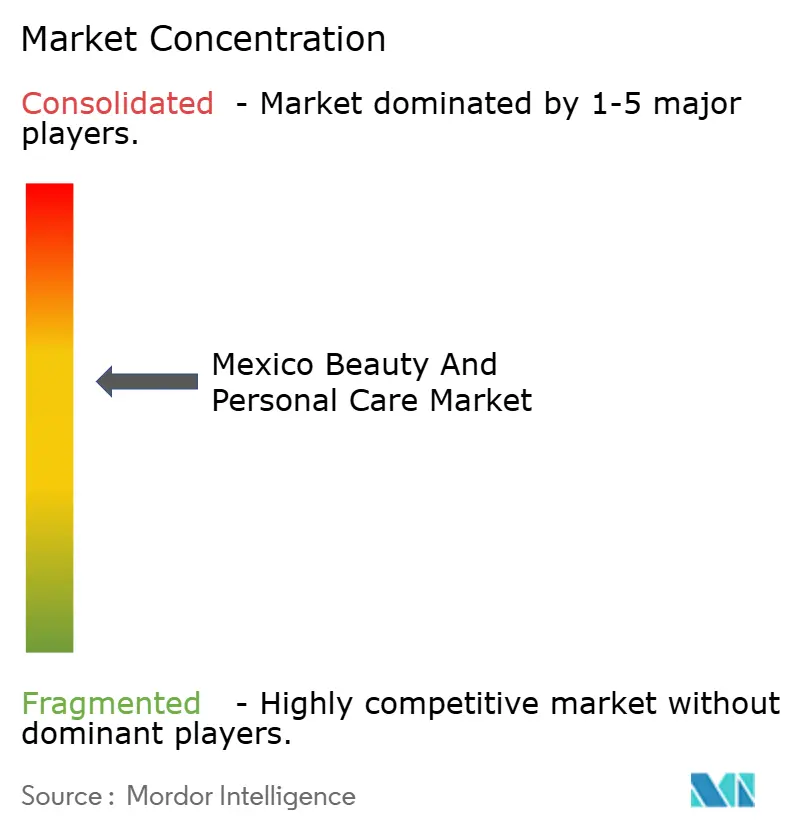
競争は、小売業者を通じて販売するサプライヤーとNaturaの店舗、オンライン販売、直販コンサルタントを組み合わせています。主要な参加者には、Unilever PLC、Procter & Gamble Co.、Colgate-Palmolive Co.、Natura Cosméticos S.A.、L'Oréal SAが含まれます。2025年5月、Naturaは店舗、オンライン販売、および50万人以上のビューティーコンサルタントを通じてメキシコの買い手に届けました。P&G Mexicoは会計年度2026年においてポートフォリオ全体で高一桁台の有機的売上成長と1パーセントポイント超の価値シェア獲得を報告し、さらに小売業者との長期的なジョイントビジネスプランニングも行いました。小売業者との調整とコンサルタントのリーチは、消費者へのアクセスを確保するための異なる方法を提供しており、サプライヤーの買い手へのルートが製品ポートフォリオと並ぶ競争上の資産となっています。
2025年5月、Unileverはメキシコへの2025年から2028年にかけての投資プログラムとして300 ビリオン メキシコペソ(約1.53 ビリオン 米ドル)を発表しました。このプロラムはメキシコ全土における製造能力、生産ライン、物流、ブランドをカバーし、ビューティーおよびデイリーケア製品向けのヌエボレオン工場も含まれています。Naturaは2025年8月下旬にモレリアにメキシコ初のフランチャイズをオープンし、消費者向け小売プレゼンスを拡大しました。Naturaのフランチャイズは2025年に販売拠点を追加した一方、Unileverの2025年から2028年の計画による供給上のメリットは、発表された製造能力を生産に持ち込むことにかかっています。
Colgate-Palmoliveは2025年第4四半期のメキシコにおける有機的売上成長が高一桁台であったと報告し、「Luminous White Color Correct」歯磨き粉の発売がメキシコとブラジルで好調であると述べました。L'Oréalは2025年のラテンアメリカの同等比売上成長が8.3%であったと報告し、メキシコとブラジルを特に好調なマーケットとして挙げました。Colgate-Palmoliveの発売は、確立された競合他社が特定の製品ベネフィットを使用している例を示し、L'Oréalの地域的な結果は先行企業のモメンタムを示しています。包装済み化粧品については、NOM-141化粧品ラベリング準が検証可能な消費者情報を義務付け、製品に薬効を帰属させるクレームを禁止しています。新規参入者は、それを実証する要件と医薬的効果を化粧品クレームから除外する要件に縛られた差別化された化粧品プロミスに直面しています。
メキシコ美容・パーソナルケア業界のリーダー企業
-
Unilever PLC
-
Procter & Gamble Co.
-
Colgate-Palmolive Co.
-
Natura Cosméticos S.A.
-
L'Oréal SA
- 注:主要企業の掲載順は順位を示すものではありません。
市場参加者にとっての主要な機会
この比較は、国内製造製品、ブランド小売アクセス、専門店品揃えにおける機会を分離しています。Naturaの2026年8月の生産および小売目標は、国内供給の見込まれる増加をより広い消費者向けネットワークと結びつけています。これらには、プロデューサーの製品供給の選択や、小売業者による品揃えアクセスを得るブランドレンジの選定など、異なる商業的決断が伴います。
市場機会一覧表
| 機会 | 今なぜ | バイヤー/リードセグメント | 推奨アクション | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 国内製造のパッケージドビューティーレンジ | 2026年8月、Naturaはセラヤ拡張とサプライヤー開発を通じて、2027年にメキシコで消費されるブランド製品の国内生産を30%から60%に引き上げることを目標とした | Naturaブランド製品の買い物客 | 国内生産に適した最終製品を優先する | 生産能力拡大の完了と供給の認定 | Natura Cosméticos S.A.およびそのパッケージド製品顧客 |
| ブランド店舗を通じたビューティー購入 | 2026年8月、Naturaは2026年末時点で24店舗を見込んだ後、2027年に50店舗のメキシコ店舗を目標とした | Naturaの小売ネットワークを利用する買い物客 | 新しい小売拠点にパッケージド品揃えを合わせる | 店舗拡大を製品購入に転換する | Natura Cosméticos S.A.および小売事業者 |
| 専門小売向けのパッケージドコスメティクス | Sephoraは2026年10月9日、57番目のメキシコ拠点としてパセオス・ドゥランゴにドゥランゴ初の店舗をオープンした | 専門店のコスメティクス買い物客 | 専門チャネルを通じた品揃えアクセスを模索する | 提案するレンジに対する小売業者の選定を確保する | Sephoraおよびパッケージドビューティーブランド候補 |
| 情報源: Mordor Intelligence | |||||
Naturaの2つの目標は、国内製品レンジを拡大するブランド小売ネットワークに対応させる実際的な機会を生み出します。2026年8月、Naturaはメキシコで消費されるブランド製品の30%が国内製造されており、2027年に60%を目標とすると述べました。セラヤ拡張計画と国内サプライヤー開発は、メキシコのコンポーネントおよび成分プロデューサーに潜在的な供給作業を生み出します。60%の国内生産目標の達成は、計画されたセラヤ拡張と国内サプライヤー開発にかかっており、これが国内製造のレンジがより大きな店舗ネットワークにどれだけ早く対応できるかを決定します。
最近の業界動向
- 2026年10月:Sephora Méxicoは10月9日、57番目のメキシコ拠点としてパセオス・ドゥランゴにドゥランゴ初の店舗をオープンし、メイクアップ、スキンケア、ヘアケア、フレグランスを提供。
- 2026年8月:Natura Mexicoはセラヤ工場を拡張し国内サプライヤーを開発して、2027年にメキシコで消費されるNaturaブランド製品の国内生産を30%から60%に引き上げると発表。
- 2026年8月:Ulta Beautyは8月22日、13番目のメキシコ拠点としてケレタロのプエルタ・ラ・ビクトリアに店舗をオープンし、メイクアップ、スキンケア、ヘアア、フレグランスを提供。
研究方法のフレームワークとレポートの範囲
市場の定義と適用範囲
メキシコ ビューティー・パーソナルケア市場は、メキシコにおけるパッケージドビューティーおよびパーソナルケア製品への年間小売支出を測定します。売上は製品タイプ、価格ティア、処方、小売チャネルによって分類されます。
適用範囲の除外:プロフェッショナル専用のサロンおよびクリニックサービス、医療処置、単独販売される化粧品およびパーソナルケアの原材料、ならびに単独販売されるビューティーおよびパーソナルケアの器具とデバイスは除外されます。
セグメンテーション概要
- 製品タイプ別
- スキンケア
- フェイシャルケア
- ボディケア
- リップケア
- ヘアケア
- シャンプー
- コンディショナー&マスク
- スタイリング製品
- その他のヘアケア製品
- オーラルケア
- バス&シャワー
- デオドラント
- フレグランス&香水
- カラーコスメ
- フェイシャルコスメ
- アイメイクアップ
- リップ&ネイルメイクアップ
- スキンケア
- カテゴリー別
- マス
- プレミアム
- 成分別
- 従来型/合成
- 天然/オーガニック
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- 専門店
- ドラッグストア/薬局
- オンライン小売
- その他
データソース、市場規模の算定、および検証
デスクリサーチ
CANIPECの2024年年次報告書と業界統計、メキシコオンライン販売協会の年次Eコマース研究、Data Méxicoの貿易データなどの公開ソースは、カテゴリー文脈、小売活動、チャネル発展、越境製品フローに関する情報を提供できます。これらのソースは市場の異なる部分を説明しており、使用前にパッケージド製品小売の境界に照らして適合させる必要があります。
企業の提出書類、投資家向け資料、年次報告書、信頼性の高いメキシコのビジネス紙は、製品ポートフォリオ、製造活動、チャネルアクセス、報告された売上トレンドを明確にすることで、これらのソースを補完できます。記載されたソースは例示であり網羅的なものではなく、さらなるソースが収集、検証、明確化に活用されます。
一次インタビューとアンケート
構造化インタビューとアンケートには、製品販売、価格設定、処方、チャネルの動きに精通した参加者とともに、メキシコのビューティー・パーソナルケアメーカー、流通業者、小売業者、カテゴリー専門家が含まれる場合があります。彼らの意見は、二次指標の解釈をテストし、カテゴリーカバレッジのギャップを明確にし、推計に組み込まれる前に企業、小売、公開データと比較できます。
一次リサーチのフールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | 最高経営幹部(CXO):20% | |
| 中位層:42% | 機能部門/事業部門リーダー:35% | |
| 中小規模プレーヤー:24% | マネージャー:45% |
市場規模の算定と予測
推計は、認められたパッケージド製品グループについてメキシコにおける年間消費者小売支出のトップダウンビューから始まり、サプライヤーのロールアップと抽出した小売価格×販売数量によって選択した合計を確認します。カテゴリーシェアは、スキンケア、ヘアケア、オーラルケア、バス・シャワー、デオドラント、フレグランス、カラーコスメティクスにわたる製品収益の比較によって構築され、価格ティア、成分タイプ、チャネルシェアは収益を加算するのではなく同じ売上を分類します。小売収益、平均販売価格、家計の購買力、カテゴリー固有の需要、物理的小売とオンライン小売のバランスが、過去の推計と見通しの指標を提供します。多変量回帰は、これらの需要・価格指標と年間市場収益を関連付けることができ、利用可能な系列が短い場合やチャネル拡大などの構造的変化が関係を変えるシナリオ分析が使用されます。欠損値は隣接年、カテゴリートレンド、比較可能な小売指標から境界を設定でき、前提条件はメキシコの回答者の証拠および選択的なチャネルまたはサプライヤー推計と照合したうえで組み込まれます。
データ検証と更新サイクル
アナリストはカテゴリー売上、小売指標、貿易の文脈、企業の情報開示を三角測量し、各シグナルが生産や中間販売ではなく消費者購買を反映していることを確認します。前年比での異常な動きや独立したソース間の大きな差異を調査し、説明を記録し、定義、タイミング、報告値が不明確なままの場合は関連する回答者に再連絡します。2人目のアナリストが境界、計算、ソース処理、予測ロジックをサインオフ前にレビューします。証拠は毎年更新され、市場または規制上の重要なイベントの後にはより早く見直され、納品前の新たなレビューで再確認されます。
Mordor Intelligenceのメキシコ ビューティー・パーソナルケア市場規模と他の公表推計との比較
公表されている推計は、カウントする取引や製品、需要モデルに使用するインプットが異なる場合があります。メキシコ ビューティー・パーソナルケア市場は、メキシコにおけるパッケージドビューティーおよびパーソナルケア製品への年間小売支出を測定しています。
主要なギャップの要因には、本調査の定義された対象範囲と市場固有のモデリングの選択が含まれます。小売収益、平均販売価格、家計の購買力、カテゴリー固有の需要、物理的小売とオンライン小売のバランスが、過去の推計と見通しの指標を提供します。
ベンチマーク比較
| ソース | 市場規模 | リサーチ手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 18.5 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 11.17 ビリオン 米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値18.5 ビリオン 米ドルを2年後ろに置いた場合の39.6%下回っています。 |
| 地域コンサルタンシーB | 10.76 ビリオン 米ドル(2024年) | 2024年ベースでは、この推計は本レポートの2027年値18.5 ビリオン 米ドルを3年後ろに置いた場合の41.8%下回っています。 |
Mordor Intelligenceのアナリストはテゴリー売上、小売指標、貿易の文脈、企業の情報開示を三角測量し、各シグナルが生産や中間販売ではなく消費者購買を反映していることを確認します。
レポートで回答される主要な質問
メキシコ ビューティー・パーソナルケア市場の規模と成長見通しはどのようなものですか?
規模は2027年に18.5 ビリオン 米ドル、2032年までに23.75 ビリオン 米ドルと予測されており、2027年から2032年にかけてCAGR 5.12%となっています。
ビューティーおよびパーソナルケア製品の需要を高めている要因はどれですか?
デジタル小売と男性グルーミングが需要を支えています。CANIPECは2025年にメキシコにおける男性用フレグランスの売上が5.2%成長したと報告し、AMVOはデジタル販売をビューティーの成長エンジンとして特定しました。
どの製品カテゴリーがビューティーおよびパーソナルケアの売上をリードしていますか?
スキンケアは2026年の小売収益の27.12%を占める最大のセグメントでした。2027年から2032年にかけてCAGR 5.55%で成長すると予測されています。
パッケージドビューティーおよびパーソナルケア分野における主要な競合他社はどの企業ですか?
主要な競合他社にはUnilever PLC、Procter & Gamble Co.、Colgate-Palmolive Co.、Natura Cosméticos S.A.、L'Oréal SAが含まれます。
ビューティーおよびパーソナルケアの拡大を制約しうる課題は何ですか?
原材料費と為替リスクがアフォーダビリティに圧力をかける可能性があります。JAFRAの原材料コストはメキシコおよび米国の事業全体で2025年に2024年比6%上昇しました。
メキシコではパッケージドビューティーの製造および小売活動はどこ進展していますか?
製造と小売への投資は異なる地域的役割を生み出しています。EdgewellのアグアスカリエンテスHが2025年10月にオープンし、Ulta Beautyは2026年8月22日にケレタロのプエルタ・ラ・ビクトリアに13番目のメキシコ店舗をオープンしました。