
計量ポンプ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
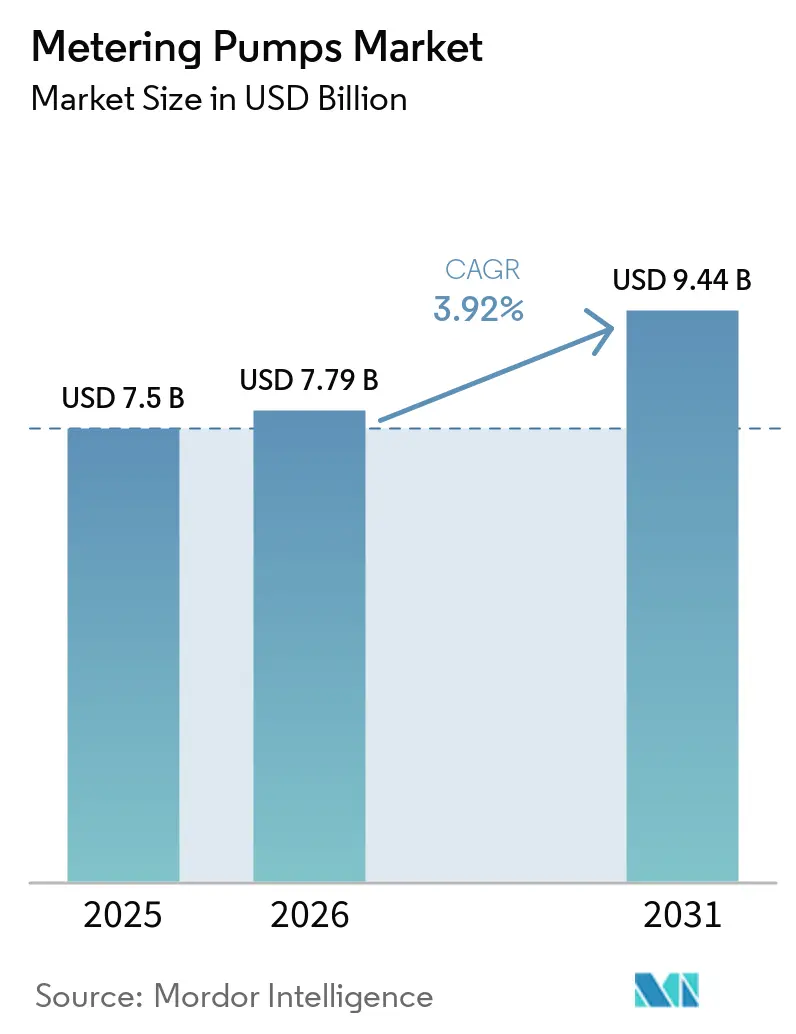
| 市場規模 (2026) | 7.79 十億米ドル |
| 市場規模 (2031) | 9.44 十億米ドル |
| 成長率 (2026 - 2031) | 3.92 % |
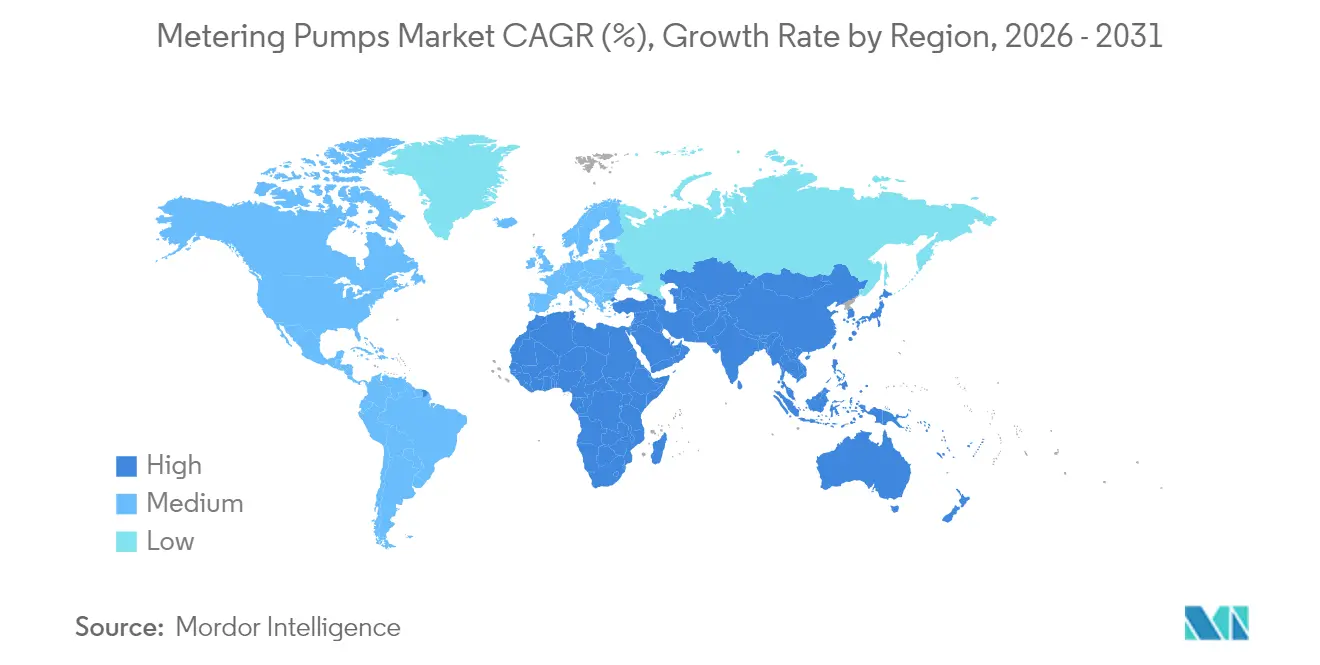
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋地域 |
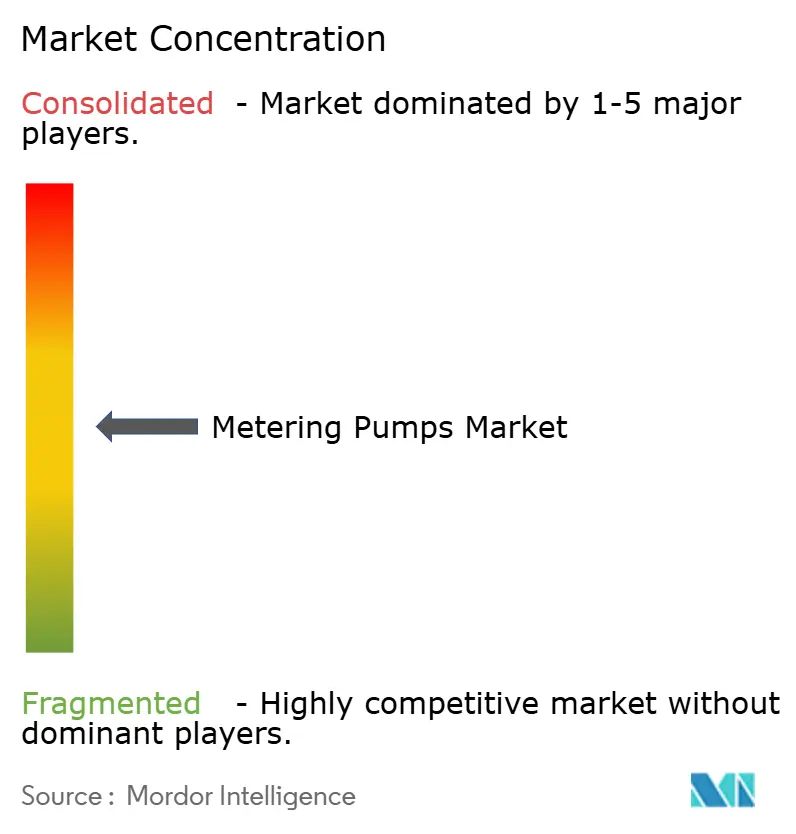
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる計量ポンプ市場分析
計量ポンプ市場規模は、2025年の75 ビリオン 米ドルから2026年には7.79 ビリオン 米ドルへと成長し、2026年〜2031年の3.92% CAGRで2031年までに9.44 ビリオン 米ドルに達すると予測されている。
安定した成長は水処理、化学品、高純度製造における精密流体ハンドリング分野での同技術の確固たる役割を反映している。水処理は依然として最大の需要センターであり、2024年の収益の41%を占め、世界的に厳格化する排水基準に支えられている。製薬工場は、連続フロー生産ラインが超高精度の投与を求めるなかで、最も急速に拡大しているユーザー層である。アジア太平洋地域は、中国とインドが廃水処理の高度化と排水規制の強化への投資を継続していることから、計量ポンプ市場をリードしている。競争力学はIIoT対応のスマート投与システムへとシフトしており、この傾向がソレノイド駆動ユニットの販売加速を促している。
主要レポートの要点
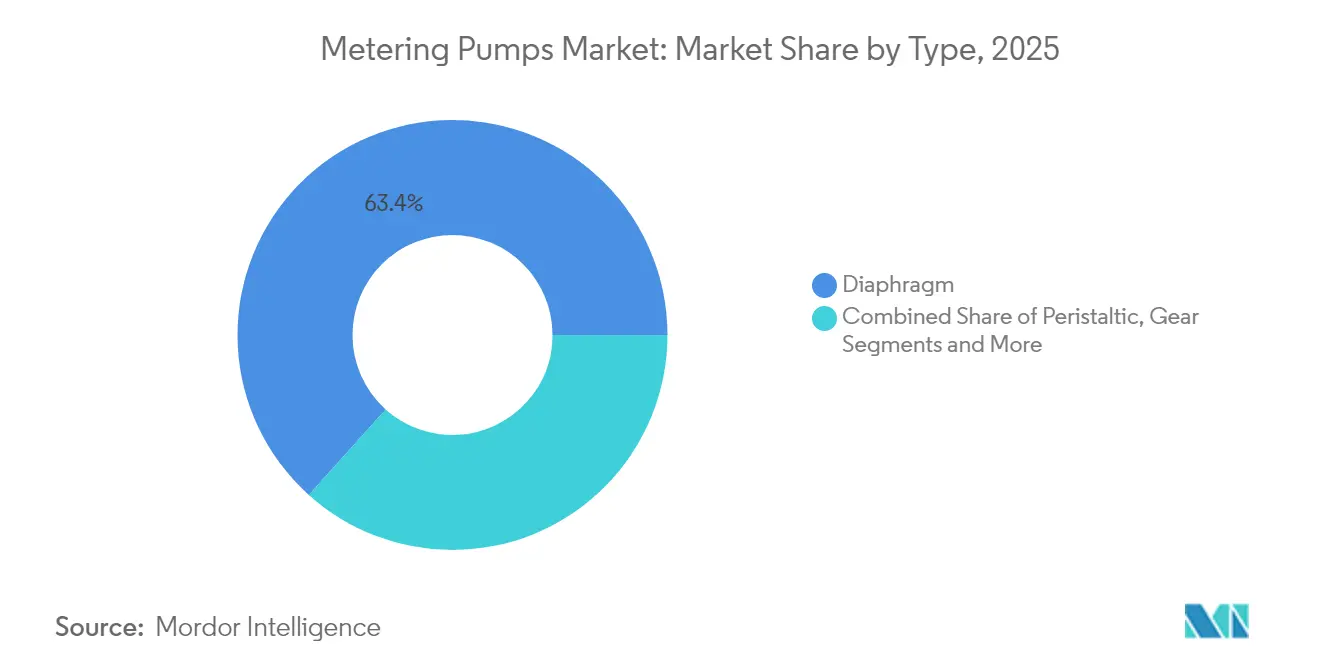
- ポンプタイプ別では、ダイアフラムユニットが2025年の計量ポンプ市場シェアの63.35%を占め、プランジャー/ピストン設計は2031年までに最速の7.02% CAGRを記録すると予測されている。
- 駆動機構別では、モーター駆動ポンプが2025年の収益シェア54.45%でリードし、ソレノイド駆動バリアントは同期間に5.88% CAGRを達成する見込みである。
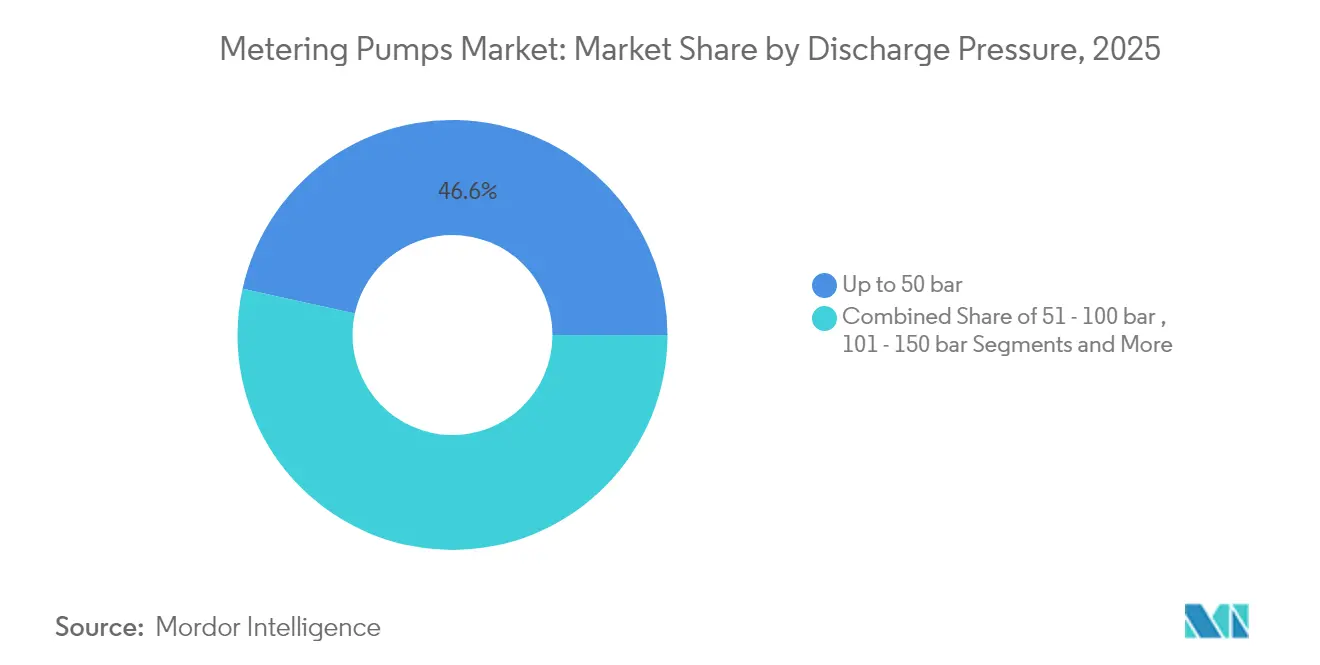
- 吐出圧力別では、50バール以下のンジが2025年の計量ポンプ市場規模の46.55%を占め、51〜100バールの区分が2026年から2031年にかけて最高の5.18% CAGRを記録すると予想されている。
- エンドユーザー別では、水処理が2025年の収益の40.62%を確保し、製薬分野は2031年までに6.42% CAGRで最も急速に成長する見込みである。
- 地域別では、アジア太平洋地域が2025年の収益の39.55%を占めてトップとなり、南米は2031年までに5.27% CAGRで拡大する見通しである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| アジアにおける厳格な産業排水規制が化学品薬液注入を加速 | 1.5% | アジア太平洋地域(中東・アフリカへの波及を含む) | 中期(2〜4年) |
| 水道事業のデジタル化の急速な進展がスマート薬液注入の精度を要求 | 1.2% | 北米、欧州、先進アジア太平洋経済圏 | 中期(2〜4年) |
| 中東における高付加価値園芸向けの施肥灌漑(ファーティゲーション)ブーム | 0.8% | 中東、北アフリカ、地中海沿岸欧州 | 短期(2年以内) |
| 沖合拡張石油回収(EOR)向け化学品注入ニーズの増大 | 0.6% | 北米、南米、中東 | 長期(4年以上) |
| 連続フロー製薬工場における高純度API(原薬)スキッドの使用拡大 | 0.6% | 北米、欧州、先進アジア太平洋経済圏 | 中期(2〜4年) |
| 化学プラントからの旺盛な需要 | 0.6% | アジア太平洋地域に集中したグローバル市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アジアにおける厳格な産業排水規制が化学品薬液注入を加速
2024年に中国の水汚染防止・管理法が大幅に改正され、許容排水負荷が40%削減されたことにより、約65,000の工場が複数の化学品薬液注入ポイントとデジタルデータ記録装置を追加することを余儀なくされました。電気メッキ、繊維、製薬の各分野での設備更新が、アジアにおける新規導入全体の35%を占めるようになっており、記録保管義務を満たすためにIIoT対応ポンプが優先されています(mee.gov.cn)。これらの基準は今後3年間でASEANおよびインドに波及する見込みであり、計量ポンプ市場における安定した需要の成長を支えています。
水道事業のデジタル化の急速な進展がスマート薬液注入の精度を要求
SCADAおよびIoTプラットフォームを統合した水道事業者は、ポンプがリアルタイムで薬液注入量を調整することにより、15〜22%の薬品節減を達成していることが明らかになっています。この転換により、交換サイクルが12年から約8年に短縮され、平均販売価格が4分の1引き上げられています。米国南西部やスペインの一部など、水不足に直面する地域は、品質保証と薬品コスト管理のバランスを取りながら、早期導入者として先行しています。予知保全を中心としたサービスベースの収益モデルが登場し、ベンダーにとっての機会の幅が広がっています。[1]
中東における高付加価値園芸向けの施肥灌漑(ファーティゲーション)ブーム
アラブ首長国連邦とサウジアラビアの環境制御型農場は、作物の生育段階ごとに栄養素を微調整するマルチチャンネル薬液注入ステーションに依存しています。収量が25〜40%向上し、肥料使用量が30%削減されることで、より高い支出が正当化され、攻撃的な肥料濃縮液に耐えられる耐食性ポンプへのニッチながらも活発な需要ポケットを生み出しています。
沖合拡張石油回収向け化学品注入ニーズの増大
成熟しつつある海洋油田では現在、150バールを超える高圧ポリマーおよび界面活性剤注入システムが導入されており、冗長設計を備えたコンパクトなAPI 675準拠パッケージが求められています。標準モデルの3〜4倍の価格が付けられることの多いこれらの高付加価値受注は、数量は少ないものの、より広範な計量ポンプ市場内において収益性の高いサブセグメントを維持しています。
阻害要因影響分析*
| 阻害要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 頻繁なメンテナンスの必要性 | -0.5% | 新興市場への影響が大きいグローバル市場 | 中期(2〜4年) |
| カスタマイズ需要の拡大(流体特性に基づく設計の微調整) | -0.3% | 特殊化学品および製薬セクターに集中したグローバル市場 | 短期(2年以内) |
| 高粘度ペリスタルティックラインにおけるキャビテーションリスクが導入を制限 | -0.4% | ポリマー加工および食品産業への影響が大きいグローバル市場 | 中期(2〜4年) |
| 低コストの中国製模倣品が世界的にマージンを侵食 | -0.6% | 価格に敏感な新興市場への影響が最も大きいグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
頻繁なメンテナンスの必要性
機械式ダイヤフラムポンプは4,000〜6,000時間後にサービスが必要となることが多く、ダウンタイム中に1時間当たり5,000〜15,000米ドルの損失を生じさせる可能性がある連続プロセスを中断させます。新興市場では熟練技術者が不足しているため、被害が最も深刻であり、一部のオペレーターはより精度は低いものの保守性の高い代替品を検討するようになっています。[2]
カスタマイズ需要の拡大(流体特性に基づく設計の微調整)
現在、OEMの受注残の40%以上をカスタム製品が占めており、在庫が増大し、リードタイムが長期化しています。幅広いエンジニアリング基盤を持たない中小サプライヤーは、高粘度ポリマーやせん断感受性バイオ製品の仕様を満たすことに苦労しており、計量ポンプ市場全体のスループットが低下しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
種類別:
ダイヤフラムが支配的、プランジャーが加速ダイヤフラムポンプは2025年の世界収益の63.35%を支配しました。そのリークフリー構造は腐食性の水処理薬品に適合しており、コンプライアンスが重視される市場でのリーダーシップを確固たるものにしています。プランジャー/ピストンモデルは、上流域オペレーターが100バールを超える注入圧力を追求するなかで、年率7.02%で拡大しています。この差異は、高ライフサイクルコストよりも極限条件下でのフロー安定性が重視される高圧ニッチへの移行を示しています。ギア、ロータリーローブ、ペリスタルティック設計は、脈動のないポリマーブレンドや衛生的な製薬充填など、より限定的なニーズに対応しています。
最近のエラストマーの進歩により、ペリスタルティックチューブの寿命が40%延び、無菌薬液注入ラインでの魅力が高まっています。ギアおよびローブポンプは、連続的なせん断制御フィード速度が重要なポリマーコンパウンディングにおいて安定した需要を維持しています。これらのトレンドは総合的に、計量ポンプ市場内の多様な技術ミックスを支えています。
注記: 各セグメントの個別シェアはレポート購入後にご覧いただけます
駆動機構別:
モーター駆動の信頼性とソレノイドのイノベーションの融合モーター駆動ユニットは、堅牢な構造と従来の制御ループへの簡易な統合性から、2025年の売上の54.45%を獲得しました。ソレノイド駆動ポンプは絶対値では小さいものの、エネルギー効率とデジタルネイティブな設計を背景に年率5.88%で増加しています。新しい磁気回路形状により、フローと圧力の上限が約3分の1向上し、消費電力が約30%削減されています。空気圧および油圧駆動は危険な場所や電力不足の現場での役割を維持していますが、そのシェアは増加ではなく安定しています。
ソレノイドの進化は、スマート水処理・化学プラントの急増と相まって、このアーキテクチャを2031年にかけての計量ポンプ市場の成長エンジンとして位置付けています。
吐出圧力別:
中圧帯用途が加速50バール以下の用途は2025年の収益の46.55%を占め、都市給水や一般的な化学品加工のボリューム主力となっています。51〜100バールの区分は、強化された工業化学品が高いヘッドの下でより厳密な制御を必要とするなかで、CAGR 5.18%で拡大しています。100バール超は石油・ガスおよび高圧合成のプレミアムエンクレーブに留まっています。セラミックプランジャーインサートと二相合金により、150バール以上でのサービス寿命が延長され、腐食性または酸性試薬でも精度が維持されるようになっています。
注記: 各セグメントの個別シェアはレポート購入後にご覧いただけます
エンドユーザー産業別:
水処理がリード、製薬が急成長水処理は2025年に収益の40.62%を占め、新たな消毒・栄養塩除去義務に後押しされました。製薬は、連続製造能力の向上とGMP要求による密閉・洗浄可能な薬液注入スキッドへの需要から、最も急速なCAGR 6.42%を記録する見込みです。石油・ガスは、特に海洋設備における腐食抑制剤および水和物制御化学品の周期的ながらも大規模な受注を維持しています。食品・飲料加工業者は、フレーバー、酸、酵素の薬液注入に衛生的なダイヤフラムポンプを指定しており、対応可能なベースが拡大しています。農業は新興ニッチとして位置付けられており、1ヘクタール当たりの水利用効率を向上させる中東の施肥灌漑(ファーティゲーション)スキームと連動しています。
地理的分析
アジア太洋地域の計量ポンプ市場
アジア太平洋地域は2025年の収益の39.55%を占め、計量ポンプ市場を支配しています。中国の最新の五カ年計画は広範な産業排水のアップグレードを指定しており、インドのジャル・ジーヴァン・ミッションは農村部の水質投資を推進しています。シンガポールおよび韓国における高純度医薬品の成長は、スキッドマウント型のデジタル認証済み薬液注入モジュールへの需要を刺激しています。地元メーカーは汎用品レンジで輸入モデルを価格面で下回っていますが、高圧または特殊材料の製品では西洋ブランドがプレミアムシェアを維持しています。
南米の計量ポンプ市場
南米は2031年までのCAGR 5.27%で最も成長が速い地域です。ブラジルの新衛生法は塩素処理およびpH制御の展開を促進しており、南米の他の国々では製造業の輸出拡大が溶剤リサイクルおよび廃水中和設備の導入を増加させています。ベンダーは現地インフラに適した電圧耐性ドライブおよび簡易サービスキットを重視しています。
北米およびEMEAの計量ポンプ市場
北米および欧州は成熟していものの、イノベーションが盛んな市場です。これらの地域のユーティリティ事業者は、MQTTまたはOPC UAを介してステータスを送信するソリューションを優先し、クラウドホスト型ダッシュボードとポンプの統合を先導しています。米国環境保護庁(EPA)の鉛および銅規制の改定と、欧州のPFAS排出規制の強化はいずれも薬液注入精度の基準を引き上げています。一方、湾岸諸国および乾燥地帯のアフリカ諸国は海水淡水化および再利用に向けた支出を維持しており、耐腐食性PVDFおよびスーパー二相ポンプへの安定した受注パイプラインを確保しています。
規制環境
計量ポンプに関する規制は、投薬スキッドがデジタル接続性を追加するにつれて、機械安全、プロセス基準、サイバーセキュリティ要件をますます組み合わせるようになっている。EUでは、機械規則(EU)2023/1230が機械指令に代わり、安全上重要なデジタル機能を持つ機械に対する適合性要件を強化している。また、一定のAI統合機械について、2027年1月20日までに施行される第三者適合性評価の義務付け要件も導入している。接続型投薬システムについては、EUサイバーレジリエンス法(EU)2024/2847に関する執行活動が脆弱性報告義務を調達チェックリストに取り込み、電力・水道事業や重要インフラの購買者にとってIEC 62443のような産業セキュリティフレームワークの役割を強化している。
規格および貿易コンプライアンスも、国際的に供給される計量システムの仕様と納期に影響を与えている。API STD 675:2012は、石油、化学、ガスサービスで使用される定量容積式ポンプの主要な参照規格であり続けており、ANSI/HI 7.1-7.5:2023は、産業調達で使用される定量計量ポンプの命名法および用途ガイダンスを支えている。国境を越えた供給に関しては、産業用ポンプシステムは通常HTS 8413に該当し、2026年には一部のデュアルユース部品・組立品に対する輸出管理・文書化要件が強化されるとともに、中国原産の産業用ポンプおよびバルブに対するEUの貿易審査が活発化し、一部のOEMサプライチェーンで原産地文書化の負担が増大した。
バリューチェーン分析
計量ポンプのバリューチェーンは、316ステンレススチールなどの耐腐食性合金、特殊エラストマー、PVDFなどのフルオロポリマーを含む原材料と精密部品から始まる。その後、機械加工、ダイアフラムまたはプランジャーアセンブリ、モーターまたはソレノイド駆動の統合、そしてセンサー、バルブ、コントロールを備えた最終スキッドレベルのパッケージングへと進む。デジタル化により、部品構成表はPLC/SCADA対応の電子機器や接続モジュールを含むよう拡大しており、これはスマート投薬機能とプラントオートメーションとの相互運用性に対する購買者の需要に合致している。材料と電子機器の調達も貿易政策や認証要件に敏感であり、これがCE/UKCAマーク付きパッケージに含まれる部品のサプライヤー認定手順を追加する要因となっている。
市場投入は通常、EPC、水道事業者、産業プラントへの直接販売と、標準化された最大50バールユニットの流通業者網を組み合わせる。高圧および医薬品グレードのパッケージは、アプリケーションエンジニアリング、バリデーション支援、工場受入試験により多く依存している。アフターマーケットサービス、キャリブレーション、部品ロジスティクスは重要な価値獲得ポイントであり、多くの設備が連続運転され、メンテナンスサイクルが稼働率を制約しうるためである。2025年から2026年にかけて、メーカーは合金、ポリマー、制御モジュールの地域化とデュアルソーシングを重視し、関税、輸送遅延、オートメーション部品のリードタイムの変動へのエクスポージャーを軽減した。地域サービス網は、水処理およびプロセス産業における差別化要因として機能している。
競合環境
計量ポンプ市場は適度に集中しています。Grundfos、IDEX、Dover(PSG)、SPX Flow、LEWAの上位5社が約45%の収益を握っており、強力なブランド、用途に関するノウハウ、および広範なサービス網によって守られています。アジア系新規参入者は、コスト優位性を活かして標準化された50バール以下の製品で存在感を高めていますが、高圧および製薬ニッチは依然として既存大手が支配しています。競争の争点は現在、デジタル流暢性に根ざしています。Grundfos iSOLUTIONSやProMinent DULCONNEXは、予知保全と薬液注入最適化を特徴とするホリスティックな化学品管理プラットフォームへのハードウェア販売からの転換を象徴しています。
中規模の専門企業はホワイトスペースの機会を活用しています。Blue-White Industriesのマルチダイヤフラムイノベーションは、次亜塩素酸ナトリウム薬液注入におけるベーパーロックを軽減し、米国の水道事業者の間でシェアを獲得しています。セラミックプランジャーや使い捨てポンプカートリッジに特化したニッチ企業も、特殊化学品において大手ライバルを凌いでいます。IDEXによる2025年のMott Corporation買収に代表されるM&Aは、薬液注入ポンプから濾過・センシングに至るより広範な流体ハンドリングポートフォリオを構築する競争を反映しています。
計量ポンプ業界のリーダー企業
-
Grundfos Holding A/S
-
IDEX Corp.(Milton Roy、Pulsafeeder)
-
PSG – Dover Corp.(Neptune、Wilden)
-
SPX Flow, Inc.
-
ProMinent GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
計量ポンプ市場 このレポートでカバーされる企業
- Grundfos Holding A/S
- IDEX Corporation
- PSG - Dover Corp.
- SPX Flow, Inc.
- LEWA GmbH (Nikkiso)
- ProMinent GmbH
- Milton Roy (Ingersoll Rand)
- Seko S.p.A
- Watson-Marlow Fluid Tech Grp. (Spirax-Sarco)
- Seepex GmbH
- Verder Group
- Blue-White Industries
- Xylem Inc.
- Flowserve Corporation
- Iwaki Co., Ltd.
- Netzsch Pumpen GmbH
- Atlas Copco (Lewa-Triplex)
- Roto Pumps Ltd.
- Haosh Pump Co.
- Swelore Engineering
- Tacmina Corp.
- Ingersoll Rand (Haskel)
- Idemitsu Kosan (Eagle Industry)
市場機会と将来展望
ホワイトスペースは、規制コンプライアンスとデジタル運用モデルが交差する分野、特に市場最大の需要拠点である上下水道処理で最も速く開かれている。SCADAおよびIoTプラットフォームを導入する事業者は、化学薬品の廃棄を減らし、監査可能性を向上させる投薬パッケージを積極的に求めており、これは投薬最適化と予測メンテナンスに連動したIIoT対応計量ポンプ、コントローラー、サービスサブスクリプションの根拠を強化している。中国もアジア太平洋地域における具体的な需要触媒であり続けており、2024年の水汚染防止法改正により排出負荷が強化され、工場は化学投薬ポイントとデータロギングを追加することになり、記録管理を支援する接続型ポンプが有利になっている。
産業用途では、機会はより高い圧力、より高い安全度、そしてバリデーションされた運用を必要とするプレミアムなニッチ市場に集中している。API 675に準拠したオフショア化学薬品注入パッケージ、および連続フロー医薬品生産における高純度投薬スキッドは、多層安全ダイアフラム、モジュール式マルチヘッドアーキテクチャ、DCS/SCADA環境に統合される標準化された通信プロトコルへの需要を引き上げている。同時に、EU(CRA)における拡大するサイバーセキュリティ義務と、機械適合性要件(EU機械規則)の強化により、セキュア・バイ・デザインの接続性と文書化に対するプレミアムが高まっており、これがコンプライアンスに準拠したデジタル投薬システムを、地域サービスとより速い認証パスとともに提供できるサプライヤーに機会を生み出している。
最近の産業開発事情 計量ポンプ市場
- 2026年7月:Grundfosはピッツバーグを拠点とする水・排水処理会社Newterraを買収する契約を締結し、規制当局の承認を条件として2026年後半に完了する予定である。この動きはGrundfosの水処理能力を拡大し、パッケージ化ソリューションとライフサイクルサービスへの移行を支え、自治体および産業プロジェクトにおける投薬・計量機器の需要を牽引する可能性がある。
- 2025年1月:IDEX CorporationはMott Corporationの買収を2億9,500万米ドルで完了し、精密ろ過およびフロー制御分野のポートフォリオを拡大した。この取引により、IDEXはろ過、センシング、正確な化学薬品投薬を組み合わせることが多い高純度用途における地位を強化し、その流体・計量プラットフォームを中心としたより統合的なスキッドを支えている。
- 2024年12月:IDEX Chinaは中国でPulsaMax 8480シリーズの油圧ダイアフラム計量ポンプを発表し、API 675要件を満たすよう設計された。この発売は要求の厳しい化学薬品注入業務を対象としており、産業・エネルギー最終用途における高性能で規格に準拠した計量ソリューションへの推進を強化している。
計量ポンプ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査における計量ポンプ市場は、産業用および自治体向けエンドユーザーを対象に、主要な駆動方式およびポンプ設計にわたって、プロセスへの制御された反復可能な流体量の注入または投与に使用されるポンプから得られる収益を対象としている。
調査範囲の除外事項:上流の原材料価値、ならびに設置労務費、長期保守契約、および単独品目として販売される関係な制御システムハードウェアなどのアフターマーケットサービスは除外している。
セグメンテーション概要
- 種類別
- ダイヤフラム
- ピストン/プランジャー
- ペリスタルティック
- ギア
- ロータリーローブ
- 駆動機構別
- モーター駆動
- ソレノイド駆動
- 油圧駆動
- 空気圧駆動
- 吐出圧力別
- 50バール以下
- 51〜100バール
- 101〜150バール
- 150バール超
- ポンプ材質別
- 金属製(ステンレス鋼、合金20、二相)
- 非金属製(PVC、PVDF、PP)
- エンドユーザー産業別
- 水処理
- 石油・ガス
- 化学品加工
- 製薬
- 食品・飲料
- パルプ・紙
- 農業・施肥灌漑(ファーティゲーション)
- 鉱業・鉱物
- 繊維
- 発電およびその他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、水処理、化学品、エネルギー分野における投与ニーズの需要背景を構築し、計量ポンプが標準ポンプに対してどこで採用されているかをマッピングすることから始まった。米国EPA(水・廃水基準)、USGS(産業用および自治体向け水使用量)、国際エネルギー機関(エネルギーおよび精製指標)、国連コムトレード(関連ポンプカテゴリーの貿易フロー)、ユーロスタット(産業生産量および環境コンプライアンスデータ)などの公開情報源を活用した。
活動を価値モデルに変換するため、企業の年次報告書、投資家向けプレゼンテーション、製品カタログ、および投与精度、構造材料、圧力クラスに関する信頼性の高い業界紙の報道を精査した。企業財務に特化した有料サブスクリプションおよび出荷レベルの貿易データベースは、公開情報が乏しい場合に地域別構成比と想定価格帯を相互確認するために選択的に使用した。これらのデスクソースは例示的なものであり、網羅的ではなく、データ収集、前提条件の検証、および未解決の疑問点の明確化のために追加の参考資料を使用した。
一次インタビューおよびサーベイ
一次インタビューおよび構造化サーベイは、計量ポンプの販売として計上される内容、購買者が流量と圧力をどのように仕様化するか、および材料、駆動タイプ、認証要件によって価格がどのように変化するかを確認するために使用した。主要地域にわたるメーカー、販売代理店、EPC向け販売担当者、ならびにエンドユーザーの保守・プロセスチームと幅広く対話し、採用率と交換サイクルに関するデスク上の前提条件を必要に応じて調整できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:13% | アジア太平洋:42% |
| 中位層:48% | 部門・ユニットリーダー:30% | 欧州・中東・アフリカ:36% |
| 中小プレイヤー:19% | マネージャー:57% | 南北米:22% |
市場規模算定と予測
規模算定は、産業活動および処理能力指標を計量ンプの需要プールに再構築し、目的適合型の価格ロジックを用いて価値に変換するトップダウンアプローチで構築した。その後、カタログや見積もりからポンプ価格帯をサンプリングし、エンドユース別・地域別の推定ユニット需要に適用するなど、選択的なボトムアップ近似を用いてモデルを検証した。
合計値を動かした主要インプットには、水・廃水処理能力の増強、化学品処理の生産動向、注入システムに関する石油・ガスの設備投資シグナル、稼働負荷の厳しさに連動した交換サイクル、および高圧用途におけるダイアフラムとプランジャー設計間の構成比シフトが含まれる。平均販売価格は、ポンプタイプ、駆動機構、材料別に範囲として扱い、単一のグローバル価格を前提とするのではなく、インフレおよび為替の影響を調整した。
予測については、水処理および製造業における設備投資の強度に関するシナリオ分析を適用し、リードタイム、在庫正常化、および投与スキッドにおける自動化採用に関する専門家の見解と照合した。一部の国での価格開示が限られているなど、ボトムアップ検証にギャップがある場合は、販売代理店やサービスチームが検証した地域別代替価格帯を使用し、単一の前提条件が合計値を支配しないようにストレステストを実施した。
データ検証と更新サイクル
アウトプットは、モデル化した合計値を、輸出入の方向性、主要エンドマーケットにおける産業生産動向、および水・プロセス用途における設置容量当たりの想定収益などの独立したシグナルと比較することで三角測量した。地域別成長率またはASPの動きが、政策変更、設備投資サイクル、または既知の供給制約から期待されるロジックを逸脱した場合は外れ値としてフラグを立て、第二のアナリストパスで前提条件を再検討した。
レポートは年次で更新し、急激な為替変動、化学品投与に影響する重大な規制変更、またはエンドマーケットの設備投資の急変など、重要な変化が生じた場合には中間更新を実施する。納品前には最新の公開指標を再確認し、差異が明確に説明できない場合は専門家に再連絡する最終レビューを行う。
Mordor Intelligenceの計量ポンプ市場規模と他の公表推計値との比較
計量ポンプの公表市場規模が大きく乖離して見える場合があるのは、アナリストが異なる製品境界を設定したり、投与スキッドやアクセサリーの扱いが異なったり、ポンプタイプや圧力クラスにわたって異なる価格体系を適用したりするためである。もう一つの一般的な理由はタイミングであり、通貨換算に使用する年度と更新頻度が、ユニット需要が類似していてもUSD合計値を変動させる可能性がある。
本調査では、価格ロジックをポンプ設計と用途(例えば、ダイアフラム対プランジャー、圧力レンジ、材料)に紐付け、単一のグローバルASPが結果を歪めないようにチャネルフィードバックで検証している。為替レートとインフレ要因を公表直前に更新し、合計値を貿易・産業シグナルと照合して再検証することで、通常は乖離が縮小する。このような更新主導のアプローチが、Mordor Intelligenceにおける7.79 ビリオン 米ドル(2026年)の数値を形成した。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 7.79 ビリオン 米ドル(2026年) | |
| 産業データプラットフォームA | 7.20 ビリオン 米ドル(2025年) | より古いベースイヤーを使用しており、為替レートのタイミングに関する明確性が限られ、ポンプタイプ間の平均価格をより平坦に扱っているようであり、高圧および特殊材料の構成比を過小評価する可能性がある。 |
| 業界誌B | 8.48 ビリオン 米ドル(2029年) | より後年の数値を報告しており、より積極的な成長経路を織り込んでいる可能性が高く、ポンプユニットを超えた隣接する投与パッケージやバンドルコンポーネントを含んでいる可能性があり、ヘッドライン値を押し上げている。 |
3つの数値間の乖離の大部分は、年度の整合性と計上収益に含まれる内容の違いに起因し、次いで高仕様用途における価格の段階的引き上げ方法の違いによるものである。ポンプ収益の境界を明確に保ち、更新時に価格とマクロシグナルを再確認することで、推計値は一回限りの前提条件ではなく、再現可能なインプットに基づいて追跡可能な状態を維持している。
レポートで回答している主要な質問
計量ポンプ市場の現在の規模は?
計量ポンプ市場は2026年に79億米ドル規模となり、2031年には94億4,000万米ドルに達することが期待されています。
最も需要を生み出しているエンドユーザー産業はどこですか?
水処理がリードしており、世界的な水質規制の厳格化を背景に2025年の収益の40.62%を占めています。
最も急速に成長している地域はどこですか?
南米は、ブラジルとメキシコにおける水インフラ整備の進展に牽引され、2026年から2031年にかけて最高の5.27% CAGRを記録すると予測されている。
最も急速に拡大している技術セグメントはどこですか?
高圧化学品注入用途の増大に伴い、プランジャー/ピストンポンプは年率7.02%成長すると予測されています。
スマート機能は調達にどのような影響を与えていますか?
IoTプラットフォームを導入している水道事業者は、SCADAと連携できるデジタル対応ポンプを好む傾向があり、交換サイクルが短縮され、平均販売価格が上昇しています。
市場のリーディングプレーヤーは誰ですか?
Grundfos、IDEX、Dover(PSG)、SPX Flow、LEWAは世界収益の約44.70%を占めており、適度な集中度を反映しています。