
産業用水中ポンプ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
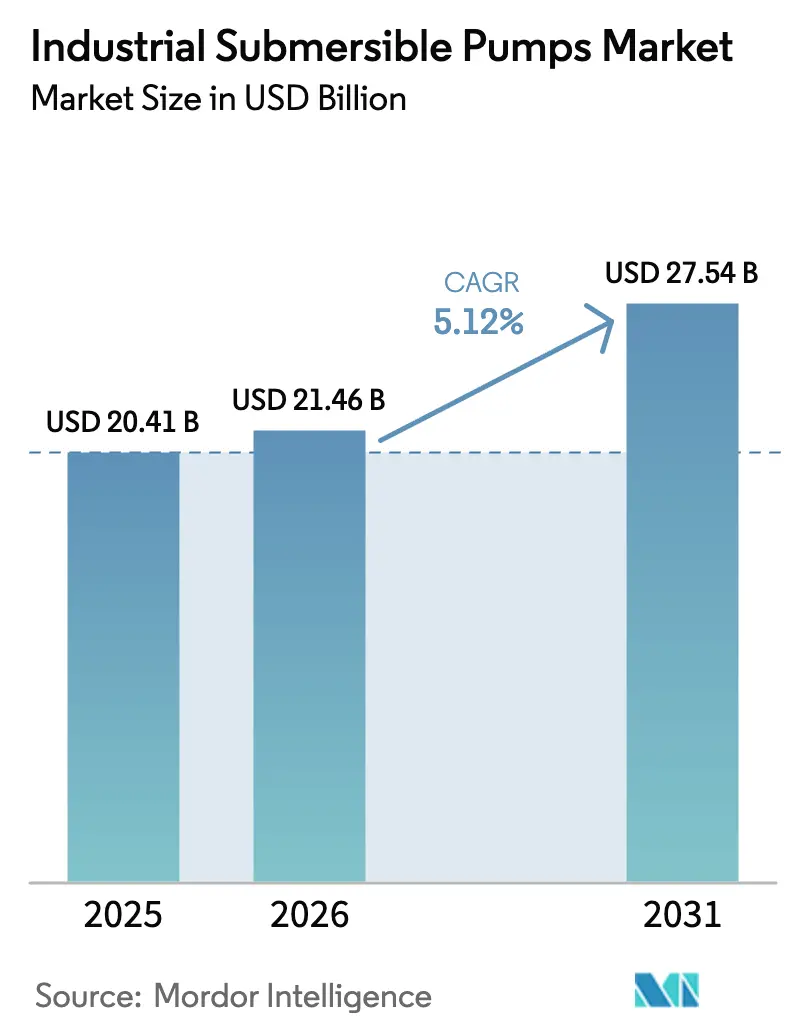
| 市場規模 (2026) | 21.46 十億米ドル |
| 市場規模 (2031) | 27.54 十億米ドル |
| Growth Rate (2026 - 2031) | 5.12 % |
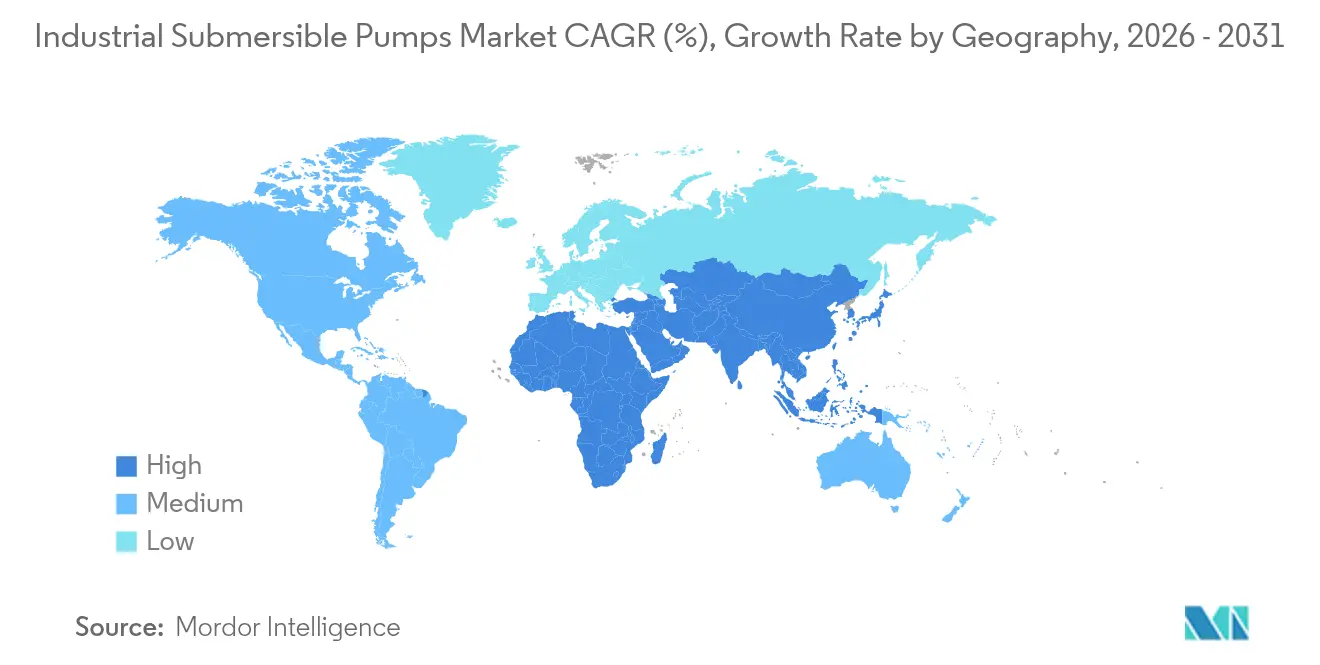
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
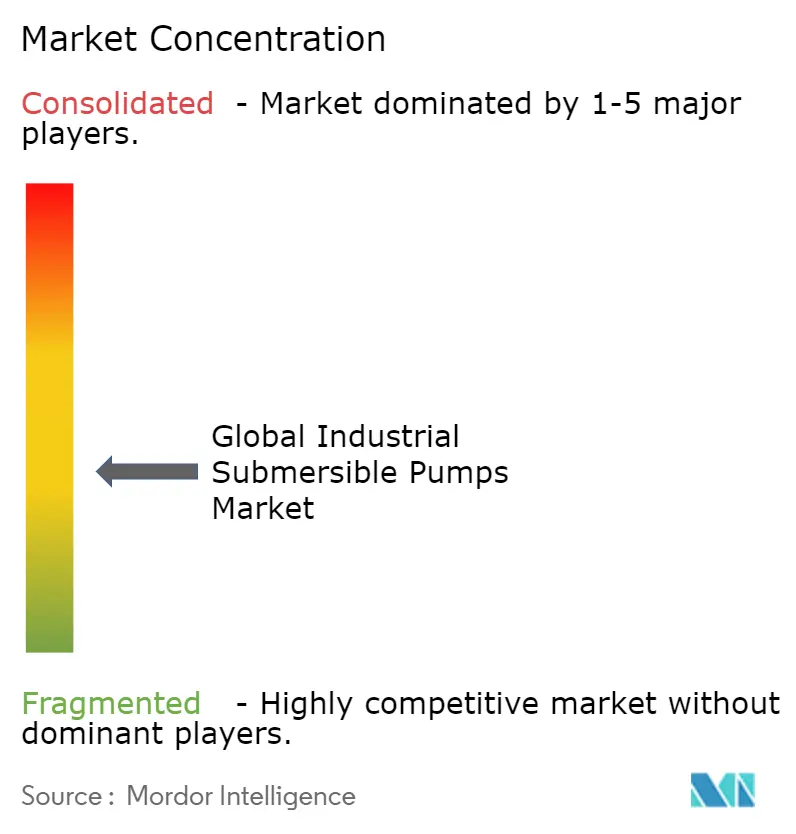
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用水中ポンプ市場分析
産業用水中ポンプ市場規模は2025年に204億1,000万米ドルと評価され、2026年の214億6,000万米ドルから2031年には275億4,000万米ドルに達すると推定されており、予測期間(2026〜2031年)のCAGRは5.12%です。成長の基盤は、インフラの同時的な近代化、水の安全保障への支出、そして交換サイクルを短縮するエネルギー効率規制の強化にあります。水道事業者は漏水抑制のためにポンプ場を近代化し、石油・ガス事業者は老朽化した油井を揚水するため電気水中ポンプ(ESP)プログラムを再開し、農家は高いディーゼルコストを相殺するために太陽光発電灌漑キットを導入しています。都市拡大、より厳格なモーター効率規制、および気候変動への強靭性投資の相互作用により、産業用水中ポンプ市場は官民双方の設備投資の長期的な恩恵を受ける立場にあります。高効率モーターとリモートモニタリングプラットフォームを組み合わせて提供するメーカーは、資産オーナーが初期価格よりもライフタイムコストを重視するようになるにつれて、価格決定力を獲得しています。
主要レポートの要点
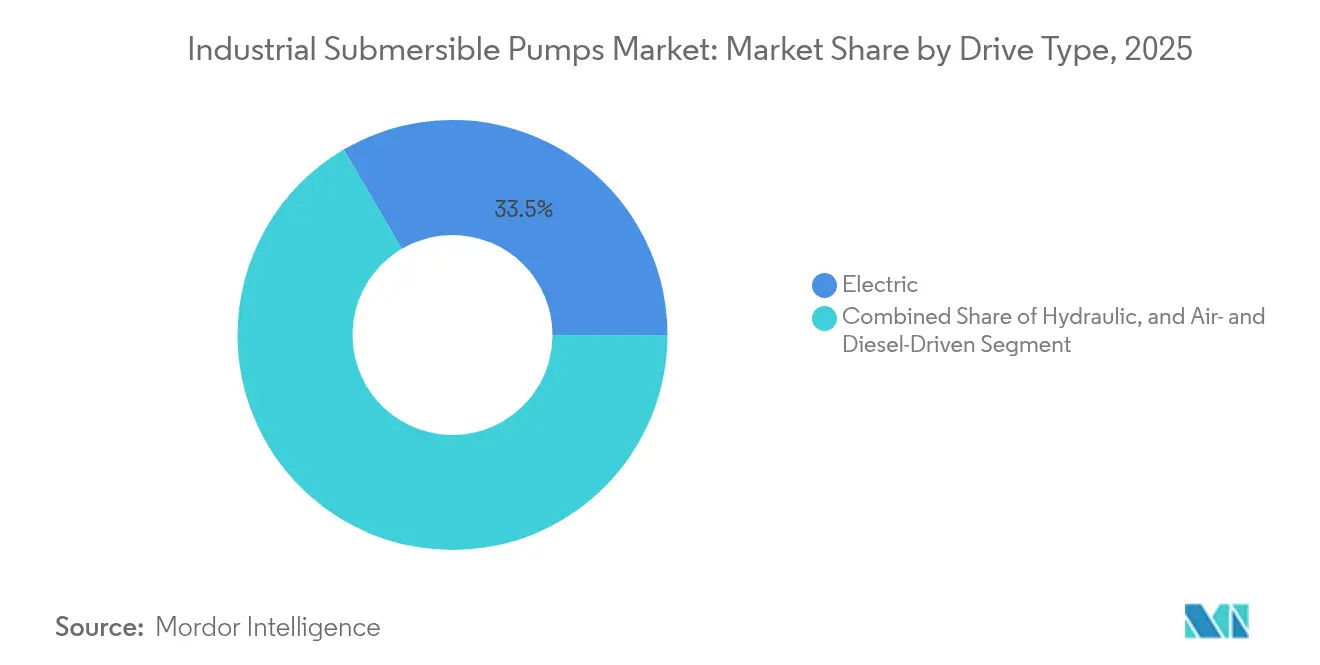
- 駆動タイプ別では、電動システムが2025年の産業用水中ポンプ市場シェアの33.45%を占めてリードし、油圧システムは2031年に向けてセグメント最高の5.43%のCAGRを記録すると予測されています。
- ポンプタイプ別では、ボアウェルユニットが2025年の収益シェアの40.15%を占め、スラリーおよび排水ポンプは2031年まで6.18%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、上下水道が2025年の産業用水中ポンプ市場規模の37.55%のシェアを保持し、農業・灌漑は6.85%のCAGRが見込まれています。
- 定格出力別では、中出力ポンプ(15〜100kW)が2025年に35.85%のシェアを獲得し、高出力システム(100kW超)は5.39%のCAGRで最も急速に成長するセグメントとなっています。
- ヘッド深度別では、浅層ヘッドアプリケーション(50m未満)が2025年の市場シェアの39.75%を占め、深層ヘッド設備(100m超)は5.67%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋地域が2025年の産業用水中ポンプ市場の44.05%を占めて主導しており、中東・アフリカ地域は2031年に向けて6.03%のCAGRが見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 世界規模の上下水道インフラの拡大 | +1.2% | 世界規模(アジア太平洋・中東重点) | 長期(4年以上) |
| 急速な都市化および建設プロジェクトの増加 | +0.9% | アジア太平洋中心、アフリカへの波及 | 中期(2〜4年) |
| 上流域の石油・ガス掘削の回復(ESP採用) | +0.7% | 北米・中東 | 中期(2〜4年) |
| 産業用エネルギー効率改修に向けた政府の推進 | +0.6% | 欧州、北米、先進国アジア | 長期(4年以上) |
| 農業向け太陽光発電ポンプ補助金の急増 | +0.5% | インド、東南アジア、サブサハラアフリカ | 短期(2年以内) |
| 急速なデジタル化:IoT対応の状態監視 | +0.4% | 世界規模、先進国市場での早期採用 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
世界規模の上下水道インフラの拡大
世界中の自治体の水道事業者は、漏水抑制と新しい容量基準の達成に向けてポンプ場を近代化しています。テキサス州は2025年に、水中ポンプの改修を含む上水道計画に4億8,100万米ドルを配分しました。[1]テキサス水開発委員会、「2025年度 CWSRF 一般活動 IUP」、twdb.texas.govプエルトリコの42億米ドルの再建計画は1,267件のポンプ資産をカバーしており、気候変動の影響を受けやすい地域における需要の規模を示しています。小規模で分散した処理施設が密集した都市で増加しており、従来の集中型施設に比べて1メガリットルの処理容量あたりより多くのポンプを必要とします。水道事業者はまた、電気料金を抑制するためにIE5クラスのモーターを求めており、この費用はポンプのライフタイムコストの80%を超える場合があります。エネルギー削減を認証できるサプライヤーは現在、複数年のフレームワーク契約を獲得し、商品価格の変動から収益を守っています。
世界規模の急速な都市化と建設プロジェクトの増加
アジアは最大規模の新興都市開発の波を抱えており、アジア開発銀行は2030年まで年間1兆7,000億米ドのインフラ需要があると試算しています。地下鉄トンネル、地下室、電力トンネルの深掘削には、コンパクトな水中排水セットが有利です。地上設置型の代替品は騒音を発生させ、限られたサイト空間を占有するためです。2024年のASEAN向け外国直接投資は2,300億米ドルに達し、その多くは耐腐食性ポンプによるプロセス用水循環に依存する再生可能エネルギーパークに向けられました。建築情報モデリング(BIM)ソフトウェアにより、ポンプの適正サイズ選定が正確に行えるようになり、過剰仕様が削減され、高精度な油圧ユニットへの需要が強化されています。これらのトレンドにより、一般的な産業設備投資が軟化している局面においても、プロジェクト主導のポンプ発注の安定した需要が維持されています。
上流域の石油・ガス掘削の回復(ESP採用)
原油価格の上昇により、老朽化した油層を揚水するESPプログラムが復活しています。Baker Hughesは広いガス処理範囲を持つ永久磁石式ESPを導入し、ガス分率の高い油井でのワークオーバーを延期できるようにしました。[2]Baker Hughes、「電気水中ポンプシステム」、bakerhughes.comSLBのReda Agileシステムは小径ケーシングに適合しながら、炭素排出量を最大55%削減し、事業者の脱炭素化目標と合致しています。[3]SLB、「SLBが2つの革新的な人工揚水システムを発表」、slb.com沖合の長距離掘削井では回収コストが高いためESPの価格プレミアムが生じており、その結果、生産者は診断機能を備えたモーターや平均故障間隔を延長するメタルマトリックスコーティングに割増料金を支払っています。統合されたデジタルツインによってESPの稼働寿命を予測し、かつては製品販売であったものをパフォーマンスベースのサービス契約へと転換しています。
産業用エネルギー効率改修に向けた政府の推進
欧州は2024年に200kWまでのIE4モーター規制を施行し、工場は従来のポンプをアップグレードするか、罰則関税に直面することを余儀なくされています。米国エネルギー省は2025年5月に商業用および産業用ポンプの認証を強化し、銘板効率を調達の前提条件としています。Grundfosはすでに効率95.7%のIE5モーターを市場に投入しており、将来的なコンプライアンスを重視するエンドユーザーへのファーストムーバー優位を獲得しています。改修には通常、可変周波数ドライブとクラウドベースのモニタリングが組み合わされており、建物システムにおける電力使用量を最大81%削減することが実証されており、効率化とデジタル化が互いを強化し合うことを示しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ライフサイクルのメンテナンスおよび引き上げコストの高さ | –0.8% | 世界規模、特に沖合・深層井サイトで深刻 | 長期(4年以上) |
| ステンレス鋼および希土類材料の価格変動 | –0.6% | 世界規模、アジア太平洋サプライチェーンで最大 | 短期(2年以内) |
| 一部地域でのIE3義務化の不在 | –0.4% | 新興市場 | 中期(2〜4年) |
| モーター故障が重要インフラのボトルネックを引き起こす | –0.3% | 世界の水道事業者・鉱業 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ライフサイクルのメンテナンスおよび引き上げコストの高さ
深層井および沖合ポンプは、1回の回収で数日間の生産停止を招く可能性があるため、高コストのワークオーバーを必要とすることが多いです。電気的故障がESP障害の61%を占めており、油井の老朽化に伴い平均故障間隔が短縮し、フィールドオペレーターの運営予算を圧迫しています。単一タンク二重ポンプアレイなどの革新技術はダウンタイムを削減しますが、資本コストが高くなるというトレードオフが生じ、コスト重視の生産者による採用を遅らせています。地上設置型のセットが揚程要件を満たせる場合、資産オーナーが水中ポンプのアップグレードを棚上げにし、市場規模の成長を抑制することがあります。サプライヤーはモジュール式ESPで対応しており、完全な引き上げなしにモーターまたはシール部分を交換できますが、これらの設計はすべての購入者が吸収できるわけではないプレミアムを依然として要求します。
ステンレス鋼および希土類モーター材料の価格変動
水中ポンプのケーシングは耐腐食性のためにデュプレックスステンレス鋼が好まれ、高効率モーターはネオジムおよびジスプロシウム磁石を使用します。国際エネルギー機関(IEA)は、主要なエネルギー鉱物の精製が一握りの国々に集中しており、購入者が政策リスクにさらされていると警告しています。[4]国際エネルギー機関、「世界の重要鉱物見通し2025」、iea.orgコバルト需要は2024年に20万トンを超えましたが、供給過剰が価格を圧迫し、モーターOEMのコントラクトヘッジを複雑にしています。価格が激しく変動する場合、調達チームは大口注文を遅らせ、販売サイクルが長期化します。一部のメーカーは、電力密度は低いものの材料コストが安定したフェライトベースのモーターに転換しており、商品の価格変動が設計ロードマップを形成する様子を示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
駆動タイプ別:
効率向上が電動の優位性を持続させる電動セグメントは2025年の産業用水中ポンプ市場シェアの33.45%を占め、安定した電力供給を重視するグリッド接続の自治体および産業サイトに支えられています。IE5永久磁石モーターの広範な普及により、事業者は配管を再設計することなく電気料金を削減でき、電動の優位性が強化されています。可変周波数ドライブが現在標準として搭載されており、プラントがリアルタイムの需要に合わせて流量を調整し、スロットリングによる損失を回避できます。油圧駆動システムは基盤は小さいものの、深層鉱山および沖合リグが極限の圧力下での精密な速度制御を必要とするため、2031年まで5.43%のCAGRが見込まれています。コンパクトなパワーパックと新しい流体調整回路が漏れを低減し、電気絶縁が困難な場所での油圧の実用性を高めています。空気・ディーゼルセットは、電力網が整備されていない災害対応や遠隔地建設において特定の用途で引き続き存在感を持っています。すべての形式において、デジタルインターフェースがテレメトリを標準化し、事業者が状態データの可視性を失うことなく混在するフリートを管理できます。
産業用水中ポンプ市場は、駆動オファリングをアプリケーションのリスクプロファイルに合わせて調整するサプライヤーへの報酬を継続的に与えています。電動システムは水道事業においてライフサイクルコストで優位に立ちますが、油圧は研磨性スラリーを扱う高揚程鉱山においてプレミアムマージンを獲得します。ディーゼルパッケージは、独立した強靭性を求める洪水リスクのある都市からの緊急契約を引き続き確保しています。政府が炭素税を導入するにつれ、一部の鉱山では現地の太陽光アレイで駆動するハイブリッド電動・油圧セットを検討しており、駆動方式の選択が純粋なエンジニアリングの判断ではなくエネルギー戦略の決定になりつつあることを示しています。マルチ駆動カタログを維持するサプライヤーは需要変動をヘッジし、データストリームを単一ダッシュボードに統合することでバックエンドのサービス収益を獲得します。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


ポンプタイプ別:
ボアウェルの優位性とスラリー需要の高まりボアウェルポンプは、適度な流量での高揚程を必要とする深層農業用および自治体用井戸に対応することにより、2025年の産業用水中ポンプ市場シェアの40.15%を占めました。多段遠心分離設計には、汽水帯水層においてもサービス間隔を延長する耐腐食性インペラーが採用されています。非閉塞汚水ポンプは、開放型井戸ユニットを詰まらせる繊維状物質が混入する恐れがある廃水処理施設に対応しており、ボルテックスインペラーがメンテナンス時間を削減します。スラリーおよび排水ポンプは、密度の高い尾鉱を処理する銅、リチウム、鉄鉱石プロジェクトの拡大により、2031年まで6.18%のCAGRをもたらす見込みです。耐摩耗性コーティングと調整可能なウェアリングにより寿命が延び、遠隔地の採掘場でのダウンタイムが削減されます。
事業者が固形物負荷と作動サイクルを記録するセンサーを導入するにつれ、ポンプタイプの選択はますますデータ主導になっています。この変化は、摩耗パターンをシミュレートし適切なサイズのモデルを推奨できるアプリケーションエンジニアリングチームを持つベンダーを有利にし、設備投資とスペア在庫の両方を削減します。産業用水中ポンプ市場では、砂の侵入と可変流量の両方に直面する自治体プロジェクト向けのハイブリッドボアウェル・スラリー設計などのクロスオーバー機器も見られます。食品工場では、衛生基準が塗装面を禁止している場所でステンレス鋼製の衛生ポンプの需要が高まっています。各ニッチ市場は、NSFからATEXまで業界固有の規格への適合を認証できるメーカーにとってのマージン向上の機会を提供しています。
エンドユーザー産業別:
安定したインフラと加速する農業上下水道事業者が最大のシェアを保持し、都市が処理施設を近代化し強靭性予算を増大させたことにより、2025年の産業用水中ポンプ市場規模の37.55%を占めました。分散型処理モジュールはプロジェクトごとのポンプ数を増加させ、各ユニットが独自の揚水ステーションを必要とします。太陽光発電の奨励制度に後押しされた農業・灌漑は、エンドユーザーの中で最も速い6.85%のCAGRが見込まれています。米国農務省の農村エネルギー支援プログラム(REAP)の補助金は太陽光発電ポンプコストの50%まで補助し、小規模農家でも3シーズン以内の回収を可能にします。鉱業、石油・ガスは循環的ではありますが、高いグロスマージンを持つ専門ESPおよびスラリーポンプを必要とし、量の変動を相殺します。
セクターの多様化により、サプライヤーは単一セクターのショックから守られています。2020〜2022年に油田支出が落ち込んだ際、上下水道と農業が需要を安定させました。現在、上流域の回復が収益に新たな柱を加えています。産業用水中ポンプ産業のプレーヤーは、農家がスマートフォンで灌漑スケジュールを組み、水道事業者が祭典ピーク負荷の前に予防メンテナンスをスケジュールできるIoTモジュールを統合しています。油田監視分析を自治体の揚水ステーションに適用するなど、あるエンドユーザーから別のエンドユーザーへのクロスラーニングは、サービスのアップセル機会を生み出し、クライアント業務内へのベンダーの組み込みをさらに深めます。
定格出力別:
中出力帯が主流、高出力がシェアを拡大15kWから100kWの中出力ポンプは、容量がほとんどの自治体揚水ステーションと工場プロセスラインに適合するため、2025年の市場シェアの35.85%を占めました。標準化されたフットプリントにより、配管変更を避けながらドロップイン交換が可能です。しかし、100kW超の高出力ユニットは、淡水化プラント、大規模鉱山、集中型廃水ハブが容量を拡大するにつれ、年率5.39%で成長します。これらのプロジェクトは、壊滅的な故障を防ぐためのアクティブ冷却とオンライン振動診断を備えたプレミアム価格のモーターを正当化します。15kW未満の低出力ポンプは、パネル出力が限られている農村水道スキームや太陽光発電キットで引き続き一般的であり、継続的なモジュール価格の低下により、補助金なしでもそのようなシステムのコスト競争力を高めています。
将来の調達では、ポンプをドライブとテレメトリが事前に配線されたコンテナ型スキッドにバンドルする形態が増えています。これにより、現地での試運転期間を短縮する高出力パッケージが有利になります。産業用水中ポンプ市場はこのためパラドックスに直面しています:ユニット数は小型の太陽光発電ポンプに傾く可能性がありますが、収益はより少数の、大型で、デジタル化された機械に偏ります。低出力のモジュラーラインと高出力のカスタムビルドの両極端に向けて製造を最適化するサプライヤーが、量とマージンの両ストリームのバランスを取ります。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
ヘッド深度別:
深層ヘッドプロジェクトがプレミアムマージンを確保50m未満の浅層ヘッド設備は、主に自治体の配水ループと地表水灌漑を通じて、2025年の産業用水中ポンプ市場シェアの39.75%を保持しました。これらのポンプはコスト圧力に直面しており、ベンダーは鋳造を合理化し組み立てを自動化するよう促されています。中深度アプリケーション(50〜100m)は、標準的なポンプ・モーターの組み合わせを可能にする適度なケーシング径を持つ産業用ボアおよびタウンシップ用井戸に対応しており、価格とパフォーマンスのバランスが取れたバリューゾーンを形成しています。100m超の深層ヘッドプロジェクトは、鉱業企業が深部の鉱体を採掘し、水ストレスのある地域が被圧帯水層を活用するため、5.67%のCAGRが見込まれています。永久磁石モーターとセラミックベアリングスリーブは、これらの深度での熱蓄積を緩和し、価格プレミアムを要求します。
デジタル圧力計と光ファイバー温度センサーが地上のダッシュボードにリアルタイムデータを送信し、事業者がスケールの堆積を早期に発見してポンプの焼付き前に酸処理をスケジュールできます。深層ヘッドユニットの回収コストを考慮して、多くの鉱山サイトは稼働率を保証するサービス契約を締結し、実質的にリスクをポンプOEMにアウトソーシングしています。産業用水中ポンプ市場はこのように、製品販売モデルからライフサイクル・パフォーマンス契約へと移行しており、このトレンドは利害関係が最も高い深層ヘッドセグメントで最も顕著です。
地域分析
アジア太平洋地域 産業用水中ポンプ市場
アジア太平洋地域は2025年における産業用水中ポンプ市場価値の44.05%を占め、引き続き中心的な地位を維持しており、全体的な5.12%のCAGRで推移すると予測されている。中国における老朽化した都市幹線管路の更新、インドのジャル・ジーヴァン・ミッション、およびASEAN製造業への資本流入が安定した受注残を支えており、国内サプライヤーは価格に敏感な農村部の需要に対応するため生産規模を拡大している。日本および韓国の企業は効率性の限界を押し広げ、後に地域全体へ普及するIoTパイロットプロジェクトを先行展開している。
中東・アフリカ 産業用水中ポンプ市場
中東・アフリカ地域は規模こそ小さいものの、海水淡水化、地域冷房、および大規模インフラプロジェクトの増加を背景に、2031年にかけて6.03%のCAGRを記録すると見込まれている。サウジアラビアは2025年に2億9,300万米ドル相当の下水道および配管工事契約を発注し、モロッコは219kmの淡水化水パイプラインに向けてIFCから1億ユーロの融資を確保した(ifc.org)。NEOMのネットゼロ水ネットワークは、同地域が太陽光発電によるデジタル統合型ポンピングプラットフォームへと一足飛びに移行する様子を示している。
南北アメリカおよびヨーロッパ 産業用水中ポンプ市場
北米およびヨーロッパは、公益事業者が戦後資産を更新し、より厳格な効率規制に対応するなかで、成熟しながらも底堅い成長を示している。2025年5月に施行された米国エネルギー省(DOE)基準により、産業施設はポンプ効率報告書の提出が義務付けられ、IE4およびIE5システムへの購買が誘導されている。テキサス州水道委員会による4億8,100万米ドルの資金拠出およびプエルトリコの気候対応型再建は、先進市場においても水中ポンプサプライヤーにとって相当規模のアドレサブル市場が依然として存することを裏付けている。南米はチリにおける新規リチウムブライン事業およびブラジルのセラード地域における太陽光灌漑の普及を通じて機会的な上振れ要因をもたらし、グローバルな収益基盤を拡大している。

バリューチェーン分析
バリューチェーンは上流工程の金属、磁石、絶縁材料の投入から始まり、二相ステンレス製ケーシング、銅巻線、希土類永久磁石、固定子積層鋼板、シールおよびエラストマー化合物が含まれる。続いて、部品専門メーカーがモーター、メカニカルシール、軸受、電力ケーブル、可変周波数駆動装置、センサーを供給する。OEMは油圧設計、鋳造・機械加工、巻線・モーター組立、シール、そして効率・安全プロトコルに対する試験を行い、その後、用途向けにシステムをパッケージ化するが、SCADAやIoT統合のための制御・遠隔監視機能を組み込む傾向が強まっている。
下流では、需要と供給は通常、電力・エネルギー事業者向けのOEM直接入札、大規模インフラ事業のEPC請負業者、そして排水・建設作業向けの地域流通業者およびレンタル会社を経て流れる。フィールド試運転、引き上げ・分解修理、シールおよびモーターの交換、部品ロジスティクスを含むアフターマーケットサービスは、深井戸、鉱山、海洋回収のコストが高いことから、大きな価値プールを形成している。このコスト構造により、資産所有者は状態監視や性能ベースの保守へと移行している。ANDRITZによるインドの揚水発電プロジェクト向け契約や、Weirによるマハラシュトラ州のスラリーパイプライン段階への供給といった、2026年の最近のプロジェクト発注動向は、EPC主導のインフラプログラムがシステムレベルの需要を牽引しつつ、現地サービス網とリードタイム管理を中心に据えていることを示している。
競争環境
産業用水中ポンプ市場は中程度の分散を示しており、グローバルリーダーが強力な地域チャンピオンと競合しています。Grundfos、Xylem、およびSulzerは、IE5モーター、状態監視センサー、およびクラウド分析によって差別化を図っています。Grundfosの効率95.7%のIE5モーターは、水道事業者の入札における基準点となっています。Sulzerのブランドに依存しないSenseプラットフォームは、プラントマネージャーが複数メーカーの混在フリートを監視できるようにし、プラットフォーム採用への障壁を下げています。
統合が加速しています。SLBは2024年4月にChampionXを78億米ドルで買収することに合意し、人工揚水のリーチを拡大し、4億米ドルのシナジーを約束しました(slb.com)。Franklin Electricは2025年2月にPumpEngを買収し、アジア太平洋の鉱業クライアントへのエクスポージャーを深めました。このような取引は技術ポートフォリオと新たな販売チャネルを組み合わせ、それ以外では価格競争の激しい市場でのシェア拡大を目指しています。
戦略的な動きはM&Aを超えて広がっています。Baker HughesはESPハードウェアを生産最適化ソフトウェアに結び付け、機器販売を継続的な分析収益へと変換しています。GrundfosによるCulliganの商業部門の買収は、欧州の産業パーク周辺でのサービス密度を強化しています。一方、ニッチプレーヤーはホワイトスペースを狙っています:オーストラリアの企業が酸性鉱山排水向けに水中ポンプを改修し、インドのスタートアップが小規模灌漑業者向けにプラグアンドプレイ型太陽光発電ポンプを供給しています。デジタルサービスプラットフォームとポートフォリオの幅が、油圧の専門知識と同じくらい重要になってきており、単一製品メーカーへの参入障壁を高めています。
産業用水中ポンプ産業のリーダー企業
Baker Hughes Co.
Schlumberger Limited
Halliburton Co.
Weir Group PLC
Borets International Ltd
- *免責事項:主要選手の並び順不同
産業用水中ポンプ市場
- Grundfos Group
- Xylem Inc.
- Sulzer Ltd
- KSB SE and Co. KGaA
- Weir Group PLC
- Franklin Electric Co. Inc.
- Baker Hughes Co.
- Schlumberger Ltd
- Halliburton Co.
- Atlas Copco AB
- Ebara Corporation
- Tsurumi Manufacturing
- Flowserve Corporation
- Wilo SE
- Kirloskar Brothers Ltd
- Pentair PLC
- Gorman-Rupp Company
- Borets International
- Shakti Pumps (India) Ltd
- WEG Industries

市場機会と将来展望
短期的な機会は、複数の法域で効率および騒音要件が厳格化する中、コンプライアンス主導の代替需要と仕様のアップグレードに集中している。中国では、中国標準化管理委員会(SAC)が2026年3月にGB/T 24674-2025を導入し、水中ポンプの必須エネルギー効率等級および騒音制限を定めた。SACはまた、水中電動ポンプ用ケーブルに関するGB/T 17389-2026を発行し、2026年9月1日の施行日が設定され、これにより調達は認証済みのポンプ・モーター・ケーブルパッケージへ移行し、低価格帯製品への参入障壁を高めている。同時に、EU規則2019/1781はIE4を最低モーター効率基準として維持しており、ライフサイクルエネルギーコストが決定的要因となる場合の高効率モーター改修や統合駆動パッケージの需要を支えている。
システム統合もまた、従来ポンプを個別機器として購入していた最終需要者にとっての主要な白地領域として浮上している。購買者は基本的な流量・全揚程の確認から、効率指数、固形物処理適合性、プラント遠隔監視との相互運用性を含む多パラメータ仕様へと移行しており、ポンプ、駆動装置、センサー、分析機能を標準化されサービス可能なプラットフォームに統合するOEMやインテグレーターにとっての機会が生まれている。大規模な水およびエネルギーインフラプログラムは、こうした統合パッケージに対する明確な需要プールを提供しており、NSW州政府の水資源安全保障事業の下でのオーストラリアにおける新規ポンプステーション投資や、ポンプ・タービンおよび電気機械サプライチェーンを取り込むインドの揚水発電プロジェクト発注が含まれ、地域のサービスおよび組立の拠点を拡大している。
Recent Industry Developments in 産業用水中ポンプ市場
- 2026年6月:SLB OneSubseaは、メキシコ湾のThunder Horseプロジェクト向けに海底ポンピングシステムを供給する、BPからのEPC契約を受注した。この受注は、高信頼性ハードウェア、制御統合、海洋サービス実行に優れたサプライヤーを優位に立たせる、産業用水中ポンプ内の高付加価値ニッチとしての海底昇圧の重要性を強化するものである。
- 2025年12月:Baker Hughesは、Kuwait Oil Companyと複数年契約を締結し、FusionProインテリジェント生産駆動装置と統合されたESPおよびLeucipa自動油田生産ソリューションを含む先進的な人工揚水システムを供給する。この契約範囲は、ESPハードウェアと生産オートメーションソフトウェアとの結合がより緊密になっていることを示し、機器供給に加えたバンドル提供や継続的なデジタルサービスを支えるものである。
- 2024年4月:SLBは、ESP用途の運用範囲拡大を目的とした新しい人工揚水製品の一部として、Reda Agileシステムを発表した。性能と展開の柔軟性に焦点を当てた同製品は、事業者が稼働率と効率改善を優先する成熟油井における代替・更新サイクルを支えるものである。


産業用水中ポンプ市場 レポートの範囲と調査方法論
市場の定義と範囲
本調査では、市場は産業用および公共事業関連の用途において、流体の引き上げ、移送、または排水を行うために完全に水没して稼働する産業用水中ポンプを含む。規模は主要地域における金額(USD)ベースで示される。
範囲の除外:非水中型ポンプおよび家庭用サンプポンプ、小型装飾用ユニット、水槽用ポンプなどの非産業用製品は除外する。
セグメンテーション概要
- 駆動タイプ別
- 電動
- 油圧
- 空気・ディーゼル駆動
- ポンプタイプ別
- ボアウェル
- 開放型井戸
- 非閉塞汚水
- スラリーおよび排水
- エンドユーザー産業別
- 上下水道
- 石油・ガス
- 鉱業・建設
- 発電
- 食品・飲料
- 農業・灌漑
- 定格出力別
- 低出力(15kW未満)
- 中出力(15〜100kW)
- 高出力(100kW超)
- ヘッド深度別
- 50m未満
- 50〜100m
- 100m超
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他アジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)諸国
- トルコ
- 南アフリカ
- その他中東・アフリカ
- 北米
データソース、市場規模算定、検証
デスクリサーチ
デスクワークは、産業用水中ポンプの需要を通常牽引する需要要因の明確な把握から始まり、地域別の代替需要および新規導入量の見込みへとマッピングされる。米国エネルギー情報局、世界銀行、国際エネルギー機関、UN Comtradeなどの公的資料は、産業活動動向、エネルギー構成の変化、ポンプ関連機器の貿易方向性を相互確認するのに役立つ。
また、USGSの鉱業統計、環境機関による上下水道プログラムの発表、ポンプ施設の更新や排水プロジェクトを示す調達通知などの資料も確認する。年次報告書、投資家向け説明資料、製品カタログは、典型的な価格帯、使用条件、水中設計が好まれる場面を理解するために使用される。一部の事例では、企業財務やニュースに関する有料データベース、および方向性を確認するための出荷レベルの輸出入シグナルも参照した。これらの資料は例示であり網羅的ではなく、データ収集、検証、確認のために他多数の公開文書も確認した。
一次インタビューおよび調査
一次調査は、水・排水、鉱業・建設、石油・ガス、電力、灌漑の各分野間で量がどのように分かれるかを検証するために用いられた。また、購買者が現場で実際に交換するものと修理するものについても確認した。インタビューは、ポンプメーカー、流通業者、EPCおよび保守企業、最終需要者を対象とした。この一連の調査は、APAC、EMEA、南北アメリカ全域における価格設定、リードタイム、一般的な使用条件範囲に関する前提を検証するために用いられた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:39% | CXO:13% | APAC:42% |
| ミドルティア:47% | 機能/事業部門リーダー:39% | EMEA:36% |
| 中小プレーヤー:14% | マネージャー:48% | 南北アメリカ:22% |
市場規模算定と予測
市場規模はトップダウンおよびボトムアップの両アプローチを用いて構築される。地域の需要プールはまず最終用途活動と資産需要から再構築され、その後、総計が供給側の実態と照合される。トップダウン側では、下水処理能力の増加、鉱山開発と排水集約度、灌漑の電動化、石油・ガス揚水需要、発電所の水処理需要などの指標が、単位需要と支出パターンの形成に用いられる。
結果の妥当性を確保するため、典型的な受注規模に関するチャネル確認、使用条件クラス別の価格帯サンプル、公開情報で入手可能な場合のサプライヤー収益の露出などの選択的なボトムアップ推計と相互検証を行う。インタビューにおいて製品の境界が曖昧になる場合、例えば購買者が同様の用途で水中ポンプと立形ポンプを比較する場合、水没運転かつ産業グレード仕様に紐づく値のみを計上する。ギャップがある場合は、隣接するプロジェクトパイプラインおよび代替サイクルに基づく保守的な補間によって処理する。
予測には、水インフラ、鉱業、エネルギープロジェクトにおける資本支出サイクルが単純な傾向線よりも速く変化しうるため、専門家の意見に基づくシナリオ分析を用いる。前提条件は、入札動向、主要プロジェクトのタイムライン、エネルギー効率規制の勢い、地域の建設活動などの短期的な指標を用いて調整され、その後、USDでの現実的な価格推移に正規化される。
データ検証と更新サイクル
出力結果は、独立したシグナル間の三角測量により検証され、その後、地域、最終需要者、または暗示される価格設定における異常な変動について、承認前に確認される。差異が発生した場合、アナリストは根本的な要因系列を再確認し、インタビューの記録を再検討し、必要に応じて回答者に再度連絡を取り、その変化が構造的なものかイベント起因のものかを判断する。
本レポートは毎年更新される。鉱業活動に影響を与える急激な商品価格の変動、水関連支出における主要な政策転換、あるいは重大な供給制約など、重要な変化がある場合には、中間更新が行われる。提供前に、アナリストが最終確認を行い、最新の公開データおよび最近の業界動向が数値と説明文に反映されていることを確認する。
Mordor Intelligenceのグローバル産業用水中ポンプ市場規模と他の公開推定値との比較
産業用水中ポンプの公開市場規模は、著者が市場の境界を異なる方法で設定し、プロジェクトデータ、代替の前提、価格設定の論理について異なる組み合わせに依拠していることから、しばしば異なる値となる。選択された基準年や通貨換算のタイミングも、報告されるUSD値に影響を与える一因である。
最終需要者の需要シグナルを確認し、包含ルールを更新することで、Mordor Intelligenceはモデルを産業用水中ポンプに厳密に結びつけ、家庭用サンプユニットなどの隣接項目を除外している。これは、各調査間で総計が広く分散する一般的な理由である。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | 21.46億米ドル(2026年) | |
| 業界誌A | 11.65億米ドル(2025年) | この推定値はより狭い需要プールを使用している可能性があり、大規模な産業用および公共事業関連の導入を過小評価している可能性がある。また、基準年の選択によっても、過去年の価格が適用される場合にUSD値が圧縮される可能性がある。 |
| 地域コンサルタントB | USD 1.31 B (2025) | この規模は、完全なグローバル産業範囲ではなく、サブセグメント的な視点(例えば、限定された産業用途または地域のセット)を示唆しており、これは対象とする価値を大幅に縮小させる可能性がある。 |
表全体を見ると、最大の要因は範囲の設定であり、数値が小さいほど、通常は制限された用途セットか、より広範なポンプの定義がサブマーケットに分割されていることを反映している。当社のアプローチは、可視化された産業活動と代替需要から規模を構築し、最終的な総計を確定する前に価格およびチャネルからのフィードバックと相互確認を行うため、再現性が保たれている。


レポートで回答される主要な質問
産業用水中ポンプ市場の現在の規模はどのくらいですか?
産業用水中ポンプ市場は2026年に214億6,000万米ドルであり、2031年までに275億4,000万米ドルに上昇すると予測されています。
産業用水中ポンプの需要をリードしている地域はどこですか?
アジア太平洋地域が世界収益の44.05%を占めており、大規模な水インフラのアップグレードと製造業の拡大によって牽引されています。
最も急速に成長しているアプリケーションセグメントはどこですか?
農業・灌漑は、政府による太陽光発電灌漑システムへの補助金に支えられ、2031年まで6.85%のCAGRで成長すると予測されています。
効率規制はポンプの調達にどのような影響を与えていますか?
欧州および米国における新たなIE4およびIE5モーター義務化により、事業者は旧式のポンプを高効率・可変速ユニットに改修するよう促されています。
デジタル状態監視の採用を促進する要因は何ですか?
水道事業者および石油生産者は計画外のダウンタイムを削減しようとしており、Sulzer Senseなどのプラットフォームが24時間365日の分析を提供し、メンテナンスを予測的な活動へと転換しています。
材料価格の変動は設計の選択に影響を与えていますか?
はい。ステンレス鋼および希土類磁石の価格変動により、一部のメーカーはコストを安定させるためにフェライトベースのモーターやモジュール式ケーシング設計を検討するよう促されています。
最終更新日:



