
メカニカルシール市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 7.97 十億米ドル |
| 市場規模 (2031) | 9.97 十億米ドル |
| 成長率 (2026 - 2031) | 4.58 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメカニカルシール市場分析
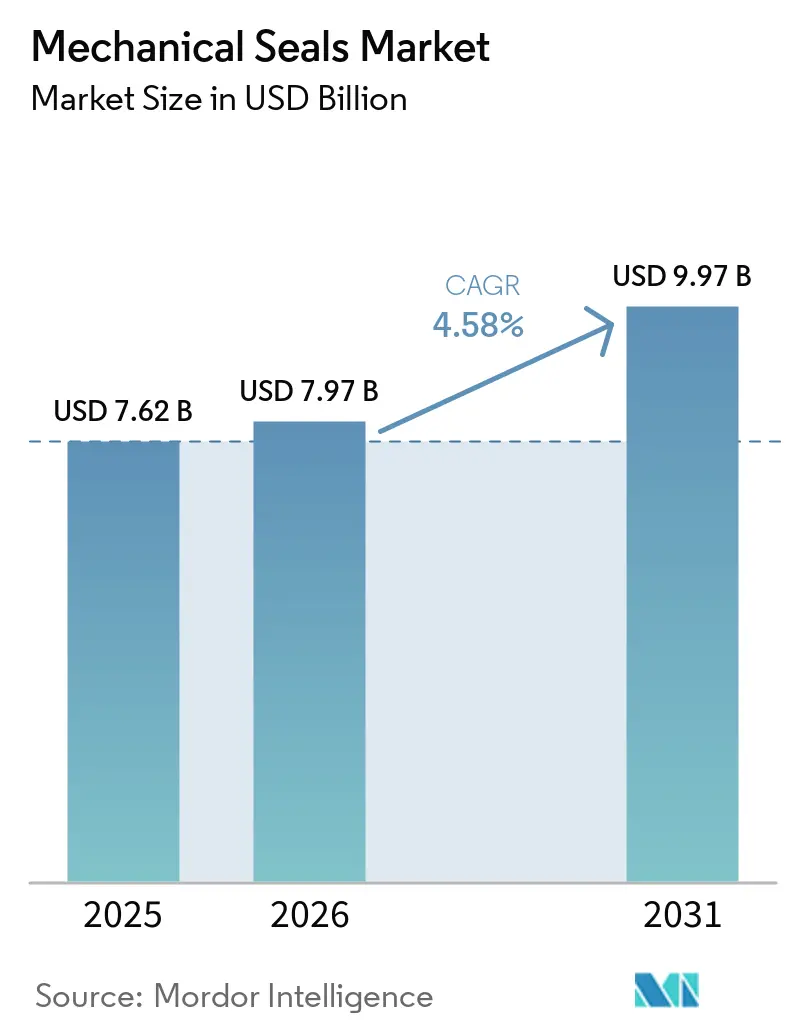
メカニカルシール市場の規模は、2025年の76億2,000万米ドルから2026年には79億7,000万米ドルに成長し、2026年から2031年にかけて4.58%のCAGRで2031年までに99億7,000万米ドルに達すると予測されています。需要はポンプおよびコンプレッサーに根ざしていますが、メカニカルシール市場は、シールレス代替品からの価格圧力に直面する大量生産コモディティ製品と、水素、超臨界二酸化炭素、極低温サービスにおいて二桁のマージンを獲得するプレミアムエンジニアリングソリューションとに分化しています。ポンプシールは2025年の収益の64.35%を占め、そのシェアは広大な遠心ポンプの設置基盤によって支えられています。発電ユーザーは、電力会社がタービンを改修し、高度なドライガスシールを必要とするハイブリッド発電所を稼働させているため、予測CAGRが4.88%と最も急成長している顧客グループを形成しています。アジア太平洋地域は2025年のメカニカルシール市場シェアの36.35%を占め、中国とインドが精製、石油化学、電力資産を拡大するにつれて4.68%のCAGRで成長する見込みです。
主要レポートのポイント
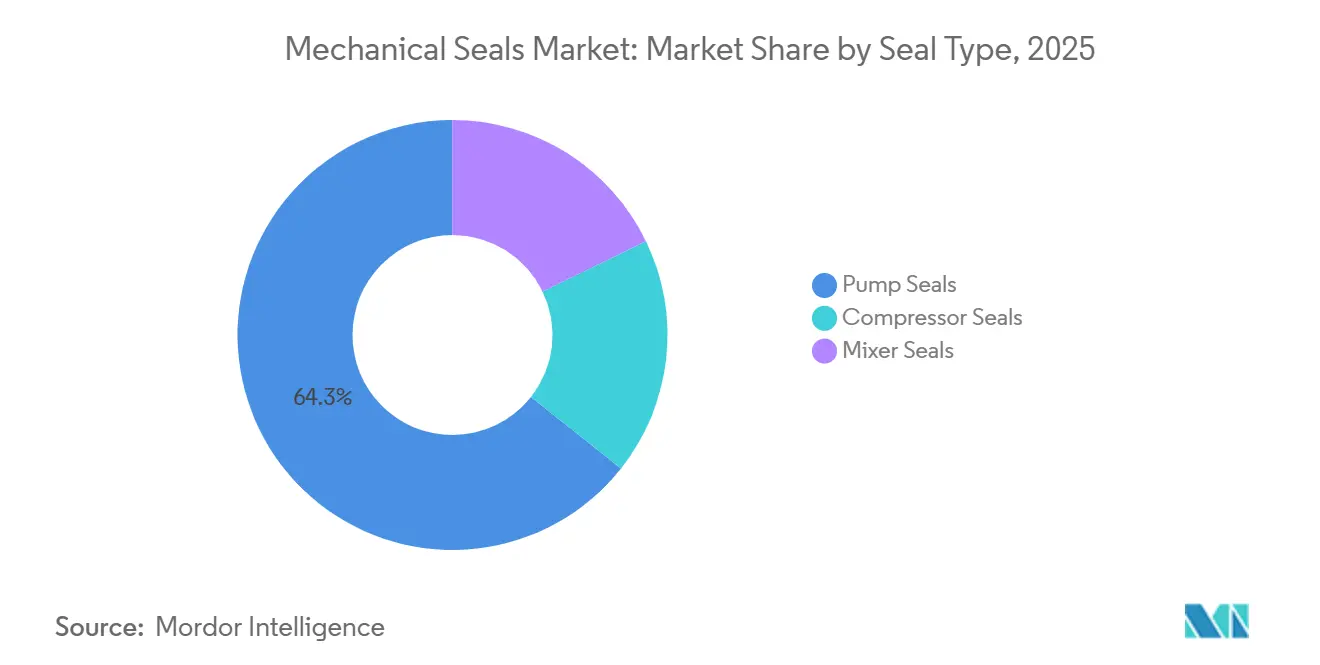
- シールタイプ別では、ポンプシールが2025年のメカニカルシール市場シェアの64.35%を占め、2031年にかけて4.56%で拡大しています。
- 設計タイプ別では、カートリッジシールが2025年のメカニカルシール市場規模の43.61%を占め、コンポーネント/プッシャーは2031年にかけて4.62%で拡大しています。
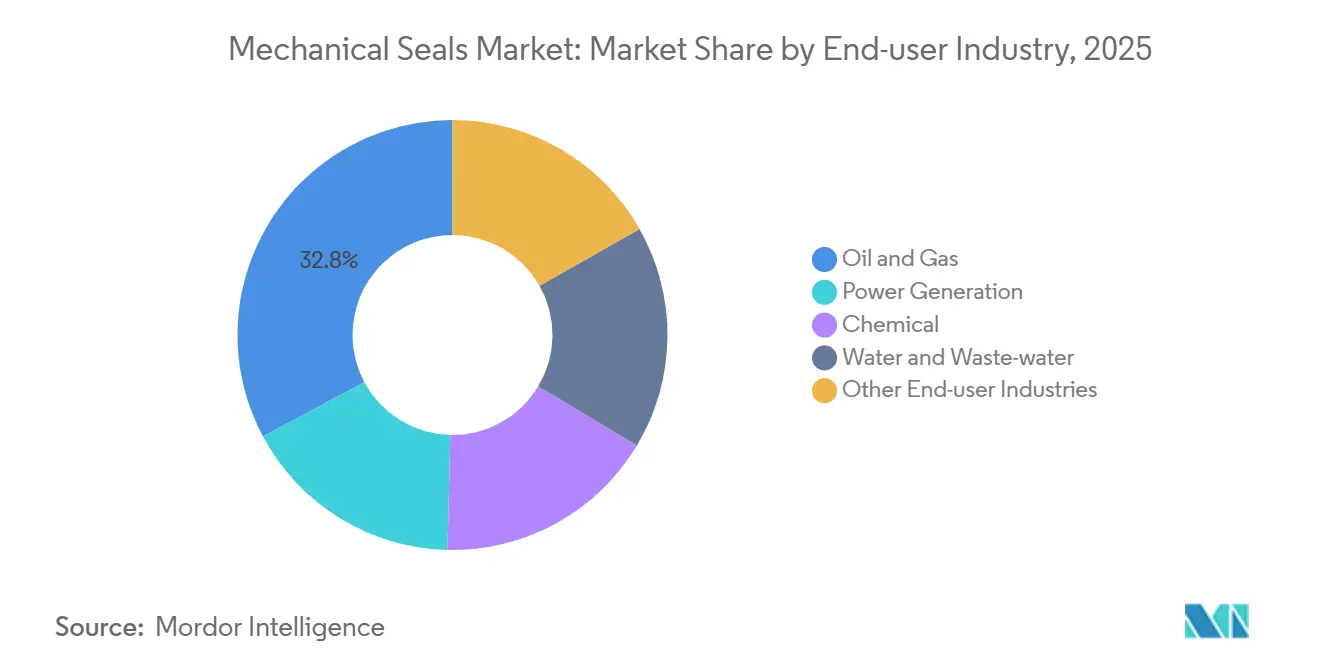
- エンドユーザー別では、石油・ガスが2025年のメカニカルシール市場規模の32.83%を占め、発電は2031年にかけて4.88%のCAGRで拡大しています。
- 地域別では、アジア太平洋地域が2025年のメカニカルシール市場収益の36.35%を生み出し、2031年にかけて4.68%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石油・ガスの大規模プロジェクトからの需要増大 | +1.2% | 中東、アジア太平洋(中国、インド)、北米(米国ガルフコーストLNG) | 中期(2〜4年) |
| 新規発電設備容量の急増 | +1.0% | アジア太平洋(中国、インド)および中東に集中したグローバル | 中期(2〜4年) |
| 世界的な漏洩排出規制の強化 | +0.9% | 北米、欧州;2028年〜2030年にかけてアジア太平洋および中東へ波及 | 長期(4年以上) |
| 化学・石油化学コンプレックスの設備拡張 | +0.8% | 中東(サウジアラビア、UAE)、アジア太平洋(中国、インド、韓国) | 中期(2〜4年) |
| 水素およびグリーンアンモニア極低温インフラの整備 | +0.6% | 欧州、北米、オーストラリア;中東およびアジア太平洋では初期段階 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
石油・ガスの大規模プロジェクトからの需要増大
サウジアラビアの下流事業への参入推進は、原油から化学品への統合によって生じるシール要件の変化を浮き彫りにしている。2027年に操業開始予定のアラムコのアミラル複合施設は、混合フィード分解装置および高圧炭化水素ポンプ向けに高品質な高圧シールを必要とする。サプライヤーは現在、極端な温度や腐食性の石油化学流体に耐性を持つ材料の提供を求められている。John CraneのType 8628VL非接触スパイラルグルーブシールは、フラッシュ需要を大幅に削減しながら修理間隔の平均時間を延長することを特長とする。このような大規模プロジェクトは先進技術への先行投資を志向しており、ライフサイクルコストの削減を見込む一方で、来のウェットシールラインに依存するベンダーへの圧力を高めている。
新規発電設備容量の急増
ガスタービン、原子炉、ハイブリッド再生可能エネルギーの世界的な設置が増加しています。しかし、シールの主要需要は補助給水ポンプ、冷却回路、蒸気タービンに集中しています。英国の製油所でのAESSEALのSTS蒸気タービンシールの改修により、ユニットあたり年間で大幅な蒸気節約が実現しました。このアップグレードはタービンの寿命を延ばし、印象的な年間フリート節約につながりました。グリッドが断続的な再生可能エネルギーをますます取り込むにつれて、コンバインドサイクルタービンはより頻繁にサイクルするようになります。この活動の活発化はシールの摩耗を加速させ、アフターマーケット量の急増をもたらします。将来的には、モジュール式原子力コンセプトや閉ループ冷却が動的シーリングポイントの数を減らし、超長期的には成長を抑制する可能性がありますが、当面の見通しは堅調です。
世界的な漏洩排出規制の強化
2023年12月、米国環境保護庁はウェットシールコンプレッサーおよびドライシールコンプレッサーに対するメタン漏洩制限を課しました[1]米国環境保護庁、「石油・天然ガス事業からのメタンおよびその他の汚染を削減するためのEPAの最終規則」、epa.gov。遵守するために、事業者はシールをアップグレードし、新たな監視プロトコルを実施する必要があります。2025年6月に参入したJohn Craneは、Type 93AX同軸分離シールを発表しました。この革新的なシールは窒素使用量を大幅に削減し、完全性を維持するため、漏洩と耐久性の課題に取り組む事業者にとって最適な選択肢となっています。欧州が米国基準に合わせる一方、アジア太平洋地域は遅れをとっています。この遅れにより、現地規制が厳格化されるまで、コスト効率の高い高漏洩設計の継続使用が許容されています。
化学・石油化学コンプレックスの設備拡張
サウジアラビアの石油化学収益は2025年に予想を上回り、発表されたプロジェクトにより5年以内に設備容量がほぼ倍増する見込みです。コモディティクラッカーは標準化されたカートリッジシールを好む一方、特殊プラントは腐食性または高純度流体向けのカスタマイズされたソリューションを必要とします。地域サービスハブを持つサプライヤーは、迅速な対応とエンジニアリングバリアントを提供することでマージンの上乗せを享受しますが、集中型生産者は輸送コストのペナルティとリードタイムの長期化に直面します。
制約の影響分析*
| 制約 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 研磨性スラリーサービスにおける高いライフサイクルコスト | -0.5% | グローバル、特に採掘(オーストラリア、ラテンアメリカ、アフリカ)およびパルプ・紙(北米、スカンジナビア)に集中 | 短期(2年以内) |
| シールレスマグドライブおよびキャンドモーターポンプによる対象市場の侵食 | -0.7% | 北米、欧州;アジア太平洋の化学・製薬セクターへ拡大 | 中期(2〜4年) |
| SiCフェース材料の価格変動とサプライチェーンリスク | -0.4% | グローバル、特に限られたSiCウェーハサプライヤーから調達する高性能シールメーカーへの深刻な影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
研磨性スラリーサービスにおける高いライフサイクルコスト
採掘およびパルプ事業者は、スラリーシールのプレミアムを避け、グランドパッキンやエクスペラーデバイスを選択することが多いです。この選択は、耐久性よりも在庫管理の簡便さを優先する傾向を示しています。一方、外部フラッシュの必要性を排除しサービス寿命を延長するJohn CraneのSB2デュアルカートリッジ技術は、その現場採用がバンドルされた技術サポートと性能保証に大きく依存しています。これらの保証は初期投資を相殺することを目的としています。付加サービスなしに製品のみを押し付けるベンダーは、研磨性の高い作業において脇に追いやられることになります。
シールレスマグドライブおよびキャンドモーターポンプによる対象市場の侵食
マグドライブユニットは、シングルシールポンプよりも高い価格で、デュアルシールサポートシステムの必要性を回避し、漏洩リスクを軽減します[2]米国燃料・石油化学メーカー協会、「質問73:シールレスポンプを正当化する基準」、afpm.org。この優位性により、LPG、アルキレート、酸リランなどのサービスで大きなシェアを獲得しています。これらのユニットはスラッジ閉塞や磁石の減磁による故障に直面することがありますが、そのような課題は同時にプレミアムメカニカルシールの機会を生み出します。これらのシールは、高温、固体閉塞、またはドライランリスクが生じやすいアプリケーションで特に求められています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
シールタイプ別:
ポンプシールが優位を維持しながらドライガスバリアントが普及ポンプシールは2025年に64.35%の収益を生み出し、2031年にかけて4.56%のCAGRを追跡します。既存の遠心ポンプへの改修が安定したアフターマーケット売上を支えていますが、設置基盤はクリーンな化学サービスにおけるシールレス移行に対して脆弱です。非接触スパイラルグルーブ設計とアップストリームポンピングフェースが現在イノベーションの最前線にあり、サプライヤーはエネルギー節約と排出規制遵守を軸にアップグレードを提案できるようになっています。コンプレッサーシールは量では少ないものの、技術的複雑性と高まる規制執行により高い平均販売価格を実現しています。ミキサーシールは衛生に敏感なリアクターにおいてニッチながらも不可欠であり、プレミアムマージンを維持しています。
ポンプ用途のメカニカルシール市場規模は着実に拡大しますが、アジアのメーカーが低コストの接触面カートリッジを提供するにつれて競争が激化しています。確立されたブランドは、デジタル診断、性能保証、迅速なローカルサービスによって差別化を図っています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


設計タイプ別:
カートリッジの利便性とフィールドサービスの柔軟性カートリッジ設計は2025年に43.61%の収益シェアを保持し、ターンアラウンド時のアライメント精度と迅速な交換が評価されています。しかし、コンポーネントシールは4.62%のCAGRで成長しており、遠隔地の鉱山やパルプ工場がダウンタイムと在庫を削減する再組立可能なアセンブリを好むためです。スプリットシールは数は少ないものの、大型パイプラインポンプなど機器の分解が現実的でない場合に高いプレミアムを獲得しています。
デジタル化が状況を変える中、センサー搭載カートリッジがクラウドプラットフォームにデータをストリーミングするようになっています。データサービスの重要性を見落とすベンダーは、絶え間ない価格競争に陥る可能性があります。しかし、明るい面もあります:独立したセンサーの後付けは、コンポーネントシール専門業者が進化する市場での重要性を維持するための実行可能な手段を提供しています。
エンドユーザー産業別:
発電が急成長し石油・ガスのシェアが低下石油・ガスは2025年に32.83%で最大の購入者であり続けましたが、シールレス移行と上流設備投資の削減により将来のシェアが縮小しています。発電事業者は4.88%のCAGRで成長をリードし、タービン改修やガス火力、原子力、再生可能エネルギー発電所の補助設備によって牽引されています。化学コンプレックスは、バルクエチレン向けの標準化されたカートリッジシールと腐食性特殊品向けのエンジニアリングバリアントに分かれています。水・廃水処理事業者は、コモディティ価格ではあるものの、水を節約するためにグランドパッキンをメカニカル設計に着実に転換しています。採掘はバッテリー金属ブームに連動した断続的な恩恵を享受しており、セクターをまたいで適応可能なモジュラープラットフォームを持つサプライヤーはそのような景気循環性を緩和しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域メカニカルシール市場
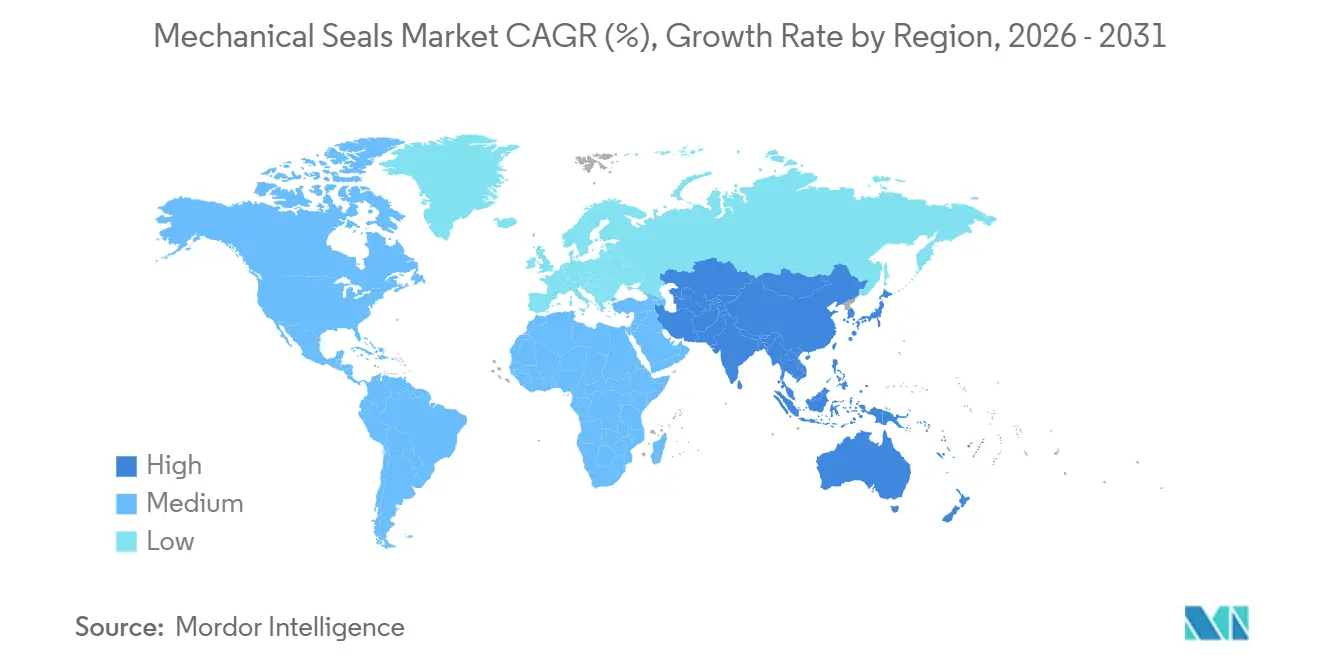
アジア太平洋地域は2025年のメカニカルシール市場収益の36.35%を占め、2031年までに最速の4.68% CAGRを記録すると予測されている。中国の精製・石油化学・電力セクターにおける拡張が大きな需要を牽引している。さらに、電解槽製造における中国のリーダーシップが水素対応シールの早期導入を促進している。これに続き、インドは製油所および水インフラプロジェクトを加速させている。ただし、価格感応度の高さから、標準ポンプ事業は国内生産者への依存を強めている。一方、日本および韓国は規模こそ小さいものの、LNGおよび半導体用途向けの高性能シールへの投資を続け、プレミアムマージンのニッチ市場を開拓している。
北米メカニカルシール市場
北米は2025年において注目すべき市場シェアを有していた。EPAのメタン規制がガルフコーストの中流ネットワーク全体でドライガスシールの改修を促進している。LNG輸出ターミナルおよび石油化学のデボトルネック化が設備投資受注を下支えする一方、老朽化した既設ベースがアフターマーケットの安定性を確保している。カナダでは、オイルサンドへの関税が耐摩耗性デュアルシールの需要を押し上げているが、パイプラインプロジェクトの遅延が設備投資に不安定性をもたらしている。
EMEA地域メカニカルシール市場
欧州は市場価値のかなりの部分を占めていた。炭素回収、素電解槽、洋上風力など、エネルギー転換に焦点を当てたプロジェクトが成長を後押ししているが、許認可の遅延により進捗が滞ることが多い。ドイツおよび英国が水素パイプラインのリードを取っているものの、2026年から2028年にかけての収益の大部分は、産業用ガスおよび特殊化学品のアップグレードから生じると見込まれている。中東およびアフリカは市場シェアこそ小さいものの、業界最大規模のプロジェクトに関与している。主な取り組みとしては、サウジアラビアの原油から化学品への転換、ADNOCの炭素回収・貯留事業、南アフリカの鉱業セクターが挙げられ、いずれもプロジェクトごとに数百個ものシールを必要とする。ただし、サプライヤーはより長い物流ルートおよび長期化する売掛金という課題に直面している。

規制環境
メカニカルシールの選定と適合性評価は、性能規格と厳格化する化学物質規制要件によって形作られている。ISO 21049:2004(ポンプ向けAPI 682相当規格)は、精製・石油化学プラントのポンプシールシステムにおける主要な参照規格であり続けており、2026年4月15日付で体系的な見直しの対象となり、プロジェクトやターンアラウンドにおける標準化されたシール配置とサポートプランへの注目が続いている。
材料面では、EUのREACH関連措置が、二次シール(FKM/FFKMやPTFEベースの部品など)に使用されるフルオロポリマーおよびエラストマー原料に対する影響を強めている。2026年5月、欧州化学品庁(ECHA)は「ユニバーサルPFAS制限案」を最終審査段階に進め、移行フレームワーク(工業用流体シール向けの明示された除外構造を含む)も盛り込んだ。さらに2026年7月、ECHAはFFKMシール製品中の残留ヘキサフルオロプロピレン(HFP)を0.5 ppmに制限するREACH附属書XVII提案(ECHA/RAC/2026/18)を公表し、2027年第3四半期からの施行が言及されている。これらの動きは、特に代替が難しいフルオロポリマーを用いる高性能用途において、シール部材一式全体でのトレーサビリティと適合性評価の要求を高めている。
バリューチェーン分析
メカニカルシールのバリューチェーンは、シール面材料や金属部品の上流原料調達・材料加工から始まり、精密加工、組立、アフターマーケットサービスへと進む。主要な原料には、カーボングラファイト系複合材、炭化ケイ素・炭化タングステン、耐食合金(ハステロイやCrNiMo系ステンレスなど)が含まれる。これらはCNCで機械加工された後、厳しい面平坦度要件を満たすよう研削・ラッピングされ、二次シール(Oリング/ガスケット)や荷重要素(バネまたはベローズ)と組み合わされて組み立てられる。特にSiC製シール面やフルオロポリマー系部品については、材料の入手性と適合性評価がボトルネックとなることが多く、LNG、水素、排出制御が重要な圧縮機用途向けの高機能シールにおいて繰り返し課題となっている。
下流では、OEMおよび認定サービスネットワークが、アプリケーションエンジニアリング、設置、試運転、信頼性向上プログラムを担い、特にポンプおよび圧縮機分野において、ライフサイクル価値の大きな部分を占めている。ディストリビューターやサービスセンターは、地域在庫、ベンダー管理在庫(VMI)、迅速なターンアラウンド修理を支援している。フルイドシーリングアソシエーション(FSA)や欧州シーリングアソシエーション(ESA)などの業界団体は、ECHA REACHの下でのPFAS議論を含め、規格教育や適合性に関する調整を提供している。トレーサビリティおよびコンプライアンスデータ管理も、調達・受注処理の業務フローに組み込まれるようになってきており、2025年2月のAESSEALの発表では、ERP統合型の原産国追跡やサプライヤーとの連絡体制により、混乱リスクとコンプライアンスリスクを管理していることが示されている。
競合状況
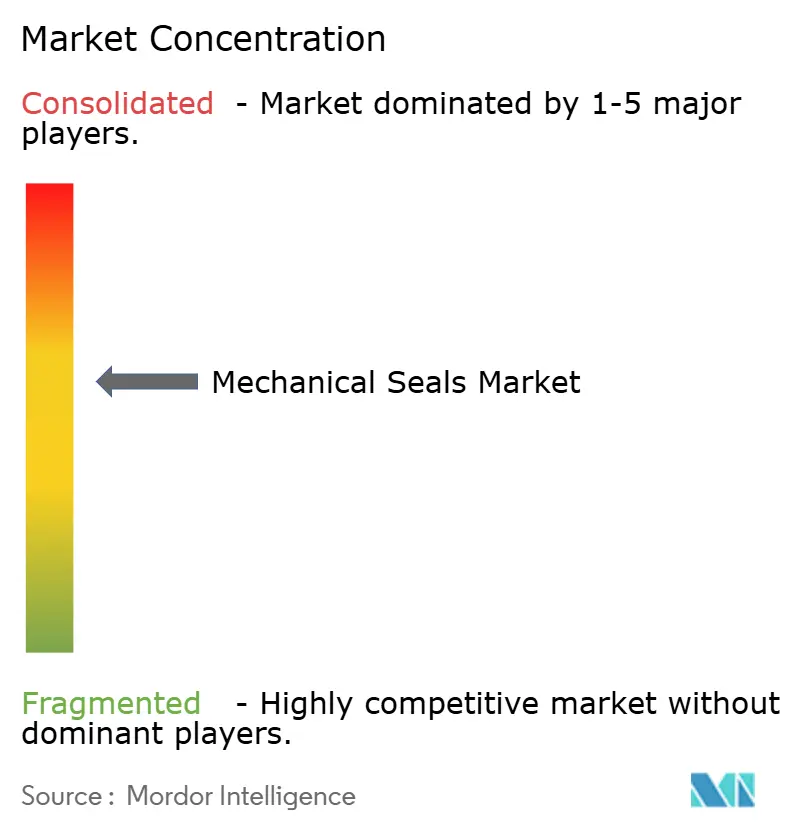
メカニカルシール市場は適度に集約されています。技術的リーダーシップが主要な参入障壁です。2025年11月に開始されたJohn CraneのPerformance Plusサービススイートは、遠隔監視、分析、保証付き信頼性契約をバンドルし、同社をコンポーネントベンダーではなくパフォーマンスパートナーとして位置づけています。水素対応材料、非接触フェース、デジタル診断に注力するベンダーは価格決定力を持つ一方、ウェットシールポートフォリオに固執する生産者は、顧客がドライシールを選択するかシールを排除するにつれてマージン圧縮に直面しています。
メカニカルシール産業のリーダー企業
John Crane
EagleBurgmann
Flowserve Corporation
AESSEAL
A.W. Chesterton Company
- 注:主要企業の掲載順は順位を示すものではありません。
メカニカルシール市場
- A.W. Chesterton Company
- AESSEAL
- Dana Limited
- Eagle Industry Co., Ltd.
- EagleBurgmann
- Flexaseal Engineered Seals and Systems, LLC
- Flowserve Corporation
- Gallagher Seals
- Garlock
- Hutchinson Industries Inc.
- John Crane
- Parker Hannifin Corp
- SKF
- Technetics Group

市場機会と将来展望
ユーティリティ消費を削減する高機能シールおよびサービスパッケージは、特に事業者が排出制御プログラムを構築している分野において、ポンプおよび圧縮機市場で明確なホワイトスペースを生み出している。2026年3月、John Craneはルイジアナ州のLNG輸出施設においてType SB2 USPデュアルカートリッジシールを導入し、従来のAPI Plan 32脱塩水フラッシュシステムと比較して水消費量を99.8%削減したと報告した。この報告結果は、LNGおよび関連プロセス産業の大規模な既設設備における、節水型・低消費サポートプラン転換の機会を示している。
コンプライアンス主導のアップグレードも継続的な需要要因の一つであり、事業者はより厳格な漏洩制御と監視強化を求めている。これは、2023年12月に最終化された米国EPAメタン規則をはじめとする漏出性排出規制の継続的な厳格化、およびREACHに基づく欧州の化学物質コンプライアンス関連の動きとも連動している。極限環境(極低温、水素圧縮、腐食性化学プロセス)での性能を維持しつつ、進化するPFAS関連要件への対応材料を適合させ、文書化できるベンダーは、仕様主導の購買において優位性を得る。状態監視や信頼性契約もアフターマーケットの範囲を拡大させ、メンテナンスをテレメトリー対応型の介入へと移行させることで、発電設備の改修やミッドストリーム圧縮機ネットワークにおける高付加価値提案を後押ししている。
Recent Industry Developments in メカニカルシール市場
- 2026年3月:John Craneは、ルイジアナ州のLNG輸出施設にType SB2 USPデュアルカートリッジシールを納入し、従来のAPI Plan 32脱塩水フラッシュシステムと比較して水消費量を99.8%削減したと報告した。この導入は、高機能シールおよびサポートプランの改修が、高スループットのプロセス資産において測定可能なユーティリティ削減効果をもたらし得ることを示している。また、事業者が持続可能性指標と運用コスト削減を重視するLNGおよび関連炭化水素サービスにおいて、プレミアムシールの商業的優位性を強化している。
- 2025年5月:EagleBurgmannは、Jaidah Groupとの提携により、カタールのドーハで拡張施設を開設し、メカニカルシール技術とサービス支援の現地化を進めた。この動きは、地域の石油・ガス、電力、プロセス顧客に対するリードタイムの短縮と対応力の向上をもたらす。現地化はまた、国内対応力と迅速なアフターマーケット対応が重視される仕様主導型プロジェクトにおいて、同社の位置付けを強化している。
- 2024年7月:Flowserveは、NexGen Cryogenic Solutions, Inc.から極低温LNG潜水式ポンプ技術および関連知的財産を取得した。この取引により、Flowserveは上流のポンプ設備とLNGバリューチェーンにおける下流のシールおよび信頼性要件を結び付ける極低温対応能力を拡大した。これにより、極低温条件が特殊なシール材料、設計、サービス支援を必要とするLNGインフラプログラムにおける同社の地位が強化された。


メカニカルシール市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、主にポンプ、コンプレッサー、ミキサーにおける回転機器の漏洩防止を目的として使用されるメカニカルシールから得られる収益を対象とし、産業用および公益事業向けエンドユーザーを含み、新規機器および交換需要の販売時点で計上される。
調査範囲の除外事項:パッキン、ガスケット、Oリング、シーラント、シールレスポンプ技術など、非メカニカルシール方式は含まない。
セグメンテーション概要
- シールタイプ別
- ポンプシール
- コンプレッサーシール
- ミキサーシール
- 設計タイプ別
- コンポーネント/プッシャー
- カートリッジ
- スプリット
- エンドユーザー産業別
- 石油・ガス
- 発電
- 化学
- 水・廃水処理
- その他エンドユーザー産業(採掘・鉱物処理、食品、製薬など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、メカニカルシールが最も多く使用される場所のマッピングから始まる。これは主にポンプおよびコンプレッサーの設置基盤、ならびにプロセスプラントの操業条件と密接に関連している。精製所およびエネルギースループット指標については米国エネルギー情報局、鉱業・鉱物活動のシグナルについては米国地質調査所、関連機器・部品の貿易フローについてはUN Comtradeなどの公開情報源を参照している。
インプットの信頼性を確保するため、漏洩制御および保守慣行に影響を与えるOSHAおよびEPAの公表資料も精査し、過酷な環境での典型的なシール寿命、故障モード、およびアップグレードの対応方法を理解するために査読済みの工学文献を活用している。需要ドライバーおよび地域別エクスポージャーの確認には、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道資料を使用している。企業財務および特許データベースの有料サブスクリプションは、製品の注力分野および技術動向の相互確認に役立てている。これらの例は網羅的なものではなく、本調査のデータ収集、検証、および明確化のために他にも多数の情報源が使用されている。
一次インタビューおよびサーベイ
一次調査は、需要がOEM購入とアフターマーケット購入にどのように分かれるか、稼働条件によってシール選定がどのように変化するか、および材料とサービス要件に応じて価格がどのように変動するかを検証するために実施された。シール製造業者、販売代理店、回転機器OEM、および保守チームの関係者と協議し、主要な産業拠点における実際の発注行動と最終的な前提条件が一致するよう、地域ごとの差異を調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:17% | アジア太平洋:45% |
| 中位層:43% | 部門・ユニットリーダー:37% | 欧州・中東・アフリカ:31% |
| 中小規模プレイヤー:19% | マネージャー:46% | 南北アメリカ:24% |
市場規模算定と予測
規模算定はトップダウンおよびボトムアップのワークフローに従い、エンドユーザーの需要プールを産業活動および回転機器の使用密度から再構築した上で、選択的なサプライヤーの積み上げデータと照合する。シール消費量を説明する指標から出発し、合計値が妥当と判断された後に、アプリケーションおよび地域別に価値を配分する。
モデルの主要インプットには、ポンプおよびコンプレッサーの設置基盤と交換サイクルのパターン、高付加価値シール設計を必要とする過酷なサービス用途の割合、ならびに石油・ガス、発電、化学品処理、上下水道における保守支出の方向性が含まれる。価格実現は、インタビューから得たサンプルASP範囲と公表されている材料コストトレンドの組み合わせによって処理され、直接データがしい箇所については代替用途クラスおよび保守的な代替前提を用いてギャップを補完する。
予測においては、産業設備投資、ターンアラウンド強度、エネルギーおよび化学品スループットの異なる経路を反映できるようシナリオ分析を採用している。シナリオウェイトは、リードタイム、計画プロジェクト、および改修活動に関するインタビュー回答者の見通しに基づいて調整される。最終予測は、示唆される数量および価格推移に照らして現実性を確認する。
データ検証と更新サイクル
アウトプットは独立したシグナル間のトライアンギュレーションによって検証される。具体的には、地域合計が機器の追加、保守サイクル、および同方向に動くべき貿易パターンと整合しているかどうかを確認する。外れ値はフラグを立て、前提条件を再検討し、結果を承認する前に第二のアナリストによるレビューを完了する。
レポートは年次で更新し、エネルギーや産業生産の急激な変化、排出・漏洩制御に関する主要な政策変更、または主要インプットにおける顕著な価格ショックなど、重大変化が生じた場合には中間更新を実施する。納品前には、最新の公開情報およびインタビューから得た知見が数値とコメントに反映されていることを最終確認する。
Mordor Intelligenceのメカニカルシール市場規模と他の公表推計値との比較
メカニカルシールの公表市場数値が大きく乖離して見える場合があるのは、著者によって対象アプリケーションの範囲、通貨換算のタイミング、またはアフターマーケット価値の取り扱いが必ずしも一致していないためである。また、実際の設置基盤の交換行動に対してどの程度の比重を置くか、あるいは広範な産業成長率に依拠するかによっても差異が生じる。
ベンチマーク表は近い将来においてより高い合計値を示しており、Mordor Intelligenceのモデルでは、エンドユーザー産業および地域にわたるポンプ、コンプレッサー、ミキサーシールをUSD収益として計上している。需要は交換サイクルおよび検証済みシェア(ポンプシールが最大用途であることなど)に基づいており、限られたプロセス産業のみに依拠するのではなく、より広範な根拠に基づいている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 7.97 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 3.90 ビリオン 米ドル(2025年) | 標準化されたカートリッジおよびコンポーネントシールを限られた産業群に販売する製品範囲に近い、より狭い製品境界を使用しており、より広範なアフターマーケット価値層および一部の地域カバレッジを除外したベースイヤーを報告することが多い。 |
| 業界専門誌B | 5.80 ビリオン 米ドル(2025年) | メカニカルシールを隣接するシーリングコンポーネントと混在させることが多く、または産業生産に連動した単純化された成長前提を使用しており、エンジニアードシールが平均収益単価を引き上げる過酷なサービスミックスを価格構築において過小評価する可能性がある。 |
全体として、乖離の主な要因は、メカニカルシール収益として何を計上するか、アフターマーケット交換をどのように取り扱うか、および価格を用途ベースのミックスから構築するか単一平均から構築するかにある。設置基盤、交換タイミング、およびアリケーションミックスに対して各ステップを追跡可能な状態に保つことで、推計値は再現しやすく、計画上の意思決定においてストレステストを行いやすいものとなる。


レポートで回答される主要な質問
メカニカルシール市場は2031年にかけてどのくらいの速さで成長すると予測されていますか?
メカニカルシール市場は2026年から2031年にかけて4.58%のCAGRで拡大し、2026年の79億7,000万米ドルから2031年までに99億7,000万米ドルに達すると予測されています。
メカニカルシールの需要をリードしている地域はどこですか?
アジア太平洋地域は2025年のグローバル収益の36.35%を占め、精製、石油化学、電力への大規模投資により4.68%のCAGRで拡大し、最大市場であり続けます。
最も急速な成長見通しを提供するエンドユーザーセグメントはどれですか?
発電は、電力会社がタービンを改修し、高度なドライガスおよび蒸気タービンシールに依存する新しいハイブリッド発電所を建設するにつれて、最高の4.88%のCAGRを記録すると予測されています。
シールレスポンプはメカニカルシールサプライヤーにどのような影響を与えていますか?
マグネットドライブおよびキャンドモーターポンプは、多くの化学・LPGサービスにおいて動的シールを排除し、対象市場を縮小させ、シールベンダーに対して高温、固体、またはドライランリスクがメカニカルシールを有利にする用途に注力するよう促しています。
炭化ケイ素フェースがサプライチェーン上の懸念事項となっている理由は何ですか?
電気自動車とパワーエレクトロニクスの需要増大がSiCウェーハのリードタイムを延ばし価格を押し上げており、シールOEMは長期供給契約を確保するか、マージンを守るために代替セラミックスを認定することを余儀なくされています。
最終更新日:


