
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
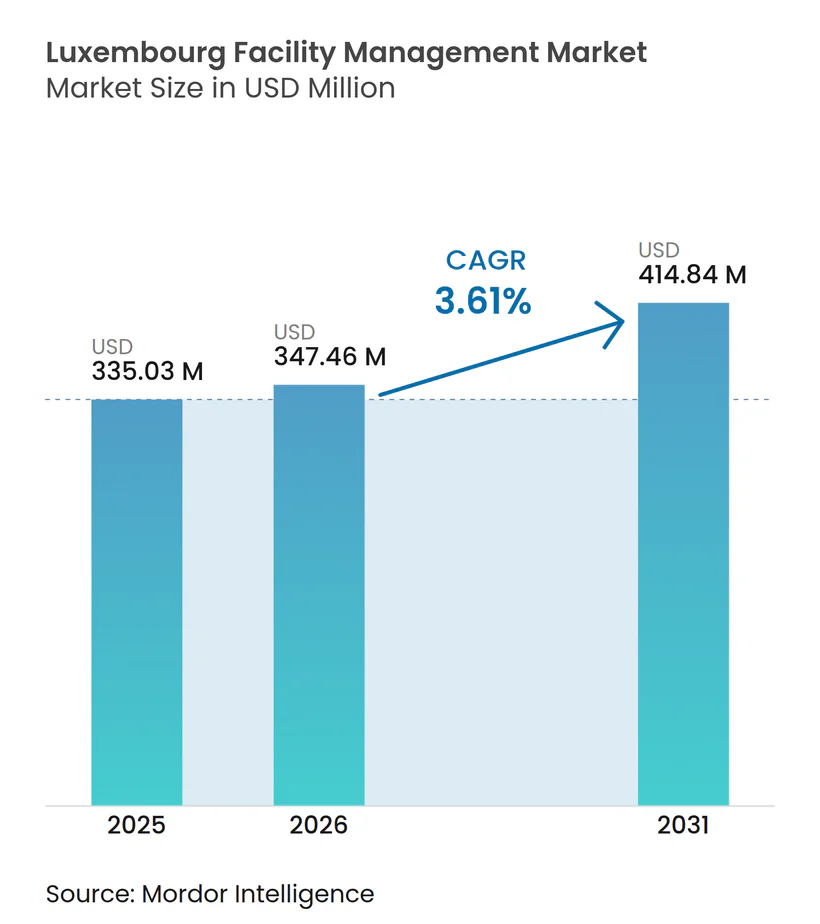
| 基準年の市場規模 (2025) | 335.03 百万米ドル |
| 市場規模 (2026) | 347.46 百万米ドル |
| 市場規模 (2031) | 414.84 百万米ドル |
| 成長率 (2026 - 2031) | 3.61 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
- アイスランド
- アイルランド
- アジア
- アフリカ
- アメリカ合衆国
- アラブ首長国連邦
- アルゼンチン
- アルバニア
- イギリス
- イタリア
- インド
- インドネシア
- エジプト
- オーストラリア
- オーストリア
- オマーン
- オランダ
- カタール
- カナダ
- ギリシャ
- クウェート
- クロアチア
- サウジアラビア
- シンガポール
- スイス
- スウェーデン
- スペイン
- スロベニア
- セルビア
- チェコ
- チリ
- デンマーク
- ドイツ
- ナイジェリア
- ニュージーランド
- ノルウェー
- バーレーン
- パナマ
- ハンガリー
- フィリピン
- フィンランド
- ブラジル
- フランス
- ブルガリア
- ベトナム
- ベルギー
- ポーランド
- ポルトガル
- マルタ
- マレーシア
- メキシコ
- モルドバ
- ヨーロッパ
- ラトビア
- リトアニア
- ルーマニア
- 韓国
- 香港
- 台湾
- 中国
- 中東
- 中東とアフリカ
- 南アフリカ
- 南アメリカ
- 日本
Mordor Intelligenceによるルクセンブルクのファシリティマネジメント市場分析
ルクセンブルクのファシリティマネジメント市場規模は、2025年の3億3,503万USDから2026年には3億4,746万USDへと拡大し、2031年までに4億1,484万USDに達する見込みで、2026年から2031年にかけて年平均成長率3.61%で成長すると予測されています。デジタル・オペレーショナル・レジリエンス法(DORA)およびEUタクソノミー規制の初期的影響を反映し、サイバー・フィジカルセキュリティをビルマネジメントシステムに統合した一体型契約への需要が高まっています。ハードサービスは、より厳格なエネルギー性能基準を満たすために機械・電気・配管設備を改修する建物オーナーの需要を背景に、引き続き収益の中核を担っています。一方、ソフトサービスの成長はデータセンターの拡大とホスピタリティ需要の回復によって後押しされています。商業用不動産オーナーが変動費構造とターンキーESGレポーティングを求めることからアウトソーシングが勢いを増していますが、慢性的な人材不足とインフレによるコスト圧力が急速な拡大を抑制しています。競争上の差別化は、ルクセンブルクのファシリティマネジメント市場においてクライアントの継続利用を強化するデジタルツイン、予測分析、カーボンアカウンティングモジュールにますます依存するようになっています。
主要レポートのポイント
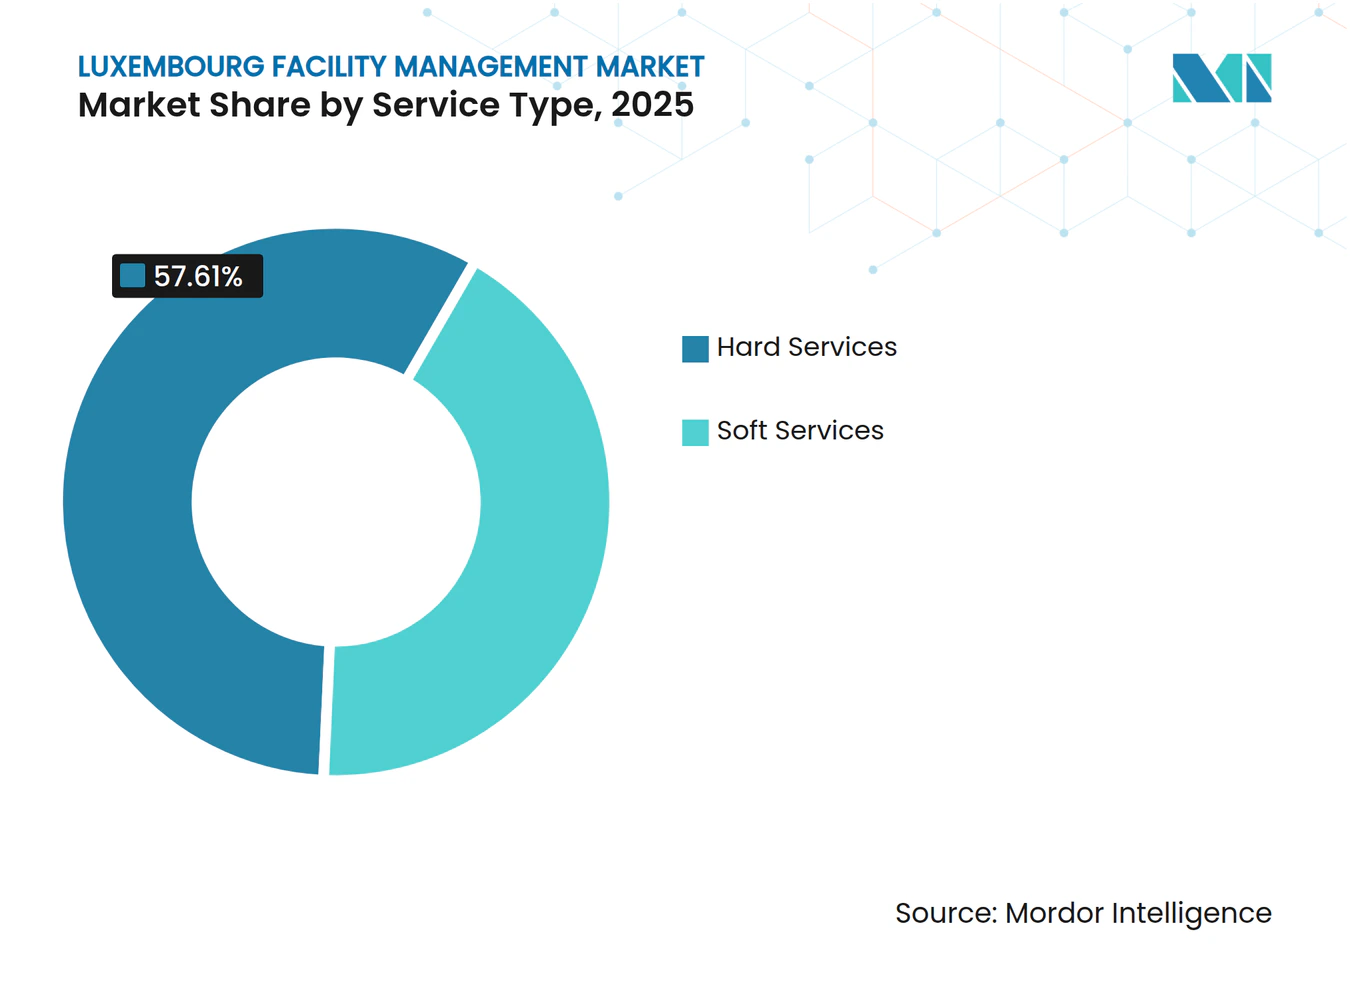
- サービスタイプ別では、ハードサービスが2025年のルクセンブルクのファシリティマネジメント市場シェアの57.61%を占め、ソフトサービスは2031年にかけて年平均成長率4.23%で拡大する見込みです。
- 提供モデル別では、自社管理が2025年のルクセンブルクのファシリティマネジメント市場の54.13%を占め、アウトソーシング契約は2026年から2031年にかけて年平均成長率4.04%で成長すると予測されています。
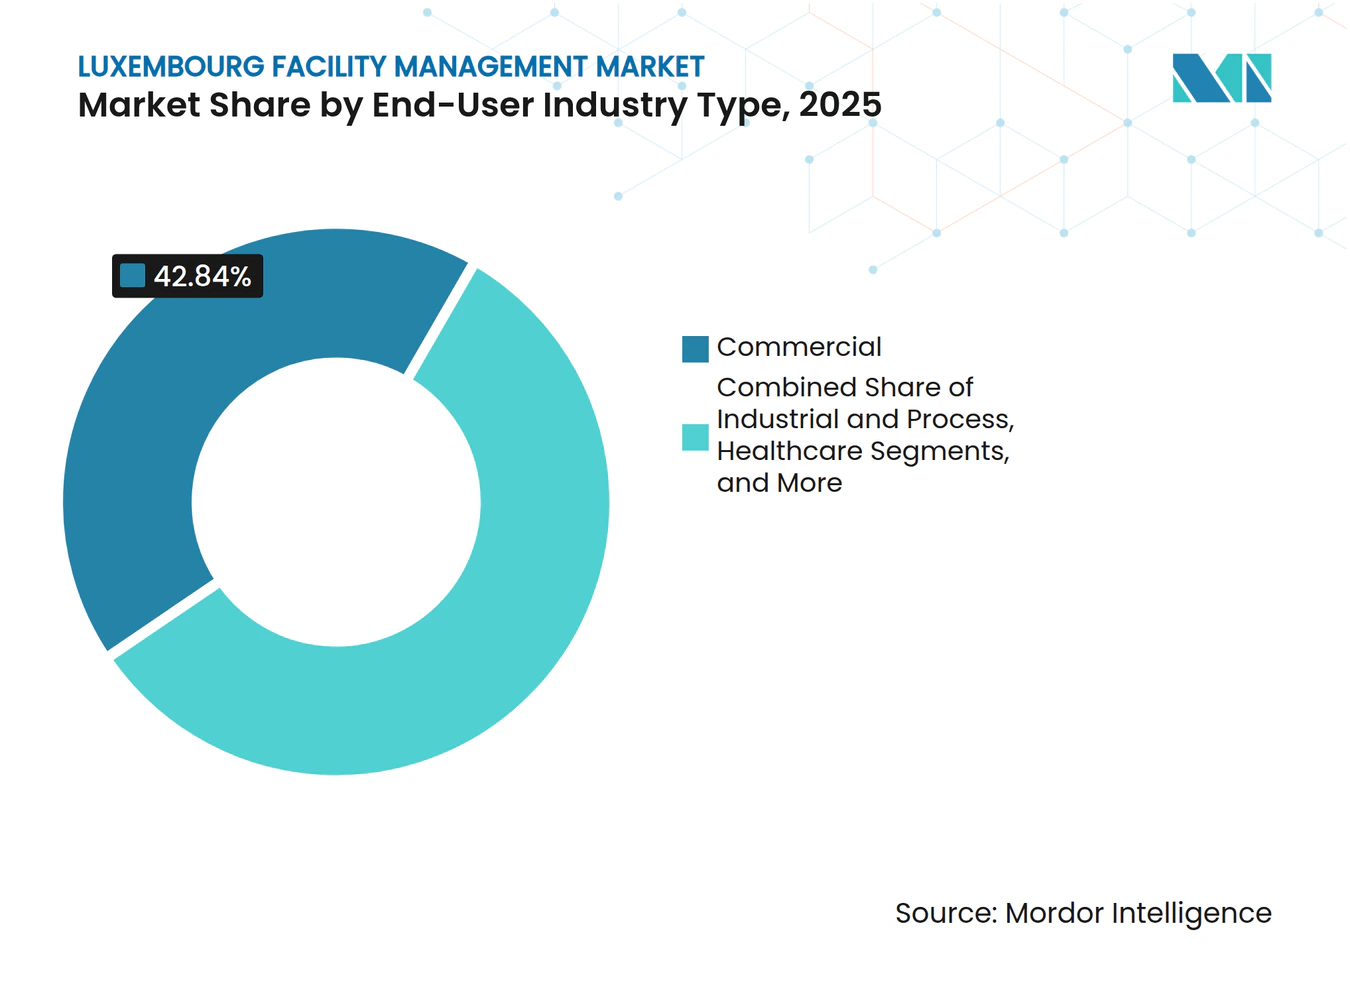
- エンドユーザー産業別では、商業セグメントが2025年の収益の42.84%を占め、2031年にかけて年平均成長率3.74%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ルクセンブルクのファシリティマネジメント市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| テクノロジー主導の統合ファシリティマネジメント導入 | +1.2% | 全国、特にキルヒベルクおよびクロッシュ・ドール | 中期(2〜4年) |
| ESGコンプライアンスがサービス提供モデルを再構築 | +0.9% | EUタクソノミーおよびCSRDに沿った全国規模 | 長期(4年以上) |
| デジタル・オペレーショナル・レジリエンス法がICTリスク管理を強化 | +0.7% | 金融サービス回廊 | 短期(2年以内) |
| データセンターの建設拡大がクリティカル環境向けFM需要を促進 | +0.6% | ベッテンブールおよびベッツドルフの物流ゾーン | 中期(2〜4年) |
| 労働力変革がソフトサービスの拡大を牽引 | +0.5% | 全国の越境労働市場 | 中期(2〜4年) |
| グリーンビルディング奨励策が持続可能なFM導入を加速 | +0.4% | 全国のPRIMe HouseおよびLENOZプログラム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
テクノロジー主導の統合ファシリティマネジメントが市場の進化を牽引
HVAC、照明、アクセス制御、在室センサーを単一のIPバックボーンで接続するビル統合管理プラットフォームは、ルクセンブルクのファシリティマネジメント市場においてグレードAオフィスの標準となっています。プロバイダーは最大72時間前にチラーの故障を予測する人工知能アルゴリズムを組み込み、計画外のダウンタイムを30%削減し、設備投資の先送りを実現しています。[1] Dussmannは2025年後半に1万5,000m²の複合用途資産向けデジタルツインを試験導入し、400のIoTポイントからリアルタイムデータを取得して空調スケジュールを最適化し、屋上ユニットの交換を18か月延期しました。[2] テナントはEUレベル(s)フレームワークの下でエネルギー使用強度をベンチマークする必要があるためこれらの機能を重視し、建物オーナーは2030年のほぼゼロエネルギー目標を追求しています。政府方針が2029年までに公共建築物の化石燃料暖房を段階的に廃止するにつれ、定量的なエネルギー削減を文書化できるサプライヤーがプレミアム料金と長期契約を獲得しています。
ESGコンプライアンスがサービス提供モデルを再構築
EUタクソノミー規制は一次エネルギー需要をほぼゼロエネルギー基準の少なくとも10%以下とすることを求めており、入札仕様に持続可能性条項が盛り込まれています。契約にはEUエコラベル認定の清掃用化学品、150km圏内からのケータリング食材調達、月次廃棄物転換報告が規定されるようになっています。Sodexoの循環型経済キッチンモデルは有機廃棄物の92%を嫌気性消化に転換し、2025年にGRESB 5スター評価を獲得しました。[3] 炭素強度削減に連動したボーナス・マルス支払いスキームは、低排出設備に投資するプロバイダーにとってESGコンプライアンスを収益向上の機会に転換します。企業持続可能性報告指令(CSRD)は2026年に従業員250名超の企業へのスコープ3開示を拡大し、ルクセンブルクのファシリティマネジメント市場が現在提供している監査可能な施設レベルのデータストリームへの需要を加速させています。
デジタル・オペレーショナル・レジリエンス法がICTリスク管理を変革
2025年1月に施行されたDORAは、銀行および保険会社にICTレジリエンスの証明を義務付け、データ保護の物理的レイヤーを重要視しています。ファシリティパートナーは生体認証アクセスの精度、CCTVの稼働率、冗長電源を保証しなければならず、さもなければ報告義務のあるインシデントを引き起こすリスクがあります。Vinci Facilitiesは、ビルアクセスログをクライアントのセキュリティ情報・イベント管理プラットフォームに統合し、ISO/IEC 27001適合を実証することで、Tier 3データセンターとの3年間の契約延長を確保しました。[4] DORAがエンティティにサードパーティの集中リスクを監査することを強制するため、運用上の独立性と多様化されたサプライチェーンを宣伝するプロバイダーがルクセンブルクのファシリティマネジメント市場でシェアを獲得しています。
データセンターの建設拡大がクリティカル環境向けFM需要を促進
設置済みデータセンター容量は2025年に60MWを超え、ルクセンブルクをFLAP-Dの二次ハブとして位置付け、クリティカル環境サービスの対象市場を拡大しています。Atalianは2025年に専門部門を設立し、認定データセンター管理プロフェッショナルを採用してコロケーションサイト全体にSchneider ElectricのEcoStruxureプラットフォームを展開しました。GoogleのBissenキャンパス計画などのハイパースケール計画では、ホットアイル封じ込めに精通した15〜20名のフルタイムファシリティスタッフが必要となります。グリッド容量の制約が一部プロジェクトを遅延させる可能性はありますが、このセグメントの高いサービス集約度がルクセンブルクのファシリティマネジメント市場の市場平均を上回る成長を支えています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 経済的不安定性が市場拡大を制約 | -0.6% | 全国、ユーロ圏への波及 | 短期(2年以内) |
| 技術的人材不足がサービスの高度化を制限 | -0.4% | 全国の越境労働市場 | 中期(2〜4年) |
| 分散した自治体規制が複数拠点契約を複雑化 | -0.3% | 102のコミューン | 長期(4年以上) |
| 成果連動型契約の普及の遅れが収益拡張性を抑制 | -0.2% | 商業・機関セクター | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
経済的不安定性が市場拡大を制約
建設コストインフレは2024年に平均4.2%となり、欧州中央銀行が政策金利を2026年まで3.0%近辺に維持する中、クライアントは裁量的なアップグレードを先送りしています。賃金上昇が消費者インフレを上回り、労働集約的なソフトサービスのマージンを圧迫し、一部の中堅プロバイダーは不採算アカウントから撤退しました。2019年の稼働率を依然として下回るホスピタリティ事業者はサービス頻度を削減した契約を再交渉し、ルクセンブルクのファシリティマネジメント市場の潜在的収益を削減しました。
技術的人材不足がサービスの高度化を制限
このセクターは毎年約300〜350件の新規技術職を追加していますが、訓練プログラムが輩出する有資格者は200名未満にとどまり、構造的な人材不足が生じています。越境採用者は資格認定の障壁に直面しており、フランスのHVAC技術者はルクセンブルクの安全規則に準拠するために40時間のコースを修了しなければなりません。WISAGは2025年にビルオートメーション職の平均充足期間が90日と、清掃スタッフの2倍であると報告しており、統合契約の展開を遅らせています。データセンター認定資格はさらに希少であり、賃金プレミアムを押し上げ、ルクセンブルクのファシリティマネジメント市場の高付加価値化への移行を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:ハードサービスが収益を支え、ソフトサービスが加速
ハードサービスは2025年のルクセンブルクのファシリティマネジメント市場の57.61%を占め、機械・電気・配管(MEP)、HVAC、生命安全システムの資本集約性を反映しています。ソフトサービスはデータセンターやフレキシブルワークスペースが清掃・セキュリティ頻度の向上を求めることから、全体成長を上回る年平均成長率4.23%で拡大する見込みです。ハードサービスの中では、フロンガスの段階的廃止が設備交換の波を引き起こしているため、MEPおよびHVACが主導しています。防火安全作業は、より厳格なEN 54誤警報基準により年次サードパーティ煙感知器試験が義務付けられることで恩恵を受けています。
老朽化した建物ストックが外皮改修とHVACアップグレードを促進する一方、コワーキングハブは日常の清掃・受付ニーズを増大させています。感染管理プロトコルが静電気消毒およびUV-C空気清浄の採用を促し、専門清掃収益を押し上げました。食材コストのインフレがケータリングマージンを圧迫し、ESG意識の高いテナントに配慮しながら食材費を削減する植物性メニューの導入を促しています。これらの二つの潮流が、2031年にかけてルクセンブルクのファシリティマネジメント市場規模において最も成長の速いセグメントとしてソフトサービスを位置付けています。


提供タイプ別:クライアントのリスク移転ニーズを背景にアウトソーシングが拡大
自社管理チームは2025年に施設の54.13%を管理しており、主に直接管理を重視する政府および重要インフラオーナーが占めています。商業用不動産オーナーが固定労働コストを変動費に転換し、ESGデータをベンダーに依存するにつれ、アウトソーシング契約は年平均成長率4.04%で増加する見込みです。アウトソーシング量の約5分の1を占める統合契約は、ハードサービスとソフトサービス間の引き継ぎを排除することで支持を集めています。バンドル契約は中規模企業に適しており、単一サービス契約はホスピタリティおよびヘルスケアで継続しています。
労働移転規則により新規ベンダーは同等条件で既存スタッフを引き継ぐ義務があり、コスト削減を制限し、品質と定着率に基づくベンダー選定を強化しています。ISSは2025年に12%のスタッフ離職率を報告しており、業界平均の18%を大幅に下回るこの数値が複数年の新規契約獲得に貢献しました。安定した労働力と監査可能なデータパイプラインが、ルクセンブルクのファシリティマネジメント市場でシェアを拡大するために必要な競争優位性を支えています。
エンドユーザー産業別:商業セグメントが成長軌道をリード
商業用不動産は2025年収益の42.84%を占め、キルヒベルクおよびクロッシュ・ドールにおける新規グレードA竣工を背景に年平均成長率3.74%で最も強い成長軌道を維持する見込みです。公共・機関インフラは売上の約5分の1を占め、長期契約と規定されたSLAが特徴です。ホスピタリティは宿泊需要がパンデミック前の水準に近づき、客室清掃および飲食サービスサポートが回復したことで約13%を占めています。
ヘルスケアは約11%を占め、毎日の必須ターミナル清掃がサービス集約度を高めています。産業ユーザーは絶対的な規模は小さいものの、クリーンルームの維持管理とコールドチェーン監視にプレミアム料金を支払っています。金融サービスは商業需要を支えており、オフィスストックの26%を占め、平均を上回るユーロ/平方メートル支出を牽引しています。このテナント構成が、ルクセンブルクのファシリティマネジメント市場規模における商業セグメントの中核的地位を確固たるものにしています。

注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
地理的分析
ルクセンブルクのファシリティマネジメント市場は、ルクセンブルク市からエッシュ=シュル=アルゼットおよびディフェルダンジュに至る30kmの回廊に集中しており、この地域が商業床面積の75%を占めています。キルヒベルクは最も高い支出密度を誇り、年間支出はm²あたり180〜220ユーロ(203〜248USD)に達します。クロッシュ・ドールは2024〜2025年にBREEAMエクセレント認定の3棟のタワーを追加し、それぞれがエネルギー管理、セキュリティ、テナントアメニティを融合した統合サービスパッケージを入札しています。
エッシュ=シュル=アルゼットは冶金系ブラウンフィールドをクリエイティブキャンパスへと再開発しており、適応的再利用サービスの需要を喚起しています。クレルヴォーやヴィアンデンなどの北部カントンは建物ストックが住宅に偏っているため、需要の5%未満にとどまっています。越境労働の動態が供給を形成しており、施設労働者の45%がフランス、ベルギー、ドイツから毎日通勤しており、鉄道や燃料の混乱に業務が左右されます。
規制は全国統一ですが、102のコミューンによって執行状況が異なります。首都では四半期ごとの火災警報試験が義務付けられている一方、一部の農村地域では半年ごとのサイクルが認められており、複数拠点のベンダーは異なるチェックリストを管理しなければなりません。政府の分権化政策は2030年までに新規公共オフィス建設の20%を地方拠点に分散させることを目指しており、都市中心部を超えた機会の拡散が見込まれます。それでも、高い一人当たりGDPと密度の高い多国籍テナント基盤が、ルクセンブルクのファシリティマネジメント市場において中央回廊の重要性を維持しています。
規制環境
ルクセンブルクにおける施設管理の提供は、EU主導のデジタルレジリエンスおよびサステナビリティ規則と、国内の労働・技術要件によって形作られている。2025年1月に施行されたデジタル運用レジリエンス法(DORA)は、規制対象セクターにおけるICT支援型建物運用のコンプライアンス基準を引き上げ、これによりアクセス制御、CCTVの稼働率、インシデントログ、第三者監視が金融サービス顧客向けサービス仕様に組み込まれるようになっている。サステナビリティの面では、ルクセンブルクは指令(EU)2024/1275に関連する法案を通じてEUの進化する建築エネルギー枠組みに整合を図りつつあり、2030年に向けて非居住用建物の性能要件を厳格化し、測定可能な改修、計量消費追跡、BACS対応最適化への需要を強化している。
国内機関も日常的なコンプライアンスの基盤となっている。ILNASはEN ISO 16484シリーズ(ILNAS-EN ISO 16484-1:2024およびILNAS-EN ISO 16484-4:2025を含む)のルクセンブルクにおける採用を維持しており、これはHVAC、照明、日射遮蔽全般で使用される建物自動化・制御システムの仕様策定、設置、試運転、統合の実務を指導するものである。労働力の面では、賃金の下限と労働条件は労働協約の影響を受けており、2026年1月に署名された建物清掃業界向け2025-2028年労働協約の改定(Avenant 2)を含み、これがアウトソーシングされたソフトサービスのコスト構造や入札価格に波及している。
バリューチェーン分析
ルクセンブルクの施設管理バリューチェーンは、稼働率、安全性、ESG報告に関するSLAを定義する資産所有者・占有者(商業不動産、金融サービス、公共団体、データセンターなどの重要環境)から始まる。上流のインプットには、MEPおよび生命安全設備のOEM、BMSおよびセンサーハードウェア、テナントのサステナビリティ条項を満たす清掃消耗品、そしてクロスボーダー要素の大きい労働力プールが含まれる。提供段階では、大手FM統合事業者やバンドル型・IFMプロバイダーが、複数職種の現場チーム、専門下請け業者(消防システム試験、HVAC冷媒取扱い、警備)、ヘルプデスク業務を調整し、ポートフォリオ全体でインシデント対応と予防保全を管理している。
デジタルインフラも、従来のハード・ソフトサービスと並んでチェーンにおける中心的な実現層であり、テクノロジー・接続性パートナーを取り込んでいる。ビルオペレーティングシステム、BIMおよびデジタルツインのワークフロー、分析プロバイダー(例:スマートビル統合のためのKardham Digital、デジタルツイン/BIMサービスのAugment)は、資産ライフサイクルデータの取得とパフォーマンス最適化を支援しており、これらのツールは顧客のESGおよびリスク管理システムとの連携をますます強めている。POST Luxembourg(ネットワークおよびIoT接続)やLuxConnect(データセンターインフラ)などの接続・ホスティングパートナーは、常時監視、遠隔運用、サイバーフィジカルセキュリティ統合を支えており、これらは現在、グレードAオフィスや重要施設で一般的な要件となっている。
競争環境
市場集中度
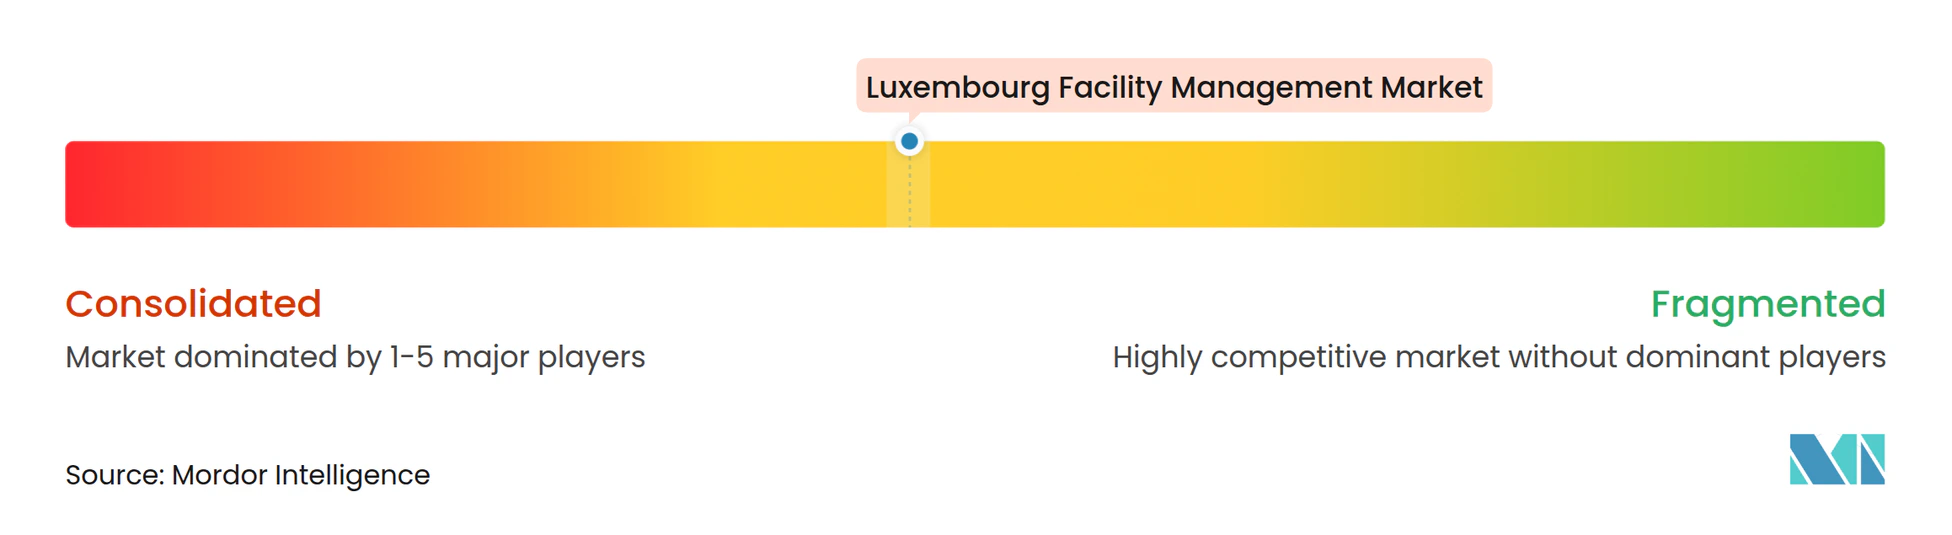
ルクセンブルクのファシリティマネジメント市場は中程度の集中度を維持しており、ISS、Sodexo、Dussmann、Vinci Facilities、Atalianが2025年収益の約60〜65%を支配しています。ISSとSodexoは、スペース利用、サービスコンプライアンス、カーボンフットプリントのライブダッシュボードをクライアントに提供する独自プラットフォームに多額の投資を行い、平均契約期間を3年超に延長しています。DussmannとVinciはISO 14644の専門知識と24時間365日のクリティカル監視を活用し、データセンターや製薬クリーンルームなどの高仕様環境をターゲットとしています。
AtalianとWISAGはコストと機動性で競争し、合理化されたバンドルを通じて中堅市場の建物オーナーに注力しています。Wagner Facility Managementのような中小企業は、テナントの48%が外資系企業であるこの市場で価値を持つ超ローカルな対応と多言語サポートを提供することでニッチを開拓しています。IoTセンサーとAI分析は新規参入者の資本障壁を高める一方、既存プレイヤーの競争優位性を強化しています。国内の支配的なチャンピオン企業が存在しないことが越境統合の機会を開いていますが、言語的・労働的保護が統合の摩擦を高めています。
ホワイトスペースの機会としては、エネルギー削減に連動した成果連動型契約、循環型経済廃棄物の収益化、都市が自転車シェアネットワークを拡大するにつれたマイクロモビリティ資産の管理が挙げられます。技術的深度、ESG指標、デジタル透明性を組み合わせられるベンダーが、ルクセンブルクのファシリティマネジメント市場でシェアを拡大するうえで最も有利な立場にあります。
ルクセンブルクのファシリティマネジメント産業リーダー
-
Sodexo SA
-
P. Dussmann Serv Romania S.R.L.
-
ISS Facility Services
-
Vinci facilities
-
Atalian Group
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
機会は、単なるサービス提供にとどまらず、所有者やテナントがコンプライアンスと運用管理のために監査可能で相互運用可能な施設データを必要とする分野に集中している。2025年12月に政府評議会で採択され、CTIEの支援を受けたルクセンブルクのデジタル政府戦略2026-2030は、公共行政全体での相互運用性と標準化されたデジタルインフラを制度化し、建物システム、サービスデスク、報告を共通データフレームワークに接続できるFMプロバイダーにとっての空白地帯を生み出しつつ、サイバーフィジカル環境における安全な運用を維持している。これに加えて、ILNASによるEN ISO 16484シリーズの採用を通じた建物自動化の標準化は、統合BACSの広範な展開を支え、複数ベンダー統合に対する購入者の信頼を高めており、これらのシステムをポートフォリオ全体で仕様策定、試運転、保守できるプロバイダーに有利に働いている。
エネルギー性能コンプライアンスと定量化された近代化パスは、継続的な測定と改修実施をめぐる第二の機会領域を生み出している。機能的建物のエネルギー性能証明書とNZEB枠組み(2021年6月9日付の大公国規則やLuxEeB-Fなどの関連計算ツールを含む)に関するルクセンブルクの要件は、計量消費分析、専門家主導の改善提言、HVACおよび建物外皮アップグレードのライフサイクル計画の価値を高めている。この変化の証拠は、Kardham DigitalによるCFL本社のスマートビル導入(2025年1月発表)などのスマートビルプログラムに現れており、これは入居者向けサービスアプリケーションとエネルギー最適化分析を組み合わせ、大規模オフィスキャンパスや交通関連施設向けの再現可能なモデルを提供している。
最近の業界動向
- 2026年4月:ISSは、欧州6か国にまたがる金融サービス顧客との複数国契約の拡大を発表し、サービスの立ち上げは2026年第1四半期中に行われた。この構造はクロスボーダー統合施設サービスへの移行を強化し、標準化された監査可能なKPIと報告に沿って現地業務を調整しなければならないルクセンブルクの提供チームにとって競争基準を引き上げている。
- 2026年1月:Sodexoルクセンブルクは、顧客が食事レベルでスコープ3排出量を追跡できるよう、給食・職場サービス全体にカーボン会計モジュールを導入した。この動きは、職場サービスを測定可能なESGデータストリームに転換することで、排出量報告とサプライヤーの透明性が調達要件の一部となる統合FM入札を後押ししている。
- 2024年5月:ルクセンブルクのDussmannケータリングは、567名の従業員を対象とするケータリング業界向けの初の労働協約を採択した。この協定は、労働集約的なサービス分野における労働条件を制度化し、プロバイダーのコスト基盤に影響を与え、顧客がサービス水準を賃金連動価格と比較する際のアウトソーシング判断を形作っている。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
当社は、ルクセンブルク国内において、社内提供か契約に基づくアウトソーシングかを問わず、ハードサービスおよびソフトサービスを通じて建物や施設を運営、維持、支援することで得られる年間収益として、ルクセンブルクの施設管理市場の規模を算定している。
対象範囲の除外事項:純粋な建設・プロジェクト請負収益は除外し、継続的な施設サービス契約に結び付いていない単独の機器販売も除外する。
セグメンテーション概要
- サービスタイプ別
- ハードサービス
- 資産管理
- MEPおよびHVACサービス
- 防火システムと安全
- その他のハードファシリティマネジメントサービス
- ソフトサービス
- オフィスサポートとセキュリティ
- 清掃サービス
- ケータリングサービス
- その他のソフトファシリティマネジメントサービス
- ハードサービス
- 提供タイプ別
- 自社管理
- アウトソーシング
- シングルファシリティマネジメント
- バンドルファシリティマネジメント
- 統合ファシリティマネジメント
- エンドユーザー産業別
- 商業
- ホスピタリティ
- 公共・機関インフラ
- ヘルスケア
- 産業・プロセス
- その他のエンドユーザー産業
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、明確な市場境界を設定し、ルクセンブルクにおける需要シグナルの起点を構築するのに役立った。当社は、施設がどのように運営され、サービスがどのように契約され、どのような業務カテゴリーが一般的にアウトソーシングされているかを理解するため、STATEC(国家統計)、Eurostat、建物エネルギー性能に関する欧州委員会の情報、ルクセンブルクの公共調達ポータルなどの公開情報源を参照した。
また、企業の年次報告書や提出書類、投資家向けプレゼンテーション、業界団体の刊行物(IFMAやEuroFMなど)、信頼できる現地報道といった一般的な二次情報源も、サービス範囲や契約のパッケージ方法を検証するために使用した。並行して、企業財務・インテリジェンスの有料サブスクリプションを用いて収益構成を相互確認し、複合契約や統合契約が情報源によって異なる形で説明される場合の重複計上を減らした。これらの例は網羅的なものではなく、他にも多くの公開文書やデータセットがインプットの収集、検証、明確化に使用された。
一次インタビューおよび調査
ルクセンブルク拠点の施設マネージャー、サービスプロバイダー、調達専門家、CXO、機能責任者、マネージャーへのインタビューおよび調査は、アウトソーシング水準、契約金額、労務コスト、サービス構成、需要変化の検証に役立つ。これらの結果は公開データのギャップを解消し、最終分析前にモデルを確認するために用いられる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:28% | 経営幹部(CXO):15% |
| 中堅層:47% | 機能・部門リーダー:30% |
| 小規模プレイヤー:25% | マネージャー:55% |
市場規模算定と予測
モデルは、建物ストックの動向とサービス強度を用いてルクセンブルクの施設サービス支出をトップダウンで再構築することから始まり、その後、最終用途別のアウトソーシング浸透率を用いて調整される。追跡されるインプットには、非居住用床面積の増加、稼働率とオフィス利用の方向性、建物効率規則に関連するエネルギー・保守コンプライアンス要件、一般的な契約期間、単一サービス、バンドル契約、統合施設管理の比率が含まれる。
合計値を現実的に保つため、サービス範囲にマッピングされたプロバイダー収益範囲のサンプル、および反復的なサービス(例えば、一般的な施設タイプにおける清掃頻度や警備カバー時間)に対する単純な価格×数量チェックを含む選択的なボトムアップ近似によって結果を裏付けた。プロバイダーの財務が複数国またはサービスラインを合算している場合、インタビューで議論されたルクセンブルクのエクスポージャー指標や公開されているフットプリント情報を用いた配分によりギャップを処理した。
予測にあたっては、シナリオ分析を使用し、基本シナリオはアウトソーシング採用、賃金・エネルギーコストの転嫁タイミング、予想される改修活動に関するインタビューの見解を反映している。これは、価格改定が継続的にではなく更新時点で一般的に適用されるという契約行動に合致する年間成長経路に変換された。
データ検証と更新サイクル
推定値が市場が現実的に支持できる水準と整合するよう、最終確定前に複数のチェックが適用される。当社は、モデル化された合計値を、ルクセンブルクの商業不動産活動の方向性、公共部門の運用支出パターン、複数年契約を通じて提供される典型的なサービス比率などの独立したシグナルと比較し、外れ値を前提レベルまで遡って検証する。
2人目のアナリストがロジック、主要インプット、計算を確認し、その後最終的な整合性チェックを行い、ハード、ソフト、統合契約全体でサービスバンドルが二重計上されないようにする。レポートは年次で更新され、賃金の急激な変動、大規模なアウトソーシング契約の獲得、建物運用に影響を与える規制変更などの重大事象が発生した場合には中間更新が実施される。納品前には、アナリストがモデルを再確認し、顧客が最新の見解を受け取れるようにしている。
Mordor Intelligenceによるルクセンブルク施設管理市場規模算定と他の公表推定値との比較
ルクセンブルクの施設管理に関する公表市場規模は、市場のラベルが緩やかに使用されており、一部の調査が隣接するサービス産業を同一の数値に混在させているため、ばらつくことがある。差異は、予測がより速いアウトソーシングを想定している場合、異なる通貨タイミングを使用している場合、または現地の契約パターンを反映しない大まかな比率に依拠している場合にも生じる。
清掃のみおよび造園の収益は、しばしばより広範な建物サービス合計に組み込まれており、継続的なサイト支援と管理を含む明確な施設管理提供の一部として契約されていない限り、Mordor Intelligenceの対象範囲外である。もう一つの繰り返し生じるギャップは、統合契約の扱い方に起因するものであり、一部の推定値は、転嫁項目や非FM付加サービスが含まれている場合でも契約総額を計上しており、これが対象市場を過大に見せる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 335.03百万米ドル(2025年) | |
| 専門調査会社A | 364.81百万米ドル(2026年) | より後年のデータと、職場計画やコンサルティングを明示的に含むより広範なサービス解釈を使用しており、これが隣接するアドバイザリー業務を合計に取り込む可能性がある。 |
| 業界データベースB | 164.00百万米ドル(2026年) | 統合施設支援活動を産業分類として追跡しており、通常はバンドルされたオンサイト支援スタッフサービスを捕捉するが、資産、MEP、より広範なアウトソーシングモデル全体にわたる完全なFMスタックを表していない。 |
この差異は主に、何がFMとして計上され、何が隣接する建物サービスとして扱われるか、またアドバイザリーおよび転嫁項目が契約価値に含まれるかどうかによって説明される。対象範囲を継続的な施設運用と契約に裏付けられたサービス提供に結び付けることで、この推定値は実務的な需要要因に追跡可能な状態を保ち、前提条件が年ごとに変化する際にも再現可能である。
レポートで回答される主要な質問
ルクセンブルクのファシリティマネジメント市場において統合契約の需要を牽引しているのは何ですか?
デジタルレジリエンスと持続可能性に関するEUの新規制が、建物オーナーとテナントにサイバー・フィジカルセキュリティとESGレポーティングをバンドルした単一プロバイダーソリューションを求めさせています。
ルクセンブルクのファシリティマネジメント市場規模は2031年までにどの程度になりますか?
2026年から年平均成長率3.61%で拡大し、2031年までに4億1,484万USDに達すると予測されています。
ルクセンブルクのファシリティマネジメント産業において最も成長が速いサービスタイプはどれですか?
ソフトサービス、特にセキュリティと清掃が2031年にかけて年平均成長率4.23%で増加すると予測されています。
アウトソーシングモデルがシェアを拡大しているのはなぜですか?
商業用不動産オーナーが変動費構造とターンキーコンプライアンスデータを求めており、アウトソーシング契約の年平均成長率4.04%を促進しています。
現在、ルクセンブルクのファシリティマネジメント市場シェアで最も高いセグメントはどれですか?
ハードサービスが収益の57.61%を占め、商業エンドユーザーセグメントが42.84%でリードしています。
競争はどの程度集中していますか?
上位5社のベンダーが収益の約60〜65%を支配しており、ニッチ専門企業の余地がある中程度の集中度を反映しています。