
ロラタジン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
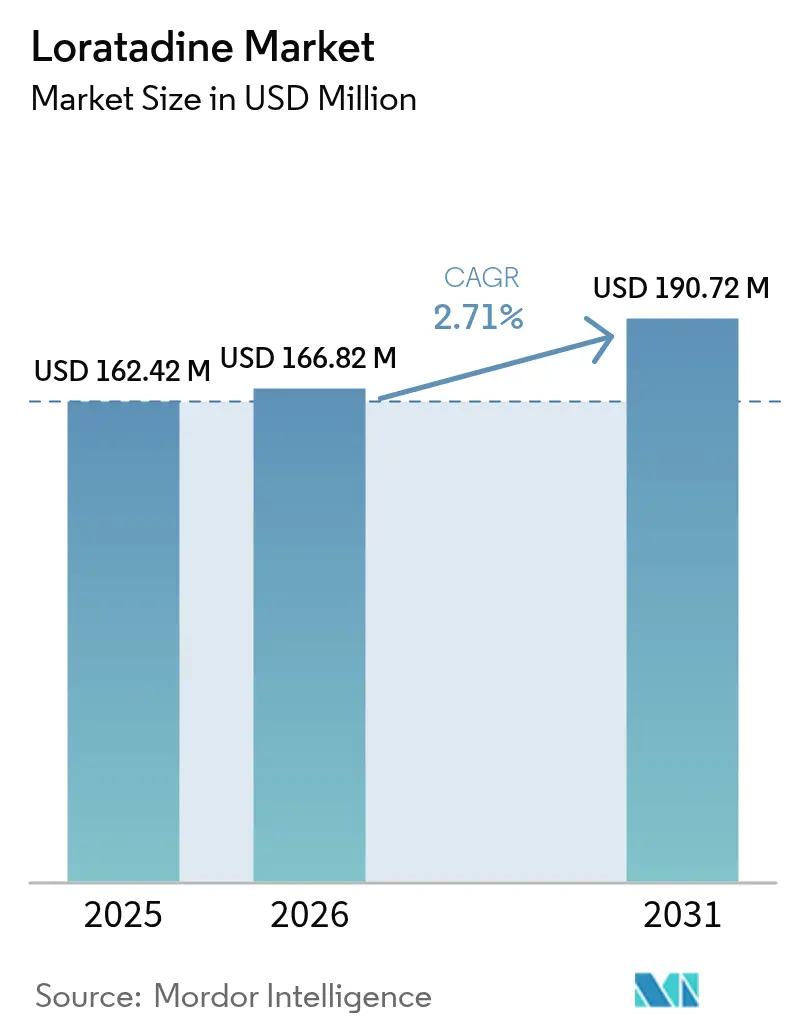
| 市場規模 (2026) | 166.82 百万米ドル |
| 市場規模 (2031) | 190.72 百万米ドル |
| 成長率 (2026 - 2031) | 2.71 % |
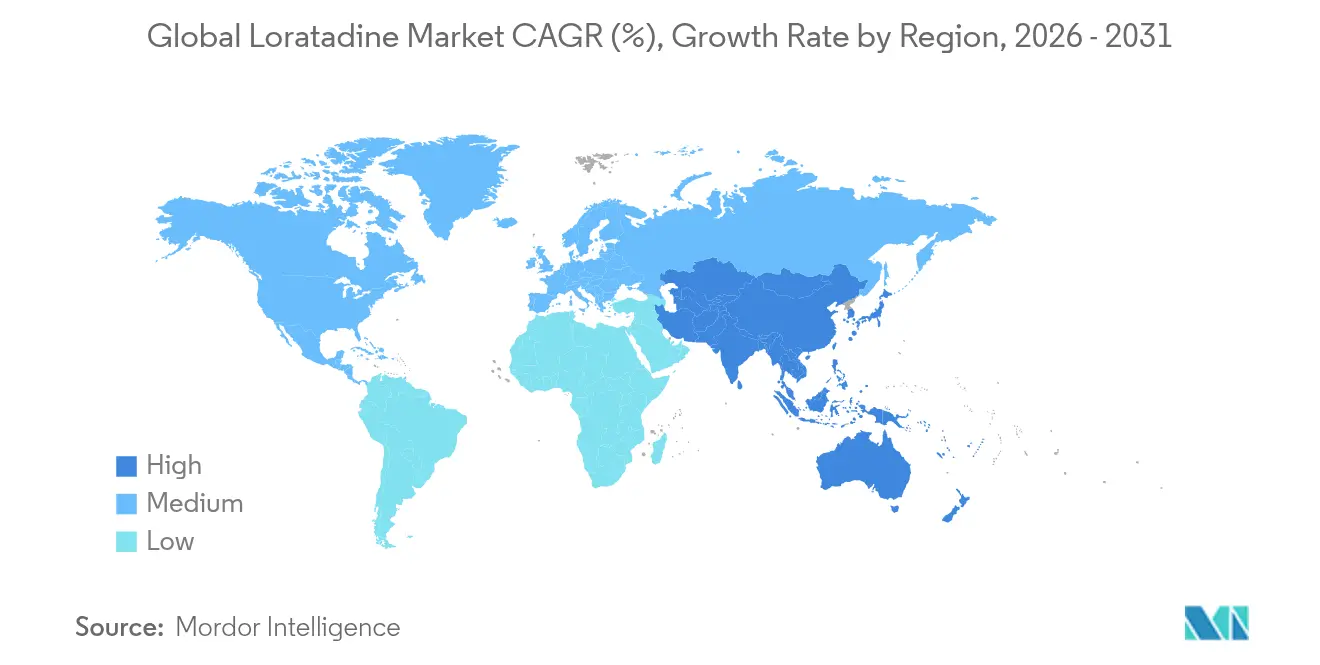
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
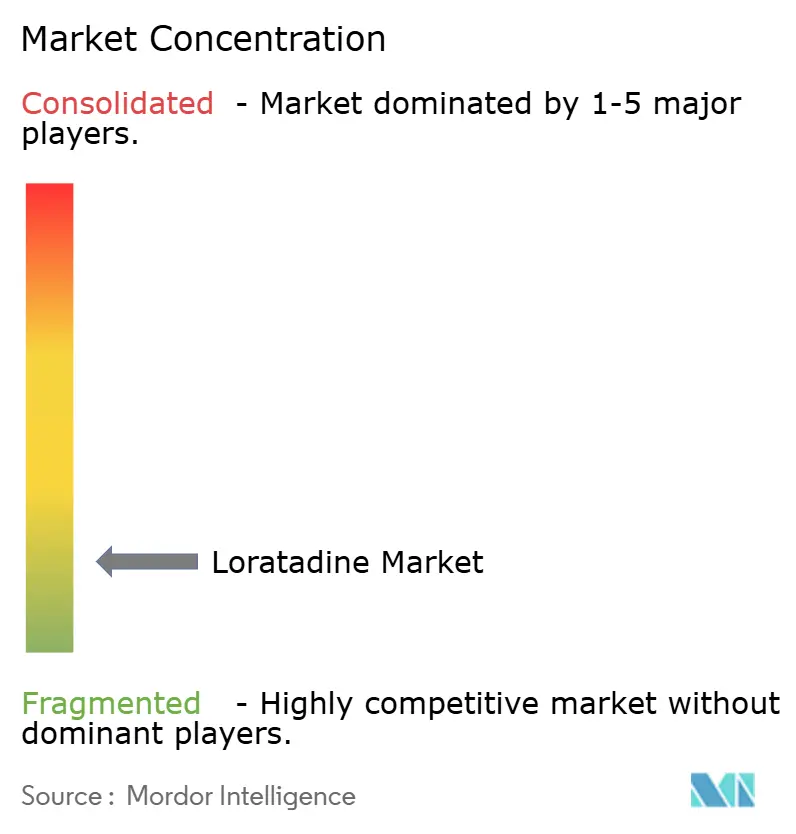
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるロラタジン市場分析
2026年のロラタジン市場規模は1億6,682万米ドルと推定され、2025年の1億6,242万米ドルから成長し、2031年には1億9,072万米ドルに達する見通しで、2026年から2031年にかけてCAGR 2.71%で成長しています。世界的なアレルギー症例の着実な増加にもかかわらず、主要な小売・電子薬局チャネル全体でジェネリック競争の激化が価格と利益率を圧迫しているため、緩やかな拡大にとどまっています。市場は、患者のアドヒアランスを促進する非鎮静性プロファイル、一般用医薬品(OTC)アクセスを拡大する規制動向、および医薬品流通のデジタル化の急速な進展から支持を受けています。しかしながら、次世代抗ヒスタミン薬が臨床的な支持を獲得するにつれ競争圧力は依然として顕著であり、既存ブランドは配合製剤、徐放性技術、および積極的な価格設定によってシェアを防衛することを余儀なくされています。インド、中国、および米国の認定原薬(API)製造施設にまたがる強固なサプライチェーンの多様化は回復力をもたらす一方、コモディティ化をさらに激化させ、世界のロラタジン市場の成熟した性格を強化しています。
主要レポートの要点
- 製剤タイプ別では、錠剤が2025年のロラタジン市場規模の57.62%を占め、一方で徐放性配合製剤は2031年にかけてCAGR 4.38%で拡大しています。
- 流通チャネル別では、小売薬局が2025年に44.88%の収益を生み出し、一方でオンライン薬局は予測期間中にCAGR 5.46%で成長しています。
- エンドユーザー別では、成人が2025年の需要の62.84%を占め、小児用途は良好な安全性データに支えられてCAGR 5.12%で拡大しています。
- 製剤クラス別では、単一成分製品が2025年に65.83%のシェアを維持していますが、ロラタジン・モンテルカスト固定用量配合製剤は2031年にかけてCAGR 4.63%で成長すると予測されています。
- 地域別では、北米が2025年にロラタジン市場シェアの41.98%を占め、アジア太平洋は2031年にかけて最速のCAGR 3.48%を記録する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響(%)予測 | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| アレルギー世界的有病率の上昇 | +0.8% | 世界;アジア太平洋および北米が最も高い | 長期(4年以上) |
| 一般用医薬品(OTC)アクセスの拡大 | +0.6% | 世界;新興市場で顕著 | 中期(2~4年) |
| 電子薬局流通チャネルの拡大 | +0.4% | 北米および欧州連合(EU);アジア太平洋へ拡大中 | 短期(2年以内) |
| 固定用量配合製剤の進歩 | +0.5% | 北米および欧州連合(EU);一部のアジア太平洋市場 | 長期(4年以上) |
| 非鎮静性薬剤への嗜好の高まり | +0.3% | 世界 | 中期(2~4年) |
| 原薬(API)供給の多様化 | +0.2% | 世界 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
アレルギー世界的有病率の上昇
都市化の進展、環境変化、およびライフスタイルの変容がアレルギー発症率を押し上げ、ロラタジン市場の患者基盤を拡大しています[1]米国アレルギー・喘息・免疫学会誌(Annals of Allergy, Asthma & Immunology)、「アレルギー性鼻炎管理ガイドライン」、annallergy.org。需要は急速な工業化が高い空中アレルゲン負荷と相関するアジア太平洋の新興経済国に集中しています。臨床ガイドラインは依然としてロラタジンを間欠性アレルギー性鼻炎の第一選択治療薬として挙げており、広くアクセス可能な治療法を提供しています。シロップ製剤の小児コホート(2〜5歳)における使用拡大は、心電図安全性試験に裏付けられ、対応可能な患者プールをさらに拡大しています。しかしながら、意識の高まりは臨床医が知覚される有効性の優位性を持つ新分子を評価する動機ともなり、従来の抗ヒスタミン薬への自動的な依存を緩和しています。
一般用医薬品(OTC)アクセスの拡大
2025年1月の米国食品医薬品局(FDA)による「一般用医薬品の使用に関する追加条件(ACNU)」最終規則は、特定のOTC医薬品に対する合理化された承認経路を正式化し、ロラタジンなどの成熟した抗ヒスタミン薬の臨床参入障壁を低下させました。OTCの利用可能性の向上は、複雑でないアレルギーエピソードに対するセルフケアを促進することで、プライマリケア受診を減らそうとする支払者の取り組みと一致しています。新興市場では、処方箋要件の緩和が数量を顕著に押し上げており、特に薬剤師の指導を重視する価格敏感な消費者の間でその傾向が顕著です。しかしながら、安価なジェネリック医薬品が棚競争を激化させており、ブランドは包装、ロイヤルティプログラム、および徐放性バリアントによる差別化を余儀なくされています。
電子薬局流通チャネルの拡大
電子薬局事業者は価格の透明性と玄関先への配送を組み合わせ、若くデジタルに精通した顧客と定期配送による定期的な補充を好む慢性アレルギー患者を獲得しています。人工知能(AI)チャットボットが投与レジメンを推奨し、ブロックチェーン監査が製品の出所への信頼を構築しています。2026年にかけてCAGR 14.42%を記録するこのチャネルは、より詳細なオンライン製品説明から恩恵を受ける配合製品のロラタジン市場浸透を加速させています。規制当局は依然としてプソイドエフェドリンを含む充血除去剤配合製品に対して厳格な処方箋検証を要求しており、プラットフォームのコンプライアンスにコストを加えていますが、患者の安全性は維持されています。
固定用量配合療法の進歩
4,902名の参加者を対象としたメタ分析は、ロラタジン・モンテルカスト併用療法が単独療法と比較して鼻閉および夜間症状のより優れた緩和をもたらすことを確認しています[2]Frontiers in Pharmacology、「ロラタジン・モンテルカストの有効性に関するメタ分析」、frontiersin.org。配合製剤はヒスタミンおよびロイコトリエン経路を同時に標的とし、合併症として喘息を有する患者を引き付けています。徐放性層は12時間および24時間投与を可能にし、血漿中濃度を持続させアドヒアランスを改善します。規制当局の承認には生物学的同等性および安定性データが必要であり、小規模参入者を抑制しプレミアム価格設定を可能にしています。Perrigo および Viatris による成功した製品上市は、コモディティ化したロラタジン市場においても革新が依然として可能であることを実証しています。
制約要因影響分析*
| 制約要因影響分析 | (~)CAGRへの影響(%)予測 | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| 次世代抗ヒスタミン薬からの競争の激化 | -0.7% | 世界;先進市場で最も強い | 中期(2~4年) |
| プソイドエフェドリン配合製剤に対する規制の厳格化 | -0.3% | 北米および欧州連合(EU) | 短期(2年以内) |
| 潜在的な薬物有害反応と相互作用 | -0.2% | 世界 | 長期(4年以上) |
| ジェネリック飽和による価格圧力 | -0.5% | 世界 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
次世代抗ヒスタミン薬からの競争の激化
ビラスチンおよびより新しい非鎮静性分子は優れた受容体選択性と最小限の薬物間相互作用プロファイルを宣伝しており、調査対象インド人専門家の88.33%から支持を得ています[3]国際革新的医療科学研究誌(International Journal of Innovative Research in Medical Science)、「ビラスチンに対する医師の嗜好」、ijirms.in。より強力な代謝物として販売されているデスロラタジンも成人の処方を侵食しています。ライアルトリスのような高度な点鼻スプレーはコルチコステロイドと抗ヒスタミン薬を組み合わせ、臨床医のアルゴリズムを再形成しています。高所得市場では、償還委員会がコストよりも漸進的な有効性をますます重視しており、既存の地位を侵食しています。従来のサプライヤーは付加価値フォーマット、積極的な契約、またはバンドル型患者支援サービスで対応しなければなりません。
ジェネリック飽和による価格圧力
広く流通しているジェネリック医薬品は、70社以上の世界的な原薬(API)メーカーが参入する混雑したサプライヤー市場を反映し、10錠入りロラタジンブリスターパックをおよそ11米ドルで販売しています。欧州の支払者は最低入札者を優遇するテンダーシステムを施行し、利益率をさらに圧縮しています。インフレは原材料コストの変動を加え、一方で卸売業者は数量ベースのリベートを交渉しています。企業は固定用量配合製剤と大型小売店向けプライベートラベル契約にシフトすることで対抗していますが、価格スパイラルはロラタジン市場の収益性に対する構造的制約として残っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
徐放性製剤が革新を牽引錠剤製剤は2025年のロラタジン市場シェアの57.62%を占め、数十年にわたる臨床的知名度、低い生産コスト、および広範なジェネリックライセンスが需要を高い水準に維持しました。多くの消費者は10mg錠剤をデフォルトのセルフケアの選択肢として見ており、食料品店、コンビニエンスストア、および薬局の店頭で入手可能です。カプセルの採用は、より高い単位コストに対して生物学的同等性が追加的な利益をほとんど提供しないため、控えめな水準にとどまっています。シロップは明確な薬物動態データに支えられ、2〜5歳の小児向けのニッチな市場を確保しています。口腔内崩壊錠は嚥下困難なユーザーに訴求しますが、小売店頭の棚スペースが限られています。
徐放性配合製剤は最も急成長しているタイプであり、2031年にかけてCAGR 4.38%を記録しています。Perrigo と大手小売チェーンが販売するロラタジン・プソイドエフェドリン12時間錠は、症状カバレッジを延長し投与頻度を最小化します。プソイドエフェドリンに関するカウンター販売規則は薬剤師の関与を高める一方で、衝動購買を抑制する管理的手順を加えています。そのため製造業者は、事務的な摩擦を相殺するために、終日の緩和と鼻腔充血除去の相乗効果を強調するロラタジン市場メッセージングに投資しています。大型店全体でのプライベートラベルの採用は、消費者が治療同等性を受け入れれば価格削減のためにブランド認知を犠牲にすることを証明しています。
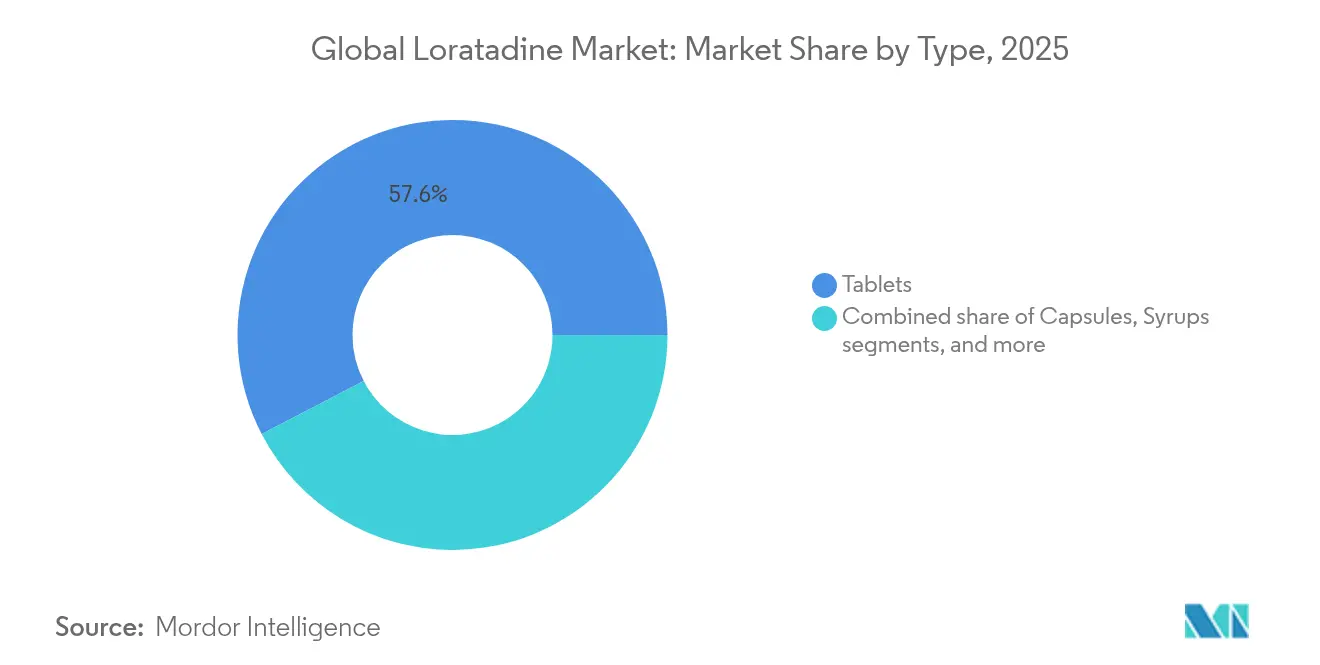
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


流通チャネル別:
デジタルトランスフォーメーションが加速小売薬局は2025年に44.88%の収益を維持し、来店の利便性と薬剤師によるリアルタイム相談に対する消費者の需要に支えられています。実店舗チェーンはロイヤルティプログラムと季節性アレルギーのエンドキャップ展示を活用して、散発的な購買客を獲得しています。病院薬局は入院患者のアレルギー管理に対応しますが、ロラタジンのOTC地位のため小さなシェアにとどまっています。McKesson のような卸売業者は一括購入契約を通じて利益率を圧縮しながら物流を促進しています。
しかしながら、オンライン薬局は成長のストーリーであり、CAGR 5.46%で前進しています。サブスクリプションモデルは毎月の補充を発送し、価格の予測可能性を提供しながら定期注文を確保します。デジタルストアフロントは比較表を展示し、配合オプションへの認識を高め、買い物客をより高価格の徐放性在庫管理単位(SKU)へ誘導します。テレヘルスプラットフォームとのアプリケーション・プログラミング・インタフェース(API)連携は、オンライン診察から玄関先への配送までのループを完結させます。規制当局はプソイドエフェドリン販売に対する電子確認を義務付けていますが、ブロックチェーン基盤の本人確認チェックがコンプライアンスをますます自動化しています。特に東南アジアでスマートフォン普及率が拡大するにつれ、ロラタジン市場は消費者直販規模のための豊かな成長余地を見出しています。
エンドユーザー別:
小児安全性が成長を牽引成人は2025年のロラタジン市場需要の62.84%を生み出し、職場や屋外環境における環境アレルゲンへの高い曝露を反映しています。働く専門職は鎮静性の副作用なしに生産性を維持できる1日1回投与を重視しています。高齢者コホートは規模こそ小さいものの、多剤併用レジメンにとって重要な、ロラタジンの緩やかな肝代謝と低い中枢神経系(CNS)浸透性に依存しています。
小児はCAGR 5.12%で最も急成長しているグループを形成しています。シロップ製剤を受けた2〜5歳の患者において臨床的に関連する心電図(ECG)変化が報告されなかったという研究を受け、小児用途は勢いを増しています。介護者は学習への集中を維持するために非鎮静性を優先し、ロラタジンの評判を高めています。製剤担当者はアドヒアランスを高めるためにフルーツフレーバーと砂糖不使用甘味料を試みています。複数の法域で小児OTC購入を認める規制ガイダンスが以前の処方箋障壁を取り除き、家庭内普及を拡大し、若い家族の間でのロラタジン市場を押し上げています。
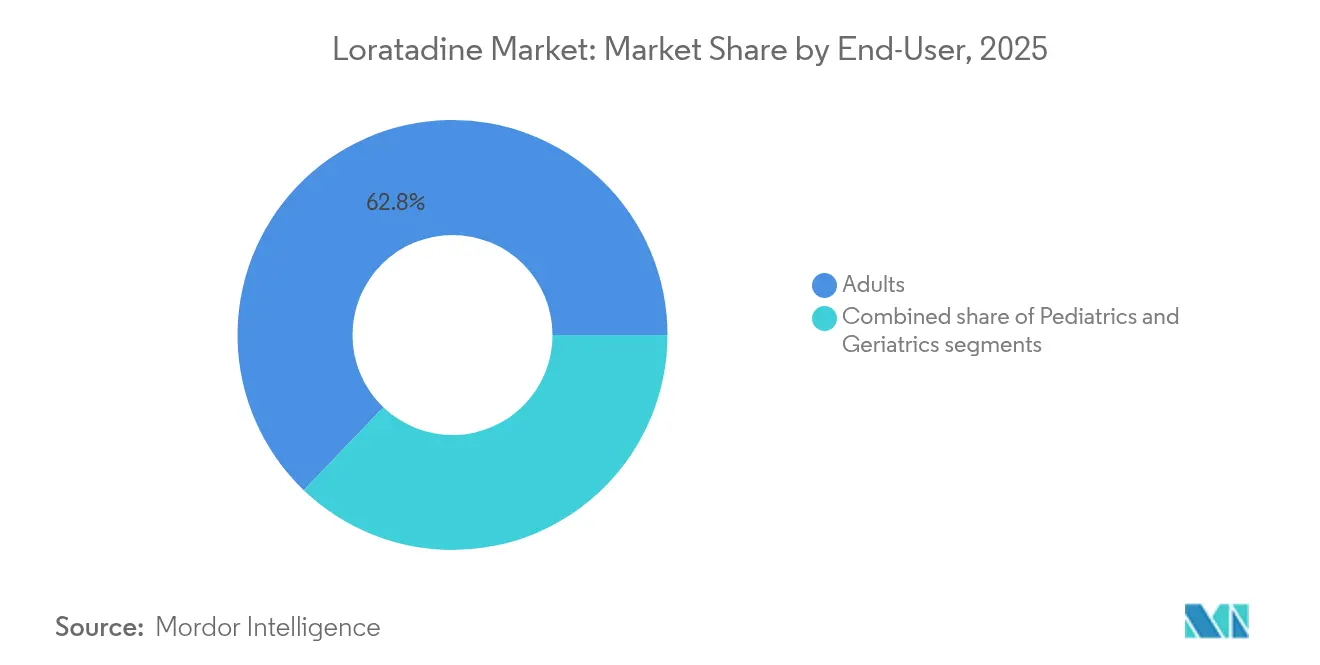
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
製剤別:
配合療法が革新を牽引単一成分製品は、実績ある有効性、簡潔な製造、および積極的なジェネリック競争により、2025年のロラタジン市場規模の65.83%を占めました。価格競争はコモディティ化の境界に達しており、スーパーマーケットのストアブランドが全国ブランドを下回る価格を設定しています。ロラタジン・プソイドエフェドリン配合製剤は充血除去緩和を必要とする患者を満足させますが、プソイドエフェドリン販売規制が数量を妨げています。
ロラタジン・モンテルカスト配合製剤は革新の先陣を切り、CAGR 4.63%を記録しています。23件の無作為化試験からの臨床エビデンスは、抗ヒスタミン薬単独と比較した鼻症状総合スコアの顕著な改善を示しています。二重機序作用はヒスタミン介在性そう痒とロイコトリエン駆動性炎症の両方に対処し、喘息を合併する患者に訴求しています。開発上のハードルには2種の有効成分の安定性と包括的な安全性データセットが含まれますが、承認の成功はより高い定価とブランド独占期間を確保します。マーケティングメッセージは錠剤負担の軽減と総合的な気道コントロールを強調し、競争の激しいロラタジン市場における知覚価値を高めています。
地域分析
北米ロラタジン市場
北米は2025年に41.98%のロラタジン市場シェアを占め、堅固なOTC文化、アレルギー治療薬に対する広範な保険普及、および活発なeコマース導入に支えられている。2025年5月のFDA勧告では、セチリジンおよびレボセチリジンの急激な中止後に重篤な掻痒が生じることが指摘されており、ロラタジン製剤への顕著な切り替え機会をもたらしている。メーカーのプロモーションは非鎮静性の特性と、終日の症状緩和を目的としたコンビネーションSKUに集中しており、一方でペイヤーはコスト抑制のためにジェネリック医薬品を推奨している。医師の診察に占めるテレメディシンの割合が11%から46%に上昇したことで、オンライン処方更新と製品配送が効率化され、デジタル購買を促進している。
欧州ロラタジン市場
欧州は高度に規制されているが規模の大きな市場を形成しており、入札規則および参照価格制度が成熟した抗ヒスタミン薬のマージンを圧迫している。複数の政府は、パンデミック時の供給不足を受けてジェネリック医薬品価格をインフレに連動させる自動イデクセーションの導入を検討し、供給の安定確保を図っている。医師はエビデンスに基づくガイドラインに従い、ロラタジンを初期治療の選択肢として引き続き位置づけているが、ヘルスカナダおよび欧州での承認を受けてビラスチンが普及しつつある。複数の落札者を認めるテンダーを含む持続可能な価格設定メカニズムは、低マージンのジェネリック医薬品をかつて悩ませた供給途絶の回避を目指している。メーカーは多言語パッケージングを多様化し、各国の異なる規制要件を満たすためにファーマコビジランス報告体制を強化している。
アジア太平洋ロラタジン市場
アジア太平洋地域は最も成長の速い地域であり、2031年までに3.48%のCAGRで拡大する見込みである。都市部の大気汚染の深刻化および大都市における花粉飛散量の増加がアレルギー性鼻炎の罹患率を高めており、特にインドでは人口の30%に達する有病率が報告されている。薬局は大都市圏および中規模都市の双方で増加しており、中国のLBX Pharmacy Chainは15,000店舗以上を運営し、実店舗とオンラインを統合したモデルで農村部の消費にリーチしている。マレーシアの医師調査では、軽度の鼻炎に対する非鎮静性抗ヒスタミン薬への高い信頼が示されており、OTCとしてのアクセシビリティが支持されている。多国籍メーカーは資本力のある国内ジェネリックメーカーと競合しており、過去の品質問題に関する規制当局の懸念を払拭するために協調的な品質監査を実施している。ロラタジン市場は、政府によるeファーマシー試験運用の認可キャンペーンの恩恵を受けており、遠隔地の住民へのアクセス改善が図られている。

規制環境
ロラタジンに関する規制は、成熟したOTC抗ヒスタミン薬に対する既存の品質・ラベリング要件に基づいており、薬局方の適合性(例:USP)に関する統一的な要求事項や、承認後の定期的なラベリング維持管理を含む。米国では、2024年のFDAの措置として、OTCラベリング更新プロセスの簡素化(確立されたOTC医薬品に関する年次報告書のラベリングに関する2024年3月のガイダンスを含む)が行われ、ロラタジンに関するFDA製品別ガイダンス(PSG)などの公表された経路を通じた製品固有の生物学的同等性の要求事項への依存が継続している。
より広範な非処方使用と迅速なライフサイクル管理を可能にする政策変更が、市場投入戦略の形成を続けている。2025年1月に最終化されたFDAの「非処方使用に関する追加条件(ACNU)」の最終規則は、選定されたOTC製品に追加条件を付与できる仕組みを正式化した。これにより、小売およびeファーマシー各チャネルにおけるラベリング、包装、および使用条件の管理というコンプライアンス上の役割が強化される。同時に、うっ血除去薬配合剤に影響する規制、特にプソイドエフェドリンの追跡と検証は、単一成分ロラタジンよりも配合SKUに高いコンプライアンスおよび販売上の摩擦を課しており、徐放性配合剤に注力する企業のポートフォリオ優先順位に影響を与えている。
競争環境
競争は断片化したままです:70社以上の原薬(API)製造業者が有効能力を保有し、25社が米国薬品マスターファイル(USDMF)登録を維持しており、個々の価格決定力を希薄化しています。Perrigo は全国小売業者とのプライベートラベル契約を活用し、ロラタジンジェネリックをストアブランドのアレルギー棚に組み込んでいます。Viatris と Sun Pharmaceutical はサプライチェーン効率と世界的な品質調和に注力し、2024年に報告された前年比4%の収益減少の中で数量を守っています。小規模企業は徐放性技術や口腔内崩壊錠などのニッチなフォーマットによって差別化を図っています。
規制の変化が戦略を形成しています。2024年3月に発行されたFDAの合理化された年次報告書ラベリングガイダンスは、確立されたOTC医薬品の更新を簡素化し、より迅速な包装改定と効能最適化を可能にしています。逆に、米国および欧州における厳格なプソイドエフェドリン追跡規則が配合SKUのコンプライアンスコストを引き上げており、洗練されたデータシステムを持つ大規模企業に有利に働いています。先見性のある企業は主要中間体のデュアルソーシングでサプライリスクをヘッジし、国境を越えたトレーサビリティの要求を満たすデジタルシリアル化に投資しています。
製品の成熟にもかかわらず革新は続いています。Perrigo の徐放性ロラタジン-D 12時間錠はブランド品クラリチン-Dと直接競合し、競争力のある価格設定と同等の有効性主張によってスペースを確保しています。パイプライン開発は多経路症状緩和を提供する固定用量配合製剤に傾いており、PBZ OTCのような外用抗ヒスタミン薬は隣接カテゴリーの拡大を示しています。次世代経口薬剤がガイドラインに浸透するにつれ、既存プレーヤーはコスト効率と膨大な市販後安全性データを強調し、混雑したロラタジン市場内でのフォーミュラリーポジションを維持しています。
ロラタジン業界リーダー
Bayer AG
Pfizer Inc.
Sun Pharmaceutical Industries Ltd.
Viatris Inc.
Cadila Pharmaceuticals Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ロタジン市場
- Bayer
- Perrigo Company
- Viatris
- Sun Pharmaceuticals Industries
- Pfizer
- Cadila Pharmaceuticals Ltd.
- Morepen Laboratories Ltd.
- Teva Pharmaceutical Industries
- Apotex
- Dr. Reddy’s Laboratories
- Granules India Ltd.
- Ranbaxy (Subsidiary Of Sun)
- Alkem Laboratories Ltd.
- AdvaCare
- Tagoor Laboratories
- Novartis Consumer Health (Alavert)
- Abbott Laboratories
- Aurobindo Pharma Ltd.
- Glenmark Pharmaceuticals
- Cipla

市場機会と将来展望
ロラタジン市場における機会は、単一成分10mg錠剤における低い集中度と広範なジェネリック飽和を踏まえると、新規分子の発見ではなく、付加価値の高いOTC製品形態とチャネル実行に集中している。最も明確なホワイトスペースは、固定用量配合剤(例:ロラタジン-モンテルカスト)と徐放性うっ血除去薬配合剤に存在し、そこでは差別化された用量の利便性と症状カバー範囲がプレミアムポジショニングを支える一方、生物学的同等性・安定性要件やプソイドエフェドリンの管理販売検証といった規制・運用上の障壁も高まる。2025年1月のFDA ACNU最終規則もまた、構造化された条件のもとで非処方アクセスを拡大するために活用できる具体的な枠組みを提供しており、ブランドおよびプライベートブランド供給業者が包装、訴求最適化、コンプライアンスに準拠したデジタルワークフローで競争する余地を生み出している。
地理的には、流通拡大とサプライチェーンの再配置が実際的なホワイトスペースを生み出している。アジア太平洋地域は本レポートの対象範囲において最も急成長している地域であり、アレルギー性鼻炎の罹患率の上昇(インドを含む)と急速な小売店舗網の拡大(例:中国のLBX Pharmacy Chainは15,000店舗以上を運営)、および政府支援のeファーマシー試験プログラムに支えられている。供給側では、Morepen LaboratoriesがロラタジンAPIについて中国NMPAの承認を取得(2025年4月)したことは、API供給業者が成熟した米国および欧州需要の枠を超えて多角化するために新市場での規制上のアクセスを活用していることを示している。インドにおける輸入主要原材料への依存の継続もまた、途絶のないOTC供給を実現するためのデュアルソーシング、品質監査、地域的な規制対応力の重要性を浮き立たせている。
Recent Industry Developments in ロタジン市場
- 2026年7月:Bayer PharmaceuticalsとDaiichi Sankyo Healthcareは、2026年7月1日付で日本におけるClaritin EXのライセンス契約を締結した。この契約は、国内商業展開力を持つパートナーを通じて確立されたOTCアレルギーブランドの現地化を支援し、日本の小売流通および消費者エンゲージメントとの連携を強化する。
- 2026年4月:Juno OTC(LSL Pharma Groupの完全子会社)は、カナダの小売業者向けにプライベートブランドのロラタジン10mg速溶錠を供給するため、Instapill Private Limitedと拘束力のあるターム・シートに署名した。この契約は、成熟したOTCカテゴリーにおいて、小売業者との関係性と店頭でのプレゼンスが販売量に影響を与える中で、ストアブランドおよび差別化された剤形の拡大が続いていることを示している。
- 2025年4月:Morepen Laboratoriesは、中国においてロラタジンAPIのNMPA承認を取得した。この承認は、当該地域におけるロラタジン製造の輸出可能性を拡大し、供給選択肢を多様化させる。


ロタジン市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、主要地域においてアレルギー症状の緩和を目的として販売されるロラタジンベースの抗ヒスタミン薬製品から生じる収益として定義され、現地の規制に応じて処方薬およびOTC(市販薬)の両ルートを対象とする。
対象範囲からの除外項目:診断的アレルギー検査、医師の診察料、またはロラタジン以外の抗ヒスタミン薬は、類似の症状に使用される場合であっても対象外とする。
セグメンテーション概要
- タイプ別
- 錠剤
- カプセル
- シロップ
- 口腔内崩壊錠
- 徐放性配合製剤
- 流通チャネル別
- 小売薬局
- 病院薬局
- オンライン薬局
- 医薬品卸売業者
- エンドユーザー別
- 成人
- 小児
- 高齢者
- 製剤別
- 単一成分ロラタジン
- ロラタジン+プソイドエフェドリン
- ロラタジン+モンテルカスト
- ロラタジン+フェニレフリン
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクトップリサーチは、需要の背景を設定し、時間の経過とともに安定的な傾向にある基礎データを固定するために使用された。使用および切り替えに影響を与える適応症、ラベリング、安全性に関する注記については、米国FDA、米国CDC、WHO、欧州医薬品庁(EMA)などの公衆衛生・薬事規制関連の情報源を参照した。
市場面では、UN Comtrade、各国税関発表、公表されている医療利用状況に関するブリーフなどの貿易・統計情報源も確認し、その後、企業の年次報告書、投資家向け説明資料、信頼性の高い報道と照合して、製品の入手可能性やチャネル構成に関する情報を確認した。必要に応じて、企業財務情報やインテリジェンスについては有料データベースを、製剤活動やジェネリック競争の強度を把握するために特許データベースを使用した。これらの情報源は網羅的なものではなく、特定のデータポイントの収集、検証、明確化のために他の多数の公開資料も使用された。
一次インタビューおよび調査
一次調査は、アレルギー治療薬の需要動向を把握しているメーカー、流通業者、薬局チャネル関係者、および臨床関係者を対象に実施された。これらの情報を用いて、現実的な価格変動の確認、APAC、EMEA、アメリカ地域間の地域別配分の検証、および他の抗ヒスタミン薬や配合剤への代替に関する仮定の検証を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:38% | 経営幹部(CXO):14% | APAC:50% |
| ミドルティア:46% | 機能/部門リーダー:31% | EMEA:30% |
| 小規模プレイヤー:16% | マネージャー:55% | アメリカ地域:20% |
市場規模算定と予測
規模算定においては、アレルギーの罹患率と受診行動から治療対象となる需要プールを構築し、それを治療薬構成とチャネルアクセスの前提に基づいてロラタジンの消費量に換算するトップダウン方式を採用している。これらの総計は、剤形別のサンプル平均販売価格と想定される販売量を掛け合わせた選択的なボトムアップ推定、および流通業者・薬局チャネルへの確認を通じて裏付けを行い、最終数値を確定する。
モデルで使用される主要な入力データには、アレルギー罹患率の傾向(アレルギー性鼻炎および蕁麻疹)、OTCの入手可能性および切り替え行動、主要剤形(錠剤、カプセル剤、シロップ剤など)ごとの平均価格の推移、単一成分製剤と配合製剤の構成比、および需要の季節的なピークを形成する地域的な季節性パターンが含まれる。特定の国別データが乏しい場合には、人口加重アレルギー罹患率などの代替指標を使用し、その後インタビューで得られた現地チャネル浸透度に関するフィードバックにより調整を行った。
予測は主にシナリオ分析を用いて実施した。これは、ジェネリック医薬品による価格圧力や製品代替が地域によって異なる動きを示す可能性があるためである。各シナリオの前提条件は一次回答者と共に検証され、中位ケースが報告される予測経路として採用された。
データ検証および更新サイクル
算出結果は複数の段階を経て確認された。まず、公開資料や規制関連イベントで観察されたアレルギー負荷の方向性、チャネル拡大、価格変動といった独立した指標との分散レビューを行った。モデルが急激な上昇または下降を示した場合には、要因となる入力データを再確認し、必要に応じて専門家に再度連絡を取り、その変化が実際のものか、それとも前提の誤りを反映したものかを確認した。
承認前には、明らかな不整合を早期に発見できるよう、計算全体を別のアナリストが確認し、地域別合計はグローバル合計と整合するように調整される。レポートは年次で更新され、OTCアクセスに関する政策変更や大規模なサプライ障害など重要な出来事が発生した場合には随時更新が行われる。提供直前には、クライアントが最新の見解を受け取れるよう、最終的なデータ確認が実施される。
Mordor Intelligenceのロラタジン市場規模と他の公表推定値との比較
ロラタジンに関する公表数値がしばしば一致しないのは、市場の定義方法が発行元ごとに異なること、また価格設定、地理的範囲、およびロラタジン製品として何をカウントするかについて各発行元が独自の判断を行っているためである。差異はまた、使用される基準年、通貨換算のタイミング、ジェネリック医薬品が多い市場における価格下落の想定速度からも生じる。
一部の推定値は、診断関連やより広範なアレルギー関連支出の指標を数値に組み込んでおり、ロラタジン薬剤自体の収益が安定している場合でも、その値を押し上げることがある。Mordor Intelligenceのモデルでは、市場は剤形およびチャネル別のロラタジン製品収益に限定され、配合製剤については、そのパッケージ内で販売されている有効成分がロラタジンである場合にのみカウントされる。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 162.42 M (2025) | |
| グローバルコンサルティング会社A | USD 153.40 M (2023) | より早い基準年と異なる予測期間を使用しており、対象範囲の記述が広範であるため、地域ごとに異なる価格下落率やチャネル構成の前提が適用される可能性がある。 |
| 業界パブリッシャーB | USD 164.52 M (2025) | より広範なセグメンテーションの視点と国別データを含むため、地域別重み付けが変化する可能性があり、OTCアクセスや需要ピークに対してより高い成長期待を適用する場合があり、それが総額に影響を与える。 |
総合すると、この差異は主に、対象範囲内とみなされるロラタジン収益の定義、基準年のタイミング、および予測に価格変動をどのように反映させるかによって説明される。当社のアプローチは、明確な需要指標から総額を構築し、その後、説明・再現可能な実務的な価格およびチャネルの前提に照らして検証を行うため、追跡可能性を維持している。


レポートで回答される主要な質問
2026年のロラタジン市場の規模はどのくらいですか?
ロラタジン市場規模は2026年に1億6,682万米ドルであり、CAGR 2.71%で2031年までに1億9,072万米ドルに達する見通しです。
どの地域がロラタジン販売をリードしていますか?
北米が41.98%の最大シェアを占め、成熟したOTC文化と広範な保険適用に支えられています。
固定用量配合製剤がなぜ人気を集めているのですか?
ロラタジン・モンテルカスト錠は二重経路緩和を提供し、より大きな症状軽減をもたらし、セグメント成長CAGR 4.63%を支えています。
ロラタジンのオンライン薬局成長を牽引しているのは何ですか?
利便性、サブスクリプション補充、および統合テレヘルスプログラムが、オンラインチャネルをCAGR 5.46%で押し上げています。
次世代抗ヒスタミン薬はロラタジン需要にどのような影響を与えますか?
ビラスチンなどの分子は受容体選択性が高く、臨床医の支持を集め、ロラタジンのCAGRにマイナス0.7%の影響を与えています。
安全性への懸念は小児用途を制限していますか?
いいえ;臨床エビデンスは、シロップ製剤を受けた2〜5歳の小児において有意な心電図(ECG)変化がないことを示しており、小児需要においてCAGR 5.12%を可能にしています。
最終更新日:



