
リトアニアeコマース市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
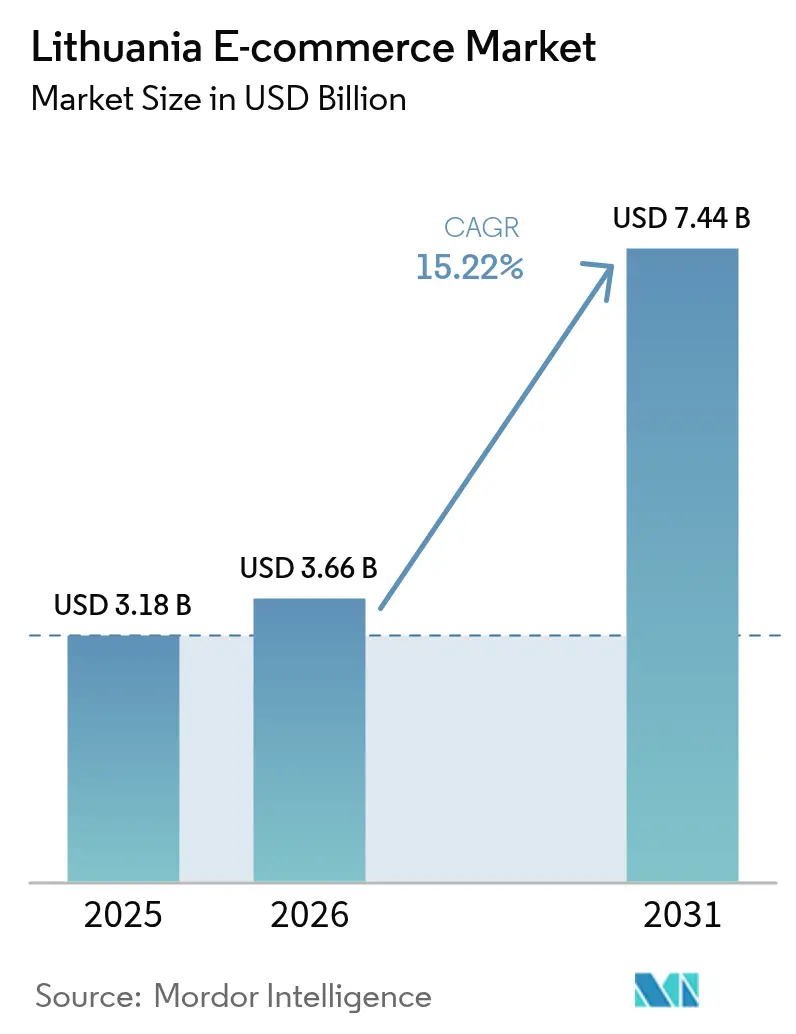
| 基準年の市場規模 (2025) | 3.18 十億米ドル |
| 市場規模 (2026) | 3.66 十億米ドル |
| 市場規模 (2031) | 7.44 十億米ドル |
| Growth Rate (2026 - 2031) | 15.22 % |
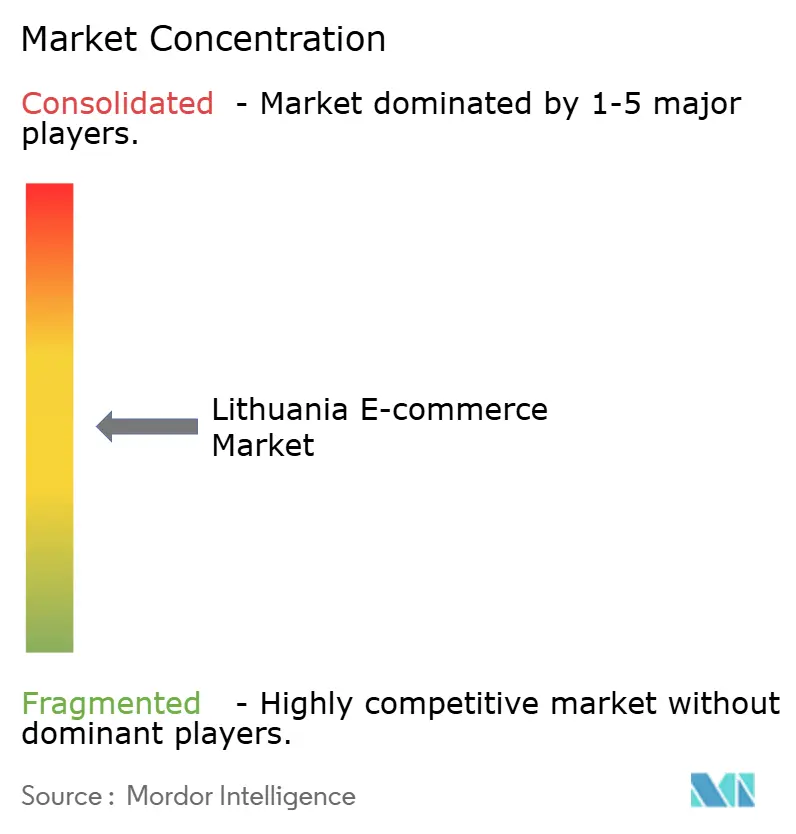
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリトアニアeコマース市場分析
リトアニアeコマース市場規模は2025年に31億8,000万USDと評価され、2026年の36億6,000万USDから2031年には74億4,000万USDへと、予測期間(2026年〜2031年)中にCAGR 15.22%で成長すると推定される。この成長は、同国の企業eセールス浸透率38.9%—EU最高水準—およびEUデジタル単一市場との規制整合化に起因しており、越境取引を簡素化している。 [1]欧州委員会、「eコマース統計」、ec.europa.eu モバイルコマースが取引を主導し、売上の63%を占めている。デジタルウォレットは、消費者がユーロ圏平均を上回る29%の普及率でオンライン決済を採用するなかで、決済コンバージョンを加速させている。 [2]欧州中央銀行、「ユーロ圏消費者の決済行動に関する調査(SPACE)2024年」、ecb.europa.eu 宅配ロッカー、5Gカバレッジ、コールドチェーン物流への投資は配達上の摩擦を軽減し、ビリニュスおよびカウナス以遠へのサービス範囲を拡大している。グローバルプラットフォームがリトアニアの高成長環境に参入するにつれ競争激化が進んでいるが、データプライバシーの執行強化と高い商品返品率が成長の勢いを抑制する可能性がある。
レポートの主要な知見
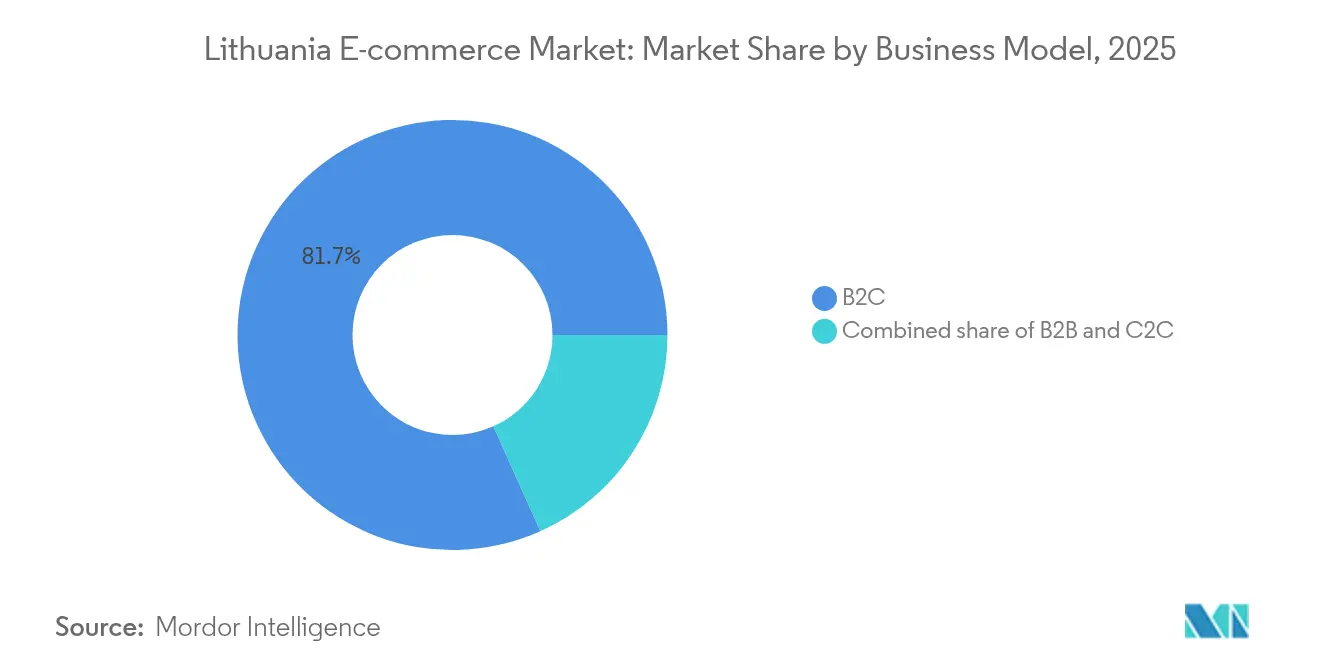
- ビジネスモデル別では、B2Cセグメントが2025年のリトアニアeコマース市場シェアの81.70%を占め、C2CプラットフォームはCAGR 18.35%で2031年まで成長すると予測される。
- デバイスタイプ別では、モバイルコマースが2025年のリトアニアeコマース市場規模の62.55%のシェアを占め、2031年までCAGR 16.85%で拡大すると予測される。
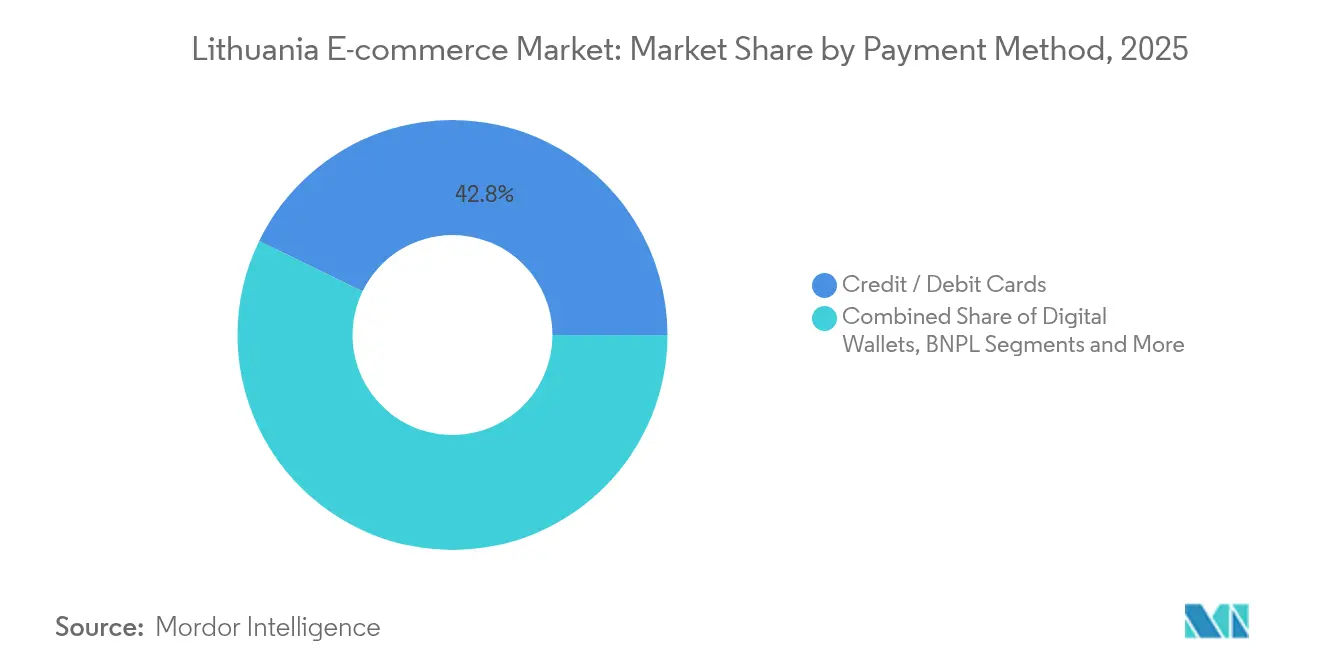
- 決済方法別では、クレジットカードおよびデビットカードが2025年のリトアニアeコマース市場規模の42.80%のシェアをリードし、デジタルウォレットはCAGR 20.98%で2031年まで最高成長率を記録する。
- 製品カテゴリー別では、ファッション・アパレルが2025年のリトアニアeコマース市場規模の26.40%を占め、食品・飲料はCAGR 17.05%で2031年まで拡大している。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
リトアニアeコマース市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| スマートフォン普及率の拡大 | +2.8% | 国内、ビリニュスおよびカウナスの都市部に集中 | 中期(2〜4年) |
| モバイル決済・ウォレットの普及拡大 | +3.2% | 国内、EU圏内越境への波及効果あり | 短期(2年以下) |
| ラストワンマイル物流インフラの改善 | +2.1% | 国内、農村部での進展が加速 | 中期(2〜4年) |
| EUデジタル単一市場コンプライアンスの向上 | +1.9% | EU全域、規制調和の恩恵を受けるリトアニア | 長期(4年以上) |
| 宅配ロッカーネットワークの普及 | +1.4% | 都市中心部から郊外への拡大 | 短期(2年以下) |
| 送金主導のオンラインギフト需要 | +0.8% | 国内、ディアスポラ関連地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スマートフォン普及率の拡大
リトアニアのモバイルデバイスシェアは2024年に63%に達し、5Gカバレッジの拡大と銀行のモバイル決済インフラの整備により、CAGR 17.2%で成長している。小売業者はZ世代層に響くオーグメンテッドリアリティ試着機能やプッシュ通知キャンペーンを活用している。エンタープライズ採用はまだEU平均を下回っており、レスポンシブデザインに投資するSMBにとってのキャッチアップポテンシャルが示されている。Vintedのモバイルネイティブモデルはその収益化の典型例であり、2024年の純利益330%増の7,670万EUR(8,330万USD)を支えている。
モバイル決済・ウォレットの普及拡大
デジタルウォレットはCAGR 21.6%で成長しており、リトアニア銀行がVintedの子会社などの電子マネー機関にライセンスを付与することで後押しされ、EU市場全体での決済処理が可能となっている。ウォレット利用はチェックアウトコンバージョンを向上させ、カードと比べて加盟店手数料を引き下げる。より多くの加盟店がウォレット受け入れを採用するにつれてネットワーク効果が強まり、消費者採用の好循環が生まれている。強力な顧客認証に関する規制上の明確化が信頼を持続させ、バイナウペイレイターオプションがウォレット機能を多様化させてミレニアル世代の買い物客を引き付けている。
ラストワンマイル物流インフラの改善
リトアニア郵便は2024年に1,200万個の荷物を配達し、前年比20%増となり、2029年までに700基の宅配ロッカーを目標としている。ロッカー密度は農村部の消費者への配達時間を短縮し、食料品eコマース向けの温度管理ユニットを支援する。民間宅配業者は顧客からの苦情—28%が不適切な配達、26%が遅延に関するもの—に対処するため、ルート最適化ソフトウェアを追求している。Vintedと試験的に導入された再利用可能な包装材などサステナビリティの取り組みは、廃棄物を削減しながらブランドエクイティを強化している。
EUデジタル単一市場コンプライアンスの向上
2022年に施行された統一デジタル契約規則により、越境取引が合理化され、リトアニア輸出業者の法的コストが削減されている。VAT整合化には実施上のギャップが残るものの、リトアニアの早期採用により、より大きなEU市場への販売においてファーストムーバーアドバンテージが得られる。デジタルサービス法はグローバルプラットフォームにコンプライアンス負担を加え、国内企業との競争条件を均等化する可能性がある。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| データプライバシーおよびサイバーセキュリティへの懸念 | -2.4% | 国内、EU全域への規制波及あり | 短期(2年以下) |
| 高い商品返品率 | -1.8% | 国内、特にファッションおよびフットウェアカテゴリーに影響 | 中期(2〜4年) |
| グローバルサイトにおけるリトアニア語対応の限界 | -1.2% | 国内、農村部および高齢者層に影響 | 中期(2〜4年) |
| 倉庫・宅配業者の人材不足 | -1.6% | 国内、物流ハブおよび都市中心部に集中 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
データプライバシーおよびサイバーセキュリティへの懸念
国家データ保護監察局(State Data Protection Inspectorate)は2024年にGDPR違反に対してVintedに238万EUR(260万USD)の罰金を科し、コンプライアンスリスクに対する認識を高めた。当局は147万人に影響を与える273件の違反通知を記録しており、インシデントの52%は人的エラーが原因である。監督の強化により、社内法務チームを持たないSMEの運営コストが上昇し、信頼が損なわれた場合にはユーザー獲得が鈍化する可能性がある。
高い商品返品率
返品率は衣類で20%、フットウェアで30%に達し、リバースロジスティクスの費用を膨らませ、ファッション小売業者の利益率を圧迫している。 [3]欧州環境機関、「欧州の循環経済における返品・未売品テキスタイルの廃棄」、eea.europa.eu 未売品テキスタイルの廃棄を禁じるEUの提案により、企業は需要計画と再利用プログラムの最適化を求められる。リトアニアの物流業者も、消費者苦情の21%が破損荷物に関するものであると指摘しており、利益の流出が複合的に生じている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビジネスモデル別:C2CプラットフォームがB2C優位に挑戦
消費者向け(B2C)チャネルのリトアニアeコマース市場規模は2025年の売上の81.70%を占め、従来のオンライン小売の長年にわたる強みを示している。しかし消費者間(C2C)プラットフォームはCAGR 18.35%でリトアニアeコマース市場全体を上回るペースで成長しており、VintedのEUR 8億1,340万(USD 8億8,550万)の売上高とEUR 50億(USD 54億)の企業評価額がこれを牽引している。循環経済志向とZ世代の節約志向がC2Cマーケットプレイスを後押しする一方、B2C事業者は価格競争のプレッシャーと高い顧客獲得コストに直面している。
B2Cの既存事業者はプレミアムサービス、プライベートブランド、迅速な配達を積み重ねることで対応している。Maxima GroupのBARBORAは商品ラインを拡充しダークストアの物流を拡大することで、2024年にEUR 1億7,130万(USD 1億8,650万)の売上を記録した。一方、リトアニアの38.9%という企業デジタル化率は、特に産業用資材および輸出志向のSMEにとって、B2Bマーケットプレイス拡大の潜在的な余地を示唆している。
注記: 各セグメントのシェアはレポート購入後に閲覧可能


デバイスタイプ別:モバイルコマースがデジタルトランスフォーメーションを牽引
モバイルチャネルは2025年のリトアニアeコマース市場シェアの62.55%を占め、CAGR 16.85%を記録すると予測されており、デスクトップの成長を大幅に上回っている。5Gの迅速な展開によりリッチコンテンツが実現可能となり、生体認証によりカート放棄が減少している。デスクトップは高額B2B注文や複雑な製品設定において引き続き好まれている。
アプリ中心戦略はジオフェンスプロモーション、ソーシャルコマース連携、プッシュベースの再エンゲージメント戦術を可能にする。しかしリトアニア企業の39%はいまだ高度なモバイル最適化を欠いており、SaaSストアフロントテンプレートやノーコードアプリビルダーを通じてリトアニアeコマース市場の参加者が活用できる能力ギャップが浮き彫りとなっている。スマートTVや音声アシスタントなどの新興デバイスカテゴリーは段階的なリーチを提供するが、その取引シェアは5%未満にとどまっている。
決済方法別:デジタルウォレットが従来のカード置き換えを加速
クレジットカードおよびデビットカードは2025年のリトアニアeコマース市場規模の42.80%を占めていたが、ウォレット普及率はCAGR 20.98%で拡大しており、カードシェアを侵食している。ウォレットプロバイダーは即時決済とトークン化セキュリティを活用し、加盟店の不正リスクを低減している。ファストペイメントインフラもまた、未銀行口座セグメントを引き付けるバイナウペイレイターソリューションを支えている。
コスト優位性とワンクリックチェックアウトが少数のウォレットブランドへの収斂を促進し、アクワイアリングマージンを圧縮する可能性がある。SEPA加盟国間の相互運用性はリトアニアのフィンテック企業に輸出チャネルをもたらし、リトアニアeコマース産業のエコシステムの深度を強化している。カードはチャージバック権が重要な旅行や法人支出において依然として重要な役割を果たしている。
注記: 各セグメントのシェアはレポート購入後に閲覧可能
B2C製品カテゴリー別:食品・飲料がファッションの成長を上回る
ファッションは2025年のリトアニアeコマース市場規模の26.40%を維持したが、高い返品率とサステナビリティへの厳しい目が利益率の上昇を制限している。食品・飲料はコールドチェーンの進歩と利便性を求める活動的なライフスタイルに支えられ、CAGR 17.05%で最も強い成長軌道を示している。コンシューマーエレクトロニクスはリトアニアのテクノロジーに精通したユーザーを反映して安定した需要を示し、家具販売はホームオフィスの整備需要により増加している。
MaximaのBARBORAはプライベートブランドラインと温度管理ロッカーにより食料品の利益率を向上させている。一方、ファッション販売業者はバーチャルフィッティングルームを試験導入して返品を抑制し、EUの廃棄物削減方針に沿った対応を図っている。リトアニアeコマース市場のカテゴリーリーダーは在庫分析とダイナミックプライシングを統合して、在庫リスクとフルフィルメント速度のバランスを取っている。
地理的分析
ビリニュスとカウナスはブロードバンド普及率の高さ、就業率65.2%、失業率4.9%の恩恵を受け、安定した裁量支出を可能にする都市ハブとして支出の核となっている。ソスティネス地域は2021年の企業誕生率が20.37%と、EU平均のほぼ2倍を記録しており、クラウドコマースツールに対するスタートアップ主導の需要を支えている。
リトアニア郵便が2029年までに700基を目標とする宅配ロッカー設置が郊外および農村部での普及を進め、サービスのギャップを縮小しつつ2日以内配達への顧客期待を強化している。2024年のラトビアおよびエストニアへの越境荷物の流れは60万個を超え、リトアニアeコマース市場のバルト三国規模の統合を示している。
EU規制の調和が対外展開を促進しているが、VAT調整と言語のローカライゼーションが事業者の克服すべき障壁として残っている。クライペダ港周辺の地域物流回廊の強化と自由貿易ゾーンの活用は、中国・EUを結ぶ鉄道貨物がバルト三国経由でルートを変更するなかで、市場カバレッジをさらに拡大するだろう。
規制環境
リトアニアのeコマースはEUデジタル単一市場の規則の下で運営されており、国内の執行は消費者権利保護局(VVTAT)が消費者権利(撤回権や不公正な商慣行を含む)を担当し、国家データ保護監察局がGDPRを担当している。2026年6月19日から、オンラインショップは容易にアクセス可能な電子契約撤回ボタンを追加する必要があり、これによりB2C事業者へのUIおよびプロセス要件が厳格化される。
インフラおよび報告に関しては、国税監察局(VMI)がi.MAS環境を運営しており、i.SAF/SAF-Tなどの構造化されたVAT報告を含み、オンライン販売を行う企業の取引報告ワークフローの基盤となっている。電子インボイスについては、B2GのeインボイスはSABISを通じPEPPOLを用いて義務化されている一方、B2B/B2CのeインボイスはB2C 2026年半ば時点でも任意のままであり、事業者セグメント間で報告成熟度にばらつきが生じている。
バリューチェーン分析
バリューチェーンは、B2Cウェブショップおよびc2c/B2Bマーケットプレイス店舗を運営する事業者やブランドから始まり、eコマースプラットフォームやデジタル決済、リスク管理ツール、カスタマーサービス業務などの支援サービスによって支えられている。主要な国内需要集約者兼品揃え保有者には、Pigu.lt、Senukai.lt、Barbora.lt、Varle.lt、そしてC2CマーケットプレイスのVintedがあり、これらが出品者オンボーディング、カタログの可視性、販促ツール、返品ポリシーを形作っている。
フルフィルメントおよびラストマイル配送は、倉庫・仕分け能力、宅配業者ネットワーク、全国的なカバレッジとバルト三国間の越境物流を支える宅配ロッカーインフラに依存している。下流の活動には、配送業者や宅配ネットワークのパートナー、ラトビア、エストニア、ポーランドへの越境ルーティングが含まれ、一方で逆物流は、衣料品や履物における高い返品率を背景に独立したコストセンターとなっている。それに伴い、検品、再整備・再販、廃棄またはコンプライアンス対応のパートナーの役割がエコシステム内で増している。
競合状況
リトアニアeコマース市場は、地元の有力企業と多国籍企業が混在する構造をとっている。Vinted、Pigu、Senukai、Varle、Barbaraが国内トラフィックの基盤を形成し、Amazon、AliExpress、eBayが越境ショッパーの裁量支出を取り込んでいる。VintedはEUR 50億(USD 54億)の企業評価額と、より低いクリアリングコストを支える決済ライセンスを持つ統合ウォレットによってスケールアドバンテージを誇っている。
国内小売業者はプライベートブランド、オムニチャネルのクリック&コレクト、バルト三国に特化した宅配業者連合により差別化を図っている。Piguの2025年2月の組織再編では創業者のDainius Liulysが復帰し、サービス水準と流動性の回復を目指しており、中核的な品揃えとフルフィルメントの卓越性に対する戦略的な重点を示している。Maxima Groupはダークストアとラストワンマイル配達の車両拡充を進め、迅速配達の新規参入者に対する食料品シェアを守っている。
戦略的な取り組みとしては、TPGが主導したVintedのEUR 3億4,000万(USD 3億7,000万)の株式売却のように、インフラ投資のためのセカンダリーエクイティラウンドが行われており、カテゴリー多様化とAI主導のマーチャンダイジングを目指している。物流オペレーターは再利用可能な包装材とカーボンフットプリント追跡によるサステナビリティの差別化を追求し、環境意識の高い加盟店からB2B契約を獲得している。
スタートアップは決済オーケストレーション、ラストワンマイルロボティクス、リバースロジスティクスプラットフォームを中心に集積しており、リトアニアの有利なサンドボックス規制を活用している。グローバルな参入企業は市場の裕福なデジタルユーザーに注目しているが、GDPRコンプライアンスコストを吸収し、言語的適応を乗り越えなければならない。
リトアニアeコマース産業のリーダー企業
UAB Pigu (Pigu.lt)
Kesko Senukai Digital UAB (Senukai.lt)
UAB Varle (Varle.lt)
UAB Barbora (Barbora.lt)
Vinted UAB (Vinted)
- *免責事項:主要選手の並び順不同

市場機会と将来展望
コンプライアンス主導のプラットフォームアップグレードは、特にリトアニアで実施されているデジタルサービス法の下での消費者撤回プロセスやマーケットプレイスのトレーサビリティ義務に関して、EUに準拠した要件を運用化するのを支援するツールに新たな余地を生み出している。2026年6月19日の撤回ボタン要件は、コンプライアンスに準拠したチェックアウトおよび購入後モジュールへの需要を高め、通信規制庁(RRT)がデジタルサービスの調整役を担うことで、仲介者に対するガバナンス、苦情処理、透明性プロセスへの期待が高まっている。
業務効率化とオムニチャネルのデジタル化も、大手小売業者の間で活発な投資テーマとなっており、eコマースに連動した自動化、価格精度、在庫最適化のための余地が生まれている。SenukaiがVusionと提携し、94店舗にAI駆動の小売技術(電子棚札を含む)を導入することが2026年1月に発表され、Aibe小売連合(1,400店舗超)は2026年2月にSolumの電子棚札のネットワーク展開を開始し、クリック&コレクトや迅速なフルフィルメントモデルを支えるリアルタイムの価格および在庫可視性を強化している。EU基金投資プログラム(2021年~2027年)による公的資金は、中小企業のデジタル化を支援しており、オンライン販売やデジタルソリューションへの支援を含み、オンラインに移行する中小事業者の対象基盤を拡大している。
最近の業界動向
- 2026年7月:UAB Piguは、第1四半期の報告期間中に力強い収益成長とともに、プラスのEBITDAを含む営業実績の改善への転換を報告した。この発表は、フルフィルメントと返品が利益率を圧迫し得る市場において、効率性と収益性のレバーへの注力が強まっていることを示している。
- 2026年5月:UAB Pigu Groupは、リトアニア・ポーランド間の越境配送プログラムの展開を発表し、バルト地域の買い物客向けにフルフィルメント能力と速度を拡大した。この取り組みは越境eコマースを強化し、地域内でのより迅速な注文処理を支えている。
- 2025年4月:Venipakは、カウナスにバルト三国最大の物流ターミナルを開設した。これは1日最大50,000個の荷物を処理できる11,000平方メートルの施設である。この拡張により、リトアニアおよび近隣のバルト諸国のルートに向けた幹線輸送と仕分け能力が強化され、eコマース発送業者にとってより迅速な配送とピークシーズンにおける処理能力の向上が実現した。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、リトアニアのeコマース市場は、リトアニア国内の購入者がインターネット接続されたウェブサイトまたはモバイルアプリを通じて注文した商品およびサービスの価値として測定され、チェックアウト時点でUSD建てで計上され、国内および越境の注文を対象としている。
対象範囲の除外事項:店頭でのカード決済、オンライン広告支出、純粋なデジタルコンテンツのサブスクリプションは含まれない。
セグメンテーション概要
- ビジネスモデル別
- B2C
- B2B
- C2C
- デバイスタイプ別
- スマートフォン/モバイル
- デスクトップおよびラップトップ
- その他のデバイスタイプ
- 決済方法別
- クレジット/デビットカード
- デジタルウォレット
- BNPL(後払い)
- その他の決済方法
- B2C製品カテゴリー別
- ビューティー・パーソナルケア
- コンシューマーエレクトロニクス
- ファッション・アパレル
- 食品・飲料
- 家具・ホーム
- 玩具、DIY、メディア
- その他の製品カテゴリー
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要プールの規模がどの程度になり得るかの基礎を築き、モデルを観測可能なデジタル商取引シグナルに結び付ける助けとなった。リトアニア統計局、Eurostat、リトアニア銀行、欧州委員会のデジタル経済指標などの公開データセットおよびポータルを使用し、インターネット利用、決済行動、越境購買パターンに関する情報を得た。
規模算定を実務的なものにするため、入手可能な範囲で企業の開示資料や投資家向けプレゼンテーション、マーケットプレイスおよび事業者の発表、配送ネットワークの変化やオンライン小売の普及に関する信頼性の高い報道も確認した。有料の企業財務データベースと、出荷レベルの輸出入フローに特化した別のデータベースを参照し、収益レンジと越境取引の強度について妥当性を検証した。これらの例は網羅的なものではなく、データ収集、検証、明確化の過程で他の公開情報源も使用された。
一次インタビューおよび調査
リトアニアのeコマース販売業者、マーケットプレイス、決済専門家、物流プロバイダー、リテールまたはデジタルコマースマネージャーへのインタビューおよび調査を実施する。彼らの見解は、報告されたeセールス、平均注文単価、クロスボーダー需要、マーケットプレイスシェア、配送パターンの検証に役立ち、公開データのギャップも補完する。分析担当者はこれらの情報を机上調査結果と比較し、回答が異なる場合には前提を見直す。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:28% | CXO:15% |
| ミッド層:47% | 機能部門・ユニットリーダー:30% |
| 小規模プレイヤー:25% | マネージャー:55% |
市場規模算定と予測
市場はまずトップダウン方式で構築され、リトアニア全体の小売支出、オンライン購入浸透率、越境購買シェアを用いてオンライン注文額のプールを再構築した。この合計値を形成した後、選択的なボトムアップ方式による近似値をチェックポイントとして用い、カテゴリ別の平均注文額や注文頻度をサンプリングし、公開情報やインタビューから得た仕入先や事業者の収益レンジと比較した。
主要なモデル入力には、インターネットおよびスマートフォンの利用状況、オンライン購入者比率、決済構成の変化(カードおよびデジタルウォレット)、配送・返品の強度、国内注文と越境注文の割合が含まれる。小規模カテゴリで直接的な入力が不足している場合は、明確に定義された代理変数(購入者浸透率やカテゴリ支出ウェイトなど)を使用し、その後インタビューのフィードバックを通じて補正した。予測に関しては、普及速度、越境取引の構成比、価格上昇率をめぐるシナリオ分析を適用し、最終的な予測経路を、大半の一次回答者が2026年から2031年にかけて現実的だと述べた内容に合わせた。
データ検証と更新サイクル
出力結果は、オンライン購入者に関する国家統計、決済データの動向、越境ショッピングを反映した貿易・物流指標といった独立したシグナルと照合された。成長率や浸透率が非現実的な急上昇を示唆する場合は外れ値としてフラグを立て、その上で前提を見直し、必要に応じて回答者に再度連絡を取り、何が変化したかを確認した。
モデルの各主要ステップは、承認前に別のアナリストによってレビューされ、計算誤りや対象範囲のずれを早期に発見できるようにしている。本レポートは毎年更新され、需要、価格、越境フローを変動させ得る重要な変化があった場合には中間更新が行われる。納品前には、主要な入力値および最新のニュースについて改めて確認を行い、クライアントに最新の見解を提供している。
Mordor Intelligenceのリトアニアeコマース市場規模と他の公表推計との比較
リトアニアのeコマースについて公表されている市場規模は、タイトルが同じように見えても、基礎となる定義が必ずしも同じではないため、大きく異なって見えることがある。差異は通常、eコマース価値として何がカウントされるか、越境注文が含まれるかどうか、そして基準年における通貨およびインフレの扱い方によって生じる。
この市場における主なギャップの要因は、数値がチェックアウト時点のGMVを表すのか、それとも事業者収益のみを表すのか、またB2Bおよびc2c取引がB2Cと共に含まれるかどうかである。一部の推計では、デジタルサブスクリプションを混在させたり、オンラインでの発見後に発生した店頭でのカード決済を計上したりしており、これが合計値を膨らませる可能性がある。越境注文のより厳格な扱いや、USD換算に年間平均為替レートを用いることも最終数値を変化させる要因であり、これらの選択が、Mordor Intelligenceにおける3.18億米ドル(2025年)という基準値が導き出される理由を説明している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | 3.18億米ドル(2025年) | |
| 業界団体A | 2.74億米ドル(2025年) | 国内事業者の売上高や報告済みの取引高に限定されることが多く、越境マーケットプレイスやC2C活動を過小評価しがちであり、税金や返品の純額処理の方法も異なる場合がある。 |
| 業界誌B | 3.92億米ドル(2025年) | デジタルサブスクリプションやその他の関連するオンライン決済を含み得る、より広範なオンライン支出の代理指標を使用することが一般的であり、インタビューに基づく検証を行わずに積極的なオンライン浸透率の前提を適用している場合がある。 |
これら3つの数値を見ると、その差の大部分は、チェックアウト時点で何がカウントされるか、また越境取引や非B2C活動がどのように扱われるかによって説明される。当社のアプローチでは、合計値を少数の再現可能な入力にトレース可能な形で保ち、その上でインタビューを用いて、公開データのみからは通常最も観測が難しい前提を補正している。


レポートで回答される主要な質問
リトアニアeコマース市場の現在の規模は?
市場は2026年に36億6,000万USDに達しており、2031年までに74億4,000万USDに達する見込みである。
リトアニアのオンライン小売分野で最も急速に成長しているビジネスモデルはどれか?
消費者間(C2C)プラットフォームはCAGR 18.35%で拡大しており、従来のB2Cチャネルを上回っている。
リトアニアにおけるモバイルコマースの優位性はどの程度か?
モバイルデバイスは2025年の取引の62.55%を占め、2031年まで二桁成長を維持する見込みである。
最も勢いのある決済方法はどれか?
デジタルウォレットはCAGR 20.98%で成長しており、クレジットカードおよびデビットカードを急速に置き換えている。
最も急速に拡大している製品カテゴリーはどれか?
オンラインの食品・飲料販売はコールドチェーン物流の改善と利便性を求める消費者需要により、CAGR 17.05%で増加している。
リトアニアのeコマースにおけるデータプライバシーの執行はどれほど厳格か?
国家データ保護監察局によるVintedへのEUR 238万(USD 274万)の罰金は、GDPRの監督強化と堅固なコンプライアンスフレームワークの必要性を浮き彫りにしている。
最終更新日:



