
液晶ポリマー(LCP)フィルム・ラミネート市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
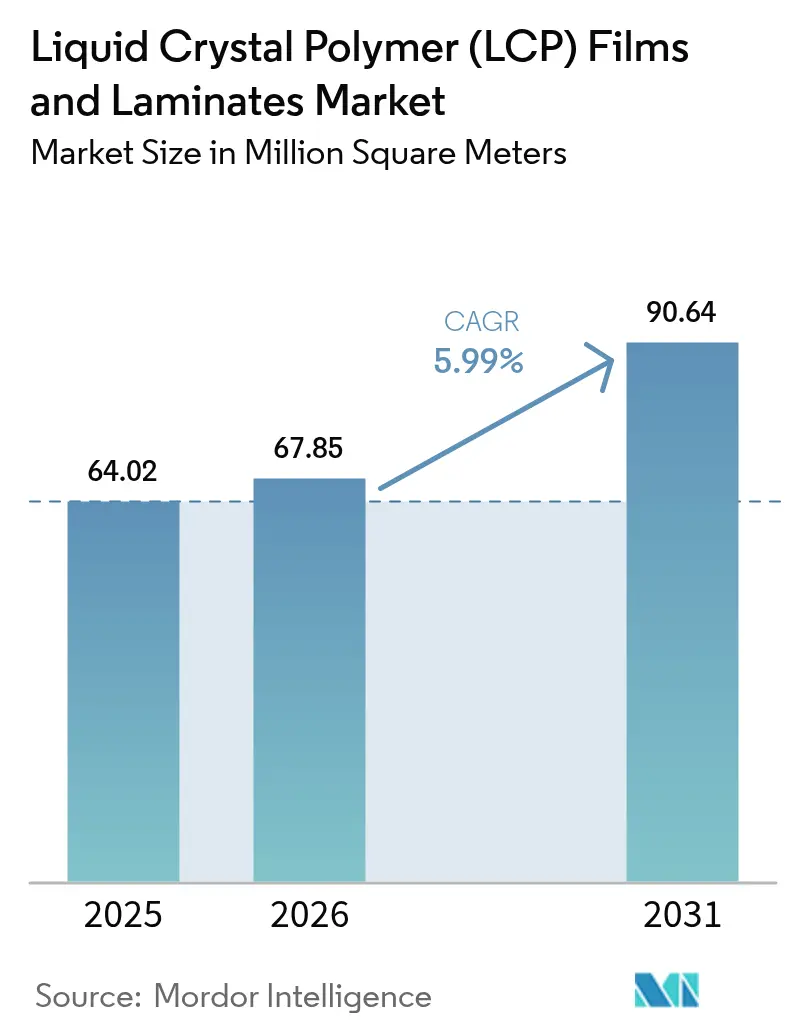
| 市場取引高 (2026) | 67.85 百万平方メートル |
| 市場取引高 (2031) | 90.64 百万平方メートル |
| 成長率 (2026 - 2031) | 5.99 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
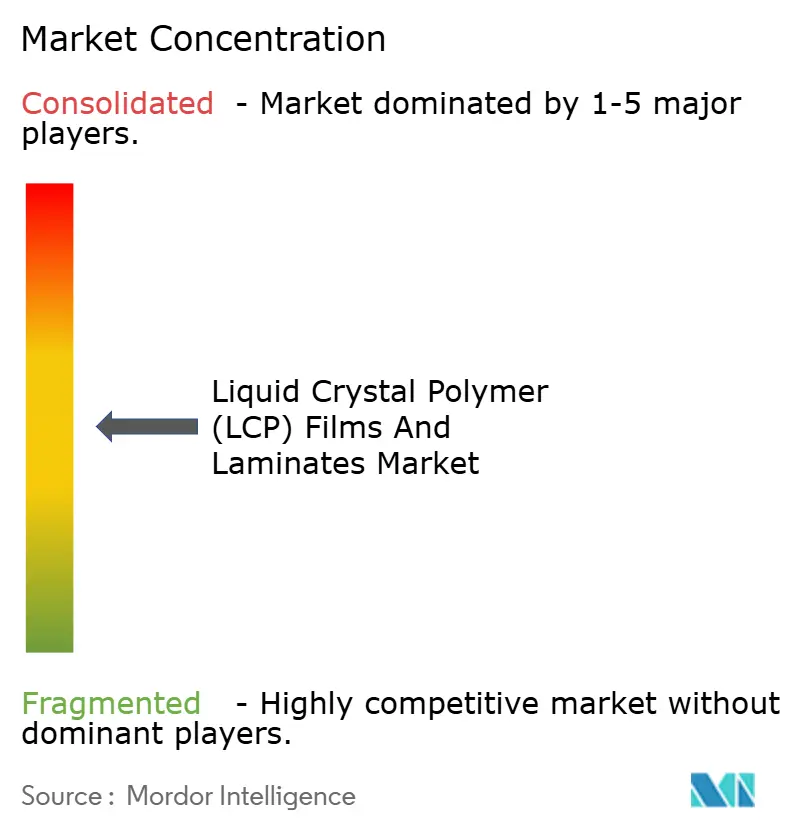
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる液晶ポリマー(LCP)フィルム・ラミネート市場分析
液晶ポリマー(LCP)フィルム・ラミネート市場規模は2026年に6,785万平方メートルと推定され、2025年の6,402万平方メートルから成長し、2031年には9,064万平方メートルに達する見込みで、2026年〜2031年にかけてCAGR 5.99%で拡大します。成長の勢いは、5Gインフラ、折りたたみデバイスのフォームファクター、および自動車用イメージングレーダーによって支えられており、これらが原材料価格の変動にもかかわらず需要の底堅さを補強しています。液晶ポリマー(LCP)フィルム・ラミネート市場のメーカーは、ポリイミドおよびPTFE基板からの移行を継続しています。これは、液晶ポリマー(LCP)フィルム・ラミネート市場材料がミリ波帯域全体にわたって誘電率2.9〜3.5および<0.004の誘電正接を維持し、高湿度環境においても信号完全性を保持するためです。東アジアにおける生産能力のローカル化により、ハンドセットおよび基地局顧客向けのリードタイムが短縮される一方、サステナビリティ主導のマスバランスグレードが新たなプレミアムニッチを創出しています。エネルギー関税の上昇が加工コストを押し上げる欧州および北米ではコスト面の逆風が続いているものの、超高流動グレードおよび無接着剤ラミネートによる生産性の段階的な改善が利益率への圧力を緩和しています。競争戦略は、垂直統合、特許で保護されたモノマー合成経路、および先進アンテナモジュールの設計採用サイクルを加速する地域テクニカルサポートセンターを中心に展開されています。
レポートの主要ポイント
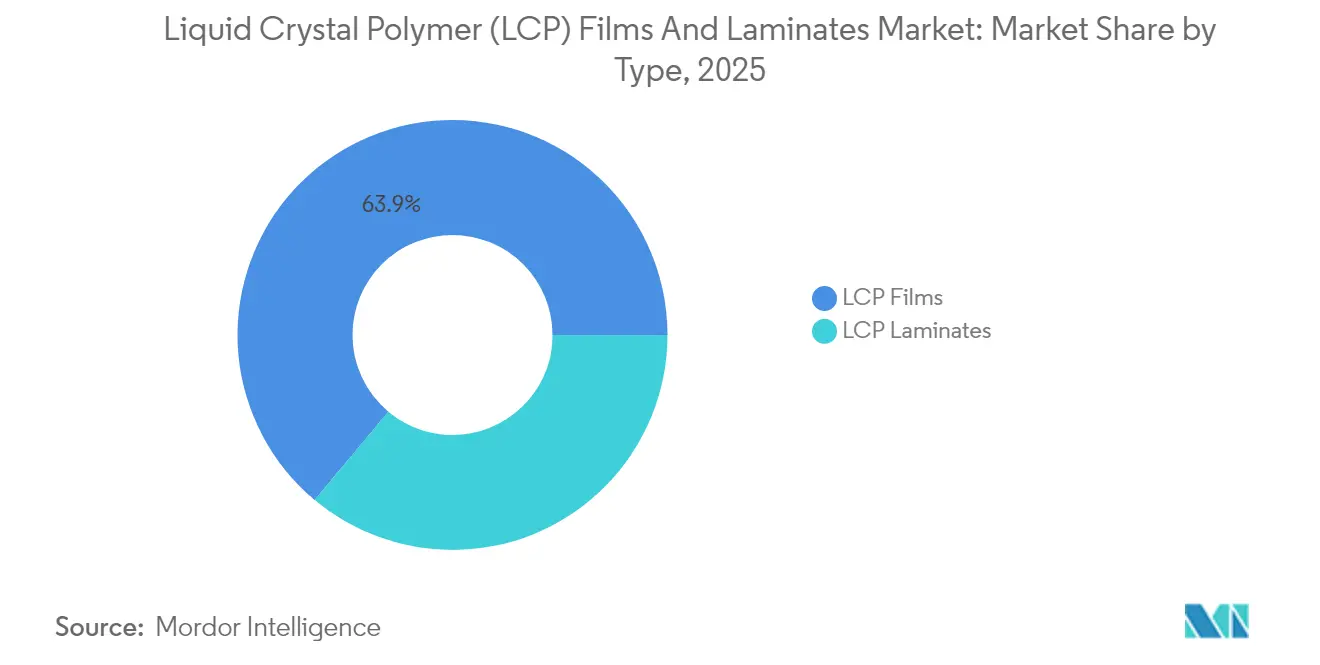
- タイプ別では、LCPフィルムが2025年の液晶ポリマー(LCP)フィルム・ラミネート市場シェアの63.92%を占め、ラミネートは2031年にかけてCAGR 6.05%で拡大する見込みです。
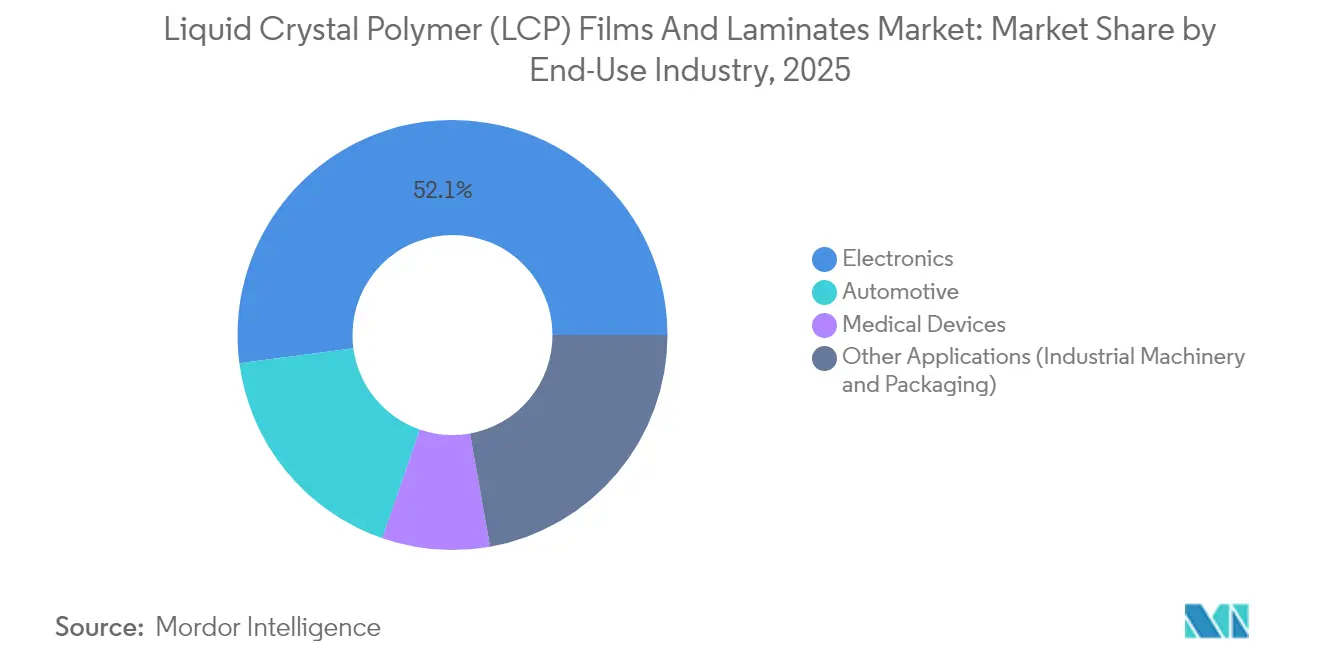
- 最終用途産業別では、エレクトロニクスが2025年の液晶ポリマー(LCP)フィルム・ラミネート市場規模の52.10%を占め、2031年にかけてCAGR 6.62%で成長すると予測されています。
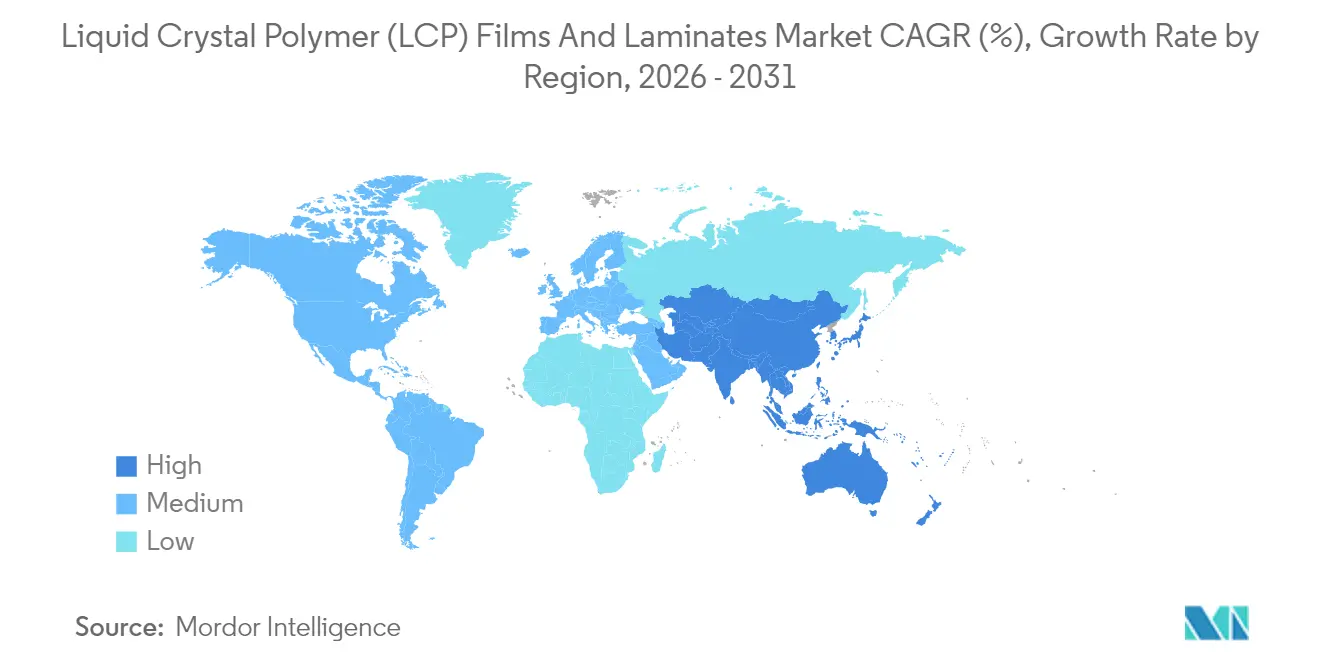
- 地域別では、アジア太平洋が2025年の体積の63.10%を占めており、同地域は2026年〜2031年にかけてCAGR 6.41%でグローバル成長を上回るペースで拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子・電気部品の小型化 | +1.8% | グローバル、APACの民生用エレクトロニクスハブ(深圳、ソウル、東京)に集中 | 中期(2〜4年) |
| 5G/高周波通信インフラの急増 | +2.1% | グローバル、中国・韓国・米国の主要市場が主導、2027年までにインド・ブラジルへ波及 | 短期(2年以内) |
| EV/ADASにおける軽量化および熱管理ニーズ | +1.2% | 北米、欧州、中国のEVコリドー、コスト敏感市場では普及限定的 | 長期(4年以上) |
| 低侵襲医療機器への需要拡大 | +0.5% | 北米、西欧、規制主導で日本でも採用進展 | 長期(4年以上) |
| ミリ波アンテナモジュール向けフレキシブルCCLの採用 | +1.4% | アジア太平洋(中国、韓国、台湾)、北米5Gスモールセルでの早期採用 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電子・電気部品の小型化
ウェアラブル端末および折りたたみスマートフォンは、50µm未満のインターコネクトピッチを要求するようになっており、このしきい値においてポリイミドフレキシブル回路は繰り返し屈曲下で銅接着破壊を示します。液晶ポリマー(LCP)フィルム・ラミネート市場の基板は接着剤層を排除し、総スタック厚を最大20µm削減するとともに、10万回以上の屈曲サイクルに耐えます[1]。2024年にフラッグシップAndroidモデルが0.1mm未満のZ高さ制約を満たすために無接着剤LCPアンテナを採用したことで、設計採用の進捗が加速しました。鉄道および風力タービン環境に導入された産業用IoTセンサーも同様の移行を示しており、剥離事象なしに10年の耐久性を実証しています。サプライヤーは、銅ピール強度を1.2N/mmを超える水準に引き上げるプラズマおよびケミカルエッチング表面処理の拡大に対応しており、ポリイミドとの間に生じていた歴史的な信頼性格差を解消しています。
5G/高周波通信インフラの急増
24〜29GHz帯におけるミリ波展開は、FR-4および標準ポリイミドの高い挿入損失を明らかにしています。n258帯域において<0.003の誘電正接を持つ液晶ポリマー(LCP)フィルム・ラミネート市場ラミネートは、より重いセラミック基板を使用せずにセル半径を拡大するビームフォーミングアーキテクチャを実現します。China Mobileが2024年にポール搭載型マイクロセル向けLCPベースのフレキシブル伝送モジュールを調達したことは、量的な普及を示しており、オープンRANの分解はアウトドア環境での−40°Cから+70°Cの温度変動に耐える堅牢で低CTEのインターコネクトを必要としています。インドおよびブラジルにおける加速されたスペクトラムオークションは、2年以内に波及需要が生じることを示唆しています。
EV/ADASにおける軽量化および熱管理ニーズ
76〜81GHz全帯域にわたる4Dイメージングへ移行する自動車レーダーは、広帯域にわたる誘電安定性を必要とします。液晶ポリマー(LCP)フィルム・ラミネート市場グレードはこの要件を満たす一方、最適化されたポリフェニレンエーテル代替品は中心周波数においてのみ誘電正接0.002に到達し、それ以外では性能が頭打ちになります。Rogers CorporationがアジアのEV OEMとAMBパワー基板で設計採用を決定したことは、LCPの熱伝導率0.3W/m·Kをコンパクトなバッテリーパックの放熱に活用するバスバー絶縁のより広範な採用を示しています[2]。
低侵襲医療機器への需要拡大
MRI誘導による心臓病学および神経血管インターベンションは、イメージングアーチファクトを回避するために金属フリーのガイドワイヤーを必要とします。LCPモノフィラメントは150MPaを超える引張強度と放射線透過性を提供し、キログラム単価がエレクトロニクスグレードフィルムの3倍に達するニッチではあるが収益性の高いセグメントを支えています。CelaneseのVECTRA MTは、ガンマ線滅菌後も寸法クリープを生じないウェアラブルインジェクターハウジングを対象としています。長期にわたる510(k)審査サイクルがスタートアップの意欲を削いでいるものの、大手デバイスOEMはMRI適合性の要求仕様としてLCPの採用を継続しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い製造・加工コスト | -1.5% | グローバル、人件費およびエネルギーコストが高い欧州と北米で最も顕著 | 短期(2年以内) |
| 低コスト高周波ポリマー(ポリイミド、ポリフェニレンエーテル)との競合 | -1.0% | グローバル、自動車および中間層民生用エレクトロニクスで最も強い | 中期(2〜4年) |
| 特殊ジ酸およびビフェノールにおけるサプライチェーンの集中 | -0.6% | グローバル、単一ソースモノマーに依存する日本と欧州で深刻な影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い製造・加工コスト
LCPフィルムの押出加工には300°Cを超える溶融温度と耐食性二軸スクリューラインが必要であり、その設備費用は500万米ドルを超える場合があり、新規参入を阻んでいます。低溶融粘度によってエッジビーディングが生じるため、トリムロスが12%に達することがあり、ポリイミドラインと比較して2倍のスクラップが発生します。長時間の冷却サイクルによりエネルギー消費はポリイミドより40%高く、欧州の関税がさらにその格差を拡大しています。CelaneseのZenite 16236(N)は加工温度を280°Cに引き下げてユーティリティ使用量を削減していますが、それでもLCPは標準成形の上限を超えており、コンバーターは専用設備の維持を余儀なくされています。
低コスト高周波ポリマー(ポリイミド、ポリフェニレンエーテル)との競合
エステル-エーテルポリイミドは現在10GHzで0.0015〜0.0024の誘電正接を示しており、これはサブ6GHz無線には十分であり、同等のLCP材料の約半分のコストです。ポリフェニレンエーテルブレンドは、到達距離要件が200m未満の場合に77GHzレーダー基板を獲得しており、液晶ポリマー(LCP)フィルム・ラミネート市場が持たない確立された射出成形インフラに支えられています。ポリフェニレンエーテルサプライヤーが化学リサイクル原料を採用するにつれてサステナビリティの差別化が縮小し、LCPの新興バイオバランスグレードへの挑戦が強まり、そのプレミアムポジショニングが圧縮されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
フィルムが体積リードを維持、ラミネートは統合需要で加速LCPフィルムは、液晶ポリマー(LCP)フィルム・ラミネート市場において2025年の体積の63.92%を占め、フラッグシップスマートフォンアーキテクチャを支配するアンテナインパッケージ回路における基盤的役割を裏付けています。2024年を通じて1kgあたり約180米ドルという安定したスポット価格は、日本および韓国における生産能力拡張がハンドセット需要サイクルにほぼ見合っていたことを示しています。ラミネートは規模は小さいものの、組み込みアンテナモジュールが組立フローを簡素化する銅張基板を好むことから、2031年にかけてCAGR 6.05%でフィルムを上回る成長が予測されています。Murataの無接着剤ラミネート認定がモジュールのZ高さを30µm削減し、熱サイクル信頼性を改善したことは、液晶ポリマー(LCP)フィルム・ラミネート市場の顧客がラミネートソリューションへ転換している理由を示しています。プラズマエッチされたラミネート表面は現在1.2N/mmを超えるピール強度を達成しており、かつて広範な採用を妨げていた表面エネルギーの課題を解決しています。地理的には、北米の注文は航空宇宙・防衛向けラミネートに偏っており、事前認定済みスタックが認証を簡素化する一方、アジア太平洋のハンドセットハブは依然としてフィルム需要の70%超を牽引しています。
二次的なダイナミクスとして、より厚いラミネート形式(75〜125µm)は基地局アンテナフィードに適しており、より薄いフィルム(50µm未満)は折りたたみデバイスに適していることから、地域サプライヤーによる専業化が可能となっています。Shenzhen WOTEなどの中国系新規参入企業は、ローカル5Gインフラビジネスを獲得するために高いガラス転移温度を持つ次世代グレードを打ち出しています。一方、日本の既存企業は、高信頼性航空宇宙基板に必要な超低イオン性を実現する特許強化されたモノマー合成によってプレミアムニッチを保護しています。

最終用途産業別:
エレクトロニクスが支配的、自動車は引き続き遅れエレクトロニクスは2025年の体積の52.10%を占め、液晶ポリマー(LCP)フィルム・ラミネートがミリ波スマートフォンアンテナの不可欠な市場基板となるにつれ、2031年にかけてCAGR 6.62%で最も急速に成長するユーザーであり続けると予想されます。Wi-Fi 7ルーター、データセンター用光トランシーバー、およびスマートウォッチが需要基盤を拡大しており、それぞれがLCPの耐湿性を活用して湿度の高いホームネットワーク環境における性能低下を緩和しています。基地局フレキシブル伝送モジュールがさらにその範囲を広げており、この転換は2025年に記録されたティアワンOEM認定パイプラインによって裏付けられています。
自動車セクターは2025年に17.60%の体積シェアを維持しており、ポリフェニレンエーテル基板が現在の77GHzレーダーのコスト目標を満たしています。4Dイメージングレーダーの導入に伴い2027年以降に採用の勢いが高まり、76〜81GHzの周波数安定性がLCPを最前線に押し上げます。バッテリー管理システムのバスバーは並行した機会を示しており、LCPラミネートの薄さを活用してパック重量を削減しながら800Vアーキテクチャを保護しています。医療機器は需要の約8.10%を占め、MRI誘導カテーテルメーカーが樹脂コストよりも生体適合性を優先するため価格非弾力性の恩恵を受けています。再生可能エネルギーインバーターにおける高温コネクターを含むその他の産業用途が、液晶ポリマー(LCP)フィルム・ラミネート市場の全体像を補完しています。
地域分析
アジア太平洋地域 液晶ポリマー(LCP)フィルム・積層板市場
アジア太平洋地域は、2025年の液晶ポリマー(LCP)フィルム・積層板市場において体積ベースで63.10%のシェアを占めており、この優位性は同地域における高密度な携帯端末組立クラスターおよび垂直統合されたLCPサプライチェーンと軌を一にしている。クラレ、東レ、住友化学はフィルム押出加工において技術的リーダーシップを維持しており、セラニーズが2024年に稼働させた南京工場はグローバルな樹脂生産能力を15%増強し、樹脂合成拠点を中国のEVおよび5G顧客に近接させた。韓国は折りたたみ式ディスプレイ用アンテナ向けの積層板加工に注力しており、超薄型フィルムにより1.5 mmの曲げ半径を持つヒンジの実現を可能にしている。2027年に予定されているインドの第一波5.5G基地局展開は、スペクトラムオークションの完了に伴い地域需要を押し上げ、2031年まで6.41%のCAGRを維持する見通しである。
北米 液晶ポリマー(LCP)フィルム・積層板市場
北米の需要は、航空宇宙レーダーアレイ、医療用インプラント、およびデータセンター相互接続に集中している。ロジャーズ・コーポレーションは2024年10月、アジアのEV顧客へのサービス提供を目的として次期パワー基板工場を中国に設置する方針を決定した。これは米国内でのコスト上の障壁に直面していることが背景にある。それでも、防衛予算が国内の積層板需要を下支えし、同地域を民生用電子機器の景気循環から隔離している。ニアショアリングインセンティブが深化すれば、メキシコの新興電子機器組立回廊がアジア向け輸入品の一部を段階的に代替する可能性がある。
欧州・中東・アフリカおよび南米 液晶ポリマー(LCP)フィルム・積層板市場
欧州は高い電力料金により価格競争力が低下している。ドイツの研究機関はEUのサーキュラーエコノミー規制に基づくLCPのライフサイクル終了後のリサイクルを研究しており、炭素コストの相殺と地域的な競争力強化につながる可能性がある。東欧のEMS工場は産業用IoTゲートウェイ向けLCPフレックス基板への関心を示し始めているが、規模はいまだ小さい。南米および中東・アフリカは残りの10%未満を占めており、展開ペースは各国の5G設備投資スケジュールに直接左右される。
バリューチェーン分析
バリューチェーンは、LCP樹脂の重合に用いられる特殊芳香族モノマーおよび中間体から始まり、高温処理と厳密に管理された設備を必要とするフィルム押出および延伸工程に進みます。フィルムメーカーは、完成フィルムまたは上流の樹脂を、無接着剤タイプを含む銅張積層板を製造するコンバーターに供給します。これらの積層板は、その後、スマートフォン、5G基盤設備、自動車用レーダー、および一部の医療機器用途向けのPCBおよびフレキシブル回路の製造業者やモジュール組立業者に到達します。
このチェーンは東アジアに集中しており、樹脂およびフィルムの生産は日本(クラレ、住友化学、東レ、ポリプラスチックスなどを含む)に集約され、積層板の加工は韓国と台湾で行われています。下流では、流通は一般的に地域のコンパウンダーやエレクトロニクス材料流通業者を経由し、端末メーカーや基地局向け顧客のリードタイムを短縮しています。一方、技術サービスセンターはmmWaveアンテナモジュールおよび信頼性重視の最終用途(航空宇宙・防衛および医療分野)における認証をサポートしています。ボトルネックは単一供給源の特殊モノマーと高い資本支出を要するフィルム延伸資産に集中しており、これによりエレクトロニクス拠点や物流ゲートウェイ近隣における垂直統合や現地加工能力の価値が高まっています。
競合状況
液晶ポリマー(LCP)フィルム・ラミネート市場は中程度の集約度を示しています。日本の既存企業は特許で保護されたモノマー化学によってポジションを守り、西洋の新規参入を阻んでいる一方、中国の挑戦者は既存のIP申請を回避する代替合成経路を開発しています。Celaneseは2024年4月に60%再生可能コンテンツのZenite ECO-Bを発表し、20%のプレミアム価格にもかかわらずScope 3排出目標に直面するOEMを対象としています。PolyplasticsのバイオマスバランスグレードであるLAPEROS bG-LCPは2025年の商業リリースを予定しており、サステナビリティ志向の市場での同様の採用を目指しています。
液晶ポリマー(LCP)フィルム・ラミネート産業リーダー
-
Celanese Corporation
-
KURARAY CO. LTD.
-
Polyplastics Co. Ltd.
-
Sumitomo Chemical Advanced Technologies
-
TORAY INDUSTRIES INC.
- 注:主要企業の掲載順は順位を示すものではありません。
液晶ポリマー(LCP)フィルム・積層板市場 このレポートでカバーされる企業
- Celanese Corporation
- Chang Chun Group
- DZT Design & Mfg.
- KGK Chemical Corporation
- Kingfa Sci. & Tech.
- KURARAY CO. LTD.
- Murata Manufacturing Co. Ltd
- Panasonic Industry Co., Ltd.
- Polyplastics Co., Ltd.
- Rogers Corporation
- RTP Company
- Shanghai PRET Composites
- SHENGYI TECHNOLOGY CO., LTD.
- Shenzhen WOTE Advanced Materials Co.,Ltd
- Sumitomo Chemical Advanced Technologies
- Syensqo
- TORAY INDUSTRIES INC.
- UENO FINE CHEMICALS INDUSTRY LTD
- Zeus Company Inc.
市場機会と将来展望
超薄型LCPフィルムおよび積層板フォーマットは、フォルダブルおよびウェアラブル電子機器において機器メーカーがz軸高さと曲げ半径の限界を追求する中、また24-29 GHz帯の展開が低損失基材への需要を牽引する中で、依然として明確なホワイトスペースとなっています。クラレは2024年3月、愛媛県西条工場においてVecstar LCPフィルムの生産能力拡張を発表し、特に5Gミリ波アンテナ基材向けの超薄型グレード(厚さ25マイクロメートル未満)を対象としています。これは、認証パイプラインが汎用的な厚さではなく、より薄く許容誤差の厳しい構造へと移行していることを示しています。
地域化とサステナビリティに紐づいた調達も、エレクトロニクスサプライチェーンにおいて調達主導の機会を生み出しています。ポリプラスチックスは2025年2月に台湾で新しいLAPEROS LCP工場(年間5,000トンと報告)の運転を開始し、2025年5月までに完全操業に移行し、エレクトロニクス顧客向けにリードタイムの短縮とより統合されたアジアサプライ体制を支えています。同時に、バイオ由来およびマスバランス方式のプログラムが構想から製品ポートフォリオへと移行しており、ポリプラスチックスはバイオマスバランス型のLAPEROS bG-LCPを発売(2024年9月)し、住友化学はバイオマス由来モノマーを用いた量産技術の進展を報告しています(2025年6月)。これにより、高周波インターコネクトの性能要件を満たしつつスコープ3目標を管理するOEMに向けたプレミアム路線が生まれています。
最近の産業開発事情 液晶ポリマー(LCP)フィルム・積層板市場
- 2026年6月:セラニーズは、薄肉電気部品向けの高流動・低反り材料として位置付けられるZenite LCP 5245Lの提供を発表しました。この製品発売は複雑で小型化された形状に対する加工可能範囲を広げ、LCPの性能特性を維持しつつより厳密な寸法安定性を求めるコンバーターや成形業者を支援します。
- 2025年12月:ポリプラスチックスは、小型化と性能要件が厳格化するエレクトロニクス用途向けに、新たなLHシリーズおよびTFシリーズグレードを追加してLAPEROS LCP製品ラインを拡充しました。グレードラインナップの拡大により、OEMや加工業者は異なる部品やインターコネクト設計にわたって流動性、機械的安定性、誘電特性のバランスを取るための選択肢を増やしています。
- 2025年3月:クラレは、Vecstar LCPフィルムの生産・販売を継続する一方で、Vecstar FCCL(フレキシブル銅張積層板)の生産を2026年6月末までに終了する計画を発表しました。これにより、クラレは上流フィルム供給に注力を再集中させ、積層板の調達が他のコンバーターへ移行する可能性があり、以前Vecstar FCCLスタックを指定していた顧客の認証計画に影響を及ぼします。
液晶ポリマー(LCP)フィルム・積層板市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、産業用途向けに加工・供給される液晶ポリマー(LCP)フィルムおよび積層板を対象とし、対象地域における総材料出荷量および消費量を平メートル単位で計測する。
対象外範囲:フィルムまたは積層板に加工されないLCP樹脂の販売は除外する。また、LCP層を合理的に分離できない多材料フレキシブル基板も除外する。
セグメンテーション概要
- タイプ別
- LCPフィルム
- LCPラミネート
- 最終用途産業別
- 自動車
- エレクトロニクス
- 医療機器
- その他の用途(産業機械、包装)
- 地域別
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- トルコ
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- サウジアラビア
- 南アフリカ
- その他の中東およびアフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、LCPフィルムおよび積層板の需給シグナルに関する初期見解の構築、ならびにインタビューで得た情報のサニティチェックに活用した。電子機器および材料需要を説明する公開情報源を主に参照しており、具体的には米国国際貿易委員会データ、国連コムトレード貿易統計、世界知的所有権機関の特許出願、およびIPCなどの団体が発行する規格・技術刊行物を利用した。
市場モデルを実用的なものとするため、設備増強、価格圧力、エンドユーズの立ち上がりを示す企業の開示資料や投資家向けプレゼンテーション、業界団体ウェブサイト、信頼性の高い報道記事も参照した。一部では、企業財務情報・インテリジェンス、特許データベース、および方向性トレンドの検証を目的とした輸出入の船積みレベルデータについて有料サブクリプションを利用した。ここに列挙したデスクソースは網羅的なものではなく、データ収集・検証・明確化のために調査全体を通じて追加のソースを活用した。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、LCPフィルムおよび積層板の実際の購買行動と最も実態に即した数量ドライバーを確認するために活用した。主要地域において、材料サプライヤー、フィルムコンバーター、積層板・回路サプライチェーン関係者、および川下ユーザーを含む多様な関係者と対話した。これにより、採用タイミングやデバイス当たりの有効面積といった前提条件の精度を高めることができた。
インタビューはまた、デスクリサーチだけでは十分に解明できないギャップの解消にも役立った。具体的には、加工歩留まり、高周波用途における典型的な厚み選択、および標準フレックス構造とロスの少ないLCP構造との間で需要がどのようにシフトしているかといった点が含まれる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:14% | アジア太平洋:52% |
| 中位層:53% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:15% | マネージャー:51% | 南北アメリカ:18% |
市場規模算定と予測
規模算定にあたっては、エンドユーズ活動から再構築し平方メートルで表現できる需要プールを起点とする。トップダウンアプローチとして、電子機器および自動車の需要を、普及率、アプリケーション当たりの平均層数またはパネル数、ユニット当たりの典型的な有効面積を通じてアドレス可能なLCP面積に換算し、対象国・地域にマッピングする。
次に、サンプリングしたサプライヤーおよびコンバーターの出荷量、積層板の入手可能性に関するチャネルチェック、ならびに厚みと歩留まりに基づく実際の数量・面積換算を用いた選択的なボトムアップ推計によって合計値を裏付ける。企業レベルの数値が把握できない場合は、設備稼働率の範囲、輸出入の方向性、および専門家が検証した分割係数を用いてギャップを処理し、欠損部分も追跡可能な状態を維持する。
予測は、ロスの少ない材料の採がデバイスサイクルや認定タイミングによって加速・減速する可能性があるため、シナリオ分析を用いて構築する。モデルで使用する主要インプットには、5Gおよび高周波回路の構築拡大、フレキシブル回路の需要強度、77GHz自動車用レーダーの採用、典型的な加工歩留まり、および平均販売価格の動向が含まれる。平均販売価格の動向は数量ロジックに変換し、平方メートル合計値の整合性を維持する。
データ検証と更新サイクル
アウトプットは、貿易動向、設備増強発表、および実際の消費制約といった独立したシグナルと照合し、大きな乖離があればサインオフ前に再検討する。セグメント合計が関連するデバイスや構築活動よりも速く成長している場合は、普及率の前提を再確認し、ステップチェンジが実際のものかどうかをソースに再確認する。
また、地域間の計算整合性を確認し、市場定義がモデル全体を通じて同一の方法で適用されていることを検証するため、第二のアナリストによるレビューも実施する。レポートは年次で更新され、大規模な設備増強や急激な需要減速などの重事象が発生した場合には中間更新を行う。納品前にアナリストが最新の確認作業を実施し、クライアントが最新の利用可能なインプットに整合した最新の見解を受け取れるようにする。
Mordor Intelligenceの液晶ポリマー(LCP)フィルム・積層板市場規模と他の公表推計値との比較
LCPフィルムおよび積層板の公表推計値が大きく乖離して見える場合があるが、これは測定対象の範囲が統一されていないこと、および数量ベースの市場が異なる価格・厚み前提を用いてドル換算される場合があることに起因する。また、予測が認定サイクルの実態よりも速い5G材料代替を想定している場合や、通貨タイミングが一貫して適用されていない場合にも乖離が生じる。
一部のソースは、隣接するフレキシブル基板材料をまとめてブレンド価格を適用することで金額を公表している。Mordor Intelligenceのアプローチでは、市場はLCPフィルムおよび積層板のみに限定し、平方メートルで規模を算定する。これにより、樹脂、完成回路、またはその他の誘電体フィルムが同一合計値に混入することを回避する。
ベンマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 6,785万平方メートル(2026年) | |
| 業界団体A | 1億2,000万米ドル(2026年) | 他のロスの少ないフレキシブル基板フィルムを含む価値プールとして報告されることが多く、樹脂および加工付加価値を計上する場合があり、純粋なLCPフィルム・積層板面積と比較して合計値が膨らむ。 |
| グローバルコンサルタントB | 0.18 ビリオン 米ドル(2026年) | 積極的なブレンド平均販売価格の進行と厚めの構造前提を用いて平方メートルをドルに換算することが多く、また更新頻度が消費面積を削減する最近の歩留まり改善を反映していない可能性がある。 |
表中の乖離は主に、対象範囲の混在と平方メートルのドル換算方法に起因する。需要プールをデバイス構築活動に紐付け、インタビューによって加工歩留まりを検証することで、推計値は再現性が高く、インプットが変化した際に監査しやすい状態を維持している。
レポートで回答される主要な質問
2031年における液晶ポリマー(LCP)フィルム・ラミネートの予測体積は?
市場は2026年の6,785万m²から増加し、2031年までに9,064万m²に達すると予測されています。
LCPラミネートの需要はどの程度の速さで成長すると予想されますか?
アンテナインパッケージモジュールが標準化するにつれ、ラミネートは2031年にかけてCAGR 6.05%を記録すると予測されています。
LCPフィルム・ラミネートの消費をリードする地域はどこですか?
アジア太平洋は2025年の体積の63.10%を占めており、2031年にかけて他のどの地域よりも速いペースで拡大する見込みです。
ミリ波5GデバイスにLCP基板が選好される理由は何ですか?
LCPは<0.004の誘電正接と低い吸湿性を維持し、24GHz以上での信号品質を保全します。
自動車レーダーにおけるLCPのより広範な採用を制約する主な抑制要因は何ですか?
高い樹脂コストと低コストのポリフェニレンエーテル基板からの十分な性能が、2027年以降に4Dイメージングレーダーが本格化するまでLCPの普及を遅らせています。