
Tamaño y Cuota del Mercado de Interruptores de Control de Luz
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
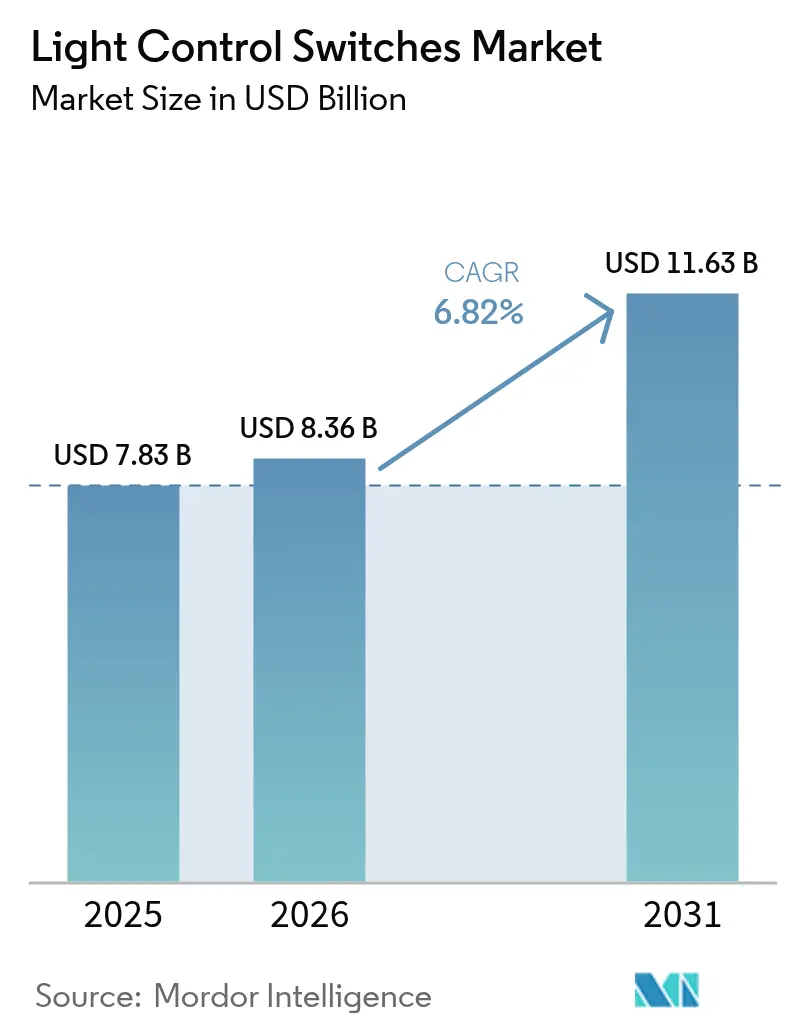
| Tamaño del Mercado (2026) | 8.36 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.63 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.82 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Interruptores de Control de Luz por Mordor Intelligence
El tamaño del mercado de interruptores de control de luz fue valorado en USD 7.830 millones en 2025 y se estima que crecerá desde USD 8.360 millones en 2026 hasta alcanzar USD 11.630 millones en 2031, a una CAGR del 6,82% durante el período de previsión (2026-2031). Este aumento refleja la migración desde palancas mecánicas hacia controles inteligentes y conectados en red que se sincronizan con plataformas de automatización de edificios y redes de ciudades inteligentes.[1]Departamento de Energía de EE. UU., "Lámparas de Servicio General," energy.gov Las normas de eficiencia obligatorias, incluido el requisito de 45 lúmenes por vatio del Departamento de Energía de EE. UU. para lámparas de servicio general, continúan eliminando las tecnologías incandescentes y estimulando la demanda de interruptores digitales compatibles.[2]Departamento de Energía de EE. UU., "Normas de Conservación de Energía para Lámparas de Servicio General," federalregister.gov Asia-Pacífico lidera la adopción gracias a implantaciones masivas de LED, como el programa UJALA de India, que distribuyó más de 366 millones de bombillas LED y 10 millones de farolas inteligentes. Al mismo tiempo, Oriente Medio y África registra el crecimiento regional más rápido, ya que megaproyectos como NEOM de Arabia Saudita y Aion Sentia con sede en los Emiratos Árabes Unidos integran redes de iluminación impulsadas por IA. Las reformas comerciales en América del Norte, la caída de los precios de los módulos inalámbricos y la creciente adopción del control por voz en Europa impulsan aún más la expansión del mercado.
Conclusiones Clave del Informe
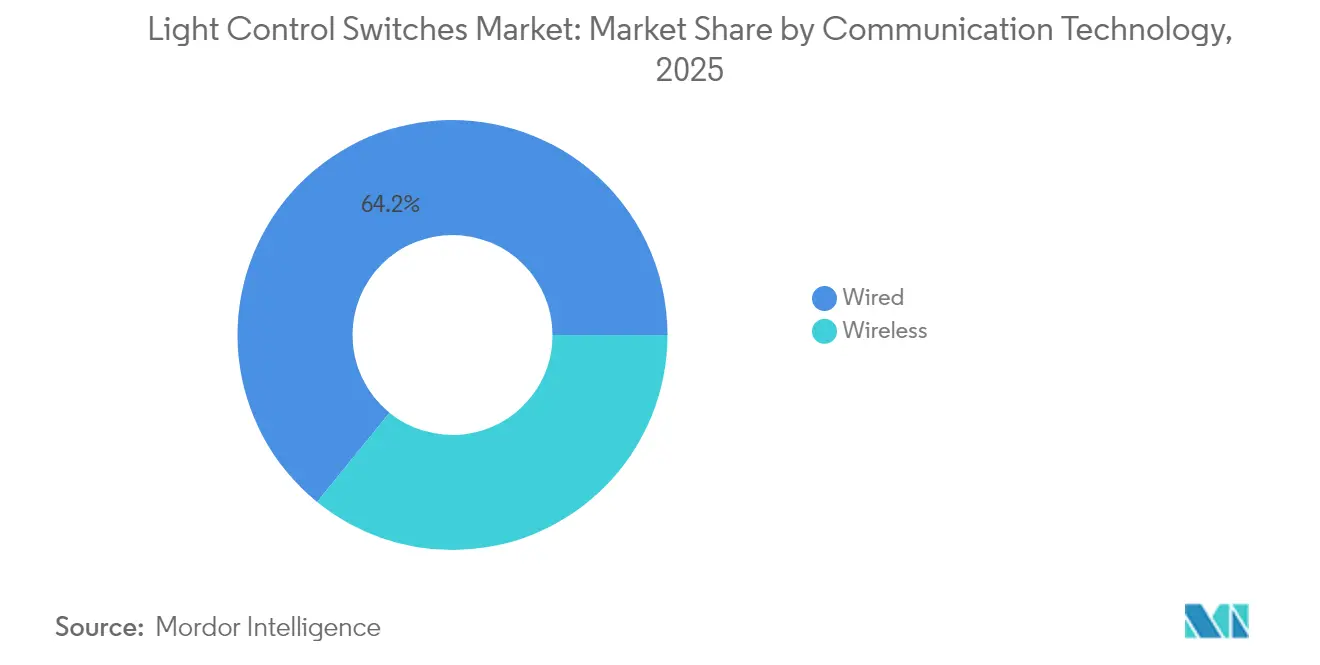
- Por tecnología de comunicación, los sistemas con cable representaron el 64,15% de la cuota del mercado de interruptores de control de luz en 2025, mientras que las alternativas inalámbricas se proyectan para crecer a una CAGR del 10,05% hasta 2031.
- Por tipo de interruptor, las palancas mecánicas lideraron con el 39,15% de los ingresos en 2025, y se prevé que los interruptores inteligentes multifunción se expandan a una CAGR del 8,31% hasta 2031.
- Por sector de uso final, las aplicaciones residenciales captaron el 47,35% del tamaño del mercado de interruptores de control de luz en 2025, mientras que las instalaciones comerciales avanzan a una CAGR del 7,51% hasta 2031.
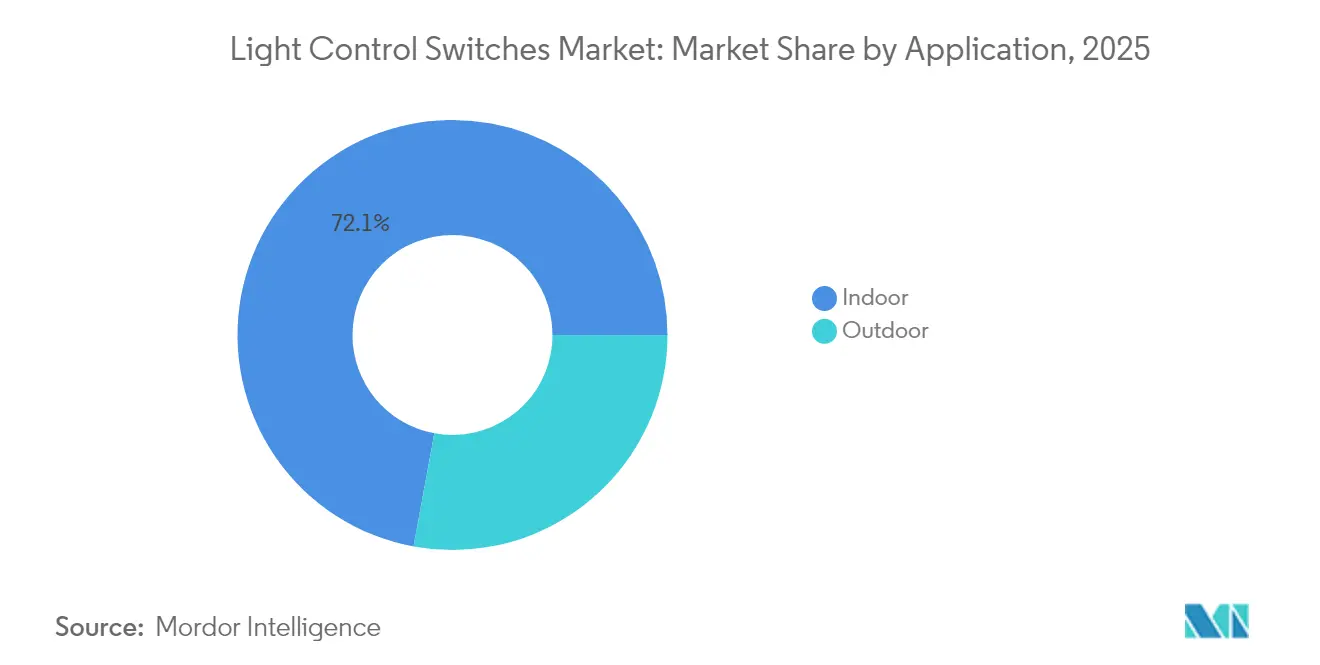
- Por aplicación, las instalaciones interiores dominaron con el 72,10% de los ingresos en 2025, mientras que se proyecta que los sistemas de iluminación exterior registren la mayor CAGR del 8,09% hasta 2031.
- Por fuente de luz, los interruptores basados en LED acapararon el 81,35% de las ventas de 2025 y siguen siendo la categoría de mayor crecimiento con una CAGR prevista del 6,88% hasta 2031.
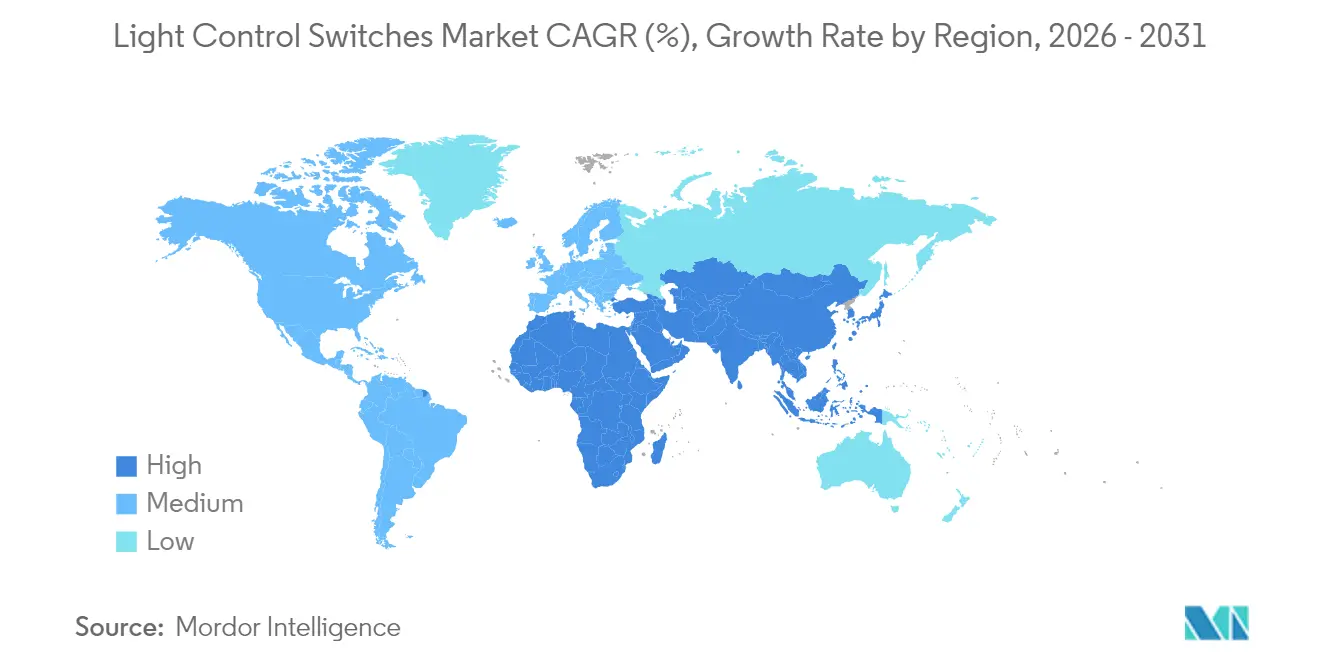
- Por geografía, Asia-Pacífico representó el 37,45% de los ingresos de 2025, y la región de Oriente Medio y África está destinada a registrar la CAGR más rápida del 7,02% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente modernización de la iluminación inteligente en el sector inmobiliario comercial de América del Norte | +1.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Eliminación gradual global de lámparas incandescentes impulsada por políticas que aceleran la renovación de interruptores | +1.2% | Global; mayor impacto en mercados desarrollados | Corto plazo (≤ 2 años) |
| Adopción de control por voz habilitado para IoT en el sector residencial europeo | +0.9% | Europa (Alemania, Reino Unido, Francia) | Mediano plazo (2-4 años) |
| Contratación de rendimiento energético en Asia-Pacífico que impulsa los controles de iluminación adaptativos | +1.1% | Núcleo de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Implantaciones piloto de ciudades inteligentes en Oriente Medio que demandan interruptores de alumbrado público conectado | +0.7% | Oriente Medio y Norte de África | Largo plazo (≥ 4 años) |
| Caída del precio de venta medio de módulos de malla inalámbrica que permite reformas residenciales de bajo coste | +0.8% | Global; mayor impacto en mercados sensibles al precio | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Modernización de la Iluminación Inteligente en el Sector Inmobiliario Comercial de América del Norte
Los propietarios de edificios comerciales en Estados Unidos y Canadá priorizan ahora las actualizaciones de iluminación inteligente para cumplir con el código ASHRAE 90.1 de 2022, que hace obligatorios los controles de respuesta a la demanda. Las empresas de servicios energéticos (ESCOs) agrupan estas actualizaciones en contratos de rendimiento que generan ahorros eléctricos del 40-70% y se autofinancian a través del gasto evitado en servicios públicos. El Título 24 de California sigue siendo un referente; los administradores de propiedades adoptan sensores de ocupación y luz diurna para garantizar el cumplimiento normativo y obtener bonificaciones de las compañías eléctricas. Evidencia como la modernización de KTRK-TV, que redujo el consumo anual de energía de iluminación en un 70%, refuerza la lógica financiera de sustituir los interruptores heredados. Más allá del ahorro, los nuevos sistemas ofrecen configuración de escenas individualizada que atrae a inquilinos de mayor poder adquisitivo en mercados de oficinas competitivos.
Eliminación Gradual Global de Lámparas Incandescentes Impulsada por Políticas que Acelera la Renovación de Interruptores
La aplicación de las normas de 45 lúmenes por vatio por parte del Departamento de Energía de EE. UU. elimina eficazmente las lámparas incandescentes y la mayoría de las halógenas de los comercios estadounidenses, obligando a los hogares a sustituir los circuitos de regulación incompatibles junto con las lámparas. Europa experimentó una reacción en cadena similar tras sus prohibiciones progresivas, impulsando un auge de los reguladores preparados para LED que previenen el parpadeo y los fallos prematuros. Canadá armonizó sus normas de eficiencia con las de Estados Unidos en 2024, creando un mercado norteamericano contiguo para los interruptores compatibles con reformas. El resultado es un ciclo de sustitución sincronizado que abarca propiedades residenciales y comerciales, a medida que los gestores de instalaciones se anticipan a las quejas de los usuarios relacionadas con la incompatibilidad de la regulación de intensidad.
Adopción de Control por Voz Habilitado para IoT en el Sector Residencial Europeo
Los consumidores residenciales ven cada vez más el control de iluminación por voz como la puerta de entrada más fácil al ecosistema más amplio del hogar inteligente. La base instalada de 167,7 millones de dispositivos de hogar inteligente en Europa se expande a un ritmo anual del 13,7%, y los interruptores de iluminación son los primeros nodos que la mayoría de los hogares despliegan. Los estrictos códigos energéticos de Alemania fomentan las instalaciones inteligentes, mientras que el mercado del Reino Unido se beneficia del uso casi omnipresente de Alexa y Google Assistant, que ahora aprovechan el protocolo Matter para descubrir automáticamente los interruptores compatibles. Signify, a través de Philips Hue, aumenta la comodidad con sugerencias de escenas generadas por IA que interpretan comandos en lenguaje natural. Los promotores de viviendas multifamiliares en Francia incluso integran controles preparados para voz como equipamiento estándar, alegando un menor coste de mantenimiento en comparación con los controladores de escenas montados en pared.
Contratación de Rendimiento Energético en Asia-Pacífico que Impulsa los Controles de Iluminación Adaptativos
La urbanización en China, India y el Sudeste Asiático coincide con objetivos de eficiencia vinculantes que exigen controles de iluminación adaptativos en los nuevos espacios comerciales. A través de contratos con ESCOs, los propietarios de edificios evitan los costes iniciales y aun así capturan ahorros energéticos del 30-50% garantizados por los proveedores de servicios. La Misión de Ciudades Inteligentes de India asigna capital a postes inteligentes equipados con sensores de ocupación y nodos inalámbricos, reforzando la demanda interna de interruptores avanzados. El aumento de los recursos de energía distribuida incrementa aún más el valor de la iluminación de respuesta a la demanda, que puede reducir el consumo para adaptarse a la producción solar en tejados o a las señales de precios de la red eléctrica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Problemas de interoperabilidad entre Zigbee, BLE-Mesh, Thread y protocolos propietarios | -1.4% | Global | Mediano plazo (2-4 años) |
| Heterogeneidad de los códigos de construcción en Estados Unidos que incrementa los costes de certificación | -0.8% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Vulnerabilidades de ciberseguridad en redes de iluminación conectada | -0.7% | Global; mayor riesgo en instalaciones críticas | Mediano plazo (2-4 años) |
| Sensibilidad al precio en mercados en desarrollo que limita la adopción de funcionalidades premium | -0.5% | Asia-Pacífico, África, América Latina | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Problemas de Interoperabilidad entre Zigbee, BLE-Mesh, Thread y Protocolos Propietarios
A pesar de las promesas del estándar Matter, los integradores profesionales siguen reportando retrasos en obra cuando coexisten dispositivos de múltiples protocolos. Las pruebas de campo demuestran que las redes de protocolos mixtos suelen requerir concentradores adicionales, lo que aumenta el coste y la complejidad.[3]Theodoros Spyridopoulos, "Investigación sobre Vulnerabilidades de Radiofrecuencia…," mdpi.com Investigadores de seguridad han demostrado ataques de repetición que anulan el cifrado en nodos de iluminación Zigbee, lo que subraya que la diversidad de protocolos también puede ampliar la superficie de ataque. Los usuarios finales que se enfrentan a flujos de configuración confusos tienden a volver a soluciones simples de encendido y apagado, lo que ralentiza la penetración de los interruptores inteligentes tanto en propiedades residenciales como en pequeños comercios.
Heterogeneidad de los Códigos de Construcción en Estados Unidos que Incrementa los Costes de Certificación
Los fabricantes que abastecen el mercado de interruptores de control de luz se enfrentan a un mosaico de códigos energéticos a nivel estatal. El Título 24 de California exige capacidad avanzada de respuesta a la demanda; numerosas otras jurisdicciones aún se adhieren a los requisitos de sensores más modestos del IECC 2021. Lograr el cumplimiento en este mosaico puede costar más de USD 100.000 por familia de productos debido a pruebas y documentación duplicadas.[4]Lutron Electronics, "Nota de Aplicación del Sensor Regulador 0-10 V," lutron.com Las empresas más pequeñas frecuentemente retrasan sus lanzamientos en EE. UU. o restringen sus catálogos a una sola región, reduciendo la presión competitiva y la velocidad de innovación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Comunicación:
Los Protocolos Inalámbricos Ganan Terreno a Pesar de las Preocupaciones sobre FiabilidadLas arquitecturas con cable controlaron el 64,15% del mercado de interruptores de control de luz en 2025, un testimonio de la preferencia del sector comercial por el rendimiento determinista, donde el tiempo de inactividad de la iluminación equivale a riesgo de seguridad o de ingresos. Sin embargo, el segmento inalámbrico avanza a una CAGR del 10,05% a medida que caen los costes del silicio y los algoritmos de malla mejoran la resiliencia. En proyectos residenciales, la Malla Bluetooth de Baja Energía elimina el hardware de pasarela, ofreciendo una vía de modernización simplificada atractiva para los consumidores que realizan las instalaciones por su cuenta.
Los primeros adoptantes en hostelería y comercio minorista dependen cada vez más de nodos Thread y Zigbee que se autoconfiguran mediante Matter, reduciendo horas de trabajo de instalación. Mientras tanto, los interruptores Wi-Fi conservan un nicho en entornos donde los puntos de acceso existentes proporcionan alimentación y conexión de retorno, aunque el mayor consumo en espera sigue desalentando un despliegue amplio. Las soluciones propietarias de sub-GHz siguen siendo habituales en la iluminación de estadios y proyectos de campus, donde los enlaces de largo alcance y las estaciones de pared sin batería mejoran el retorno de la inversión. La mayor atención a la ciberseguridad está llevando a los fabricantes a incluir rotación de claves por aire y aprovisionamiento de confianza cero, lo que indica que la seguridad será un criterio de compra fundamental durante todo el horizonte de previsión.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Interruptor:
Los Dispositivos Inteligentes Multifunción Transforman la Experiencia del UsuarioLas palancas mecánicas representaron el 39,15% de los ingresos del mercado de interruptores de control de luz en 2025, mostrando resiliencia en las reformas impulsadas por el coste donde el cableado existente solo admite circuitos de dos hilos. Sin embargo, los modelos inteligentes multifunción se expanden a una CAGR del 8,31%, ya que los códigos actualizados exigen sensores de ocupación integrados y señales de respuesta a la demanda que los productos mecánicos no pueden proporcionar. Las unidades de regulación de intensidad mantienen un volumen estable, pero los fabricantes integran cada vez más microcontroladores que se adaptan automáticamente a los controladores LED de corriente constante, evitando las quejas de parpadeo comunes en anteriores oleadas de modernización.
Los proyectos premium especifican ahora placas táctiles capacitivas con preajustes de escena, ajuste de temperatura de color y captación de voz de corto alcance. Los dispositivos basados en ocupación con detección dual de elemento PIR y microfónico logran mayor precisión y evitan activaciones falsas en oficinas de planta abierta. La investigación sobre la captación de energía cinética promete controles de pared inalámbricos sin batería que pueden reducir los costes de instalación en reformas en un 50%, una propuesta especialmente atractiva para el parque de viviendas multifamiliares construido antes de los requisitos de canalización. La hoja de ruta futura apunta a que los interruptores evolucionen hacia controladores de borde que procesen localmente los datos de los sensores y expongan interfaces de programación de aplicaciones a los sistemas de gestión de edificios.
Por Sector de Uso Final:
El Crecimiento Comercial Supera la Adopción ResidencialLos proyectos residenciales aportaron el 47,35% de los ingresos de 2025, sustentados por la amplia posesión de altavoces inteligentes y la simplicidad de la sustitución de interruptores de tipo conectar y usar. Se prevé que la demanda comercial crezca un 7,51% anual hasta 2031, a medida que las reformas financiadas por ESCOs se escalan en oficinas, sanidad y centros educativos. La financiación C-PACE acelera aún más la adopción al permitir a los propietarios de edificios amortizar las actualizaciones mediante evaluaciones del impuesto sobre bienes inmuebles que se transfieren en la venta.
Los centros de distribución y las plantas de fabricación especifican cada vez más interruptores inteligentes reforzados emparejados con luminarias LED de gran altura para capturar ahorros energéticos sin comprometer la seguridad en entornos de techos altos. La infraestructura municipal, ejemplificada por el programa de Nueva York para conectar en red 500.000 farolas, impulsa el volumen en controladores de grado utilitario que funcionan a la vez como pasarelas de sensores. Este impulso del sector público mejora la credibilidad de los fabricantes y cataliza la adopción por parte del sector privado.
Por Aplicación:
Los Controles de Iluminación Exterior Crecen Impulsados por las Iniciativas de Ciudades InteligentesLos entornos interiores —que abarcan hogares, oficinas y fábricas— captaron aún el 72,10% del gasto en 2025, aunque los despliegues exteriores registran ahora una CAGR del 8,09% a medida que las ciudades invierten en iluminación adaptativa de vías, fachadas y parques. Los primeros despliegues de postes inteligentes en Dubái ilustraron una reducción del 25% en el consumo eléctrico durante el primer mes, proporcionando un escaparate para las jurisdicciones vecinas. Los controladores habilitados para IA que modulan el brillo en función del tráfico y el clima se han implantado en 800 municipios de América del Norte, demostrando su escalabilidad.
Los recintos deportivos experimentan con interruptores DMX-sobre-IP de respuesta ultrarrápida que coordinan espectáculos de luz con gráficos de transmisión. Los diseñadores de iluminación arquitectónica emplean la sintonización dinámica de color para realzar la identidad urbana, cumpliendo al mismo tiempo los estrictos límites de luminancia nocturna. La intersección de radios 5G y procesadores de borde integrados en las carcasas de las farolas sienta las bases para servicios auxiliares, como el monitoreo de la calidad del aire y el Wi-Fi público.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Luz:
El Dominio del LED Impulsa la Evolución de los Sistemas de ControlLa tecnología LED representó el 81,35% de las lámparas controladas por interruptores en 2025 y se expandirá a una CAGR del 6,88% hasta 2031. A medida que disminuyen los volúmenes de fluorescentes e HID heredados, los fabricantes de interruptores priorizan el rendimiento de regulación profunda, la mitigación del parpadeo y la retroalimentación de datos a nivel de controlador. Los controladores digitales facilitan la sintonización de la temperatura de color y los perfiles de apoyo al ritmo circadiano, que ahora se solicitan en los programas de bienestar corporativo.
Los sensores integrados en las luminarias LED convierten cada luminaria en un nodo de red que transmite señales de ocupación, temperatura o seguimiento de activos a través de enlaces por línea de potencia o inalámbricos. Los pilotos de Li-Fi que transfieren datos de banda ancha sobre frecuencias de luz visible ilustran la futura convergencia entre la infraestructura de iluminación y comunicaciones. El efecto neto es que la inteligencia de control migra de los cuadros de pared a los controladores distribuidos, redefiniendo los requisitos de diseño de productos e integración de software.
Análisis Geográfico
Mercado de Interruptores de Control de Luz en Asia-Pacífico
Asia-Pacífico concentró el 37,45% de los ingresos de 2025, con el código de iluminación adaptativa obligatorio de China y la Misión de Ciudades Inteligentes de India como pilares de la demanda de interruptores sofisticados. Los programas nacionales de servicios públicos que adquieren lámparas LED en grandes volúmenes crean un ecosistema derivado para reguladores de intensidad y sensores interoperables. La rápida urbanización en Vietnam, Indonesia y Filipinas amplía aún más la base de mercado potencial, aunque la sensibilidad al precio en estas economías frena ocasionalmente la adopción de unidades multifunción de gama alta.
Mercado de Interruptores de Control de Luz en América del Norte
América del Norte mantiene un papel destacado gracias a estrictos códigos de construcción, sólidos marcos de incentivos y modelos de financiación ESCO consolidados que reducen el riesgo de inversión. Las renovaciones en curso guiadas por la norma ASHRAE 90.1 y el endurecimiento constante del Título 24 sostienen el impulso del mercado. Los proyectos de investigación y piloto —incluidos los interruptores cinéticos sin batería desarrollados en la Universidad de Alberta— mantienen a la región a la vanguardia de los avances tecnológicos.
Mercado de Interruptores de Control de Luz en Oriente Medio y África
Oriente Medio y África registran la CAGR más elevada, del 7,02%, a medida que los gobiernos destinan presupuestos multimillonarios a la construcción de ciudades mejoradas con inteligencia artificial. Aion Sentia, con sede en los Emiratos Árabes Unidos, y NEOM, en Arabia Saudita, son ejemplos de despliegues a gran escala donde las redes de iluminación se integran en gemelos digitales de escala distrital que predicen las cargas energéticas. Los programas de alumbrado público solar fuera de la red en el África subsahariana emplean la regulación adaptativa de intensidad para prolongar la vida útil de las baterías, lo que pone de relieve la singular confluencia de objetivos de electrificación y eficiencia energética en la región.

Panorama regulatorio
Los códigos de eficiencia energética y seguridad eléctrica están ajustando el marco de cumplimiento para los interruptores de control de luz a medida que las regiones impulsan iluminación de mayor eficiencia y estrategias de control más granulares. En los Estados Unidos, la actualización del National Electrical Code (NEC) para 2026 reorganiza los requisitos para interruptores basados en el tipo de dispositivo, incluidos los reguladores de intensidad (dimmers) y los interruptores de control electrónico, trasladándolos del Artículo 404 al Artículo 406 (Parte III), lo que influye en las prácticas de instalación e inspección en las jurisdicciones que adoptan la nueva edición. En paralelo, la norma ANSI/ASHRAE/IES 90.1-2025 incorpora estrategias de control de iluminación obligatorias actualizadas y límites de densidad de potencia refinados, reforzando la demanda de controles compatibles con respuesta a la demanda e integrados con sensores en proyectos comerciales.
Las normas y los programas de calificación también están orientando el diseño de productos hacia controles conectados e interoperables. El DesignLights Consortium comenzó a aceptar solicitudes para la Versión 6.0 de los Requisitos Técnicos SSL el 5 de enero de 2026, añadiendo una tabla de opciones de control que afecta la elegibilidad para reembolsos de productos con controles integrados. En Europa, el Reglamento (UE) 2024/1781 (Reglamento de Diseño Ecológico para Productos Sostenibles, ESPR) establece un período de transición hasta el 31 de diciembre de 2026 para equipos eléctricos que aún están bajo el marco anterior de la Directiva de Diseño Ecológico, mientras que trabajos de la IEC como prEN IEC 60669-2-1:2026 actualizan los requisitos para dispositivos de control electrónico con consideraciones de integración HBES/BACS. Para la certificación de productos en Norteamérica, las actualizaciones de UL 20/CSA C22.2 No. 111 para interruptores de acción rápida de uso general avanzan hacia una fecha de vigencia del 31 de enero de 2027, añadiendo requisitos que afectan a dispositivos modulares como sensores de ocupación y reguladores de intensidad.
Análisis de la cadena de valor
La cadena de valor abarca materias primas y componentes electromecánicos, diseño electrónico, ensamblaje de alto volumen, certificación y distribución multicanal. Los insumos ascendentes incluyen cobre y plásticos de ingeniería para carcasas y contactos, además de semiconductores y componentes pasivos para reguladores de intensidad, interfaces táctiles e interruptores conectados. La fabricación está altamente concentrada en Asia para componentes mecánicos competitivos en costos y ensamblaje electrónico por contrato, mientras que el mayor valor agregado se encuentra en el firmware, las pilas de conectividad (por ejemplo, Wi-Fi, Zigbee, Thread, malla BLE) y la integración a nivel de aplicación con automatización de edificios y ecosistemas de hogar inteligente.
Las principales restricciones y puntos de riesgo incluyen la disponibilidad y los plazos de entrega de chips utilizados en módulos inalámbricos y circuitos integrados de control, junto con la exposición a materiales especializados que afectan a la cadena de suministro más amplia de iluminación. Los controles de exportación de China sobre ciertas tierras raras utilizadas en fósforos y componentes relacionados de iluminación se han citado como una fuente de incertidumbre en el suministro, lo que contribuye a una volatilidad de costos que puede repercutir en las listas de materiales de interruptores y sistemas de control. Para gestionar esto, los proveedores y fabricantes de equipos originales están diversificando su producción hacia el Sudeste Asiático e India, ajustando las políticas de inventario para electrónica crítica, y enfatizando la interoperabilidad de plataformas y las funciones de ciberseguridad para proteger los márgenes a medida que los canales se desplazan hacia ciclos de reemplazo impulsados por renovación en propiedades residenciales y comerciales.
Panorama Competitivo
El mercado de interruptores de control de luz permanece moderadamente fragmentado. Las grandes empresas eléctricas globales como Signify, Legrand, Lutron y Acuity Brands compiten junto a especialistas en IoT y proveedores de semiconductores que suministran chipsets de conectividad. La adquisición de QSC por parte de Acuity por USD 1.215 millones amplía su Grupo de Espacios Inteligentes hacia los dominios de audio, vídeo y control, lo que indica una estrategia de propiedad de plataforma de pila completa. Signify combina su línea Philips Hue con software de generación de escenas impulsado por IA, reforzando la carrera por diferenciarse a través de servicios más que de hardware.
La actividad del capital privado subraya el atractivo del segmento: Kingswood Capital fusionó Kichler y Progress Lighting bajo el nuevo paraguas de Coleto Brands tras adquisiciones por valor de USD 256 millones, buscando sinergias en los canales residenciales. Las disputas de patentes, como el caso de infracción de Signify contra Nanoleaf sobre comunicación por radiofrecuencia y mezcla de color, ponen de relieve la intensificación de la competencia por controlar la propiedad intelectual.
La capacidad en ciberseguridad emerge como un diferenciador de espacio en blanco. El Laboratorio Nacional del Noroeste del Pacífico catalogó 57 vectores de amenaza contra la iluminación conectada, la mayoría dirigidos al software de gestión más que a la propia luminaria. Los fabricantes responden con arquitecturas de procesamiento local que minimizan la exposición a la nube, posicionando la seguridad como un factor de decisión de compra comparable al rendimiento energético.
Líderes de la Industria de Interruptores de Control de Luz
Signify BV
Legrand SA
Leviton Manufacturing Company Inc.
Lutron electronics co., Inc.
Eaton Corporation PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Interruptores de Control de Luz
- Signify N.V.
- Legrand S.A.
- Leviton Manufacturing Co., Inc.
- Lutron Electronics Co., Inc.
- Eaton Corporation plc
- OSRAM GmbH
- Hubbell Inc.
- Acuity Brands, Inc.
- Honeywell International Inc.
- Schneider Electric SE
- Havells India Ltd.
- Panasonic Corporation
- ABB Ltd.
- Avi-on Labs
- TP-Link Technologies Co., Ltd.
- Belkin International (Wemo)
- Helvar Oy
- Crestron Electronics, Inc.
- Texas Instruments Incorporated
Lea el análisis de las empresas de interruptores de control de luz

Oportunidades de mercado y perspectivas futuras
Los programas de reembolso y de desempeño de edificios están creando espacio de oportunidad a corto plazo para los controles de iluminación en red (NLC) que demuestran interoperabilidad y beneficios integrados para el edificio más allá del ahorro de energía en iluminación. El DesignLights Consortium publicó los requisitos NLC V5.2 en junio de 2026, con fecha de vigencia el 3 de agosto de 2026, y la actualización eleva el nivel de interoperabilidad al añadir integración de HVAC habilitada por termostato, lo que amplía el alcance abordable para los proveedores de interruptores capaces de combinar el control de iluminación con interfaces de gestión de edificios. En el ámbito normativo, la norma ANSI/ASHRAE/IES 90.1-2025 aumenta la intensidad de las estrategias de control obligatorias en edificios comerciales, apoyando la demanda de detección de ocupación/desocupación, control de luz diurna y dispositivos compatibles con respuesta a la demanda vinculados a la automatización de edificios.
Las hojas de ruta de productos y cumplimiento también abren espacio para ofertas diferenciadas en seguridad inteligente, medición e inteligencia en el borde. La norma UL 60335-2-107:2026 introduce pruebas de inmunidad a radiofrecuencia y de fuga térmica descontrolada para iluminación inteligente, con fecha de vigencia el 1 de diciembre de 2026, impulsando a los fabricantes hacia diseños inalámbricos y térmicos más robustos orientados a compradores empresariales y de instalaciones críticas. En paralelo, la validación publicada en el mundo real de enfoques de control con IA embebida (por ejemplo, pruebas de oficina que demuestran ahorros de energía medibles a partir de control adaptativo en hardware embebido) respalda un cambio hacia interruptores y controladores que procesan datos de sensores localmente y se coordinan con HVAC a través de sistemas de edificios compatibles con BACnet. A nivel regional, los borradores de revisión del METI de Japón vinculados a la Ley de Conservación de Energía (publicados en julio de 2026) apuntan a una necesidad impulsada por el cumplimiento de productos de iluminación inteligente que puedan transmitir datos de energía en tiempo real para etiquetado y monitoreo, alineando las oportunidades con interruptores conscientes de la medición y paquetes integrados de gestión de energía.
Recent Industry Developments in Mercado de Interruptores de Control de Luz
- Junio de 2026: Signify amplió el portafolio de Philips Hue con nuevos productos de interruptores cableados, incluidos un interruptor cableado de encendido/apagado, un regulador de intensidad cableado y un módulo de interruptor de pared cableado para el control inteligente de circuitos de iluminación tradicionales. La línea Hue ampliada incorpora puntos de control empotrados en pared más allá de las lámparas y accesorios inalámbricos, apoyando la adopción en renovaciones y fortaleciendo el posicionamiento de la plataforma a nivel de interruptor.
- Febrero de 2026: Leviton se asoció con Sonos para integrar el interruptor controlador de escenas Decora Smart Wi-Fi con los sistemas de audio de Sonos, permitiendo el control combinado desde la pared para iluminación y música. Esto posiciona a los controladores de escenas como interfaces domésticas multifuncionales y los diferencia de los interruptores inteligentes independientes a través de casos de uso compartidos.
- Junio de 2025: Mouser presentó controladores LED inalámbricos MEAN WELL compatibles con Matter, dirigidos a integradores de hogar inteligente. La mayor disponibilidad de controladores alineados con Matter respalda la compatibilidad de extremo a extremo entre lámparas, controladores e interruptores de pared, reduciendo la fricción de integración para los fabricantes de interruptores orientados a proyectos de renovación y de iluminación inteligente en obra nueva.


Mercado de Interruptores de Control de Luz Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por los interruptores de control de luz utilizados para encender o apagar, regular la intensidad y gestionar circuitos de iluminación en entornos interiores y exteriores en usos residenciales, comerciales, industriales y de infraestructura pública.
Exclusiones del alcance: excluimos los sistemas completos de control de iluminación, las luminarias, las lámparas y el software de gestión de edificios, a menos que se vendan como parte del valor del producto del interruptor.
Descripción general de la segmentación
- Por Tecnología de Comunicación
- Con Cable
- Inalámbrico
- Radiofrecuencia Propietaria
- Zigbee
- Malla Bluetooth de Baja Energía
- Wi-Fi
- Z-Wave
- Thread
- Por Tipo de Interruptor
- Palanca Mecánica de Encendido/Apagado
- Regulador de Intensidad
- Capacitivo Táctil
- Sensor de Ocupación/Vacancia
- Inteligente/Conectado Multifunción
- Por Sector de Uso Final
- Residencial
- Comercial
- Industrial
- Infraestructura Pública y Servicios Públicos
- Por Aplicación
- Interior
- Interior Residencial
- Interior Comercial
- Interior Industrial
- Exterior
- Calles y Carreteras
- Arquitectónico y de Fachada
- Deportivo y de Estadio
- Interior
- Por Fuente de Luz
- Incandescente
- Fluorescente
- Diodo Emisor de Luz (LED)
- Otras Fuentes (HID, Halógeno)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Resto de América del Sur
- Asia-Pacífico
- China
- Japón
- India
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Países del Consejo de Cooperación del Golfo
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza mapeando de dónde proviene la demanda y cuánto hardware se instala típicamente por área de edificio o por tipo de proyecto. Utilizamos fuentes públicas como la Administración de Información de Energía de los Estados Unidos, datos de construcción y vivienda del Censo de los Estados Unidos, indicadores de edificación de Eurostat, estadísticas comerciales de UN Comtrade y publicaciones de eficiencia energética de la IEA para anclar los niveles de actividad y las señales de adopción.
A continuación, se construye el contexto de oferta y precios utilizando informes anuales de empresas, presentaciones a inversores, catálogos de productos y coberturas de prensa confiables sobre dispositivos de cableado y penetración del hogar inteligente. Cuando fue necesario, también consultamos suscripciones de pago para datos financieros e inteligencia empresarial, bases de datos de patentes y una base de datos de envíos de importación o exportación a nivel de transacción para verificar la coherencia del flujo de productos y la dirección de precios. Estas fuentes documentales son ilustrativas, y se utilizaron otros documentos públicos para recopilar datos, validar supuestos y aclarar brechas.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba supuestos que no son visibles en los datos públicos, especialmente los precios por canal, los cambios de mezcla entre interruptores mecánicos y reguladores de intensidad, y el ritmo de adopción inalámbrica en proyectos de renovación. Hablamos con fabricantes, distribuidores, contratistas eléctricos y grandes partes interesadas de instalaciones y proyectos en las principales regiones, de modo que el dimensionamiento final refleje cómo suelen ocurrir las decisiones de compra e instalación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Altos directivos (CXO): 12% | Asia-Pacífico: 45% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 38% | EMEA: 29% |
| Actores más pequeños: 14% | Gerentes: 50% | América: 26% |
Dimensionamiento y pronóstico del mercado
El modelo central se construye utilizando un enfoque descendente en el que la actividad de construcción, la intensidad de renovación y las mejoras del parque de edificios se reconstruyen en un fondo de demanda de interruptores direccionable, que luego se convierte en valor utilizando precios de venta promedio por región. Para mantener los totales realistas, corroboramos el resultado con verificaciones ascendentes selectivas, como desagregaciones muestreadas de ingresos de proveedores, verificaciones del canal de distribución y una comprobación cruzada de volumen por precio de venta promedio para algunos países representativos.
Los principales insumos utilizados en el modelo incluyen inicios y finalizaciones de construcción, dirección del gasto en renovación, señales de política de electrificación y eficiencia energética, tasas de actualización de iluminación interior frente a exterior, penetración inalámbrica en trabajos de renovación, y el cambio de mezcla entre interruptores estándar de encendido/apagado y controles de regulación o táctiles. El pronóstico se realiza mediante análisis de escenarios, ya que el mercado es sensible a los ciclos de construcción y a los incentivos de renovación, y los escenarios se alinean con lo que los entrevistados esperan en cuanto a precios, mezcla y calendario de proyectos. Cuando falta información ascendente para países más pequeños, las brechas se manejan mediante la aproximación de la actividad de construcción per cápita y la aplicación de supuestos de mezcla validados de mercados comparables.
Validación de datos y ciclo de actualización
Los resultados se verifican frente a señales independientes, como indicadores de construcción, tendencias de importación y exportación, y la dirección de los ingresos reportados en dispositivos de cableado, y luego se investigan las variaciones antes de la aprobación interna. Cuando el resultado de un país parece inusual, revisamos los factores subyacentes, verificamos nuevamente la lógica de precios y volvemos a contactar a las fuentes si la brecha no puede explicarse por la mezcla o el calendario.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales cambian la demanda, los precios o la regulación. Antes de la entrega, un analista realiza una nueva revisión completa del modelo y de los supuestos clave para que los clientes reciban la visión más actualizada.
Tamaño del mercado de interruptores de control de luz de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para los interruptores de control de luz pueden diferir porque el límite del producto contado no siempre es el mismo, y porque las decisiones de precios y tipo de cambio mueven la cifra principal incluso cuando la demanda unitaria parece similar. Mantenemos el alcance centrado en el valor del hardware del interruptor, y también observamos cómo los ciclos de renovación y de obra nueva desplazan la mezcla entre regiones.
Las principales brechas suelen provenir de si las fuentes incorporan sistemas de control de iluminación más amplios, cómo tratan los productos cableados frente a los inalámbricos, y cómo elevan los precios de venta promedio con el tiempo a medida que aumentan las funciones inteligentes. Otro factor determinante es el momento de la actualización. Utilizar un mes de conversión de divisas diferente, y no volver a verificar los precios con la retroalimentación del canal, puede cambiar el total en USD. Es por esto que la cadencia de actualización y las verificaciones de validación se enfatizaron en Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 8.36 mil millones de USD (2026) | |
| Publicación especializada A | 7.82 mil millones de USD (2024) | Utiliza un año base anterior y un marco de crecimiento a corto plazo más rápido, y el alcance parece ser más amplio en algunos puntos, lo que puede combinar productos de control de iluminación adyacentes e inflar los supuestos de unidades frente al valor puro del interruptor. |
| Portal del sector B | 7.59 mil millones de USD (2021) | Se basa en un año base más antiguo, con visibilidad limitada sobre cómo se manejaron la progresión de los precios de venta promedio y el momento del tipo de cambio entre regiones, lo que puede comprimir el valor inicial y generar una trayectoria de largo plazo diferente. |
En las tres cifras, la dispersión se explica principalmente por la elección del año base, los límites del alcance en torno a los sistemas de control, y cómo se actualizan los precios y el tipo de cambio a lo largo del pronóstico. Al mantener los insumos vinculados a indicadores observables de construcción y renovación, y luego validar los precios y la mezcla mediante entrevistas, nuestra estimación se mantiene trazable a pasos que pueden repetirse cada año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de interruptores de control de luz?
El tamaño del mercado de interruptores de control de luz se sitúa en USD 8.360 millones en 2026 y se proyecta que alcance USD 11.630 millones en 2031.
¿Qué región lidera el mercado de interruptores de control de luz?
Asia-Pacífico ostenta la mayor cuota de ingresos del 37,45% gracias a los programas de LED respaldados por los gobiernos y las inversiones en ciudades inteligentes.
¿A qué ritmo crecen los controles de iluminación inalámbricos?
Las soluciones inalámbricas se expanden a una CAGR del 10,05% a medida que caen los precios de los componentes y Matter mejora la interoperabilidad de los dispositivos.
¿Por qué los edificios comerciales adoptan interruptores inteligentes rápidamente?
Los contratos ESCO basados en el rendimiento garantizan ahorros energéticos del 40-70%, lo que convierte a los interruptores inteligentes en una reforma financieramente atractiva.
¿Cuáles son las principales barreras para el crecimiento del mercado?
Los problemas de interoperabilidad a nivel de protocolo y la variedad de códigos de construcción en EE. UU. incrementan los costes de integración y certificación para los fabricantes.
¿Qué empresas son más activas en adquisiciones estratégicas?
Acuity Brands, Signify y Kingswood Capital han liderado las operaciones recientes, utilizando adquisiciones para consolidar la profundidad de plataforma y el alcance de canal.
Última actualización de la página el:



